Поиск

Эра кризиса: почему российский рынок акций застрял в боковике и как инвестору обойти инфляцию

Российский фондовый рынок переживает второе в своей истории «потерянное десятилетие». Если в октябре 2021 года рублевый индекс МосБиржи штурмовал исторический пик выше 4290 пунктов, то к 2026 году он балансирует в затяжном боковом коридоре на уровнях 2200–2250 пунктов. Долларовый индекс РТС и вовсе находится вблизи отметок 800 пунктов — это треть от докризисного максимума 2008 года.

Ситуация до боли напоминает период 2007–2015 годов, когда рынок не рос годами из-за сырьевого перекоса и геополитических шоков. Однако текущий цикл стагнации, который вероятно продлится как минимум до 2030 года, имеет гораздо более жесткие фундаментальные причины. Классическая пассивная стратегия «купил индекс и держи» в этих условиях ведет к гарантированному обесцениванию капитала из-за инфляции. Инвесторам необходима смена парадигмы.

1. Три всадника рыночной стагнации или почему широкий рынок акций потерял импульс к росту и вряд ли восстановит его в ближайшие годы?

Можно выделить три ключевых фактора затяжного бокового:

Конкуренция с безрисковой доходностью. Экстремально высокая ключевая ставка Банка России удерживает доходности по банковским депозитам и краткосрочным облигациям (ОФЗ, фонды денежного рынка) на двузначных уровнях. Для долгосрочного инвестора покупка акций теряет экономический смысл: зачем брать на себя корпоративные и рыночные риски бизнеса, если можно зафиксировать гарантированную высокую доходность в инструментах с фиксированным доходом? Капитал массово утекает из акций.

Налоговое и регуляторное давление на эмитентов. Крупный российский бизнес (основа индекса) функционирует в условиях масштабной перестройки логистики и потери премиальных западных рынков сбыта. Одновременно с этим растут фискальные изъятия: надбавки к НДПИ, курсовые пошлины и налог на прибыль сжимают чистую рентабельность. Деньги, которые раньше направлялись на дивиденды и развитие, уходят на покрытие издержек и налоги.

Отсутствие институционального «топлива». До 2022 года локомотивом роста рынка выступали иностранные фонды-нерезиденты. Их уход и последующая заморозка активов изолировали внутренний контур. Внутренний розничный инвестор, лишенный поддержки со стороны крупных западных денег, физически не способен вытолкнуть индекс из многолетнего боковика.

2. Кризис пассивного инвестирования в акции

В «золотую эпоху» мировых рынков доминировал подход долгосрочного индексного инвестирования. В условиях РФ вероятно до 2030 года этот метод не работает. В номинальном выражении рублевый индекс может демонстрировать слабый подъем за счет общей инфляции и переоценки валютной выручки экспортеров при ослаблении рубля. Однако в реальном выражении (с поправкой на рост цен) пассивный инвестор в индекс широкого рынка будет нести убытки.

В условиях, когда традиционные дивидендные фишки стагнируют, а экономика переходит на рельсы жесткого регулирования, ценность приобретает не владение бизнесом как таковым, а скорость адаптации и диверсификация по классам активов.

Исторически российский рынок привлекал инвесторов своей уникальной, сверхвысокой дивидендной доходностью. Акции покупали не ради роста курсовой стоимости, а ради стабильного денежного потока. В текущем эта модель парализована по ряду причин:

Рост нерыночных изъятий при котором государство как мажоритарный акционер или регулятор все чаще предпочитает изымать сверхприбыль крупного бизнеса напрямую в бюджет через фискальные механизмы. Эти деньги изымаются до распределения дивидендов, напрямую ущемляя интересы частных миноритарных акционеров.

Капитальные затраты (CapEx) становятся символом выживания а не расширенного роста. Корпоративный сектор вынужден тратить гигантские средства не на экспансию и захват новых рынков, а на поддержание операционной деятельности в условиях жестких санкций: замену западного оборудования, перестройку логистических цепочек, создание независимой платежной инфраструктуры и локализацию софта. Рост инвестиционных программ происходит за счет сокращения свободного денежного потока (FCF), из которого и платятся дивиденды.

Огосударствление и жесткое регулирование при котором в экономике опережающими темпами растет доля государственного сектора и госзаказа. Стратегическая цель менеджмента таких компаний смещается с максимизации рыночной капитализации и защиты прав акционеров на выполнение государственных задач. В этих условиях дивидендная политика становится непредсказуемой и может быть изменена или заморожена в любой момент.


3. В поисках альфы: переход к количественным стратегиям

Если широкий рынок акций не дает доходности, инвестор вынужден искать инструменты, генерирующие так называемую «альфу» — доходность выше рыночной. Одним из немногих математически обоснованных решений в эру боковика становится переход от покупки акций к мульти рыночным алгоритмическим стратегиям автоследования.

Ярким примером трансформации подхода является количественная стратегия «Алгебра» на платформе БКС Финтаргет.

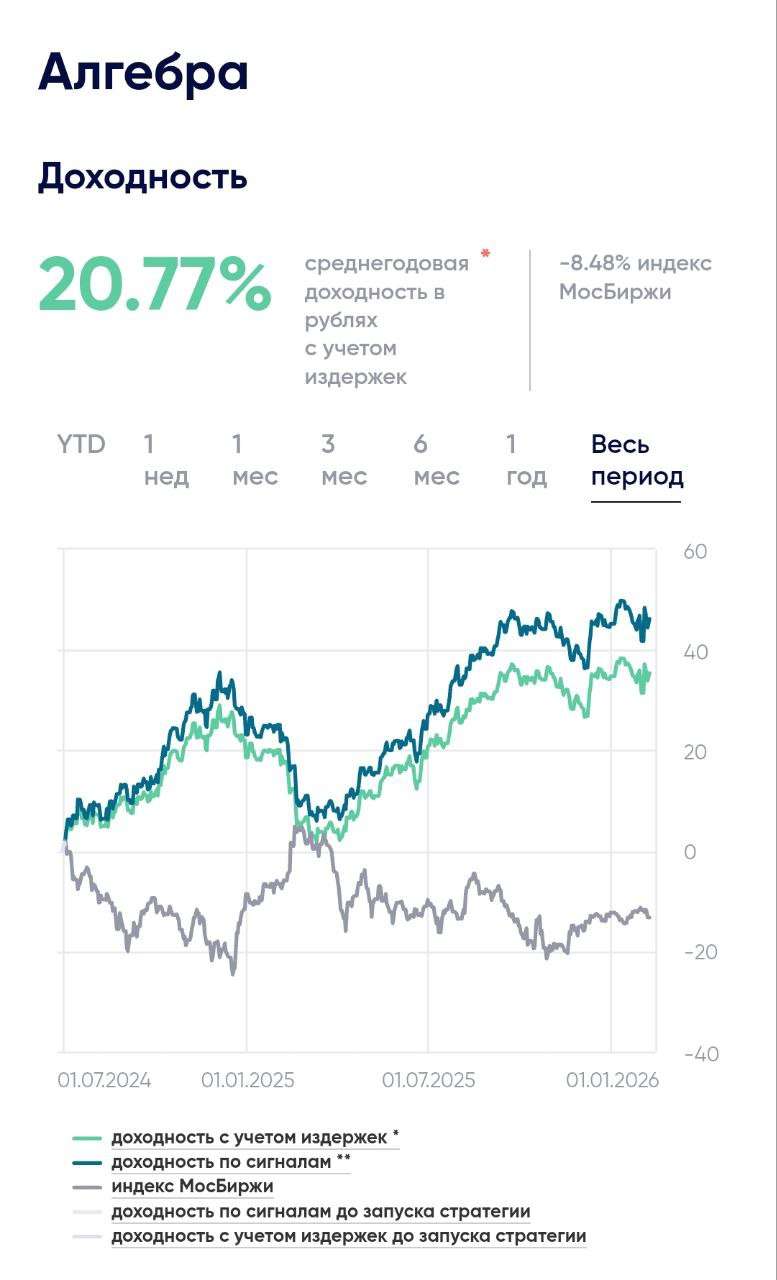
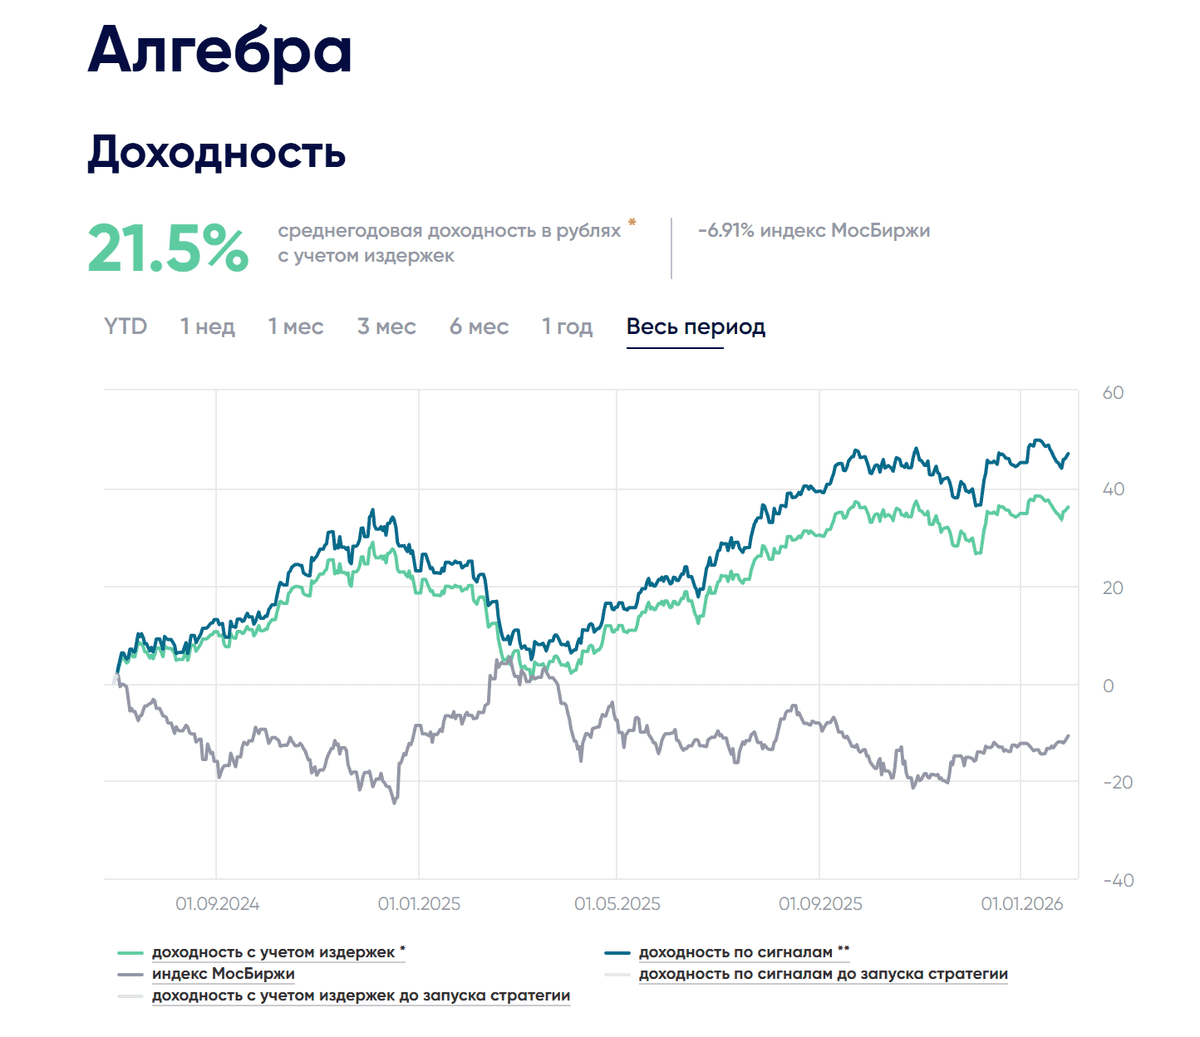
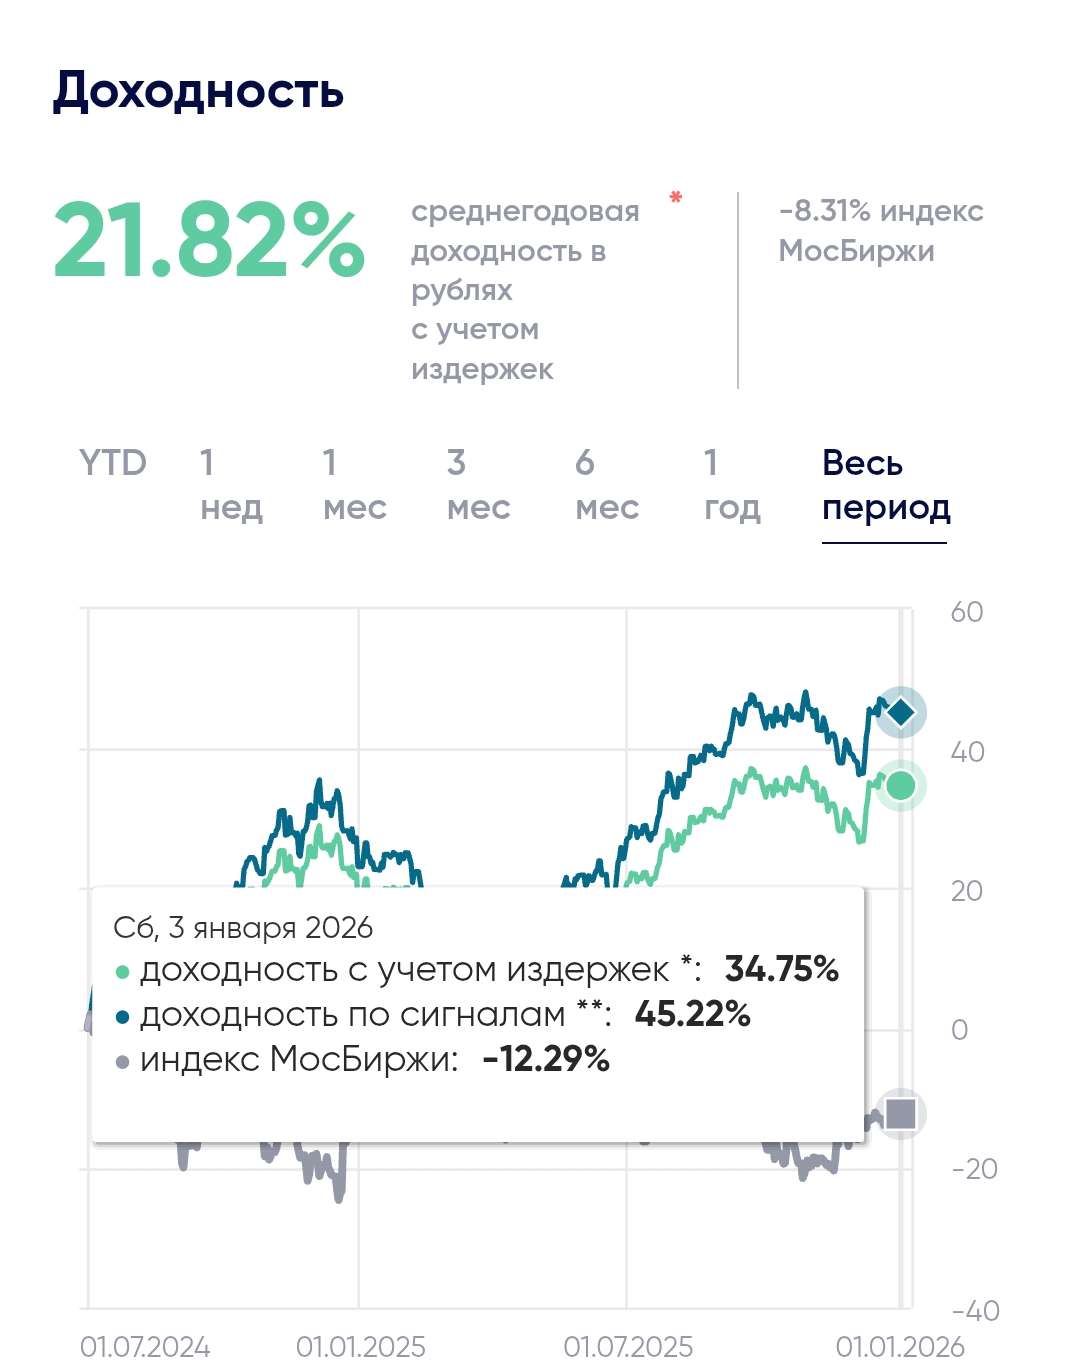
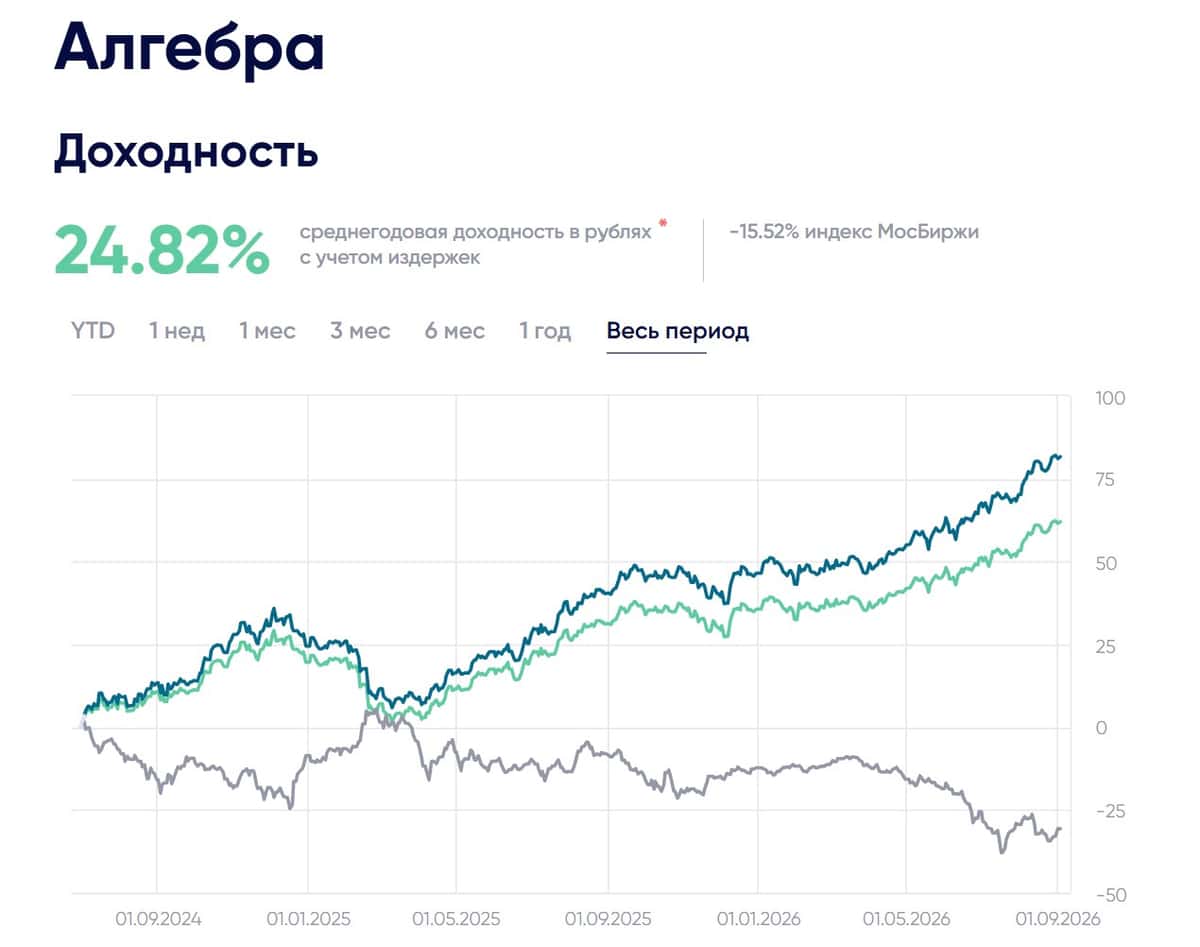
Пока ценовой Индекс МосБиржи за 2026 год снижался более чем на 23%, математические модели позволили данной стратегии показать устойчивую доходность. С момента запуска в июле 2024 года её накопленная чистая прибыль к осени 2026 года составила более 62% при среднегодовом показателе (CAGR) на уровне 25%.

Эффективность такого подхода в период до 2030 года базируется на четырех столпах:

1. Заработок на глобальных трендах без инфраструктурного риска. Вместо покупки акций локальных компаний стратегия использует деривативы (фьючерсы) на ликвидные мировые бенчмарки, такие как индекс Nasdaq. Это позволяет российскому инвестору легально зарабатывать на росте мирового технологического сектора внутри защищенного контура Мосбиржи.

2. Использование сырьевой волатильности. Боковик в акциях не отменяет сильных движений в биржевых товарах. Краткосрочная торговля фьючерсами на природный газ или нефть позволяет извлекать прибыль как из падения, так и из роста цен.

3. Защита от девальвации. Базовый тренд на ослабление рубля отыгрывается через позиционирование во фьючерсах на валютные пары (юань/рубль), что автоматически индексирует рублевую стоимость портфеля при скачках валютных курсов.

4. Монетизация высоких ставок. В периоды рыночной неопределенности свободный кэш (выше необходимого гарантийного обеспечения по фьючерсам) не лежит без дела, а автоматически паркуется в фонды денежного рынка. Это позволяет получать доход на уровне ключевой ставки ЦБ, сохраняя ликвидность для сделок.

Период до 2030 года потребует от участников рынка жесткой дисциплины. Время, когда можно было купить бумаги «Газпрома» или «Сбера» и рассчитывать на стабильный обгон инфляции, временно ушло.

Чтобы сберечь и приумножить капитал в эпоху изоляции и высоких ставок, инвесторам придется отказаться от классического долгосрочного владения акциями в пользу динамических, алгоритмических моделей, способных зарабатывать на сырье, валютных колебаниях и глобальных трендах.

Доступ к стратегии Алгебра по ссылке

Стратегия автоследования Алгебра в августе 2026: накопленная чистая доходность 62%

Алгебра начала работу на платформе БКС финтаргет 1 июля 2024 года. Это мультирыночная стратегия, которая использует фьючерсы на глобальные фондовые индексы, валюту и сырьевые товары. Средства выше ГО могут размещаться в инструментах денежного рынка.

Идея стратегии состоит в том, чтобы не связывать результат с движением одного рынка. Доходность формируется из нескольких источников, каждый из которых по разному реагирует на изменение процентных ставок, валютных курсов, цен на сырьё и настроений инвесторов.

1. Результаты стратегии за 26 месяцев

К 29 августа 2026 года доходность клиентских счетов копирующих стратегию после издержек составила 62,17% с момента запуска. Среднегодовая доходность достигла 25,05%, а результат с начала 2026 года составил 19,55%.

Годовая волатильность за весь период находилась на уровне 15,22%. Положительный результат был получен в 20 из 25 завершённых месяцев.

Особенно заметно стратегия проявила себя в 2026 году. За этот период ценовой Индекс МосБиржи снизился на 23,56%, а индекс полной доходности MCFTR потерял 17,55%. «Алгебра» за то же время прибавила 19,55%…

2. Как устроена стратегия

Значимую роль в портфеле играют фьючерсы на Nasdaq. Они позволяют участвовать в динамике крупных технологических компаний и глобального рынка акций. Вес позиции не более 50% капитала портфеля.

Валютные позиции используются для диверсификации и защиты рублёвой стоимости капитала. Вес не более 50%.

Операции с природным газом позволяют работать с изменениями баланса спроса и предложения и формой срочной кривой. Вес в портфеле не более 20%.

Средства свыше ГО размещаются в инструментах денежного рынка. Это позволяет получать процентный доход на ту часть капитала, которая в данный момент не используется для поддержания фьючерсных позиций.

Размеры позиций не являются постоянными. Управление строится с учётом рыночного режима, волатильности и взаимосвязи активов. При изменении ситуации структура портфеля пересматривается.

3.Какое место стратегия может занимать в инвестициях

Алгебра может использоваться как дополнительный источник доходности в умеренно агрессивном портфеле. Стратегия не привязана к российскому рынку акций и на рассматриваемом периоде показала положительный результат в условиях его существенного снижения.

При этом историческое опережение индексов не означает, что стратегия всегда будет двигаться независимо от российского рынка. Её результат зависит от динамики Nasdaq, валютных курсов и котировок природного газа.

***Расчёты выполнены по фактической ежедневной истории клиентских счетов за период с 30 июня 2024 года по 29 августа 2026 года. Все показатели доходности приведены после издержек.

Результаты прошлых периодов не гарантируют будущую доходность. Материал не является индивидуальной инвестиционной рекомендацией.

Доступ к стратегии на платформе Финтаргет БКС по ссылке


Стратегия автоследования Алгебра в августе 2026: накопленная чистая доходность 62%

Как стратегия Алгебра опережает индекс ММВБ инвестируя в США: результаты июля и структура портфеля

По итогам июля 2026 г. чистая доходность стратегии Алгебра составила 0,25%. Результат месяца выглядит сдержанно, однако он был получен на фоне существенного сокращения рыночного риска и перестройки портфеля.

С момента запуска стратегии ее среднегодовая чистая доходность составляет 22,75% при волатильности портфеля около 15%. Накопленная доходнось за 25 месяцев составила 54%. Таким образом, Алгебра сохраняет привлекательное соотношение доходности и риска: задача стратегии заключается в устойчивом росте капитала при контролируемых просадках.

Что изменилось в портфеле в июле

В течение месяца были полностью закрыты короткие позиции во фьючерсах на природный газ с поставкой на Henry Hub. Это не означает отказа от идеи. Напротив, до конца года планируется постепенно восстанавливать короткие позиции, используя периоды резкого роста котировок природного газа. Такой подход позволяет не удерживать шорт постоянно, а входить в него в моменты, когда соотношение потенциальной доходности и риска становится наиболее привлекательным.

Одновременно были сокращены позиции во фьючерсах на индекс Nasdaq. После сильного движения американского технологического сектора уменьшение экспозиции позволяет зафиксировать часть накопленного результата и снизить зависимость портфеля от возможной коррекции рынка.

Таким образом, в июле стратегия перешла к более консервативной структуре: риск по направленным позициям был сокращен, однако капитал продолжил приносить доход.

Почему свободный капитал не простаивает

Одним из ключевых преимуществ стратегии стала возможность эффективнее использовать инфраструктуру автоследования БКС. До 100% капитала может быть размещено в биржевом фонде денежного рынка LQDT. При этом паи фонда используются в качестве обеспечения по фьючерсным позициям.

Фактически один и тот же капитал выполняет две функции:

- приносит доходность денежного рынка через LQDT;
- обеспечивает позиции во фьючерсах на Nasdaq, природный газ и другие активы.

При стандартной торговле часть средств приходится резервировать под гарантийное обеспечение. На счетах автоследования БКС обеспечение может формироваться за счет уже работающего в LQDT капитала. Благодаря этому деньги не лежат без движения, а продолжают генерировать доход. Именно такая структура повышает эффективность стратегии. Доход формируется не только за счет направленных сделок, но и за счет постоянной работы свободной ликвидности.


За счет чего «Алгебра» стремится опережать рынок

Стратегия не строится на одной рыночной ставке. В портфеле одновременно используются несколько независимых источников доходности:

- инвестиции в американский технологический рынок;
-короткие позиции в природном газе в периоды неблагоприятной рыночной структуры;
-валютные инструменты;
-процентный доход от размещения капитала в LQDT;
-активное регулирование размера позиций в зависимости от уровня риска.

Такой подход позволяет снижать зависимость результата от одного актива или одного рыночного сценария. В периоды роста фондового рынка основным источником результата могут выступать позиции в Nasdaq. Во время высокой доходности денежного рынка значительный вклад обеспечивает LQDT. При возникновении ценовых перекосов на сырьевых рынках дополнительный результат могут приносить короткие позиции в природном газе.

Главная задача управления — не постоянно находиться в рынке с максимальной загрузкой, а увеличивать риск только тогда, когда ожидаемая доходность оправдывает возможные потери.

Стратегия доступна для мониторинга результатов и копирования на сайте БКС Финтаргет


Как стратегия Алгебра опережает индекс ММВБ инвестируя в США: результаты июля и структура портфеля

Природный газ: стратегия автоследования Алгебра готовится к новому циклу коротких позиций

1. Текущая ситуация на рынке природного газа в США

Фьючерсы на природный газ вновь демонстрируют характерную сезонную динамику. После июньского роста рынок перешёл к резкому снижению: за период с 30 июня по 28 июля стоимость августовского контракта NYMEX упала с $3,275 до $2,662 за MMBtu на 19%.

Короткие позиции по природному газу в стратегии Алгебра были закрыты в начале июля. После столь сильного движения вниз открывать новый шорт по текущим ценам представляется преждевременным: значительная часть краткосрочного потенциала снижения уже реализована, а вероятность технического и сезонного восстановления котировок возросла.

При этом фундаментальная картина на американском рынке остаётся избыточной. По данным EIA, на 17 июля в хранилищах находилось 3 056 Bcf газа — на 183 Bcf, или на 6%, выше среднего уровня за последние пять лет. Добыча в июле приблизилась к историческим максимумам, тогда как поставки газа на экспортные СПГ-терминалы оставались ниже весеннего пика. Именно сочетание высокой добычи, значительных запасов и недостаточно сильного спроса продолжает оказывать давление на цены.

2. Оценка перспектив на рынке и торговые планы

В ближайшие недели котировки могут восстановиться на фоне жаркой погоды, роста потребления электроэнергетикой, активизации СПГ-экспорта или появления зимней премии в дальних контрактах. Однако такое восстановление пока рассматривается не как начало устойчивого восходящего тренда, а как возможность для более выгодного формирования короткой позиции.

До конца октября EIA ожидает увеличение запасов до 3 966 Bcf или на 5% выше пятилетней нормы. Рекордная добыча должна ограничивать рост цен даже при увеличении внутреннего и экспортного спроса. Поэтому стратегия Алгебра планирует постепенно аккумулировать короткую позицию на восходящих ценовых импульсах. Формирование позиции будет происходить поэтапно, а не одной сделкой: это позволит использовать волатильность рынка и снизить риск входа перед временным ростом.

Рабочий горизонт такой позиции до ноября, то есть до завершения сезона закачки и перехода рынка к зимнему периоду отбора газа. После этого баланс спроса и предложения потребуется оценить заново: ранние холода, рост СПГ-экспорта или сокращение добычи способны быстро изменить структуру рынка.

Главная идея остаётся неизменной: стратегия не пытается продавать газ после уже состоявшегося обвала. Задача, дождаться восстановления котировок и использовать его для последовательного формирования короткой позиции в условиях сохраняющегося фундаментального избытка предложения.

Стратегия доступная для мониторинга результатов и автокопирования на платформе Финтаргет $NGQ6 $NGU6

БКС совершествует автоследование создавая предпосылки к сохранению лидерства

Брокер БКС провел улучшение инфраструктуры своего сервиса автоследования. Ключевое изменение коснулось риск-параметров. Так, со счетов подписчиков полностью сняты внутренние технологические ограничения на использование гарантийного обеспечения (ГО) для совершения маржинальных сделок. Данное решение устраняет давнюю инфраструктурную проблему отрасли и выводит деривативные стратегии автоследования на новый уровень эффективности.

Технологический контекст: в чем заключалась проблема?

До недавнего времени синхронизация фьючерсных стратегий на счетах автоследования сталкивалась с жесткими внутренними лимитами брокерских платформ. Когда автор стратегии открывал позицию на срочном рынке с использованием встроенного плеча деривативов, система риск-менеджмента на зеркальных счетах розничных инвесторов работала по консервативной модели. Для предотвращения маржин-коллов на счетах подписчиков программное обеспечение резервировало свободный кэш под ГО с избыточным коэффициентом.

Следствием этого становились три негативных фактора:

1. Неэффективное использование капитала. Значительная часть средств инвестора оставалась «замороженной» в качестве избыточного залога.

2. Проскальзывание. Из-за дефицита доступного лимита ГО сделки на счетах клиентов могли исполняться не в полном объеме или по менее выгодным ценам.

3. Расхождение доходности. Итоговый финансовый результат подписчика мог существенно отставать от показателей управляющего.

Новый подход БКС: как повышается эффективность использования капитала

Снятие ограничений на использование ГО для маржинальных сделок кардинально меняет экономику счетов автоследования. БКС перевел систему на полноценную модель кросс-обеспечения.

Прежняя модель: Капитал инвестора ➔ Избыточное резервирование ГО ➔ Ограничение маржинального плеча ➔ Недополученная прибыль.

Новая модель БКС: Капитал инвестора ➔ Оптимальное рыночное ГО ➔ Полноценное плечо дериватива ➔ Высвобождение ликвидности под спот.

Теперь свободные рубли на счете клиента могут одновременно выступать обеспечением для позиций на срочном рынке и при этом не блокировать лимиты для совершения маржинальных сделок на рынке акций (если этого требует алгоритм автора). Стратегии, ориентированные на фьючерсы (индексы, валютные пары, сырьевые товары), получили мощный дополнительный импульс, так как встроенное плечо срочного рынка теперь раскрывается на 100%.

Институциональный характер изменений

Данное событие знаменует собой важный этап в эволюции российского рынка коллективных инвестиций. Реформа носит институциональный характер по нескольким причинам:

1. Доступ к технологиям хедж-фондов. Розничный инвестор с относительно небольшим капиталом получает в свое распоряжение сложнейшую архитектуру управления рисками. Вручную (через стандартный терминал на небольшом счете) воспроизвести такую эффективность использования залога физически невозможно.

2. Переход к сложным алгоритмам. Ценность сервиса автоследования смещается от простой покупки акций «в долгую» к доступу к высокотехнологичным деривативным стратегиям, устойчивым к любым фазам рынка.

3. Сближение результатов. Точность копирования сделок за счет оптимизации ГО приближается к абсолютной, что минимизирует инфраструктурные издержки подписчиков.

Для авторов торговых роботов и профессиональных управляющих шаг БКС это возможность масштабировать свои деривативные стратегии без риска ухудшить результаты клиентов из-за «зажимания» лимитов. Для инвесторов это прямая монетизация их капитала, где каждый рубль обеспечения теперь работает с максимальной отдачей.

БКС задает новый стандарт качества для индустрии автоследования, под который в ближайшее время вынуждены будут подстраиваться и другие крупные участники рынка.

Стратегия автоследования Алгебра получит дополнительный импульс к повышению эффективности.

Доступ к стратегии на платформе Финтаргет

Стратегия автоследования Алгебра: +53,4% после комиссий и оценка эффективности портфеля

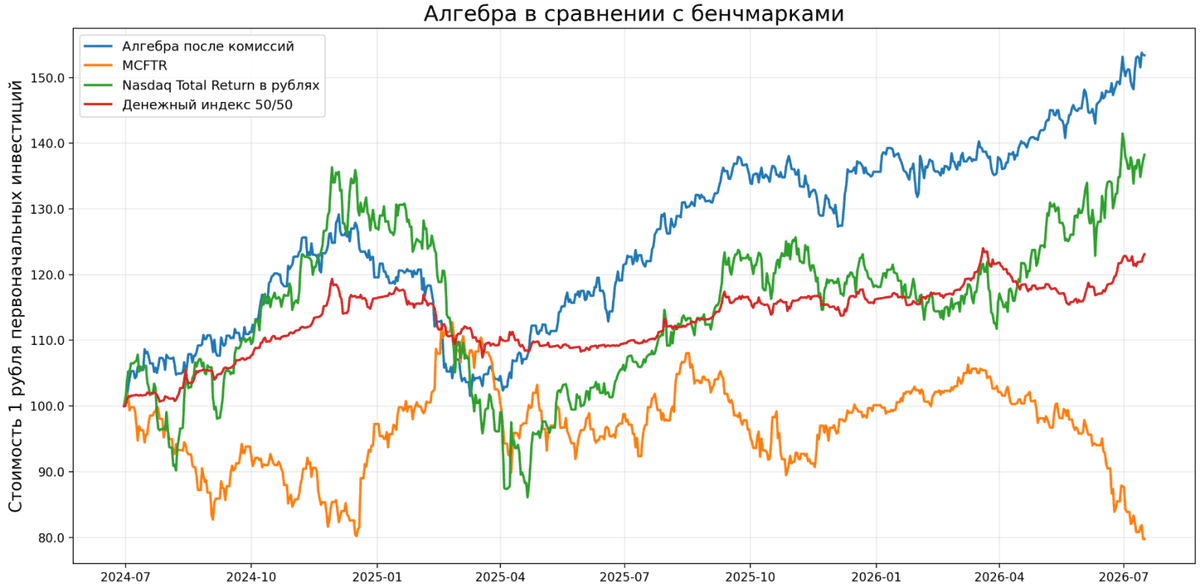
Стратегия автоследования Алгебра была запущена 1 июля 2024 года на платформе БКС Финтаргет. Спустя 2 года года накопленная доходность инвестора после комиссий составила 53,38%. Валовой результат стратегии до комиссионного эффекта достиг 70,19%.

Стратегия сравнивается сразу с тремя альтернативами:

-индексом МосБиржи полной доходности «брутто» MCFTR;
-Nasdaq-100 Total Return, пересчитанным в рубли по курсу ЦБРФ;
-пользовательским денежным индексом, отражающим валютную структуру капитала.

MCFTR учитывает, как изменение цен российских акций, так и реинвестирование дивидендов без налогообложения.

Для американского рынка используется официальный ряд Nasdaq-100 Total Return — NASDAQXNDX, публикуемый Nasdaq через FRED, с последующей переоценкой по официальному курсу USD/RUB. Значение NASDAQXNDX на 15 июля 2026 года составляло 36 009,07 пункта, что совпадает с данными модели.

За рассматриваемый период один рубль, вложенный в стратегию, вырос до 1,534 рубля.

Для сравнения:

вложение в MCFTR сократилось до 0,798 рубля;
вложение в Nasdaq Total Return с рублёвой переоценкой выросло до 1,374 рубля;
денежный индекс 50/50 вырос до 1,227 рубля.
По конечной стоимости капитала Алгебра превысила денежный ориентир примерно на 25%, а Nasdaq Total Return в рублях — приблизительно на 11,7%.

Стратегия автоследования Алгебра: +53,4% после комиссий и оценка эффективности портфеля

Портфель Capitalizer по состоянию на май 2026 года: фьючи на Насдак, валюты + ОФЗ с хеджем и акции

В мае в портфелях Capitalizer, реализуемых в формате автоследования по трём стратегиям на Финтаргет

Дэйтона ИИСфьючерсы на Насдак, валюты + ОФЗ с хеджированием

Алгебра — тоже самое, что Дэйтона, но без ОФЗ + фьючерсы на природный газ

Лидеры рынка — в портфеле только акции входящие в ММВБ с наибольшим потенциалом роста по оценке автора

Для всех стратегий применяется управление рисками по моделе целевой волатильности. При росте волатильности позиции в портфеле сокращаются, и наоборот увеличиваются при снижении волатильности.

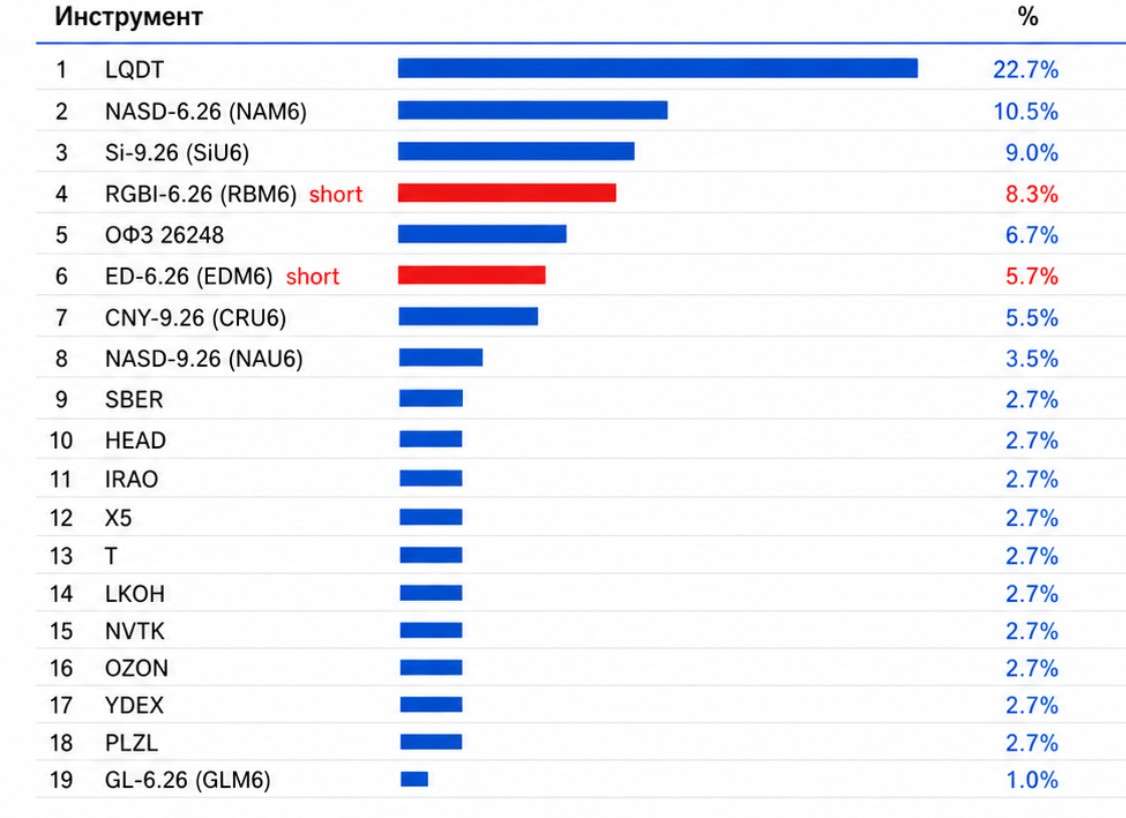
В май проведена плановая ребалансировка. По итогам пересмотра структуры портфелей обновлено распределение по акциям российских компаний, инструментам денежного рынка, валютным фьючерсам и срочным контрактам на индекс Насдак.
По итогам ребалансировки наибольший удельный вес в консолидированном портфеле занимает LQDT, выполняющий функцию ликвидной части портфеля и инструмента временного размещения свободного капитала. Далее по размеру позиций следуют фьючерсы на индекс Nasdaq, а также валютные инструменты, включая фьючерсы на пары доллар/рубль и евро/рубль.

Облигации в портфеле удерживаются с учетом дюрационного хеджирования. Длинная позиция в ОФЗ и короткая позиция во фьючерсе на индекс RGBI удерживаются для снижения процентного риска по облигационной части портфеля. Длинная позиция в ОФЗ позволяет сохранять экспозицию к купонному доходу и потенциальному росту стоимости облигаций при снижении ставок, тогда как шорт во фьючерсе на RGBI частично нейтрализует риск роста процентных ставок.

Дополнительная цель данной конструкции состоит в выторговывания фьючерсной премии. При наличии положительного базиса между фьючерсом и облигационным рынком стратегия позволяет удерживать облигационную позицию и одновременно получать дополнительный результат за счёт сближения фьючерсной и спотовой цены. В результате облигационная часть портфеля становится менее чувствительным к изменению процентных ставок и может формировать дополнительную доходность сверх купонного потока.

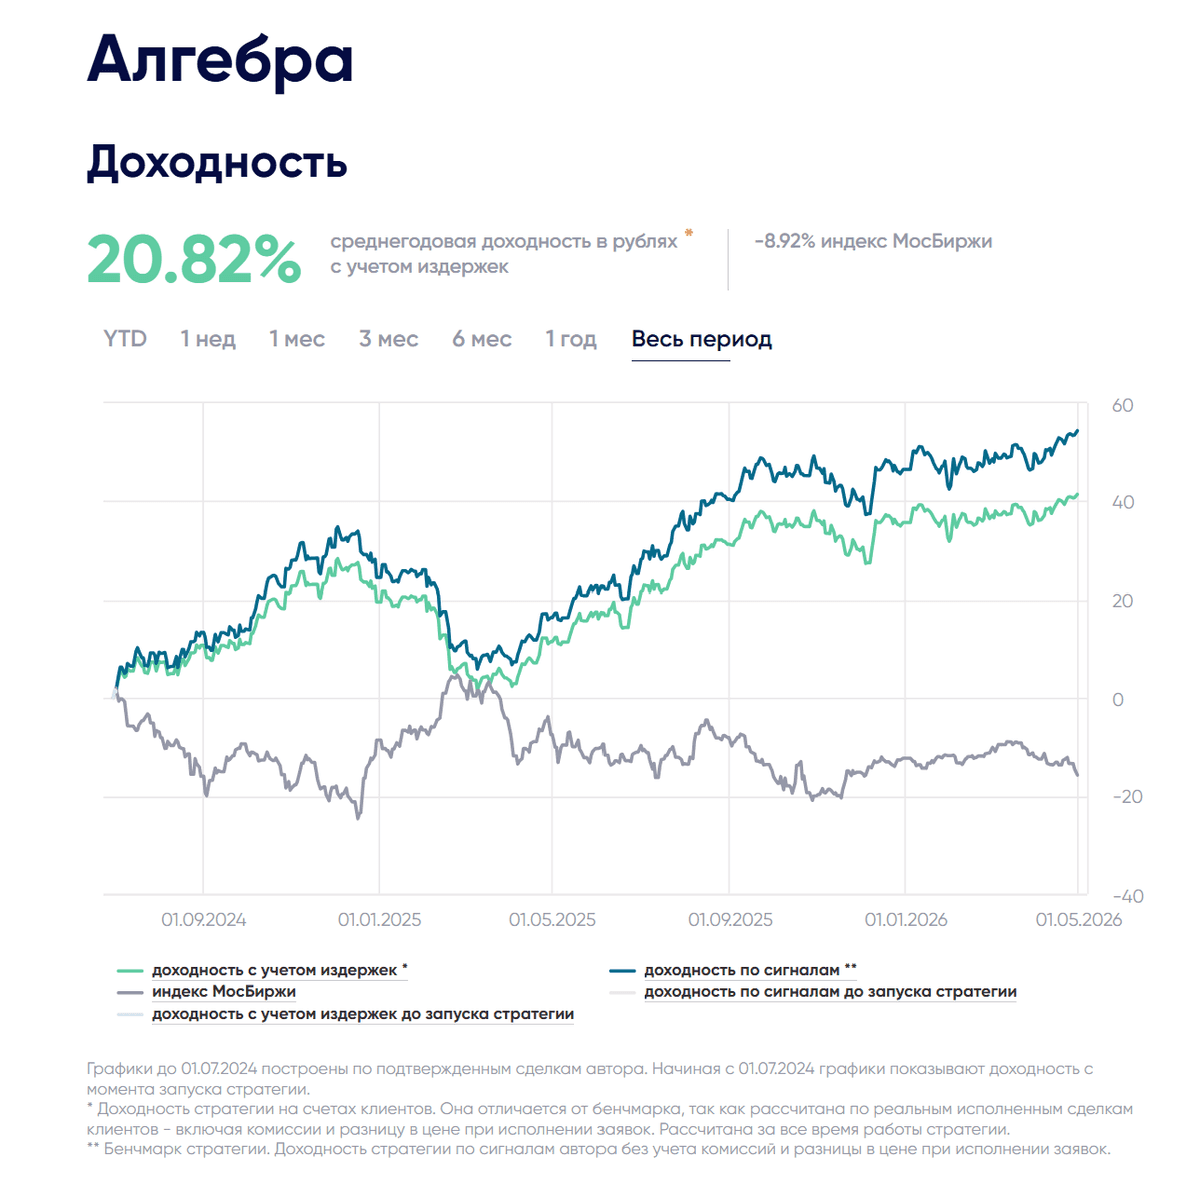
С момента запуска в 2024 году портфелей - среднегодовая доходность Алгебра 21%, Дейтона 9% и Лидеры рынка -1%

Портфель Capitalizer по состоянию на май 2026 года: фьючи на Насдак, валюты + ОФЗ с хеджем и акции

Стратегия автоследования Алгебра: итог апреля 2026 г. и накопленная доходность 41.4%

С начала 2026 года стратегия продемонстрировала доходность 4,17%. Чистая накопленная доходность с момента запуска достигла 41,40% при среднегодовом темпе роста 21%. По итогам текущего года целевой ориентир доходности установлен на уровне 32%.

Доступ к информации по стратегии Алгебра БКС Финтаргет

Драйверы роста и состав портфеля

Главными источниками прогнозируемой прибыли в портфеле выступают валютные фьючерсы и рост стоимости фьючерсов на индекс Насдак. В валютной секции сохраняется позиция по паре доллар-рубль. Стратегия системно удерживает длинные позиции в пределах 50% во фьючерсах на Насдак и в течение мая планируется восстановление длинных позиций после апрельской корректировки.

Также прогнозируется открытие короткой позиции по фьючерсам на природный газ.

Механизм управления рисками

В основе торговых решений лежит модель целевой волатильности. Объем позиций гибко меняется в зависимости от рыночной ситуации. При росте волатильности базового актива позиции сокращаются, а при снижении волатильности увеличиваются до лимита. Подобный механизм позволяет эффективно защищать капитал в периоды турбулентности и наращивать доходность в спокойные фазы рынка.

Стратегия автоследования Алгебра: итог апреля 2026 г. и накопленная доходность 41.4%

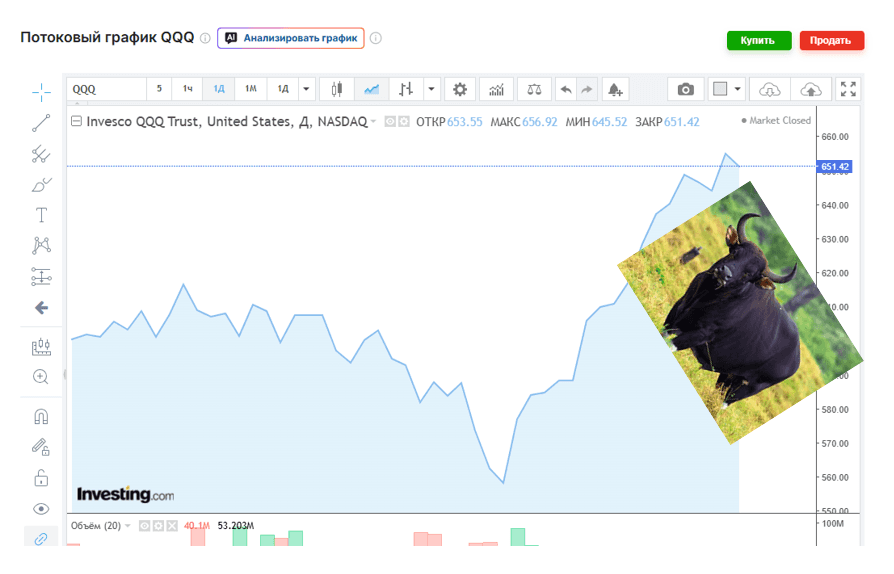
Как Nasdaq наказал шортистов за дерзость

Пока диванные аналитики пророчили крах империи, попивая сок у себя в квартале, Nasdaq показал, кто здесь настоящий батя. Несмотря на геополитический ад, санкции, торговые войны и вечные разговоры про «пузырь», индекс просто развернулся на пятке и всадил шортистам бычий рог прямо под ребра, обновив исторический максимум.


Геополитика? Не смешите мои фьючерсы.
Мир может трещать по швам, но Apple и Microsoft давно играют не в границы, а в денежные потоки.


ИИ — это новый нефтяной стандарт. NVIDIA плевать на ракеты, потому что у неё есть чипы.

Америка остаётся тихой гаванью: когда везде пахнет жареным, капиталы бегут в доллар и технологический сектор.
Алгоритмы не боятся. Роботы выкупают каждый пролив быстрее, чем толпа успевает нажать копку Sell.

Шортить технологический сектор — это стоять против ветра. Шортисты Nasdaq — это люди, которые пытаются остановить локомотив, выставив вперёд ладошку. Результат обычно один: кровавое месиво на торговом счёте.


Поэтому стоит напомнить подзабытые уроки:
Каждое обновление максимума — это топливо из стоп-лоссов тех, кто верил в «справедливую цену».

Против ФРС не воюют. Это база. История снова и снова показывает, что Nasdaq умеет возвращаться. Но хейтеры предпочитают наступать на одни и те же грабли. Мораль истории, не грози Южному Централу, читай — Уолл-стрит, если не готов остаться без штанов. Шортить американский техсектор в 2026-м — это не смелость, а попытка спорить с поездом на полном ходу. Nasdaq пережевал геополитику и выплюнул её в виде новых рекордов.

По стратегии Алгебра продолжаю удерживать лонги в Nasdaq через фьючерсы. Несмотря на незначительное сокращение позиций в начале месяца — косметическую фиксацию прибыли — 35% портфеля осталось во фьючерсах на Насдак. Спасибо импортозамещению.

Как Nasdaq наказал шортистов за дерзость

Как инвестировать в Nasdaq из России после санкций: на примере стратегии Алгебра

Индекс Nasdaq уже более трех лет остается для российского инвестора фактически недоступным в прямом виде. Однако это не означает, что доступ к самой динамике американского технологического рынка полностью закрыт. Благодаря инструментам срочного рынка Московской биржи такую экспозицию по-прежнему можно воспроизводить синтетически.

Доступ к стратегии Алгебра на платформе Финтаргет

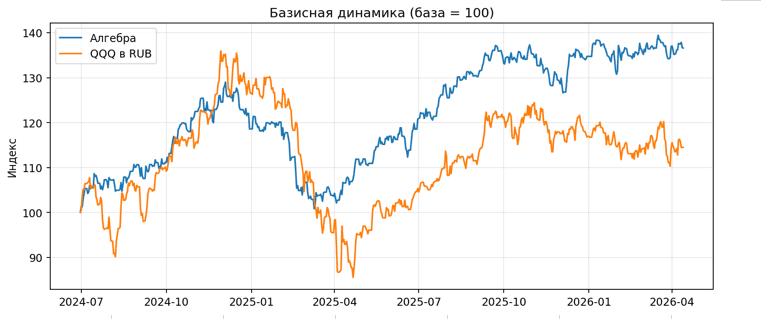
Именно так действует стратегия Алгебра. Она систематически удерживает в портфеле длинную позицию по фьючерсу на Nasdaq на срочном рынке ММВБ в объеме до 50% капитала и одновременно сохраняет валютную составляющую через фьючерс доллар/рубль. Такая конструкция позволяет приблизить поведение портфеля к динамике фонда QQQ (Nasdaq) в рублевом выражении, как если бы российский инвестор имел прямой доступ к соответствующему американскому бржевому фонду.

Итог с 1 июля 2024 года по 13 апреля 2026 года показывает, что такой подход оказался весьма эффективным. За рассматриваемый период Алгебра обеспечила доходность 36,6%, тогда как QQQ в рублях прибавил 14,5%. При этом стратегия продемонстрировала и более качественный профиль риска. Годовая волатильность составила 16,1% против 25,7% у QQQ в рублях, а максимальная просадка ограничилась 21,9% против 37,1% у бенчмарка.

Как инвестировать в Nasdaq из России после санкций: на примере стратегии Алгебра

Стратегия автоследования Алгебра: средний риск с коэффициентом Шарпа 1.3 и таргетом 33% годовых

Пока индекс МосБиржи ищет направление, стратегия автоследования Алгебра на платформе БКС Финтаргет демонстрирует высокую эффективность управления капиталом. Разбираем цифры, факты и почему цель 33% доходности к концу 2026 года — это не просто оптимизм, а расчет.

🔥 Главное в цифрах на 27 марта 2026 г.:

Текущая чистая среднегодовая доходность: 19,09% (с учетом всех издержек).

Бета к индексу МосБиржи: = 0. Это значит, что стратегии «все равно» на падения или взлеты российского рынка. Идеальный инструмент для диверсификации.

Коэффициент Шарпа: > 1. Эффективность выше средней: на каждый процент риска автор забирает максимум прибыли.
Волатильность: 17% (при среднем риске).

🧐 Почему последние 6 месяцев видим «флет» в динамике портфеля?

Коррекция в техсекторе США временно ограничила потенциал роста. Снижение операций с фьючерсами на природный газ также временная мера, обусловленная рыночным циклом. Важно понимать, что флет — это период накопления силы. Стратегия не «сливает» на падающем рынке, а удерживает позиции, готовясь к новому этапу роста.

🎯 Математика прогноза: Из чего соберутся +33% роста в 2026 году?
На текущий момент накопленная доходность составляет 36%. К 31 декабря 2026 года, портфель планирует прибавить 33% от текущих уровней. Структура прогнозых доходностей стратегии в разрезе инструментов:

Девальвация рубля* (+10%): ожидается обесценение рубля на 20% до конца года. При весе в портфеле 50% — это дает чистый вклад в 10% доходности.

Фонд ликвидности LQDT (+10,4%): Защитный актив стратегии для размещенгия капиала выше ГО. При весе 80% и ожидаемой доходности денежного рынка 13%, извлекаем стабильную базу в 10,4% прибыли практически без рыночного риска.

Индекс Nasdaq* (+8,5%): Ожидается восстановление техсектора США до конца года. Ожидаемый рост на 17% индекса Насдак до конца года при весе в 50% принесет стратегии еще 8,5%.

Природный газ* (+4%): Традиционная ставка на волатильность природного газа во втором полугодии. Пронозируемая доходность по операцям 20% при весе 20% добавит оценочно 4% к дохоности.

*Доходность в разрезе инструментов указана с учетом стоимости переноса фьючерсов в базовом активе. Прогноз основан на оценке автора.


Стратегия автоследования Алгебра: средний риск с коэффициентом Шарпа 1.3 и таргетом 33% годовых

Стратегия автоследования Алгебра в феврале 2026: +3,73% и 36,4% накопленной доходности

По итогам февраля 2026 года стратегия автоследования «Алгебра» прибавила 3,73%. Накопленная доходность с момента старта составляет 36,4% (чистый результат уже после удержания комиссии за автоследование).

Стратегия доступна на платформе БКС Финтаргет


Структура портфеля: Nasdaq занят весь лимит, природный газ накапливаются короткие позиции.

В портфеле сохраняется основная идея стратегии — участие в росте технологического сектора через длинные позиции во фьючерсах на индекс Nasdaq. Доля фьючерсов на индекс Насдак в течение февраля удерживалась на уровне до 50% капитала.
Короткие позиции по природному газу в феврале оставались умеренными и составляет менее 5% капитала, то есть не являлись источником значимого риска для портфеля. При этом с начала года операции с фьючерсами на природный газ показывают положительную динамику: оценочная доходность по торговым операциям с фьючерсами на природный газ (с учётом доли капитала, фактически выделенной на этот сегмент) составляет 18% годовых.


Опережение индекса Мосбиржи по полной доходности

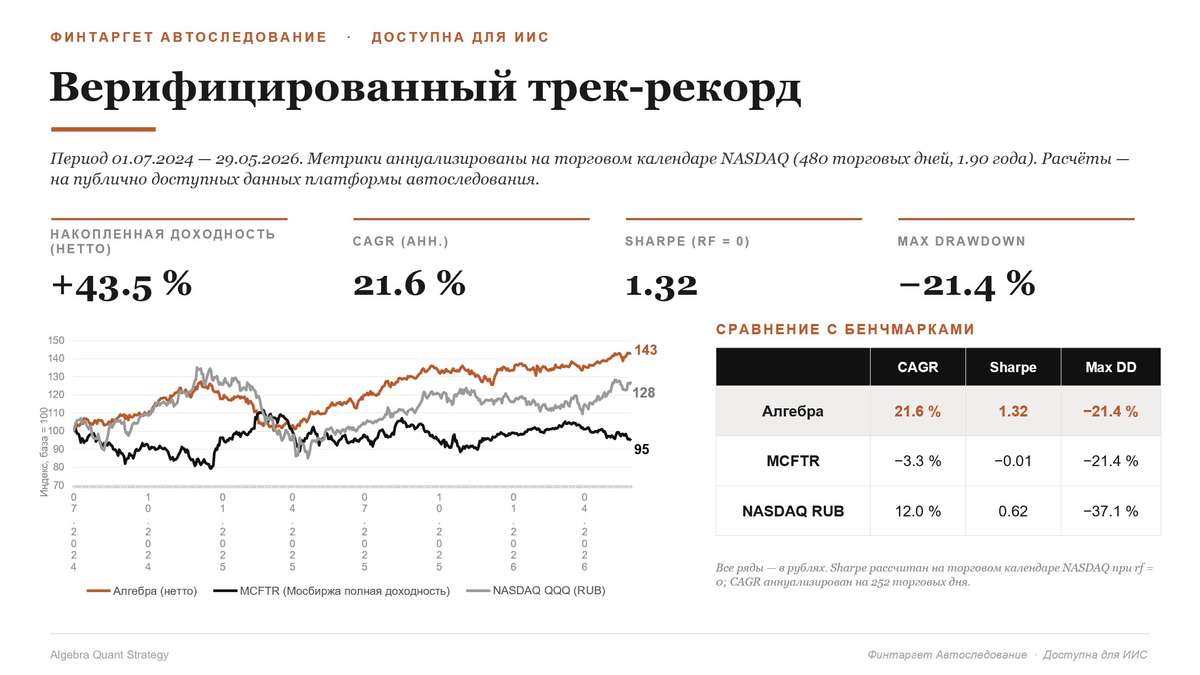
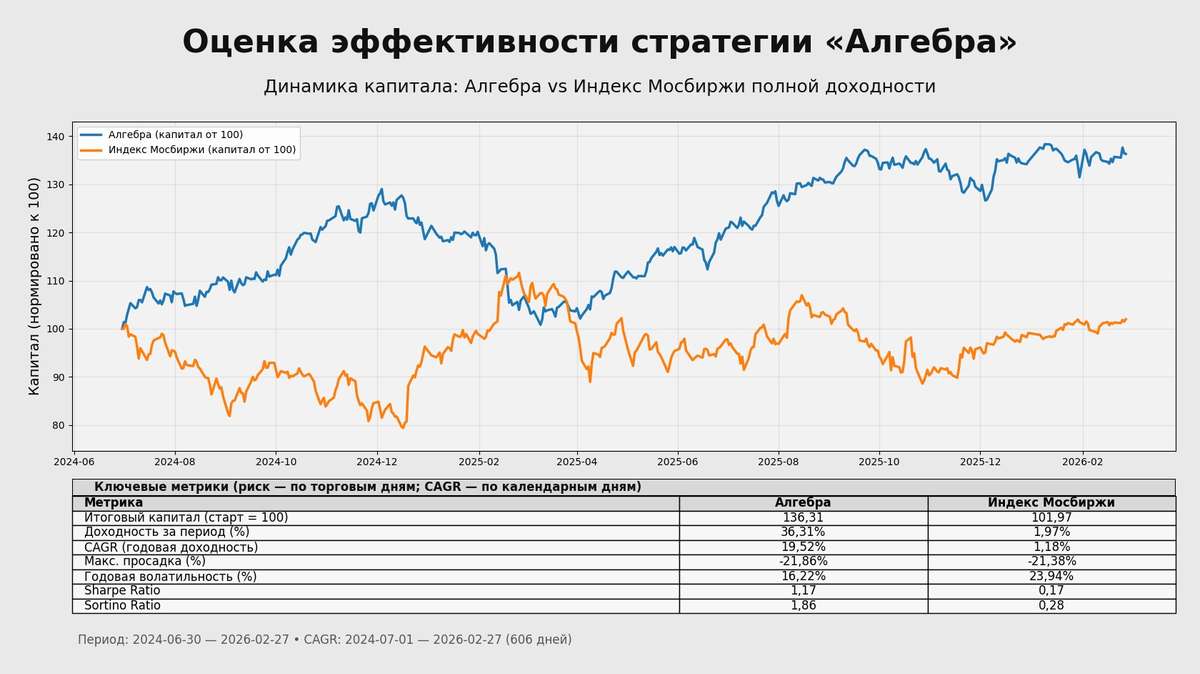
По совокупности результатов стратегия уверенно опережает индекс полной доходности Мосбиржи. Важно, что опережение достигается не за счёт роста риска, а за счёт более эффективной структуры портфеля и дисциплины управления позициями. Накопленная доходность стратегии Алгебра +36.4%. Для сравнения: за тот же период индекс Мосбиржи полной доходности (брутто) прибавил +2,0%

Риск и волатильность: «Алгебра» стабильнее индекса
Реализованная годовая волатильность (по дневным доходностям, торговые дни) составила
— по Алгебра»: 16,2%
— по Индекс Мосбиржи полной доходности: 23,9%
То есть волатильность стратегии примерно на 32% ниже, а индекс в среднем «штормит» примерно в 1,5 раза сильнее, чем индекс поной доходности ММВБ. Это напрямую влияет на комфорт удержания позиции для инвесторов копирующих стратегию: когда траектория капитала стабильнее, проще следовать стратегии без эмоциональных решений.
Отдельно стоит отметить динамику портфеля стратегии. По факту Алгебра движется существенно ровнее, чем индекс полной доходности Мосбиржи: амплитуда колебаний портфеля ниже, а профиль доходности более устойчивый (см презентацию с метриками)

Взгляд на март: без сокращения Nasdaq, внимание к природному газу

Несмотря на ухудшение геополитического фона, портфель входит в март без сокращения длинных позиций по Nasdaq. Одновременно текущая конъюнктура может сформировать более интересные уровни для расширения коротких позиций по природному газу: премия в котировках, возникшая на фоне геополитического обострения, потенциально улучшает параметры входа.
В течение последних четырёх месяцев стратегия держится вблизи исторических максимумов. Около 50% капитала по-прежнему распределено во фьючерсах на доллар США, сохраняя валютную составляющую портфеля и снижая зависимость результата от рублёвой динамики. С учётом текущей структуры и ожидаемой доходности ключевых компонентов портфеля прогноз по доходности стратегии на 2026 год оценивается на уровне 37%.

Стратегия автоследования Алгебра в феврале 2026: +3,73% и 36,4% накопленной доходности

Фьючерсная кривая на сезон закачки природного газа в США: текущая структура и особенности

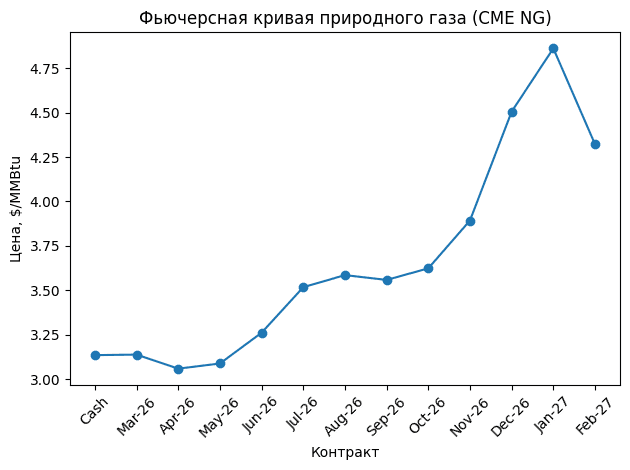
Состояние фьючерсной кривой (по состоянию на 10 февраля 2026 г.)

Фьючерсная кривая природного газа, сформировавшаяся на текущий момент, отражает классическую, но при этом крайне агрессивную сезонную структуру контанго (см рис). Ближний участок кривой остаётся практически плоским: спот и ближайшие контракты торгуются рядом, что указывает на относительно сбалансированное текущее предложение и отсутствие немедленного дефицита. При этом уже с летних месяцев кривая начинает заметно расти — рынок закладывает премию (супер контанго) за хранение, рост волатильности и неопределённость темпов заполнения подземных хранилищ.

На участке сезонной закачки (весна–осень) стоимость «переноса» позиции быстро становится доминирующим фактором. Разница между ближними и более дальними фьючерсными контрактами достигает порядка $1,7–1,8, что сопоставимо с 50% текущей спотовой цены. Иными словами, даже при нейтральном движении спота трейдер, удерживающий длинную позицию по фьючерсам, сталкивается с существенной «ценой времени» — переносом длинной позиции в условиях контанго (roll yield), который необходимо либо компенсировать, либо превращать в источник доходности через торговлю с календарными спредами.

По мере приближения к осенне-зимнему периоду контанго расширяется ускоряющимися темпами, формируя выраженную «зимнюю премию». Пиковые значения приходятся на январские контракты, после чего кривая начинает сглаживаться. Это важный сигнал: рынок страхует прежде всего риск экстремального напряжения в пиковый зимний месяц, а не равномерный дефицит на протяжении всего отопительного сезона. В такой конфигурации возрастает вероятность резких ценовых движений — спайков — при неблагоприятной комбинации погоды, темпов отбора из ПХГ и инфраструктурных ограничений.

Влияние СПГ и особенности для торговли природным газом для стратегии Алгебра

Отдельно усиливает эту логику структурный фактор рынка СПГ. США за последние годы стали одним из ключевых центров глобального экспорта LNG, и внутренний баланс газа всё сильнее привязывается к мировой конъюнктуре. Любые изменения ожиданий по внешнему спросу, загрузке экспортных мощностей или рискам инфраструктуры быстрее капитализируются в дальних участках кривой, делая её круче, а волатильность — более «импульсной» и чувствительной к новостям.

В таких условиях торговля природным газом перестаёт быть ставкой на направление цены. Финансовый результат определяется формой срочной структуры, динамикой календарных спредов и эффектом переноса позиции. Стратегии, игнорирующие математику фьючерсной кривой, систематически теряют доходность даже при корректных прогнозах по споту: рынок «наказывает» за незнание структуры через roll yield и резкие перестройки кривой.

Именно такой подход реализован в стратегии Алгебра. В её основе — операции с фьючерсами на природный газ как с срочной структурой, а не как с направленным активом: анализ формы кривой, календарных спредов и стоимости переноса, а также адаптация позиции к фазам сезонного цикла — от закачки в ПХГ до формирования зимней премии. На длинной дистанции такой такой подход повышает устойчивость портфеля стратегии: результат формируется за счёт структурных особенностей рынка и дисциплины управления переносом фьючерсной позиции, а не за счёт прогноза краткосрочных движений спотовой цены.

Доступ к стратегии Алгебра на платформе БКС Финтаргет

#инвестиции
#capitalizer


Фьючерсная кривая на сезон закачки природного газа в США: текущая структура и особенности

Стратегия автоследования Алгебра: как управляю портфелем и оценка по Насдак, валюте, природному газу

Информация по стратегии.

Последние четыре месяца стратегия Алгебра удерживается вблизи своего локального максимума. Со стороны это может выглядеть как замедление роста, но по сути это нормальная фаза консолидации: капитал продолжает работать, а активы накапливают потенциал для последующего движения по восходящей траектории. С 1 июля 2024 года накопленная доходность стратегии составляет 36,4%. Это чистая доходность копирующих — уже с учётом издержек и комиссий. Текущая годовая доходность (CAGR) находится на уровне 21% при волатильности портфеля 18%, что соответствует коэффициенту Шарпа около 1,1. Систематически контролирую волатильность портфеля на уровне целевой волатильности 20%

Индекс Насдак: позиция в инструменте и оценка

Несмотря на текущую коррекцию в индексе Nasdaq $NAH6 длинные позиции во фьючерсах сохраняются в пределах 50% портфеля — динамика по-прежнему соответствует фазе восходящего тренда.
При появлении признаков устойчивого медвежьего рынка по индексу Насдак экспозиция в портфеле будет оперативно скорректирована с учётом изменившейся волатильности базового актива. Текущая волатильность в сочетании с сохранением растущего тренда позволяют удерживать позицию вблизи 50%-го лимита в портфеле.
Сейчас начат перенос (ролловер) длинных позиций во фьючерсах на индекс Насдак: структура фьючерсной кривой стала более благоприятной, а два ближайших контракта $NAH6 $NAM6 перешли в бэквардацию, что снижает издержки поддержания позиции.
Стратегия Алгебра это возможность участвовать в росте американской экономики и её технологического сектора через системное удержание длинной позиции во фьючерсах на Nasdaq при строгом контроле риска.

Валютная позиция

В валютной экспозиции, несмотря на фазу укрепления рубля, текущую ситуацию рассматриваю как удобный период для сохранения длинной позиции во фьючерсах на доллар США. $SiH6 Со следующего месяца возможно расширение валютной части за счёт фьючерсов CNY/RUB. Сейчас стоимость удержания позиции в долларах выглядит более привлекательной, чем в юане: контанго остаётся умеренным на уровне 10% годовых. При этом последние данные указывают на сокращение контанго и по юаню $CRH6 — это, при прочих равных, позволяет формировать «синтетический депозит» как в долларах, так и в юанях в сочетании с фондом денежного рынка LQDT.
Природный газ

По природному газу формирование позиции в пределах 20% портфеля планируется в марте. В конце февраля ожидаю более широкое движение ближнего фьючерса и перенес часть короткой позиций в мартовский контракт — это позволяет снизить волатильность и повысить управляемость риска. В течение 2026 года на рынке природного газа ожидаю волнообразное (циклическое) движение с амплитудой порядка 30–40%. В период сентябрь–ноябрь ожидаю очередную фазу суперконтанго — за счёт включения в структуру цены природного газа в США с поставками в Henry Hub логистических надбавок на хранение, подготовку и транспортировку СПГ в Европу и Азию.

Профиль стратегии на площадке Финтаргет БКС


Стратегия автоследования Алгебра: как управляю портфелем и оценка по Насдак, валюте, природному газу

Почему на рынке выживают не трейдеры, а стратегии

Капитал на бирже создаётся не «гениальными находками» и не редкими удачными сделками, а скучной монотонной работой: заранее прописанными правилами, регулярными ребалансировками, контролем риска и издержек, дисциплиной в исполнении и способностью месяцами делать одно и то же без эмоций. Рынок вознаграждает не скорость и азарт, а устойчивость процесса — потому что на длинной дистанции выигрывает не тот, кто ярко торгует, а тот, кто стабильно управляет риском.

Как на самом деле работают реальные инвестиционные подходы — на примере стратегии автоследования «Алгебра»


В социальных сетях регулярно всплывает один и тот же спор. Одни обсуждают стратегии вроде «Алгебры», которые ориентируются на управляемый риск и устойчивый результат. Другие отвечают: «Какие 30%? Я копирую стратегии, которые показывают 100%».
У профессионального инвестора в этот момент обычно два варианта реакции: либо вступить в дискуссию и объяснять механику рынка, либо промолчать и наблюдать, как красивая кривая доходности превращается в реальную статистику счёта — с комиссией, проскальзываниями и неизбежной потерей капитала. В этой колонке разберём, почему «чудо-стратегии» почти всегда заканчиваются одинаково — и что действительно отличает работающий подход от маркетинговой иллюзии.

Почему «100% годовых» в автоследовании чаще всего — не стратегия, а картинка
Скальпинг и псевдо-активный трейдинг продают ощущение контроля: «я быстрый», «я ловлю микродвижения», «у меня много сигналов». На практике эта активность чаще всего означает только одно — стабильный доход инфраструктуры: брокера, биржи и поставщика ликвидности.
Фундаментальная проблема у таких подходов простая. Они упираются в барьеры, которые невозможно отменить «талантом»:
-комиссии и биржевые сборы;
-спреды и проскальзывания;
-задержки исполнения и очередность в стакане;


На графике доходности эти издержки часто не видны. В реальной сделке они становятся решающими. Чем выше частота операций, тем сильнее расхождение между тем, что “нарисовано” в отчёте, и тем, что получает инвестор в автоследовании. Поэтому стратегии с заявленными 50–100% годовых на истории нередко оказываются не воспроизводимыми в реальном капитале — особенно при росте числа подписчиков.
Отсюда главный вывод: высокая частота сделок — почти всегда враг инвестора, потому что именно там «исчезает» вся заявленная доходность.

Что реально работает: институциональная логика вместо трейдинга
На рынке действительно побеждают стратегии другого класса — те, что строятся по институциональным принципам. Они не обещают чудес и не рисуют идеальных кривых. Они делают более скучную, но важную работу: управляют риском и издержками.
У таких подходов есть общие черты:
-минимальное количество сделок;
-жёсткий контроль транзакционных потерь;
-управление риском через волатильность, а не через «прогнозы» и новости;
-системная, математически обоснованная логика принятия решений;
-воспроизводимость на реальном капитале и масштабируемость.
Именно поэтому они ориентированы не на «максимум за год», а на устойчивый результат на длинной дистанции.
Далее рассмотрим, как эта логика выглядит на практике.

Как устроена стратегия «Алгебра» и какие институциональные модели управления капиталом в ее основе

1) Управление риском первично, доходность — производная
В институциональном управлении капиталом ключевой вопрос звучит так: какой риск допустим сейчас. Доходность — следствие правильной дозировки риска.
В стратегии «Алгебра» экспозиция на американский рынок формируется через фьючерсы на индекс Nasdaq, но не фиксируется навсегда. Доля риска регулируется на основе фактической волатильности и пересматривается не реже одного раза в месяц. Например, сейчас доля Nasdaq составляет 50% портфеля.

Это классическая концепция volatility targeting: если риск растёт — экспозиция снижается; если риск снижается — экспозиция может быть увеличена. Такой подход распространён в хедж-фондах и институциональных аллокациях, потому что он снижает вероятность разрушительных просадок и делает результат более устойчивым.

2) Риск и доход на капитал — разные источники, их нельзя смешивать
В «Алгебре» рыночный риск и доходность на свободные средства разводятся по разным контурам. Рыночный риск создаётся позицией в американских индексах.
Доход на свободный капитал формируется отдельно — через синтетический валютный депозит в долларах США.

Механика проста по смыслу: рублёвые средства работают в инструментах денежного рынка, а валютная составляющая формируется через позицию во фьючерсе USD/RUB. В итоге стратегия получает около 6% годовых в долларах США как дополнительный поток дохода, не зависящий напрямую от поведения фондового рынка.
Институциональная идея здесь базовая: капитал должен работать всегда, даже когда доля рыночного риска ограничена.

3) Контроль “скрытых” издержек: роллирование и форма кривой фьючерсов
Частный инвестор часто думает о рынке как о “направлении”. Институциональный инвестор думает о рынке как о “структуре”: где находится ликвидность, какая форма кривой, сколько стоит удержание позиции.
Когда контанго между ближайшими фьючерсами на Nasdaq становится заметным (например, порядка 1% годовых в стоимости роллирования), стратегия:
фиксирует рост издержек переноса,
переводит позицию в более дальний контракт (например, июньский),
снижает частоту роллирования и транзакционные потери.
Это не попытка угадать рынок. Это управление ролловером позиции — тем самым «налогом», который незаметно съедает доходность у многих “красивых” фьючерсных стратегий.

4) Правила важнее прогнозов
Ещё одна институциональная черта — отказ от дискреции. В «Алгебре» нет решений «на глаз», нет ставок на новости и события. Есть правила, которые повторяются из месяца в месяц: волатильность, структура рынка, стоимость фондирования.
Поэтому решения принимаются не потому, что «кажется», а потому что так требует модель. Это снижает эмоциональные ошибки и делает результат воспроизводимым.

Выводы: почему такие стратегии выигрывают на дистанции Алгебра устроена как типичная институциональная система управления капиталом:
— риск дозируется через волатильность, а не через эмоции и прогнозы;
— доходность формируется из нескольких источников, а не из одной ставки на «направление рынка»;
— капитал работает постоянно — даже когда доля рыночного риска снижена;
— издержки (включая стоимость переноса и роллирования) контролируются так же строго, как и рыночный риск;
— решения основаны на правилах, поэтому стратегия воспроизводима и масштабируема.
Именно поэтому такие подходы выигрывают на длинной дистанции. Они не обещают «100% каждый год» — они делают то, что важнее для реального инвестора: дают устойчивый, повторяемый результат, который сохраняется при переходе от красивого графика к фактическому исполнению на реальном счёте.

Доступ к информации о стратегии на

платформе БКС Финтаргет
Почему на рынке выживают не трейдеры, а стратегии

Вечный фьючерс или квартальный: что выгоднее держать в портфеле?

💡 Суть выбора При работе с деривативами важен не только вход, но и “цена удержания”. Её отражает carry (кэрри) — экономический эффект от удержания позиции во времени. В фьючерсах он проявляется как стоимость переноса (контанго/бэквордация), а в вечных контрактах — ещё и как фандинг.

💸 Почему это важно

Кэрри измеряется в % годовых и по смыслу похож на “скрытую ставку” внутри инструмента:

-при кэрри > 0 (контанго) фьючерс дороже спота → для лонга это регулярная плата за удержание позиции;

-при кэрри < 0 (бэквордация) фьючерс дешевле спота → лонг может “получать перенос”, а шорт — платить. На длинном горизонте кэрри заметно влияет на итоговую доходность.

📊 Что показывают данные MOEX за 2025

По оценкам Московской биржи стоимость переноса в ряде инструментов была высокой — порядка 20–30% годовых. Там выбор формата (вечный vs квартальный) наиболее критичен: $IMOEXF 26.5% $GAZPF 25.0% $USDRUBF 22.6% Таблицы с расчетами ММВБ прилагаю.

✅ Практические выводы

Для долгих позиций квартальные/календарные контракты в большинстве случаев оказываются экономичнее, потому что суммарные издержки переноса часто ниже, чем при удержании вечного (при сопоставимых спрэдах и ликвидности).

🔴 Как можно использовать в трейдинге.

1. Арбитраж и парный трейдинг. Когда на одном и том же базовом активе стоимость переноса отличается, появляется идея нейтральной к рынку конструкции:

📅 Лонг квартальный — как более “дешёвый” способ держать позицию,

♾️ Шорт вечный — как более “дорогой” контракт. Если разница в carry сохраняется, такая связка может зарабатывать на схождении (или на стабильном дифференциале переноса) при ограниченной зависимости от направления рынка.

На практике важно учитывать: спрэды, ликвидность, требования по марже и риск резких смещений базиса/фандинга.

2. Лонг базовый актив / шорт вечный фьючерс : 📈 Лонг базовый актив (акции/валюта/БПИФ, где доступно) + 📉 шорт фьючерс на тот же базовый актив. Если фьючерс торгуется с премией к базе (контанго), то часть доходности здесь формируется именно переносом: вы держите “физику” и одновременно продаёте дорогой фьючерс.

Важно: любые такие конструкции требуют учёта маржи, спрэдов, ликвидности, комиссий, а также риска резких сдвигов базиса/фандинга (особенно в вечных контрактах).

🔁 Как это применяется в стратегии Алгебра

Выбор делается системно: регулярно сравнивается кэрри в вечном и квартальном контракте, добавляются комиссии/спрэды — в портфель берётся наиболее выгодный варианты по переносу позиций.

Портфельное управление, ЦОДы и приумножение капитала. О чему планирую писать в 2026 году


Дорогие подписчики, поздравляю вас с Новым годом! Пусть планы и мечты в 2026 году воплотятся в жизнь. Желаю вам в новом году сохранить свободу — в любви, в тепле, в поддержке близких и в праве оставаться собой.

О чём будут мои публикации в 2026 году

В новом году я планирую продолжить информировать вас о том, как фьючерсная стратегия Алгебра работает и наращивает капитал вне зависимости от того, что происходит на фондовом рынке в России и на мировом рынке акций.

Ключевыми темами публикаций останутся природный газ и нефть в глобальном контексте. Продолжим исследование фьючерсного рынка — его механики, сезонности, структуры кривой, а также тенденций, складывающихся на мировом рынке энергоносителей. Эта тема близка мне: значительная часть моего профессионального опыта связана с нефтегазовой отраслью, а портфельное управление опирается на практику и экспертизу, полученные в реальной работе.

Биткойн и инвестиции в майнинг также останутся в повестке — я буду уделять им много внимания. Тема по-прежнему в центре, поскольку я выступаю консультантом по инвестициям в эту отрасль и сам инвестирую в неё через владение акциями ЦОДов и через прямые инвестиции в майнинговое оборудование, используя хостинговые услуги крупнейших провайдеров в России. Поэтому оценки и выводы, которыми я буду делиться, носят практический характер.

Также я планирую сохранить публикации на темы, которые не сводятся к рынку, но напрямую связаны с качеством решений: моральные ориентиры и нравственные установки, связанные с появлением, приумножением и сохранением капитала.

Причём речь не только о капитале в стоимостной форме, но и о его более совершенном проявлении — человеческом достоинстве и воле. Именно достоинство и воля, опирающиеся на высокие моральные ориентиры, делают человека богаче и это богатство гораздо шире и долговечнее, чем рост капитала в денежном выражении.

С Новым годом! Пусть 2026-й принесёт вам ясность, устойчивость и смелость выбирать своё.

Стратегия автоследования Алгебра генерирует избыточную доходность в сравнении с Насдак

Дорогие подписчики,

стратегия Алгебра систематически удерживает в портфеле фьючерсы на индекс NASDAQ , а также фьючерсы на валютную пару доллар–рубль . В этой связи логично сравнить поведение стратегии с базовым бенчмарком индексом NASDAQ, и оценить не только доходность, но и риск, с которым эта доходность была получена.

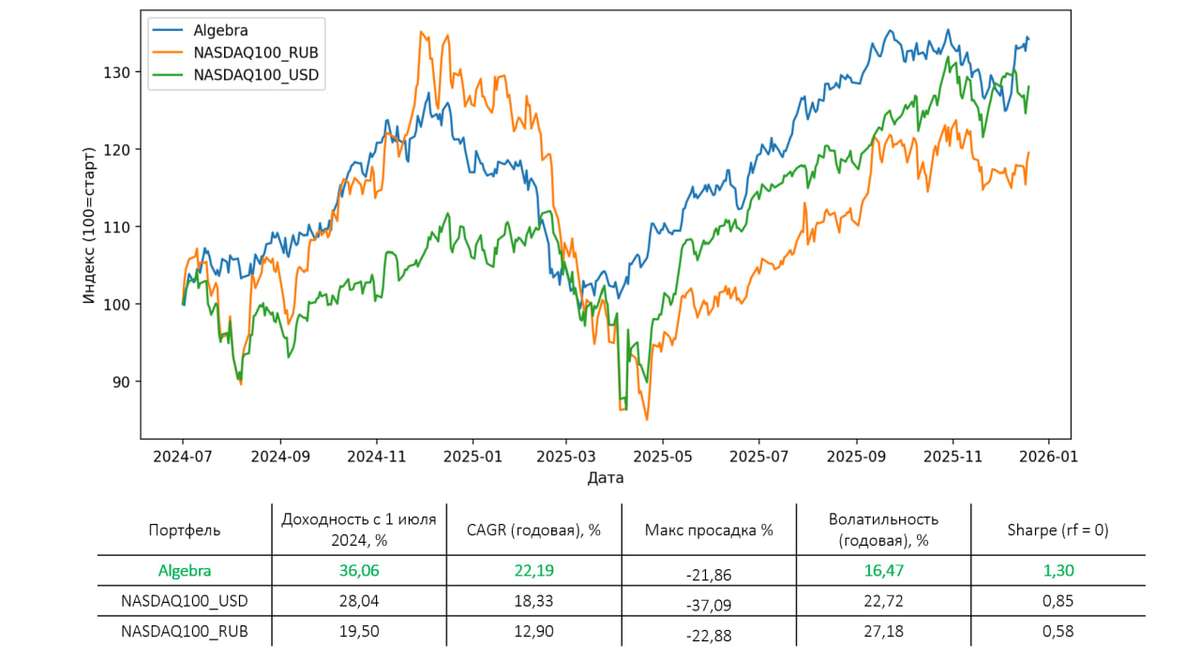
На графике показана динамика стратегии «Алгебра» и индекса NASDAQ в долларовом и рублёвом выражении.

Анализ показывает, что стратегия «Алгебра» обогнала индекс NASDAQ по доходности, одновременно продемонстрировав более устойчивый риск-профиль.

Совокупная доходность стратегии с июля 2024 по декабрь 2025 года составила +36,1%, что превышает результат NASDAQ как в долларах +28,0%, так и в рублях +19,5%.

Ключевое преимущество стратегии проявляется в метриках риска. Волатильность Алгебры 16,5% заметно ниже, чем у NASDAQ в долларах 22,7% и особенно в рублях 27,2%.

Более низкая амплитуда колебаний капитала привела к лучшему соотношению доходности и риска: Sharpe стратегии равен 1,30, что существенно выше показателей NASDAQ (0,85 в USD и 0,58 в RUB).

Таким образом, стратегия не только превзошла индекс NASDAQ по доходности, но и сделала это более эффективным способом — с меньшими рисками и более стабильной динамикой капитала. Это означает, что стратегия обеспечивает экспозицию на рынок высокотехнологичных компаний США в более управляемом и устойчивом формате, что особенно важно для долгосрочных инвестиций.

Стратегия автоследования Алгебра генерирует избыточную доходность в сравнении с Насдак