Выручка ТМК осталась без изменений за полгода — ₽277 млрд. Скорректированная EBITDA упала на 42%, до ₽46 млрд. В первой половине 2024 года компания получила чистый убыток в ₽1,8 млрд против прибыли за аналогичный период 2023 года в размере ₽28 млрд.
Чистый долг с начала года вырос на 22%, до ₽300 млрд. Показатель чистый долг/EBITDA составил 3,09х.
Главной причиной убытка ТМК называет существенное увеличение процентных расходов (+140%) из-за роста стоимости кредитов.
Объем реализации трубной продукции в 1-м полугодии составил 2,2 млн тонн, увеличившись на 5%. Одним из факторов удержания такого показателя компания называет стабильный спрос на бесшовные нарезные трубы со стороны нефтегазового сектора.
Что такое ТМК?
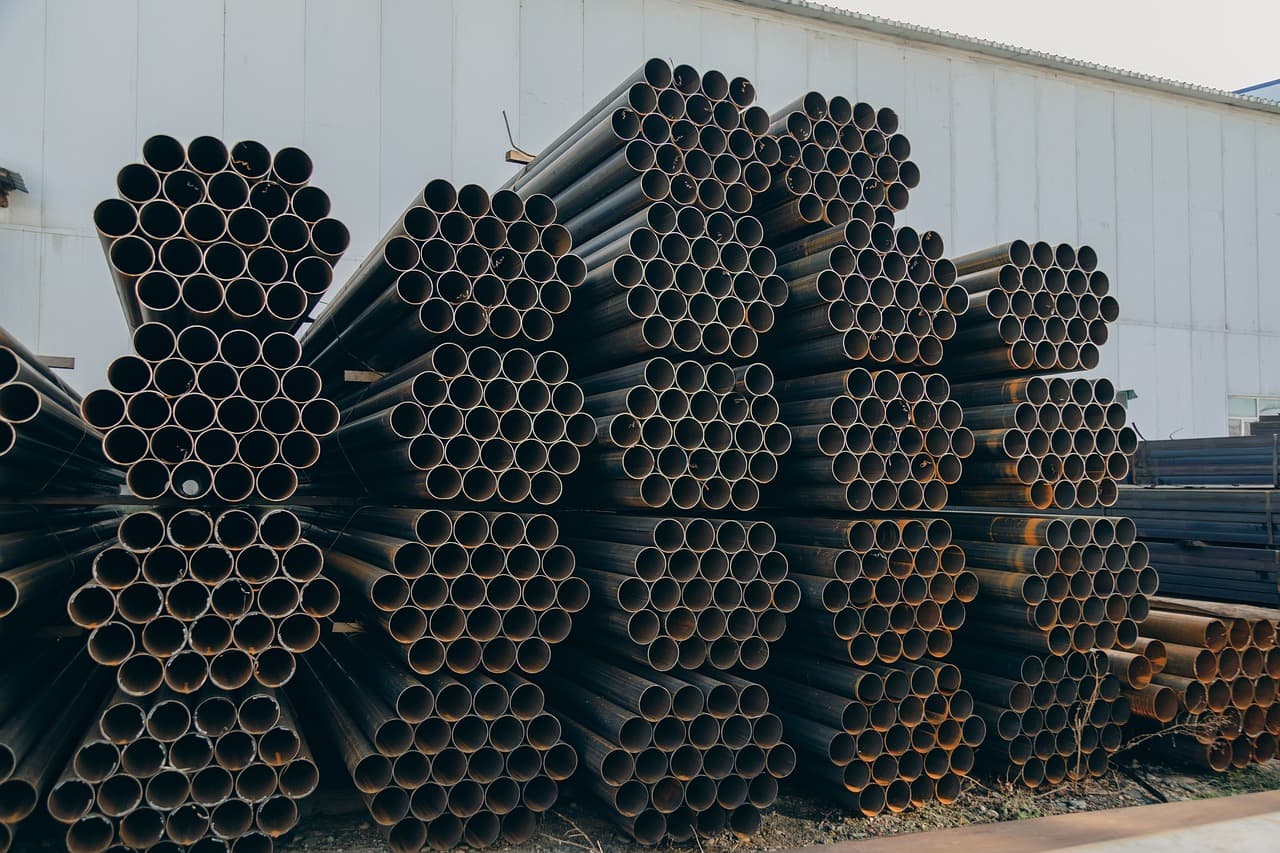
Трубная металлургическая компания (ТМК) - крупнейший производитель стальных труб в России с мощностью 5 млн тонн в год.
В своем сегменте компания входит в тройку мировых лидеров, поставляя продукцию в 80 стран. ТМК принадлежат 16 предприятий в России и два - в Чехии и Казахстане.
Плюсы и минусы бизнес-модели
ТМК обеспечена сырьем. ЧТПЗ (“дочка” компании) выпускает трубные заготовки для бесшовных труб, а сырье для них тоже производят внутри ТМК. Также у предприятия хорошие отношения с ключевыми клиентами. 40% труб продается крупнейшим нефтяникам: Роснефти, Газпрому, Сургутнефтегазу, Газпром нефти, Лукойлу.
Среди рисков – снижение спроса на трубы, потеря западных рынков (10% продаж) и неуникальность продукта, который, по большому счету, не отличается от товара конкурентов.
Мнение аналитиков МР
Отчет откровенно слабый. Странно, что компания заявляет о росте отгрузок, но выручка при этом падает. Либо цены на товар снизились, либо же ТМК поставляет больше дешевых труб. В любом случае — ничего приятного.
Мы не ждем, что во 2-м полугодии результаты будут лучше. Уже сейчас производитель демонстрирует чистый убыток, наращивает долг, а существенный рост спроса на трубы пока что маловероятен. Процентные расходы продолжат расти, а операционные результаты вряд ли сильно улучшатся.
Про дивиденды, конечно, стоит забыть. С учетом низкой рентабельности и высокого долга без значительного роста заказа или цен ТМК не будет генерировать прибыль и платить инвесторам.
Мы негативно смотрим на перспективу инвестирования в акции компании. ТМК остается достаточно закрытой для инвесторов, не объясняет, что происходит и показывает слабые результаты при большом долге.

в удобном формате