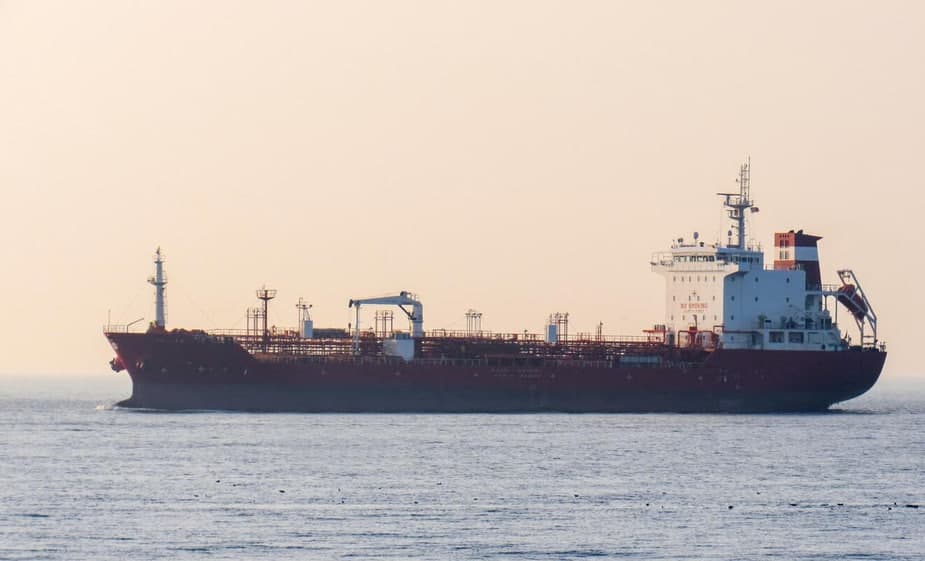
Совкомфлот представил финансовые результаты по МСФО за девять месяцев. Выручка крупнейшего российского оператора танкерного флота выросла на 65% год к году, до $1,26 миллиарда. EBITDA увеличилась на 114%, до $836 миллионов.
Скорректированная чистая прибыль составила $398 миллионов против убытка в $8 миллионов годом ранее. В рублёвом выражении компания заработала ₽30,8 миллиарда против убытка в ₽703 миллиона за девять месяцев 2025 года. Чистый долг увеличился на 80% с начала года, до $648 миллионов.
Аналитики Market Power оценивают результат как ожидаемо сильный на фоне высоких ставок фрахта.
Скорректированная прибыль приближается к $400 миллионам, поэтому по итогам года аналитики допускают результат в $500 миллионов и выше. По их оценке, это может обеспечить более ₽8,5 дивидендов на акцию за 2026 год. Однако для рынка, где доходности ОФЗ превышают 15%, такая выплата не выглядит особенно привлекательной. Поэтому потенциал роста акций может быть ограничен.
При этом фундаментально положение компании остаётся сильным. По оценке Market Power, стоимость флота даже с учётом дисконта из-за санкций существенно превышает капитализацию. Рентабельность по EBITDA выше 60% также оставляет существенный запас прочности.
Кроме того, Совкомфлот немного улучшил раскрытие информации: теперь компания показывает выручку разных сегментов бизнеса. Индустриальный сегмент, включающий флот, занятый в проектах на Сахалине и в Арктике, принёс $639 миллионов. Конвенциональный сегмент — перевозка нефти и нефтепродуктов — обеспечил около $624 миллионов.
Компания также раскрыла законтрактованную выручку: с начала года она выросла на 45%, превысив $12 миллиардов.
Рост чистого долга, по мнению аналитиков, не должен смущать инвесторов. Совкомфлот наращивает флот газовозов для работы с СПГ-проектами и по Северному морскому пути. При этом долговая нагрузка остаётся приемлемой — менее 1х.
в удобном формате