Выручка Распадской за полгода снизилась на 19%, до $999 млн, а EBITDA упала на 51%, до $213 млн. За отчетный период компания получила чистый убыток в размере $99 млн против прибыли за первую половину 2023 года в $314 млн).
Капитальные вложения производителя угля выросли на 46% за шесть месяцев, до $152 млн. Чистый долг оказался отрицательным и составил $-230 млн, что на 24% меньше показателя за аналогичный период прошлого года.
В падении выручки и EBITDA компания "винит" мировые цены на свой продукт, которые снизились за полгода.
Объем добычи угля составил за отчетный период 9,9 млн тонн, увеличившись на 11%. Объем продаж практически не изменился — 7,1 млн тонн угля.
Совет директоров компании рекомендовал акционерам не выплачивать дивиденды за полугодие. Производитель угля последний раз платил инвесторам по итогам 9 месяцев 2021 года.
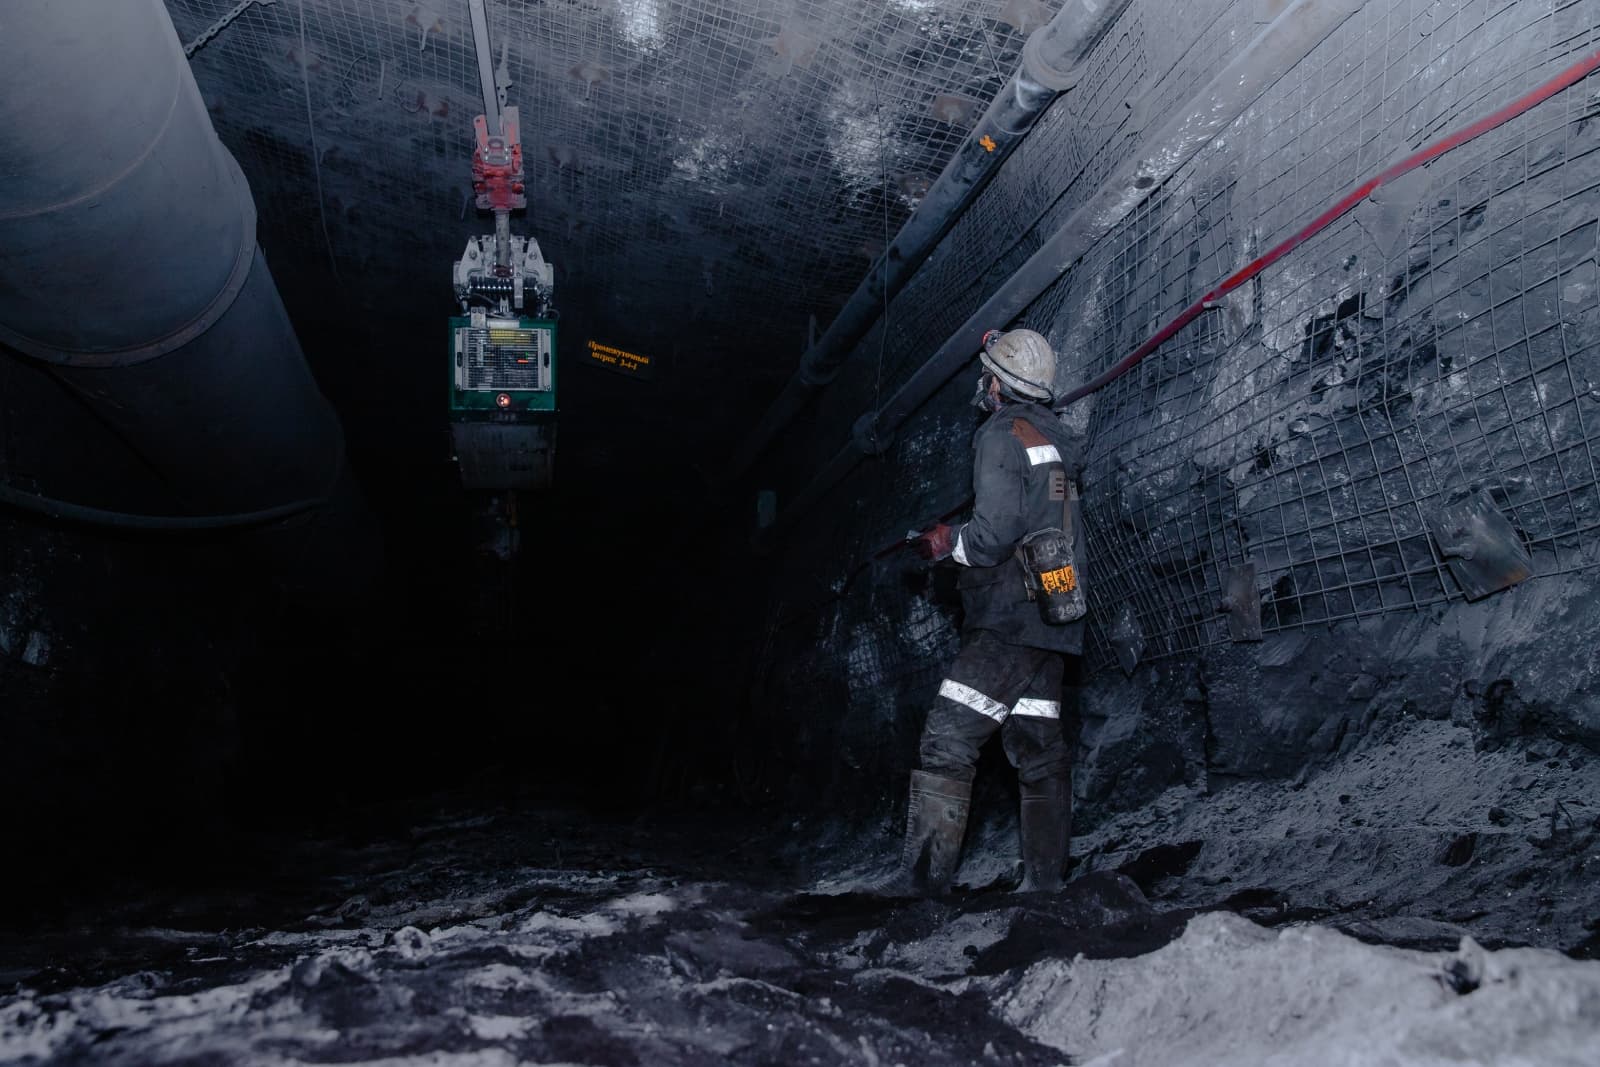
Фото предоставлено компанией
Чем занимается Распадская?
Распадская – российская компания, крупнейший в стране производитель металлургического угля.
На восьми шахтах и двух разрезах в Кемеровской области Распадская добывает 23 млн тонн угля в год. Это 23% всей российской добычи и 2% – мировой. 93% компании принадлежит ЕВРАЗу.
Плюсы и минусы бизнес-модели
Главное преимущество компании – себестоимость угля, которая ниже, чем у половины мировых производителей. Запасов горючего Распадской хватит на 80 лет.
Также стоит отметить транспортную доступность. Все активы Распадской находятся в Кемеровской области, и инфраструктура для экспорта в Азию уже давно выстроена наилучшим образом.
Среди рисков – конфликт интересов. Основной покупатель угля компании – ЕВРАЗ, он же – основной акционер. Таким образом не исключено, что Распадская может продавать материнской компании уголь не по рынку, что снижает выручку и прибыль угольщика.
Кроме того, Рападская добывает 80% угля в шахтах, риск обрушения которых очень высок. А еще компания подвержена экономическим кризисам: когда падают темпы строительства, снижаются цены на сталь, а соответственно – и на металлургический уголь.
Мнение аналитиков МР
Отчет ожидаемо слабый, низкие цены на уголь давят на показатели компании
Убыток связан со снижением EBITDA и расходами на обесценение, которые выросли с $10 млн в первой половине прошлого года до $194 млн в отчетном периоде. Без этого "бумажного" убытка компания получила бы прибыль в размере около $90 млн.
Однако проблемы не ограничиваются одним падением показателей. Главный риск Распадской сейчас — корпоративное управление. Основным акционером компании по-прежнему является зарубежная структура — ЕВРАЗ. В РФ компания все еще не переехала, получать дивиденды от российских “дочек” не может – поэтому Распадская их и не платит.
При этом, даже если ЕВРАЗ редомицилируется, не факт, что Распадская возобновит выплаты дивидендов, так как ранее у нее с этим были проблемы. Предприятие накапливало дебиторскую задолженность, средства оставались в головном ЕВРАЗе.
Учитывая все это, мы нейтрально смотрим на перспективу инвестирования в бумаги компании.
в удобном формате