В 2024 году выручка компании увеличилась на 13%, до ₽1,5 трлн, EBITDA выросла на 13%, до ₽1 трлн.
Чистая прибыль увеличилась на 7%, до ₽493,5 млрд (+7%), без курсовых разниц ー на 5%, до ₽553,4.
Чистый долг составил ₽141,6 млрд против ₽9,2 млрд в 2023 году.
Мнение аналитиков МР
Результаты не стали сюрпризом для рынка, что лишь подтверждает вялая реакция в котировках. Проблемы компании давно известны, и сейчас Новатэку остается надеяться лишь на смягчение санкций.
Из позитивных моментов отметим динамику выручки и EBITDA, а также сохранение уровня рентабельности по EBITDA. Вместе с тем ощутимо вырос чистый долг, что, впрочем, тоже не новость, поскольку компания отразила это еще в отчете за первую половину 2024 года.
Подробнее о долге Новатэка рассказывали здесь.
Западные ограничения кардинально влияют на динамику развития проектов компании. Флагманский проект — Арктик СПГ-2 — оказался в SDN-листе, что отражается на возможностях развития Новатэка и роста его финансовых результатов. А потому рынок, затаив дыхание, ловит малейший намек на отмену санкций и улучшения отношений с Западом. В случае позитивных подвижек участники рынка могут быстро пересмотреть свое отношение к Новатэку, ведь перспективные проекты снова будут актуальны.
Исходя из этого, мы считаем, что самое разумное сейчас — наблюдать за ситуацией.
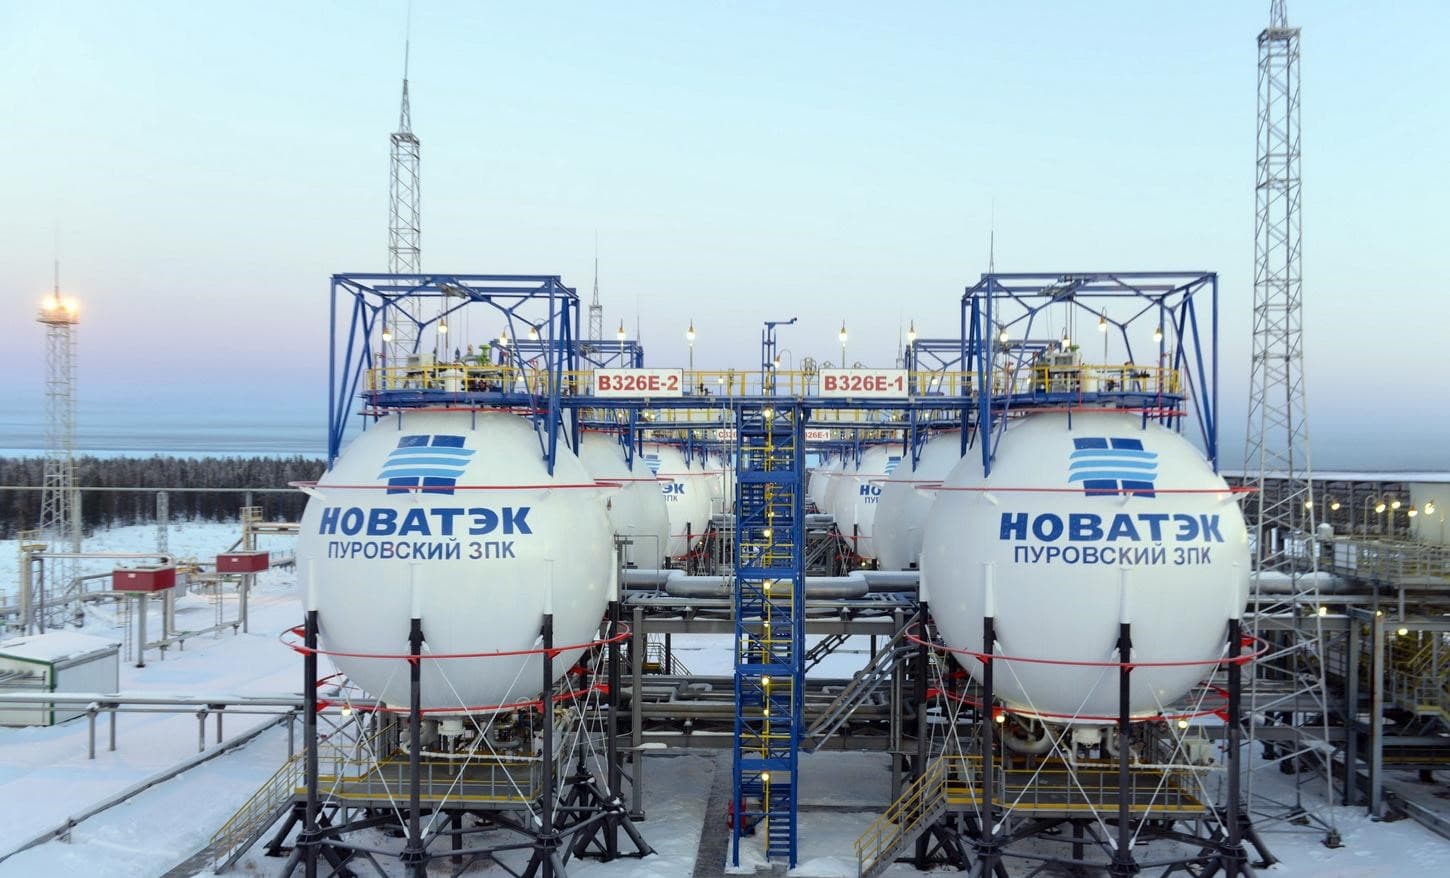
Фото предоставлено Новатэком.
в удобном формате