Выручка Юнипро выросла за полгода на 8%, до ₽63 млрд. Показатель EBITDA увеличился на 14%, до ₽26,3 млрд, а чистая прибыль взлетела на 40%, до ₽21,7 млрд.
Позитивную динамику показателей компания объясняет ростом спроса на электроэнергию и, соответственно, увеличением генерации электроэнергии станциями.
Чем занимается Юнипро?
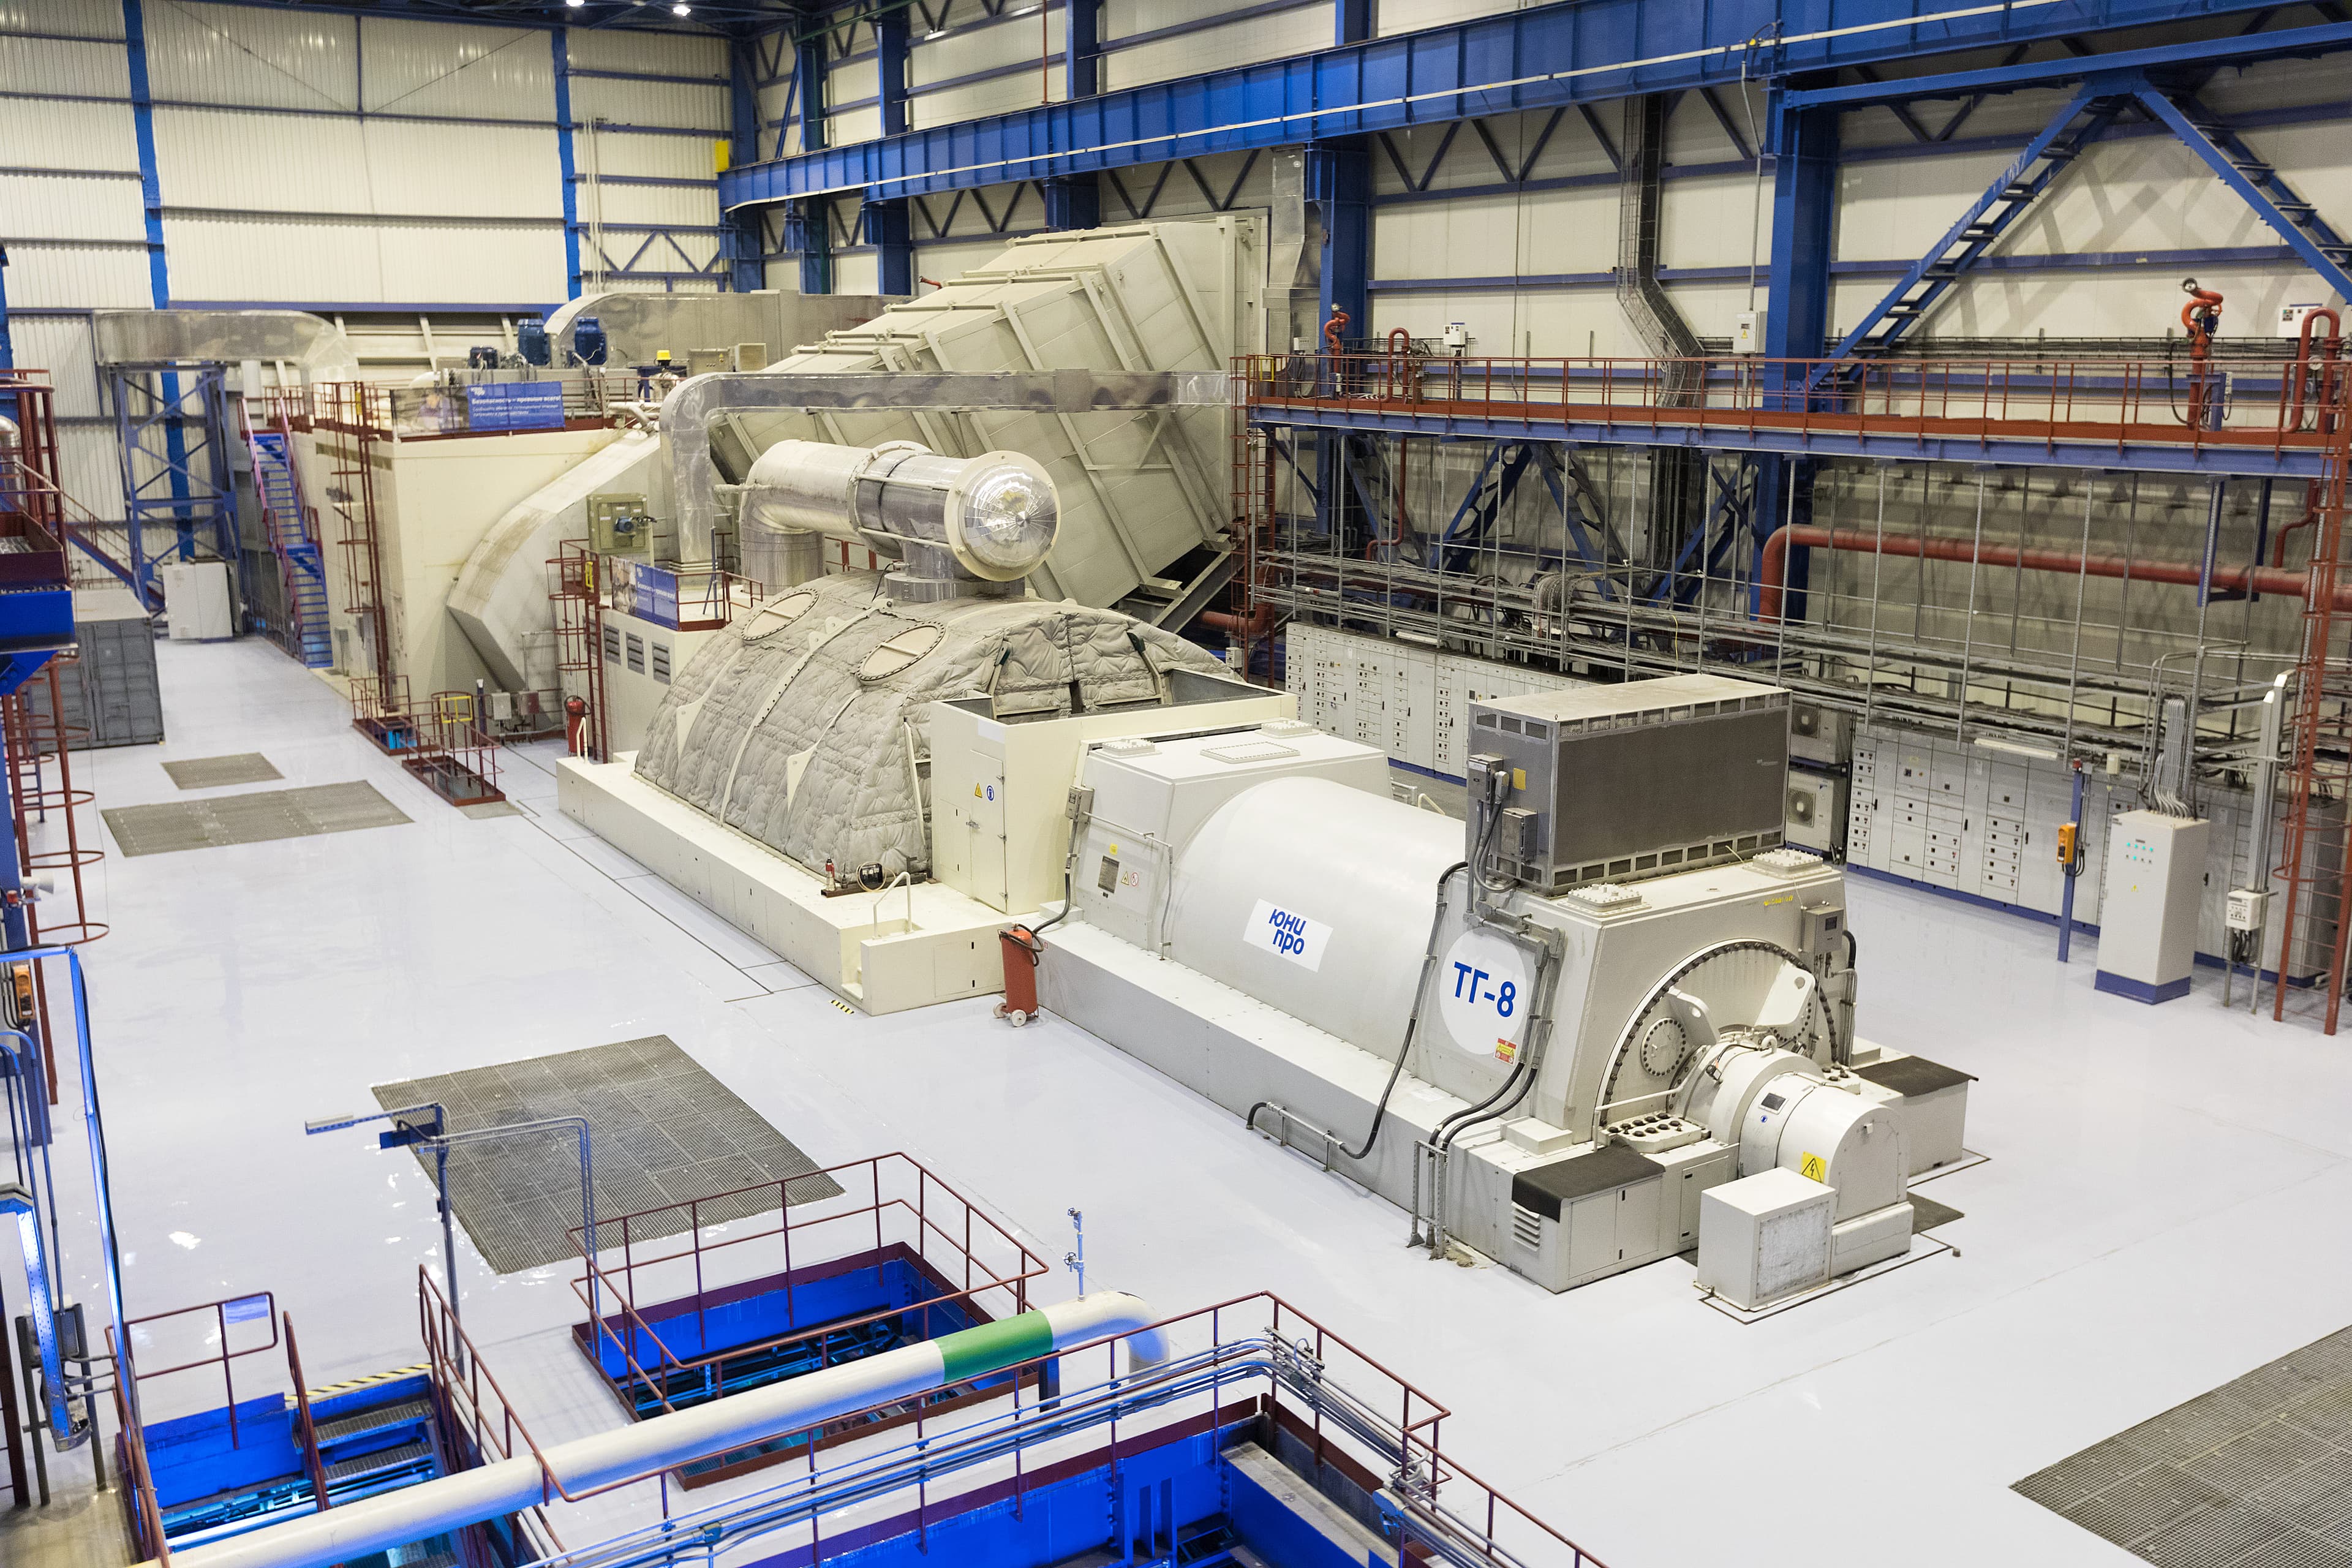
Это российская компания, которая занимается производством электроэнергии пяти на самых эффективных и экологичных тепловых электростанциях в стране. Самые мощные из них – Сургутская в ХМАО и Берёзовская в Красноярском крае.
Все электростанции, кроме Берёзовской, работают на природном газе. При этом, у Юнипро большая доля современных парогазовых установок, построенных за последние годы. Они дают больше электроэнергии из того же количества газа, что позволяет компании экономить на издержках.
Юнипро входит в пятерку крупнейших частных энергетических компаний в стране по установленной мощности.
В структуре выручки компании 60% занимает продажа электричества на оптовом рынке электроэнергии и мощности, еще 40% – продажа мощности.
Плюсы и минусы бизнес-модели
Среди преимуществ бизнеса Юнипро можно отметить высокий барьер для входа в отрасль, что снижает вероятность появления новых конкурентов. Также у Юнипро короткое логистическое “плечо” по углю: от угольных месторождений до Берёзовской электростанции – всего 14 км.
А еще у компании самые эффективные и современные генерирующие мощности в России. Их средний возраст 30 лет, что меньше среднего в отрасли на 35-40 лет.
Из рисков – непонятно, кто будет владеть компанией. Контрольный пакет все еще во временном управлении Росимущества. Кроме того, реальные расходы Юнипро могут быть больше индексации тарифов, что приведет к падению прибыли. И, конечно, никто не исключает техногенные аварии и операционные проблемы.
Мнение аналитиков МР
Отчет ожидаемо хороший. Вероятно, что за 2 полугодие результаты будут такими же приятными для инвесторов
Однако проблема в том, что Юнипро до сих пор находится в подвешенном состоянии, имея иностранных акционеров, которые не могу выйти из капитала или получать дивиденды. Соответственно, российские миноритарии также остаются без дивидендных выплат.
Поэтому компания превращается в "сундук", накапливая деньги на балансе. А вот откроют ли это сокровище — пока неясно.

в удобном формате