Ценные бумаги GloraX начали активно расти 7 октября ориентировочно в 14:30 мск. Сегодня утром 9 октября в 9:00 мск они достигли пика в 43,48 руб.
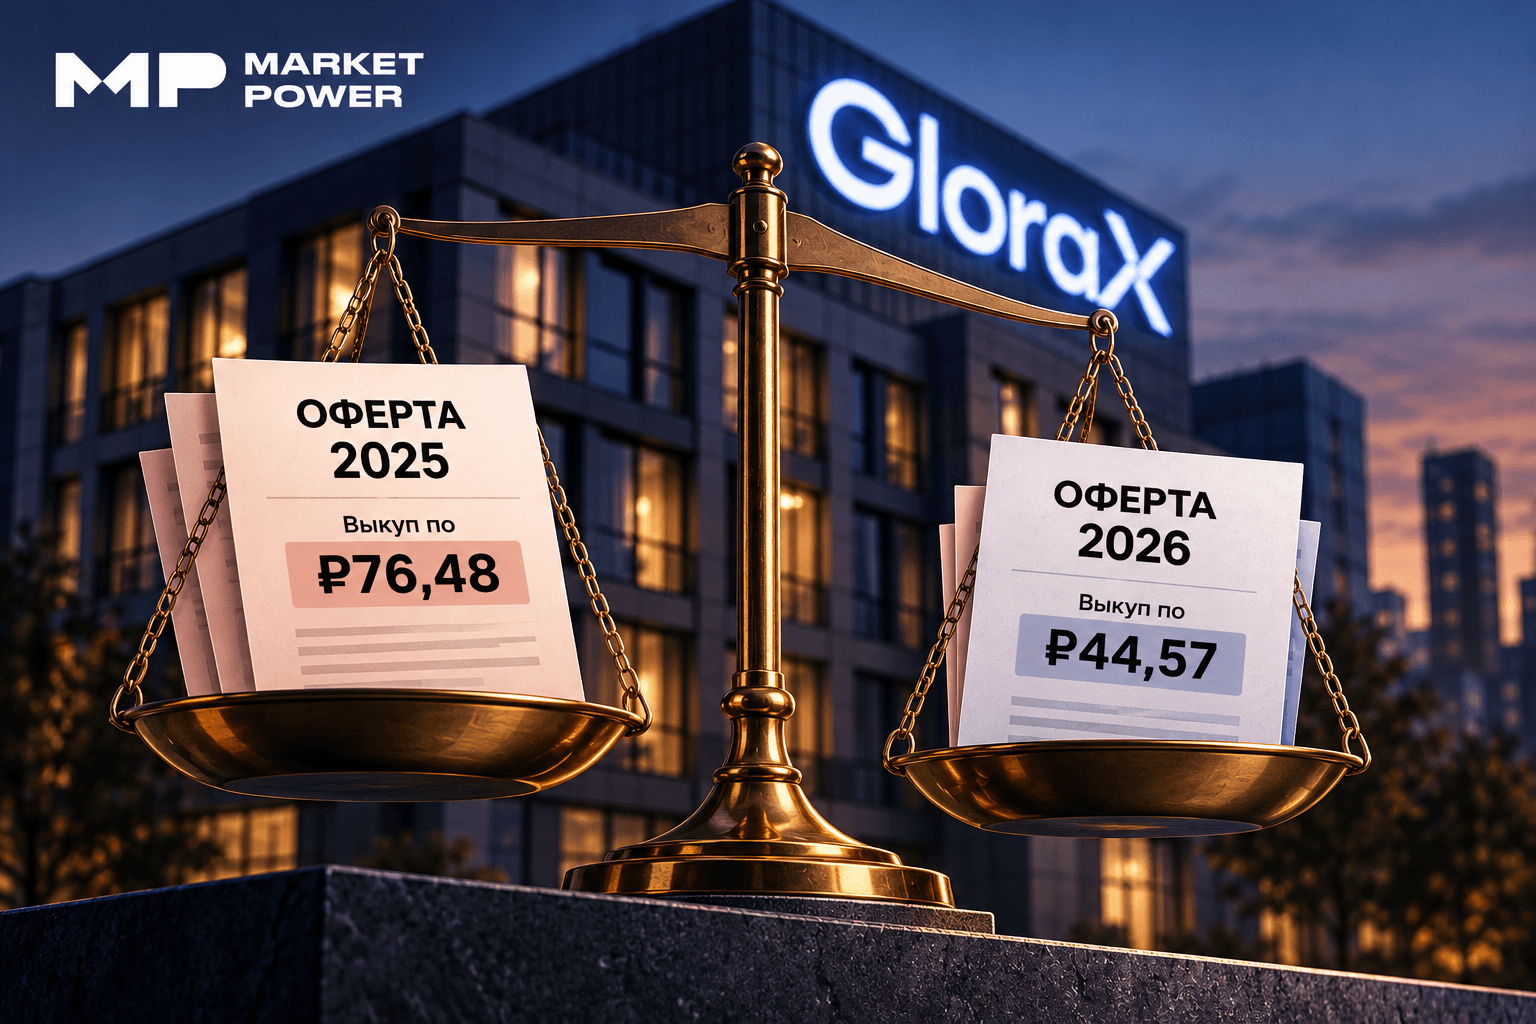
Оферта – 2026
Большинство СМИ связывают рост котировок GloraX с новостью от 7 октября: акционеры компании утвердили присоединение ООО «Специализированный застройщик НТВО».
Акционерам, не согласным с реорганизацией, предоставили право требовать выкупа принадлежащих им акций по средневзвешенной цене ₽44,57 за штуку. Выкуп будет проходить с 20 ноября по 19 декабря.
Для краткости далее будем называть это предложение «офертой-2026».
На момент появления новости цена выкупа предполагала потенциал роста котировок примерно на 25%.
Однако есть важный нюанс: воспользоваться правом на выкуп смогут не все инвесторы. Купить акции после объявления о реорганизации и затем предъявить их компании к выкупу не получится — право на выкуп (Закон об АО, статья 75) получают лишь те, кто кто уже владел бумагами на момент объявления оферты.
Оферта – 2025
В октябре 2025 года девелопер GloraX вышел на IPO, привлек ₽2,1 млрд, и сделал инвесторам заманчивое предложение.
Суть: Если вы купите акции на IPO по ₽64 рубля и продержите их ровно год, компания гарантирует выкуп по ₽76,48 рублей (+19.5% к цене), но при одном условии: цена акции хотя бы в один из 5 торговых дней недели, которая будет ровно через год после IPO, опустится ниже 64 рублей.
Аналогичное предложение действовало и для тех, кто покупал акции на вторичном рынке в течение 30 дней после IPO. Правда, для таких инвесторов количество акций, предъявляемых к выкупу, ограничивалось 30 тыс. штук.
Откуда такой аттракцион невиданной щедрости? Все просто! В октябре 2025 года ключевая ставка Банка России составляла 17% годовых. С учетом этого и кредитного рейтинга GloraX на уровне BBB привлечение долга через облигации могло обойтись компании существенно дороже.
Предложить участникам IPO защитный механизм с доходностью 19,5% в рамках размещения было разумным решением.
Далее будем называть это предложение «офертой-2025».
GloraX готовится к выкупу
После IPO до апреля 2026 года акции GLRX по меркам российского рынка были умеренно волатильны и держались выше 55 за штуку.
Однако котировки пошли вниз и уже в июле 2026-го достигли минимума в ₽28,6 за штуку, потеряв 55% стоимости с момента IPO.
У инвесторов, сохранивших акции с момента IPO, теперь два варианта:
- держать бумаги, веря в компанию и расчетывая на восстановление котировок;
- воспользоваться «офертой-2025» и предъявить акции к выкупу по ₽76,48 за штуку, честно выстрадав свои 19.5% годовых.
Оферта-2025 для компании, которая за 6 месяцев 2026 года заработала ₽2,3 чистой прибыли, вполне подъемная. Руководитель направления по работе с инвесторами GloraX Екатерина Богатырева заявила, что компания готова исполнить обязательства по «оферте-2025» и закладывает для этого необходимую ликвидность.
Кроме того, часть первоначальных участников IPO могла уже продать свои бумаги. Если это так, объем акций, которые предъявят к выкупу, окажется значительно меньше первоначального объема размещения на ₽2,1 млрд.
Ажиотаж без права на выкуп
Ни «оферта-2026», ни «оферта-2025» не дают новым покупателям автоматического права предъявить акции к выкупу. Поэтому аналитики MP видят лишь одну причину роста котировок на 25% за два дня – спекуляции.
К сожалению, далеко не все российские инвесторы понимают, как работают оферты.
В пользу этой версии говорят и данные торгов. Ликвидность GloraX исторически была невысокой: среднедневной объем торгов за последний месяц, без учета выходных, составлял около ₽36 млн. При этом до 6 октября показатель держался на уровне ₽19 млн в день. Уже 7 октября оборот подскочил более чем в 11 раз, до ₽209 млн.
Высокая активность сохранилась и в последующие дни: 8 октября объем торгов достиг ₽186 млн, а 9 октября к 11:30 мск составил ₽178 млн.
в удобном формате