Золото откатилось на 10%: конец «пузыря» или лучшее время для входа в 2026 году?
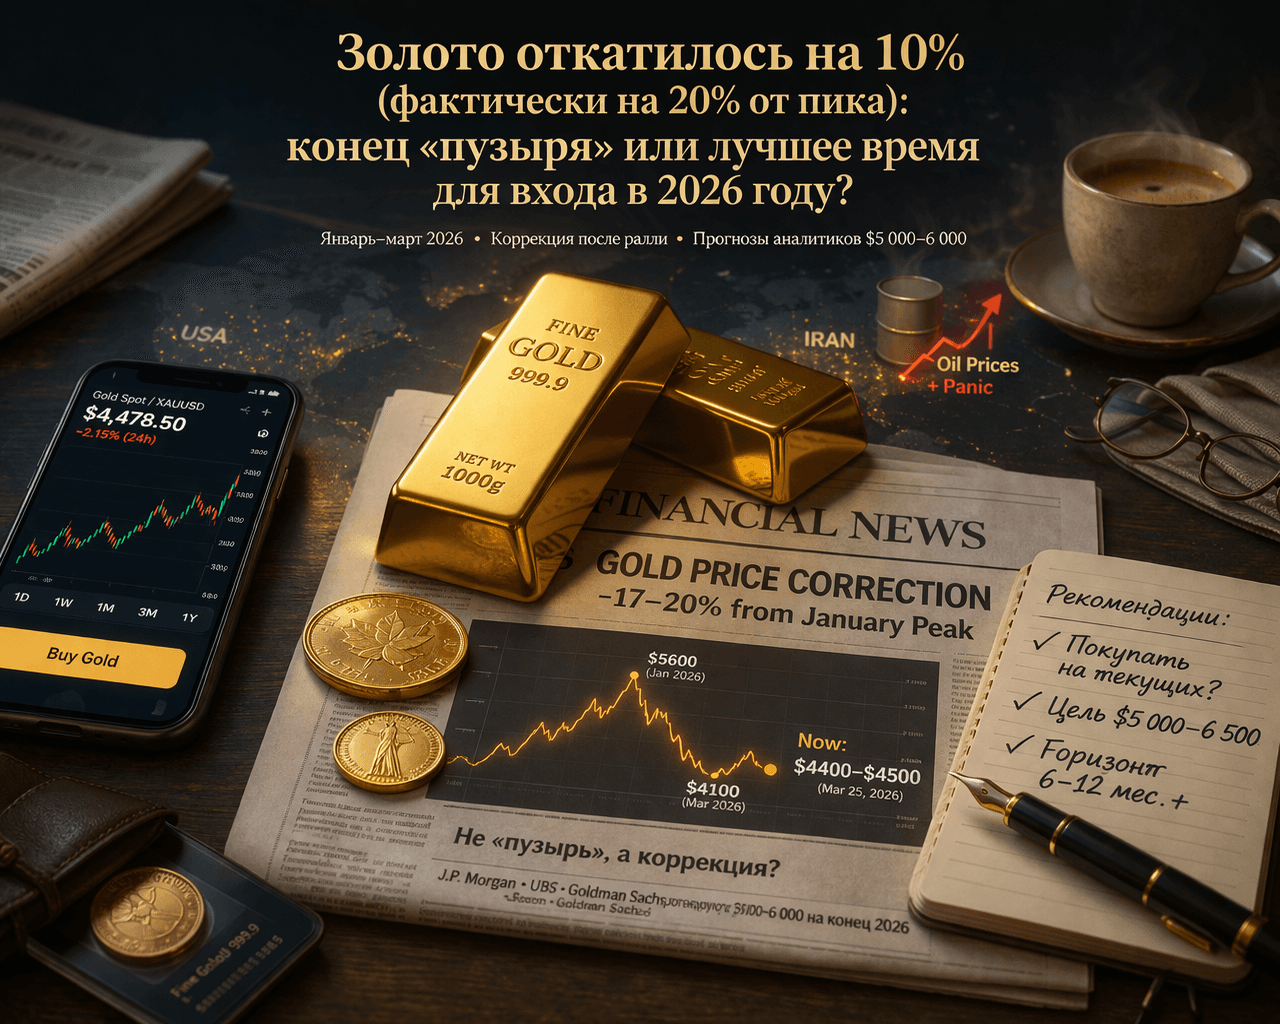
В январе 2026 года золото достигло рекордной отметки в $5600 за унцию, но уже в марте его цена упала на 17–20%, достигнув минимума около $4100 и сейчас торгуется в пределах $4400–$4500. Одни говорят, что «пузырь лопнул», другие считают это отличной возможностью для покупки. Давайте разберёмся в ситуации спокойно, без паники и сложных терминов.
Что на самом деле произошло?
В 2025 году золото показало впечатляющий рост, увеличившись более чем на 60%. Это было вызвано несколькими факторами:
Центральные банки (особенно Китай, Индия и другие страны) активно приобретали золото, стремясь снизить зависимость от доллара.
Геополитическая напряжённость: войны, санкции и экономические конфликты побуждали инвесторов искать безопасные активы.
Инвесторы: через биржевые фонды (ETF) и крупные инвестиционные фонды также внесли свой вклад в рост цены.
В начале 2026 года стоимость золота превысила $5000 и даже достигла $5600, что стало настоящим ралли. Однако в марте последовала резкая коррекция, и цена упала на 17–20% за несколько недель. Почему это произошло? Не потому, что золото стало менее привлекательным, а из-за следующих факторов:
Конфликт между США и Ираном и резкий рост цен на нефть вызвали панику среди инвесторов, которые начали закрывать позиции, чтобы компенсировать убытки в других активах.
Укрепление доллара США и повышение процентных ставок по облигациям сделали золото, не приносящее доход, менее привлекательным.
Крупные спекулянты, использующие кредитное плечо, массово закрывали длинные позиции, что усилило падение.
Многие инвесторы, купившие золото в 2025 году по более низким ценам ($3000–4000), решили зафиксировать прибыль.
Сейчас цена немного восстановилась, достигнув примерно $4500 к 25 марта 2026 года, но всё ещё остаётся на 18–20% ниже своего пика. Это не 10%, как указано в заголовке, но суть та же: значительное снижение после резкого роста.
Конец «пузыря» или просто коррекция?
Рассмотрим обе точки зрения, чтобы избежать иллюзий.
Аргументы против «пузыря» (медвежий сценарий):
Резкий и стремительный рост цены на 60% за год всегда вызывает опасения о перекупленности актива.
Если экономика США неожиданно укрепится, доллар останется сильным, а инфляция не ускорится, золото может продолжить падать до $3500–4000.
В истории были случаи, когда после таких бурных ралли следовали длительные коррекции (например, после 2011 года).
Аргументы за «лучшую точку входа» (бычий сценарий):
Фундаментальные факторы, способствовавшие росту, остаются в силе. Центральные банки продолжают активно покупать золото. Инвесторы продолжают искать защиту от экономических проблем и геополитической нестабильности.
Аналитики ведущих банков (J.P. Morgan, UBS, Goldman Sachs и другие) в среднем прогнозируют цену золота на конец 2026 года в диапазоне $5000–6000 за унцию. Некоторые, например, JPMorgan, предполагают даже $6300 в благоприятном сценарии. По данным опроса Reuters, медианный прогноз составляет около $4746, но с потенциалом дальнейшего роста.
Коррекция произошла не из-за слабости самого золота, а из-за временных факторов, таких как конфликт и спекулятивные действия. Исторически после подобных «встрясок» цена на золото быстро восстанавливалась и продолжала расти.
Физический спрос (например, на ювелирные изделия в Азии и покупку слитков) остаётся стабильным. При этом предложение (добыча) увеличивается медленно.
Я считаю, что это не конец «пузыря», а скорее классическая коррекция в рамках долгосрочного бычьего тренда. Золото уже не раз демонстрировало такие откаты на 10–20%, после которых оно достигало новых максимумов. Текущая ситуация не является разворотом тренда, а скорее «паузой» перед следующим подъёмом.
Какие перспективы на 2026 год? Мои прогнозы и сценарии
Я выделяю три основных фактора:
Экономическая ситуация: Если Федеральная резервная система США начнёт снижать процентные ставки (что сейчас менее вероятно из-за роста инфляции), это окажет положительное влияние на цену золота. Если же ставки останутся высокими, это создаст давление, но не станет катастрофой.
Геополитическая обстановка: Напряжение в мире вряд ли ослабнет. Новые конфликты и нестабильность всегда благоприятны для золота.
Спрос со стороны институциональных инвесторов: Центральные банки и крупные инвестиционные фонды продолжают диверсифицировать свои резервы, что является долгосрочной тенденцией.
Мои прогнозы на 2026 год:
Базовый сценарий (вероятность 60%): Цена стабилизируется в диапазоне $4500–5000, а к концу года достигнет $5500–6000. Коррекция уже завершилась, и рынок готов к новому росту.
Оптимистичный сценарий (вероятность 30%): Геополитическая напряжённость и ослабление доллара могут привести к росту цены до $6500 и выше.
Пессимистичный сценарий (вероятность 10%): Сильная экономика США и снижение геополитической напряжённости могут вызвать временное падение цены до $3800–4000, но затем последует восстановление.
В целом, средняя цена золота в 2026 году, по моим оценкам, будет выше текущего уровня.
Рекомендации: покупать, продавать или ждать?
Вот мои советы для разных категорий инвесторов:
Для долгосрочных инвесторов (портфель на годы):
Покупайте на текущих уровнях! Это отличная возможность для входа. Золото остаётся надёжной защитой от инфляции, войн и экономических кризисов. Рекомендую добавить 5–15% вашего портфеля в физическое золото, биржевые фонды (GLD, IAU) или акции компаний, занимающихся добычей золота. Цена сейчас «со скидкой» после роста.
Не продавайте имеющиеся позиции. Продажа на панике — распространённая ошибка.
Для активных трейдеров:
Покупайте на откатах с установленными стоп-лоссами ниже $4200. Ваша цель — $5000–5500.
Если вы торгуете с использованием кредитного плеча, будьте осторожны из-за высокой волатильности.
Не открывайте короткие позиции по золоту. Риск значительного отскока слишком высок.
Кому не стоит покупать золото:
Тем, кто не переносит волатильность и предпочитает «спокойные» активы. Золото — это не для тех, кто боится колебаний.
Если у вас уже более 30% портфеля в золоте, лучше диверсифицировать, а не добавлять новые позиции.
О рисках, которые стоит учитывать:
Внезапное укрепление доллара или улучшение геополитической ситуации.
Резкий рост добычи золота (что маловероятно).
Краткосрочные колебания цены ещё возможны — будьте готовы удерживать позицию как минимум 6–12 месяцев.
Заключение: моё экспертное мнение
Откат цены на золото — это не конец, а, напротив, одна из лучших возможностей 2026 года. Пузырь? Нет, это просто здоровый рынок с сильными фундаментальными факторами. Я как трейдер считаю, что текущие уровни ($4400–4500) — это одна из лучших точек для входа за последние годы. Золото остаётся надёжной защитой в нестабильном мире.
Если вы думаете о покупке, действуйте спокойно, избегая импульсивных решений. Разделите покупку на несколько частей (метод усреднения стоимости), чтобы поймать среднюю цену. Помните: инвестиции — это марафон, а не спринт.
Если у вас есть вопросы или вы хотите обсудить ваш портфель, пишите в комментариях. Я всегда готов помочь. Желаю вам успешных инвестиций и пусть золото работает на вас в 2026 году!
Посты по ключевым словам
Что не так с облигациями "Легенды", если даже YTM 23,75% не убеждают?
ООО «Легенда» — головная компания группы, которая работает с 2010 года. Она специализируется на строительстве и реализации жилья бизнес-класса, а также объектов коммерческой недвижимости в Санкт-Петербурге и Москве.
В первом полугодии компания стабильно входила в ТОП-10 петербургских девелоперов по выручке от продажи жилья: по итогам периода — 6-е место с долей 4,4%.
В сегменте высокобюджетных сделок (от 25 млн рублей) «Легенда» тоже удержала лидирующие позиции — 6-е место с долей 5,5%.
Параметры выпуска Легенда 002Р-08:
• Рейтинг: ВВВ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 21,5% годовых (YTM не выше 23,75% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок до: 22 октября 2026 (15:00 мск)
• Дата размещения: 27 октября 2026
Рейтинг надежности:
• АКРА — BBB, прогноз «стабильный». Раньше был «позитивный», но 2 июня 2026 его изменили.
• НКР — BBB+.ru, прогноз тоже «стабильный». Рейтинг присвоен 15 апреля 2026.
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: выросла на 13% и составила 14,7 млрд рублей. Драйверы: «Северный порт», «ЛЕГЕНДА Васильевского», «Новая земля», «Сампсониевский, 32».
• Чистая прибыль: сократилась в 37,2 раза — до 25,59 млн рублей. Звучит страшно, но падение во многом бухгалтерское: виноват учёт компонента финансирования по договорам с покупателями, а не проценты по кредитам.
• EBITDA: 8,8 млрд (на уровне 2025).
• Рентабельность по EBITDA: 32%
• Операционная прибыль: 3,99 млрд руб. (-0,1% г/г).
• Валовая прибыль: 6,19 млрд руб. (+2,8% г/г).
• Себестоимость продаж: 8,52 млрд руб. (+22% г/г).
Один и тот же долг — а цифры разные.
• По методике эмитента (проектное финансирование под эскроу, НКД и деньги исключены) чистый долг к OIBDA — 1,4х. Выглядит комфортно.
• Но если подойти консервативно — полный долг с арендой минус деньги и эскроу — даёт уже 7,2х к EBITDA за 12 месяцев. А в полном виде — около 13х. На конец 2025-го консервативный показатель был 5,7х.
И вот главный тревожный сигнал: покрытие проектного долга эскроу снизилось с 85% до 70%. Раньше подушка была крепче, теперь компания сильнее зависит от других источников.
• Покрытие процентов ICR: 0,93х
В обращении находится 5 выпусков биржевых облигаций на 17 млрд рублей:
• Легенда БО 002P-07 $RU000A10FBB3 Доходность: 23,61%. Купон: 19%. Текущая доходность: 19,44% на 1 год 7 месяцев
• Легенда БО 002Р-04 $RU000A10C6Z5 Доходность: 23,89%. Купон: 20,25%. Текущая доходность: 20,11% на 9 месяцев
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Электрорешения 001Р-04 $RU000A10FV02 (25,09%) ВВВ на 1 год 9 месяцев
• ТД РКС 002Р-06 $RU000A10C758 (31,99%) ВВВ на 1 год 8 месяцев
• ВУШ БО 001P-04 $RU000A10BS76 (40,99%) ВВВ+ на 1 год 7 месяцев
• Каршеринг Руссия 001P-06 $RU000A10BY52 (42,51%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,21%) ВВВ+ на 1 год 6 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (24,22%) ВВВ+ на 1 год 5 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (22,06%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (35,18%) ВВВ+ на 1 год
По итогу: Доходность нового выпуска — рыночная, и как мы видим до самых рискованных бумаг вроде «ВУШ», «Делимобиля» или коллеги по цеху «Эталона» и «ТД РКС» она не дотягивает. Проблемы девелоперского сектора на спаде деловой активности — история известная, поэтому эмитенты вынуждены выходить с премией к рынку.
Новое предложение 2Р08 длиннее 2Р07 примерно на пять месяцев, а по верхней границе даёт 23,75% — то есть премия к своим же выпускам около 15 б.п. Разница скромная, так что новый выпуск может быть интересен только по изначально заявленному купону 21,5%. Облигаций «Легенды» у меня нет, и добавлять - не планирую.
В группе BBB-/BBB+ разброс широкий: «Электрорешения» 1Р4 — доходность возле 25%, «ГЛОРАКС» 1Р4 — около 24,2%. А «Рольф» 1Р9 с 21,2% и «Воксис» 1Р2 с 22% премии не дают.
А как у вас? Есть в портфеле кто-то из перечисленных — или обходите повышенный риск стороной? Буду рад почитать в комментариях.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейСегодня в 7:35
Fix Price. Отчет за 2 кв 2026 по МСФО
Тикер: #FIXR
Текущая цена: 0.4108
Капитализация: 41.1 млрд
Сектор: Ритейл
Сайт: https://investors.fix-price.ru/
Мультипликаторы (LTM):
▫️ P/E - 4.11
▫️ P/BV - 0.78
▫️ P/S - 0.13
▫️ ROE - 19%
▫️ ND/EBITDA - 0.8
▫️ EV/EBITDA - 1.76
Что нравится:
▫️ рост выручки на 6.9% г/г (76.9 → 82.2 млрд);
▫️ FCF увеличился в 2.2 раза г/г (5.8 → 12.5 млрд);
▫️ чистая прибыль выросла на 15.7% г/г (2.2 → 2.6 млрд);
Что не нравится:
▫️ чистый долг увеличился на 14.7% к/к (29.6 → 34 млрд). ND/EBITDA (по МСФО 16 с учетом аренды) ухудшился с 0.71 до 0.8;
▫️ нетто фин расход вырос на 5.7% г/г (1.2 → 1.3 млрд).
Дивиденды:
В соответствии с дивидендной политикой на выплату планируется направлять не менее 50% чистой прибыли по МСФО.
По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.0638 руб (ДД 15.53% от текущей цены).
Мой итог:
Операционные показатели за 2 квартал (г/г):
▫️ LFL продажи +3.7%;
▫️ LFL средний чек +6%;
▫️ LFL траффик -2.2%;
▫️ новые магазины 202 шт;
▫️ общее количество магазинов +2.1% (7912 → 8077 шт);
▫️ общая торговая площадь +2.2% (1713 → 1750 тыс кв м);
▫️ количество участников программы лояльности +2.4% (33.8 → 34.6 млн чел)
Пока рано говорить о развороте, но в отчетном квартале заметно лучше прошлых. LFL-продажи выросли, динамика LFL-среднего чека на уровне прошлого квартала, а LFL-траффик хоть и снизился, но падение замедлилось (с 1 кв. 2025, -1.5 → -5 → -4.2 → -4.5 → -5.8 → -2.2%).
Выручка выросла немного лучше LFL-чека. За полгода выручка увеличилась на 4.8% г/г (148.2 → 155.3 млрд).
Чистая прибыль выросла сильнее выручки. Причины - снижение нетто фин расхода (2.7 → 1.3 млрд) и уменьшение эф. ставки налога на прибыль (26.2% vs 27.6% во 2 кв 2025). Операционная рентабельность ухудшилась с 5.9 до 5.6%. За полгода прибыль снизилась на 30% г/г (3.9 → 2.7 млрд).
FCF кратно вырос на фоне лучшей динамики OCF (+90% г/г, 8.1 → 15.4 млрд) в сравнении с кап. затратами (+24.5% г/г, 2.3 → 2.9 млрд).
Чистый долг увеличился, и вместе с ним увеличилась долговая нагрузка, но, в целом, она остается комфортной.
Второй квартал получился куда лучшего первого и по этой причине требуется внести правки в расчеты. По примерным прикидкам по итогам года компания сможет заработать прибыль в районе 9 млрд (P/E 2026 = 4.58). Дивиденд, исходя из пэйаута в 50%, получается около 0.045 руб (ДД 10.92% от текущей цены).
В августе Fix Price вышел на рынок Сербии (открыты 10 точек в 3 городах, включая столицу Белград). Также товары сети стали доступны в сербской онлайн платформе Glovo.
Из небольшого позитива можно отметить решение компании о запуске с июня второго этапа программы выкупа акций на Мосбирже в общем объеме не более 1 млрд акций. Это может поддержать котировки, но негативным моментом в этой истории является заявление компании, что выкупленные акции могут быть использованы для различных программ мотивации. О гашении ничего не сказано.
Сейчас Fix Price оценивается недорого и будет очень интересно посмотреть на отчетность за 3 квартал. Если динамика продолжит улучшаться, а прикидки по выручке и прибыли будут соответствовать субъективным ожиданиям, то к компании можно будет присмотреться повнимательнее.
Акций компании нет в портфеле.
Прогнозная справедливая стоимость - 0.74 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в TelegramСегодня в 5:44
ЭкоНива: щедрые 19,56% на фоне обвала прибыли. Стоит ли участвовать?
Группа компаний «ЭкоНива» — вертикально интегрированный аграрный холдинг, который держит под контролем всю цепочку: от заготовки кормов и животноводства до переработки и сбыта молока.
Компания работает с 1994 года. Сегодня в холдинг входят 42 фермы и 5 заводов по переработке молока, а сама группа объединяет 54 дочерние компании. Фермы и заводы расположены в центральной России, Поволжье, на Урале и в Сибири.
Параметры выпуска ЭкоНива-001P-04:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска ЭкоНива-001P-05:
• Купон: КС + 375 б.п.
• Квал: только для квалов
• Сбор заявок до: 22 октября 2026 (15:00 мск)
• Дата размещения: 26 октября 2026
Рейтинг надежности:
• Эксперт РА — уровень A (присвоен 16 февраля 2026).
• АКРА — уровень A+ (присвоен 28 января 2026).
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка от продаж: 45,2 млрд рублей (снижение на 2,8%).
• Чистая прибыль: 1,1 млрд рублей (падение на 88,3% — почти в 9 раз по сравнению с 9,4 млрд рублей).
• EBITDA: 11.04 млрд руб. (-47,16% г/г)
• Рентабельность по EBITDA: 24,4%
• Общий доход группы: 56,4 млрд рублей (против 60,9 млрд рублей).
• Производство сырого молока: 813,2 тыс. тонн (рост на 4% год к году)
• Краткосрочные обязательства: 133,74 млрд (-1,9%)
• Долгосрочные обязательства: 38,18 млрд (+66,72%)
• Чистый долг: 94,89 млрд (+17,19%)
• Чистый долг/EBITDA LTM: 4,85х
• Покрытие процентов ICR: 1,15х
Главный удар по выручке: падение цен на сырое молоко. Средняя цена реализации на ферме - 41,25 рубля за кг. Год назад было 47,31 рубля. Получается, компания продала больше молока в тоннах, но за каждый килограмм выручила заметно меньше.
Вторая причина — рост операционных расходов. Подорожали корма, выросли затраты на содержание растущего поголовья, логистика и другие статьи.
Долговая ситуация остаётся напряжённой: часть длинного долга из-за нарушения ковенант перешла в категорию «до востребования» — около 49 млрд рублей.
Но кредиторы пошли навстречу: в апреле и августе 2026-го предоставили письма-отказы (waiver) от требования досрочного погашения и пересогласовали условия. Однако часть долга ещё в работе — примерно по 9,5 млрд переговоры продолжаются.
В обращении находятся 3 выпуска облигаций на 18 млрд рублей:
• ЭкоНива 001P-01 $RU000A10EJZ8 Доходность: 18,29%. Купон: 16,75%. Текущая доходность: 16,77% на 2 года 4 месяца
• ЭкоНива 001P-03 $RU000A10FHY2 Доходность: 18,82%. Купон: 15,75%. Текущая доходность: 16,03% на 1 год 11 месяцев
Что готовы предложить эмитенты со схожим рейтингом:
• АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (19,61%) А+ на 3 года до оферты
• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 (18,52%) А+ на 2 года 11 месяцев
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,23%) А+ на 2 года 10 месяцев
• Селектел 1Р-08R $RU000A10FMY2 (17,13%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,0%) А+ на 2 года 7 месяцев
По итогу: Новое предложение 1Р04 длиннее 1Р01 примерно на семь месяцев, а по верхней границе даёт 19,56% — то есть премия к своим же выпускам около 130 б.п. Разница уже заметная: она компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов. Эмитента у меня в облигационном портфеле нет, но при таком заявленном купоне готов взять от 3% капитала.
В группе A+ верхняя YTP тоже смотрится достойно. Сопоставимую доходность даёт новый АвтобанФ-БО-П10 — 19,5%, он появился на вторичке буквально пару дней назад. Дальше по доходности идут НПС Капитал 1Р-01 — 19,2%, ВИС Финанс БО-П12 — около 18,5%, ОДК 1P-03 — 18,0%. Так что вывод простой: если итоговый купон окажется ниже заявленных 18%, АвтобанФ-БО-П10 — отличная альтернатива, только не забудьте про оферту у эмитента через 3 года. Всем спасибо за прочтение и поддержку постов.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией16 октября
ЮМГ. Отчет за 1 пол 2026 по МСФО
Тикер: #GEMC
Текущая цена: 610
Капитализация: 54.9 млрд
Сектор: Потребительский
Сайт: https://emcinvestors.ru/
Мультипликаторы (LTM):
▫️ P/E - 10.32
▫️ P/BV - 1.23
▫️ P/S - 1.72
▫️ ROE - 12%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 4.31
Что нравится:
▫️ выручка выросла на 44.1% г/г (12.2 → 17.6 млрд);
▫️ чистая ден. позиция 1.2 млрд против чистого долга -10.4 млрд во 2 пол 2025;
Что не нравится:
▫️ FCF снизился на 16.6% п/п (6.1 → 5.1 млрд);
▫️ нетто фин доход снизился на 95.4% п/п (863 → 40 млн);
▫️ чистая прибыль уменьшилась на 15.1% г/г (5.2 → 4.4 млрд);
▫️ деб. задолженность выросла на 20.7% п/п (1 → 1.2 млрд).
Дивиденды:
Диапазон выплаты от 0 до 100% чистой прибыли по МСФО.
По прогнозам сайта Доход дивиденд за 2026 год не ожидается.
Мой итог:
Операционные показатели без учета консолидации АО "Семейный доктор" (г/г):
▫️ поликлинические визиты и помощь на дому -4.4% (180.7 → 172.7 тыс шт);
▫️ средний чек (поликлиника) +17.4% (390 → 458 евро);
▫️ госпитализация в стационар +0.1% (11.46 → 11.47 тыс. шт);
▫️ средний чек (стационар) +4% (4630 → 4816 евро).
Операционные показатели АО "Семейный доктор" (г/г):
▫️ визиты и помощь на дому +8.2% (823.7 → 890.8 тыс шт);
▫️ средний чек (поликлиника) +7.8% (4.5 → 4.9 тыс. руб);
▫️ госпитализация в стационар +0.5% (3.59 → 3.6 тыс шт);
▫️ средний чек (стационар) +10.7% (149.2 → 165.1 тыс. руб).
"Проходимость" сети значительно выше, чем у ЮМГ, но при этом и чек в пересчете на евро сильно скромнее ("Семейный доктор" является более бюджетным форматом).
Выручка прилично выросла, но основная часть прироста "пришла" от консолидации Семейного доктора (4.9 млрд). Без учета консолидации выручка увеличилась на 5.9% г/г (11.7 → 12.4 млрд).
А вот прибыль уменьшилась даже с учетом консолидации. Причины - ухудшение операционной рентабельности с 34.4 до 25.8%, уменьшение нетто фин дохода (1042 → 40 млн) и появление расхода от изменения справедливой стоимости фин. инструментов на 189 млн.
FCF снизился за счет более сильного абсолютного роста кап. затрат (+418% п/п, 0.3 → 1.7 млрд) в сравнении с OCF (+5% г/г, 6.4 → 6.8 млрд).
Приятно, что снова появилась чистая денежная позиция, хотя она заметно меньше пиковых значений 1 пол 2025. На этом нетто фин доход уже не так далеко от 0. Не исключено, что во 2 полугодии появится расход.
ЮМГ только в июле завершила сделку по объединению с сетью клиник "Скандинавия", поэтому в отчетность за 1 полугодие результаты сети еще не попали. Напоминаю, что компания приобрела 100% доли "Скандинавии" у структуры "Севергрупп" в обмен на акции 23.85 млн. акций, выпущенные специально под сделку (цена 766.2 руб).
По примерным расчетам с учетом доп. эмиссии и консолидации "Скандинавии" ЮМГ за 2026 год сможет заработать прибыль в районе 11.5 млрд, что дает P/E 2026 = 6.06. Дивиденды компания не выплачивала с 2021 года, но, возможно, она вернется к выплатам в 2027 году. Тем более на балансе ЮМГ хранится примерно 31.3 млрд нераспределенной прибыли. Хотя компания пока и не озвучивала никаких планов по использованию этих средств. В теории дивиденд за 2026 год может составить 50.3 руб (ДД 8.25% от текущей цены) при выплате 50% от чистой прибыли.
Мнение с прошлого разбора не изменилось. ЮМГ выглядит интересно на долгосрочном горизонте. По субъективному мнению, компания приняла верное решение, выбрав развитие и расширение бизнеса вместо простого сидения на денежной подушке. Да, рентабельность снижается на фоне присоединения менее маржинальных сетей, но за счет роста объемов продаваемых услуг итоговая прибыль будет выше. Опять же стратегически это также выглядит более правильным ходом, так как мы находимся в цикле снижения ключевой ставки, а значит ЮМГ постепенно получала бы все меньший доход от депозитов.
Акций компании держу с долей 4.84% (лимит - 5%).
Прогнозная справедливая стоимость - 855 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram16 октября
Краткосрочные облигации с доходностью до 20%. Что еще не поздно купить?
В последнее время горизонт планирования заметно сместился: вместо долгих пяти лет, к которым нас приучает ИИС-3, он сжался до коротких интервалов, где каждый пытается нащупать уверенность в завтрашнем дне.
Именно поэтому сегодня предлагаю сосредоточиться на краткосрочных облигациях — это способ зафиксировать привлекательный процент и не ждать долго возврата вложенных средств.
Подборка облигаций с фиксированным купоном и умеренным уровнем риска:
• Селигдар 001Р-04 $RU000A10C5L7 (А+)
Компания, которая занимается добычей золота и олова
Доходность — 18,30%. Купон: 19%. Текущая купонная доходность: 18,57% на 14 месяцев, ежемесячно
• А101 БО-001Р-02 $RU000A10DZU7 (А+)
Застройщик недвижимости в г. Москве и Московской области
Доходность — 17,63%. Купон: 17%. Текущая купонная доходность: 16,71% на 14 месяцев, ежемесячно
• Село Зелёное 001Р-02 $RU000A10DQ68 (А)
Один из крупнейших агрохолдингов России
Доходность — 17,65%. Купон: 17,25%. Текущая купонная доходность: 16,99% на 13 месяцев, ежемесячно
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Камаз БО-П18 $RU000A10DP93 (А)
Автомобильная компания по производству грузовиков, автобусов, тракторов
Доходность — 17,17%. Купон: 16,5%. Текущая купонная доходность: 16,29% на 13 месяцев, ежемесячно
• реСтор 001Р-02 $RU000A10DMN0 (А-)
Компания занимается розничной продажей продукции Apple
Доходность — 20,55%. Купон: 18,85%. Текущая купонная доходность: 18,67% на 13 месяцев, ежемесячно.
• Аэрофьюэлз 002Р-06 $RU000A10CZC7 (А)
Один из крупнейших операторов аэропортовых топливозаправочных комплексов в России
Доходность — 19,51%. Купон: 18,25%. Текущая купонная доходность: 18,16% на 11 месяцев, раз в 3 месяца.
• Медскан 001Р-01 $RU000A10BYZ3 (А)
Сеть многопрофильных клиник, оказывающих медицинские услуги
Доходность — 16,34%. Купон: 18,5%. Текущая купонная доходность: 17,83% на 11 месяцев, ежемесячно
• Новые Технологии 001Р-08 $RU000A10CMQ5 (А-)
Компания по разработке, производству и сервисному обслуживанию погружного оборудования для добычи нефти
Доходность — 18,18%. Купон: 17%. Текущая купонная доходность: 16,84% на 10 месяцев, ежемесячно.
• АФК Система БО 002Р-02 $RU000A10BPZ1 (А+)
Публичная инвестиционная компания с диверсифицированным портфелем активов
Доходность — 18,92%. Купон: 22,75%. Текущая купонная доходность: 21,79% на 7 месяцев, ежемесячно.
Постарался собрать для вас варианты с умеренным риском и высокой доходностью — надеюсь, найдёте подходящее под свои задачи. Если пост заинтересует и получит поддержку, сделаю отдельные подборки корпоративных облигаций со сроком погашения от 2 и от 3 лет.
Эмитентов с рейтингом ниже A- я в подборку не включал. У таких компаний, как Легенда 2Р-04 (YTM 22,32%), Рольф 1Р-08 (YTM 22,61%) и Каршеринг Руссия 1P-07 (YTM 43,61%), доходность существенно выше, но и риски остаются. Ситуация у них не критичная, а у последней из списка есть открытые кредитные линии, помогающие пройти ближайшие оферты. Так что давать в долг здесь стоит только с полным пониманием всех рисков.
В том, что эмитенты пройдут ближайшие погашения, я не сомневаюсь: доступ к рынку долга открыт, значит, скоро их стоит ждать с новыми заимствованиями для рефинансирования.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией15 октября
Аэрофлот. Отчет за 2 кв 2026 по МСФО
Тикер: #AFLT
Текущая цена: 35.7
Капитализация: 140.2 млрд
Сектор: Транспортировка
Сайт: https://ir.aeroflot.ru/ru/shareholders-and-investors/
Мультипликаторы (LTM):
▫️ P/E - 4.58
▫️ P/BV - 4.82
▫️ P/S - 0.15
▫️ ROE - 105.2%
▫️ ND/EBITDA - 2.76
▫️ EV/EBITDA - 3.51
Что нравится:
▫️ положительный FCF +33.8 млрд против -18.6 млрд во 2 кв 2025;
▫️ чистый долг снизился на 5.9% к/к (542.9 → 511 млрд). ND/EBITDA улучшился с 3.04 до 2.76;
▫️ нетто фин расход уменьшился на 37.7% к/к (16.4 → 10.2 млрд);
Что не нравится:
▫️ выручка выросла всего на 1.8% г/г (224.5 → 228.6 млрд);
▫️ чистый прибыль снизилась на 76% г/г (47.4 → 11.4 млрд).
Дивиденды:
Целевой уровень доли прибыли, рекомендуемой к направлению на выплату, установлен в размере 50% скор. чистой прибыли по МСФО.
По данным сайта Доход дивиденд за 2026 год может составить 2.1 руб (ДД 5.88% от текущей цены).
Мой итог:
Операционные показатели за 2 кв (г/г):
▫️ пассажиропоток -1.3% (25.92 → 25.99 млн чел);
▫️ средняя занятость кресел (89.8 → 90.6%);
▫️ перевозка грузов -0.7% (54.3 → 53.9 тыс т);
▫️ грузооборот +3.5% (241.7 → 250.2 млн. ткм);
▫️ тоннокилометраж +3.5% (3.7 → 3.8 млрд ткм);
▫️ количество рейсов -1.3% (94.4 → 93.2 тыс).
Во всех составляющих отмечен рост в международных рейсах, но при этом упали показатели внутренних перевозок.
За полгода выручка увеличилась на 3.6% г/г (414.8 → 429.8 млрд). Выручка за квартал по сегментам (г/г):
▫️ регулярные перевозки +1.7% (211.2 → 214.8 млрд);
▫️ грузовые перевозки +4.2% (7.5 → 7.8 млрд);
▫️ чартерные перевозки -38.9% (0.8 → 0.5 млрд);
▫️ прочая +11.4% (5 → 5.5 млрд).
Чистая прибыль заметно снизилась, но основная причина в том, что во 2 кв 2025 было много прочих разовых доходов. Но даже если скорректировать на эти статьи оба периода, то получится, что прибыль до налогов все равно прилично снизилась (-21.2% г/г, 14.2 → 11.2 млрд). Также в отчетном период сильно выше нетто фин расход (1.2 → 10.2 млрд), правда, при этом во 2 кв 2026 компания получила в 10 раз больший доход от возврата акциза за топливо (26.4 млрд vs 2.6 млрд во 2 кв 2025). За полугодие убыток -561 млн против прибыли 74.3 млрд в 1 пол 2025. Скор. чистая прибыль за полгода 472 млн против 4.3 млрд в 1 пол 2025.
FCF стал положительным за счет более сильной динамики снижения кап. затрат (-7.9% г/г, 52.1 → 48 млрд) в сравнении с OCF (-80% г/г, 70.7 → 14.1 млрд). Но здесь стоит учитывать, что по оценкам аналитиков Capex за 2026 год может составить свыше 100 млрд, а это значит основной объем затрат будет во 2 полугодии.
Долговая нагрузка уменьшилась как за счет снижения чистого долга, так и за счет роста EBITDA. При этом она остается пока вне комфортных значений, а нетто фин расход "отъедает" приличную часть операционной прибыли.
Аэрофлоту удается поддерживать хоть какой-то рост выручки за счет увеличения показателей по международным направлениям. При этом расходы растут все равно быстрее. Хорошо хоть часть затрат на топливо компенсируется возвратом акцизов. С учетом этого за 1 пол 2026 они оказались даже ниже, чем в прошлом году.
Об ослаблении санкционного давления пока речи не идет, а оно мешает полноценно обслуживать суда и по этой причине некоторая часть флота простаивает. Выпуск отечественных самолетов происходит очень медленно. Срок поставки первых судов МС-21 "переехали" с 2026 на 2027 год.
Пассажиропоток за 3 квартал 2026 меньше прошлогоднего на 1.8%, поэтому каких-то финансовых прорывов в нем не ожидается. Если выручка во 2 пол будет расти примерно в тех же значениях, что и в 1, то по итогам 2026 года при рентабельности скор. прибыли 2% Аэрофлот получит 18.7 млрд (P/E скор 2026 = 7.5). Дивиденд тогда может быть около 2.4 руб (ДД 6.7% от текущей цены). Как говорится, ручки не запотели от таких цифр.
Без роста авиапарка компания не сможет улучшить свои результаты (скорее они наоборот будут ухудшаться из-за роста операционных затрат). Могло бы помочь снятие санкций, но пока это выглядит какой-то далекой перспективой.
Акций Аэрофлота нет в портфеле.
Прогнозная справедливая цена - 24 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram15 октября
Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать
Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.
При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.
Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.
Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают
Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.
Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.
Стоит ли покупать до отсечки: плюсы и риски
Аргументы «за»:Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).
Аргументы «против» и риски:Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.
Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама
Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.
Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.
Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.
Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.14 октября
Глоракс. Отчет за 1 пол 2026 по МСФО
Тикер: #GLRX
Текущая цена: 38.8
Капитализация: 11 млрд
Сектор: Девелопмент
Сайт: https://glorax.com/investors
Мультипликаторы (LTM):
▫️ P/E - 4.66
▫️ P/BV - 1.27
▫️ P/S - 0.22
▫️ ROE - 27.4%
▫️ ND/EBITDA - 5.43 (без эскроу)
▫️ EV/EBITDA - 6.17 (без эскроу)
Что нравится:
▫️ выручка выросла на 44.6% г/г (18.6 → 27 млрд);
▫️ чистый долг без учета эскроу снизился на 8.9% п/п (48.9 → 45.4 млрд). ND/EBITDA улучшился с 6.3 до 5.43;
Что не нравится:
▫️ вырос нетто фин расход на 21.1% п/п (3.6 → 4.4 млрд);
▫️ остаток на эскроу снизился на 10.8% п/п (39.6 → 35.3 млрд);
▫️ чистая прибыль уменьшилась на 31.6% г/г (2.3 → 1.6 млрд).
Дивиденды:
На выплату направляется часть от ЧП в зависимости от ND/EBITDA (с учетом эскроу):
▫️ если < 2.5, то выплата >= 30%;
▫️ если > 2.5 и < 3, выплата 30%;
▫️ если > 3, то дивиденды не выплачиваются.
На сайте Доход прогноз на 2026 год отсутствует.
Мой итог:
Операционные показатели (п/п):
▫️ объем строительства +22% (647.7 → 790.4 тыс кв м);
▫️ ввод в эксплуатацию +261.2% (61.7 → 223.1 тыс кв м);
▫️ количество заключенных договоров -18.9% (3494 → 2835 шт);
▫️ объем заключенных договоров +1% (109 → 109.9 тыс кв м).
Доля ипотечных кредитов увеличилась с 69 до 71%. Динамика новых продаж за последние 5 полугодий: 65.6 → 56.6 → 109 → 110.6 → 109.9 тыс. кв. м. Как видно, рост приостановился. Еще можно отметить, что средняя цена за кв м у Глоракса постоянно снижается с 2022 года.
Несмотря на небольшой рост объема заключенных договоров, выручка увеличилась почти в половину за счет части, признаваемой во времени (по сути, продвигающегося строительства). Выручка по регионам (г/г в млрд):
- Москва, Санкт-Петербург и Лен. область -22.7% (14.6 → 11.3 млрд);
- другие регионы РФ +281.2% (4.2 → 15.9 млрд).
Деятельность Глоракса сместилась в регионы и в отчетном полугодии доля выручка от этого сегмента составила 58.6% против 22.3% в 1 пол 2025.
За полгода получена прибыль, хотя меньше прошлогодней. На это повлияли ухудшение операционной рентабельности с 36.1 до 24%, увеличение нетто фин расхода (3.8 → 4.4 млрд) и повышенная эф. ставка налога на прибыль (22.8% vs 19.7% в 1 пол 2025).
Глоракс в отличии от других компаний сектора смог уменьшить долговую нагрузку за счет снижения долга и роста EBITDA. С учетом остатков на эскроу ND/EBITDA снизился с 3.48 до 3.05 (по классическому расчету). По расчетам компании показатель равен 2.93, что критично для возможных дивидендов.
Несмотря на более лучшую позицию компании в секторе, стоит учитывать, что в стройке сейчас есть заметные проблемы. Погрузки РЖД по цементу за 9 месяцев уменьшились на 3.1% г/г (16 → 15.5 млн т), по черным металлам - на 8.6% г/г (38.5 → 35.2 млн т), по строительным грузам - на 3.7% г/г (75.7 → 72.9 млн т).
Также отрицательной новостью для девелоперов стало объявление об изменении условий по семейной ипотеки с 1 октября 2026. Ожидается, что это позволит части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. По оценкам аналитиков из-за этих изменений продажи могут снизиться на 20-30%. А у Глоракса почти 3/4 договоров это ипотека. Хотя, как писалось выше, у компании более половины выручки приходит от проектов в регионах РФ и, возможно, изменения повлияют не так сильно, как на Самолет и ЛСР. Плюс в 3 квартале может иметь место рост продаж до изменения условий.
По примерным подсчетам Глоракс за 2026 сможет заработать прибыль в районе 2.3 млрд, что дает P/E 2026 = 4.84. Если получится удержать ND/EBITDA ниже 3, то можно также рассчитывать на дивиденд в 30% от прибыли, а это выплата около 2.4 руб (ДД 6.2% от текущей цены). Смотрится лучше других компаний сектора, но в целом по рынку не впечатляет.
Еще есть один важный момент. Компания находится в процессе реорганизации и по этой причине планируется выкуп акций по цене 44.57 руб. Выкуп будет осуществляться в период с 20.11 по 19.12.2026 включительно.
Акций Глоракса нет в портфеле.
Прогнозная справедливая цена - 40 рублей (после выкупа)
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram14 октября
НКХП. Отчет за 1 пол 2026 по МСФО
Тикер: #NKHP
Текущая цена: 387
Капитализация: 26 млрд
Сектор: Транспортировка
Сайт: https://www.ozk-group.ru/about/ozk_group/novorossiysk_grain_plant/
Мультипликаторы (LTM):
▫️ P/E - 8.61
▫️ P/BV - 1.46
▫️ P/S - 2.87
▫️ ROE - 16.9%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 4.57
Что нравится:
▫️ выручка выросла на 64.7% г/г (2.1 → 3.5 млрд);
▫️ чистая ден. позиция увеличилась на 0.9% п/п (6.6 → 6.7 млрд);
▫️ рост нетто фин. дохода на 20.7% г/г (315 → 379 млн);
Что не нравится:
▫️ FCF отрицательный, но стал меньше (-853 → -90 млн);
▫️ чистая прибыль уменьшилась на 25.9% г/г (0.9 → 0.7 млрд);
Дивиденды:
В див. политике не установлено конкретных правил определения размера дивидендов. Обычно выплата составляет 50% от ЧП по МСФО или РСБУ.
По данным сайта Доход за 1 пол 2026 года ожидается выплата в размере 14.78 руб (ДД 3.82% от текущей цены).
Мой итог:
Операционные показатели (г/г):
▫️ услуги по перевалке продукции на экспорт +67.1% (1.5 → 2.4 млн тонн);
▫️ транспортно-экспедиционное обслуживание +67.1% (1.5 → 2.4 млн тонн);
▫️ продукция собственного производства -5.3% (19 → 18 тыс тонн).
Объем перевалки вырос на фоне увеличения урожая зерна в 2025 году (125.9 → 141.15 млн т), а также увеличения квот на экспорт за пределы ЕАЭС в 2026 году (10.6 → 20 млн т).
Выручка выросла на сопоставимый процент с объемами перевалки. Можно отметить появление статьи "Строительство". Совместно с ООО "НЗТ" компания реализует проект "Новая пристань" (доля 50%). Затраты на строительство в 1 пол 2026 стали учитывать как выручку по реализации проекта. В последствии свою часть "Новой пристани" НКХП продаст НЗТ, но при этом будет иметь прав первоочередной аренды объекта. Ввод в эксплуатацию ожидается к концу 2029 года.
Выручка по сегментам (г/г в млн):
▫️ перевалка грузов +72.7% (1670 → 2884);
▫️ продажа собственной продукции -6.1% (388 → 365);
▫️ строительство (0 → 190);
▫️ транспортно-экспедиционное обслуживание +67.1 (44 → 73);
▫️ прочее -91.% (32 → 3).
Несмотря на отличный рост выручки, это не отразилось в прибыли, которая снизилась на четверть. Причина в обесценении дебиторки в размере 1.1 млрд, что отразилось на ухудшении операционной рентабельности с 29.6 до 17.8% (без обесценения она была бы 48%). Также на результат повлияли уменьшение нетто фин дохода (607 → 379 млн) и повышенная эф. ставка налога на прибыль (31.4% vs 24.8% в 1 пол 2025).
FCF снова отрицательный, но размер уже сильно приблизился к 0 на фоне появления положительного FCF (-579 → 167 млн) и снижения кап. затрат (-6.2% г/г, 274 → 257 млн).
Денежная "кубышка" на месте и снова немного подросла.
Первое полугодие должно было быть отличным для НКХП, но вмешались неоперационные факторы. Без обесценения дебиторки прибыль составила бы примерно 1.4 млрд, что было бы кратным приростом к прошлому году.
Второе полугодие ожидается слабее прошлого года на фоне атаки БПЛА по инфраструктуре компании. 12.08.2026 беспилотник повредил производственную инфраструктура, включая специализированные сооружения и
оборудование. В результате повреждений отгрузка была временно приостановлена. После атаки было заявление, что на возобновление отгрузок может потребоваться от 1 до 4 месяцев. И пока информации по возобновление не было. Да, есть попытки перестроить логистику, но для экспорта зерна в таких объемах у нас в других портах просто нет необходимой инфраструктуры.
По очень грубым подсчетам, если компания будет отгружать только 3 месяца из полугодия, то по итогам года заработает около 2.1 млрд прибыли. Это дает P/E 2026 = 12.54 и дивиденд за 2026 год в районе 15.43 руб (ДД 4% от текущей цены). У НКХП была и так недешевая оценка, а сейчас она стала еще более далекой от справедливой. Чтобы просто соответствовать текущей цене НКХП должна заработать 5 млрд за год. Прогнозировать что-то на 2027 тоже сложно, так как все упирается в окончание СВО и возможности противника наносить удары по инфраструктуре НКХП.
По озвученным причинам компании нет в портфеле, а справедливая цена должна быть где-то ниже 200 рублей
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram14 октября