Выпуск минеральных удобрений в России может приблизиться к 29 млн тонн
Производство минеральных удобрений в России в январе-сентябре текущего года увеличилось на 10,8% почти до 21,5 млн тонн (в пересчете на 100% питательных веществ), сообщается в материалах Федеральной службы государственной статистики.
Из общего объема выпуск азотных удобрений почти не изменился, составив 9,2 млн тонн, фосфорных - поднялся на 1,3% до 3,9 млн тонн, калийных - скакнул на 31,7% до 8,4 млн тонн.
Динамика производства минеральных удобрений коррелирует с их погрузкой на сети РЖД: за девять месяцев 2024 года она расширилась на 6,8% до 50,3 млн тонн (в физическом весе).
Она обусловлена с одной стороны, хорошим спросом на внутреннем рынке, с другой же, увеличением экспорта.
Отечественные аграрии, согласно данным РАПУ, на начало октября купили порядка 5 млн тонн минеральных удобрений (в пересчете на 100% питательных веществ), тем самым удовлетворив свои плановые потребности в них на 20224 год более чем на 90%. В результате спрос на них внутри России может по итогам 2024 года достигнуть 5,3-5,4 млн тонн.
Одновременно поднялись объемы сбыта минеральных удобрений за пределы России, главным образом в Бразилию, Китай и Индию, являющиеся крупнейшим импортерами на планете. Нарастили их закупки США, Италия, Финляндия, Венгрия, Польша и не удивительно: в них либо не изготавливается полностью линейка минеральных удобрений, аналогичная российской, либо не делается вовсе. К тому же отечественная продукция отличается хорошим качеством (например, в фосфорных удобрениях нет токсичного кадмия) и приемлемыми для покупателей цены.
В сложившихся условиях российские предприятия продолжат поднимать выпуск минеральных удобрений и в целом за 2024 год он расширится на 10-12% до 28,1-28,7 млн тонн. Производство азотных удобрений вероятно уменьшится на 1-2% и может быть равно 12,3-12,4 млн тонн, фосфорных - может расшириться на 2-3% до 4,4-4,5 млн тонн, тогда как калийных - на 20% до 11 млн тонн.
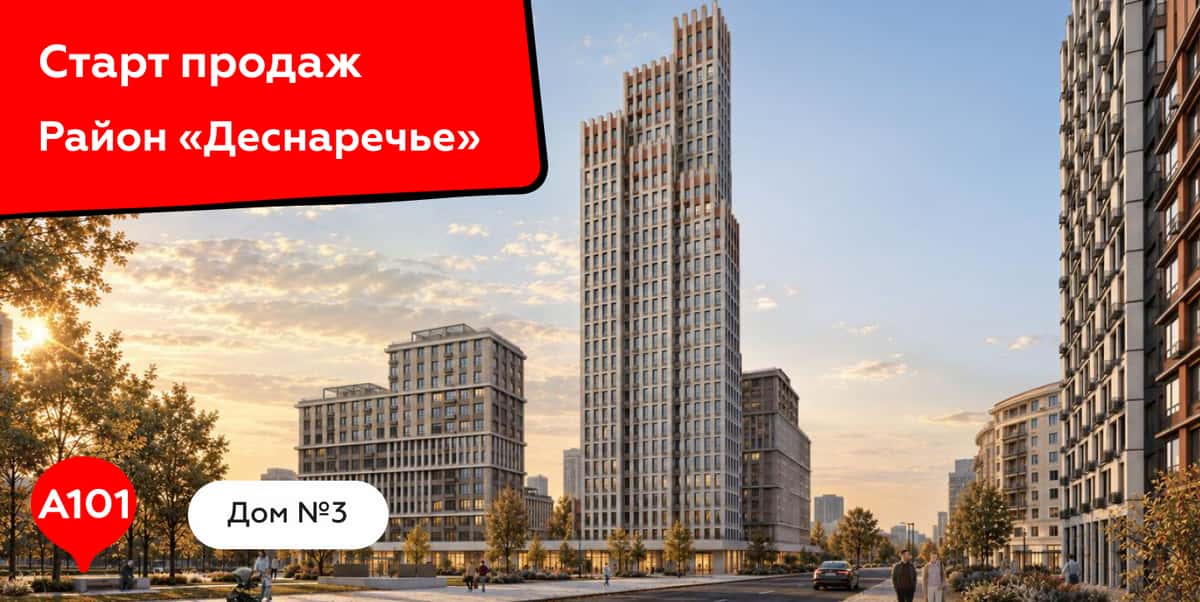
🔥 Старт продаж в «Деснаречье»: выразительная архитектура с видом на этнопарк
ГК «А101» открыла продажи квартир в доме № 3 в районе «Деснаречье».
🏠 Объект комфорт-класса состоит из 4 корпусов переменной этажности и рассчитан на 488 квартир различных планировок. Двор будет закрытым от машин, территория двора огорожена, а ворота оборудованы системой контроля и управления доступом. Кроме того, в доме запланирован подземный этаж с паркингом, а для удобства жильцов предусмотрены кладовые помещения.
📚 В проекте строится детский сад «Пряничный домик» на 300 мест и два крупных образовательных комплекса, включающих школу и детский сад. Также рядом появится спортивный комплекс, соседский комьюнити-центр, торгово-развлекательный комплекс «Гастрономическая площадь» и административный центр «Ворота в район». Для семей с детьми вся необходимая инфраструктура будет в шаговой доступности, а повседневная жизнь станет комфортной и безопасной.
📈 Район «Деснаречье» – это один из самых крупных проектов ГК «А101», который строится на месте слияния рек Десны и Незнайки на участке площадью 195,36 га. Проект объединит три квартала – «Парк», «Река» и «Лес», каждый со своим типом застройки, где современная инфраструктура и транспортный каркас сочетаются с природным окружением, что усиливает долгосрочную ценность активов.
🌟 Благодаря авторской архитектуре, продуманной инфраструктуре и близости к природным зонам квартиры в новом доме станут востребованным предложением как для семей с детьми, так и для инвесторов, ориентированных на долгосрочный рост стоимости недвижимости в Молодой Москве.
📌Подробности на сайте: https://a101.ru/kvartiry/?order=actual_price&project=desnarechie&building=911,912,913,914&utm_source=ir_zh&utm_medium=smm&utm_campaign=start_prodaz_desna_3_october_msk
ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда
Группа «ВИС» — холдинг, ведущий операционную деятельность с 2000 года. Компания работает преимущественно с использованием механизма государственно-частного партнёрства.
За время работы построено около сотни крупных объектов энергетической, промышленной, транспортной, социальной и нефтегазовой инфраструктуры в 23 городах России и Европы.
Ключевая особенность бизнес-модели: 96% портфеля проектов приходится на концессии и ГЧП. Это означает, что основным плательщиком по контрактам выступает государство — федеральный и региональные бюджеты.
Параметры выпуска Вис Финанс БО-П17:
• Рейтинг: A+ (прогноз «Стабильный») от Эксперт РА, АА- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 2,5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 06 октября 2026 (15:00 мск)
• Дата размещения: 09 октября 2026
Рейтинги надежности:
• A+ «стабильный» от Эксперт РА (подтверждён 24 июля 2026 года)
• АА- «стабильный» от НКР (присвоен 16 июля 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 14,5 млрд руб. (-37% г/г)
• EBITDA: 4,7 млрд руб. (-56% г/г)
• Чистый убыток: 2,6 млрд руб. (против прибыли 1,1 млрд руб.)
• Капитал: 15,0 млрд ₽ (-14,8% за 6 мес)
• Денежные средства: 13,5 млрд ₽ (-20,6% за 6 мес)
• Чистый долг: 83,8 млрд ₽ (+10,6% за 6 мес)
• Чистый долг/EBITDA LTM: около 2,3х.
• Покрытие процентов ICR: 0,58х (было 1,16х)
Убыток в первом полугодии возник из-за временного сокращения объёмов работ — завершились основные работы по ряду проектов. При этом часть других проектов как раз переходит в активную стадию. Но есть и тревожные сигналы: чистый долг растёт, а операционный денежный поток ушёл в минус.
Главный риск для держателей облигаций — пик погашений в 2027 году. Компании нужно рефинансировать 8,5 млрд рублей. Если смотреть по месяцам, самый напряжённый момент — сентябрь–октябрь 2027 года. Период, когда нужно погасить 5,0 млрд рублей номинала. Это больше половины всех погашений года и самый напряжённый период за всю историю заимствований эмитента.
В обращении находятся 12 выпусков биржевых облигаций на 24,75 млрд рублей:
• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 Доходность: 18,88%. Купон: 16,5%. Текущая доходность: 16,78% на 3 года
• ВИС ФИНАНС БО-П16 $RU000A10FXE1 Доходность: 18,70%. Купон: 17,5%. Текущая доходность: 17,3% на 2 года 10 месяцев
• ВИС ФИНАНС БО-П13 $RU000A10FJ16 Доходность: 18,18%. Купон: 16,5%. Текущая доходность: 16,52% на 2 года 8 месяцев
Что готовы предложить эмитенты со схожим рейтингом надежности:
• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,18%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (17,04%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,28%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,39%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,38%) А+ на 2 года 4 месяца
По итогу: Верхняя граница нового выпуска даёт YTM около 19,56%. Это примерно 70 б.п. премии к собственной вторичке.
Внутри рейтинговой группы A+ ориентир тоже смотрится конкурентно. «НПС Капитал» 1Р1 торгуется под 19,18%, ОДК 1P3 — около 18,28%, а «АФК Система» 2Р4 даёт примерно 18,1%. То есть новое предложение от «ВИС» находится в верхней части рынка — и это выглядит очень интересно даже со спекулятивной точки зрения.
Умеренная премия в доходности сохранится при купоне не ниже 17,75%. Сам участвовать не планирую: у меня уже есть 12-й выпуск, планирую наращивать его по мере снижения цены.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
«Северсталь» объявляет о покупке производственно-складского комплекса ООО «Дмитровский металлоцентр»
«Северсталь Сеть» усиливает трубное направление за счет присоединения ООО «Дмитровский металлоцентр». Данное приобретение является частью долгосрочной стратегии развития и позволит:
🔷 расширить наши сервисные возможности для малого и среднего бизнеса;
🔷 усилить географическое присутствие в Центральном и Северо-Западном федеральных округах;
🔷 расширить спектр предоставляемых продуктов и ассортимент трубной продукции;
🔷 предоставить высокую, скорость исполнения заказов и доступ к переработке в рамках работы с единым поставщиком;
🔷 укрепить позиции компании на вторичном рынке металлопродукции.
«Покупка «Дмитровского металлоцентра» соответствует маркетинговой стратегии «Северстали» и позволит укрепить позиции компании на вторичном рынке металлопродукции. В условиях текущей рыночной конъюнктуры мы фокусируемся на решениях, которые повышают эффективность продаж продукции с высокой добавленной стоимостью и расширяют возможности работы с конечными потребителями. Интеграция «Дмитровского металлоцентра» позволит нарастить объем реализации «Северсталь Сети» примерно на 700 тыс. тонн в год и создаст дополнительную основу для роста при восстановлении спроса»,
— отметил генеральный директор «Северстали» Александр Шевелев.
#СеверстальПроизводство