СПБ Биржа добавит на торги 20 неоактивов на ценные бумаги глобальных компаний
СПБ Биржа 18 сентября 2026 года добавит на торги 20 неоактивов* на ценные бумаги глобальных компаний. Среди них Adobe, Arm Holdings, Atlassian, Biogen, Circle Internet Group**, Ciena, CoreWeave, Duolingo, GitLab, Intel, IonQ, Moderna, Reddit, Roblox, ServiceNow, Spotify и другие. Общее количество неоактивов на глобальные ценные бумаги и индексы криптовалют** достигнет 45.
Новые базисные активы представлены ценными бумагами компаний из сфер искусственного интеллекта, вычислительной и телекоммуникационной инфраструктуры, полупроводников, квантовых вычислений, цифровых финансов, программного обеспечения, энергетики, биотехнологий и цифровых платформ.
В направлении искусственного интеллекта, вычислительной инфраструктуры и полупроводников линейку дополнят CoreWeave, Arm Holdings и Intel. Квантовые вычисления представит IonQ, сетевые и телекоммуникационные технологии — Ciena, а цифровые финансы и цифровые активы — Circle Internet Group и Strategy.
Значительную часть расширения составят компании цифровой экономики. В их числе разработчики программного обеспечения Adobe, Atlassian, GitLab и ServiceNow, социальная платформа Reddit, игровые компании Roblox, Take-Two Interactive и Unity Software, аудиосервис Spotify и образовательная платформа Duolingo.
Линейку также дополнит Bloom Energy в сфере энергетических технологий, а Biogen и Moderna расширят направление биотехнологий.
Неоактивы на глобальные ценные бумаги позволяют инвесторам получать финансовый результат от изменения стоимости базисных активов без необходимости приобретения соответствующих ценных бумаг.
Размер каждого неоактива соответствует одной ценной бумаге базисного актива. Валюта стоимости шага цены — доллар США, валюта расчетов — рубль.
Новые неоактивы
Подробнее в пресс релизе.
Свойства неоактивов
• цена неоактива следует за ценой базисного актива;
• финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента;
• финансовый результат рассчитывается в валюте котировки, а начисляется или списывается в рублях;
• для открытия и удержания позиции в качестве обеспечения используются рубли и/или ценные бумаги в портфеле. Иностранная валюта для совершения сделок не требуется;
• сделки заключаются без комиссий. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.
Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.
Примечания:
* — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные ценные бумаги, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют, доступны только квалифицированным инвесторам.
* — Информация адресована квалифицированным инвесторам. Сделки с неоактивами на акции Circle Internet Group и индексы криптовалют доступны только квалифицированным инвесторам.
Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Роснефть - худшие результаты полугодия среди нефтяников
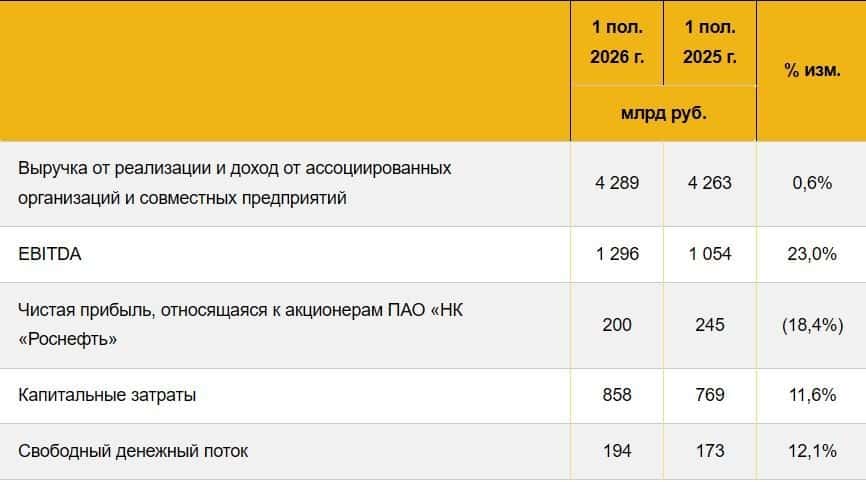
Низкая база прошлого года, высокие цены на нефть, повышенный спрос со стороны Китая и Индии - все это должно было улучшить финансовые результаты нефтяников. И улучшило! Компании сектора сохранили выручку и кратно нарастили прибыль. Все, кроме Роснефти. Сегодня предлагаю разобрать компанию с помощью ее изрядно «кастрированного» отчета за первое полугодие 2026 года.
⛽ Итак, выручка Роснефти выросла чисто символически - на 0,6% до 4,3 трлн рублей. При этом ни географию продаж, ни нормальную разбивку по сегментам мы не увидим - значительная часть примечаний к отчетности скрыта постановлением правительства. Это станет ключевым моментом, но о нем я расскажу позже.
Стоит отметить, что 4 трлн - это норма для компании. Столько за полугодие она фармила и в 2024 году, и в докризисном 21-ом. Если взять ваш любимый Лукойл, то потеря зарубежного сегмента отгрызла половину его выручки. В 2021 или в 2023 году выручка составляла больше 4 трлн, против текущих 2-х. Так что по Росе вполне устойчиво идем.
Расходы остались примерно на прошлогоднем уровне - 3,7 трлн рублей, благодаря чему операционная прибыль выросла на 10% до 641 млрд. А вот дальше начинаются проблемы. В «прочие расходы» компания записала сразу 195 млрд рублей и, конечно же, не раскрыла эту статью. Менеджмент говорит о разовых факторах, включая курсовые разницы и обесценение активов, но насколько они действительно разовые - покажет время.
📊 Дополнительно около 37% прибыли до налогообложения ушло на налоги. В результате общая чистая прибыль составила 282 млрд рублей, из которых акционерам Роснефти относится лишь 200 млрд - на 18,4% меньше прошлогоднего результата. Еще 82 млрд рублей приходится на неконтролирующие доли в дочерних обществах, но разобраться подробнее здесь снова мешает отсутствие раскрытий.
И вот это уже особенно интересно на фоне конкурентов. Роснефть оказалась единственной среди крупнейших российских нефтяников, кто снизил прибыль: у Лукойла она выросла примерно на 50%, а Газпромнефть и Татнефть нарастили результат кратно. Получается, сильная нефтяная конъюнктура пока прошла мимо миноритариев Роснефти.
💰 За 2025 год акции принесли около 3,8% дивидендной доходности, а по итогам 2026-го рассчитывать на заметное увеличение выплат при такой динамике прибыли пока сложно. Окончательные выводы по Роснефти я сделаю после разбора остальных нефтяников. Тогда сравним динамику прибыли, дивиденды и мультипликаторы всего сектора. Пока же перед нами довольно слабый отчет на фоне дорогой нефти, а отсутствие нормального раскрытия информации привлекательности Роснефти точно не добавляет.
♥️ Стартуем недельку с разбора нефтяника. Приготовил для вас еще много чего интересного. Ставьте лайк, если ждете очередную статью.
❗️Не является инвестиционной рекомендацией
$ROSN $LKOH $SIBN $TATN
Ставка постояла — рынок подёргался.
Ну что, друзья, вот и прошло очередное заседание ЦБ. Ставку оставили как есть — на том же уровне. Честно говоря, лично я ничего другого и не ждал. Когда все вокруг дружно говорят «пауза», а инфляция не спешит сдаваться, было бы странно ждать сюрприза. Но рынок — существо нервное. Он сначала вроде бы обрадовался, что всё по плану, а потом решил: «А давайте-ка зафиксируем прибыль, пока не поздно». Индекс МосБиржи в моменте сходил вниз.
Сразу скажу: я не из тех, кто бегает с графиками по потолку и пытается поймать каждое движение. Мне интереснее, как компании зарабатывают деньги, сколько платят дивидендов и есть ли у них будущее. Поэтому пятничная суета меня, если честно, мало трогает. Да, были бумаги, которые выросли сильнее рынка — Роснефть, Татнефть. Но давайте разберёмся. Роснефть и Татнефть подскочили на фоне дорогой нефти. Это классическая история: нефть растёт — нефтяники чувствуют себя хорошо. Но я бы не стал делать на этом далеко идущие выводы. Нефть штука волатильная, сегодня сто долларов, завтра — семьдесят. Гораздо важнее, как компании распоряжаются прибылью и какие у них проекты. Вот «Восток Ойл» у Роснефти — это да, это долгосрочная история. Но опять же, быстрый рост акций на таких новостях — это скорее для трейдеров.
А вот ММК, Система и Ростелеком просели. Тут тоже всё понятно. Система тащит на себе долги и проблемы с Озоном — тут нужно быть аккуратным. Ростелеком интересен с фундаментальной точки зрения, но вывод его дочек на биржу затягивается, и причина проста: ставка высокая, монетизировать активы сложно. ММК после бурного роста откатился — но это нормально, сталевары всегда были цикличными. Так что паниковать не стоит.
🎯 ИнвестВзгляд: Для меня как долгосрочного инвестора решение ЦБ ничего не изменило. Ставка на паузе — это не повод менять стратегию. Если вы верите в российскую экономику на горизонте пяти-десяти лет, то текущая волатильность — это просто шум. Я продолжаю потихоньку набирать качественные бумаги, которые платят дивиденды и имеют понятную бизнес-модель. И знаете что? Меня уже не смущает, что рынок нервничает. За последние 3 года нервы уже стальные.
$ROSN $TATN $MAGN $AFKS $OZON $RTKM
Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору
Российский рынок акций на прошедшей неделе продолжил рост, но в пятницу во второй половине дня ушел в умеренный коррекционный откат — без признаков паники. Основным поводом для разочарования стало решение Банка России взять паузу в снижении ключевой ставки, хотя большинство макроэкономистов - ожидали именно такого шага.
Поддержку рынку по-прежнему оказывают высокие цены на энергоресурсы: Brent держится выше 100 долларов за баррель, а европейский газ впервые за три с половиной года превысил 1000 долларов за тысячу кубометров.
По словам ЦБ, если сентябрь и октябрь покажут замедление инфляции, а новый бюджет не окажется чрезмерно стимулирующим, шанс на еще одно снижение ставки сохранится. Однако я считаю, что осеннее замедление инфляции крайне маловероятно — скорее наоборот, в октябре-ноябре мы можем увидеть новое ускорение. Поэтому дальнейшее снижение ставки пока представляется мне маловероятным.
Нефть продолжила рост на фоне эскалации на Ближнем Востоке и рисков судоходства в Ормузском проливе. Brent поднималась выше 108 долларов — близко к майским максимумам, когда была похожая неопределённость с поставками.
Дополнительный негатив: хуситы атаковали нефтяные объекты Саудовской Аравии — добыча упала до минимума с 1990 года. Плюс атакован ключевой порт в Красном море, из-за чего альтернативный маршрут через Баб-эль-Мандебский пролив стал таким же рискованным.
Сегодня страны Персидского залива и Иран должны обсудить в Омане сделку по проливу. Позитивный сигнал может ослабить напряжённость и скорректировать цены. Новые сложности — продолжат давить на рынки.
Из корпоративных новостей: дивидендные собрания HeadHunter, Озон Фарм и ММЦБ за первое полугодие, закрытие реестров Яндекса и Диасофта, а также обсуждение консолидации Точки акционерами Т-Технологий. В макроэкономике выйдет индекс производственных цен за август.
Главное политическое событие — выборы в Госдуму 20 сентября. Их результаты зададут курс законодательных инициатив в экономике, а после выборов ожидается активизация переговоров по Украине вплоть до трехсторонней встречи. Эти ожидания сейчас поддерживают рынок.
Отдельно стоит выделить заседание ФРС США 16 сентября. Решение по ставке и динамика доллара будут ключевыми факторами для рынков. Если ФРС подаст сигнал о более жесткой политике, это может оказать давление на цены на золото.
Что по ожиданиям: Индекс МосБиржи на неделе пробил нисходящий тренд — это позитивный сигнал, но он не гарантирует продолжения роста. Для полноценного разворота необходимо закрепиться выше 2300 пунктов, вот только сил на это пока не хватило. Вполне возможно, что какое-то время индекс проведет в боковике, в рамках которого может еще немного откатиться вниз.
Если индекс уйдёт ниже 2240–2250 и закрепится под трендовой — скорее всего, двинется к 2200. На это косвенно намекает и возможная двойная вершина, которая может сформироваться после резкого падения ниже 2300 в пятницу. Формация сработает при пробое 2250 — тогда 2200 станет базовым сценарием.
• Лидеры: Селигдар #SELG (+4,9%), МКБ #CBOM (+2,2%), Полюс #PLZL (+2,1%), ВИ.ру #VSEH (+1,6%), Циан #CNRU (+0,7%).
• Аутсайдеры: Озон #OZON (-4,3%), АФК Система #AFKS (-3,8%), Алроса #ALRS (-3,55%), Ростелеком #RTKM (-3,5%).
14.09.2026 - понедельник
• Мосбиржа #MOEX увеличит на час время основной торговой сессии. Утром она будет начинаться в 9:00 мск.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Россети Московский Регион. Отчет за 2 кв 2026 по МСФО
Тикер: #MSRS
Текущая цена: 1.54
Капитализация: 75 млрд
Сектор: Электросети
Сайт: https://rossetimr.ru/#
Мультипликаторы (LTM):
▫️ P/E - 1.51
▫️ P/BV - 0.27
▫️ P/S - 0.24
▫️ ROE - 18.1%
▫️ ND/EBITDA - 0.66
▫️ EV/EBITDA - 1.38
▫️ Акт/Обяз - 1.8
Что нравится:
▫️ выручка выросла на 22.6% г/г (61 → 74.8 млрд);
▫️ снижение нетто фин расхода на 0.6% г/г (2.06 → 2.04 млрд);
▫️ чистая прибыль выросла на 69% г/г (5.9 → 10 млрд);
Что не нравится:
▫️ отрицательный FCF снизился в 28.8 раза г/г (-0.3 → - 5.9 млрд);
▫️ чистый долг вырос на 16.8% к/к (58.5 → 68.3 млрд). ND/EBITDA ухудшился с 0.59 до 0.66;
▫️ среднее соотношение активов и обязательств.
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом такая чистая прибыль может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.2278 руб (ДД 14.79% от текущей цены).
Мой итог:
Полезный отпуск увеличился на 2% г/г (22.52 → 22.97 млрд кВт* ч). За полгода полезный отпуск вырос на 3.9% г/г (48.64 → 50.55 млрд кВт* ч). Уровень потерь 8.05% самый низкий показатель во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +18.1% г/г (2412 → 2848 руб/МВт* ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +20% (54.5 → 65.4);
▫️ технологическое присоединение +43.2% (4.8 → 6.9).
За полгода выручка увеличилась на 22.2% г/г (130.1 → 159 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
Чистая прибыль выросла за счет увеличения выручки, улучшения операционной рентабельности с 18.2 до 21% и уменьшения эф. ставки налога на прибыль (27.2% vs 30.7% во 2 кв 2025). За полгода чистая прибыль увеличилась на 46.5% г/г (16.6 → 24.4 млрд).
FCF сильно провалился в отрицательную зону на фоне разнонаправленного движения OCF (-17.1% г/г, 22.4 → 18.5 млрд) и кап. затрат (+8% г/г, 22.6 → 24.4 млрд).
Долговая нагрузка немного увеличилась за счет более быстрого роста чистого долга, но она остается вполне в комфортных пределах.
В соответствии с последней версией ИПР за 2026 год планируется заработать 46.1 млрд. По МСФО за полугодие план выполнен на 52.9%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из озвученной цифры, то это дает P/E 2026 = 1.63. Дивиденд по ИПР получается 0.2361 руб (ДД 15.33%). Вообще, если не случится чего-то негативного, то стоит ожидать пересмотра план по ИПР в бОльшую сторону. С другой стороны, надо помнить, что ИПР не догма и акционеры могут принять решение исходя из каких-то иных соображений.
Странно, но рынок как-будто сильно недооценивает компанию. На текущий момент Россети МР - самая дешевая компания из адекватных "дочек" холдинга. При этом, если исключить "ковбойскую" Россети Центр (с дивидендом за 2025 они хорошо "прокатили" инвесторов), то и по дивидендной доходности за 2026 (исходя из ИПР) это самая интересная история. Но то ли рынок "слепой", то ли он что-то знает, чего еще неизвестно всем.
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Акции держу в портфеле с долей 5.54% (лимит 4%).
Прогнозная справедливая стоимость - 3.3 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме