Самым востребованным дженериком Ривароксабан в России стал «Круоксабан®» от «Озон Фармацевтика»

Согласно данным агентства AlphaRM, по итогам декабря 2024 года «Круоксабан®» стал самым продаваемым дженериком с действующим веществом Ривароксабан на рынке SellOut (вторичные продажи от дистрибутора). Препарат относится к новому поколению антикоагулянтов. «Круоксабан®» - рецептурный препарат .

«Озон Фармацевтика» начала выпуск «Круоксабан®» в декабре 2024 года. С этого момента компания уже отгрузила дистрибуторам более 1,5 млн упаковок препарата. Значительная часть объема — свыше 720 тысяч упаковок - предназначена для государственного сектора.

«Круоксабан®» также стал самым часто запрашиваемым брендированным дженериком Ривароксабана в Рунете. По данным Яндекс.Вордстат за январь зафиксировано свыше 23 000 запросов по слову «Круоксабан». Для сравнения, ближайший дженерик имеет в 2 раза меньше целевых запросов.

Кроме того, «Круоксабан®», по результатам опросов на обучающей фармацевтической платформе Pharmskills, занимает 1-е место среди аналогичных препаратов-дженериков по узнаваемости и доверию профессионального сообщества провизоров - работников «первого стола».

Оригинальный (и единственный до декабря 2024 года Ривароксабан) препарат является самым продаваемым лекарственным средством на розничном коммерческом рынке России в денежном выражении (по данным аналитического агентства AlphaRM). Объем его продаж превысил 18 млрд рублей по итогам 2024 года.

Подробнее читайте в нашем релизе

0 комментариев
    посты по тегу
    #

    АЛРОСА - игра в кальмара

    Алмазный индекс IDEX Diamond опустился в августе до своих исторических минимумов на 82 п. Кажется, что уже ничего не спасет нашего бриллиантового монополиста и у него остается один путь - забвение и делистинг. Но так ли это на самом деле? Может быть, упав на дно, цены развернутся, а текущие минимумы в акциях АЛРОСы станут отправной точкой для роста? Сперва давайте пробежимся по полугодовой отчетности.

    💎 Итак, выручка компании за первое полугодие 2026 года упала на 32,8% до 90,3 млрд рублей. Причины кризиса в отрасли все те же: слабый спрос на природные алмазы и высокие запасы у индийских огранщиков. Только за первое полугодие 2026 года экспорт алмазов из РФ в Индию снизился в 1,9 раза до 1,2 млн карат. Дополнительное давление создают синтетические алмазы, которые, по мнению ряда экспертов, полностью вытеснят природные.

    Слушайте, может, я старомодный и детство, проведенное в перестройку, дает о себе знать, но для меня ограненный алмаз, пролежавший в земле тысячи лет, имеет гораздо большую ценность, нежели лабораторный камень. Да-да, именно камень, ведь новые правила Минфина РФ обязывают продавцов называть бриллиантами только алмазы природного происхождения.

    💎 Ничего против искусственных камней не имею, они точно займут свою нишу и отгрызут часть продаж, те же украшения Swarovski тому доказательство. Однако бриллианты также удержат существенную долю рынка, вопрос лишь в том, какие компании доживут до выхода из кризиса. Прямо-таки игра в кальмара получается. В Канаде уже ряд предприятий закупоривает алмазные шахты.

    У нашего «алмазного друга» дела не менее плохи. Чистый долг компании АЛРОСА увеличился год к году на 84% до 112,1 млрд рублей. Сама величина долга некритичная, но настораживают его соотношение к EBITDA в 3,2x, растущие процентные расходы (за полугодие 16,5 ярдов) и отрицательный свободный денежный поток (за полугодие FCF составил -16,9 млрд рублей).

    🤔 Как и всегда, на помощь может прийти Гохран, который поддержит компанию и проведет массовую закупку алмазов. Правда, целесообразность по-прежнему неочевидна, отвечают в ведомстве. Нецелесообразно или попросту нет денег на фоне структурного дефицита бюджета - история умалчивает, но АЛРОСА и по сей день остается без поддержки.

    Вот и получается, что, несмотря на «скромное» падение выручки, компания нафармила почти 10 ярдов убытка за первое полугодие вместо прибыли в 40 млрд годом ранее. Правда, там эффект от продажи ангольской Катоки был, а в 2026 году и продавать нечего. Изначально я хотел написать статью в более позитивном ключе, но получилось как получилось... 🤷‍♂️ Выводы каждый сделает сам!

    ❗️Не является инвестиционной рекомендацией

    ♥️ Бриллиантовые мои, накидайте побольше лайков статье. Это очень важно для меня. Спасибо!
    $ALRS

    АЛРОСА - игра в кальмара

    📈 GloraX «Экосити» второй месяц подряд в топ-3 по продажам в Казани

    Проект GloraX «Экосити» сохранил третье место среди самых продаваемых жилых проектов Казани по итогам августа 2026 года. Рейтинг представлен изданием «Урбан Медиа» на основе данных о продажах на первичном рынке города.

    В августе в проекте заключено 75 сделок - на 10% больше, чем месяцем ранее. «Экосити» входит в тройку лидеров рейтинга уже второй месяц подряд.

    🔍 Результаты за август 2026 года:

    ✅ заключено 75 сделок общей площадью около 3 тыс. кв. м
    ✅ 76% сделок оформлено с использованием ипотеки
    ✅ доля семейной ипотеки составила 57% от общего числа ипотечных сделок
    ✅ на однокомнатные квартиры пришлось 59% продаж

    «Экосити» - проект комфорт-класса в Кировском районе Казани. В июне 2026 года стартовали продажи второй очереди проекта, которая включает 3 корпуса переменной этажности на 833 квартиры общей площадью более 32,5 тыс. кв. м. Ввод в эксплуатацию запланирован на I квартал 2029 года.

    🚀 Стабильное присутствие проекта в топ-3 и рост продаж месяц к месяцу подтверждают востребованность проекта «Экосити» на рынке Казани и эффективность стратегии региональной экспансии компании.

    #GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

    📈 GloraX «Экосити» второй месяц подряд в топ-3 по продажам в Казани

    Куда катится угольная телега

    paywall
    Пост станет доступен после оплаты

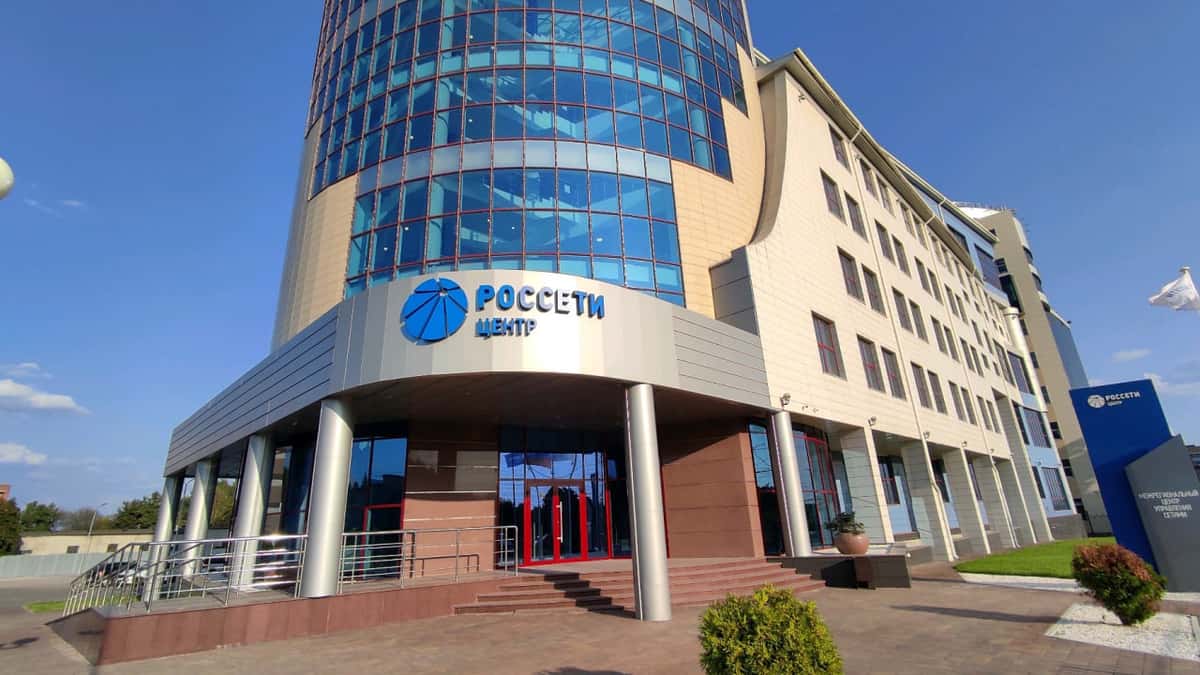
    Россети Центр. Отчет за 2 кв 2026 по МСФО

    Тикер: #MRKC
    Текущая цена: 0.72
    Капитализация: 30.4 млрд
    Сектор: Электросети
    Сайт: https://www.mrsk-1.ru/

    Мультипликаторы (LTM):

    ▫️ P/E - 2.06
    ▫️ P/BV - 0.38
    ▫️ P/S - 0.19
    ▫️ ROE - 18.4%
    ▫️ ND/EBITDA - 0.75
    ▫️ EV/EBITDA - 1.44
    ▫️ Акт/Обяз - 1.82

    Что нравится:

    ▫️ рост выручки на 13.8% г/г (33.4 → 38 млрд);
    ▫️ положительный FCF +59 млн против -326 млн во 2 кв 2025;
    ▫️ чистый долг снизился на 1.7% к/к (33.7 → 33.1 млрд). ND/EBITDA улучшился с 0.81 до 0.75;
    ▫️ нетто фин расход уменьшился на 5.4% к/к (1.3 → 1.2 млрд);
    ▫️ чистая прибыль увеличилась на 21.8% г/г (3.3 → 4 млрд);

    Что не нравится:

    ▫️ среднее соотношение активов и обязательств.

    Дивиденды:

    По див. политике выплаты 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО с корректировкой на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.

    По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.0528 руб. (ДД 7.33% от текущей цены).

    Мой итог:

    Полезный отпуск увеличился на 0.9% г/г (11.1 → 11.2 млрд кВт*ч). Уровень потерь в 10.53% является самых высоким значением во 2 квартале за последние 5 лет. Вообще, в сравнении с другими "дочками" холдинга у Центра самый большой процент потерь. Рост тарифа за квартал в среднем составил +12.2% г/г (2746 → 3082 руб/МВт*ч).

    Выручка по сегментам (г/г в млрд):
    ▫️ передача электроэнергии +14% (30.3 → 34.3);
    ▫️ технологическое присоединение +26.2% (2.2 → 2.7).

    За полгода выручка увеличилась на 13.5% г/г (71 → 80.6 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.

    В отчетном квартале динамика по прибыли лучше выручки за счет улучшения операционной рентабельности с 14.3 до 19.9%, снижения нетто фин расхода (1.6 → 1.2 млрд) и уменьшения эф. ставки налога на прибыль (28% vs 33.4% во 2 кв 2025).

    FCF положительный в отличии от прошлого года на фоне разнонаправленного роста OCF (+1.5% г/г, 5.8 → 5.9 млрд) и снижения кап. затрат (-4.8% г/г, 6.1 → 5.8 млрд).
    Долговая нагрузка продолжила снижаться в первую очередь за счет роста EBITDA.

    В соответствии с последней версией ИПР за 2026 год планируется заработать 12.3 млрд. По МСФО за полугодие план выполнен на 69.5%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из цифры по ИПР, то это дает P/E 2026 = 2.48. Дивиденд по ИПР получается 0.1205 руб (ДД 16.73% от текущей цены).

    Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.

    Если смотреть только на ИПР, то у Россети Центр самая высокая див. доходность за 2026 год среди остальных нормальных "дочек" холдинга (и вторая по доходности за 2027 год после Северо-Запада). Но уже есть прецедент, когда выплаты за прошлый год были кратно "срезаны" по причине того, что часть прибыли перевели в резервный фонд для финансирования ремонтных, инвестиционных и модернизационных работ. Дивиденд за прошлый год был одним из самых низких среди компаний Россети (на уровне Россети Юг).

    И тут уже вопрос веры в то, что такое не повторится еще раз (или хотя бы прибыль на дивиденды будет скорректирована не так значительно). А еще получается, что компания становится "миркоином" больше некоторых компаний. Если СВО закончится, то как-будто и не будет повода для создания больших резервов для выполнения ремонтных и восстановительных работ. И значит можно направлять на дивиденды всю запланированную сумму.

    Акций компании нет в портфеле.

    Прогнозная справедливая стоимость - 0.959 руб.

    *Не является инвестиционной рекомендацией

    ▫️ мой канал в Telegram

    Россети Центр. Отчет за 2 кв 2026 по МСФО