Рынок лизинга по итогам 1-го полугодия 2026 года: иллюзия роста
Объем нового бизнеса за 1-е полугодие 2026-го составил 853 млрд рублей, показав небольшой рост относительно первой половины прошлого года (+5%). Смягчение денежно-кредитной политики способствовало переходу динамики нового бизнеса в положительную зону после сильного снижения в 2025 году (см. график 1). Доля лизинга с б/у техникой составила порядка 14% нового бизнеса, без учета подобных сделок объем нового бизнеса не превысил бы отметки в 740 млрд рублей. Еще около 13% нового бизнеса приходится на сделки по возвратному лизингу, однако это преимущественно договоры, когда лизингополучатель выступает одновременно и в качестве продавца, в целях снижения лизинговой компанией рисков по покупке имущества у неаккредитованного поставщика. Доля рынка лизинга в ВВП по итогам 1-го полугодия 2026-го сохранилась на прошлогоднем уровне – 0,9%. Количество заключенных сделок по итогам 1-го полугодия 2026-го относительно аналогичного периода 2025 года снизилось с 145 до 138 тыс. штук (соответствует уровню кризисного 2022-го), а средний чек договора – с 12,8 до 11,8 млн рублей. Объем лизингового портфеля продолжает сокращение, начавшееся в 1-м полугодии 2025-го: за период с 01.07.2025 по 01.07.2026 он снизился с 12,3 до 11,3 трлн рублей (-8%), что является следствием рекордного сжатия лизингового рынка в прошлом году.
Полная версия обзора - https://raexpert.ru/researches/leasing/1h_2026a/
Посты по ключевым словам
Дебютный выпуск облигаций «КМ-Финанс» уже доступен к покупке!
Сегодня, 18 сентября, для клиентов ПАО «НФК-Сбережения» открыта покупка дебютного выпуска внебиржевых облигаций лизинговой компании «КМ-Финанс».
ПАО «НФК-Сбережения», являясь организатором выпусков облигаций и андеррайтером, представляет вам нового эмитента внебиржевых облигаций. Мы внимательно и тщательно анализируем каждую компанию, проверяем финансовую отчётность и отбираем только тех эмитентов, которые доказали свою финансовую стабильность, надёжность и амбициозность.
Чем интересна компания?
«КМ-Финанс» — универсальная лизинговая компания, специализирующаяся, в первую очередь, на лизинге спецтехники, на рынке с 2018 года.
Конкурентные преимущества компании:
· С 2018 года заключены договоры с более чем 500 лизингополучателями на сумму 12 млрд руб.
· Лизинговый портфель компании имеет высокий уровень диверсификации, на 01.01.2026 г. он составляет 3,391 млрд руб.
· Высокий уровень компетенций и понимание регионального рынка (Сибирь и Дальний Восток).
· Рост показателей выручки и чистой прибыли за последние 3 года, сокращение долга.
Преимущества облигаций компании «КМ-Финанс»:
· Высокая ставка: 27,5% годовых, зафиксирована на первые 13 купонных периодов.
· Выплата купонов происходит ежемесячно и обеспечит регулярный денежный поток.
· Предусмотрена оферта.
Инвестор может подать заявление на выкуп облигаций эмитентом (исполняется на 365-й календарный день с даты окончания купонного периода, в котором подано заявление).
Где купить?
Дебютный выпуск уже доступен в магазине финансовых продуктов ПАО «НФК-Сбережения» и на платформе Зберополис.
👉 Купить в магазине финансовых продуктов ПАО «НФК-Сбережения»
👉 Купить на платформе Зберополис
🔗 Раскрытие информации об эмитенте
🔗 Условия размещения
🔗 Программа облигаций
⚠️ Не является публичной офертой. Не является индивидуальной инвестиционной рекомендацией.18 сентября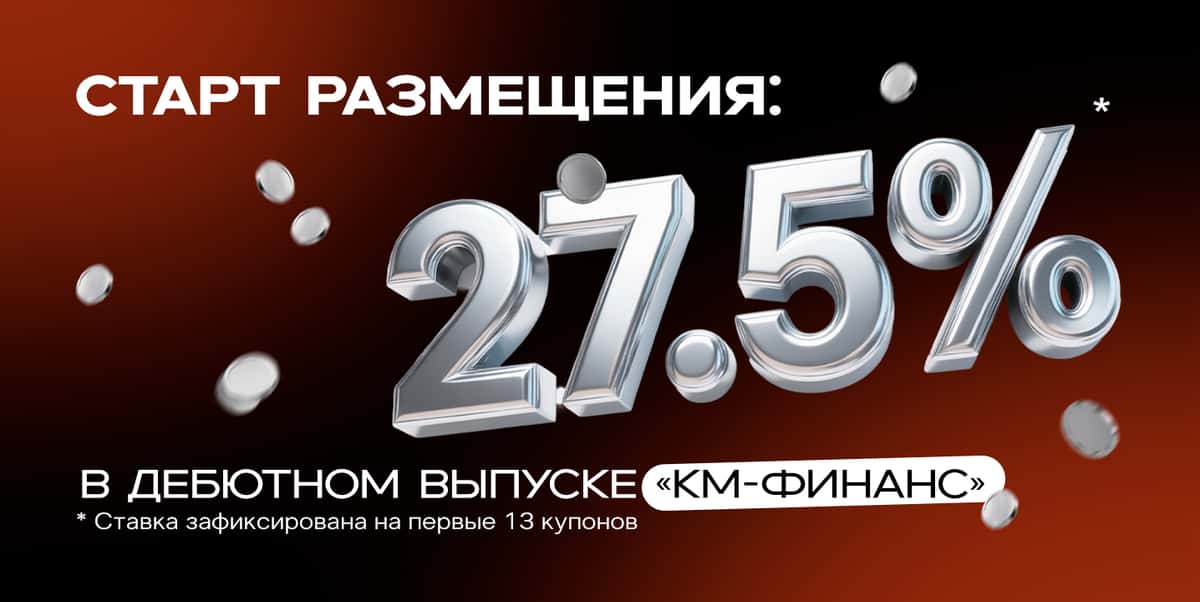
ГТЛК — лидер рынка по объему лизингового портфеля по результатам 1 полугодия 2026 года
По итогам 1 полугодия 2026 года ГТЛК (группа ВЭБ.РФ) заняла первое место среди всех участников рынка по объему совокупного лизингового портфеля, который достиг 2,9 трлн рублей.
Компания лидирует также в ключевых для себя сегментах лизинга, как по объему нового бизнеса, так и по портфелю: в городском пассажирском, воздушном, водном транспорте и железнодорожной технике. ГТЛК увеличила долю на российском рынке лизинга до 26%.
Кроме того, по результатам 6 месяцев 2026 года ГТЛК продолжает лидировать по объему портфеля в сфере операционного лизинга с долей 78%.
Соответствующую аналитику приводит рейтинговое агентство «Эксперт РА»10 сентября
ГТЛК разместила выпуск пятилетних ESG-облигаций серии 002P-14
ГТЛК (группа ВЭБ.РФ) разместила выпуск пятилетних облигаций устойчивого развития (ESG) серии 002P-14, номинированных в рублях на Московской Бирже. В размещении приняли участие частные и институциональные инвесторы. По выпуску предусмотрена оферта через 2 года с даты размещения.
Эксперты рейтинговых агентств АКРА и Эксперт РА присвоили эмиссии 002P-14 кредитные рейтинги на уровне АА-(RU) и ruAA- соответственно.
Выпуск удовлетворяет требованиям по инвестированию средств пенсионных накоплений, пенсионных и страховых резервов и удовлетворяет требованиям Инструкции Банка России №220-И от 18.08.2025 по использованию пониженного коэффициента риска – 32,5% в рамках финансирования приоритетных проектов устойчивого развития (Постановление Правительства РФ №1587 от 21.09.2021). Выпуск включен в первый уровень листинга и в Сегмент облигаций устойчивого развития Сектора устойчивого развития Московской Биржи.
Привлеченные средства от размещения выпуска ESG-облигаций будут направлены на поддержку проектов, которые улучшают экологию за счет отсутствия прямых выбросов парниковых газов, а также повышают комфорт и безопасность пассажиров.24 августа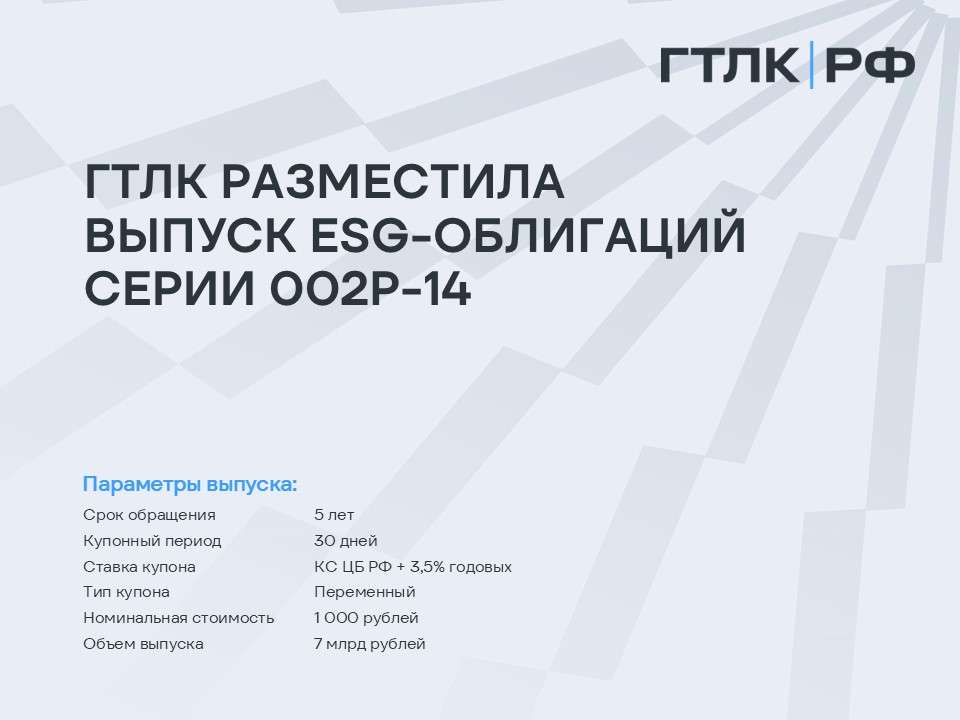
ГТЛК открыла книгу заявок на приобретение пятилетних ESG-облигаций серии 002P-14
ГТЛК (группа ВЭБ.РФ) открыла книгу заявок на приобретение пятилетних ESG-облигаций серии 002P-14, номинированных в рублях. По выпуску предусмотрена оферта через 2 года с даты размещения.
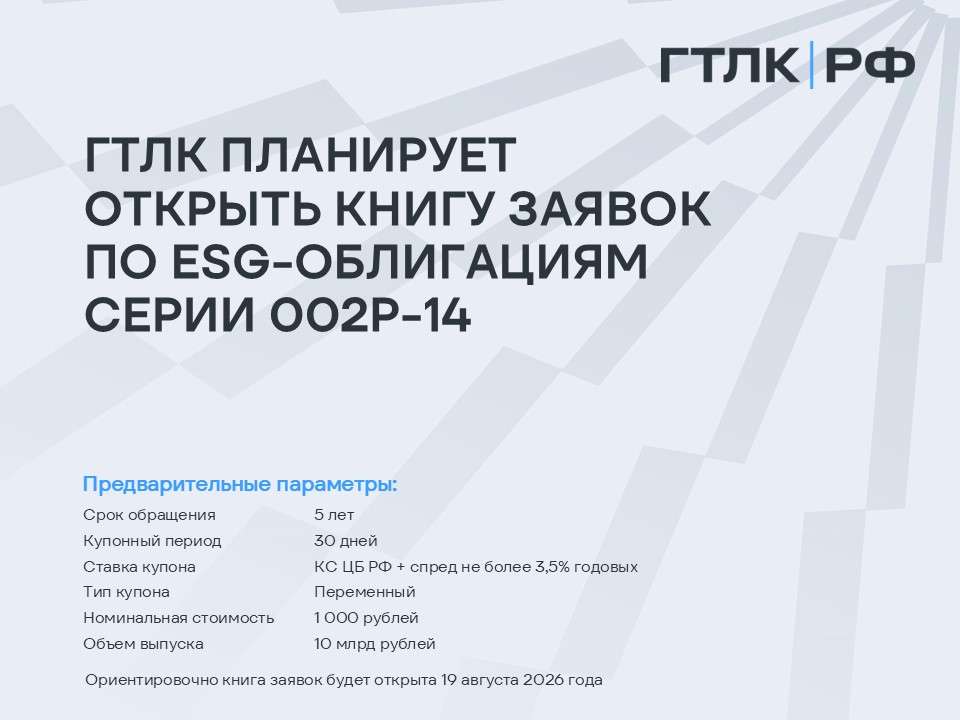
Книга будет открыта до 15-00 по московскому времени 19 августа 2026 года. Предварительная дата размещения – 24 августа 2026 года. Агент по размещению выпуска – Совкомбанк. Выпуск доступен для приобретения неквалифицированными инвесторами.
Выпуск удовлетворяет требованиям по инвестированию средств пенсионных накоплений, пенсионных и страховых резервов и удовлетворяет требованиям Инструкции Банка России №220-И от 18.08.2025 по использованию пониженного коэффициента риска – 32,5% в рамках финансирования приоритетных проектов устойчивого развития (Постановление Правительства РФ №1587 от 21.09.2021). Выпуск включен в 1-й уровень листинга и в Сегмент облигаций устойчивого развития Сектора устойчивого развития Московской Биржи.19 августа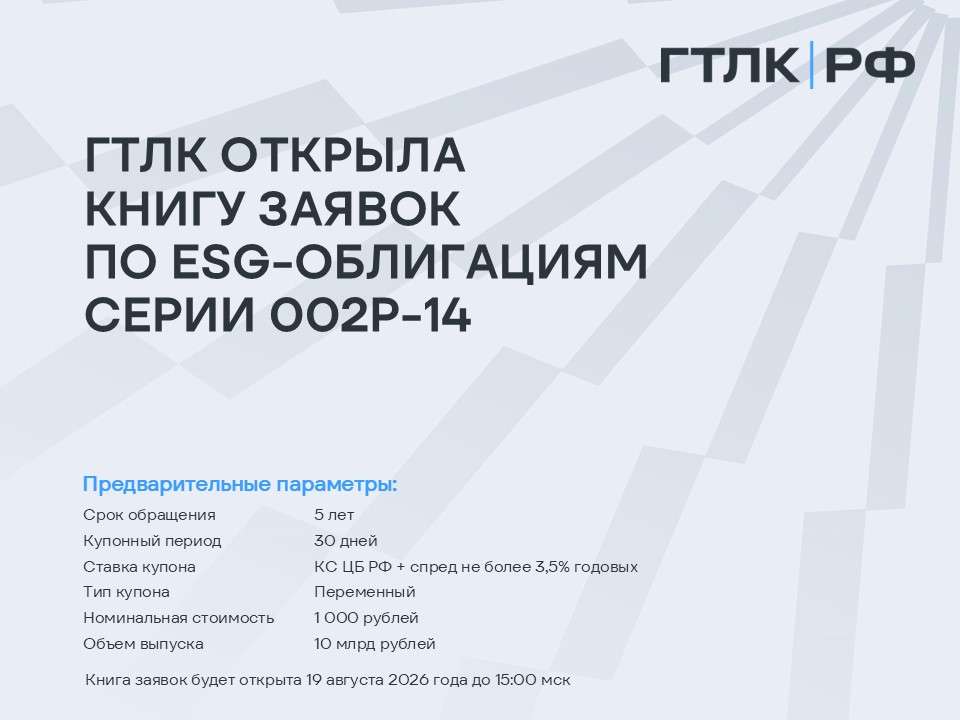
ГТЛК планирует открыть книгу заявок на приобретение пятилетних ESG-облигаций серии 002P-14
Предварительная дата размещения – 24 августа 2026 года. Агент по размещению выпуска – Совкомбанк. Выпуск доступен для приобретения неквалифицированными инвесторами. По выпуску предусмотрена оферта через 2 года с даты размещения.
Выпуск удовлетворяет требованиям по инвестированию средств пенсионных накоплений, пенсионных и страховых резервов и удовлетворяет требованиям Инструкции Банка России №220-И от 18.08.2025 по использованию пониженного коэффициента риска – 32,5% в рамках финансирования приоритетных проектов устойчивого развития (Постановление Правительства РФ №1587 от 21.09.2021). Выпуск включен в 1-й уровень листинга и в Сегмент облигаций устойчивого развития Сектора устойчивого развития Московской биржи.
АКРА провело верификацию выпуска и подтвердило его соответствие международно признанным целям, принципам и стандартам в области зеленого и социального финансирования. Выпуску присвоена максимальная оценка SDR1 согласно шкале оценки долговых обязательств в области устойчивого развития АКРА, что подтверждает высокий уровень соответствия принятым мировым стандартам.14 августа