⚡️ Россети Московский регион: долги тают, а бумага идет против рынка
Разбираю тут долговую нагрузку Россетей Московского региона, и картина, надо сказать, приятная. За последние пять лет чистые активы компании прибавляли в среднем по 8% в год, а вот чистый долг не рос, а наоборот — снижался примерно на 0,3% ежегодно. То есть имущество наращивается, а обязательства потихоньку уходят, и это, короче, здоровая тенденция. Редкий случай, когда динамика по обоим фронтам работает в плюс.
Теперь про бету, и вот тут начинается самое любопытное. За последние 90 дней показатель держится на уровне 0,65, за год ушел в минус — 0,37, а за три года вообще минус 3,2. Отрицательная бета означает, что бумага движется в противоположную сторону от рынка. Такое дело, что когда индекс падает, эта акция может себя чувствовать относительно неплохо, и наоборот. Для тех, кто ищет защиту от рыночных качелей, это может быть интересным свойством.
По модели CAPM ожидаемая годовая доходность оценивается примерно в 20%. Если же смотреть на длинную дистанцию, то за десять лет бумага принесла около 152% полной доходности с учетом дивидендов, что в среднем дает примерно 9,7% в год. Цифры скромнее текущей оценки, но стабильные.
Мое мнение такое: сочетание растущих активов, снижающегося долга и отрицательной беты делает эту историю довольно интересной с точки зрения диверсификации. Волатильность здесь может быть ниже рынка, а поведение бумаги — нетипичным. Но нужно понимать, что отрицательная бета работает в обе стороны, и в моменты общего роста индекса акция может отставать.
🔥В профиле я уже дал лучшие акции, которые стоит купить уже сегодня ✅
❗️Скорее переходи и смотри, пока идеи еще актуальны!
Посты по ключевым словам
Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
Начинаю серию постов о эмитентах, вызывающих у рынка сомнения в способности расплатиться по долгам. Обсудим причины распродаж и то, почему паника захватывает компании, которые не так плохи, как кажется спекулятивно настроенным участникам.
Поделюсь мыслями о сроках сложных периодов для каждого эмитента — и о том, как по итогам их прохождения понять, стоит ли наращивать позицию в его облигациях.
Статистика тревожная: с начала 2026 года на российском рынке корпоративных облигаций произошло 507 дефолтов и технических дефолтов — почти вдвое больше, чем за весь прошлый год. 430 из них — фактические дефолты, общий объём неисполненных обязательств — 11,2 млрд рублей. Основная часть — купоны и погашения.
Корень проблемы — затянувшийся период высоких ставок. Ключевая ставка ЦБ — 14%, и даже после её снижения новое финансирование для небольших и слабых заёмщиков остаётся дорогим. Особенно уязвимы компании с малым запасом денег и крупными погашениями: старые облигации выпускались при дешёвых деньгах, а перекредитоваться на сопоставимых условиях уже невозможно.
Результат — кассовые разрывы, задержки купонов и случаи, когда компания исправно обслуживала долг, но не смогла вернуть его при погашении.
В ближайшие месяцы рынок продолжит жёстко разделять качественных заёмщиков и компании, платящие повышенный купон именно за высокий риск дефолта. Самое время и нам сделать ребалансировку, чтобы минимизировать несопоставимые с собственной стратегией риски.
Почему я не спешу продавать облигации Полипласт?
В портфеле — два выпуска: рублёвый П02-БО-16 $RU000A10F7V9 и короткий долларовый П02-БО-03 $RU000A10B4J5 на пять месяцев. Доля от капитала — 6,6%.
Весомых причин для продажи я не вижу, хоть у компании и есть впереди сложные моменты. От того, как она их пройдёт, зависит, увидим мы обратно свои отданные в долг деньги с премией или же останемся с фантиками на руках.
Отчётность операционно хорошая, более подробно мы ее разбирали в первых числах сентября: выручка и прибыль растут. Но чистый долг за год вырос почти на 60%, до 275 млрд рублей, чистый долг/EBITDA — около 4x. За 1П26 операционный поток — 18,5 млрд, инвестиции — 22 млрд. Даже хороший денежный поток не покрывает капекс — вот главная уязвимость.
Компания строит новые мощности ради будущей EBITDA, но пока инвестиции финансируются кредитами и облигациями. Отсюда сильная зависимость от рефинансирования.
В подтверждении этому: Две недели назад — очередной дуплет, 21 сентября: допразмещение юаневого П02-БО-10 и сбор заявок на вторичное размещение долларового П02-БО-07 до $25 млн. По данным Cbonds, публичный долг с ЦФА — около 22,3 млрд рублей, $164 млн и 1 млрд юаней.
Само по себе это не плохо, но когда эмитент постоянно выводит новые бумаги, он конкурирует за деньги со своей же вторичкой. Чтобы старые выпуски оставались интересны, их доходности подтягиваются вверх — за счёт снижения цены.
Пик погашений: придется на январь–май 2027 года: 25–27 млрд рублей только по облигациям. Плюс до середины 2027 года — около 98 млрд рублей банковских кредитов. Именно поэтому длинные выпуски 2028–2029 годов торгуются с большой скидкой: рынок не верит, что до них дойдёт спокойно без прохождения пика 2027 года.
Если держите бумаги с офертой в ближайшие месяцы — следите за решением ЦБ по ставке 23 октября и продлением банковских линий по «Хромпику» и «Полипласт Новомосковску». Это ключевые заводы группы, на которых сконцентрирована основная инвестиционная программа.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейВчера в 9:26
Россети Центр и Приволжье. Отчет за 2 кв 2026 по МСФО
Тикер: #MRKP
Текущая цена: 0.4938
Капитализация: 55.7 млрд
Сектор: Электросети
Сайт: https://mrsk-cp.ru/stockholder_investor/investor_analytics/
Мультипликаторы (LTM):
▫️ P/E - 2.1
▫️ P/BV - 0.45
▫️ P/S - 0.32
▫️ ROE - 21.3%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 0.92
▫️ Акт/Обяз - 2.35
Что нравится:
▫️ выручка выросла на 11.5% г/г (35.4 → 39.5 млрд);
▫️ нетто фин расход вырос на 179.5% к/к (0.1 → 0.3 млрд);
▫️ рост чистой прибыли на 20.7% г/г (5 → 6 млрд);
▫️ деб. задолженность снизилась на 13% г/г (15.2 → 13.2 млрд);
▫️ хорошее отношение активов к обязательствам.
Что не нравится:
▫️ отрицательный FCF, но он улучшился на 49.5% г/г (-2.4 → -1.2 млрд);
▫️ чистая денежная позиция снизилась на 1.4% к/к (5 → 4.9 млрд);
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом значение чистой прибыли может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
По данным сайта Доход ожидается дивиденд в размере 0.0836 руб (ДД 16.93% от текущей цены).
Мой итог:
Полезный отпуск снизился на 1.4% г/г (12.2 → 12 млрд кВт* ч). За полгода полезный отпуск вырос на 0.7% г/г (25.99 → 26.16 млрд кВт* ч). Уровень потерь в 7% является примерно средним значением во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +13% г/г (2714 → 3066 руб/МВт* ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +22.4% (29.8 → 36.5);
▫️ технологическое присоединение +31.4% (1.2 → 1.5).
За полгода выручка увеличилась на 12.8% г/г (76.1 → 85.9 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
Чистая прибыль выросла сильнее даже при том, что операционная рентабельность немного ухудшилась с 20.3 до 20.1%. Причина в появлении нетто фин дохода, тогда как в прошлом году был расход (-237 → 287 млн). За полгода чистая прибыль выросла на 23.8% г/г (12 → 14.8 млрд).
Отрицательный FСF улучшился на фоне более лучшей динамика OCF (+67.5% г/г, 2.7 → 4.6 млрд) в сравнении с кап. затратами (+12.1% г/г, 5.2 → 5.8 млрд).
Чистая денежная позиция незначительно снизилась. Чуть-чуть вырос долг, чуть-чуть уменьшились денежные средства на счетах.
В соответствии с последней версией ИПР за 2026 год планируется заработать 24.1 млрд. По МСФО за полугодие план выполнен на 61.6%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из озвученной цифры, то это дает P/E 2026 = 2.31. Дивиденд по ИПР получается 0.07142 руб (ДД 14.46%). Вообще, если не случится чего-то негативного, то стоит ожидать пересмотра план по ИПР в бОльшую сторону. С другой стороны, надо помнить, что ИПР не догма и акционеры могут принять решение исходя из каких-то иных соображений.
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Если опираться на ИПРы, то у Россети Центр и Приволжье одна из самых интересных дивидендных доходностей среди "дочек" холдинга (выше только у Мос. региона и у Центра, к которому теперь настороженное отношение). Но если смотреть на следующие годы, то доходность получается самой низкой (если смотреть на прибыльные компании Россети). Хотя, как уже упоминалось выше, ИПР могут пересматриваться в любую сторону в зависимости от различных факторов и конъюктуры. Еще бы отметил субъективный небольшой минус для компании в виде дорогого лота. Да, сумма в 5000 не такая большая, но все же для частных инвесторов с малым капиталом удобнее было бы управлять лотом с ценой в 10 раз меньше.
Акций Россети ЦиП нет в портфеле.
Прогнозная справедливая стоимость - 0.748 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram18 сентября
Сделки, события, интриги, расследования.
За это время произошло много событий! (Примерно за последние полторы недели!) 😊
Как вы, возможно, знаете, я веду свой блог в нескольких соцсетях. Так вот, в одном небезызвестном мессенджере — перескочили 1000 человек, а в «добровольно-принудительном» — 500. Суммарная аудитория более 10 000 человек! Что для меня серьёзная такая «медалька». Спасибо, друзья, что помогаете мне каждый день, комментируете, ставите лайки. Пишите — я почти всегда на связи! ✍️
Как вы помните, моя задача для спецусловий от брокера была: «Продержать маржинальную позицию на общую сумму 100 000 000 рублей». Что я и сделал! По большому счёту, не то чтобы это особо грандиозно, но, согласитесь, цифра красивая? 😏 С заработком она ничего общего, к сожалению, не возымела.
Самолёт подвёл сильно — собственно, 2 млн маржинальной позиции привели меня к убыткам примерно тысяч в 60 000. Так уж вышло, что неудачное время облигаций задевает меня, как и всех.
МГКЛ — вообще глубокое разочарование, с которого я вышел также заранее, с убытком. В тот же самый убыток движется АПРИ, однако я пока не выхожу.
На свободные деньги с купонов взял РЖД, ОФЗ 54-й выпуск, Ростовскую область и Росагролизинг. Из акций подбираю Полюс, Транснефть и Сбер. 📈
Кстати, подобрал 20-ый выпуск Самолёта, под погашение, так же в плечо (ничему жизнь не учит) на 1.000.000
Балтийский под погашение $RU000A10A3W1 14-ый выпуск, так и держу)
Получил кэшбэка в этом месяце почти на 10 000. Отправлю на погашение кредиток.
Общие ожидания от рынка у меня звучат примерно так: «Сдержанный оптимизм». 😌
Дабы сильно не расстраиваться из-за рынка, стараюсь чуть реже заходить, реже проверять котировки — помогает. И потом, открываю всякие выгодные вклады с бонусами лесенкой — расслабляет. По займам приходят деньги, расширяю портфель платформ. Так легче пережить падение биржи.
Вообще, взглянув на экономическую ситуацию, я чётко понимаю, что грядёт глобальная перестройка. Сейчас важно пережить тяжёлый период, ибо глобально общество разделится на тех, кто инвестирует, и тех, кто этого не делает. Об этих мыслях расскажу в следующих постах. 💭
У меня про инвестиции, экономию и кэшбэк!
Ваши деньги — Ваша ответственность!
В посте нет инвестрекомендаций, только субъективное мнение.
ПОДПИШИТЕСЬ! ВАЖНЫЕ НОВОСТИ - НЕ ТОЛЬКО ТУТ!
P.S. кстати, написал в IR отдел Самолету - не отвечают..
$RU000A104JQ3 $RU000A10BW96 $RU000A10CZA1 $PLZL $SBERP $RU000A10FVT3 $RU000A10FZZ1 $SU26254RMFS1 $RU000A10FV69
#инвестиции #облигации #чтокупить #стратегия17 сентября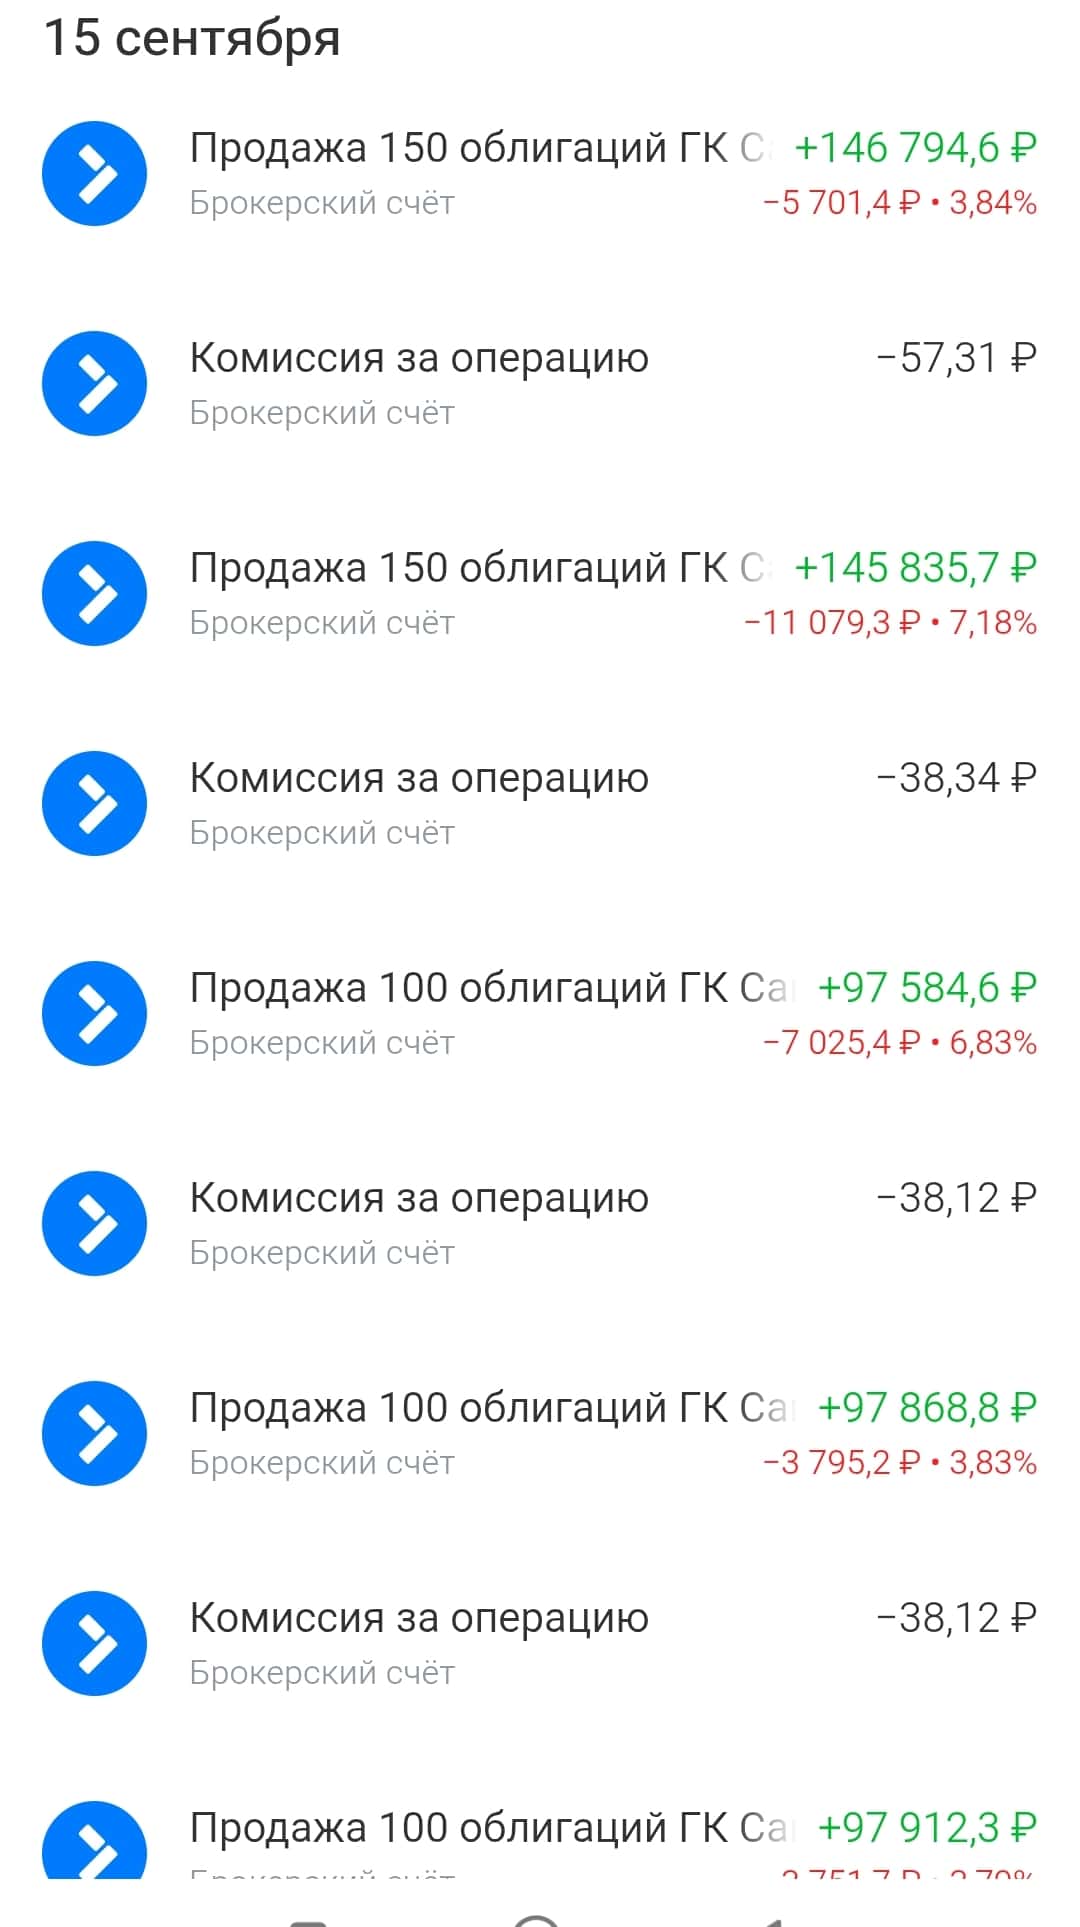
Роснефть. Отчет за 2 кв 2026 по МСФО
Тикер: #ROSN
Текущая цена: 353.3
Капитализация: 3.72 трлн
Сектор: Нефтегаз
Сайт: https://www.rosneft.ru/Investors/
Мультипликаторы (LTM):
▫️ P/E - 9.15
▫️ P/BV - 0.4
▫️ P/S - 0.45
▫️ ROE - 4.4%
▫️ ND/EBITDA - 1.8
▫️ EV/EBITDA - 3.4
▫️ Акт/Обяз - 1.75
Что нравится:
▫️ рост выручки на 14% г/г (1.98 → 2.26 трлн);
Что не нравится:
▫️ чистый долг вырос на 13.3% к/к (3.92 → 4.35 трлн). ND/EBITDA ухудшился с 1.7 до 1.8;
▫️ чистая прибыль снизилась на 14.3% г/г (140 → 120 млрд)
▫️ некомфортное отношение активов к обязательствам.
Дивиденды:
Целевой уровень дивидендных выплат составляет не менее 50% от чистой прибыли по МСФО с периодичностью по меньшей мере два раза в год.
По данным сайта Доход за 9 мес 2026 прогнозируется дивиденд в размере 9.41 руб (ДД 2.66% от текущей цены).
Мой итог:
Операционные показатели за 2 кв 2026 (г/г):
▫️ добыча углеводородов +1.8% (60.4 → 61.5 млн т.н.э.);
▫️ добыча жидких углеводородов -0.2% (44.7 → 44.6 млн т);
▫️ добыча газа +7.2% (19.1 → 20.48 млрд куб м);
▫️ реализация нефтепродуктов на внутреннем рынке -10.8% (10.2 → 9.1 млн т).
По выручке все понятно. Ее поддержали рост цен на нефть, нефтепродукты и выплаты по топливному демпферу (общая сумма выплат нефтяникам выросла на 11.2% г/г, 544.7 → 605.5 млрд). В целом, рост примерно такой же, как у Татнефти и Газпром нефти. Разбивка по сегментам отсутствует. За полгода выручка увеличилась на 0.6% г/г (4.18 → 4.21 трлн).
А вот с чистой прибылью все не очень. Операционная рентабельность улучшилась с 11.4 до 13.8%, но все перечеркнули прочие расходы, которые выросли в несколько раз (34 → 153 млрд). Расшифровки по ним, но в своем релизе компания дала пояснения, что уменьшение прибыли обусловлено рядом неденежных и разовых факторов, включая курсовые разницы и обесценение активов.
По FCF за 2 квартал не получить даже расчетным путем (Роснефть не предоставил данные за 1 квартал), но за полгода информация есть. Рост на 12.1% г/г (173 → 194 млрд).
Долговая нагрузка выросла, и, исходя из указанного показателя ND/EBITDA, расчетным путем можно получить значение чистого долга в 4.35 трлн.
В целом, 2 квартал получился нормальным. Рентабельность по EBITDA выросла до 30%, но прочие расходы испортили благостную картину. 3 квартал должен быть еще лучше с учетом того, что конфликт на Ближнем Востоке пошел на очередной круг эскалации и это снова разогнало цены на нефть (Urals в Индии вообще торгуется с премией к Brent). При этом еще и рубль значительно ослаб (средний курс должен быть в районе +-81 рублей). Пока продолжаются приличные выплаты по топливному демпферу (правда они будут меньше, чем за 2 квартал). Про 4 квартал пока сложно что-то сказать, но вряд ли ближневосточный конфликт разрешится в ближайшие несколько дней (плюс понадобится какое-то время на восстановление потоков).
Риски атак по инфраструктуре компании все также в силе. Уже в 3 квартале были атакованы заводы в Сызрани, Рязани, Саратове.
С учетом слабого полугодия ориентир в 800 млрд прибыли уже выглядит недостижимым. Наверное можно ожидать прибыль в 400-450 млрд за 2 полугодие. Это дает P/E 2026 = 5.12 и дивиденд в районе 30.67 руб (ДД 8.68% от текущей цены) при выплате 50% от чистой прибыли.
Если смотреть на текущий год, то Роснефть как идея уступает другим нефтяникам. Но на более долгосрочный период компания выглядит интереснее с учетом того, что в сентябре стартовала эксплуатация проекта "Восток Ойл". Первая нефть уже поступила к новому терминалу порта Бухта Север и была загружена на танкер "Валентин Пикуль". Здесь, правда, пока остается проблемой отсутствие достаточного количества специализированных танкеров для круглогодичного судоходства по СевМорПути. Ожидается, что к 2030 году поставки нефти с проекта достигнут 50 млн т в год, которые позже можно нарастить до 100 млн т в год.
Акции компании держу в портфеле с долей в 3.65% (лимит - 3%).
Прогнозная справедливая стоимость - 415 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram17 сентября