Почему наш мозг ненавидит инвестировать
Я давно заметил странную вещь: большинство людей уверены, что главная проблема инвестирования - недостаток денег. Мол, вот начну больше зарабатывать, тогда и займусь капиталом. Но представим, что доходы растут: кто-то получает повышение, кто-то успешно запускает бизнес, кто-то получает премию. Но неожиданно оказывается, что денег снова нет.
Сначала меня это удивляло, потом я начал читать работы психологов и поведенческих экономистов. И выяснил: проблема часто не в доходах, проблема в том, что наш мозг буквально создан для того, чтобы мешать нам копить.
Представьте, что вы - древний человек. Перед вами лежит яблоко, а через месяц шаман обещает два яблока (все, как у нас!) Что выгоднее взять? Если вы современный инвестор, то, возможно, все-таки выберете “два яблока через месяц”. А вот если пещерный человек - для вашего мозга ответ очевиден - съесть первое яблоко немедленно. Потому что до следующего месяца еще нужно дожить.
Новость для вас или нет - но биологически мы не сильно изменились
Один из самых известных механизмов называется “временным дисконтированием”. Психолог Джордж Эйнсли десятилетиями изучал этот феномен и пришел к выводу: люди систематически переоценивают ближайшие награды и недооценивают будущие. Даже когда понимают, что это невыгодно. Поэтому новый смартфон сегодня почти всегда выглядит привлекательнее инвестиционного счета, который принесет результат через десять-двадцать лет. Мозг (рептильный) говорит: "Будущее подождет", и многие из нас знают, как правильно поступить, но делают наоборот.
Вторая ловушка - гедонистическая адаптация
Еще в начале 1970-х психологи Филип Брикман и Дональд Кэмпбелл описали явление, которое позже получило название "гедонистическая беговая дорожка". Суть проста: человек очень быстро привыкает к улучшению жизни. Купили машину покруче - через пару месяцев она становится нормой. Переехали в квартиру побольше - вскоре кажется, что так было всегда. Доход вырос на 30% - через некоторое время расходы чудесным образом догоняют доходы. Я называю это “финансовым законом расширяющейся вселенной”. Сколько бы денег ни появилось, уровень потребления каким-то образом находит способ заполнить все доступное пространство.
Есть и третья проблема - иметь “сколько положено”
Многие исследователи поведения говорят о существовании своеобразной финансовой нормы - внутреннего представления человека о том, сколько денег ему "положено" иметь. Когда доход резко возрастает, возникает психологический дискомфорт. И тогда начинаются странные покупки, спонтанные расходы, необязательные траты. Человек словно бессознательно возвращается к привычному уровню благосостояния. Замечали за собой такие дела? Я - да! И я согласен с нобелевским лауреатом Ричардом Талером: нельзя рассчитывать на силу воли!
Талер и Шломо Бенарци исследовали накопительное поведение людей и вот что обнаружили. Когда решение о сбережениях принимается автоматически, люди начинают копить в разы больше. В одном из самых известных экспериментов уровень сбережений участников вырос с 3,5% до 13,6% дохода просто потому, что процесс был автоматизирован. Кстати, уже сейчас многие инвесторы доверяют своему ИИ-агенту этот процесс (возможно, скоро уйдет в массы).
Вот, друзья, мы с вами и открыли главный секрет инвестирования, и он вообще не связан с выбором акций. Главный секрет - убрать мозг из процесса принятия решения!
Получили зарплату или премию? Часть денег автоматически ушла на брокерский счет. Получили прибавку? Увеличился размер регулярного пополнения. И все это без обсуждений, без внутреннего торга, без ежемесячного собрания акционеров в собственной голове.
Самый опасный противник инвестора - не рынок, не кризисы и даже не инфляция, самый опасный противник сидит между нашими ушами! И, к сожалению, он очень хорошо знает все наши слабости.
#мозгИнвестора
⚡️ Результаты Займера за III квартал
Друзья, уже через неделю, 28 октября мы опубликуем финансовые результаты за III квартал 2026 года.
📌 Приглашаем вас на вебинар, который состоится 28 октября в 11:00 МСК.
Генеральный директор Роман Макаров и финансовый директор Оксана Грязнова представят результаты отчетного периода, расскажут о ключевых изменениях в бизнесе и ответят на вопросы инвесторов.
🔗 Для участия в вебинаре зарегистрируйтесь по ссылке: https://us06web.zoom.us/meeting/register/uvUu0ittSeGqbp7GgbhqdA
☝️ Обращаем ваше внимание, что регистрация обязательна. После нее на указанную почту придет письмо с данными для подключения.
Задавайте свои вопросы в комментариях к этому посту или присылайте их на почту ir@zaymer.ru.
Увидимся на вебинаре! 👋
$ZAYM
Что я купил на развороте ОФЗ: разбор позиций и план до конца года
По ОФЗ наконец-то повеяло стабильностью: RGBI развернулся вверх и вырос с 111,08 до 111,68 пункта, а от октябрьского минимума индекс прибавил более пункта. Доходности снизились по всей кривой: 5-летние — 16,29%, 10-летние — 16,46%, 20-летние — 16,36% (за три дня −0,24%, −0,42% и −0,65% соответственно).
Помогли более уверенные аукционы Минфина — спрос вернулся и в средний, и в длинный сегмент, а отдельные выпуски ушли почти без премии ко вторичке. Плюс инвесторы отыгрывали улучшение внешних новостей. Но чтобы рост продолжился, рынку нужен новый позитив, а ожидания по ставке и прогнозам ЦБ на заседании 23 октября охлаждают аппетит к риску.
Мои ожидания: до заседания лучше держать умеренную дюрацию. Если ЦБ не расстроит, до конца года вполне может сложиться благоприятный сценарийм для RGBI — как обычно, с усилением во второй половине декабря, когда институционалы закрывают год. А там и ожидание предновогоднего подарка от ЦБ может тоже сыграть свою роль.
Если серьёзно, то по ОФЗ я предполагаю, что на недавней коррекции мы поставили дно: возвращать доходности длинных ОФЗ к 17%+ — это уже непосильная ноша для корпоративных выпусков. Компании в последний месяц занимали с существенной премией — и к рынку, и к своим собственным бумагам, ситуация доходила до абсурда.
На деле получалось, что бизнес вынужден год за годом занимать дороже, а если к этому добавляется ухудшение финансовых показателей, число дефолтов со временем может вырасти в разы. А такой сценарий никому не нужен. Поэтому ЦБ как минимум будет стараться удержать доходность гособлигаций на текущих уровнях.
Что успел купить?
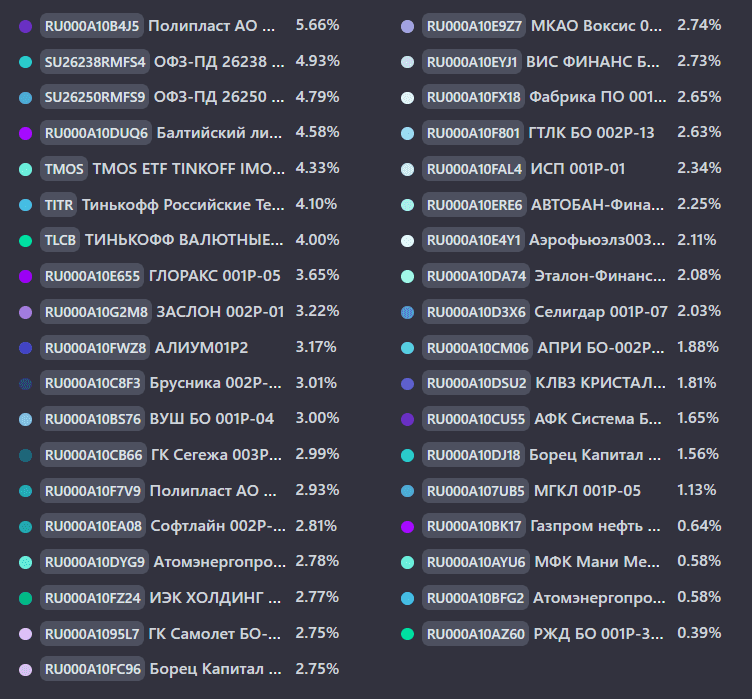
Следуя этим мыслям, я увеличил вес в двух выпусках ОФЗ — 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9 доведя их до 10% от капитала. Плюс прикупил короткий валютный выпуск Полипласт П02-БО-03 $RU000A10B4J5 - погашение через 4 месяца.
На этом свободные деньги у меня закончились, так что с 10 октября складываю купоны в кубышку — на момент поста там 2936,48 рублей. В среднем купонами капает 13 283,52 ₽ в месяц.
В планах до конца октября подкупить — 26246, а потом ещё 26240, 26233 и 26253. Тогда со следующего года купоны по ОФЗ будут приходить каждый месяц.
Среди корпоративных выпусков меня заинтересовало предложение ЭкоНива 001P-04: заявку на участие в первичном размещении можно оставить до 22 октября, на вторичном рынке бумага появится 26 октября. Для меня этот выпуск интересен при итоговом купоне не ниже 18%. Подробный обзор со всеми рисками есть на канале.
Продолжаю открыто показывать «изнанку» портфеля: все позиции как на ладони: и те, что красиво зеленеют, и те, что грустят в красной зоне. Риски по компаниям, которые торгуются далеко от номинала, для меня остаются приемлемыми — доля каждой не превышает 3%, так что по своей стратегии расставаться с ними не планирую.
Самая глубокая просадка — в коротком флоатере Самолет БО-П14 $RU000A1095L7 С прицелом до года сидеть в них не так страшно, а вот что будет с компанией на длинном горизонте — вопрос открытый. Мыслями на этот счёт делился в отдельном посте — как по Самолету, так и по другим эмитентам, которые минусуют в моём портфеле. Обязательно прочитайте, если пропустили.
А теперь к вам: что покупали из последнего и какой стратегии придерживаетесь на рынке? Смело делитесь в комментариях
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией