«Озон Фармацевтика» возглавила рейтинг лучших фармацевтических компаний России по версии Forbes!

«Озон Фармацевтика» заняла первое место среди сорока крупнейших российских фармацевтических компаний в 2024 году, получив от Forbes максимальное число баллов. Составители рейтинга особо отметили крупнейший портфель препаратов Группы – это более 500 регистрационных удостоверений на конец 2024 года и обширный пайплайн препаратов, находящихся на разных стадиях разработки и регистрации. Также Forbes акцентировал внимание на перспективах компании в развитии биотехнологического и онкологического направлений.

За 2024 год «Озон Фармацевтика» выпустила на рынок 321 миллион упаковок лекарственных препаратов, увеличив продажи в натуральном выражении на 13% по сравнению с предыдущим годом. По версии DSM Group, «Озон Фармацевтика» признана производителем №1 на фармацевтическом рынке по объему продаж рецептурных препаратов в упаковках.

Подробности читайте в нашем релизе

0 комментариев
    посты по тегу
    #

    Россети Центр и Приволжье. Отчет за 2 кв 2026 по МСФО

    Тикер: #MRKP
    Текущая цена: 0.4938
    Капитализация: 55.7 млрд
    Сектор: Электросети
    Сайт: https://mrsk-cp.ru/stockholder_investor/investor_analytics/

    Мультипликаторы (LTM):

    ▫️ P/E - 2.1
    ▫️ P/BV - 0.45
    ▫️ P/S - 0.32
    ▫️ ROE - 21.3%
    ▫️ ND/EBITDA - отриц. ND
    ▫️ EV/EBITDA - 0.92
    ▫️ Акт/Обяз - 2.35

    Что нравится:

    ▫️ выручка выросла на 11.5% г/г (35.4 → 39.5 млрд);
    ▫️ нетто фин расход вырос на 179.5% к/к (0.1 → 0.3 млрд);
    ▫️ рост чистой прибыли на 20.7% г/г (5 → 6 млрд);
    ▫️ деб. задолженность снизилась на 13% г/г (15.2 → 13.2 млрд);
    ▫️ хорошее отношение активов к обязательствам.

    Что не нравится:

    ▫️ отрицательный FCF, но он улучшился на 49.5% г/г (-2.4 → -1.2 млрд);
    ▫️ чистая денежная позиция снизилась на 1.4% к/к (5 → 4.9 млрд);

    Дивиденды:

    Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом значение чистой прибыли может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.

    По данным сайта Доход ожидается дивиденд в размере 0.0836 руб (ДД 16.93% от текущей цены).

    Мой итог:

    Полезный отпуск снизился на 1.4% г/г (12.2 → 12 млрд кВт* ч). За полгода полезный отпуск вырос на 0.7% г/г (25.99 → 26.16 млрд кВт* ч). Уровень потерь в 7% является примерно средним значением во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +13% г/г (2714 → 3066 руб/МВт* ч).

    Выручка по сегментам (г/г в млрд):
    ▫️ передача электроэнергии +22.4% (29.8 → 36.5);
    ▫️ технологическое присоединение +31.4% (1.2 → 1.5).

    За полгода выручка увеличилась на 12.8% г/г (76.1 → 85.9 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.

    Чистая прибыль выросла сильнее даже при том, что операционная рентабельность немного ухудшилась с 20.3 до 20.1%. Причина в появлении нетто фин дохода, тогда как в прошлом году был расход (-237 → 287 млн). За полгода чистая прибыль выросла на 23.8% г/г (12 → 14.8 млрд).

    Отрицательный FСF улучшился на фоне более лучшей динамика OCF (+67.5% г/г, 2.7 → 4.6 млрд) в сравнении с кап. затратами (+12.1% г/г, 5.2 → 5.8 млрд).
    Чистая денежная позиция незначительно снизилась. Чуть-чуть вырос долг, чуть-чуть уменьшились денежные средства на счетах.

    В соответствии с последней версией ИПР за 2026 год планируется заработать 24.1 млрд. По МСФО за полугодие план выполнен на 61.6%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из озвученной цифры, то это дает P/E 2026 = 2.31. Дивиденд по ИПР получается 0.07142 руб (ДД 14.46%). Вообще, если не случится чего-то негативного, то стоит ожидать пересмотра план по ИПР в бОльшую сторону. С другой стороны, надо помнить, что ИПР не догма и акционеры могут принять решение исходя из каких-то иных соображений.

    Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.

    Если опираться на ИПРы, то у Россети Центр и Приволжье одна из самых интересных дивидендных доходностей среди "дочек" холдинга (выше только у Мос. региона и у Центра, к которому теперь настороженное отношение). Но если смотреть на следующие годы, то доходность получается самой низкой (если смотреть на прибыльные компании Россети). Хотя, как уже упоминалось выше, ИПР могут пересматриваться в любую сторону в зависимости от различных факторов и конъюктуры. Еще бы отметил субъективный небольшой минус для компании в виде дорогого лота. Да, сумма в 5000 не такая большая, но все же для частных инвесторов с малым капиталом удобнее было бы управлять лотом с ценой в 10 раз меньше.

    Акций Россети ЦиП нет в портфеле.

    Прогнозная справедливая стоимость - 0.748 руб.

    *Не является инвестиционной рекомендацией

    ▫️ мой канал в Telegram

    Россети Центр и Приволжье. Отчет за 2 кв 2026 по МСФО

    Мосбиржа - ставка на комиссии и дивиденды


    Пока Индекс Мосбиржи топчется на месте вблизи своих многолетних минимумов, заглянул в свежий отчет самой площадки. Комиссии растут, прибыль к прошлому году еще в плюсе, но котировки оставляют желать лучшего. Что же происходит с бизнесом? Давайте посмотрим в отчете.

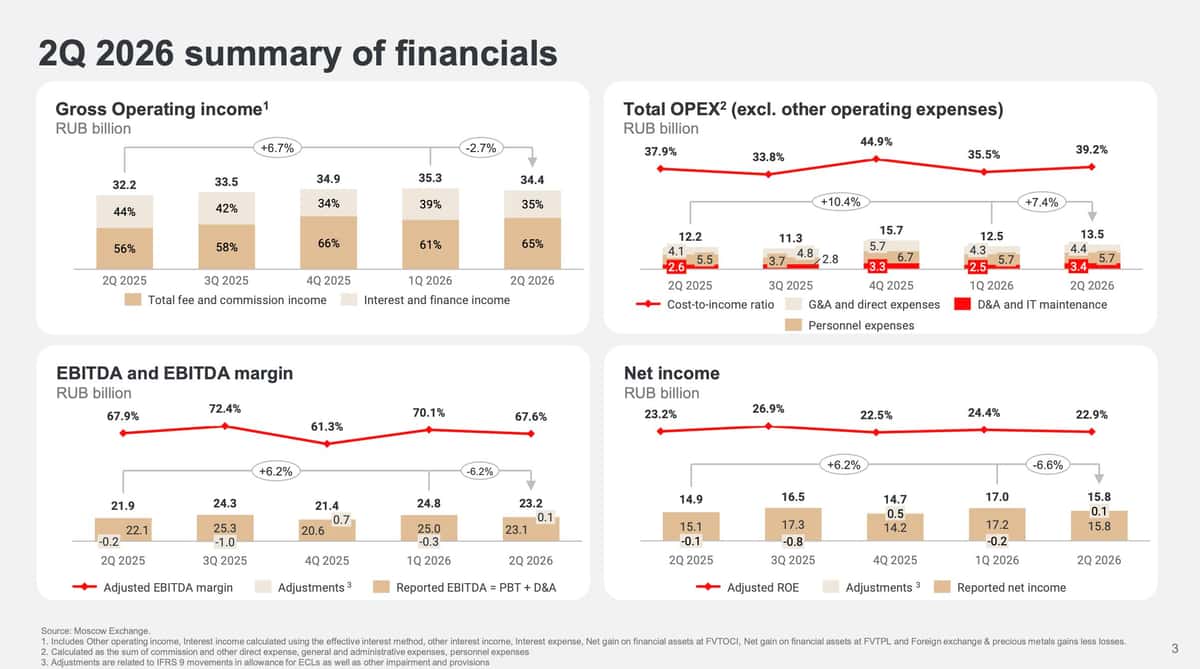
    🏛 Итак, чистая прибыль за второй квартал выросла на 4,7% г/г до 15,8 млрд рублей, хотя относительно первого квартала снизилась на 8%. За полугодие получили уже 32,9 млрд, плюс 17,8%. Еще интереснее комиссии: за квартал они выросли на 24,8% до 22,3 млрд, а за полугодие - на 20,4% до 43,8 млрд рублей. Их доля в доходах биржи достигла 65%. Вроде бы все хорошо, но почему рынок не спешит переоценивать бумагу?

    Качество роста неоднородное. Обороты на рынке акций снизились на 20,5%, а комиссии - на 27,3%. Зато денежный рынок принес на 27,3% больше комиссий при росте объемов на 48,4%, хорошо чувствует себя и срочный рынок. Только облигаций за квартал разместили на 3,3 трлн рублей. Частных инвесторов уже 42,2 млн, ИИС - 6,4 млн, а собственные средства биржи достигают 194 млрд рублей при отсутствии долга.

    Главная проблема сейчас в процентных доходах. За квартал они сократились на 16% до 11,9 млрд рублей. Ключевая ставка пошла вниз, а вместе с ней снижается доходность огромного инвестиционного портфеля Мосбиржи на 2,65 трлн рублей. Одновременно растут расходы: только амортизация и ИТ-обслуживание прибавили 31,4%. Скорректированная EBITDA выросла всего на 6,2% до 23,2 млрд рублей при все еще шикарной марже 67,6%.

    💰 Зато дивидендная история выглядит интересно. За 2025 год акционерам выплатили 19,57 рубля на акцию, или 44,5 млрд рублей - 75% прибыли. Промежуточных дивидендов за полугодие нет, но консенсус на следующий год сейчас находится около 20,5 рубля на акцию. От текущих котировок это примерно 13,4% форвардной доходности - вполне щедро для дивидендного инвестора.

    Из ближайших драйверов - расширение основной торговой сессии с 14 сентября и планы по запуску криптовалютных инструментов до конца года. Мосбиржа продолжает работать над повышением вовлеченности инвесторов и трейдеров. В том числе с помощью конкурса «Лучший частный инвестор-2026», где клиент Финама наторговал на фьючерсе доллар-рубль более 350% за 4 месяца. Суммарный торговый оборот участников ЛЧИ-2026 достиг рекордных ₽3,5 трлн, что более чем в три раза превышает предыдущий максимум 2023 года.

    В итоге по комиссиям и балансу Мосбиржа выглядит спокойно. Но снижение ставки постепенно отнимает прежний процентный драйвер, а полноценного возвращения активности на рынок акций мы пока не увидели. Поэтому сейчас это для меня в первую очередь ставка на рост комиссионного бизнеса и дивиденды, а не на дешевую оценку. С интересом буду ждать отчет за третий квартал.

    ❗️Не является инвестиционной рекомендацией

    ♥️ Ваш лайк - лучшая мотивация для меня каждый день публиковать аналитику, а вам плюс к карме. Спасибо!
    $MOEX

    Мосбиржа - ставка на комиссии и дивиденды

    Выборы-выборы…

    Скоро выборы, уже на этой неделе. Что делать, как быть?
    Конечно выборы у нас особенные. Партии снимаются с выборов или их снимают, отдельных кандидатов тоже. Почему то не трогают кандидатов ЕР и Новых людей. Наверное это просто совпадение.

    Почитал я немного предвыборные программы. Тут кто во что горазд. Особенно сильна программа ЕР: тут и народосбережение ( рождаемость падает рекордными темпами, люди уезжают из страны + "движуха"), сильная экономика ( спасибо что живая), технологии для людей ( это видимо китайские ИИ и роботизация), достойная работа ( наверно та, что оплачивается хорошо. Обещают до 35 тыс минималку). Проблемы создали, теперь нужно их решать.

    Новые люди. Ну тут за все хорошее и против всего плохого. У нас местный кандидат предлагает таблички повесить в парке. Отличная идея, но как будто бы это не идеи уровня депутата гос Думы.

    КПРФ. Предлагают отнять и отдать народу... Или государству. Национализация, пересмотр итогов приватизации. Ну хорошо, только кто это поддержит.

    Что меня сильно смущает? Что никто не говорит о проблеме номер один. 4,5 года прошло, а результаты какие? Экономические, демографические и т.д. И в основном негативные. Ещё и проблемы с маркетплейсами и топливом появились. Конечно все колосится и развивается, но в основном в телевизоре.

    Без решения основных проблем не будет никакого развития. Это как тушить пожар с дырявым ведром. Блокировки – куда ж без них. С этим что делать или всех все устраивает?

    Вот например партия Пенсионеров предлагает: « Не можешь – уходи!». Это они кому? Зато против договорняков на выборах. + Пенсионеры не воруют. 👍
    В принципе ЕР может уже стать такой партией. Какой там средний возраст? 60-70 лет у руководителей?
    Недавно такой тезис услышал: «У нас много проблем. Но зато президент у нас сильный». Видимо и правящая партия такая же.

    Голосуя за партию, у которой сейчас большинство, мы тем самым продвигаем новые налоги, ограничения, новые "движухи", дефициты, замещение коренного населения и т.д. Во всяком случае каких то здравых инициатив я не могу вспомнить.
    Если вас все это устраивает, то тогда конечно же ничего менять не стоит. 25 лет у власти ( или даже больше), как вы думаете чем они будут заниматься еще 25 лет? Тем же самым.
    Нет иллюзий, что все быстро изменится и резко станет лучше.
    Скорее всего будут опять подтасовки, нарушения, на электронном голосовании что-то нарисуют. Поддержка в 146%...
    Но хотя бы попробовать стоит. Не стоит сдаваться. 20 сентября.