«Озон Фармацевтика» стала победителем «Национального фармацевтического рейтинга»
Мы признаны производителем №1 на фармацевтическом рынке по итогам 2024 года по объему продаж рецептурных препаратов в упаковках.
Церемонию вручения премии ежегодно проводит DSM Group, одним из самых авторитетных агентств, специализирующихся на исследованиях фармацевтического рынка. Награждение победителей состоялось 20 февраля в Москве на форуме «Фармлига». В церемонии награждения приняла участие коммерческий директор «Озон Фармацевтика» Ольга Ларина.
«Озон Фармацевтика» имеет уникальную для российского рынка экспертизу в работе с дженериками, как в производстве, так и в продвижении продукции. Основа нашего позиционирования — широкий ассортимент, конкурентное предложение и взаимовыгодное сотрудничество с аптечными сетями.
Тезисы выступления Ольги Лариной и другие подробности читайте в нашем релизе.
Полюс - все еще занимается благотворительностью?
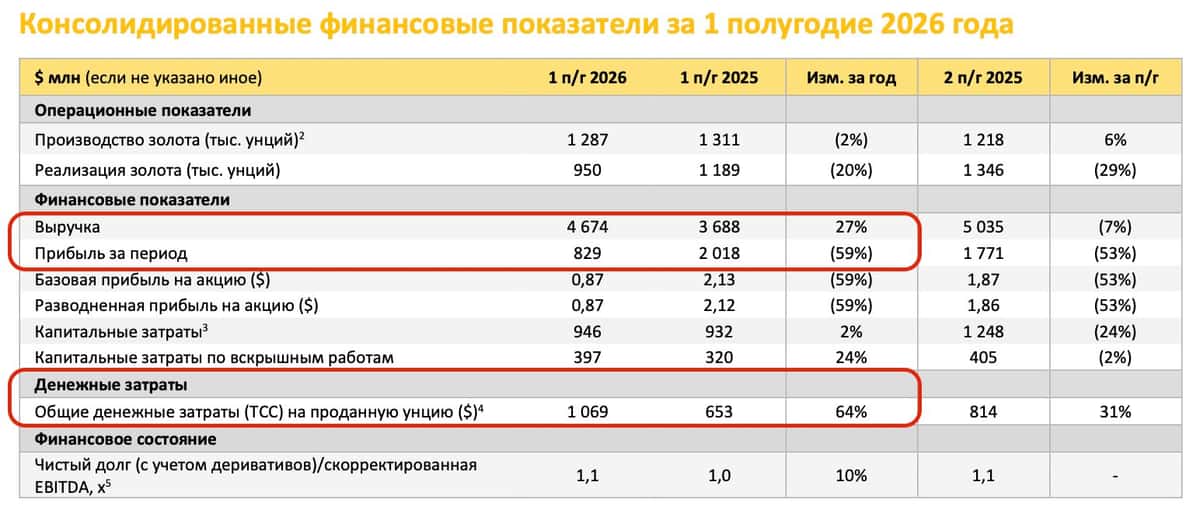
Полюс отчитался за первое полугодие на фоне рекордных цен на золото, но результат получился неоднозначным. Выручка растет, инвестиционная программа расширяется, а вместе с ней растет и долг. При этом прибыль резко снизилась, себестоимость увеличилась, а дивиденды могут исчезнуть до 2030 года. Отчет на моем столе, заглянем поглубже.
🥇 Итак, выручка за полугодие выросла на 14% до 352,7 млрд рублей, а чистая прибыль рухнула со 172,5 до 61,2 млрд. Как так получилось, ведь производство золота в натуральном выражении снизилось незначительно? Одна из причин - коррекция цен на золото на спотовом рынке в отчетном периоде. Но основная проблема заключается в бесконтрольном росте денежных затрат на добычу золота (TCC) - за полугодие они выросли на 64%.
Я, конечно, понимаю, что это общемировая практика, да и расходы зарубежных золотодобытчиков на одну унцию кратно выше, но зачем же так быстро ликвидировать отставание? Отдельно стоит остановиться на расходной статье на благотворительность. За 2025 год Полюс направил на нее 47,8 млрд рублей. Все это похвально, но масштаб программы вызывает вопросы. Получается, акционерам на дивиденды денег нет, а почти 48 млрд на другие цели нашлись.
🥇 Главный проект ближайших лет - Сухой Лог. Первую очередь планируют запустить в 2028 году, вторую - в 2029-м, а к 2030 году Полюс рассчитывает почти удвоить производство золота. Потенциал большой, правда сначала придется пережить несколько лет высокого CAPEX. Кредиты и займы уже выросли с 788 до 913 млрд рублей.
Ради этой инвестпрограммы менеджмент летом рекомендовал приостановить дивиденды до 2030 года. Формально решение еще может измениться, но я бы в инвестиционной модели исходил именно из отсутствия выплат. Причем происходит это на исторически дорогом золоте - миноритариям предлагают несколько лет не получать денежный поток даже при максимально комфортной внешней конъюнктуре.
📊 Есть вопросы и к корпоративному управлению. Аудитор отдельно указал, что не смог завершить проверку конечной контролирующей стороны и полноты раскрытия связанных сторон. Вдобавок сама отчетность опубликована в сокращенном виде и даже не содержит отчета о движении денежных средств. Для меня это дополнительный риск, который нельзя игнорировать.
В итоге Полюс перестает быть классической дивидендной золотодобывающей компанией. Теперь это ставка на высокие цены на золото и успешный запуск Сухого Лога к концу десятилетия (этого или следующего - поди разбери). Потенциал после 2028-2030 годов действительно большой, но до него инвестору придется принять отсутствие дивидендов, высокий CAPEX, рост долга и вопросы к корпоративному управлению. Лично я с таким менеджментом в одной лодке пока плыть не хочу.
❗️Не является инвестиционной рекомендацией
♥️ Золотые мои, не будьте как Полюс, платите дивиденды, тю, точнее ставьте лайк этой статье.
$PLZL
Лукойл. Отчет за 1 пол 2026 по МСФО
Тикер: #LKOH
Текущая цена: 5468
Капитализация: 3.79 трлн
Сектор: Нефтегаз
Сайт: https://lukoil.ru/InvestorAndShareholderCenter
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 0.98
▫️ P/S - 0.97
▫️ ROE - убыток LTM
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 2.68
▫️ Акт/Обяз - 3.33
Что нравится:
▫️ рост выручки на 8% г/г (1.91 → 2.06 трлн);
▫️ FCF увеличился на 69.5% г/г (324.9 → 550.9 млрд);
▫️ чистая денежная позиция увеличилась на 51.8% п/п (225.8 → 342.7 млрд);
▫️ нетто фин доход вырос в 5.7 раза п/п (3.7 → 21.3 млрд);
▫️ чистая прибыль увеличилась на 52.5% г/г (288.6 → 440.1 млрд);
▫️ очень хорошее соотношение активов к обязательствам.
Что не нравится:
▫️
Дивиденды:
Выплаты дважды в год в размере не менее 100% FCF по МСФО, скор. на уплаченные проценты, погашение обязательств по аренде и расходы на выкуп акций.
По данным сайта Доход выплата за 9 мес 2026 года может составить 557 руб (ДД 10.19% от текущей цены).
Мой итог:
Операционных данных пока нет.
В разборе за 2025 год была "прикидка" по выручке за 1 пол 2025, исходя из пропорций выручки за 2024 год. Расчет давал 1847.7 млрд. В принципе получилось достаточно близко.
Общий рост выручки обусловлен увеличением цен на нефть и нефтепродукты, также помогли выплаты по топливному демпферу (общая сумма выплат нефтяникам выросла на 11.2% г/г, 544.7 → 605.5 млрд). Разбивку по выручке Лукойл, к сожалению, не показывает начиная с отчета за 2023 год. В 2020 и 2021 годах переработка, торговля и сбыт занимали львиную долю выручки (97%).
Чистая прибыль увеличилась значительно сильнее выручки за счет улучшения операционной рентабельности с 12.8 до 29.7%, уменьшения убытка по курсовым разницам (-69.2 → -18.9 млрд) и снижения эф. ставки налога на прибыль (24.3% vs 50% в 1 пол 2025). Но при этом в 1 пол 2025 была дополнительная прибыль от прекращенной деятельности в 198.3 млрд, которая уже отсутствует в отчетном полугодии. Если сравнивать прибыль от продолжающейся деятельности, то получается совсем разгром в пользу 1 пол 2026 (+387.3% г/г, 90.3 → 440.1 млрд).
FCF заметно вырос на фоне разнонаправленного движения OCF (+11% г/г, 711.6 → 790 млрд) и Capex (-38.1% г/г, 386.6 → 239,1 млрд).
Чистая денежная позиция продолжила увеличиваться, хотя до значений конца 2024 еще очень далеко (там было больше 1 трлн).
С продажей зарубежных активов ясности пока и не наступило. OFAC регулярно продлевает лицензию для их продажи. Срок завершения текущей лицензии - 19 сентября. Судя по всему она будет продлена еще на какой-то срок. По данным Reuters зарубежные активы Лукойла оцениваются в 22 млрд $.
Но даже если продажа произойдет, то есть пару "но":
▫️ вряд ли продажа пройдет без дисконта;
▫️ по предложенной США схеме средства от продажи должны поступить на заблокированные счета, то есть непонятно когда компания получит к ним доступ.
Для 2 полугодия есть как положительные моменты, так и отрицательные. Конфликт на Ближнем Востоке не прекращается, и это поддерживает цены на нефть и нефтепродукты. Как минимум в 3 квартале выплаты по топливному демпферу будут высокими. Также рубль с мая постепенно слабеет. С другой стороны, НПЗ и инфраструктура Лукойла регулярно подвергаются атакам, что приводит к потерям и приостановкам работы заводов на неопределенный срок. С начала июля были несколько раз атакованы пермский, нижегородский и волгоградский НПЗ. В начале сентябре после атаки был пожар на нефтебазе в Сочи.
Если сделать поправку на то, что выручка во 2 полугодии будет меньше из-за влияния атак БПЛА, то по очень примерным расчетам Лукойл получит прибыль в районе 865 млрд. Это дает P/E 2026 = 4.38. За 2025 год компания заплатила 73% от FCF. Если даже взять 70%, то дивиденд за 2026 год получается чуть выше 965 руб (ДД 17.65% от текущей цены). Исходя из этого же расчета за 1 полугодиt Лукойл заработал дивиденд около 557 руб (ДД 10.74% от текущей цены). Но еще раз стоит сказать, что это приблизительные расчеты.
Акции компании держу в портфеле с долей 4.04%, но жду подходящего момента, чтобы закрыть позицию.
Прогнозная справедливая стоимость - 6370 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Доходности длинных ОФЗ могут уйти к 17%. Что делать инвестору уже сейчас?
ЦБ ожидаемо оставил ставку на 14%, но комментарии регулятора разочаровали инвесторов. Всерьёз рассматривалась только пауза — вариантов снижения по сути не обсуждалось.
Проинфляционные риски усилились, и экономика может снова столкнуться с дисбалансом спроса и предложения. Дополнительное давление в будущем способен создать конфликт на Ближнем Востоке.
Что может оказать давление на длинные ОФЗ:
• Рост инфляционных ожиданий или ужесточение риторики ЦБ. Если инфляция ускорится или регулятор намекнёт на возможный разворот политики, инвесторы начнут закладывать более высокие ставки в будущем. В таком случае доходности длинных ОФЗ вырастут, а цены — снизятся.
• Активные размещения Минфина. Если ведомство вернётся к крупным аукционам с длинными выпусками, рост предложения на рынке может не дать доходностям опуститься или даже подтолкнуть их вверх.
• Геополитическая эскалация. Длинные ОФЗ — инструмент, достаточно чувствительный к геополитике: у них самый далёкий горизонт неопределённости. Риск эскалации окажет «более значительное негативное влияние на длинные ОФЗ», чем на корпоративные бумаги.
Что сейчас делать инвестору:
• Если вы уже держите длинные ОФЗ — рост YTM до 17% означает серьёзную переоценку тела облигации вниз. Но если держать до погашения, бумага всё равно будет погашена по номиналу, а убыток — «бумажный».
• Если хотите купить — YTM выше 17% на длинных ОФЗ была бы исторически очень привлекательной точкой входа, но это сценарий, при котором рынок переживает стресс. Покупать в такой момент психологически тяжело, но математически выгодно.
Из актуального:
• Самые доходные муниципальные облигации России.
• Какую выбрать стратегию по ОФЗ после обвала?
ЦБ ушёл в сторону, и теперь рынок облигаций во власти Минфина. Главный вопрос — каким будет новый бюджет. Если дефицит окажется большим, Минфин придёт занимать, и это напрямую отразится на ценах бумаг.
Почему за этим стоит следить? Всё просто. Когда Минфин выходит с крупными аукционами, на рынке становится больше бумаг. Инвесторам предлагают конкурировать за новые выпуски — и чтобы их заинтересовать, Минфин даёт доходность чуть выше той, что уже есть на вторичке.
Но эффект также зависит от того, что именно предлагает Минфин:
• ОФЗ с фиксированным купоном (ОФЗ-ПД). Здесь риск выше. Если инвесторы ждут, что ставка долго останется высокой или даже вырастет, фиксированный купон теряет привлекательность. Спрос падает — Минфину приходится давать серьёзную премию, чтобы разместить объём.
• Флоатеры (ОФЗ-ПК). Другое дело. Купон подстраивается под рыночную ставку (например, RUONIA), поэтому в условиях неопределённости спрос на них выше. Минфин может разместить больший объём без сильного давления на доходности.
Для облигаций пауза в цикле снижения ключевой ставки скорее нейтральна: нового повода для ралли длинных фиксов не появилось, а флоатеры по-прежнему сохраняют высокие купоны.
Оптимальным выбором станут выпуски со сроком 4–5 лет:
26239 $SU26239RMFS2 (15,30%)
26218 $SU26218RMFS6 (15,45%)
26251 $SU26251RMFS7 (15,25%)
Также стоит выдерживать баланс между бумагами с фиксированным купоном и флоатерами в пропорции 70/30.
29028 $SU29028RMFS6 (16,37%)
29029 $SU29029RMFS4 (16,35%)
Практический ориентир — следите за решением ЦБ 23 октября 2026 года. Это опорное заседание с обновлённым среднесрочным прогнозом. Если ЦБ даст сигнал о возможном повышении ставки или существенно ухудшит прогноз по инфляции — вероятность движения доходностей к 17% резко вырастет.
В моём облигационном портфеле из длинных выпусков сейчас: 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9. Позиция в плюсе на 1,7%, а общая доля ОФЗ от капитала — около 9%. Для меня это уже немало. При желании вес можно увеличить, но только если доходность подойдёт к 17%. Пока просто наблюдаю.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией