«Озон Фармацевтика» представляет консенсус-прогноз от ведущих аналитиков по ключевым финпоказателям
Консенсус-прогноз представляет среднее значение по 11 независимым прогнозам аналитиков по состоянию на 21 апреля 2025 года.
Прогноз по выручке: за 2024 год - 25,6 млрд рублей (+30%), за 2025 - 30,6 млрд рублей (+19,5%)
Прогноз по EBITDA: за 2024 год - 9,6 млрд рублей, за 2025 - 11,8 млрд рублей
Рентабельность по EBITDA: за 2024 год - 37,6%, за 2025 - 38,6%
Данные оценки не являются мнением ПАО «Озон Фармацевтика» и её менеджмента.
24 апреля Группа «Озон Фармацевтика» впервые проведет День инвестора. Компания представит финансовые и операционные результаты 2024 года, а также расскажет о планах развития. Мероприятие пройдет на онлайн-платформе Московской биржи.
Регистрация доступна по ссылке.
18,1% на 3,5 года от Селектел — много это или мало на фоне ОФЗ?
АО «Селектел» (бренд: Selectel) − ведущий российский провайдер ИТ-инфраструктуры. Компания предлагает широкий спектр услуг: аренда выделенных серверов, разработка и внедрение частных и публичных облачных сервисов.
У Selectel четыре площадки ЦОД в ключевых регионах России — Москва, Санкт-Петербург и Ленинградская область. Это обеспечивает высокую надёжность и доступность сервисов.
Компания основана в 2008 году сооснователями ВКонтакте Львом Левиевым и Вячеславом Мирилашвили. На рынке более 17 лет, обслуживает 44,5 тыс. клиентов — от малого бизнеса до крупных корпораций.
Параметры выпуска Селектел 001Р-09R:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,5 года
• Купон: КС + 225 б.п.
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Квал: только для квалов
Параметры выпуска Селектел 001Р-10R:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 16,75% годовых (YTM не выше 18,1% годовых)
• Выплаты: ежемесячно
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Оферта: нет
• Квал: не требуется
• Сбор поручений: до 06 октября 2026
• Дата размещения: 09 октября 2026
Рейтинг надёжности:
• АКРА (22 июля 2026) подтвердило рейтинг A+(RU) со стабильным прогнозом. НКР (13 июля 2026) присвоило A+.ru — тоже со стабильным.
• А «Эксперт РА» в июне 2026-го сначала понизило рейтинг с ruAA- до ruA+ из-за роста долга и капитальных затрат. (прогноз стабильный), а в сентябре отозвало его — по инициативе самой компании.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 10,2 млрд руб. (+14% г/г)
• Скорректированная EBITDA: 5,4 млрд руб. (+3% г/г)
• Рентабельность по EBITDA: 53% (против 59% годом ранее)
• Чистая прибыль: 1,9 млрд руб. (+0,4% г/г)
• Скорректированный свободный денежный поток: -3,4 млрд руб. (год назад был всего −71 млн). Капзатраты выросли на 70% до 6,4 млрд ₽: 4,4 млрд на серверы (рост в 1,8 раза — подорожали компоненты, особенно память) и 1,7 млрд на инфраструктуру ЦОД.
• Чистый долг/скорректированная EBITDA LTM: 2,1х (против 1,7х на конец 2025г).
В обращении находятся 4 выпуска биржевых облигаций компании на 24,5 млрд рублей:
• Селектел 1Р-08R $RU000A10FMY2 Доходность: 16,51%. Купон: 16%. Текущая доходность: 15,65% на 2 года 8 месяцев
• Селектел 1P-07R $RU000A10EEZ9 Доходность: 16,42%. Купон: 15%. Текущая доходность: 15,08% на 2 года 4 месяца
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• ВИС Финанс БО-П12 $RU000A10EYJ1 (17,69%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,21%) А+ на 2 года 11 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,14%) А+ на 2 года 11 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,17%) А+ на 2 года 8 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,36%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,57%) А+ на 2 года 5 месяцев
Что по итогу: С операционной точки зрения компания выглядит хорошо: выручка и EBITDA растут, маржа держится на высоком уровне. Правда, чистая прибыль снижается — давят выросшие проценты по долгам, и это уже заметно в итоговом результате.
При этом я оцениваю риски как минимальные: около 25% компании принадлежит «Каталитик Пипл» (совместный проект Т-Технологий и Интерроса), а это добавляет устойчивости.
Участвовать в новом выпуске стоит при купоне от 16,5%. Главный аргумент — премия около 150 б.п. к собственным бумагам эмитента с сопоставимой дюрацией, то есть вполне конкретная плата за то, что вы заходите в первичке.
Отдельно стоит держать в уме длинные ОФЗ — из-за большей дюрации они сильнее реагируют на снижение ставки и могут дать более заметный рост цены, если политика ЦБ действительно пойдёт на смягчение. Лично у меня они занимают 8% портфеля, а ближе к 17%+ доходности я планирую довести долю до 10%. А вы что сейчас покупаете на рынке долга?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
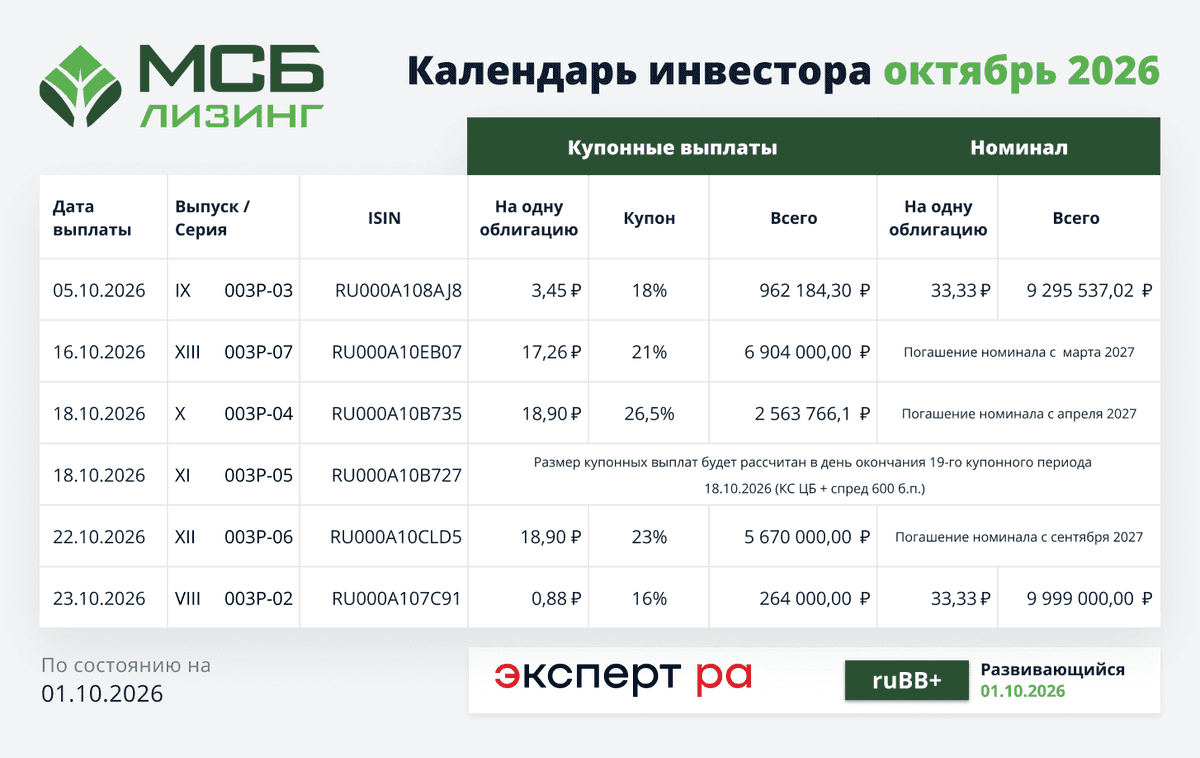
Календарь инвестора октябрь 2026
Уважаемые инвесторы, публикуем #календарь_инвестора на октябрь 2026
🔹 05.10.2026: IX выпуск - серия 003Р-03 // ISIN $RU000A108AJ8
• Купонные выплаты — 3.45 ₽ на одну облигацию (18%), всего 962 184.30 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 295 537.02 ₽
🔷 16.10.2026: XIII выпуск - серия 003Р-07 // ISIN $RU000A10EB07
• Купонные выплаты — 17.26 ₽ на одну облигацию (21%), всего 6 904 000 ₽
• Погашение номинала будет осуществляться с марта 2027
🔷 18.10.2026: X выпуск - серия 003Р-04 // ISIN $RU000A10B735
• Купонные выплаты — 18.9 ₽ на одну облигацию (26,5%), всего 2 563 766.1 ₽
• Погашение номинала будет осуществляться с апреля 2027
🔷 18.10.2026: XI выпуск - серия 003Р-05 // ISIN $RU000A10B727
• Размер купонных выплат будет рассчитан в день окончания 19-го купонного периода 19.10.2026 (КС ЦБ + спред 600 б.п.)
🔷 22.10.2026: XII выпуск - серия 003Р-06 // ISIN $RU000A10CLD5
• Купонные выплаты — 18.9 ₽ на одну облигацию (23%), всего 5 670 000 ₽
• Погашение номинала будет осуществляться с сентября 2027
🔷 23.10.2026: VIII выпуск - серия 003Р-02 // ISIN $RU000A107C91
• Купонные выплаты — 0,88 ₽ на одну облигацию (16%), всего 264 000 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 999 000 ₽
💚 Спасибо, что вы с нами! Команда «МСБ-Лизинг»
Черкизово. Отчет за 2 кв 2026 по МСФО
Тикер: #GCHE
Текущая цена: 3608
Капитализация: 152.3 млрд
Сектор: Агропищепром
Сайт: https://cherkizovo-group.com/investors/
Мультипликаторы (LTM):
▫️ P/E - 4.1
▫️ P/BV - 0.98
▫️ P/S - 0.52
▫️ ROE - 13.2%
▫️ ND/EBITDA - 2.18
▫️ EV/EBITDA - 4.57
Что нравится:
▫️ выручка выросла на 5.9% г/г (71.5 → 75.7 млрд);
▫️ FCF увеличился (0.4 → 4.8 млрд);
▫️ чистый долг вырос на 3.4% к/к (135 → 139.5 млрд), но ND/EBITDA улучшился с 2.2 до 2.18;
Что не нравится:
▫️ нетто проц. расход вырос на 6.4% к/к (4 → 4.2 млрд);
▫️ чистая прибыль снизилась 8.4% г/г (7.7 → 7 млрд).
Дивиденды:
Выплата не менее 50% от чистой прибыли по МСФО скор. на изменение справедливой стоимости биологических активов и с/х продукции, при условии сохранения ND/скор. EBITDA < 2.5 в среднесрочной перспективе. Выплата раз в полгода.
СД рекомендовал дивиденд за 1 пол 2026 в размере 120.19 руб (ДД 3.33% от текущей цены).
Мой итог:
Операционные показатели продаж за полугодие (г/г в тыс т):
▫️ курица -1.7% (487.94 → 479.42);
▫️ индейка +6.2% (56.95 → 59.85);
▫️ свинина -2.1% (138.73 → 135.82);
▫️ мясопереработка -6.3% (92.85 → 86.99).
Уменьшение по Курице связано с сокращением экспортных поставок и снижением продаж в канале Фудсервис. Индейка в плюсе из-за роста объемов производства в живом весе, в связи с улучшением производственных показателей эффективности. Снижение объемов по Свинине связано с изменением технологии выращивания и переходом на новую систему. Объемы продаж Мясопереработки уменьшились в связи с сокращением плана по обвалке.
Выручка за полугодие по сегментам (г/г в млрд без межсегмента):
▫️ курица +4.1% (86.9 → 90.8);
▫️ свинина -3.4% (11.2 → 10.8);
▫️ мясопереработка -1% (31.8 → 31.5);
▫️ индейка +15.4% (7.7 → 8.9);
▫️ растениеводство +222.7% (0.3 → 1).
В отличии от первого квартала во втором выручка показала рост. Несмотря на снижение объемов в ключевых сегментах, за полугодие выручка выросла на 3.5% г/г (136.9 → 141.6 млрд) за счет роста средних цен реализации продукции.
Во 2 квартале прибыль снизилась на фоне ухудшения операционной рентабельности с 18.9 до 15.2%. При этом скорректированная прибыль увеличилась в несколько раз (1.5 → 7.9 млрд). За полгода прибыль выросла в 2.1 раза г/г (7 → 14.1 млрд).
FCF за квартал сильно выше прошлого года за счет более сильной динамики OCF (+76% г/г, 6 → 10.6 млрд) относительно кап. затрат (+3.7% г/г, 5.6 → 5.8 млрд). За полгода скор. FCF кратно увеличился (1.4 → 10.1 млрд).
Долговая нагрузка за квартал снизилась благодаря уменьшению чистого долга и росту EBITDA. Компания отдаляется от ND/EBITDA выше 2.5, что важно для регулярной выплаты дивидендов.
Сама компания осторожно оценивает перспективы 2 полугодия, ожидая ускорения роста расходов. Особенно опасение вызывает ситуация с топливом - в 3 квартале начинается уборочная кампания, и как ее проведение, так и себестоимость будущего урожая зависят от стабильности поставок топлива и цен на него.
При этом есть и положительные моменты:
▫️ ослабление рубля позволит продукции Черкизово быть более конкурентоспособной в борьбе с китайским импортом и даст прирост к экспортной выручке;
▫️ цены на курицу за июль-август заметно выше прошлогодних (+13.4% и +15.8% г/г, соответственно).
В прошлом обзоре за ориентиры по году были взяты прирост выручки в 5% и рентабельность 10%. С учетом результатов квартала прогноз по выручке выглядит достижимым, а вот рентабельность под вопросом из-за возможно более дорогих цен на топливо для аграриев. По примерным подсчетам прибыль за 2026 год может быть 27.3 млрд, что дает P/E 2026 = 5.58 и общий дивиденд в районе 224.4 руб (ДД 6.22% от текущей цены). Стоит отметить, что из-за изменения стоимости биоактивов прибыль может прилично "шатать" в разные стороны. Опираясь на данные озвученные выше скор. прибыль может быть около 18.9 млрд (P/E скор. 2026 = 8.04).
В целом, компания интересная в интересном секторе, но пока, субъективно, оценивается выше справедливых значений. Пока лучше наблюдать со стороны.
Акций Черкизово нет в портфеле.
Прогнозная справедливая стоимость - 3234 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram