«Озон Фармацевтика» – лауреат премии IPO года

На Russia IPO Awards 2025 «Озон Фармацевтика» вошла в тройку победителей в номинации «IPO года». Это знаковое достижение, подтверждающее доверие инвесторов и успешность стратегии компании. Выход на биржу стал важным шагом в развитии, открыв новые горизонты роста и укрепив позиции компании на рынке.

«Озон Фармацевтика» сформировала сильную инвестиционную историю, выстроила эффективные коммуникации и продемонстрировала перспективность бизнеса. В непростой экономической ситуации «Озон Фармацевтика» сумела рассказать про сложную и новую для инвесторов отрасль и продемонстрировать свои конкурентные преимущества. Результатом проделанной работы была переподписка книги заявок как со стороны институциональных, так и среди розничных инвесторов. Привлечённые в ходе IPO средства, компания направила на развитие производственных мощностей и регистрацию новых лекарственных препаратов.

Публичный статус позволил дополнительно укрепить отношения с партнерами и открыл возможности открытого диалога с широкой аудиторией. «Озон Фармацевтика» продолжает открыто рассказывать о своих бизнес-процессах, принципах качества, особенностях производства и развенчивать мифы о фармацевтическом рынке.

IPO – результат продуманной стратегии, профессионализма команды и ее стремления к развитию. Завоеванное признание – лишь один из этапов на пути к новым достижениям. Впереди масштабные задачи, новые возможности!

0 комментариев
    посты по тегу
    #

    Сбербанк - сила в правде

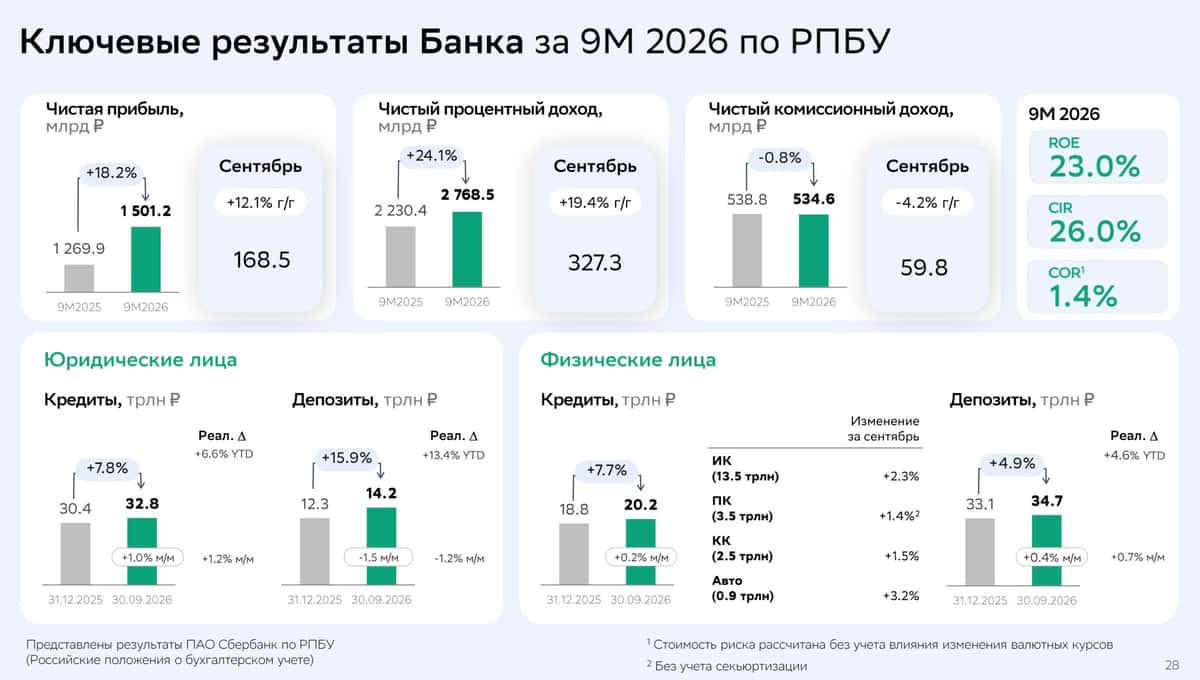
    Не хочу раздавать ярлыки, но кейс Сбера $SBER чуть ли не единственный оплот стабильности на нашем рынке в моменте. Понятная траектория финансовых результатов, надежный менеджмент и щедрая дивидендная политика лишь укрепляют мою веру в актив. Сегодня предлагаю еще раз в этом убедиться, пробежавшись по отчету банка за 9 месяцев 2026 года.

    🏦 Итак, чистые процентные доходы Сбера за отчетный период увеличились сразу на 23% до 3,2 трлн рублей. Высокая ключевая ставка трансформируется в повышенный доход. Это для закредитованных компаний текущий ключ - проблема, для Сбера - это допдоход. Совокупный кредитный портфель вырос за 9 месяцев на 8% до 55 трлн рублей.

    Чистые комиссионные доходы выросли на 2,8% до 632,1 млрд рублей. Несмотря на общее замедление экономического роста и проблемы с масштабируемостью, «зеленый» умудряется сохранять позитивный трек по комиссиям.

    📊 Сокращение резервов под кредитные убытки на 12,2% до 442,5 млрд рублей и умеренный трек по операционным расходам позволили банку сохранить высокую рентабельность капитала ROE на уровне 24% и нарастить чистую прибыль на 17% до 1,5 трлн рублей. По прогнозу Грефа, Сбербанк получит около 2 трлн рублей чистой прибыли по итогам 2026 года. У меня нет ни единой причины сомневаться в его словах.

    🟢 На этой неделе, 12 ноября, Сбер представит новую дивидендную политику. «Сюрпризов» рынок не ждет, закладывая прежние 50% от чистой прибыли на дивиденды. Если все пройдет без эксцессов, акционеры получат порядка 43-45 рублей на акцию, что сулит нам 15% дивидендной доходности по итогам 2026 года.

    Премия к ставке сейчас выглядит интересно. Да, мы все еще проигрываем в доходности ОФЗ, но в случае со Сбером инвесторы рассчитывают дополнительно и на рост котировок. К тому же кейс Сбера выглядит вполне надежно. Стоимость риска составила низкие 1,1% на конец 3 квартала, а коэффициент достаточности общего капитала удержал отметку в 14%.

    Я могу еще накинуть много лестных слов в отношении Сбера, но правда заключается в том, что котировки будут отражать общерыночные настроения. Рекордов не жду, равно как и перехая по акциям. Но держать в портфеле этот кейс однозначно стоит.

    ❗️Не является инвестиционной рекомендацией

    ♥️ Начнем новую недельку с разбора Сбера. С вас лайк, с меня полезные статьи.

    Сбербанк - сила в правде

    Fix Price. Отчет за 3 кв 2026 по МСФО

    Тикер: #FIXR
    Текущая цена: 0.5434
    Капитализация: 54.3 млрд
    Сектор: Ритейл
    Сайт: https://investors.fix-price.ru/

    Мультипликаторы (LTM):

    ▫️ P/E - 5.64
    ▫️ P/BV - 0.78
    ▫️ P/S - 0.17
    ▫️ ND/EBITDA - 0.86
    ▫️ EV/EBITDA - 2.16

    Что нравится:

    ▫️ рост выручки на 9.1% г/г (79.6 → 86.8 млрд);

    Что не нравится:

    ▫️ FCF снизился на 35.1% г/г (3.6 → 2.4 млрд);
    ▫️ чистый долг увеличился на 6.8% к/к (34 → 36.3 млрд). ND/EBITDA (с учетом аренды) ухудшился с 0.8 до 0.86;
    ▫️ нетто фин расход вырос на 21% г/г (1.3 → 1.6 млрд);
    ▫️ чистая прибыль уменьшилась на 15.1% г/г (2.5 → 2.1 млрд);

    Дивиденды:

    В соответствии с дивидендной политикой на выплату планируется направлять не менее 50% чистой прибыли по МСФО.

    По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.06 руб (ДД 11.04% от текущей цены).

    Мой итог:

    Операционные показатели за 2 квартал:
    ▫️ LFL продажи +5.3% г/г;
    ▫️ LFL средний чек +9% г/г;
    ▫️ LFL траффик -3.4% г/г;
    ▫️ новые магазины 96 шт;
    ▫️ общее количество магазинов +1.2% к/к (8077 → 8173 шт);
    ▫️ общая торговая площадь +1.2% к/к (1750 → 1771 тыс кв м);
    ▫️ количество участников программы лояльности +2.6% к/к (34.6 → 35.5 млн чел)

    LFL продажи и средний чек продолжили расти, а вот LFL траффик, к сожалению, показал ухудшение (с 1 кв. 2025, -1.5 → -5 → -4.2 → -4.5 → -5.8 → -2.2 → -3.4%).

    Выручка выросла почти на уровне LFL-чека. За 9 месяцев выручка увеличилась на 6.3% г/г (227.8 → 242.5 млрд) и это лучше прироста за полгода (4.8% г/г).

    Чистая прибыль уменьшилась при неизменной операционной рентабельности (6.5%). Причины - рост нетто фин расхода (1.3 → 1.6 млрд) и повышение эф. ставки налога на прибыль (29.6% vs 26.7% в 3 кв 2025). За 9 месяцев прибыль снизилась на 24.2% г/г (6.4 → 4.9 млрд).

    FCF уменьшился на фоне разнонаправленного движения OCF (-18.4% г/г, 6.3 → 5.1 млрд) и кап. затратам (+4.6% г/г, 2.6 → 2.8 млрд).
    Долговая нагрузка увеличилась как за счет роста чистого долга, так и за счет уменьшения EBITDA. Но ND/EBITDA еще остается в комфортных пределах.

    В третьем квартал компания сбавила обороты и он получился слабее прошлого. В этой ситуации пока непонятно, наметилось ли улучшение результатов у компании или второй квартал был просто исключением. По примерным расчетам по итогам года Fix Price сможет заработать прибыль в районе 9.1 млрд (P/E 2026 = 6). Дивиденд, исходя из пэйаута в 50%, получается около 0.045 руб (ДД 8.34% от текущей цены).

    С прошлого обзора каких-то значимых новостей не появилось. Единственное что, компания открыла первый РЦ в Беларуси, и это поможет оптимизировать расходы на доставку и хранение товаров в республике. Также, это несколько минимизирует риски атаки беспилотников по РЦ Fix Price. В целом, этот риск остается актуальным для компании, но как-будто она не настолько на слуху в отличии от X5, Магнита и Ленты.

    Субъективно, в компании может быть среднесрочная идея на дистанции от 1 года (в которой только важно не пересидеть). Среди основных конкурентов у Fix Price наиболее дешевая оценка по P/E. Долговая нагрузка и EV/EBITDA также лучше X5, Магнита и Ленты. Плюс ожидаемая выплата дивидендов (у последних двух их нет).

    Хотя результаты 3 квартала и добавили неопределенности. И тем странно, что на отчете котировки прилично разогнали (субъективно ожидалось снижение, где планировал зайти в позицию). Наверное, рынок ожидал результаты хуже, а может рост на ожиданиях объявления дивидендов. Похоже без инсайдов тут не обходится.

    Акций компании нет в портфеле, но буду ждать отката и искать момент для входа в позицию.

    Прогнозная справедливая стоимость - 0.754 руб.

    *Не является инвестиционной рекомендацией

    ▫️ Мой канал в Telegram
    ▫️ Мой канал в Max

    Fix Price. Отчет за 3 кв 2026 по МСФО

    Как я экономил последнее время: коробки, шины и вода из автомата 😄

    💰
    Тема экономии. Обожаю 😍 Жду чего-то необычного и треша 😅
    Ну, любимая тематика. Она вызывает самые противоречивые отзывы в блоге, поэтому я периодически её освежаю. Хотя я и управляю капиталом — выкроить копеечку я люблю 😏 Поэтому за прошедшее время я:
    📦 Продал на Авито старую коробку из-под Айфона 12 — чистыми получил что-то около 173 ₽. Основное тут, конечно, не деньги, а возможность получить себе положительный отзыв в аккаунт. Всегда прошу людей оставлять отзывы 🙏
    💼 Продал на Авито визитницу — получилось рублей 150. Разумеется, тут основная мотивация такая же, как и в прошлом пункте. Отзывы на Авито мне нужны для того, чтобы когда появляются стоящие вещи, я мог их удачно и выгодно продать 😎
    💧 Относительно недавно — ну как недавно, несколько месяцев назад (просто ещё не рассказал) — нашёл у себя во дворе автомат с водой. Вместо того чтобы покупать пятилитровки, набираю воду в автомате — 7 ₽ за литр. Дороже, чем когда мы жили в области, но дешевле, чем в магазине. Из плюсов — наша семья генерирует меньше мусора, и мы довольно бодро экономим ♻️ Кто-то скажет, что фильтры лучше — нет, я считал: действительно нормальная фильтр-система в сравнении с такими автоматами, учитывая стоимость самой системы и замену фильтров, никогда себя не окупит. ИМХО 🤷‍♂️
    🛞 После поисков и выбора нашёл себе наконец шины — они с уценкой, витринный образец. Пока только заказал, решение о приобретении приму после тщательного осмотра в ПВЗ. Комплект на мой кроссовер, 4 колеса, вышел порядка 15 300 ₽ — это с учётом промокода на 1000 ₽ и списания баллов. Производитель США, Firestone. Будет обидно, если окажутся плохими — придётся всё-таки брать Китай в таком случае или Беларусь 😬
    🔧 Шиномонтаж — традиционно обзвонил несколько точек. Цены варьируются от 3000 до 8000 ₽ за замену с балансировкой моих колёс. Нашёл точку, наиболее адекватную по соотношению цена/отзывы/локация — 3200 ₽ и полная переобувка готова. Быстро и без проблем 👌 Кстати, всегда так подбираю себе сервисы и шиномонтажки.
    🎉 Недавно выловил очень крутую акцию на Озоне: комплект 3 фильтров на своё авто увидел за 800 ₽. Взял сразу 3 комплекта — чего добру-то пропадать 😄
    🧥 Нашёл свою старую куртку — она очень качественная и функциональная, но подызносились шнурки и липучки. Отнёс в ателье, в районе 1000–2000 ₽ починят всё. Ещё отбегает 💪
    Вот такая у меня вышла экономия за последнее время. А вы как экономите? 😊
    #экономия #финансы #инвестиции

    Как я экономил последнее время: коробки, шины и вода из автомата 😄

    Boeing залетел в зону операционной турбулентности

    Курс акций американского авиаконцерна Boeing находится в районе 170 долларов за штуку, демонстрируя затяжной спад, идущий с января 2026 года, когда он приближался к 250 долларам (впрочем, и тогда ему было далеко до максимума семилетней давности в 440,63 доллара).

    Казалось бы, такая реакция глобального фондового рынка выглядит странной после публикации Boeing финансовых показателей за девять месяцев текущего года: его выручка выросла на 8,3% почти до 71 млрд долларов, чистый убыток составил 551 млн долларов против примерно 6 млрд долларов в январе-сентябре 2026 года. Поставки Boeing 737 MAX достигли рекордного уровня 363 штуки. Портфель заказов превысил 6,3 тыс. самолетов и оценивается в 612 млрд долларов.

    В 3-м квартале 2026 года ситуация тоже вроде бы хорошая: выручка увеличилась на 4% к аналогичному периоду 2025 года и составила 24,2 млрд долларов, чистый убыток был равен 116 млн долларов по сравнению с 5,4 млрд долларов годом ранее.

    Анализ же финансовых результатов бизнес-единиц Boeing выявляет скрытые проблемы. Оборонное подразделение в 3-м квартале 2026 года смогло расширить выручку на 15% до 7,9 млрд долларов, операционную прибыль - на 332% до 492 млн долларов, гражданское - снизило выручку на 3% до 10,7 млрд долларов, получив чистый убыток в 697 млн долларов.

    Более того, если в 2025 году Boeing отправил заказчикам 600 лайнеров, то по итогам 2026 года поставки ожидаются на уровне 475 штук. В качестве причин названы проблемы с выпуском крыльев и закупками двигателей, удорожание комплектующих. Подобное признание крайне важно - оно отражает трудности, которые Boeing никак не может решить, и среди них - обеспечение титановыми изделиями.

    Дело в том, что конкуренция Boeing c Airbus, Bombardier, Embraer и Comac стимулирует усиление спроса на титан в условиях отсутствия предпосылок к существенному увеличению его производства в США, Казахстане, Китае и Японии из-за высокой энергоемкости и колебаний энерготарифов. Для снабжения себя титановыми деталями Boeing использует длинные и хрупкие логистические цепочки, объединяющие предприятия по выпуску титановой губки, слитков, полуфабрикатов и компонентов из различных стран.

    Поэтому Boeing планы по расширению выпуска самолетов будет сложно реализовать из-за ограниченного предложения качественного титана и ожидаемого его подорожания вследствие укрепления потребления не только в глобальной аэрокосмической индустрии, но в атомной энергетике, добыче и переработке углеводородного сырья, химии, медицине.