«На бирже надо быть суперумным — или почему всё проще, чем кажется» 🤔 ЧАСТЬ 1


Далеко не всегда отчётность — самое важное в бизнесе. Я не утверждаю, что её не нужно анализировать, а говорю о том, что это далеко не единственный ключевой фактор.

Конечно, стоит смотреть на долговую нагрузку и свободный денежный поток. Но важно — даже архиважно — ответить ещё на 2 вопроса:

— Чем занимается компания? (Что производит? В чём уникальность и положение на рынке?)
— Кто стоит за компанией и кому «необходимо её выживание»? (Государство, имиджевая история какого-то крупного бизнесмена, ещё какие-то нюансы.)

Поражает меня в наших инвесторах даже не столько незнание базы (я ведь тоже её когда-то не знал), а то, что люди даже не утруждаются почитать, чем компания хотя бы занимается и кто за ней стоит. И это при том, что задать вопрос нейросетке занимает меньше минуты. Люди абсолютно «в тупую», откровенно говоря, видят купон — вкладывают деньги. И это, конечно, откровенная жесть 😬

Сразу оговорка: полностью, безоговорочно исключить банкротство нельзя ни в одном случае, но можно минимизировать столкновение с подобными ситуациями.

МГКЛ — читаю комментарии. От людей в адрес компании сыпятся сообщения: «Вы обманщики! Я вложил в вас все деньги, все накопления!» 😡

Евротранс — ситуация похожая. Причём ещё чуть больше полугода назад попробуй напиши про Евротранс что-то плохое. Люди в комментариях буквально «грудью вставали за эмитента», который, кстати, вообще никакого отношения к ним по сути не имеет. Не друг, не родственник — кинет тогда, когда удобно (так сделает любой эмитент).

Ойл Ресурс — я видел, как люди держали десятки миллионов рублей. Кто-то в комментариях даже писал о продаже авто, чтобы вложить деньги в компанию.

Коротко по фактам 📌

МГКЛ — работал за 1% маржи, и вокруг компании было постоянное эхо подозрительных сделок. Хотя отчётность и была хорошей (я тоже погорел, неприятно). Кому нужна эта компания? Да никому — частный бизнес это почти всегда просто частный бизнес.

Евротранс — за пару лет до дефолта начался неприятный новостной фон. Потом выяснилось, что у компании всё имущество в залоге у ГПБ. Относительно небольшой частный бизнес.

Ойл Ресурс — компания была построена на долговой пирамиде, ну и на амбициях руководства. Частный бизнес, поддерживать некому.

Про всякие там НафтаТранс, Сибсульфур, Мосрегион Лифт, Монополия, Глобал Факторинг, Агрофрегат, СибАвтоТранс — даже расписывать смысла не вижу. Во всех случаях частный бизнес в частных руках, спасать который некому и незачем. Такого бизнеса в стране сотни тысяч компаний, они ничем не примечательны. Просто могут стрельнуть, а могут и нет. У них чаще всего небольшие объёмы размещений.

Вы скажете: «А как же Евротранс?» — Да, он немного отличается от остальных кейсов, но он уже и так был в залоге у Газпромбанка. Угадайте, какой значок появится теперь на АЗС вместо трассы? 😉

А давайте остальное разберём в следующем посте.

Не ИИР, не совет — субъективное мнение. Ваши деньги — ваша ответственность. 🙌

$RU000A10BVW6 $RU000A10CHX1 $RU000A108B83 $RU000A10B1M5 $RU000A10DDT6 $RU000A106DJ6 $RU000A107KV4 $GFNR1 $RU000A10B750 $RU000A108FG3

0 комментариев
    посты по тегу
    #

    🪙 27% представителей малого бизнеса задумались о возможности закрытия компаний из-за роста налоговой нагрузки.
    Это всё, что нужно знать о поддержке малого бизнеса в стране.

    Лишь 23% малых предприятий смирились с ростом налоговой нагрузки из-за произведенного в этом году снижения порога выручки, пишет «Ъ». Об этом свидетельствуют данные опроса Торгово-промышленной палаты среди 23 тыс. предпринимателей из 87 регионов.

    Сдерживать его рост ради «уклонения» от уплаты этого налога или прибегнуть к дроблению намерены 26% и 24% предприятий соответственно.

    С 2026 года порог для уплаты НДС снижен с 60 млн до 20 млн руб. в год. Данный порог будет действовать до 2029 года, после чего продолжит снижаться.

    Хотели ведь больше налогов собирать...что могло пойти не так?

    🪙 Сбер будет делать всё, чтобы объём его дивидендных платежей не снизился, — Греф. $SBER
    Дивидендная политика Сбербанка останется неизменной на ближайшие три года.

    Что есть сейчас на рынке более стабильное, чем Сбер?

    🪙 ЦБ рассчитывает прийти к цели по инфляции в 4% уже в 2027 году, — Набиуллина.

    ЦБ ждет рост ВВП РФ в 2026г в пределах 1%, данные говорят об ускорении темпов роста в дальнейшем.

    Период высоких ставок по кредитам болезнен, но это необходимая мера для роста благосостояния граждан в будущем.

    Инвестиции в основной капитал составили 43 трлн рублей. ЦБ ожидает, что в следующем году инвестиции прирастут не только в триллионах рублей, но и в физических объемах.

    Гражданам нужна не доступная ипотека, а доступное жилье. Прежде всего по цене. Вся выгода от льготной ипотеки была «съедена» ростом цен, — Набиуллина

    А кто на этом заработал? Банки и застройщики. Теперь нужно спасать Самолет и других. 👍 $SMLT

    🪙 М.Видео завершил размещение акций по закрытой подписке в рамках допэмиссии 500 млн бумаг.
    Все акции были выкуплены. Цена размещения — 49,9 рублей.

    Сомнительно, но ок. $MVID
    Кто и зачем это держит?

    🪙 ВТБ раскрыл параметры допэмиссии.

    Разместят 6,29 млн акций по 87 рублей за штуку. Это будет открытая подписка. При полном размещении банк привлечёт 547,5 млрд рублей. Заявки будут собирать с 13 по 30 ноября.

    Ещё одна компания-допка. $VTBR
    Если вы ждёте дивиденды, то допка их убьёт-размоет.

    🪙 Дисконт на Urals стал рекордным с весны 2023 года.
    На фоне роста предложения с Ближнего Востока, скидки на Urals в портах Балтики и Новороссийске к Dated Brent за неделю к 6 ноября выросли на $2,95–2,15, до $31 и $33 за баррель соответственно.
    $ROSN

    Прибыль Совкомбанка за девять месяцев 2026 года выросла вдвое

    Чистая прибыль группы за девять месяцев составила 71,9 млрд рублей, ROE вырос на 9,7 п.п., до 21,9%. Весь рост дал основной бизнес. Регулярная прибыль увеличилась в 2,4 раза, до 81,2 млрд рублей.

    Больше всего к прибыли добавила розница. Год назад она заработала до налога 1,4 млрд рублей, в этом году 59,5 млрд.

    Чистый процентный доход вырос на 61%, до 194 млрд рублей. Стоимость фондирования снизилась с 16,7 до 12,2%, дорогие депозиты прошлого года погашаются и переоцениваются по новым ставкам. Чистая процентная маржа за девять месяцев выросла на 2,6 п.п., до 7,5%, а в третьем квартале составила 8,0%. Чистый комиссионный доход вырос на 15%, до 39 млрд рублей. Операционные доходы выросли на 35%, а расходы на 5%.

    Отношение расходов к доходам (CIR) снизилось с 59 до 46%, стоимость риска с 3,1 до 2,5%.

    Растут и небанковские направления группы. Факторинговый портфель увеличился на 76%, объем электронных платежей на 48%, активы под управлением на 19%.

    Капитал акционеров вырос на 21%, до 446 млрд рублей, 20,1 рубля на акцию в обращении. Капитализация банка на Московской бирже по итогам торгов 12 ноября составила 244 млрд рублей, или 11,0 рублей за акцию.

    По итогам 2026 года банк ожидает рекордную прибыль.

    #совкомбанк #sovcombank $SVCB

    Прибыль Совкомбанка за девять месяцев 2026 года выросла вдвое

    НМТП - где деньги, Зин?

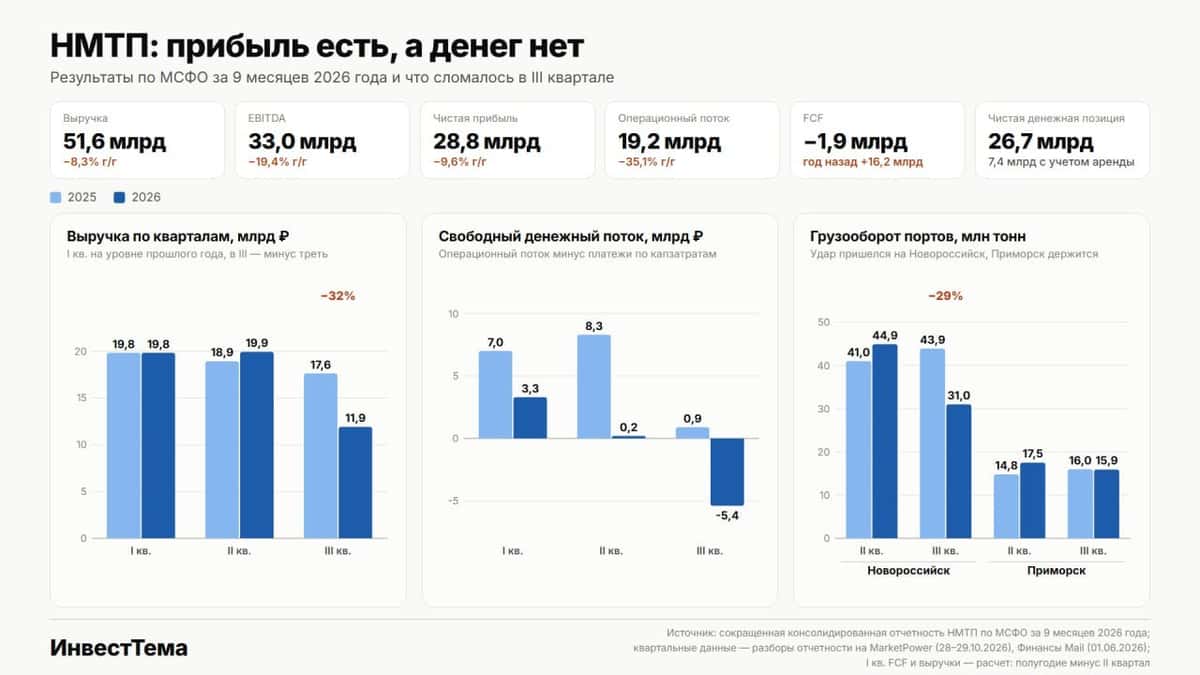
    Проблемы среди крупных публичных компаний растут как снежный ком. Еще недавно НМТП $NMTP являлся тихой гаванью и компанией, чьи финансовые результаты показывали завидную стабильность. Но прошло всего несколько кварталов, и мы видим совершенно иную картину. Давайте взглянем на нее под микроскопом.

    🚢 Итак, выручка НМТП за девять месяцев 2026 года снизилась на 8,3% до 51,6 млрд рублей, а EBITDA просела на 19,4% до 33 млрд. Но самое интересное скрывается в третьем квартале. Выручка рухнула сразу на 32% до 11,9 млрд, EBITDA сократилась почти вдвое до 5,6 млрд, а рентабельность упала с 62,4% до 47%. Для некогда сверхмаржинального бизнеса это весьма неприятный разворот.

    Причины хорошо известны - атаки на черноморские порты, трудности с судоходством по нему и ограничения экспорта нефтепродуктов. К концу сентября отгрузки дизеля из Черного моря практически остановились, а грузооборот Новороссийска в третьем квартале сократился на 29% до 31 млн тонн. При этом расходы без амортизации выросли на 21%. Компании приходится больше тратить на персонал и топливо. Получаем классические ножницы: объемы падают, а затраты растут.

    📊 Чистая прибыль за отчетный период сократилась на 9,6% до 28,8 млрд рублей, причем в третьем квартале обвалилась на 47% до 5,4 млрд. Напомню, за полугодие показатель даже прибавлял 8,3%. Но и сейчас результат поддерживают финансовые доходы на 8 млрд, положительные курсовые разницы и восстановление резервов на 1,3 млрд. То есть значительная часть прибыли сформирована вовсе не основной деятельностью портовика.

    А вот с живыми деньгами ситуация еще хуже. Операционный денежный поток сократился на 35% до 19,2 млрд рублей, тогда как капитальные затраты выросли до 21,1 млрд. В результате свободный денежный поток ушел в минус на 1,9 млрд против положительных 16,2 млрд годом ранее. Деньги преимущественно направляются на строительство нового терминала в Новороссийске. Пока ситуацию спасает чистая денежная позиция в 26,7 млрд, но впереди еще около 40 млрд обязательств по капзатратам.

    💰 Что по дивидендам? Политика предусматривает выплату не менее 50% прибыли по МСФО с учетом свободного денежного потока. При годовой прибыли около 34-35 млрд рублей ориентир составляет 0,85-0,9 рубля на акцию с доходностью порядка 12-13% при цене около 7 рублей. Однако отрицательный FCF повышает риск более скромных выплат. Поэтому повторения щедрых 1,15 рубля за 2025 год я бы точно не закладывал.

    Ты, Зин, на грубость нарываешься,
    Всё, Зин, обидеть норовишь…

    Нет-нет, никаких обид. Формально P/E около 3,6х и оценка ниже балансового капитала действительно выглядят заманчиво. Но низкие мультипликаторы здесь вполне объяснимы ухудшением операционных результатов. Из потенциальных драйверов - запуск новых мощностей к концу 2027 года и нормализация ситуации вокруг портов. Статус «миркоина» за НМТП сохраняется, но четвертый квартал вряд ли принесет приятные сюрпризы.

    ❗️Не является инвестиционной рекомендацией

    ♥️ Пятница - это тот самый день, когда можно. Можно накидать лайков статье и спокойно идти отдыхать ;)

    НМТП - где деньги, Зин?

    Позитив. Отчет за 3 кв 2026 по МСФО

    Тикер: #POSI
    Текущая цена: 1293
    Капитализация: 92.1 млрд
    Сектор: IT
    Сайт: https://group.ptsecurity.com/ru

    Мультипликаторы (LTM):

    ▫️ P/E - 7.47
    ▫️ P/NIC - 9.8
    ▫️ P/BV - 4.2
    ▫️ P/S - 2.55
    ▫️ ROE - 56.2%
    ▫️ ND/EBITDA - 0.79
    ▫️ EV/EBITDA - 6.24

    Что нравится:

    ▫️ рост выручки на 59.2% г/г (4.1 → 6.6 млрд);
    ▫️ отрицательный FCF снизился на 93% г/г (-3 → 0.2 млрд);
    ▫️ чистый долг увеличился на 1.9% к/к (13.2 → 13.4 млрд), но ND/EBITDA улучшился с 1.07 до 0.79;
    ▫️ чистая прибыль +644 млн против убытка -744 млн в 3 кв 2025.

    Что не нравится:

    ✔️нетто проц расход -83 млн против дохода 12 млн во 2 кв 2026;

    Дивиденды:

    На выплату дивидендов направляется от 50% до 100% от NIC. При определении доли NIC СД принимает во внимание поддержание значения ND/EBITDA < 2.5.

    По данным сайта Доход дивиденд за 2026 год ожидается в размере 38.7 руб. (ДД 2.99% от текущей цены).

    Мой итог:

    Улучшение результатов продолжается. Отгрузки за 3 квартал выросли на 67.7% г/г (3.6 → 7.7 млрд), за 9 месяцев - на 53.8% г/г (11.9 → 18.3 млрд). NIC за квартал увеличился в 3.5 раза г/г (0.2 → 0.7 млрд).

    Выручка также хорошо приросла и динамика прилично выше относительного 2 квартала (где было +38.9% г/г). За 9 месяцев выручка выросла на 48.1% г/г (10.9 → 16.1 млрд). Приятно, что второй квартал подряд Позитив получает прибыль. И это при том, что 1-3 кварталы, скажем так, "проходные". Все же основную выручку и прибыль подобные компании получает в последнем квартале года. Результат достигнут за счет улучшения операционной рентабельности с -3.5 до 13.6% и снижения нетто проц расхода (495 → 83 млн). За 9 месяцев пока еще убыток, но он значительно меньше убытка прошлого года (-87.8% г/г, -5.8 → -0.7 млрд).

    FCF хоть и остался отрицательным, но улучшился за счет более сильного абсолютного роста OCF (-1.5 → 1.4 млрд) в сравнении с кап. затратами (+6.8% г/г, 1.5 → 1.6 млрд).
    Долговая нагрузка снизилась, несмотря на увеличение чистого долга. "Спасибо" EBITDA, который в отчетном квартале стал положительным, в отличии от 3 кв 2025.

    Менеджмент Позитива на 2026 год подтвердил планы по отгрузкам в диапазоне 40-45 млрд (за 2025 было год 33.6 млрд). Причем дал понять, что значение, скорее всего, будет где-то посередине. Если взять за основу значение в 42 млрд, соотношения выручки к отгрузкам на уровне 2025 года, а рентабельность чуть выше, то получаем прибыль за 2026 год в районе 9.1 млрд, что дает P/E 2026 = 10.15 и P/NIC 2026 = 25.37. Уже недешево. Возможный дивиденд получается в диапазоне от 25.5 (ДД 1.97%) до 51 руб (ДД 3.94%). В 2025 компания заплатила 75% от NIC. Если будет также, то тогда и дивиденд за 2026 будет где-то в середине указанной вилки.

    Компания продолжает развитие в разных направлениях. Позитив планирует выход на рынок B2C с мобильным приложением для защиты частных пользователей от разных киберугроз (первая версия ожидается во 2 кв 2027). В отчетном квартале была приобретена доля в компании CyberOK (развитие продуктов защиты внешнего периметра), а также был получен сертификат ФСТЭК России на MaxPatrol EPP (необходим для возможности продаж в госсекторе, банкам и компаниям, хранящим персональные данные).

    Позитив показывает хорошую динамику результатов в текущем году и остается интересной долгосрочной идеей с учетом продолжающегося курса на импортозамещение и все больших вызовов в области кибербезопасности. Оценка в моменте только уже на справедливых уровнях и лучше дождаться коррекции для добавления/наращивания позиции, если компания вызывает у вас интерес.

    Акций компании нет в портфеле.

    Прогнозная справедливая стоимость - 1325 руб.

    *Не является инвестиционной рекомендацией

    ▫️ Мой канал в Telegram
    ▫️ Мой канал в Max

    Позитив. Отчет за 3 кв 2026 по МСФО