Люди — наша главная ценность

«Озон Фармацевтика» — один из крупнейших работодателей в Самарской области.

На нашем производстве работает большая команда профессионалов — более 2 500 специалистов, научных работников и исследователей. И этот штат продолжает расти!

Мы осознаём важность поиска квалифицированного персонала, поэтому для наших дальнейших разработок:

✅ Активно привлекаем специалистов из разных регионов и даже стран.

✅ Тесно сотрудничаем с ведущими университетами России и привлекаем молодых специалистов к нашим программам стажировки.

Кроме того, мы заботимся о своевременном повышении квалификации наших сотрудников:

– Специалисты производственной команды проходят обучение для соответствия требованиям международного стандарта GMP.
– Административный штат регулярно принимает участие в краткосрочных программах повышения квалификации: президентской программе подготовки управленческих кадров, а также тематических тренингах и семинарах.
– Представители топ-менеджмента «Озон Фармацевтика» обучаются по программе MBA и получают степень «магистров делового администрирования».

Актуальные вакансии, новости о стажировках и другую полезную информацию для соискателей мы публикуем на нашем сайте. Переходите, изучайте и отправляйте свои резюме!

0 комментариев
    посты по тегу
    #

    Как наш бизнес меняется в эпоху ИИ 🤖

    Мы проведем нашу главную технологическую конференцию Positive Security Day 15 и 16 октября, на которой заглянем в новую реальность кибербезопасности.

    Сегодня компании все активнее встраивают ИИ в свои процессы. Однако вместе с новыми возможностями появляются и новые риски. Меняется и то, как действуют атакующие: ИИ помогает им упрощать, ускорять и масштабировать атаки.

    А значит, меняться должна и защита: если атаки работают на машинной скорости, защита должна успевать за ними. И мы к этому готовы — уже встраиваем ИИ в свои продукты, используем его в разработке и для защиты собственной инфраструктуры.

    На Positive Security Day покажем, что из этого получается на практике 😎

    Представим новые технологии и экспериментальные ИИ-разработки, которые могут определить ближайшее будущее кибербеза. Одна из них, например, уже помогла найти уязвимость в проекте Microsoft.

    Расскажем, как развивается наш продуктовый портфель и как вместе с ним меняются наши подходы. А с заказчиками и партнерами посмотрим на картину шире: обсудим, какие риски ИИ создает для бизнеса, какой должна быть защита в новой реальности и как меняется экономика кибербезопасности.

    👀 Конференцию можно будет посмотреть онлайн, регистрация уже открыта на нашем сайте. Присоединяйтесь, чтобы первыми узнать о технологиях и проектах, которые меняют кибербез.

    #POSI

    Как наш бизнес меняется в эпоху ИИ 🤖

    18,1% на 3,5 года от Селектел — много это или мало на фоне ОФЗ?

    АО «Селектел» (бренд: Selectel) − ведущий российский провайдер ИТ-инфраструктуры. Компания предлагает широкий спектр услуг: аренда выделенных серверов, разработка и внедрение частных и публичных облачных сервисов.

    У Selectel четыре площадки ЦОД в ключевых регионах России — Москва, Санкт-Петербург и Ленинградская область. Это обеспечивает высокую надёжность и доступность сервисов.

    Компания основана в 2008 году сооснователями ВКонтакте Львом Левиевым и Вячеславом Мирилашвили. На рынке более 17 лет, обслуживает 44,5 тыс. клиентов — от малого бизнеса до крупных корпораций.

    Параметры выпуска Селектел 001Р-09R:

    • Рейтинг: А+ (АКРА, прогноз «Стабильный»)
    • Срок обращения: 3,5 года
    • Купон: КС + 225 б.п.
    • Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
    • Квал: только для квалов

    Параметры выпуска Селектел 001Р-10R:

    • Рейтинг: А+ (АКРА, прогноз «Стабильный»)
    • Номинал: 1000Р
    • Общий объем: 5 млрд рублей
    • Срок обращения: 3,5 года
    • Купон: не выше 16,75% годовых (YTM не выше 18,1% годовых)
    • Выплаты: ежемесячно
    • Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
    • Оферта: нет
    • Квал: не требуется

    • Сбор поручений: до 06 октября 2026
    • Дата размещения: 09 октября 2026

    Рейтинг надёжности:

    • АКРА (22 июля 2026) подтвердило рейтинг A+(RU) со стабильным прогнозом. НКР (13 июля 2026) присвоило A+.ru — тоже со стабильным.

    • А «Эксперт РА» в июне 2026-го сначала понизило рейтинг с ruAA- до ruA+ из-за роста долга и капитальных затрат. (прогноз стабильный), а в сентябре отозвало его — по инициативе самой компании.

    Финансовые результаты МСФО за 6 месяцев 2026 года:

    • Выручка: 10,2 млрд руб. (+14% г/г)
    • Скорректированная EBITDA: 5,4 млрд руб. (+3% г/г)
    • Рентабельность по EBITDA: 53% (против 59% годом ранее)
    • Чистая прибыль: 1,9 млрд руб. (+0,4% г/г)

    • Скорректированный свободный денежный поток: -3,4 млрд руб. (год назад был всего −71 млн). Капзатраты выросли на 70% до 6,4 млрд ₽: 4,4 млрд на серверы (рост в 1,8 раза — подорожали компоненты, особенно память) и 1,7 млрд на инфраструктуру ЦОД.

    • Чистый долг/скорректированная EBITDA LTM: 2,1х (против 1,7х на конец 2025г).

    В обращении находятся 4 выпуска биржевых облигаций компании на 24,5 млрд рублей:

    • Селектел 1Р-08R $RU000A10FMY2 Доходность: 16,51%. Купон: 16%. Текущая доходность: 15,65% на 2 года 8 месяцев

    • Селектел 1P-07R $RU000A10EEZ9 Доходность: 16,42%. Купон: 15%. Текущая доходность: 15,08% на 2 года 4 месяца

    Что готовы предложить эмитенты со схожим рейтингом надёжности:

    • ВИС Финанс БО-П12 $RU000A10EYJ1 (17,69%) А+ на 3 года
    • АФК Система БО 2Р-04 $RU000A10CU48 (18,21%) А+ на 2 года 11 месяцев с амортизацией
    • НПС Капитал 1Р-01 $RU000A10G5F5 (19,14%) А+ на 2 года 11 месяцев
    • ОДК 1P-03 $RU000A10FG76 (18,17%) А+ на 2 года 8 месяцев
    • Селигдар 1Р-11 $RU000A10EXW6 (17,36%) А+ на 2 года 6 месяцев с амортизацией
    • Р-Вижн 1Р-03 $RU000A10EKZ6 (16,57%) А+ на 2 года 5 месяцев

    Что по итогу: С операционной точки зрения компания выглядит хорошо: выручка и EBITDA растут, маржа держится на высоком уровне. Правда, чистая прибыль снижается — давят выросшие проценты по долгам, и это уже заметно в итоговом результате.

    При этом я оцениваю риски как минимальные: около 25% компании принадлежит «Каталитик Пипл» (совместный проект Т-Технологий и Интерроса), а это добавляет устойчивости.

    Участвовать в новом выпуске стоит при купоне от 16,5%. Главный аргумент — премия около 150 б.п. к собственным бумагам эмитента с сопоставимой дюрацией, то есть вполне конкретная плата за то, что вы заходите в первичке.

    Отдельно стоит держать в уме длинные ОФЗ — из-за большей дюрации они сильнее реагируют на снижение ставки и могут дать более заметный рост цены, если политика ЦБ действительно пойдёт на смягчение. Лично у меня они занимают 8% портфеля, а ближе к 17%+ доходности я планирую довести долю до 10%. А вы что сейчас покупаете на рынке долга?

    Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

    'Не является инвестиционной рекомендацией
    18,1% на 3,5 года от Селектел — много это или мало на фоне ОФЗ?

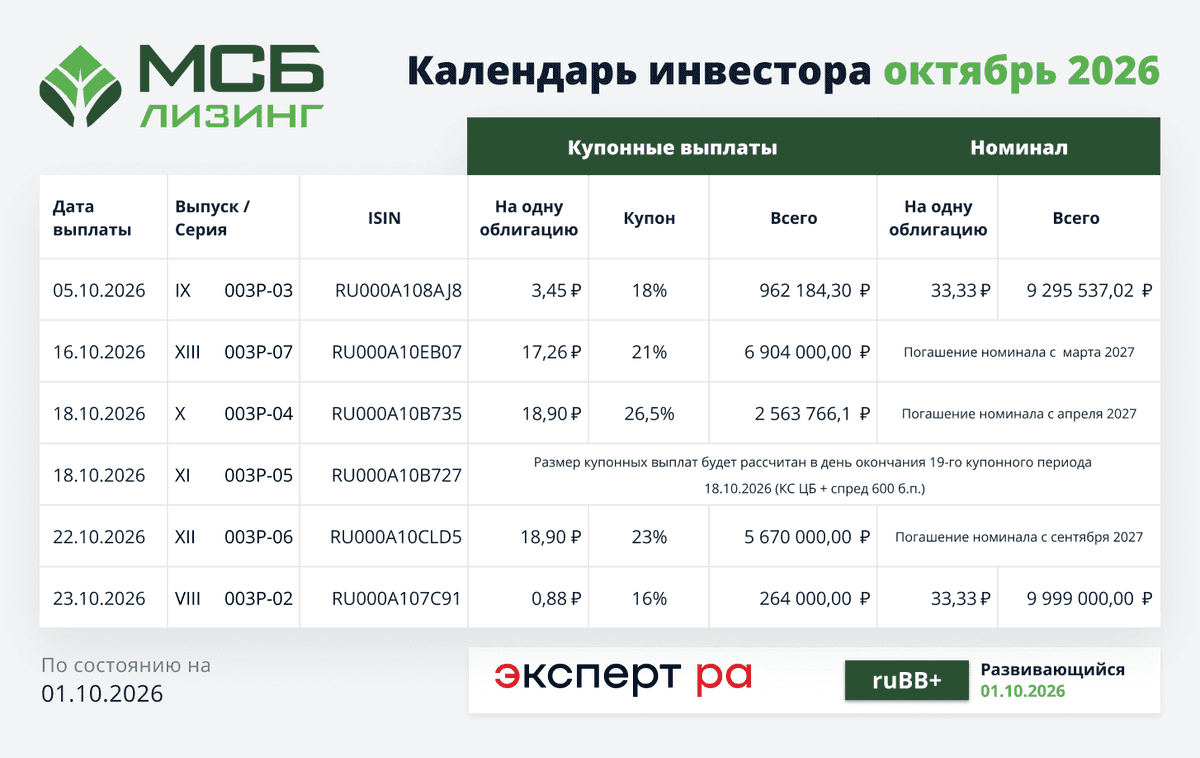
    Календарь инвестора октябрь 2026

    Уважаемые инвесторы, публикуем #календарь_инвестора на октябрь 2026

    🔹 05.10.2026: IX выпуск - серия 003Р-03 // ISIN $RU000A108AJ8
    • Купонные выплаты — 3.45 ₽ на одну облигацию (18%), всего 962 184.30 ₽
    • Номинал — 33.33 ₽ на одну облигацию, всего 9 295 537.02 ₽

    🔷 16.10.2026: XIII выпуск - серия 003Р-07 // ISIN $RU000A10EB07
    • Купонные выплаты — 17.26 ₽ на одну облигацию (21%), всего 6 904 000 ₽
    • Погашение номинала будет осуществляться с марта 2027

    🔷 18.10.2026: X выпуск - серия 003Р-04 // ISIN $RU000A10B735
    • Купонные выплаты — 18.9 ₽ на одну облигацию (26,5%), всего 2 563 766.1 ₽
    • Погашение номинала будет осуществляться с апреля 2027

    🔷 18.10.2026: XI выпуск - серия 003Р-05 // ISIN $RU000A10B727
    • Размер купонных выплат будет рассчитан в день окончания 19-го купонного периода 19.10.2026 (КС ЦБ + спред 600 б.п.)

    🔷 22.10.2026: XII выпуск - серия 003Р-06 // ISIN $RU000A10CLD5
    • Купонные выплаты — 18.9 ₽ на одну облигацию (23%), всего 5 670 000 ₽
    • Погашение номинала будет осуществляться с сентября 2027

    🔷 23.10.2026: VIII выпуск - серия 003Р-02 // ISIN $RU000A107C91
    • Купонные выплаты — 0,88 ₽ на одну облигацию (16%), всего 264 000 ₽
    • Номинал — 33.33 ₽ на одну облигацию, всего 9 999 000 ₽

    💚 Спасибо, что вы с нами! Команда «МСБ-Лизинг»

    Календарь инвестора октябрь 2026

    Хотите 70 000% доходности?

    Сначала спросите, как потом забрать свои деньги! 450 тысяч инвесторов поверили в красивую доходность, а теперь ждут свои деньги. Доходность 70 000% - ликвидность 0% 😎 Когда фонд так растет, у меня один вопрос и он не "сколько я заработаю?”, а “как я заберу свои деньги назад”.

    Доброе утро, друзья! Еще раз про прекрасную турецкую историю о доходности, риске и человеческой жадности. Один из фондов показал почти 70 000% за три года. На его фоне Баффетт вообще непонятно чем всю жизнь занимался 🤣 Инвесторы увидели доходность и понесли деньги, а теперь турецкий регулятор ликвидирует 131 фонд семи управляющих компаний, а деньги в них держат 450 тыс инвесторов, и речь идет о примерно $18 млрд активов.

    Как же они сделали такую доходность?

    Часть фондов концентрировалась в небольших компаниях с низкой ликвидностью. Некоторые участники рынка использовали заемные деньги и полученные средства снова вкладывали в те же акции.

    Механика прекрасно работает - Фонд покупает низко ликвидную акцию. Акция растет - стоимость портфеля растет. Фонд показывает фантастическую доходность, инвестор все это видит и думает: "Ну, наконец-то я нашел управляющего, который понимает рынок!" И несет ему все свои деньги! Фонд получает новые деньги и снова покупает те же акции… Акции снова растут.

    Но в какой-то момент возникает ма-а-аленькая проблема. Цена акции в портфеле, и цена, по которой огромный пакет реально можно продать, оказались двумя разными ценами.

    С конца 2025 года были необычные движения в бумагах с низким free float, и это не объяснить фундаментальными показателями компаний. А 28 августа турки ужесточили правила для фондов, инвесторы начали забирать деньги. И вечный двигатель внезапно поехал в обратную сторону, а инвестор узнал прекрасную разницу между оценкой актива и его ликвидационной стоимостью…

    Когда начались массовые выводы, фондам понадобились деньги. Низколиквидные акции быстро продать невозможно, управляющие начали продавать то, что продать можно. И вот это ударило уже по нормальным ликвидным акциям! BIST 100 (Borsa Istanbul 100), основной фондовый индекс Турции сразу почти 10%. Мы увидели классическую панику: инвестор забирает деньги, фонд продает акции, акции падают. Следующий инвестор видит падение и тоже хочет забрать свои деньги. Ликвидность существует ровно до того момента, когда она понадобилась всем одновременно.

    Вмешалось государство, и турецкий регулятор остановил покупки и погашения фондов семи управляющих компаний и отправил 131 фонд на ликвидацию. Срок ожидания - полгода, такая вот ликвидность, чтобы дать возможность продавать активы с учетом структуры портфелей и рыночной ситуации.

    Это не означает, что инвесторы потеряли все деньги. Активы фондов никуда автоматически не исчезли, их будут продавать, а вырученные средства распределять между владельцами паев. Только сегодня инвестор уже не знает, когда он получит свои деньги и сколько получит. Очень неприятное открытие для инструмента, который казался самым ликвидным.

    Для сравнения - за те же три года, когда один фонд показывал более ~70000%, индекс BIST 100 вырос примерно на 75% в лирах, а в долларах вообще снизился примерно на 3%.

    Инвестор должен быть бдительным и задавать правильные вопросы! "Как мне столько заработать? - вопрос неверный. Правильный вопрос - а как именно они это заработали? В общем, если кто-то пробежал 100 метров за две секунды, я бы проверял не технику бега, а наличие мопеда 😎🤣

    Продолжение завтра…

    @ifitpro
    #фонды