Курс на масштабирование
Курс на масштабирование: ПАО «Европейская Электротехника» усиливает управленческую вертикаль
ПАО «Европейская Электротехника» масштабирует и усиливает управленческую вертикаль: Сергей Андрейкин возглавит операционное управление компанией, Илья Каленков продолжит работу в качестве генерального директора ПАО и сфокусируется на работе с крупными контрактами и стратегическими партнерами.
Совет директоров ПАО «Европейская Электротехника» (Компания) в рамках усиления корпоративного управления утвердил Сергея Андрейкина в должности генерального директора ООО «Инженерный центр «Европейская Электротехника». Илья Каленков продолжит работу в качестве генерального директора ПАО «Европейская Электротехника».
Принятое решение — плановый шаг в развитии корпоративного управления ПАО «Европейская Электротехника» продиктованный ростом объемов бизнеса Компании. В соответствии с утвержденным решением Сергей Андрейкин сосредоточится на операционном менеджменте, развитии бизнеса и реализации сложных технологических проектов, Илья Каленков — на развитии отношений со стратегическими партнерами и выстраивании новых партнерств
Генеральный директор ПАО «Европейская Электротехника» Илья Каленков: «Стратегический контур работы — поиск крупных новых проектов, переговоры с ключевыми заказчиками требуют непрерывного внимания для формирования портфеля на годы вперед. Ключевая задача для меня на данном этапе — сосредоточение на капитализации Компании. Сергей, как сильный руководитель с глубоким пониманием специфики инфраструктурных проектов, будет обеспечивать повышение эффективности бизнеса при росте масштаба здесь и сейчас. Его опыт работы в крупных компаниях, в том числе с государственным участием и опыт запуска масштабных инфраструктурных проектов соответствуют нашим задачам и уже подтвержден успешной деятельностью в ПАО «Европейская Электротехника». Стратегический курс и бизнес-стратегия Компании сохраняются без изменений».
Председатель Совета директоров ПАО «Европейская электротехника», Генеральный директор ПАО «ОМЗ Перспективные технологии» Роман Кувшинов: «Перед российской промышленностью сегодня стоит исторический вызов — переход к созданию опережающих суверенных технологических решений и ПАО «Европейская Электротехника» является одним из центров этой трансформации. Экспертиза Сергея Андрейкина в управлении сложными технологическими проектами неоднократно подтверждена: в качестве исполнительного директора Сергей усилил команду ПАО «Европейская Электротехника» и укрепил позиции Компании, что позволило в течение 2025 года войти в реализацию ряда долгосрочных инвестиционных контрактов, а также приступить к исполнению особо значимого проекта по информационной трансформации производственной деятельности компании».
Биографическая справка
Сергей Андрейкин окончил Государственный университет «Высшая школа экономики» с квалификацией «Экономист», имеет степень кандидата наук, а также степень MBA по программе Global Executive MBA. В 2001—2004 гг. занимал должность начальника отдела в Департаменте корпоративной политики ОАО «РАО «ЕЭС России», в 2004-2012 гг. занимался финансово-экономическим планированием деятельности дочерних и зависимых обществ ОАО «РЖД» в должности заместителя начальника департамента управления ДЗО ОАО «РЖД», в период с 2012 – 2021 гг. занимал должность заместителя, а затем первого заместителя руководителя Департамента транспорта и развития дорожно-транспортной инфраструктуры города Москвы – руководителя контрактной службы, в 2021 – 2025 гг. реализовал проект по развитию комплекса электрозарядной инфраструктуры в Москве. С апреля 2025г. занимает должность исполнительного директора ПАО «Европейская Электротехника». Имеет Благодарности Президента РФ, Министра транспорта РФ, Мэра Москвы.
Для справки
ПАО «Европейская Электротехника» (группа ОМЗ Перспективные технологии) —российская компания, ведущая активную деятельность по реализации комплексных решений в сфере инженерных и технологических систем в промышленности, строительстве, инфраструктуре: оборудование распределения низкого и среднего напряжения, слаботочные системы, системы освещения, системы промышленного электрообогрева, оборудование для нефтегазовой, нефтехимической и газохимической промышленности.
Группа ОМЗ Перспективные Технологии (ПАО ОМЗ) — интегрированная инжиниринговая научно-технологическая группа компаний, поставщик комплексных решений для стратегических мегапроектов Российской Федерации, включенный в перечень системообразующих организаций отечественной экономики. Являясь интегратором передовых технологических решений, связывающим крупные промышленные и инфраструктурные предприятия с новейшими разработками, ПАО ОМЗ, используя компетенции профессиональных команд, управляет инвестициями в наукоемкие компании, обеспечивающие достижение технологического суверенитета в стратегических отраслях экономики Российской Федерации. В состав группы входят разработчики комплексных высокотехнологических решений для проектов отечественных и зарубежных заказчиков в нефтегазовом комплексе, энергетике, металлургии, нефтехимии, космосе, медицине и других отраслях с фокусом на предоставление результатов по модели контракта жизненного цикла (он-сайт).
Посты по ключевым словам
Энергия для воздушных гаваней
В 2025–2026 годах «Европейская Электротехника» (ОМЗ Перспективные технологии) реализует масштабную программу поставок низковольтных комплектных устройств (НКУ) для строящихся и реконструируемых аэровокзальных комплексов в различных регионах страны. Эти решения призваны обеспечить бесперебойную работу критически важных систем жизнеобеспечения аэропортов и высокий уровень безопасности пассажиров.
📊 Ключевые цифры:
За два года поставлено более 115 единиц современного электрощитового оборудования.
🛠 Что поставлено и какие задачи решает:
Оборудование адаптировано под специфику аэропортов:
1. Щиты распределительные и силовые — надежное распределение энергии между системами жизнеобеспечения, вентиляции и кондиционирования.
2. ВРУ и щиты АВР — критически важный элемент: автоматическое переключение на резерв за доли секунды для бесперебойной работы диспетчерских, навигации и освещения ВПП.
3. Щиты управления освещением — программно-аппаратные комплексы для световых сценариев в терминалах и снижения энергопотребления.
4. Щиты ИБП — защита чувствительного оборудования от скачков напряжения.
📍 География поставок:
Амурская, Мурманская, Оренбургская области и Республика Абхазия. Опыт логистики — от западных границ до Дальнего Востока.9 октября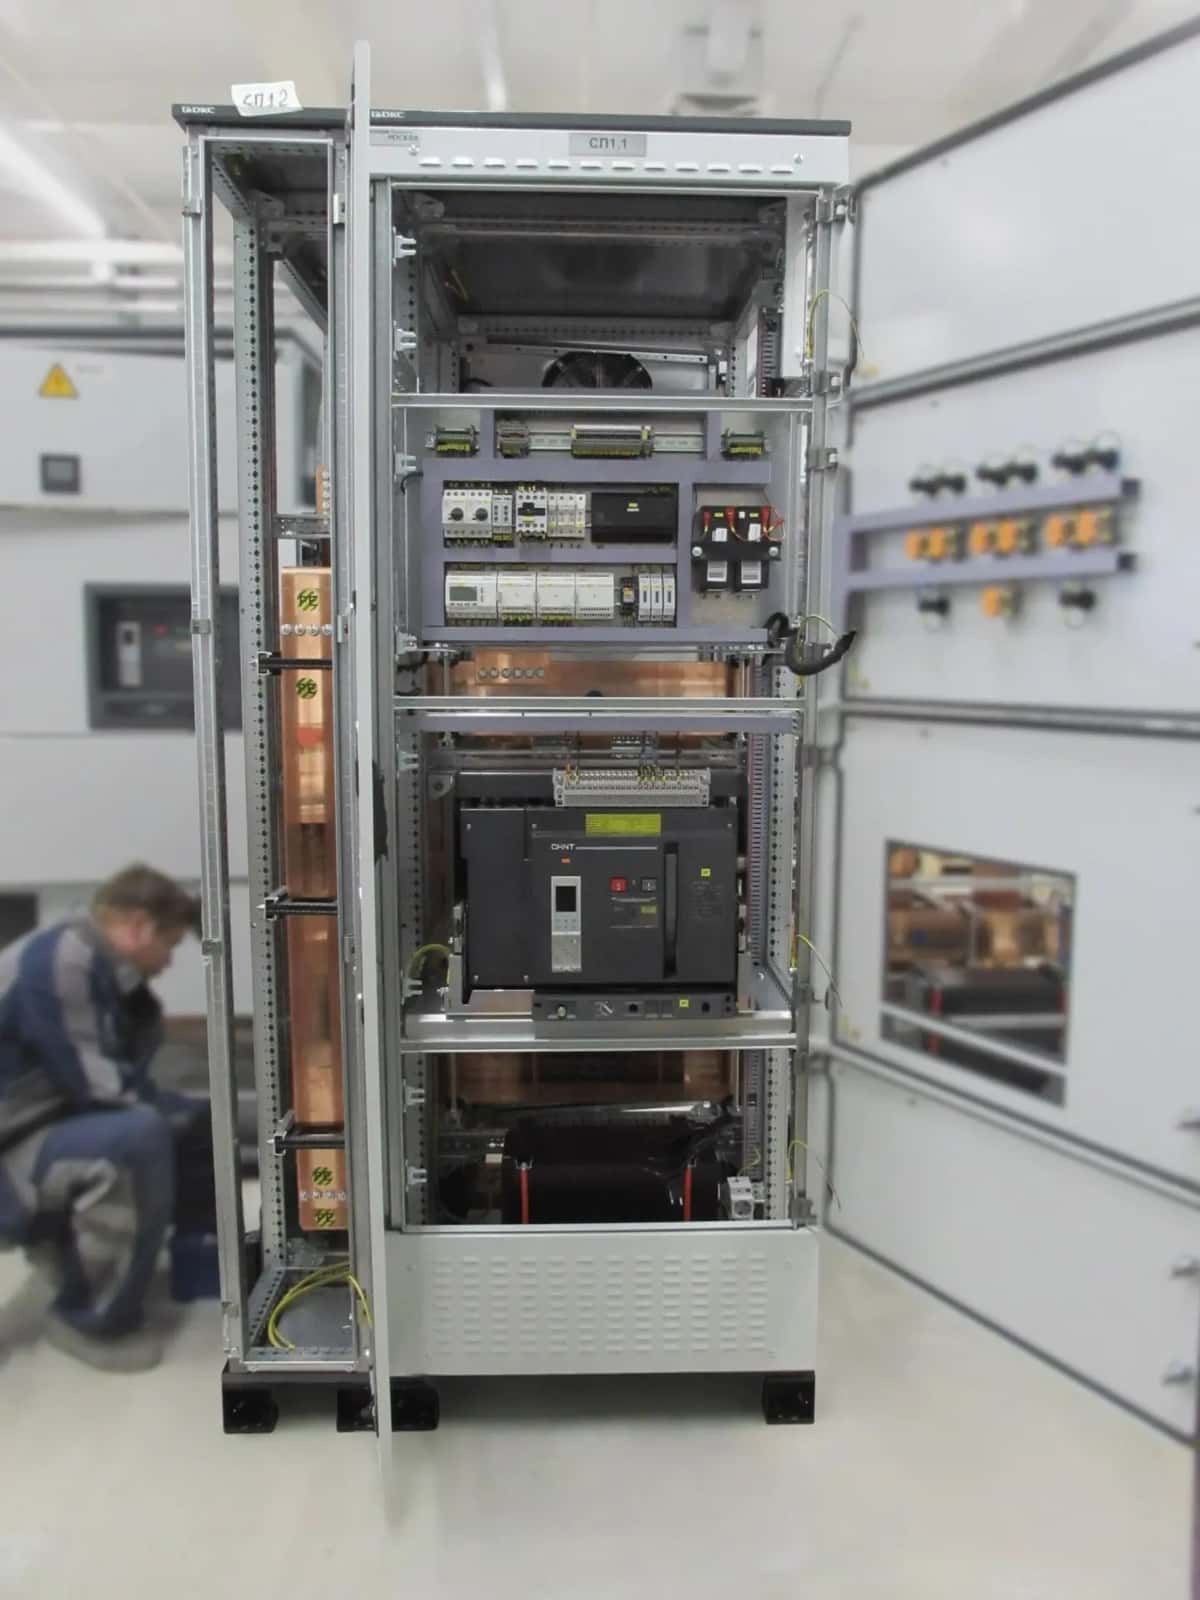
⚡️ «Европейская Электротехника» оснастила гидроузел в Ростовской области
ПАО «Европейская Электротехника» (ОМЗ Перспективные технологии) приняла участие в строительстве гидроузла в Ростовской области.
В сжатые сроки компания спроектировала, произвела и поставила 65 распределительных щитов на 400 А. Оборудование обеспечивает надёжное электроснабжение, распределение электроэнергии и защиту сетей от перегрузок и коротких замыканий.
Гидроузлы - объекты повышенной ответственности. Они требуют бесперебойного энергоснабжения и высокого предела отказоустойчивости в сложных климатических условиях.
Всё оборудование создано на собственной площадке ОЭЗ «Технополис Москва» с учётом самых строгих стандартов безопасности для стратегической инфраструктуры.
«Европейская Электротехника» — поставщик комплексных решений для проектов: от проектирования до поставки низковольтного оборудования.
Оснащение гидротехнических сооружений современной электротехникой — основа стабильной работы инфраструктуры на десятилетия вперёд.
Подробнее6 октября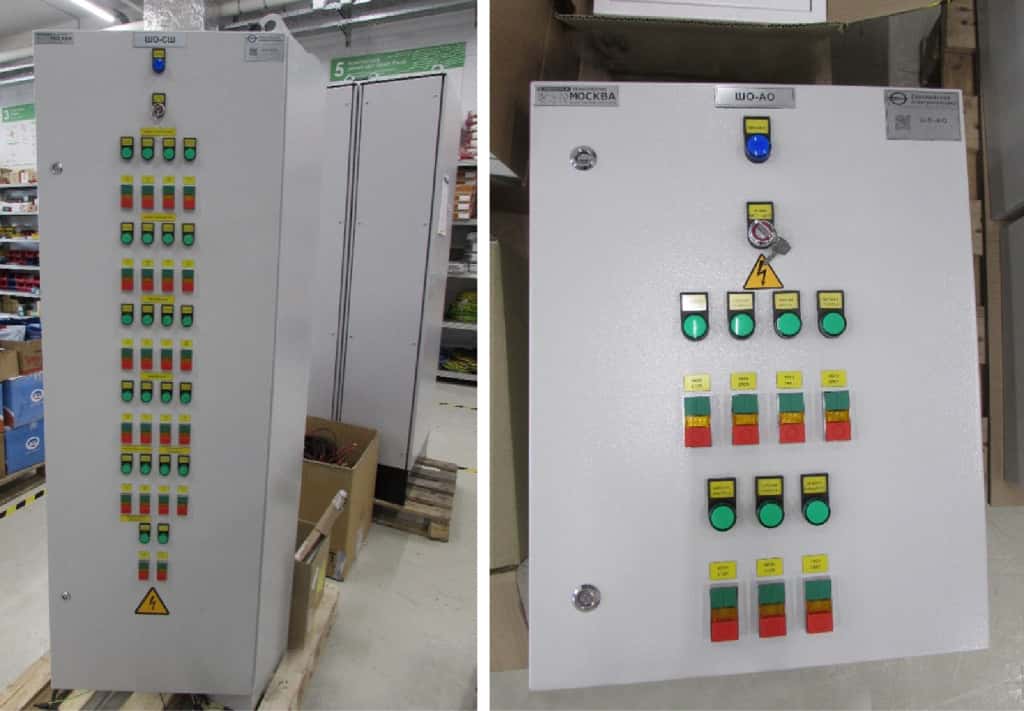
Шкафы управления и автоматизации на нефтегазовых объектах: опыт поставки на Ямал
Шкафы управления и автоматизации на нефтегазовых объектах: опыт поставки на Ямал
Современные нефтегазовые объекты, особенно в условиях Крайнего Севера, требуют высокой степени автоматизации для обеспечения безопасности и бесперебойной работы. Одним из ключевых элементов инфраструктуры является факельная установка, предназначенная для безопасного сжигания постоянных, периодических и аварийных сбросов газа.
На месторождении в Ямальском районе компанией РНГ-Инжиниринг (ПАО «Европейская Электротехника», ОМЗ Перспективные технологии) был поставлен комплект оборудования для факельной установки высотой 60 метров. В состав поставки вошли шкафы управления и станции контроля, обеспечивающие полный цикл работы системы.28 сентября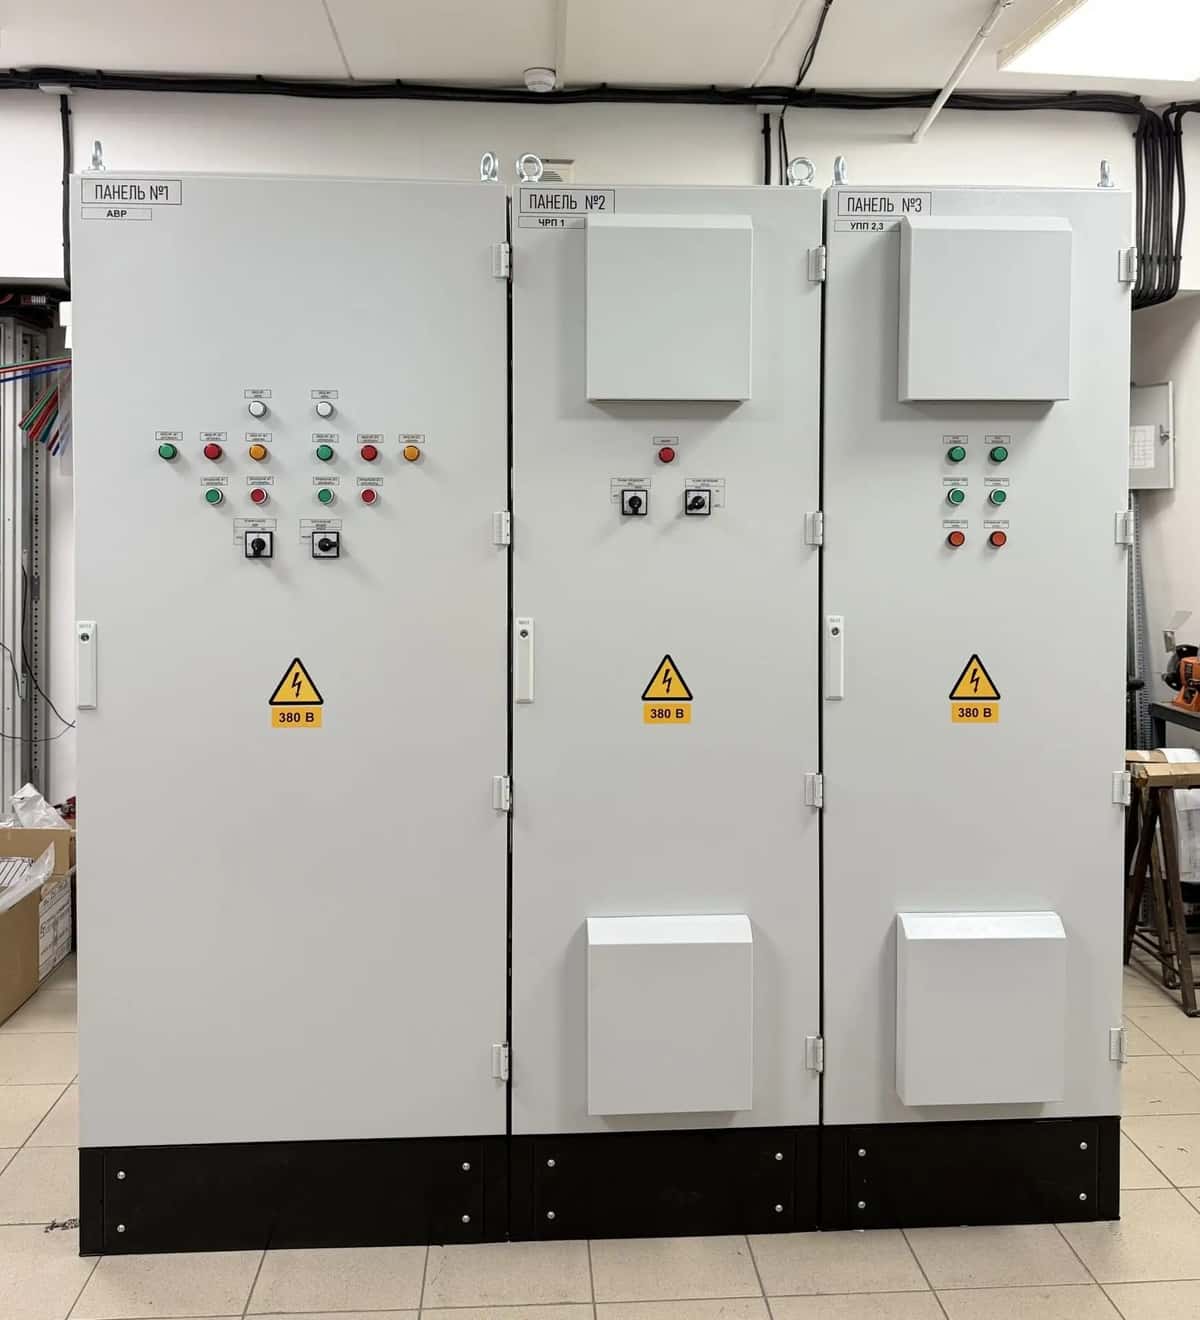
Об итогах участия в XI Международном промышленно-энергетическом форуме TNF 2026
Об итогах участия специалистов ПАО «Европейская Электротехника» в XI Международном промышленно-энергетическом форуме TNF 2026
Завершился XI Международный промышленно-энергетический форум TNF 2026, собравший более 20 000 посетителей . Для специалистов ПАО «Европейская Электротехника» (ОМЗ Перспективные технологии) эти четыре дня стали периодом насыщенной деловой работы, переговоров и участия в ключевых отраслевых форматах.
Главное для нас. На технологических днях ПАО «Сургутнефтегаз» и ПАО «НОВАТЭК» начальник отдела информационных технологий РНГ-Инжиниринг представил опыт интеграции локальных LLM в АСУТП нефтегазовых объектов. Двухлетняя эксплуатация подтвердила: ИИ в АСУТП — это экспертная система поддержки оператора, а нативное использование компонентов платформы гарантирует безопасность, резервирование и детерминизм. Архитектура тиражируема и приближает отрасль к безлюдным месторождениям.
Это выступление стало практическим подтверждением тезиса председателя правления «Газпром нефти» Александра Дюкова о роли цифровых технологий: они позволяют принимать оптимальные инженерные решения и управлять сквозной производственной цепочкой в режиме онлайн.28 сентября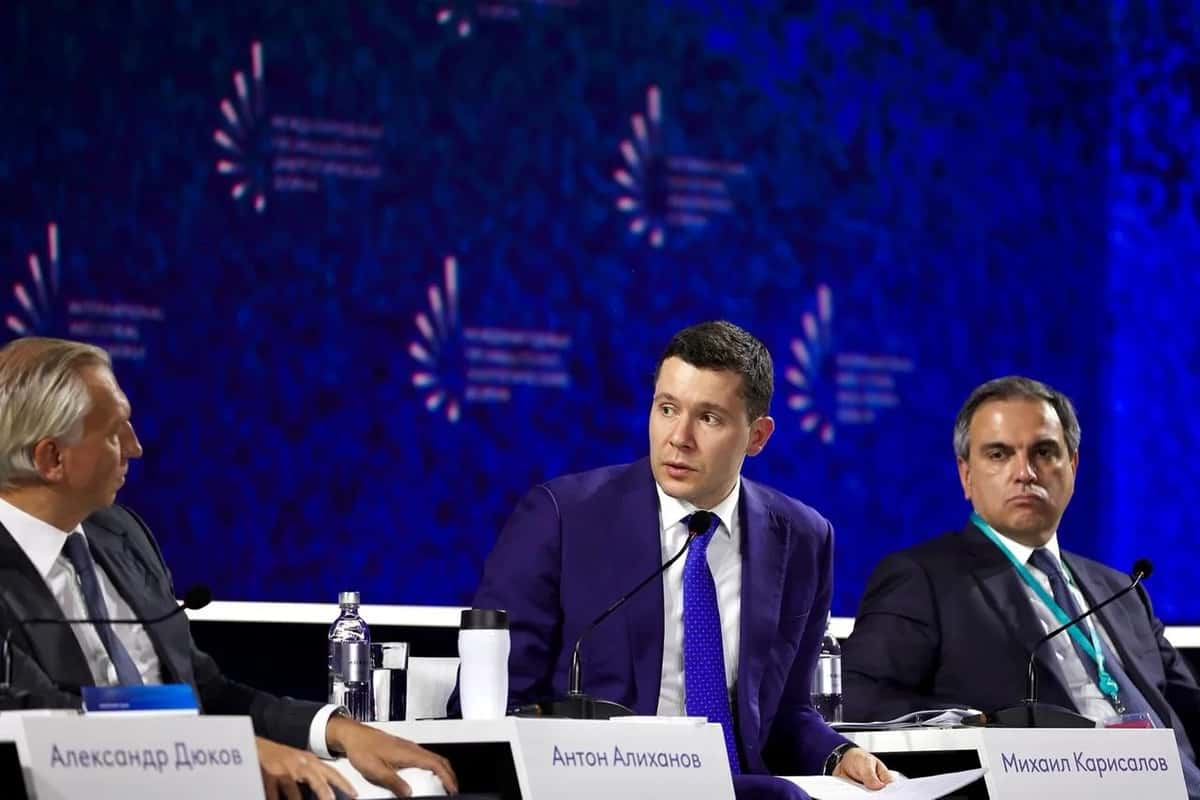
Шесть историй успеха: дети сотрудников «Европейской электротехники» поступили в ведущие вузы страны
Для каждой семьи поступление ребёнка в университет — важное и трогательное событие. За этим результатом стоят годы учёбы, упорства, олимпиад, спортивных достижений и поддержки близких.
Позади - школьные годы, экзамены и вступительная кампания. Впереди - студенческая жизнь, новые знания, знакомства и большие профессиональные возможности.
От всей души поздравляем ребят с поступлением! Желаем уверенности, вдохновения, интересных открытий и успехов на выбранном пути.
А родителям — радости и гордости за своих детей. Спасибо, что поддерживаете их мечты и помогаете им двигаться вперёд!
Мы с гордостью хотим рассказать о детях сотрудников, которые в этом году поступили или продолжили учиться в ведущих высших учебных заведениях России, став студентами бюджетных отделений. Подробнее читайте здесь1 сентября
Компания «РНГ-Инжиниринг» отгрузила факельное оборудование
Компания «РНГ-Инжиниринг» (ПАО «Европейская Электротехника», ОМЗ «Перспективные технологии») завершила производство и произвела отгрузку комплекса технологического оборудования для объекта обустройства одного из ключевых газоконденсатных месторождений России. Установки направлены в Ямальский район Ямало-Ненецкого автономного округа.
В рамках контракта, включающего полный цикл работ по проектированию, разработке и поставке, заказчику отправлены установка факельная с факельным оголовком, горизонтальная факельная установка и две свечи рассеивания. Оборудование предназначено для эксплуатации на Установке комплексной подготовки газа (УКПГ).
Технический вызов
Поставка осуществляется на уникальное по своим характеристикам месторождение. Газ здесь характеризуется повышенным содержанием этана, что делает его ценным сырьем для будущих перерабатывающих комплексов, но одновременно предъявляет повышенные требования к безопасности и надежности утилизации сбросов.
Ключевым вызовом стали суровые климатические условия Крайнего Севера: оборудование должно безотказно функционировать при абсолютной минимальной температуре окружающего воздуха до минус 49,4 °С. Кроме того, требовалось обеспечить безопасное сжигание значительных объемов газа, включая аварийные и периодические сбросы.
Решения РНГ-Инжиниринг
Специалисты компании спроектировали и изготовили комплекс оборудования, полностью адаптированный под арктический климат и технологические задачи месторождения.21 августа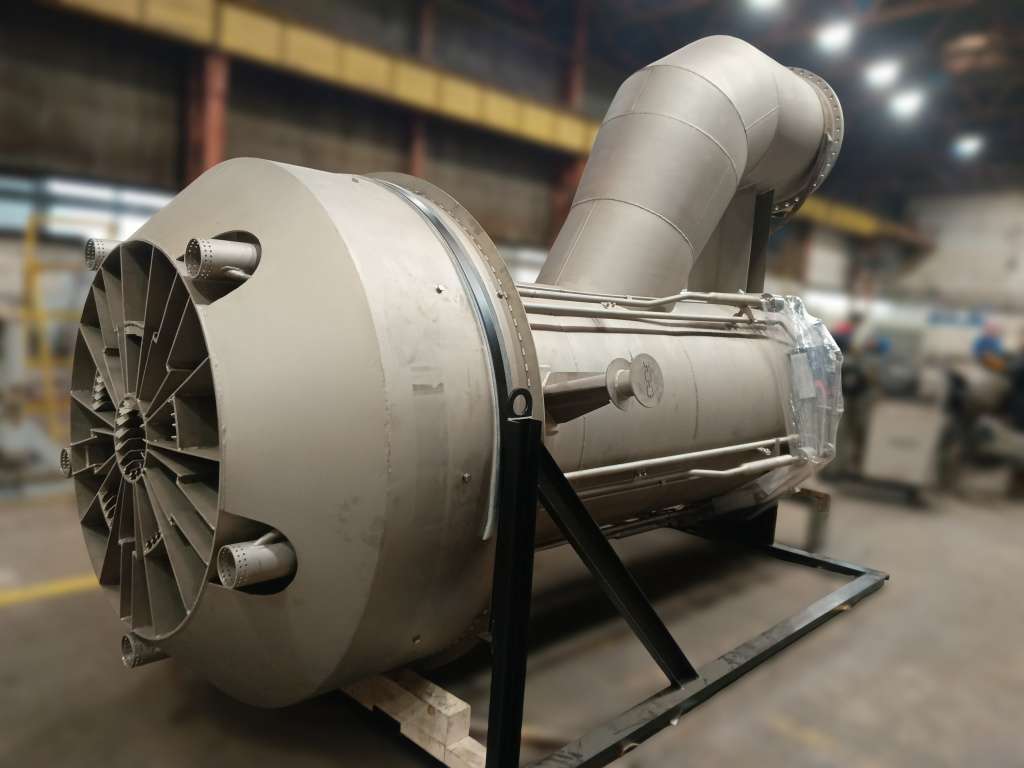
«Европейская Электротехника» приступила к установке эскалаторов в ключевом авиаузле Кубани
Бригады ПАО «Европейская Электротехника» (ОМЗ «Перспективные технологии») выполнили монтаж восьми эскалаторных секций в соответствии с проектными отметками и приступили к облицовке конструкций, а также установке балюстрад. Данный комплекс работ формирует техническую готовность объекта к проведению пусконаладочных мероприятий, которые будут инициированы незамедлительно по завершении всех отделочных операций.
Для компании и её регионального инженерного подразделения подобная работа уже носит системный характер. В портфеле реализованных проектов — оснащение авиационных узлов Магадана, Тюмени, Воронежа, Благовещенска, Мурманска, Хабаровска и ряда других городов. Однако в Краснодаре «Европейская Электротехника» делает ставку не на разовый контракт, а на многолетнее партнёрство. Накопленный опыт эксплуатации оборудования в различных климатических зонах и сложных логистических условиях позволяет команде гарантировать надёжность каждого узла и неукоснительное соблюдение жёстких графиков строительства.17 августа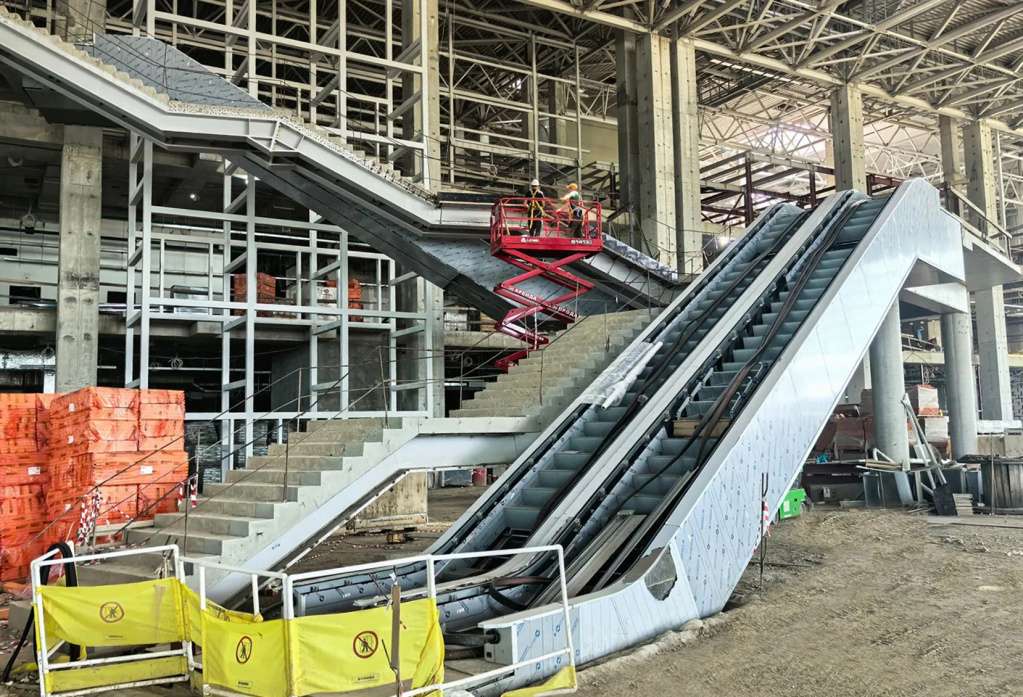
Специальный репортаж телеканала Россия 24 – Полный цикл инженерных решений для нефтегазовой отрасли
13 лет роста и надежности: путь от первых международных контрактов до комплексной автоматизации месторождений
13 августа 2026 года компания РНГ-Инжиниринг отмечает 13-летие. За этим совпадением цифр стоит закономерный итог последовательного развития. Компания является частью группы ПАО «Европейская Электротехника», которая входит в инвестиционно-технологическую группу ОМЗ «Перспективные технологии» и объединяет команду из 310 высококвалифицированных специалистов, а география проектов охватывает ключевые месторождения и объекты крупнейших вертикально-интегрированных нефтяных компаний России и стран СНГ.
Специальный репортаж телеканала Россия 24
https://rutube.ru/video/b36bb14598458d3ed403e5670ec79f2c/
Опыт, с которого все началось
Фундамент профессиональной экспертизы закладывался на сложных, высококонкурентных рынках. Одним из первых серьезных вызовов стали проекты по инжинирингу и поставке оборудования на Ближний Восток. Этот опыт сформировал культуру ответственности за результат, которая сегодня транслируется на все направления деятельности.
Полный цикл и импортозамещение: ответ на вызовы отрасли
За годы работы компания прошла путь от узкоспециализированного поставщика до многопрофильной структуры, способной реализовывать проекты в формате полного цикла: от обследования и аудита действующих объектов, проектирования и изготовления до финальной поставки нефтегазового оборудования, шефмонтажа и пусконаладочных работ.
РНГ-Инжиниринг уверенно заняла нишу импортозамещения факельных систем, предложив рынку отечественные решения там, где раньше доминировали зарубежные установки. Сегодня это не просто замещение ушедших технологий, а их переосмысление и модернизация — компания активно развивает направление реконструкции и переоборудования существующих производственных объектов, продлевая их жизненный цикл и повышая эффективность.
Курс на цифровизацию: тысячи точек контроля и минимизация человеческого участия
Одним из ключевых векторов развития в последние годы стала комплексная автоматизация масштабных нефтегазовых установок. РНГ-Инжиниринг реализует проекты по созданию сложных технологических комплексов, включающих тысячи точек контроля и управления.
Подобные системы не просто собирают данные — они формируют единую цифровую среду, позволяющую оперативно принимать решения, минимизировать риски и существенно сокращать необходимость постоянного присутствия человека непосредственно на месторождении. Это пример того, как цифровизация становится не абстрактным трендом, а реальным инструментом повышения безопасности и экономической эффективности.
Интеллектуальный капитал и признание
Устойчивость позиций на рынке подтверждается не только портфелем контрактов, но и интеллектуальными активами. Компания постоянно расширяет линейку производимого оборудования, осваивает новые технологические направления и развивает собственную конструкторскую базу. Итогом этой работы стали несколько полученных патентов. Международное признание также подкреплено сертификацией по стандартам, подтверждающей соответствие продукции и процессов самым строгим требованиям.
Взгляд в будущее
Сегодня РНГ-Инжиниринг продолжает расти, последовательно укрепляя позиции надежного и технологичного партнера для нефтегазовой отрасли. Сочетание накопленного опыта, компетенций полного цикла и курса на цифровую трансформацию позволяет уверенно смотреть в будущее и браться за задачи любой сложности.13 августа
Комплексные решения для IT-инфраструктуры и ЦОД от ПАО «Европейская Электротехника»
Российский рынок центров обработки данных (ЦОД) переживает стадию активного роста, обусловленного несколькими факторами. Во-первых, ускоренная цифровизация бизнеса и государственных услуг требует кратного увеличения вычислительных мощностей. Во-вторых, политика импортозамещения и ужесточение требований к технологическому суверенитету создают запрос на локальное производство критически важного оборудования. В-третьих, дефицит качественного электроснабжения и растущие требования к бесперебойности делают низковольтные комплектные устройства (НКУ) не просто расходным компонентом, а фундаментом отказоустойчивости всей IT-инфраструктуры. В этих условиях комплексные поставки от российского интегратора становятся стратегически обоснованным выбором.
Производственная база и компетенции ПАО «Европейская Электротехника» (ОМЗ «Перспективные технологии») с 2015 года на площадке ОЭЗ «Технополис Москва» развивает собственное производство НКУ полного цикла. Компания является лицензированным партнёром ведущих вендоров (Systeme Electric, DKC, Chint и др.) и обладает статусом сборщика премиум-уровня для решений с токами до 6300 А. Качество подтверждено сертификатом ISO 9001-2015 и собственной электролабораторией для испытаний оборудования до 110 кВ.
Главное преимущество — комплексный подход «под ключ»
Для ЦОД компания поставляет не отдельные устройства, а полноценную инженерную экосистему, охватывающую все уровни:
· Электрощитовое оборудование: От вводно-распределительных устройств (ВРУ, ГРЩ) и автоматов ввода резерва (АВР) до интеллектуальных блоков распределения питания в стойках (Smart PDU), позволяющих удалённо мониторить энергопотребление.
· Смежные инженерные системы: Источники бесперебойного питания (ИБП), дизель-генераторные установки (ДГУ), системы холодоснабжения, серверные шкафы, структурированные кабельные сети (СКС) и средства централизованного мониторинга.5 августа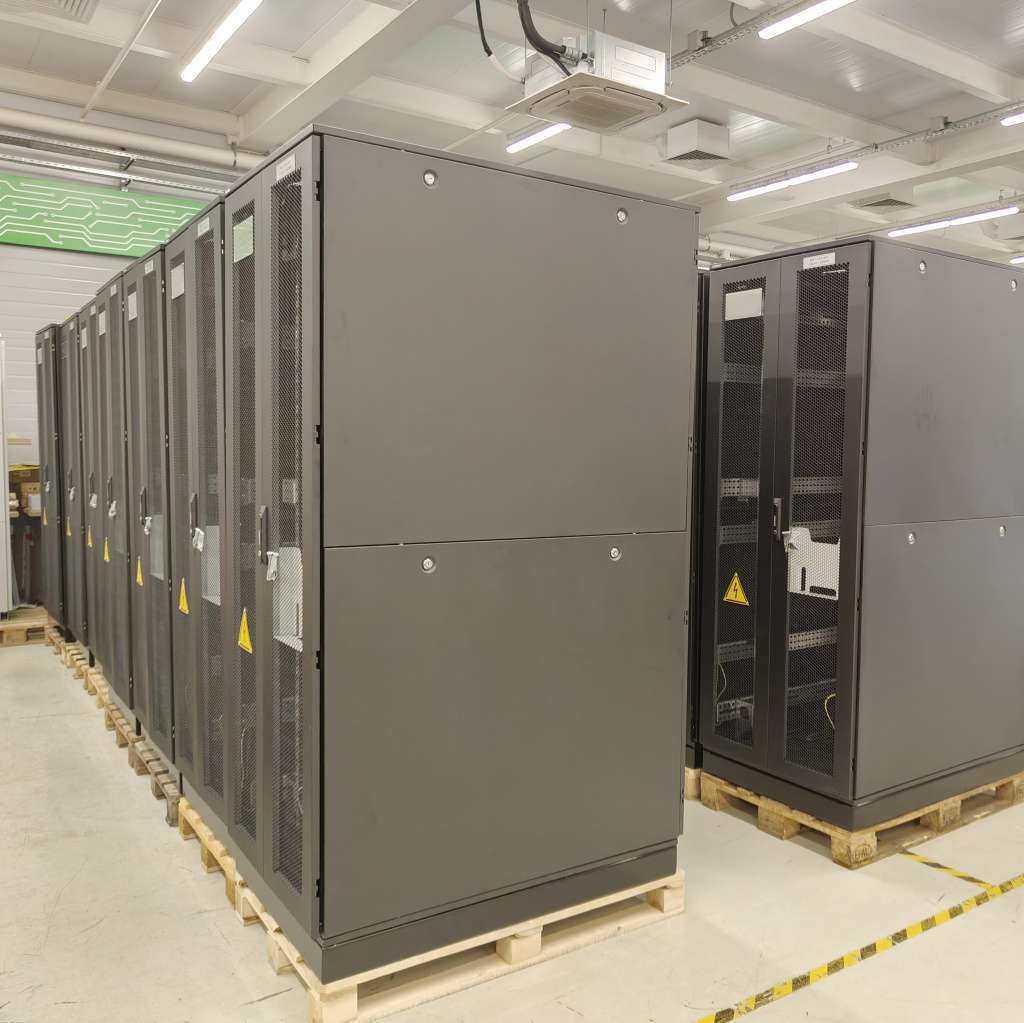
Шефмонтажные работы совмещенной факельной установки на стратегическом нефтепромысле в Якутии
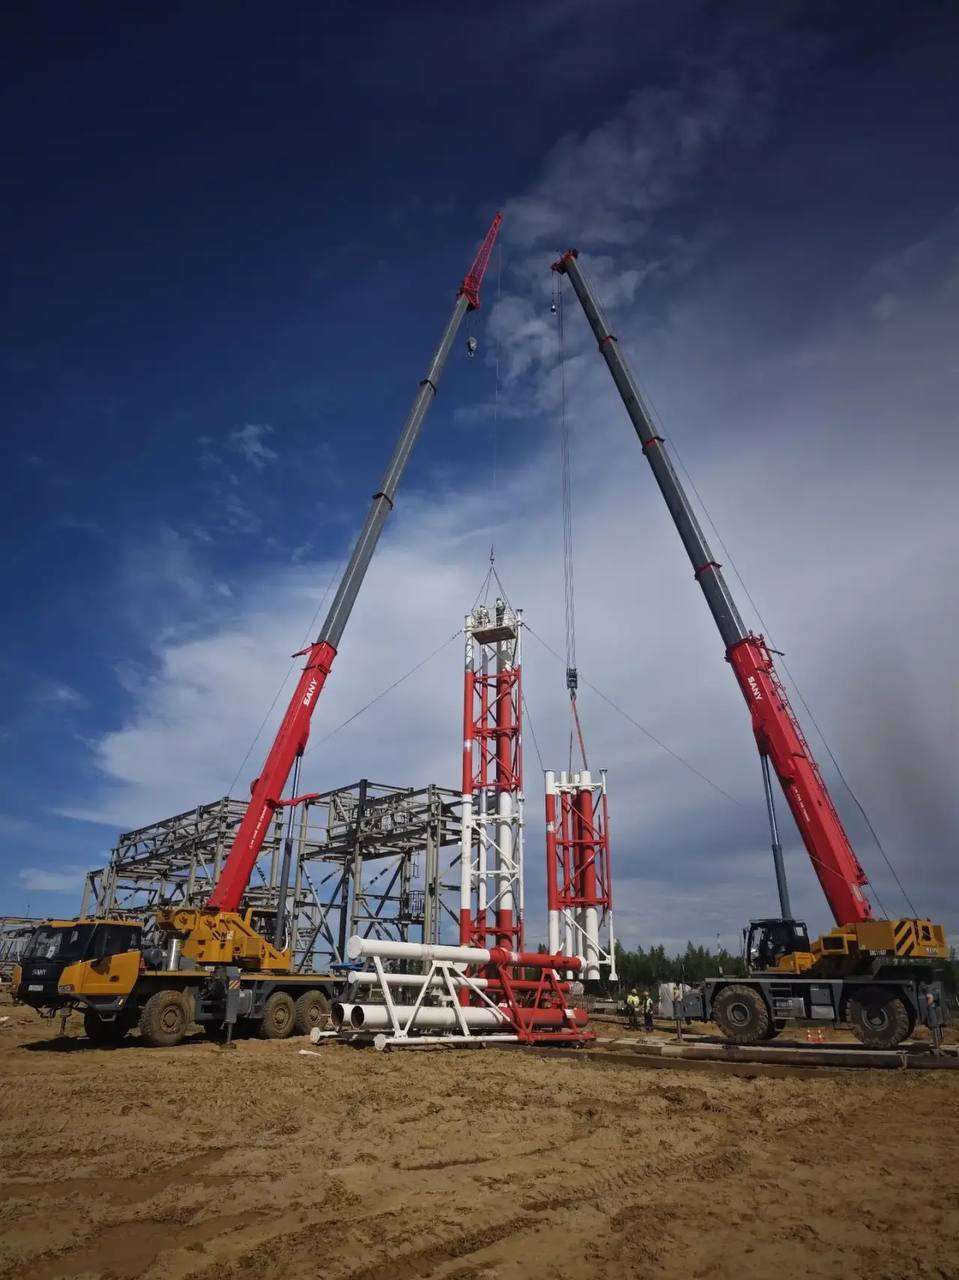
На одном из крупнейших объектов нефтедобычи Восточной Сибири в Республике Саха (Якутия) силами компании «РНГ-Инжиниринг» (ПАО «ЕЭТ», группа «ОМЗ Перспективные технологии») ведутся шефмонтажные работы совмещенной вертикальной факельной установки высотой 40 метров. Оборудование поставлено в комплекте с факельным оголовком, блоками регулирования газа и шкафом управления розжигом. Задача специалистов — обеспечить сборку и подготовку установки к последующему запуску в строгом соответствии с проектной документацией.
Совмещенная факельная установка спроектирована как элемент системы безопасности промысла. Ее назначение — прием и экологичное сжигание периодических, постоянных и аварийных сбросов горючих газов и паров.
Ключевая техническая особенность — способность одновременно утилизировать газы высокого и низкого давления. Конструкция факельного оголовка и внутренняя геометрия ствола исключают взаимное влияние потоков. Это гарантирует безостановочность технологических процессов и безопасность во всем диапазоне эксплуатационных режимов.
Оборудование прибыло на площадку в максимальной заводской готовности, что минимизирует объем сборочных операций в полевых условиях.4 августа