Инвестиции умирают, экономика делает вид, что жива
Как много сейчас докладов о глобальной рецессии, падении ВВП в разных странах etc. Жуть берет. Как неожиданно рецессия началась, такое бывает? Правда, многие аналитики скажут: а мы, мол, вас предупреждали. Рецессия не приходит внезапно, она сначала убивает инвестиции. И это “убийство” в стиле Агаты Кристи, такое “тихое”. Инвестиции просто “исчезают”...
Сначала компании перестают вкладываться, начинают экономить. Замораживают проекты. И только затем статистика фиксирует “неожиданное замедление”. А что случилось? Откуда шок? Мы же осознаем, что происходит? Грубо, но скажу – началось разложение экономики всех стран. Любой внешний удар (война, рост цен на энергоносители, геополитика) бьет не по текущему спросу, а по ожиданиям. А инвестиции всегда про ожидания. Как только они ломаются, капитал фактически “прячется”.
Дальше по доминошному принципу. Растёт неопределенность, растут премии за риск, падают оценки активов. Дорожает капитал, инвестиции сжимаются еще сильнее. И система начинает сама себя тянуть вниз.
Где в этой схеме находится Россия? Увы, уже внутри этой динамики. Только мы называем её другими словами. Рост замедлился почти до нуля. В начале года экономика вообще ушла в минус. Но ведь вы помните, друзья, что инвестиции начали тормозить еще раньше? Сначала рост “схлопнулся” до символических значений, потом пошел в отрицательную зону.
Нельзя игнорировать кризис инвестиционного желания (он, кстати, совсем не равен “кризису спроса”). Думаете, бизнес не вкладывается, потому что не может? А вот и нет. Он не понимает, зачем. Высокие ставки, меняющиеся правила, сжатый рынок капитала, все эти элементы превращают долгую инвестицию в ставку с плохим ожиданием. Какое самое рациональное поведение в таких условиях? Не инвестировать! Сам не верю, что я это говорю.
Увы, это происходит. Инвестиции смещаются в “поддержание штанов”, в сохранение текущих мощностей. Самый опасный, кстати, режим экономики. Выглядит стабильным, но, по сути, деградация. Да, производство еще работает, деньги еще крутятся. А вот будущее уже не строится. Ну, и сценарий предсказуем. Глобальная турбулентность усиливается, финансовые условия становятся еще жестче, капитал утекает в “безопасные ниши”, если найдет их. В итоге инвестиционный цикл окончательно ломается.
Мы не упадем резко, мы будем медленно затухать. Рост, инвестиции, доверие -- около нуля. По сути, стагнация, которую удобно не замечать: она не выглядит как катастрофа. Но именно она убивает экономику. Для рынка тоже плохо. Фондовый рынок без инвестиций = рынок без будущего. Новых историй нет, старые не растут, капитал крутится в коротких сделках. Можно продолжать: IPO не “взлетают”, оценки не растут, инвесторы не верят… А выглядит это как “временные сложности”, хотя на самом деле это структурный сдвиг.
Самое грустное в таких ситуациях – они долго не признаются. Всегда есть объяснение: геополитика, ставка, внешний шок. Всегда есть надежда, что “ещё немного, и восстановится”. Но инвестиции не восстанавливаются по команде. Они возвращаются, когда появляется ощущение будущего, а с этим сейчас проблема.
Рецессия уже рядом, просто пока не в цифрах, а в поведении. И вряд ли сегодняшнее снижение ставки исправит ситуацию.
@ifitpro
#экономика

Посты по ключевым словам
🏤 Мегановости 🗞 👉📰
1️⃣ Годовая инфляция ускорилась к 12 октября до 7,22% по оценке Минэкономразвития против 6,35% на конец сентября, а неделя с 6 по 12 октября дала рост цен на 0,11%.
Опрошенные Банком России в октябре 32 экономиста ухудшили прогноз: инфляция по итогам 2026 года ожидается на уровне 7,1%, а средняя ключевая ставка в 2026 году — 14,6% годовых против 12,8% в 2027 году.
Сбербанк $SBER ожидает, что совет директоров ЦБ на заседании 23 октября сохранит ставку на уровне 14% годовых — такой прогноз озвучил первый зампред правления Александр Ведяхин, а условием ее снижения в 2027 году в ЦБ считают сокращение дефицита бюджета.
Расхождение между ускорившейся инфляцией и ожиданием паузы в ставке показывает, что регулятору сложно балансировать между ценами и ростом.14 октября
Ключевые ставки ЦБ (НБ) в республиках бывшего СССР в сентябре 2026 г.
В 10 из 11 стран ставка превышает фактическую инфляцию. Наибольшая разница в представленном срезе наблюдается в Украине 7,90 п.п., Узбекистане 7,80 п.п. и России — 7,70 п.п. В Кыргызстане ставка и инфляция находятся примерно на одном уровне 12%.
При этом действия регуляторов различаются. Украина, Молдова и Армения повышают ставки. Казахстан снижает ставку, Беларусь — снижала её в июне. Россия, Узбекистан и Грузия сохраняли уровень ставок. В Азербайджане смягчение происходило через снижение нижней границы процентного коридора.
Единого процентного цикла в регионе нет. Снижение ставки может сочетаться с сохранением сдерживающих денежных условий, а высокая номинальная ставка не всегда означает большой запас относительно инфляции. Оценки характера ДКП являются формальными по признаку разницы между ставкой и прошлой инфляцией.
Туркменистан исключён из-за закрытости экономики и недостатка открытых данных. Литва, Латвия и Эстония также не входят в выборку.29 сентября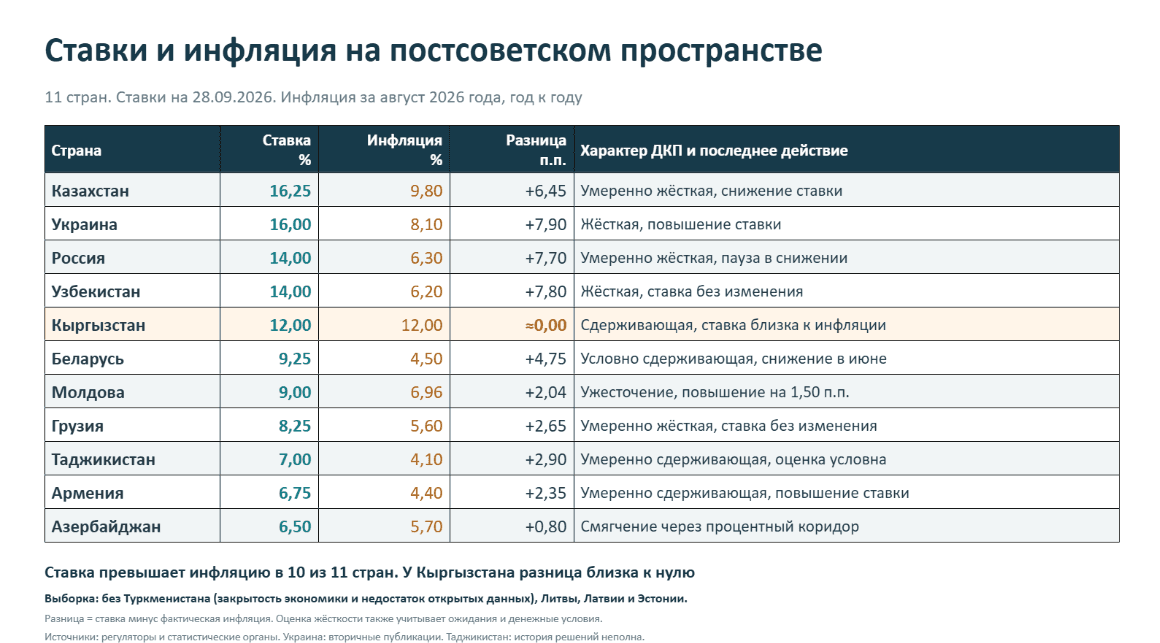
Инфляция и ОФЗ ИН
Рост ОФЗ, которая имеет поправку на инфляцию за год более 20%
И это без учёта купонов.
Штирлиц никогда не был так близок к провалу или почему реальная инфляция никакие не 6%
$SU52005RMFS426 сентября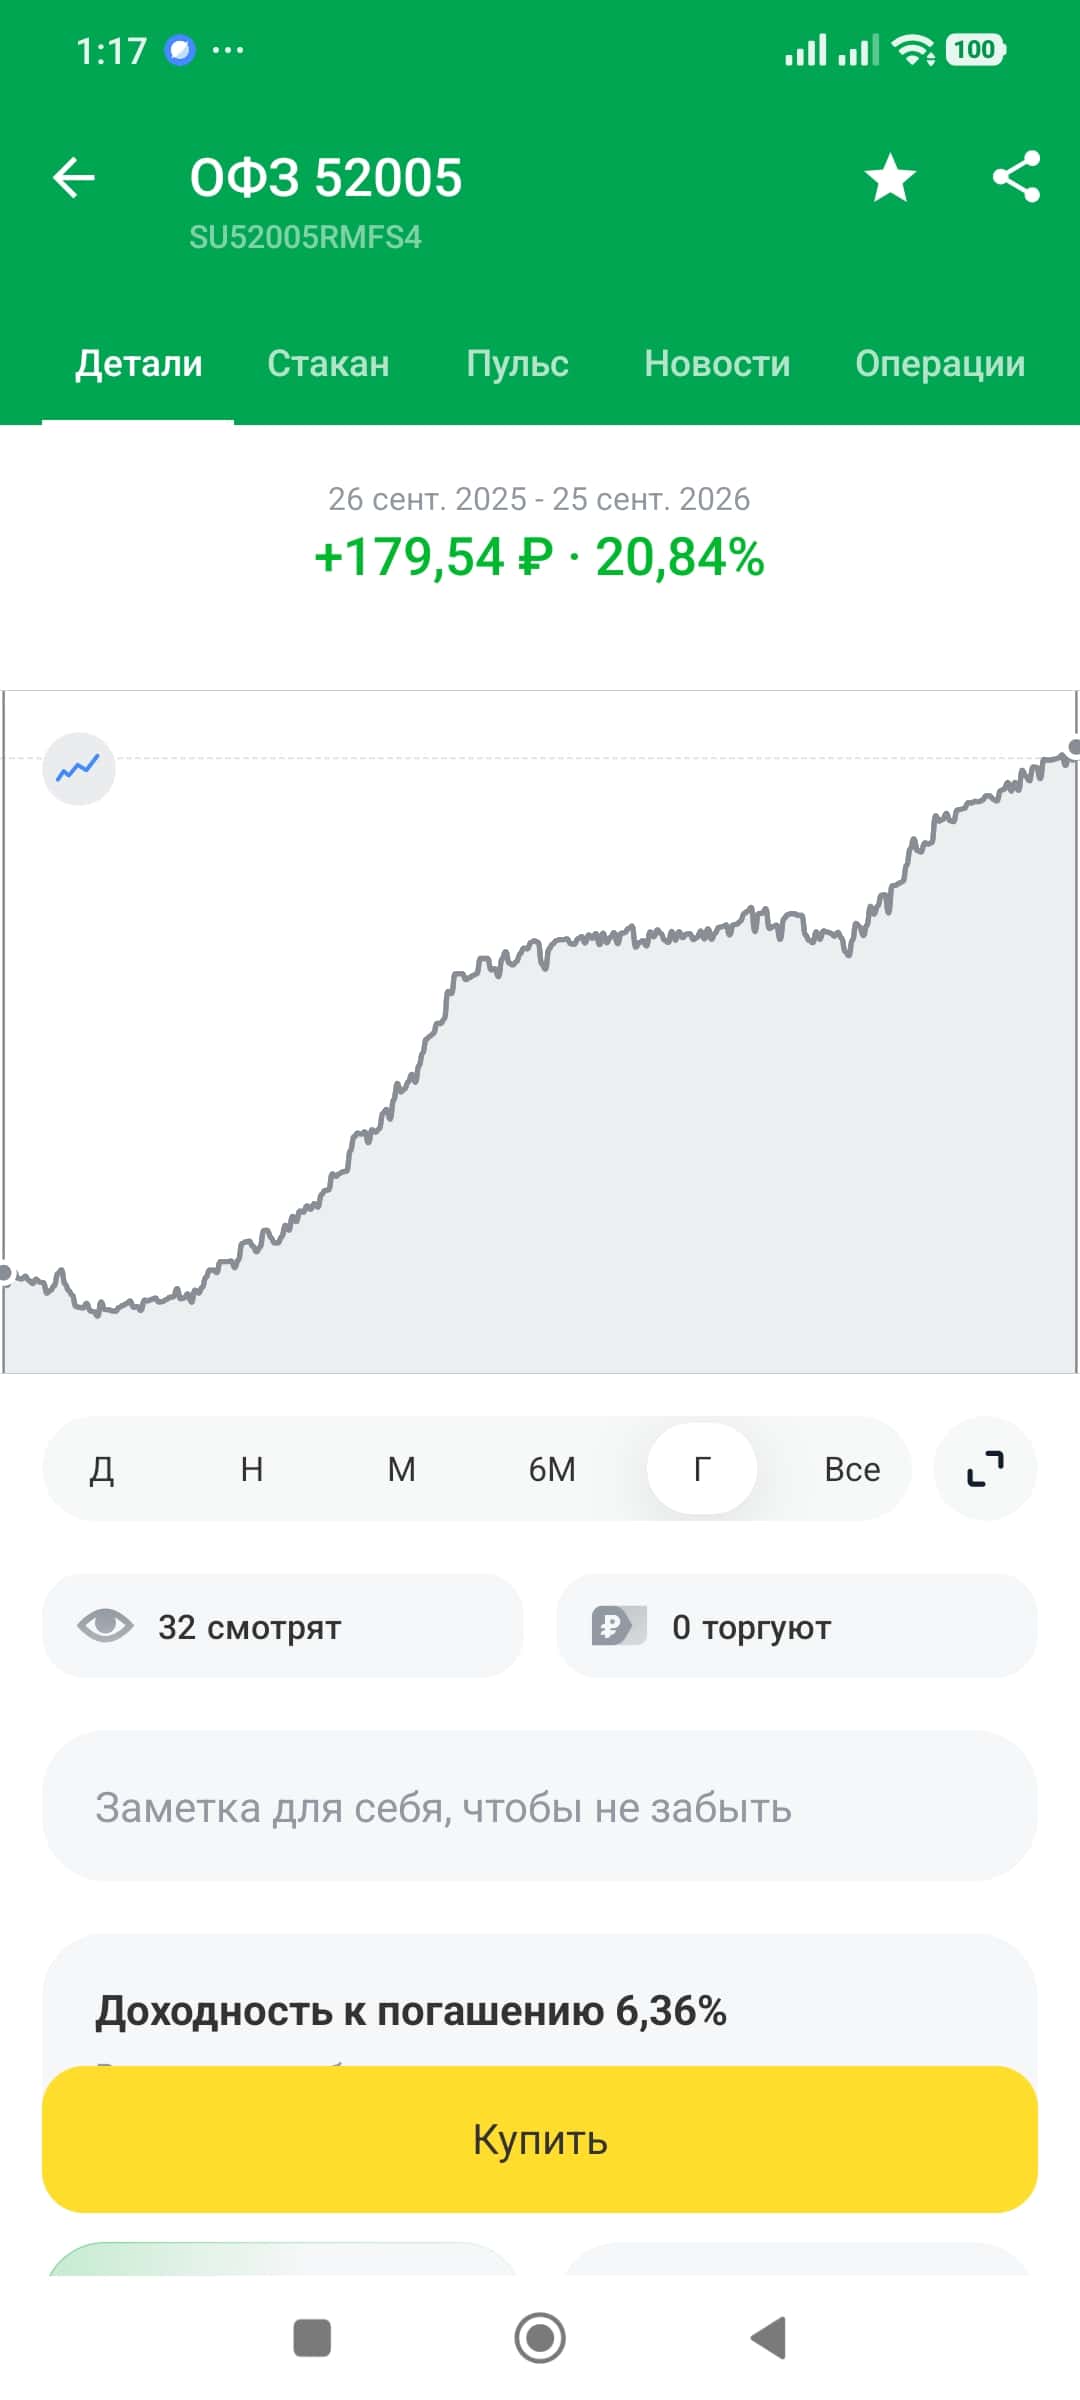
Ставка ещё не победила инфляцию в голове инвестора: что делать с кэшем и ОФЗ
11 сентября ЦБ впервые за десять заседаний не снизил ключевую ставку. Она осталась 14%. Следующее опорное заседание — 23 октября.
Формально цикл смягчения с пика 21% уже прошёл большой путь. Фактически у части инвесторов в голове до сих пор «цены скачут на 15%», поэтому кэш кажется единственным безопасным местом, а ОФЗ — либо скучными, либо опасными: длинные могут просесть.
Разберём не лозунг, а расклад.
Ключ сейчас 14%. Годовая инфляция около 6,2–6,3% — выше цели в 4%, но это не «пятнадцать». Прогноз ЦБ на 2026 год: 6–7%, к цели 4% регулятор целится в 2027-м. При этом инфляционные ожидания населения в сентябре выросли до 14,2% с 13,7% в августе, а «наблюдаемая» инфляция в том же опросе — 15,1%. Люди смотрят на ценник, не на ИПЦ.
Максимальная ставка вкладов в топ-10 банках держится около 13%. Короткие ОФЗ-ПД с горизонтом до двух лет дают примерно 12,3–14,4%. Длинные бумаги на пять лет и дальше — около 16,0–16,5% к погашению, то есть выше ключа. Индексируемые ОФЗ-ИН предлагают реальную доходность ориентировочно 7,2–8,5% сверх роста цен.
Зазор огромный: официальная инфляция около 6%, в голове 14–15%. Пока этот зазор жив, человек передерживает кэш, недобирает длинный долг и в конце цикла говорит: «я опять опоздал в облигации».
ЦБ смотрит на устойчивую инфляцию, ожидания и спрос. Население смотрит на бензин, ЖКХ, курицу и отпуск. В сентябре регулятор прямо написал: текущее ценовое давление усилилось, в том числе из-за топлива и разовых факторов. Поэтому пауза на 14% — не победа над инфляцией, а стоп после слишком быстрого снижения.
Для портфеля это означает три вещи.
Первое. Реальная ставка всё ещё положительная: 14% ключа минус 6,3% инфляции — это примерно плюс 7,7 пункта. Это не 2020 год и не «деньги бесплатные».
Второе. Если считать от ощущаемых 15%, реальная ставка около нуля. Отсюда желание сидеть в кэше.
Третье. Рынок ОФЗ уже закладывает, что в 2027-м ставка будет ниже, чем сейчас. Иначе длинные бумаги не торговались бы с доходностью выше 16% при ключе 14%. Кривая крутая.
Это ставка рынка на снижение, а не гарантия снижения.
Кэш и короткий вклад решают одну задачу: ликвидность и право подождать 23 октября или следующий отчёт по инфляции. Что кэш не решает — не защищает покупательную способность на горизонте двух-трёх лет, если ставки пойдут вниз, а вклад придётся перекладывать уже под 11–12%. Он не фиксирует доходность. И создаёт иллюзию контроля: «я ничего не потерял», хотя инфляцию остаток уже ест.
Практическое правило, которым пользуюсь сам. Резерв на три-шесть месяцев расходов — только кэш, накопительный или вклад до полугода. Это не инвестиция. Всё, что сверху и лежит «пока непонятно, куда деть», — уже не кэш, а непринятое решение. Его надо разметить по горизонту.
Дальше — не «какие ОФЗ купить всем», а какую работу бумага должна делать.
Короткие ОФЗ-ПД и флоатеры нужны, чтобы припарковать деньги на 6–18 месяцев и не играть в «угадай, что сделает ЦБ». Флоатер привязан к переменной базе, купон живёт вместе со ставкой, цена менее нервная, чем у длинной бумаги с постоянным купоном. Минус простой: когда цикл снижения ускорится, вы не зафиксируете сегодняшние высокие 16% на пять лет.
Длинные ОФЗ-ПД нужны, чтобы зафиксировать высокую доходность и получить переоценку тела, если рынок поверит в более низкую ставку 2027–2028 годов. Сейчас длинный конец даёт примерно 16,0–16,5% к погашению. На прошлом аукционе выпуск 26249 ушёл с доходностью около 16,14%.
Минус жёсткий. Если 23 октября ЦБ будет ястребом, а инфляция не остынет, цена длинной бумаги просядет. Это не дефолт Минфина — это процентный риск. Кто берёт выпуск 2035–2040 «на все деньги», торгует прогнозом ставки, а не безопасной облигацией.
ОФЗ-ИН — страховка именно от инфляции, а не от ключевой ставки. Реальная доходность сейчас заметно положительная. Имеет смысл как защита той самой «инфляции в голове»: если ИПЦ снова ускорится, номинал подрастает. Если цены спокойно идут к 4%, эта бумага будет выглядеть скучнее флоатера и короткой ПД.
Рабочая рамка для частного инвестора с горизонтом один-три года. Не догма, а каркас.
Резерв и опцион на октябрьское заседание — кэш плюс вклад до шести месяцев, примерно 20–30% свободного рублёвого долга. Держать текущую высокую ставку без большой дюрации — короткие ПД и флоатеры, 30–40%. Фиксация на случай, если цикл снижения продолжится в 2027-м, — средние и длинные ПД на три-семь лет, 20–30%. Страховка от сюрприза по ценам — ОФЗ-ИН, 10–15%.
Кто не готов смотреть просадку тела на 5–10%, длинный конец урезает до нуля и оставляет флоатер с короткой ПД. Это не «упустил ралли». Это соответствие нервной системе.
Три сценария до конца года — без календаря ясновидца.
Базовый. ЦБ в октябре держит 14% или режет символические 25 пунктов. Инфляция до конца года в коридоре 6–7%. Короткие бумаги и флоатеры отрабатывают купон, длинные стоят или слабо растут. Главная ошибка здесь — всё переложить в пятнадцатилетние, «пока не подешевели».
Мягкий. Устойчивая инфляция остывает, ожидания разворачиваются вниз, рынок на 2027 год закладывает ключ ближе к 10–12%, как в базовом прогнозе ЦБ. Тогда длинная ПД даёт и купон, и рост цены. Дюрацию в этом сценарии добавляют траншами, не одним чеком.
Жёсткий. Топливо, тарифы и ожидания на 14%+ не отпускают. ЦБ держит высокую ставку дольше. Длинные ОФЗ ещё раз переоцениваются вниз. Выигрывает кэш и флоатер. Фраза «я купил на все деньги 2040-й по красивой доходности» в этом сценарии — самая дорогая за год.
Ни один сценарий не отменяет простое правило: горизонт бумаги не короче горизонта ваших денег. Если сумма может понадобиться через восемь месяцев, ей не место в выпуске 2038 года.
Что сделать на этой неделе практически. Отделить резерв от денег «в ожидании идеи». Посчитать, какая доля портфеля реально в кэше сверх резерва на жизнь. Если больше 40% при горизонте больше года — это не осторожность, это отложенный выбор. Не выбирать ОФЗ по максимальной цифре в котировках: сначала срок, потом тип — постоянный купон, флоатер или инфляционка, — и только затем конкретный выпуск. И не конвертировать ощущаемые 15% инфляции в торговый план. План строится от ИПЦ, ключа, кривой и вашего срока.
Ставка 14% инфляцию в статистике уже обогнала. Инфляцию в голове — нет. Пока эти две инфляции не сойдутся, кэш будет казаться умнее облигаций. Обычно именно в этот момент цикл по долгу уже перекладывает доходность из «сейчас на вкладе» в «на годы вперёд в бумаге».
Какая доля кэша сверх резерва на жизнь у вас сейчас — и под какой горизонт она лежит?
Не является индивидуальной инвестиционной рекомендацией. Доходность прошлых периодов и текущая доходность к погашению не гарантируют будущего результата. Инвестиции в облигации связаны с процентным и рыночным риском.26 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX по итогам сессии 24 сентября закрылся на 2312,35 пункта, не изменившись за день, индекс РТС снизился на 0,6%, до 857,94 пункта.
Днем индекс проседал до 2291 пункта на предложении Минфина обложить пассивные доходы россиян НДФЛ по ставкам 13-22%.
Хуже рынка торговался Норникель $GMKN , упавший на 4,9%, лидером роста стал Полюс $PLZL , подорожавший на 4%.
Реакция рынка на инициативу Минфина показывает, что инвесторы закладывают рост фискальной нагрузки на доходы от инвестиций.24 сентября
Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости
1️⃣ Арбитражный суд Дальнего Востока обязал Rio Tinto выплатить Русалу $RUAL 1,278 млрд$ и передать ему 66% в Oyu Tolgoi LLC — операторе четвертого по величине медного месторождения в мире, расположенного в Монголии.
Спор тянется с 2022 года: после введения австралийских санкций Rio Tinto лишила Русал прав на переработку сырья в совместном предприятии Queensland Alumina, где Rio Tinto владела 80%, а Русал — 20%, а иск в австралийских судах Русал проиграл и в апреле 2025 года подал его в российский арбитраж.
Актив Oyu Tolgoi оценивается в 18 млрд$, ожидаемая годовая добыча меди на нем — около 500 тыс. тонн в 2028-2036 годах.
Rio Tinto заявила, что обжалует решение, настаивая на соответствии своих действий международным санкционным режимам.
Российский суд впервые превратил санкционный спор в реальную долю действующего зарубежного актива вместо денежной компенсации, и теперь ключевой вопрос — признают ли это решение Монголия и другие юрисдикции.23 сентября