Горнодобывающие компании ударились в углеродную секвестрацию
Компания Canada Nickel тестирует технологию закачки и хранения углекислого газа в ультраосновных породах, богатых оливином, серпентином и бруситом, которые способны легко вступать с ним в реакцию с образованием кальцита и доломита. Ее опыты финансируются Министерством энергетики США, заинтересованным в эффективных способах секвестрации диоксида углерода.
Проекты по хранению углекислого газа в недрах осуществляются в различных странах и регионах, главным образом, в США, Китае, Бразилии и на Ближнем Востоке и, судя по открытым данным, за последние 20 лет в земные глубины было закачено порядка 400 млн тонн (для сравнения, только в 2025 году эмиссия диоксида углерода в мире составила свыше 35 млрд тонн).
Интерес к секвестрации углекислого газа есть и в России, например, ей пристальное внимание уделяет «Алроса», объявившая в текущем году об успешной реализации пилотного в нашей стране проекта. Он показал мощность поглощения кимберлитами 25 тыс. тонн эквивалента диоксида углерода в год. Была разработана технология усиления минеральной карбонизации, апробированная на хвостохранилище Мирнинско-Нюрбинского ГОКа. Кстати, ранее «Алроса» получила сертификат, подтверждающий отрицательный углеродный след добываемых ею алмазов: - 0,71 кг эквивалента углекислого газа на карат.
На самом же деле в проекте «Алросы» вряд ли есть принципиально новые вещи - подобными работами занималась De Beers, тоже добившаяся интересных результатов. Разница в их экспериментах заключается лишь в регионах их проведения и минеральном составе эксплуатируемых кимберлитовых трубок.
Кимберлиты, добываемые De Beers, в значительной степени преобразованы подземными водами, содержащими диоксид углерода, и потенциал их «впитывания» скромный. В свою очередь кимберлиты, извлекаемые из недр на поверхность «Алросой», почти не изменены и способны поглотить значительный объем углекислого газа - на трубке «Удачная» до 80 кг на тонну «руды».
Такой показатель обеспечивается оливином, флогопитом и пироксеном, слагающими основную массу кимберлитов, - их число прямо влияет на величину «впитываемого» диоксида углерода и количество образующихся из них кальцита и доломита. Наличие воды и низкие температуры способствуют интенсификации химических реакций.
Мощность же поглощения углекислого газа кимберлитами может в несколько раз превышать его выбросы от их добычи и обогащения, получения из них алмазов предприятиями «Алросы» и, по логике вещей, она имеет шанс заработать на продаже углеродных сертификатов.
Отсюда возникает логичный вопрос: как много? Скорей всего речь не будет идти о серьезных суммах. Помнится, около трех лет назад «Сибур» реализовал на Национальной товарной бирже чуть более 2,7 углеродных единиц, выручив за них менее 2 млн рублей. «Алроса», приступив к сбыту углеродных сертификатов, базирующихся на поглотительной способности кимберлитов, вероятно, не сумеет компенсировать ими сокращение доходов от падающих продаж алмазов и не пополнит дивидендную базу.
Посты по ключевым словам
Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
Начинаю серию постов о эмитентах, вызывающих у рынка сомнения в способности расплатиться по долгам. Обсудим причины распродаж и то, почему паника захватывает компании, которые не так плохи, как кажется спекулятивно настроенным участникам.
Поделюсь мыслями о сроках сложных периодов для каждого эмитента — и о том, как по итогам их прохождения понять, стоит ли наращивать позицию в его облигациях.
Статистика тревожная: с начала 2026 года на российском рынке корпоративных облигаций произошло 507 дефолтов и технических дефолтов — почти вдвое больше, чем за весь прошлый год. 430 из них — фактические дефолты, общий объём неисполненных обязательств — 11,2 млрд рублей. Основная часть — купоны и погашения.
Корень проблемы — затянувшийся период высоких ставок. Ключевая ставка ЦБ — 14%, и даже после её снижения новое финансирование для небольших и слабых заёмщиков остаётся дорогим. Особенно уязвимы компании с малым запасом денег и крупными погашениями: старые облигации выпускались при дешёвых деньгах, а перекредитоваться на сопоставимых условиях уже невозможно.
Результат — кассовые разрывы, задержки купонов и случаи, когда компания исправно обслуживала долг, но не смогла вернуть его при погашении.
В ближайшие месяцы рынок продолжит жёстко разделять качественных заёмщиков и компании, платящие повышенный купон именно за высокий риск дефолта. Самое время и нам сделать ребалансировку, чтобы минимизировать несопоставимые с собственной стратегией риски.
Почему я не спешу продавать облигации Полипласт?
В портфеле — два выпуска: рублёвый П02-БО-16 $RU000A10F7V9 и короткий долларовый П02-БО-03 $RU000A10B4J5 на пять месяцев. Доля от капитала — 6,6%.
Весомых причин для продажи я не вижу, хоть у компании и есть впереди сложные моменты. От того, как она их пройдёт, зависит, увидим мы обратно свои отданные в долг деньги с премией или же останемся с фантиками на руках.
Отчётность операционно хорошая, более подробно мы ее разбирали в первых числах сентября: выручка и прибыль растут. Но чистый долг за год вырос почти на 60%, до 275 млрд рублей, чистый долг/EBITDA — около 4x. За 1П26 операционный поток — 18,5 млрд, инвестиции — 22 млрд. Даже хороший денежный поток не покрывает капекс — вот главная уязвимость.
Компания строит новые мощности ради будущей EBITDA, но пока инвестиции финансируются кредитами и облигациями. Отсюда сильная зависимость от рефинансирования.
В подтверждении этому: Две недели назад — очередной дуплет, 21 сентября: допразмещение юаневого П02-БО-10 и сбор заявок на вторичное размещение долларового П02-БО-07 до $25 млн. По данным Cbonds, публичный долг с ЦФА — около 22,3 млрд рублей, $164 млн и 1 млрд юаней.
Само по себе это не плохо, но когда эмитент постоянно выводит новые бумаги, он конкурирует за деньги со своей же вторичкой. Чтобы старые выпуски оставались интересны, их доходности подтягиваются вверх — за счёт снижения цены.
Пик погашений: придется на январь–май 2027 года: 25–27 млрд рублей только по облигациям. Плюс до середины 2027 года — около 98 млрд рублей банковских кредитов. Именно поэтому длинные выпуски 2028–2029 годов торгуются с большой скидкой: рынок не верит, что до них дойдёт спокойно без прохождения пика 2027 года.
Если держите бумаги с офертой в ближайшие месяцы — следите за решением ЦБ по ставке 23 октября и продлением банковских линий по «Хромпику» и «Полипласт Новомосковску». Это ключевые заводы группы, на которых сконцентрирована основная инвестиционная программа.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейВчера в 9:26
Россети Центр и Приволжье. Отчет за 2 кв 2026 по МСФО
Тикер: #MRKP
Текущая цена: 0.4938
Капитализация: 55.7 млрд
Сектор: Электросети
Сайт: https://mrsk-cp.ru/stockholder_investor/investor_analytics/
Мультипликаторы (LTM):
▫️ P/E - 2.1
▫️ P/BV - 0.45
▫️ P/S - 0.32
▫️ ROE - 21.3%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 0.92
▫️ Акт/Обяз - 2.35
Что нравится:
▫️ выручка выросла на 11.5% г/г (35.4 → 39.5 млрд);
▫️ нетто фин расход вырос на 179.5% к/к (0.1 → 0.3 млрд);
▫️ рост чистой прибыли на 20.7% г/г (5 → 6 млрд);
▫️ деб. задолженность снизилась на 13% г/г (15.2 → 13.2 млрд);
▫️ хорошее отношение активов к обязательствам.
Что не нравится:
▫️ отрицательный FCF, но он улучшился на 49.5% г/г (-2.4 → -1.2 млрд);
▫️ чистая денежная позиция снизилась на 1.4% к/к (5 → 4.9 млрд);
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом значение чистой прибыли может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
По данным сайта Доход ожидается дивиденд в размере 0.0836 руб (ДД 16.93% от текущей цены).
Мой итог:
Полезный отпуск снизился на 1.4% г/г (12.2 → 12 млрд кВт* ч). За полгода полезный отпуск вырос на 0.7% г/г (25.99 → 26.16 млрд кВт* ч). Уровень потерь в 7% является примерно средним значением во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +13% г/г (2714 → 3066 руб/МВт* ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +22.4% (29.8 → 36.5);
▫️ технологическое присоединение +31.4% (1.2 → 1.5).
За полгода выручка увеличилась на 12.8% г/г (76.1 → 85.9 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
Чистая прибыль выросла сильнее даже при том, что операционная рентабельность немного ухудшилась с 20.3 до 20.1%. Причина в появлении нетто фин дохода, тогда как в прошлом году был расход (-237 → 287 млн). За полгода чистая прибыль выросла на 23.8% г/г (12 → 14.8 млрд).
Отрицательный FСF улучшился на фоне более лучшей динамика OCF (+67.5% г/г, 2.7 → 4.6 млрд) в сравнении с кап. затратами (+12.1% г/г, 5.2 → 5.8 млрд).
Чистая денежная позиция незначительно снизилась. Чуть-чуть вырос долг, чуть-чуть уменьшились денежные средства на счетах.
В соответствии с последней версией ИПР за 2026 год планируется заработать 24.1 млрд. По МСФО за полугодие план выполнен на 61.6%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из озвученной цифры, то это дает P/E 2026 = 2.31. Дивиденд по ИПР получается 0.07142 руб (ДД 14.46%). Вообще, если не случится чего-то негативного, то стоит ожидать пересмотра план по ИПР в бОльшую сторону. С другой стороны, надо помнить, что ИПР не догма и акционеры могут принять решение исходя из каких-то иных соображений.
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Если опираться на ИПРы, то у Россети Центр и Приволжье одна из самых интересных дивидендных доходностей среди "дочек" холдинга (выше только у Мос. региона и у Центра, к которому теперь настороженное отношение). Но если смотреть на следующие годы, то доходность получается самой низкой (если смотреть на прибыльные компании Россети). Хотя, как уже упоминалось выше, ИПР могут пересматриваться в любую сторону в зависимости от различных факторов и конъюктуры. Еще бы отметил субъективный небольшой минус для компании в виде дорогого лота. Да, сумма в 5000 не такая большая, но все же для частных инвесторов с малым капиталом удобнее было бы управлять лотом с ценой в 10 раз меньше.
Акций Россети ЦиП нет в портфеле.
Прогнозная справедливая стоимость - 0.748 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram18 сентября
Сделки, события, интриги, расследования.
За это время произошло много событий! (Примерно за последние полторы недели!) 😊
Как вы, возможно, знаете, я веду свой блог в нескольких соцсетях. Так вот, в одном небезызвестном мессенджере — перескочили 1000 человек, а в «добровольно-принудительном» — 500. Суммарная аудитория более 10 000 человек! Что для меня серьёзная такая «медалька». Спасибо, друзья, что помогаете мне каждый день, комментируете, ставите лайки. Пишите — я почти всегда на связи! ✍️
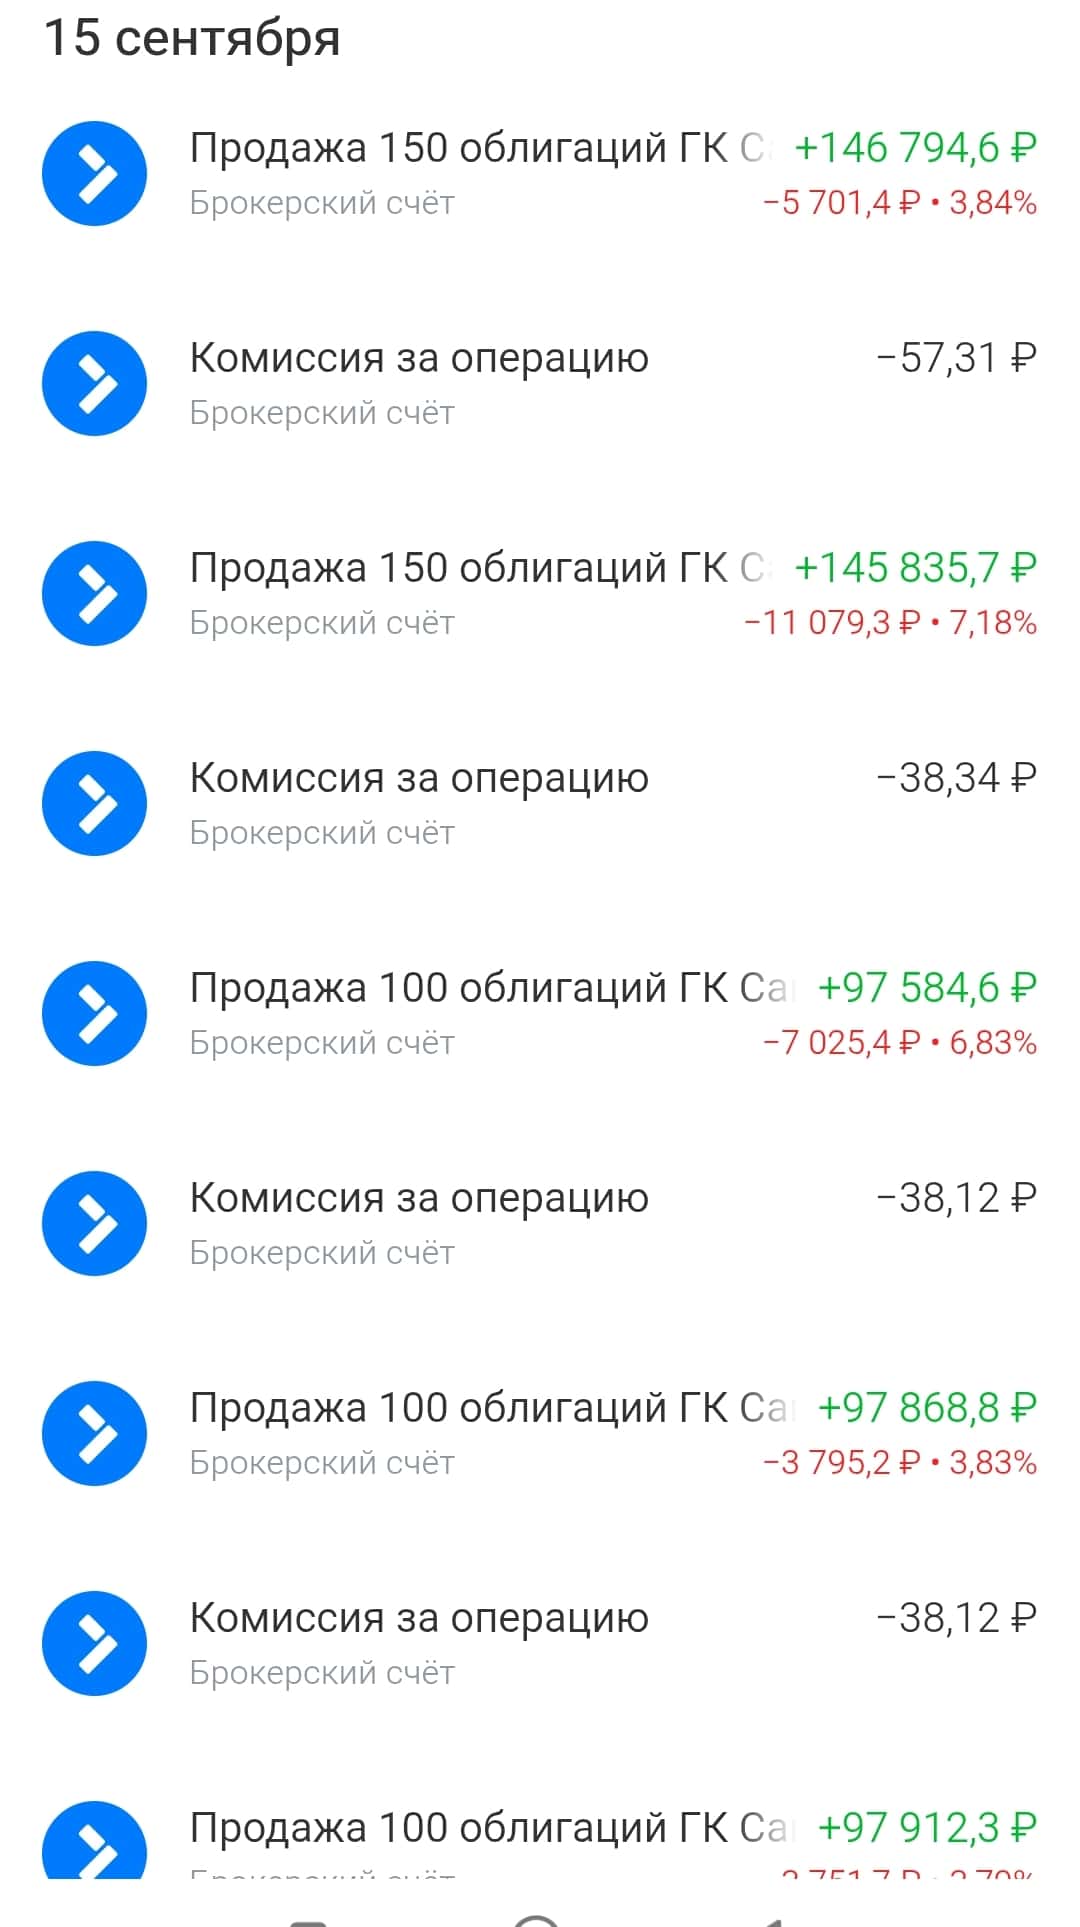
Как вы помните, моя задача для спецусловий от брокера была: «Продержать маржинальную позицию на общую сумму 100 000 000 рублей». Что я и сделал! По большому счёту, не то чтобы это особо грандиозно, но, согласитесь, цифра красивая? 😏 С заработком она ничего общего, к сожалению, не возымела.
Самолёт подвёл сильно — собственно, 2 млн маржинальной позиции привели меня к убыткам примерно тысяч в 60 000. Так уж вышло, что неудачное время облигаций задевает меня, как и всех.
МГКЛ — вообще глубокое разочарование, с которого я вышел также заранее, с убытком. В тот же самый убыток движется АПРИ, однако я пока не выхожу.
На свободные деньги с купонов взял РЖД, ОФЗ 54-й выпуск, Ростовскую область и Росагролизинг. Из акций подбираю Полюс, Транснефть и Сбер. 📈
Кстати, подобрал 20-ый выпуск Самолёта, под погашение, так же в плечо (ничему жизнь не учит) на 1.000.000
Балтийский под погашение $RU000A10A3W1 14-ый выпуск, так и держу)
Получил кэшбэка в этом месяце почти на 10 000. Отправлю на погашение кредиток.
Общие ожидания от рынка у меня звучат примерно так: «Сдержанный оптимизм». 😌
Дабы сильно не расстраиваться из-за рынка, стараюсь чуть реже заходить, реже проверять котировки — помогает. И потом, открываю всякие выгодные вклады с бонусами лесенкой — расслабляет. По займам приходят деньги, расширяю портфель платформ. Так легче пережить падение биржи.
Вообще, взглянув на экономическую ситуацию, я чётко понимаю, что грядёт глобальная перестройка. Сейчас важно пережить тяжёлый период, ибо глобально общество разделится на тех, кто инвестирует, и тех, кто этого не делает. Об этих мыслях расскажу в следующих постах. 💭
У меня про инвестиции, экономию и кэшбэк!
Ваши деньги — Ваша ответственность!
В посте нет инвестрекомендаций, только субъективное мнение.
ПОДПИШИТЕСЬ! ВАЖНЫЕ НОВОСТИ - НЕ ТОЛЬКО ТУТ!
P.S. кстати, написал в IR отдел Самолету - не отвечают..
$RU000A104JQ3 $RU000A10BW96 $RU000A10CZA1 $PLZL $SBERP $RU000A10FVT3 $RU000A10FZZ1 $SU26254RMFS1 $RU000A10FV69
#инвестиции #облигации #чтокупить #стратегия17 сентября