📈 Эсперавир®: расширение показаний и рост коммерческого потенциала

Министерством здравоохранения были одобрены показания к применению препарата Эсперавир® для лечения гриппа и ОРВИ. Решение усиливает позиции Компании в сегменте противовирусной терапии — одном из наиболее чувствительных к сезонному спросу направлений фармрынка. Расширение показаний Эсперавира® было предусмотрено графиком развития портфеля ключевых препаратов и реализовано в соответствии с утверждённым пайплайном.
Рынок противовирусных препаратов традиционно демонстрирует высокую волатильность, но сохраняет устойчивую долгосрочную потребность, связанную с эпидемиологическими циклами и ростом внимания к профилактике инфекционных заболеваний. Расширение показаний повышает коммерческий потенциал препарата и усиливает диверсификацию портфеля ПРОМОМЕД.
Эсперавир® входит в число инновационных разработок Компании и отражает стратегию ПРОМОМЕД по развитию собственных препаратов в социально значимых терапевтических областях.
▶️ Подробнее: https://promomed.ru/news/esperavir-ot-promomed-odobren-dlya-lecheniya-grippa-i-orvi
$PRMD

Посты по ключевым словам
Жизненный цикл лекарственных препаратов ПРОМОМЕД
Чтобы новое лекарство появилось на полках аптек, оно проходит долгий путь — от разработки до реального применения.
Как биофармацевтическая компания полного цикла, мы самостоятельно реализуем все этапы: от идеи — к молекуле, от молекулы — к пациенту.
Это позволяет нам:
✨ использовать передовые технологии, включая искусственный интеллект;
✨контролировать каждый шаг в создании качественного лекарственного препарата;
✨снижать сроки и затраты на разработку более чем на 40%;
✨доводить до регистрации не менее 80% соединений-лидеров — молекул, отобранных на ранних этапах как наиболее перспективные для разработки препарата.
Делимся этапами жизненного цикла лекарственных препаратов ПРОМОМЕД в карточках — листайте.
$PRMD15 января
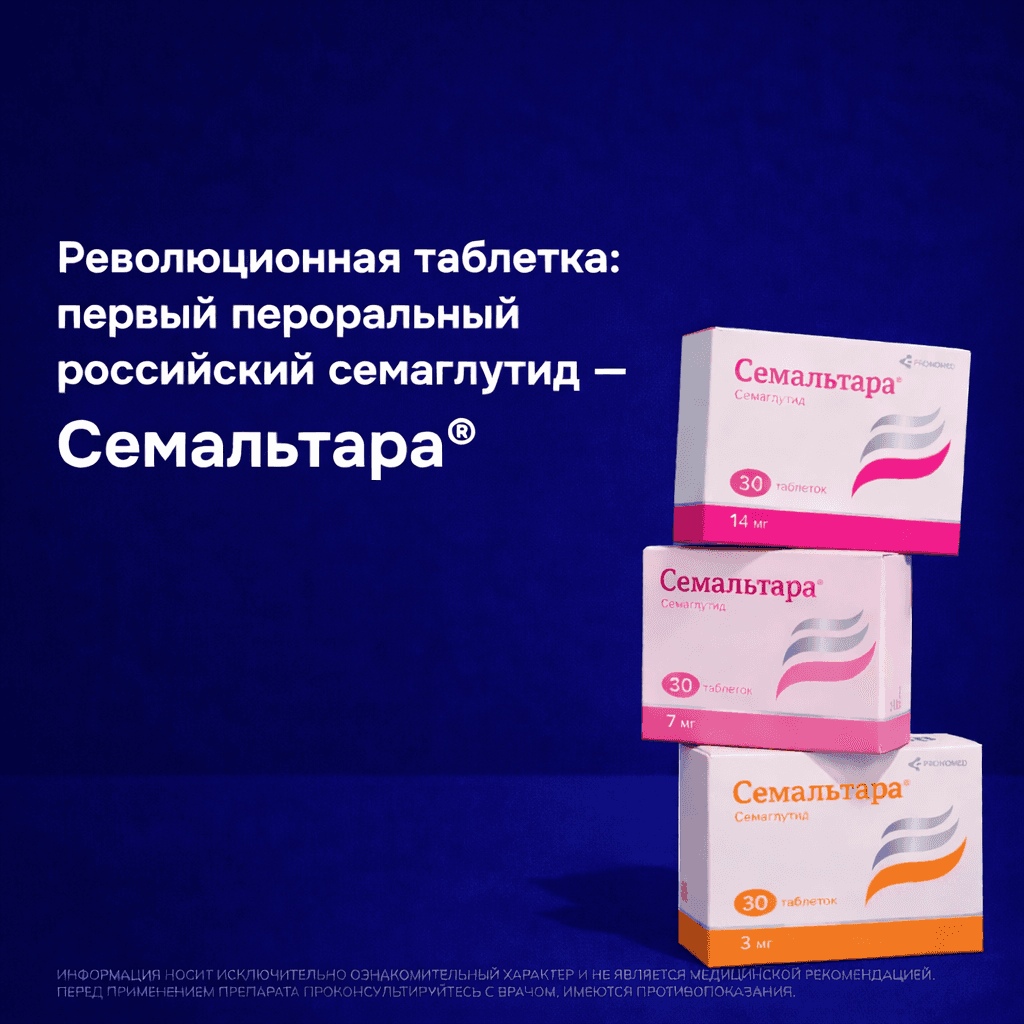
⚡Выпускаем в продажу препарат Семальтара®* — первый отечественный семаглутид в таблетках
Препарат предназначен для лечения сахарного диабета II типа. Исследования показывают: благодаря комплексному воздействию на метаболические процессы и выраженному эффекту в снижении массы тела семаглутид в таблетках демонстрирует лучшие результаты среди пероральных противодиабетических средств по достижению ключевых показателей лечения.
Таблетированная форма делает терапию удобнее и расширяет возможности лечения:
✨ Снижает психологический барьер у людей, которые избегают инъекций
✨ Помогает поддерживать результаты, достигнутые на инъекционных формах
✨ Повышает приверженность лечению — важный фактор долгосрочного контроля заболевания
Высокое качество и предсказуемость действия препарата Семальтара® обеспечиваются собственной технологией полного цикла, которая гарантирует нужное усвоение препарата в ЖКТ. Препарат выпускается на заводе «Биохимик» группы ПРОМОМЕД по полному циклу — от субстанции до готовой лекарственной формы. Это обеспечивает стабильность поставок и независимость от зарубежных производителей
ПРОМОМЕД продолжает реализацию стратегии развития с фокусом на разработке, производстве и коммерциализации инновационных препаратов. В 2025 году Группа выполнила все заявленные обязательства по прогрессу ключевого пайплайна.
💙Семальтара® — это девятый запуск из пайплайна ключевых препаратов ПРОМОМЕД в соответствии с действующей стратегией, принятой в 2024 году. Стратегия предполагает последовательный вывод на рынок 31 препарата до 2030 года.
По прогнозам, опубликованным в журнале The Lancet, к 2050 году до 60% взрослого населения в мире могут столкнуться с последствиями ожирения, включая диабет. Российский рынок препаратов для борьбы с лишним весом и диабетом в 2025 году превысит 33 млрд рублей в сравнении с 17 млрд рублей в 2024 году. По прогнозам аналитиков, объем рынка к 2032 году увеличится в 3 раза.
#Препараты
$PRMDдекабрь 2025