Более 320 млн упаковок лекарственных препаратов выпустила на рынок «Озон Фармацевтика» в 2024 году

Продажи в сегменте госсзакупок выросли на 44% год к году

Рост продаж по сравнению с прошлым годом составил 13%. Особенно этот тренд выделяется на фоне общей тенденции на рынке РФ по сокращению реализации препаратов в 2024 году на 2-3%.

Основной прирост продаж компании в натуральном выражении — на 44% больше результатов 2023 года — произошел в сегменте государственных закупок, где за год было реализовано более 93,7 млн упаковок. Рост объема поставок подчеркивает потенциал госсегмента для «Озон Фармацевтика» как одного из ключевых драйверов, наряду с расширением продуктового портфеля и улучшением представленности ассортимента в аптеках.

Через розничные продажи в 2024 году было реализовано 227,5 млн упаковок, что на 4% больше результатов 2023 года.

Фокус «Озон Фармацевтика», которая уже имеет самый широкий в стране портфель препаратов, — на производстве дженериков и оперативной локализации препаратов, вышедших из-под патентной защиты.

По итогам 2024 года «Озон Фармацевтика» укрепила свои позиции одного из крупнейших производителей на российском фармацевтическом рынке. Компания демонстрирует рост, существенно превосходящий рыночный, и способность адаптироваться к новым вызовам отрасли.

Подробности читайте в нашем релизе на сайте.

0 комментариев
    посты по тегу
    #

    Займер - перестройка бизнеса и его новые направления

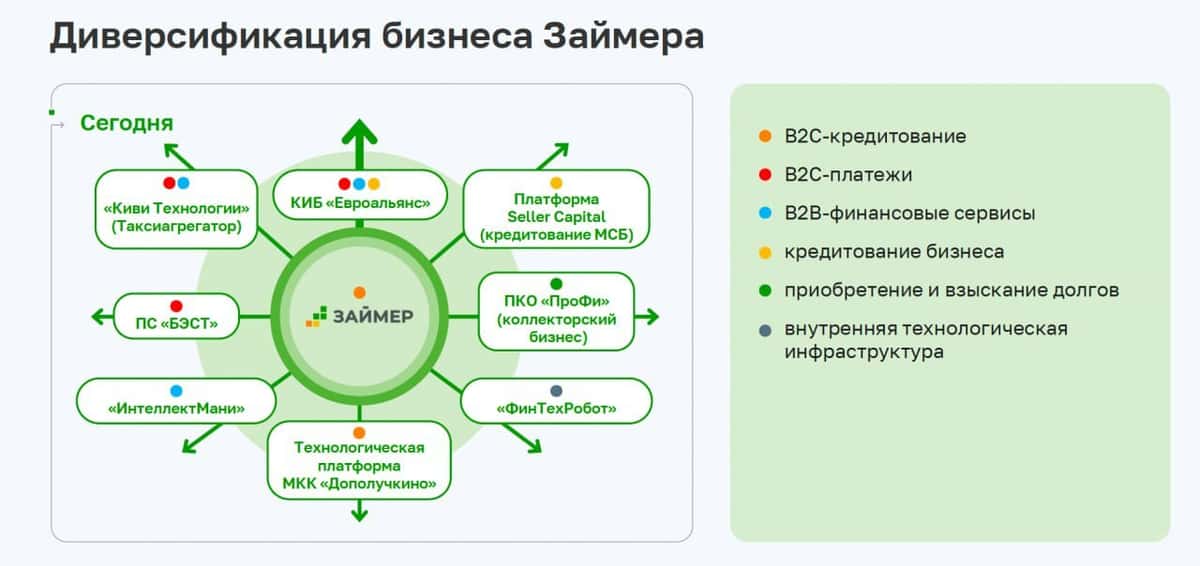
    Структурные изменения экономической модели России и новые законодательные веяния заставляют бизнес адаптироваться к новым условиям. У одних это получается со скрипом, другие - успешно проходят трансформацию. Например, Займер: еще несколько лет назад инвестиционный кейс строился вокруг микрозаймов, а сегодня группа развивает сразу несколько финансовых направлений. Давайте еще раз во всем разберемся.

    💵 Итак, во втором квартале 2026 года выдачи основного продукта Займера «Лимит+» (микрофинансового аналога кредитной линии) выросли на 91% к первому кварталу, до 10,07 млрд рублей. Это уже более 90% всех выдач Займера, которые составили во втором квартале 10,8 млрд рублей. Да, это мы сравниваем с первым кварталом, год к году общий объем выдач снизился. Но тут важно другое - компания оперативно адаптируется к новым условиям.

    Причина такой перестройки во многом кроется в регулировании. С октября ограничат число одновременно действующих дорогих займов у одного клиента, а с апреля 2027 года правило станет еще строже. Какими окажутся его последствия для прибыли, пока до конца непонятно. Поэтому Займер заранее снижает зависимость от классических микрозаймов и развивает займы с возобновляемым лимитом.

    📊 Отличным подспорьем может стать интеграция цифрового банка «Евроальянс». Это основной элемент транзакционного бизнеса Группы Займер. Только за первое полугодие 2026 года пользователи открыли 478 тыс. рублевых кошельков Qplus, а объем платежей в июне увеличился в 6 раз по сравнению с январем. Всего за первое полугодие 2026 года Займер заработал 1,38 млрд рублей комиссионных доходов, часть которых теперь приходится на «Евроальянс».

    Контуры более широкого финансового бизнеса уже видны. «Таксиагрегатор» организует быстрые выплаты водителям и предлагает инструменты для таксопарков, Seller Capital кредитует продавцов маркетплейсов и предпринимателей, работающих по франшизе, банк «Евроальянс» развивает платежные продукты, а наличие «Лимит+» удерживает клиентов в составе группы дольше. Логика понятная: один клиент пользуется сразу несколькими финансовыми сервисами, а Займер экономит на его привлечении и увеличивает общий чек.

    💰 Отдельно мне нравится дивидендная составляющая. С момента IPO в апреле 2024 года Займер уже выплатил или рекомендовал к выплате 72,75 рубля на акцию - почти 31% от цены размещения в 235 рублей всего за два с половиной года. Выплаты идут ежеквартально, а менеджмент подтверждает приверженность дивидендной стратегии. Для нашего рынка результат действительно сильный.

    В итоге вектор развития мне понятен. Займер постепенно уходит от зависимости исключительно от коротких микрозаймов и строит более диверсифицированный финансовый бизнес. Как на прибыль повлияет регулирование 2027 года, пока большой вопрос, однако компания готовится к изменениям заранее. Плюс есть история регулярных высоких дивидендов. Мне нравится, что руководство понимает, куда двигаться дальше - теперь посмотрим, насколько хорошо эта трансформация будет конвертироваться в прибыль.

    ❗️Не является инвестиционной рекомендацией

    ♥️ Ставьте лайк, это мотивирует меня продолжать публиковать для вас аналитику.
    $ZAYM

    Займер - перестройка бизнеса и его новые направления

    НМТП. Отчет за 2 кв 2026 по МСФО

    Тикер: #NMTP
    Текущая цена: 6.67
    Капитализация: 128.5 млрд
    Сектор: Транспортировка
    Сайт: https://ncsp.ru/investors/

    Мультипликаторы (LTM):

    ▫️ P/E - 3.03
    ▫️ P/BV - 0.66
    ▫️ P/S - 1.66
    ▫️ ROE - 21.6%
    ▫️ ND/EBITDA - отриц. ND
    ▫️ EV/EBITDA - 1.93
    ▫️ Акт/Обяз - 3.11

    Что нравится:

    ▫️ выручка выросла на 5.3% г/г (18.9 → 19.9 млрд);
    ▫️ чистая денежная позиция выросла на 11.9% к/к (28.6 → 32 млрд);
    ▫️ рост нетто фин дохода увеличился на 13.8% к/к (2 → 2.3 млрд);
    ▫️ чистая прибыль вырос на 13.2% г/г (11.1 → 12.6 млрд);
    ▫️ отличное соотношение активов и обязательств;

    Что не нравится:

    ▫️ FCF снизился на 98.1% г/г (8.3 → 0.2 млрд);

    Дивиденды:

    Согласно стратегии развития до 2029 года компания будет направлять на дивиденды не менее 50% от чистой прибыли по МСФО, принимая во внимание размер FCF.

    По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.8558 руб. (ДД 12.83% от текущей цены).

    Мой итог:

    Грузооборот портов за 2 квартал 2026 (г/г в млн тонн):
    ▫️ Новороссийск +9.5% (41 → 44.9);
    ▫️ Приморск +18.2% (14.8 → 17.5).

    Падение грузооборота в первом квартале сменилось приличным ростом во втором. Логично, что выручка увеличилась и, скорее всего, также за счет роста тарифов. За полгода выручка увеличилась на 2.6% г/г (38.7 → 39.7 млрд).

    Чистая прибыль немного увеличилась выросла лучше выручки. Причины - улучшение операционной рентабельности с 59 до 63.5% и более низкая эф. ставки налога на прибыль (23.9% vs 17.6% во 2 кв 2025). За полгода прибыль увеличилась на 8.3% г/г (21.6 → 23.3 млрд).

    FCF обвалился на фоне разнонаправленного движения OCF (-39.7% г/г, 13 → 7.9 млрд) и кап. затрат (+62.7% г/г, 4.7 → 7.7 млрд). Увеличение Capex логично с учетом реализации проекта по строительству нового глубоководного терминала в порту Новороссийска. Ориентировочный срок завершения проекта - конец 2027 года, так что вполне вероятно увидим повышенные кап. затраты и в следующем году. Есть еще планы по строительству в Новороссийске терминала минеральных удобрений мощностью 6 млн т в год, но этот проект пока еще находится на начальной стадии (примерный срок завершения - 2030 год).

    Чистая денежная позиция продолжает увеличиваться, хотя в 3 квартале стоит ожидать снижения из-за выплаты дивидендов.

    Из-за атак беспилотников по черноморским портам у НМТП есть проблемы с грузооборотом в порту Новороссийска (-21.1% г/г, 28.5 → 22.5 млн т), что уже точно отразится на выручке в 3 квартале. Судя по развитию ситуации, проблема останется и в 4 квартале. В порту Приморск грузооборот за 2 месяца 3 квартала примерно на уровне прошлого года (+2.9% г/г, 10.3 → 10.6 млн т).

    С учетом имеющихся сложностей выручка за 2 полугодие, наверняка, уменьшится, что отразится и на итоговых результатах за 2026 год. По приблизительным расчетом НМТП за год заработает прибыль в районе 37.8 млрд, что дает P/E 2026 = 3.4. Из-за снижения FCF на дивиденды вряд ли будет направляться более 50% от чистой прибыли. При таком раскладе итоговый дивиденд за 2026 год может составить 1.04 руб (ДД 15.6% от текущей цены).

    История с продажей пакета в 20% акций принадлежащих государству продолжается. Минфин РФ сохраняет планы реализовать эти акции единым блоком до конца года. На результаты НМТП это вряд ли как-то повлияет.

    В общем, основным риском остается атаки беспилотников по инфраструктуре компании и судам в портах, что значительно влияет на грузооборот. Пока этот риск реализовался в порту Новороссийска. При этом даже с учетом имеющихся проблем НМТП выглядит интересно из-за дешевой оценки, приятной форвардной див. доходности и будущего ввода новых мощностей.

    Акции компании держу в портфеле с долей в 4.65% (лимит - 4%).

    Прогнозная справедливая стоимость - 9.8 руб.

    *Не является инвестиционной рекомендацией

    ▫️ мой канал в Telegram

    НМТП. Отчет за 2 кв 2026 по МСФО

    Самолет. Опять.

    Самолет. Крушение где-то рядом (возможно)

    Что сказать 28.09.26 — самолет не раскрыл погашение выпуска 20 своих облигаций.
    Ещё за несколько дней до погашения я пытался связаться с отделом для инвесторов, получить обратную связь от компании по планам, гайденсу, но на стационарном номере — не отвечают.(инвесторском)

    Кстати, видел своими глазами, когда заходил к ним на сайт, мобильный телефон представителя по связи с инвесторами.

    Подумал, из разряда «завтра позвоню». Но на следующий день мобильный телефон пропал с сайта. Остался стационарный.

    Звонишь на стационарный (общий) — приглашают писать на почту. А на почте, к сожалению, никто не отвечает (как вы можете догадаться).

    Проблемы у самолёта давно. Но в силу масштабов до сего дня я думал, что дела поправимы или, по крайней мере, контролируемы. Знаете, как у той же Сегежи, М.видео, Мечела в своё время и т. д. и т. п.

    Есть бизнесы, которые работают с убытками годами, имеют плохие отчёты, но тем не менее деньги платят. И даже выходят с новостями к инвесторам.

    Самолет затих, совсем затих, в соцсетях не слышно, на конференцию не приехал, просто проигнорировав коллег.

    Короче, приходится переобуваться исходя из реалий рынка.

    А реалии таковы, что пути 2:

    — Либо смена менеджмента/акционеров, а в результате отчётность более положительная.

    — Либо какая-то более крупная перестановка вплоть до дефолта/реструктуризации.

    И главное, что эту историю невозможно спрогнозировать. Приобретение активов самолёта, на мой взгляд, это сейчас «ставка».

    Это не про инвестиции и квалификацию, это про игру.

    С которой я лично выхожу. Но никого ни к чему не призываю.

    Может ли всё решиться положительно? — Да, может.

    Хочу ли я проверять это своими деньгами? — Нет, не хочу.

    Помните — ваши деньги, ваша ответственность!

    P.S. Для меня самолет в Блэк листе, до изменений в компании. Не зависимо от результатов погашения вчерашнего выпуска.

    #инвестиции
    #самолет

    Самолет. Опять.

    📉 Промомед: цифры растут, а цена стоит на месте


    Смотрю я на Промомед и честно говоря, возникает двоякое чувство. С момента IPO прошло уже два года, компания стала объективно сильнее по всем параметрам, а акции как торговались вокруг 400 рублей, так там и остались. Ну и какая это после этого реклама IPO? Скорее наоборот, антиреклама какая-то, потому что оценка вообще не отражает реальность происходящего в бизнесе.

    Теперь по отчету. Выручка подскочила на 76% и достигла 22,8 млрд рублей. Такой рост обеспечен в первую очередь Тирзеттой, которая стала самым продаваемым препаратом в российских аптеках. Ну а что, логично, кому не хочется быть толстым. Второе полугодие у компании традиционно сильнее по доходам, и менеджмент обещает рост выручки на 60% по итогам года. Шансы на это, на мой взгляд, вполне реальные. EBITDA тоже подросла на 76% до 7,7 млрд, то есть выручку в прибыль конвертируют нормально, молодцы.

    Но вот что меня реально напрягает, так это численность сотрудников. С начала года штат раздулся с 2826 до 3379 человек, причем в R&D из них всего сотня. ФОТ коммерческого персонала вырос в два раза до 1,7 млрд, административного тоже с 1,1 до 1,7 млрд. Рост маркетинговых расходов с 1,5 до 3,5 млрд я еще могу как-то понять, но такой скачок по персоналу вызывает вопросы. Как будто экстра-доходы решили просто пустить на раздувание штата, странная привычка, если честно.

    С долгом и денежным потоком ситуация тоже не радужная. Свободный денежный поток ушел в минус на 4,5 млрд из-за роста Capex с 1,4 до 2,7 млрд и увеличения оборотного капитала на 2,5 млрд. Как следствие, чистый долг растет и достиг 33 млрд рублей. Соотношение долг к EBITDA в районе 1,8 выглядит вроде бы комфортно, но за полгода на нетто-проценты ушло 3,3 млрд, и это давит на чистую прибыль даже при снижающейся ключевой ставке. Еще и конвертируемые облигации есть, а к таким сложным инструментам я лично отношусь скептически.

    В целом отчет хороший, но эти три момента сильно смущают. Раздутый непроизводственный штат, отрицательный денежный поток и долговая нагрузка, которая не дает снижать долг. Пока наблюдаю за ситуацией и думаю, стоит ли это все того.
    ‼️Какие акции купить прямо сейчас🔥
    СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
    👉 Переходи, если интересно.