🔥 7 высокодоходных облигаций с рейтингом BB и ниже. Доходность от 21% до 32% годовых

Продолжаем богатеть на облигациях, а я продолжаю искать для вас самые отборные выпуски. Сегодня у нас 8 облигаций с рейтингом BB и ниже. Дальше уже некуда. Дальше только вверх.

Честно говоря, думал будет больше интересных выпусков, перелопатил от B- до BB и почти у всех есть либо амортизация купонов, либо оферты, либо все вместе. так что, имеем то, что имеем. Отобрал лучших из худших.

⚙️ Из каких параметров приготовлена подборка?
✅ Отсутствие оферт
✅ Купоны без амортизаций.
✅ Выпуски на один год и более.

В чем прикол моих подборок про облиги? Если вам интересен регулярный, а еще лучше ежемесячный денежный поток, ну вот чтоб прям сейчас баблишко капало, то вы выбираете любую из представленных компаний и идете искать ее финансовые показатели. Если вас все устраивает, то приобретаете, получаете купоны и радуетесь до погашения.

💥 Автоассистанс 001-01
● ISIN: RU000A109UE5
● Цена: 100,7%
● Купон: 23% ( ₽)
● Дата погашения: 08.10.2027
● Рейтинг: BB
● Купонов в год: 12
● Текущая купонная доходность: 22,5% (YTM: 24,9%)

💥 Арктик Технолоджи Сервис БО-01
● ISIN: RU000A10BV89
● Цена: 116,9%
● Купон: 28% ( ₽)
● Дата погашения: 08.06.2028
● Рейтинг: BB
● Купонов в год: 12
● Текущая купонная доходность: 23,6% (YTM: 21,3%)

💥 Эфферон 001Р-01
● ISIN: RU000A10CH03
● Цена: 105,3%
● Купон: 22% ( ₽)
● Дата погашения: 17.08.2028
● Рейтинг: BB
● Купонов в год: 4
● Текущая купонная доходность: 20,8% (YTM: 20,8%)

💥 Урожай БО-04
● ISIN: RU000A108FE8
● Цена: 90,5%
● Купон: 20% ( ₽)
● Дата погашения: 11.11.2027
● Рейтинг: BB-
● Купонов в год: 4
● Текущая купонная доходность: 22% (YTM: 29%)

💥 Электроаппарат БО-03
● ISIN: RU000A10CPB0
● Цена: 105,4%
● Купон: 21% ( ₽)
● Дата погашения: 04.09.2030
● Рейтинг: BB-
● Купонов в год: 4
● Текущая купонная доходность: 19,8% (YTM: 20,6%)

💥 Унител БО-П01
● ISIN: RU000A107F07
● Цена: 92,7%
● Купон: 17% ( ₽)
● Дата погашения: 16.12.2026
● Рейтинг: B+
● Купонов в год: 4
● Текущая купонная доходность: 18,2% (YTM: 25,1%)

💥 ООО Л-Старт БО-02
● ISIN: RU000A10DLY9
● Цена: 100,1%
● Купон: 32% ( ₽)
● Дата погашения: 22.11.2029
● Рейтинг: B
● Купонов в год: 4
● Текущая купонная доходность: 31,9% (YTM: 32,4%)

Вот такая получилась подборка. На этом покидаем низшую лигу облигационного рейтинга. Далее уже перейдем к BB+ и выше по списку. В какой-то момент низкий рейтинг начинает играть злую шутку с эмитентами и доходности начинают снижаться. Мне это напоминает кривую Лаффера, когда при увеличении налогов, они перестают приносить все больше денег в казну из-за своей неэффективности.

С облигациями низшего кредитного качества ситуация обстоит примерно также. Никто не готов на себя брать такой высокий риск, отсюда и доходности соответствующие. Есть, конечно, пара бриллиантов, тот же Л-Старт, например.

Облигации могут приносить хороший и стабильный доход, тем более в условиях высокой ключевой ставки, но у них есть свои проблемы, помимо кредитных рейтингов, надежностей, дефолтов и так далее, о чем я имею в виду, можете почитать в отдельном посте, кому интересно. Невидимые на первый взгляд риски, но при их реализации, очень существенные.

В облигациях минимальная концентрация на одном эмитенте. Можно сказать, spray and pray. Диверсификация – наше все, холодная голова и здравый рассудок, что в один прекрасный солнечный день, кто-то может дефолтнуться. Всех обнял! 💙

По похожему принципу также выбирались облигации с рейтингом А+ вот тут, А здесь, А- тут, BBB и BBB- снова здесь. Данные подборки будут обновляться по мере того, как мы будем карабкаться по баобабу облигационного рейтинга все выше и выше.

❗ Сервис, где веду учет инвестиций!

Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!

Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.

0 комментариев
    посты по тегу
    #

    🪙Т-фонды. Облигации.

    Недавно был на звонке-презентации от Т. Обсуждали облигационные фонды.
    Начало я пропустил, но какую то пользу от звонка для себя нашел.

    Начнем с базы. Фонды - это хорошо, но не все фонды одинаково полезны.
    Ещё на заре первого облигационного фонда от Т я писал, что комиссии могут убить всю доходность, либо очень сильно её срезать.
    Так и происходит, хотя некоторые фонды показывают хорошую доходность и достаточно грамотно управляются.
    Иногда ( часто) фонд это чёрный ящик, и не всегда понятна логика продажи, покупки отбора активов.

    Другие выводы:
    - ОФЗ управляющим фондов сейчас нравятся. Но спред может оставаться высоким, даже на фоне снижения ставки. То есть участники рынка не бегут выкупать ОФЗ по любой цене.

    - На облигации с кредитным рейтингом ААА может выделяться 9 % от портфеля, АА - 5, А - 1 %. Соблюдается баланс. Цифры примерные, как запомнил, так и написал.

    - У управляющих сейчас отношение к компаниям типа Балт лизинг и Самолет, ВУШ скорее негативное. Можно просто посмотреть составы фондов и сделать такие же выводы. Если нет компаний фонде, значит есть опасения и риск/доходность не интересная.

    - Рынок секьюритизированных облигаций недооценен. Активы там относительно качественые, при этом и доходности неплохие. $RU000A10FZG1

    - Комиссии. TBRU - почти 1,6 % от СЧА. TPAY - 1 %. TlCB - 1,6 %. TRUR - 2,15 % - вечный портфель. Там доля облигаций около 50 % . Но комиссии... Сами все видите. $TBRU $TPAY $TRUR $TLCB

    Помнится я писал про рост доходностей и продавал некоторые фонды от Т. Видимо не я один.
    СЧА у многих фондов снижается. А не высокая ли комиссия?
    Как я понял, решение все таки будет. 👍

    Покупать становится все страшнее. Что не так с облигациями и рынком долга?

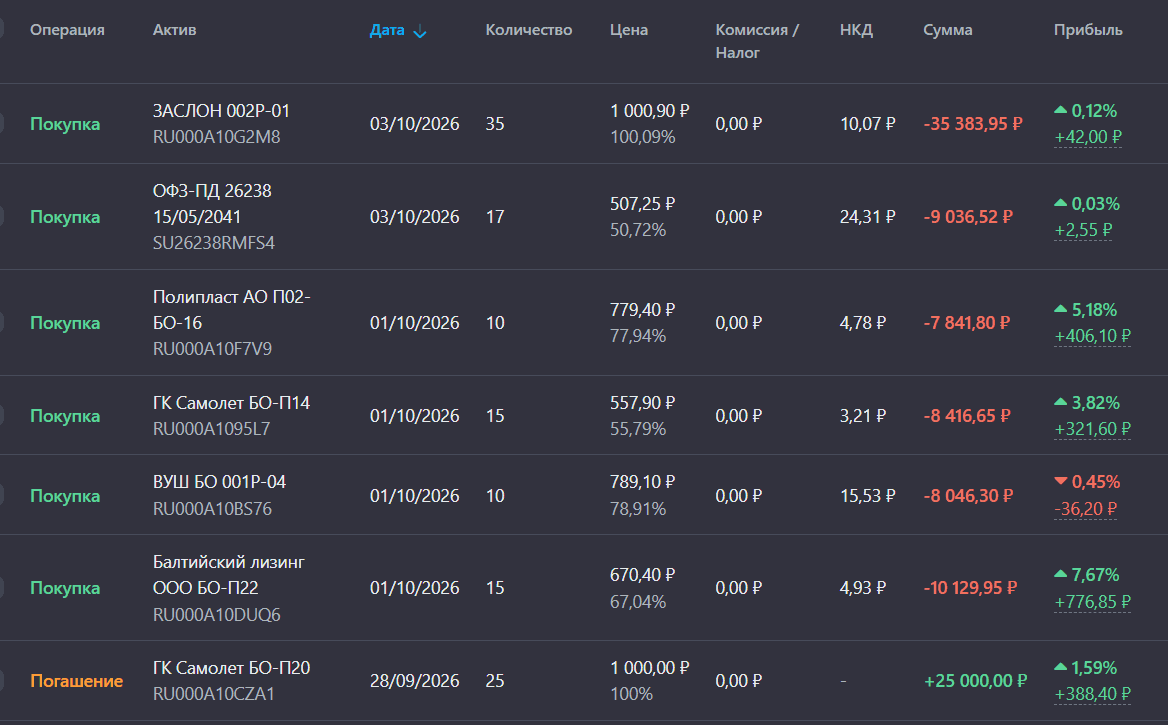
    Коллеги, приветствую! После двух недель бездействия на рынке долга я всё же решил небольшой долей докупить бумаги, которые сейчас торгуются значительно ниже номинала. Все эти компании я уже разбирал в канале, и мнение не меняется: не верю, что крупный бизнес с реальным весом внутри страны не будут пытаться спасать.

    Путь сложный — и для инвестора, которому нужно беречь нервные клетки, и для менеджмента, который ищет покупателя на ликвидные активы.

    С этими мыслями увеличил позиции в следующих выпусках:

    • Вуш 001P-04 $RU000A10BS76 и Самолёт БО-П14 $RU000A1095L7 Как мне кажется, в крайнем случае их поглотят крупные игроки, если сами не справятся с долгами. Как бы внутри страны ни кошмарили бизнес Вуш, мне он нравится своей аккуратной экспансией. На конец мая 2026 года Whoosh уже представлен примерно в 15 городах Латинской Америки.

    Про «Самолёт» — пару слов отдельно. В начале прошлой недели рынок знатно штормило на техдефолте: возникла проблема с выплатой по выпуску БО-П20 на 2,5 млрд. Сумма для «Самолёта» небольшая, но если компания испытывает сложности даже с ближайшим погашением, рынок закономерно задаётся вопросом: а что будет с более крупными выплатами? Длинные бумаги сейчас держать не хочу, а вот короткие — со сроком до года — ещё могут погасить. Что будет дальше, покажет время.

    • Полипласт П02-БО-16 $RU000A10F7V9 Эмитент практически достроил все заводы, под которые активно занимал средства. Если проанализировать уже введённые мощности — вопросов к генерации денег и к спросу на продукт нет.

    • Балтийский Лизинг БО-П22 $RU000A10DUQ6 Главное — найти средства на предстоящее погашение в ноябре. Как по мне, в крайнем случае эмитенту может помочь ПСБ: напомню, у Промсвязьбанка в залоге 100% долей операционной компании «Балтийский лизинг».

    Логика простая: банку выгодно, чтобы заложенный актив сохранял стоимость и стабильно генерировал поток — тогда и кредит будет обслуживаться. В теории ПСБ может выступить кредитором: дать новый заём или рефинансировать часть долга, чтобы появились деньги на ноябрьские платежи, включая put-оферты по облигациям.

    Проверка на прочность. На put-оферты по БО-П14 $RU000A10A3W1 (19 ноября 2026) и БО-П21 (25 ноября 2026) приходится львиная доля нагрузки. Если бы все держатели предъявили 100% бумаг, компании пришлось бы выплатить 11,5 млрд только по этим двум выпускам.

    Основные держатели обоих выпусков — страховые компании. Менеджмент заявляет, что ведёт с ними переговоры о замещении вместо выкупа и что ликвидность под оферты зарезервирована. Но конкретную сумму резерва компания не раскрыла — и это нервирует рынок.

    Что будет дальше? Сейчас индекс Гособлигаций приближается к уровню поддержки 110 пунктов. Если ЦБ на заседании 23 октября сохранит жёсткую риторику или приостановит цикл снижения ставки, а Минфин продолжит давить на рынок, то доходности длинных ОФЗ пробьют 17% и направятся к 18%+. Это протолкнёт RGBI к психологической отметке 100 и такого допускать никак нельзя.

    В таком сценарии на рынке долга начнётся настоящая паника. Закредитованные компании, выживающие за счёт постоянного рефинансирования, будут вынуждены предлагать ещё более высокую доходность — как относительно собственных выпусков, так и в сравнении с условиями заимствований Минфина.

    В этот момент вся шаткая конструкция рынка может быстро схлопнуться. Именно поэтому вблизи текущих значений я на этой неделе подкупал самый длинный выпуск ОФЗ 26238 $SU26238RMFS4 Так как в подобное развитие событий я не верю. А что Вы покупали в свой портфель и почему?

    Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

    Актуальные обзоры, которые вы могли пропустить:

    • Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
    • Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
    • Осенние дивиденды в 2026 году: где самая высокая доходность?

    'Не является инвестиционной рекомендацией

    Покупать становится все страшнее. Что не так с облигациями и рынком долга?

    Займер сохраняет лидерские позиции среди независимых МФО

    Рейтинговое агентство «Эксперт РА» опубликовало исследование микрофинансового сектора по итогам первых шести месяцев года, а также рэнкинги МФО по ключевым показателям.

    Займер сохраняет высокие позиции:
    ⭐️ 1 место по чистой прибыли среди независимых МФО.
    ⭐️ 2 место по общему объему выдач среди независимых МФО.
    ⭐️ 2 место по объему регулятивного капитала.

    В целом, по мнению представителей рейтингового агентства, на рынке происходит трансформация:
    🟢 Меняется структура выдач компаний: сегмент займов «до зарплаты» (PDL) сокращается (-41% г/г), тогда как среднесрочные продукты (IL) показывают рост (+5% г/г).
    🟢 Если годом ранее микрозаймы выдавались в среднем на 2-3 месяца, то в первом полугодии 2026-го – уже на 4-5 месяцев.
    🟢 Увеличился и средний чек займа – на 37% г/г.
    🟢 Все это – следствие адаптации компаний к изменениям в регулировании. Кредиторы сократили выдачи наиболее закредитованным заемщикам, одновременно масштабировав кредитные линии надежным клиентам, с более высоким доступным лимитом и на более длительный срок. За год этот сегмент вырос в 1,5 раза.

    По итогу 2026 года аналитики «Эксперт РА» прогнозируют умеренный рост прибыли сектора – примерно на 10%. При этом на рынке продолжится консолидация: небольшие участники без сильной технологической и финансовой базы будут покидать реестр на фоне усиливающегося регуляторного давления, а их доля перераспределится между лидерами. Всего, по оценкам экспертов, во втором полугодии 2026-го количество МФО на рынке сократится на 7% до 780 шт.

    $ZAYM

    Займер сохраняет лидерские позиции среди независимых МФО

    Делимобиль выплатил сентябрьские купоны в полном объеме

    ПАО «Каршеринг Руссия» (бренд Делимобиль, тикер DELI), крупнейший оператор каршеринга в России, в полном объеме и в срок выплатил купоны за сентябрь по облигационным выпускам серий 001Р-03, 001Р-04, 001Р-06, 001Р-07, 001Р-08, 001Р-09. Предстоящее 8 октября погашение облигаций серии 001Р-04 (ISIN: RU000A109TG2) полностью обеспечено доступными источниками ликвидности. У компании есть несколько источников для погашения: средства, привлеченные от крупных институциональных инвесторов в рамках размещения 10-го выпуска облигаций, часть которых будет направлена на рефинансирование обязательств; растущий свободный денежный поток от операционной деятельности (по итогам I полугодия 2026 года он вырос на 47%); возможность привлечения ликвидности под парк автомобилей в собственности компании. Поддержка мажоритарного акционера для погашения не требуется. При этом сохраняется открытая им кредитная линия.

    Делимобиль выплатил сентябрьские купоны в полном объеме