🔥 10 облигаций для создания пассивного дохода. Ежемесячные купоны с доходностью до 22%
Продолжаем богатеть на облигациях. Сегодня у нас в подборке 10 выпусков с ежемесячными купонами от 20% годовых на один год и более для регулярного денежного потока и рейтингом А-. Погнали, посмотрим!
Финансовое состояние компании, долговую нагрузку оставляю другим каналам. Здесь только хардкор и выбранные мной параметры для того, чтобы получать деньги ежемесячно, ну или до первого дефолта, смотря кому как повезет.
🥹 Что нам не интересно?
Выпуски с офертами, про нее можно забыть и получить купон 0,1%, такое уже бывало, также неинтересна амортизация, хочется стабильных купонов.
⚙️ Из каких параметров приготовлена подборка?
✅ Начнем с добротного рейтинга А-, уже далеко не шлак.
✅ Текущая купонная доходность от 19% годовых.
✅ Купоны ежемесячные и без амортизаций.
✅ Выпуски на один год и более.
Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
🚀 Также можете ознакомиться с интересными постами про облигации:
🔷 Мой портфель облигаций
🔷 10 облигаций с ежемесячными купонами. Рейтинг А+ и выше
🔷 Слабоумие и отвага. 10 ВДО с доходностью до 32%
🔷 Пассивный доход на длинных ОФЗ. Фиксируем 14% годовых
Теперь переходим к подборке!
💥 Брусника 002Р-04
● ISIN: RU000A10C8F3
● Цена: 100,9%
● Купон: 21,5% (17,67 ₽)
● Дата погашения: 23.07.2028
● Купонов в год: 12
● Рейтинг: А-
● Текущая купонная доходность: 21% (YTM: 23,3%)
💥 Уралкуз 001Р-03
● ISIN: RU000A10DBV6
● Цена: 100%
● Купон: 20% (16,44 ₽)
● Дата погашения: 21.10.2027
● Купонов в год: 12
● Рейтинг: А-
● Текущая купонная доходность: 19,7% (YTM: 21,95%)
💥 ВУШ БО 001P-04
● ISIN: RU000A10BS76
● Цена: 102,7%
● Купон: 20,25% (16,64 ₽)
● Дата погашения: 26.05.2028
● Купонов в год: 12
● Рейтинг: А-
● Текущая купонная доходность: 19,4% (YTM: 20,6%)
💥 ЕвроТранс БО-001Р-05
● ISIN: RU000A10A141
● Цена: 119,7%
● Купон: 25% (20,55 ₽)
● Дата погашения: 16.10.2029
● Купонов в год: 12
● Рейтинг: А-
● Текущая купонная доходность: 20,6% (YTM: 19,5%)
💥 ЕвроТранс БО-001Р-07
● ISIN: RU000A10BB75
● Цена: 108,4%
● Купон: 24,5% (20,14 ₽)
● Дата погашения: 31.03.2027
● Купонов в год: 12
● Рейтинг: А-
● Текущая купонная доходность: 22,2% (YTM: 19,1%)
💥 Полипласт АО П02-БО-04
● ISIN: RU000A10BFJ6
● Цена: 110,1%
● Купон: 25,5% (20,96 ₽)
● Дата погашения: 08.04.2027
● Купонов в год: 12
● Рейтинг: А-
● Текущая купонная доходность: 22,8% (YTM: 18,7%)
💥 Эталон-Финанс 002Р-03
● ISIN: RU000A10BAP4
● Цена: 110,7%
● Купон: 25,5% (20,96 ₽)
● Дата погашения: 01.04.2027
● Купонов в год: 12
● Рейтинг: А-
● Текущая купонная доходность: 22,7% (YTM: 18,1%)
💥 Новые технологии 001Р-05
● ISIN: RU000A10BFK4
● Цена: 108,3%
● Купон: 23,25% (19,11 ₽)
● Дата погашения: 08.04.2027
● Купонов в год: 12
● Рейтинг: А-
● Текущая купонная доходность: 21,1% (YTM: 17,8%)
💥 Джи-групп 002P-06
● ISIN: RU000A10B1Q6
● Цена: 110,2%
● Купон: 24,75% (20,34 ₽)
● Дата погашения: 28.02.2027
● Купонов в год: 12
● Рейтинг: А-
● Текущая купонная доходность: 22,1% (YTM: 17,1%)
💥 ВсеИнструменты.ру 001Р-03
● ISIN: RU000A109VK0
● Цена: 107,6%
● Купон: 21,85% (17,96 ₽)
● Дата погашения: 13.04.2027
● Купонов в год: 12
● Рейтинг: А-
● Текущая купонная доходность: 20% (YTM: 17%)
Вот такая получилась подборка. На мой взгляд, каждый их эмитентов может оказаться в портфеле инвестора, на, естественно, разумную долю. Для более консервативных придумали вклады и рейтинг ААА.
Моя внутренняя обезьяна кайфует от регулярно поступающих купонов. Облигации для этого и были добавлены в мой портфель. Психологическая составляющая здесь сыграла ключевую роль. Ну и еще исследование от УК Доход, где не горизонте 20 лет, соотношение 90/10 (90% акции, 10% облигации) показало лучшую доходность по сравнению со всеми другими, ну а вклады были уделаны под чистую.
В облигациях минимальная концентрация на одном эмитенте. Можно сказать, spray and pray. Диверсификация – наше все, холодная голова и здравый рассудок, что в один прекрасный солнечный день, кто-то может дефолтнуться. Всех обнял! 💙
В своем портфеле, согласно своей стратегии, я облигациям отвел долю в 10%, На данный момент интересны просевшие акции, но корпораты тоже понемногу беру.
❗ Сервис, где веду учет инвестиций!
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
Подписывайтесь на мой телеграм-канал про дивиденды, финансы и инвестиции.
🔥 Читайте меня там, где вам удобно: Смартлаб | Пульс | Телеграм | Дзен
Газпромбанк разморозил стройку "Самолета" на 855 тыс кв м после изъятия Генпрокуратурой · Мегановост
1️⃣ Глава НОВАТЭКа $NVTK Леонид Михельсон на форуме в Стамбуле заявил, что глобального перепроизводства СПГ не бывает: ограничение судоходства в Ормузском проливе уже вывело с рынка около 9% объемов СПГ.
TotalEnergies, владеющая 20% в "Ямал СПГ", с 2027 года намерена направлять продукцию на рынки вне ЕС, пользуясь разрешением 21 пакета санкций на исполнение уже заключенных контрактов.
Михельсон не исключил, что Европа еще может пересмотреть запрет на импорт российского СПГ, вступающий в силу с 1 января 2027 года.
Прогноз главы крупнейшего в России производителя СПГ о дефиците, а не профиците, подкрепляет аргументы компании в пользу сохранения высоких цен на годы вперед.
Фосагро и Акрон удобрят американскую землю: что получат акционеры?
Рынок США действительно может стать дополнительным источником прибыли для российских производителей удобрений. Но между словами о готовности поставлять продукцию и деньгами на счетах компаний есть несколько препятствий от которых зависит, получат ли акционеры новые дивиденды или только красивую историю для возможного роста котировок.
На встрече со Стивом Уиткоффом было сказано что Россия могла бы поставлять удобрения в больших объемах. Перспектива есть, но что должно произойти, чтобы это действительно изменило финансовые результаты ФосАгро $PHOR и Акрона $AKRN?
Американским фермерам нужны удобрения, местного производства недостаточно а в 2026 перебои с поставками с Ближнего Востока только ухудшили доступность и подняли стоимость.
Масштаб зависимости: с января по июль Россия обеспечила около 35% американского импорта карбамида. Это данные по конкретному виду удобрений, а не по всему рынку но они показывают, что российская продукция уже занимает существенное место в американской системе снабжения.
Дипломатический интерес с обеих сторон есть и понятная экономическая причина для сотрудничества. Но пока это потенциал расширения торговли, а не подтвержденный заказ на конкретный объем.
Для ФосАгро Северная и Южная Америка - крупнейший регион экспорта фосфорных удобрений и кормовых фосфатов. В 2024 году туда пришлось около 35% соответствующего экспорта, или примерно 4 млн т. из 11,6 млн т. Правда они не раскрывают сопоставимую подробную разбивку именно по США. Поэтому приравнивать весь американский рынок к этому объему нельзя.
В апреле 2026 США снизили компенсационную пошлину для Апатита, входящего в группу ФосАгро, до 12,7% а в июне американский Минторг по итогам пересмотра сохранил пошлины на российские фосфорные удобрения - полной отмены торговых барьеров не произошло.
Так же поставки в США могут обходиться дороже альтернативных направлений из-за логистики. Дополнительные расходы относительно европейского направления составляли 45-50$ на тонну. Пошлина вместе с логистикой способна съесть существенную часть преимущества от высоких цен.
Если торговые условия улучшатся, а цены на фосфорные удобрения останутся высокими, ФосАгро сможет направить часть продукции на более привлекательный рынок. Это потенциально поддержит выручку и маржу. Но если американские покупатели не готовы платить цену, обеспечивающую достаточную прибыль после пошлин и перевозки, компания продолжит работать с другими направлениями.
Акрон выпускает азотные и сложные удобрения, поэтому расширение торговли с США потенциально открывает дополнительные возможности и для него. Но российские 35% американского импорта карбамида нельзя автоматически записывать в будущие продажи Акрона.
К тому же по итогам первого полугодия 2026 выручка Акрона по МСФО как и EBITDA снизились на 9%, а чистая прибыль на 14%. Чистый долг вырос до 124,7 млрд р., а отношение чистого долга к EBITDA увеличилось до 1,43х.
Это не означает, что бизнес стал слабым, но экспорт сам по себе не отменяет снижения продаж и необходимости финансировать деятельность и инвестиции. В 2025 дивиденды заметно превышали деньги, которые бизнес генерировал после капитальных затрат. Так что временное поддержание выплат возможно, но постоянный рост дивидендов только из-за новых экспортных перспектив маловероятен.
В обоих случаях дополнительная прибыль от экспорта что-то даст инвесторам если действительно превратится в свободные деньги после расходов и инвестиций, при этом ситуация у Акрона сложнее чем у Фосагро.
Теперь стоит следить за новыми соглашениями, фактической статистикой экспорта, ценами реализации и свободным денежным потоком компаний. Именно эти данные покажут, превращается ли дипломатическая возможность в деньги для акционеров.
💼 На данный момент держу акции Фосагро на долю в 4% в соответствии со стратегией. Докупать пока не планирую. Так же есть небольшая доля облигаций Акрон.
✅ Мой Telegram канал: https://t.me/capitalbes или Макс: https://max.ru/channel_capitalbes - там продолжаю разбираться в происходящем на рынке вместе с вами.
Финансовая картинка недели: самые рискованные фондовые рынки мира
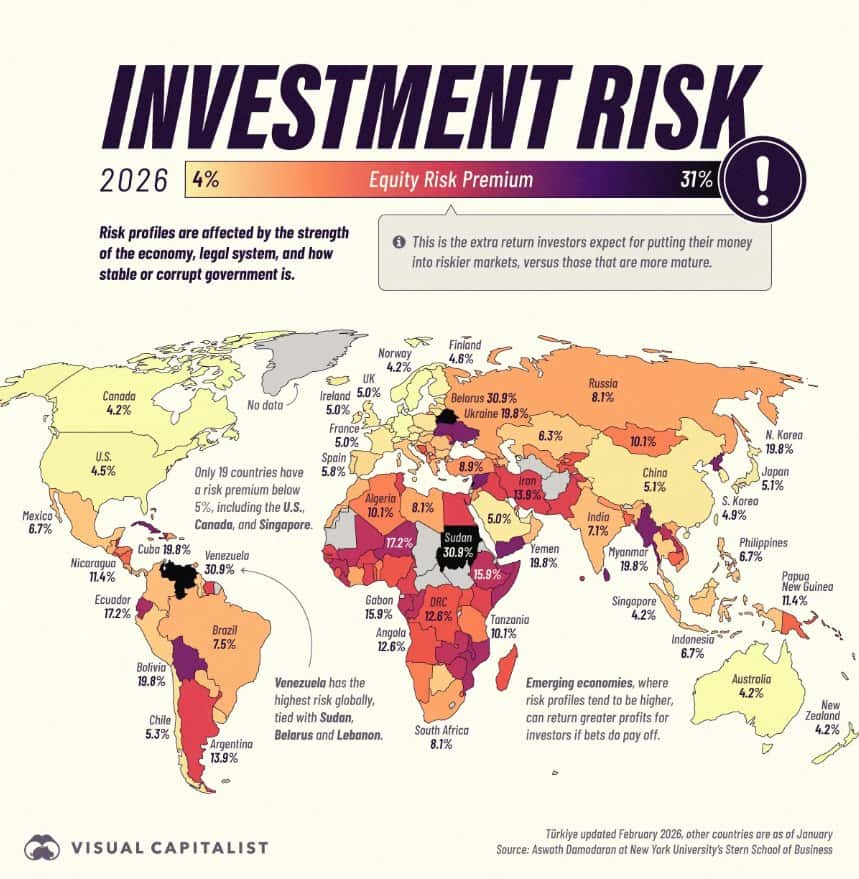
На картинке представлена карта мира, где страны ранжированы по рискованности их рынков акций. Причем за мерило риска взят некий показатель – премия в виде дополнительной доходности за риск вложения в акции какой-либо страны.
То есть у нас возможность увидеть аппетиты к риску у инвесторов по отношению к различным странам. Вот только вопрос: по отношению к какому показателю рассчитана эта премия за риск в виде дополнительной доходности? В поясняющем к картинке тексте сказано, что это дополнительная прибавка к доходности, которую ожидают инвесторы, вкладывая деньги в рискованные рынки акций, по отношению к рынкам акций зрелым. Что это за «зрелые рынки акций» - не указано.
Можно было бы предположить, что под зрелыми рынками понимается самый большой фондовый рынок- рынок США. Но и он, судя по рейтингу, имеет вполне ощутимую премию -надбавку к доходности: целых 5%. Максимально же рискованные фондовые рынки (надбавка к доходности за риск целых 30,9%, показаны черным цветом на карте) у трех стран: Судан, Венесуэла и (внезапно!)…Белоруссия.
Как попала Белоруссия в эту тройку аутсайдеров- лично для меня загадка. Не думаю, что фондовый рынок Белоруссии столь же рискован, что и рынок Судана (а он вообще там есть?). Ну да ладно, оставим это на совести автора рейтинга, небезызвестного в инвестиционных кругах ученого -финансиста, американца Асвада Дамодарана.
Вообще, самая минимальная надбавка за риск, исходя из рейтинга – 4,2%, фондовых рынков с нулевой надбавкой за риск в рейтинге вообще нет. Значит, по факту рассчитанная в рейтинге надбавка за риск берется нет от доходности какого-то «зрелого» рынка акций, а от какого-то другого показателя.
Рискну предположить, что автор все же имел в виду, что надбавка за риск рассчитывается от безрисковой доходности. Это может быть либо доходность депозита в банке высшей категории надежности, либо доходность государственных облигаций соответствующей страны.
Традиционно считается, что кредитный риск вложения в эти долговые инструменты условно равен нулю. Исходя из этого своего предположения я решил рассчитать ожидаемые инвесторами доходности по рынкам акций разных стран, суммируя указанные в рейтинге надбавки за риск и доходности 10-летних государственных облигаций соответствующей страны.
Я не стал брать все страны (их в рейтинге целых 177), а взял 25 наиболее представительных, как из числа «зрелых» рынков, так и из числа развивающихся, более рискованных. Кстати, «черную тройку» (Беларусь-Венесуэла-Судан) также решил не брать, ибо сама по себе бешеная надбавка за риск почти в 31% автоматически их выводит их в лидеры рейтинга по риску, как ни пересчитывай.
Продолжение завтра...
#финансоваяКартинаДня
https://t.me/ifitpro