Поиск

ПАО «ЭсЭфАй» опубликовало результаты по РСБУ за девять месяцев 2026 года

Инвестиционный холдинг SFI (ПАО «ЭсЭфАй», MOEX: SFIN) публикует отчетность по российским стандартам бухгалтерского учета за девять месяцев 2026 года.

Чистый убыток холдинговой компании составил 224,2 млн рублей против чистой прибыли 76,2 млрд рублей годом ранее с учетом положительной переоценки акций ПАО «Европлан» в 2025 году в рамках сделки по их продаже.

Выручка составила 1 млрд рублей против 7,8 млрд рублей годом ранее. Снижение связано с отсутствием дивидендных доходов, составивших 4 млрд рублей за аналогичный период 2025 года, и сокращением доходов от продажи ценных бумаг и долей с 3,2 млрд до 139,3 млн рублей.

Процентные доходы в составе выручки выросли на 27,5%, до 871,5 млн рублей. Управленческие расходы сократились на 8,8%, до 322,9 млн рублей.

На 30 сентября 2026 года активы ПАО «ЭсЭфАй» составили 33,2 млрд рублей, обязательства — 50,9 млн рублей.

За девять месяцев холдинг выплатил финальные дивиденды за 2025 год в размере 8,02 млрд рублей, или 172 рубля на акцию, выкупил 1 984 794 собственные акции за 2,49 млрд рублей и погасил 1 614 614 казначейских акций.

Отчетность доступна на сайте SFI и в Центре раскрытия корпоративной информации.

ПАО «ЭсЭфАй» опубликовало результаты по РСБУ за девять месяцев 2026 года

Я обновил нейробот @TraidingAI88_bot 🚀

Для тех, кто торгует с риск-менеджментом, — что нового:
• Приложение на весь экран внутри Telegram (кнопка «📱 Приложение»)
• Сканер на 147 активов: топ-50 акций РФ (MOEX) и США, крипта, валюты, сырьё. Только сильные сетапы, без повторных сигналов, пока открыт текущий
• ИИ-анализ: стоп не уже дневного ATR, цели от 1,5 / 2,5 / 3,5 стопа
• Котировки каждые 5 сек (MOEX с задержкой ~15 мин), календарь на 2 недели, карта рынка
• Калькулятор риска в ₽ и $ с тейком и риск:прибыль, калькулятор лотов
• Алерты по цене и по своим стопу и цели
• Дневник сделок в R, уроки
Бесплатный тариф навсегда: 3 ИИ-анализа в неделю (+3 за друга), котировки, календарь, калькулятор, уроки, сканер с задержкой 4 ч. Новичкам — 3 дня полного доступа.
Месяц — 3 990 ₽, год — 24 900 ₽ (≈2 075 ₽/мес), VIP на год — 39 900 ₽.
https://t.me/TraidingAI88_bot?start=marketpower
Не является инвестиционной рекомендацией.

Я обновил нейробот @TraidingAI88_bot 🚀

Операционные результаты Группы ММК за 3 Квартал и 9 месяцев 2026 г.

ПАО «Магнитогорский металлургический комбинат» («ММК», или «Группа») (MOEX: MAGN), объявляет операционные результаты за III квартал и 9 месяцев 2026 года.

Основные показатели за III квартал 2026 года к II кварталу 2026 года

• Выплавка чугуна выросла на 8,7% относительно II квартала 2026 года и составила 2 465 тыс. тонн, отражая запуск доменной печи №7 в августе 2026 года после проведенного капитального ремонта.
• Производство стали выросло на 8,7% относительно II квартала 2026 года, до 2 986 тыс. тонн.
• Продажи металлопродукции Группы составили 2 858 тыс. тонн., увеличившись относительно II квартала 2026 года на 3,0%, отражая сезонный рост спроса на металлопродукцию. Продажи премиальной продукции выросли на 9,6% относительно II квартала 2026 года и составили 1 251 тыс. тонн, что обусловлено ростом продаж х/к и проката с покрытием на фоне активизации спроса со стороны строительной отрасли. Доля премиальной продукции в портфеле продаж выросла на 2,7 п.п. и составила 43,8%.
• Объем производства угольного концентрата составил 713 тыс. тонн, сократившись на 7,0% относительно II квартала 2026 года.

Основные показатели за 9 месяцев 2026 года к 9 месяцам 2025 года

• Выплавка чугуна выросла на 8,2% относительно 9 месяцев 2025 года, до 7 116 тыс. тонн, в связи с меньшим объемом капитальных ремонтов в доменном переделе.
• Производство стали составило 8 181 тыс. тонн, увеличившись на 7,4% относительно 9 месяцев 2025 года.
• Продажи металлопродукции по Группе за 9 месяцев 2026 года выросли на 6,5% относительно аналогичного периода прошлого года, до 7 880 тыс. тонн, преимущественно отражая увеличение продаж премиальной продукции, полуфабрикатов и сортового проката. Продажи премиальной продукции выросли на 11,1% относительно 9 месяцев прошлого года, до 3 301 тыс. тонн, в основном в связи с увеличением продаж х/к и проката с покрытиями, а также трубной продукции.
• Производство угольного концентрата выросло на 4,6% относительно 9 месяцев 2025 года, до 2 266 тыс. тонн.

С полной версией пресс-релиза можно ознакомиться здесь: http://mmk.ru/upload/news_docs/Trading_update_Q3_2026_RUS.pdf

$magn
#mmk #ммк

Операционные результаты Группы ММК за 3 Квартал и 9 месяцев 2026 г.

Рынок на триллионы 🤑

Фондовый рынок РФ продолжает сжиматься относительно экономики. По данным ЦБ, на начало сентября его капитализация составляла 42,2 трлн рублей или всего 19,5% ВВП против 24,6% на конец прошлого года. При этом государство поставило цель довести этот показатель до 66% ВВП к 2030 году. Получается, рынок должен вырасти более чем втрое относительно экономики. Вопрос в том, откуда возьмутся эти триллионы и как на этом заработать инвестору?

📊 Низкая капитализация еще не означает, что весь рынок дешевый. После 2022 года исчез значительный пласт иностранных покупателей, выросла премия за риск, а высокая ставка сделала облигации серьезным конкурентом акциям. К этому добавляется еще одна проблема: в свободном обращении находится лишь 33% российского рынка против примерно 50% у развивающихся стран. Значительная часть капитализации фактически заперта у государства, основателей и стратегических владельцев.

Поэтому одной переоценкой существующих голубых фишек задачу не решить. Рынку нужны новые IPO, SPO и увеличение free float уже торгующихся компаний. То есть цель в 66% ВВП предполагает не просто рост Индекса Мосбиржи, а появление десятков новых крупных эмитентов и продажу части пакетов действующих компаний.

💰 Второй источник роста - деньги самих инвесторов. Пока значительная часть капитала уходит во вклады, облигации и фонды денежного рынка, но при дальнейшем снижении ставки баланс постепенно начнет меняться. ИИС-3, ПДС и другие программы долгосрочных сбережений должны создавать постоянный внутренний спрос, который сможет поглощать новые размещения.

Что делать инвесторам?
Первый вариант - создание диверсифицированного портфеля из надежных дивидендных фишек, например Сбербанк $SBER, Ленэнерго преф $LSNGP, Лукойл $LKOH, либо через широкий индексный фонд на российские акции $SBMX. Второй - акции Московской биржи $MOEX, которая напрямую выигрывает от роста числа эмитентов, оборотов, IPO и активов в брокерских портфелях.

Получается, основной апсайд здесь не в том, что российские акции просто «дешевые относительно ВВП». Гораздо интереснее сама трансформация рынка: больше публичных компаний, выше free float и больше долгосрочного капитала. Если этот процесс действительно запустится, индексные фонды и инфраструктура фондового рынка выглядят наиболее понятным способом его отыграть.

❗️Не является инвестиционной рекомендацией

♥️ Если мои статьи полезны для вас, обязательно поддержите их лайком. Спасибо!

Рынок на триллионы 🤑

Мосбиржа - ставка на комиссии и дивиденды


Пока Индекс Мосбиржи топчется на месте вблизи своих многолетних минимумов, заглянул в свежий отчет самой площадки. Комиссии растут, прибыль к прошлому году еще в плюсе, но котировки оставляют желать лучшего. Что же происходит с бизнесом? Давайте посмотрим в отчете.

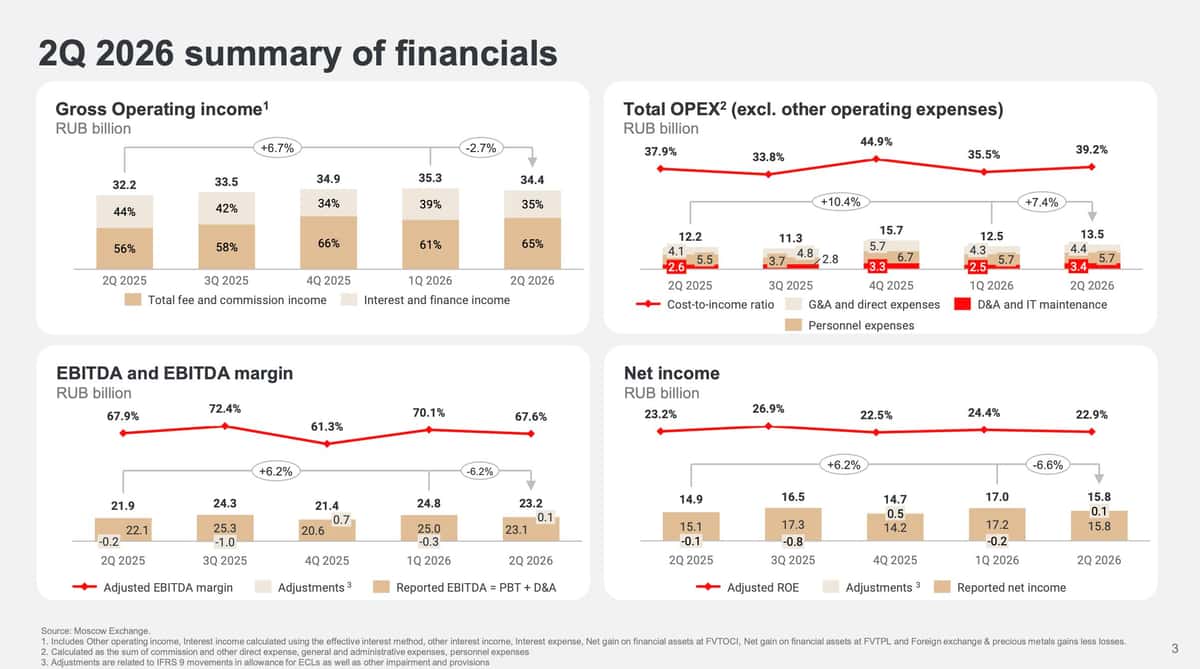
🏛 Итак, чистая прибыль за второй квартал выросла на 4,7% г/г до 15,8 млрд рублей, хотя относительно первого квартала снизилась на 8%. За полугодие получили уже 32,9 млрд, плюс 17,8%. Еще интереснее комиссии: за квартал они выросли на 24,8% до 22,3 млрд, а за полугодие - на 20,4% до 43,8 млрд рублей. Их доля в доходах биржи достигла 65%. Вроде бы все хорошо, но почему рынок не спешит переоценивать бумагу?

Качество роста неоднородное. Обороты на рынке акций снизились на 20,5%, а комиссии - на 27,3%. Зато денежный рынок принес на 27,3% больше комиссий при росте объемов на 48,4%, хорошо чувствует себя и срочный рынок. Только облигаций за квартал разместили на 3,3 трлн рублей. Частных инвесторов уже 42,2 млн, ИИС - 6,4 млн, а собственные средства биржи достигают 194 млрд рублей при отсутствии долга.

Главная проблема сейчас в процентных доходах. За квартал они сократились на 16% до 11,9 млрд рублей. Ключевая ставка пошла вниз, а вместе с ней снижается доходность огромного инвестиционного портфеля Мосбиржи на 2,65 трлн рублей. Одновременно растут расходы: только амортизация и ИТ-обслуживание прибавили 31,4%. Скорректированная EBITDA выросла всего на 6,2% до 23,2 млрд рублей при все еще шикарной марже 67,6%.

💰 Зато дивидендная история выглядит интересно. За 2025 год акционерам выплатили 19,57 рубля на акцию, или 44,5 млрд рублей - 75% прибыли. Промежуточных дивидендов за полугодие нет, но консенсус на следующий год сейчас находится около 20,5 рубля на акцию. От текущих котировок это примерно 13,4% форвардной доходности - вполне щедро для дивидендного инвестора.

Из ближайших драйверов - расширение основной торговой сессии с 14 сентября и планы по запуску криптовалютных инструментов до конца года. Мосбиржа продолжает работать над повышением вовлеченности инвесторов и трейдеров. В том числе с помощью конкурса «Лучший частный инвестор-2026», где клиент Финама наторговал на фьючерсе доллар-рубль более 350% за 4 месяца. Суммарный торговый оборот участников ЛЧИ-2026 достиг рекордных ₽3,5 трлн, что более чем в три раза превышает предыдущий максимум 2023 года.

В итоге по комиссиям и балансу Мосбиржа выглядит спокойно. Но снижение ставки постепенно отнимает прежний процентный драйвер, а полноценного возвращения активности на рынок акций мы пока не увидели. Поэтому сейчас это для меня в первую очередь ставка на рост комиссионного бизнеса и дивиденды, а не на дешевую оценку. С интересом буду ждать отчет за третий квартал.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня каждый день публиковать аналитику, а вам плюс к карме. Спасибо!
$MOEX
Мосбиржа - ставка на комиссии и дивиденды

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.

Первый и самый важный этап — честно ответить себе на несколько вопросов:

• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?

Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.

Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.

Стратегия «Купить и держать»

Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.

Мой личный выбор: Сбер
#SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK

Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.

Стратегия «Торговля на основе технического анализа»

Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.

Стратегия «Дивидендная»

Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.

• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды.

Стратегия «Облигационная»

Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.

Корпоративные выпуски с наибольшей долей в моем портфеле:

• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
• Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
• Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
• Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-

Стратегия «Торговля на основе новостей»

Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.

Стратегия «Индексный фонд»

Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.

Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB

Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?