Поиск

🐟 Инарктика (AQUA): красная рыба по цене голубой фишки или ловушка на дне?

Это 8 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!

📊 Что за компания сегодня у нас на разборе?

ПАО «Инарктика» — крупнейший российский производитель аквакультурной красной рыбы. Компания выращивает атлантического лосося и морскую форель в промышленных садках в акватории Баренцева моря, а также пресноводную форель в озерах Карелии. В активах — 32 действующих участка для выращивания, пять собственных смолтовых заводов (где подрастает малек), завод по переработке рыбы и собственный флот.

Это классический агропром с длинным циклом: от икринки до товарной рыбы проходит 2–3 года. Поэтому финансовые результаты здесь «волнообразные» — биологические активы то растут, то падают в цене, а отчетная прибыль может скакать в разы даже при стабильном бизнесе.

На скрине к посту — график котировок. Бумага находится у многолетних минимумов: в июне 2026 года акции обновили минимум с февраля 2022 года, опустившись ниже 300 рублей. С пиков капитализация упала достаточно ощутимо (с 80 до текущих 28 млрд руб). Давайте попробуем разобраться, на сколько такое падение оправдано.

🐠 Пробежимся по ключевым финансовым показателям

▪️ Выручка за первое полугодие 2026 года выросла на 38% год к году — до 13,8 млрд рублей. Рост обеспечен увеличением объемов реализации более чем в полтора раза. Правда рост этот произошел «с низкой базы», ведь в 2025 году выручка на 22% г/г. из-за основного риска такого бизнеса (об этом еще далее).

▪️ EBITDA выросла на 38% — до 3,4 млрд рублей. Опять же, привлекательно выглядит этот рост лишь если не знаешь, что ранее она снизилась вдвое (5,7 млрд руб. в 2025 году против 12,5 млрд руб. в 2024 году). И в целом в 2022-2024 гг. EBITDA была примерно на одном уровне - около 12-13 млрд руб.

▪️ Чистый долг 16,8 млрд рублей. Соотношение ЧД/EBITDA — 2,5х, что компания сама называет комфортным уровнем, и вырос он в освновном из-за падения EBITDA, а не наращения долговой нагрузки.

▪️ Компания платит дивиденды. За первое полугодие 2026 года акционеры утвердили 10 рублей на акцию (3%). В хорошие годы выплаты были существенно выше: за 2024 год суммарно 50 рублей на акцию. Но в 2025 году был убыток, и выплаты сократились.

▪️ Если говорить о мультипликаторах, то они подросли из-за падения фин.показателей: P/E — около 10 по LTM, EV/EBITDA — порядка 7. P/BV — 0,72. По отношению к балансу - выглядит дешево, а по прибыли и EBITDA - пока скорее без сильного потенциала.

🧐 Скрытые риски, о которых стоит помнить

Главный риск — биологический. В 2024 году компания столкнулась с «биологическим шоком» — массовой гибелью рыбы или резким падением биомассы. Это обрушило финансовые показатели 2025 года: чистый убыток составил 2,2 млрд рублей. Сейчас биомасса восстановилась до 27,7 тыс. тонн (+33% г/г), но никто не застрахован от повторения. Более того, в прошлом ситуация уже тоже бывала, в 2015 году.

Еще один риск — цены на лосось. Компания зависит от рыночной конъюнктуры, а также от курса рубля. Сейчас цены на лосось достаточно сильно снизились. Плюс неизвестно, что будет, когда на рынок вернется европейская продукция (если вернется). Хотя даже сейчас чилийский лосось оч сильно конкурирует по цене не в пользу Инарктики.

👉 Итог: Инарктика — это достаточно редкий случай, когда котировки компания снизились сильно не из-за долговой ловушки или умирающего бизнеса, а из-за временных проблем. В целом, текущее снижение котировок выглядит интересно на фоне восстановления биомассы и двукратного роста прибыли в 2026 году.

Однако стоит помнить: график этой бумаги уже не раз разочаровывал, а биологические риски никто не отменял. Это не «ставка на все», а скорее расчетливая инвестиция для терпеливого инвестора, готового держать 2–3 года и следить за операционными метриками — в первую очередь за биомассой в воде.

Не является индивидуальной инвестиционной рекомендацией.

🐟 Инарктика (AQUA): красная рыба по цене голубой фишки или ловушка на дне?

Европлан получил «золото» в рейтинге лучших работодателей России по версии Forbes

Европлан укрепил позиции в рейтинге лучших работодателей России по версии Forbes: компания впервые удостоена «золотого» статуса и стала единственной лизинговой компанией среди 222 участников рейтинга. Forbes оценивал российские компании по трём направлениям: «Экология» (E), «Сотрудники и общество» (S) и «Корпоративное управление» (G). По итогам оценки участников распределили по четырём группам — от «платины» до «бронзы».
Для Европлана это второй год в рейтинге: в 2025 году компания впервые приняла участие и получила статус «серебро», а в 2026-м поднялась в «золотую» группу. Таким образом, «золото» стало не только улучшением прошлогоднего результата, но и подтверждением системной работы с персоналом и корпоративными практиками.
Для соискателей рейтинг Forbes — это дополнительный источник сведений о том, как компания работает с персоналом, а для клиентов, партнёров и инвесторов — показатель того, насколько прозрачно и эффективно выстроено корпоративное управление.

⚡️️️️️️️ Нейросети — новый канал продаж


Представьте, что покупатели больше не ищут десятки товаров по отдельности. Они просто рассказывают нейросети о своих планах — от ремонта квартиры до открытия бизнеса — задают бюджет и получают подходящий список оборудования и расходных материалов.

Это будущее уже наступило: мы запустили MCP-сервер, который дает ИИ-моделям доступ к каталогу из 2 млн товаров и инструкции по работе с ним.

Через нейросеть пользователи могут подбирать и сравнивать товары под конкретную задачу, бюджет и требования. За первый месяц сервис уже получил около 400 тыс. обращений.

📌 Что планируем сделать дальше:
→ подбор товаров по готовой смете для B2B-клиентов
→ интеграция с личным кабинетом
→ возможность формировать корзину и в перспективе заказывать товары напрямую через ИИ-агента

Для нас этот проект — развитие нового канала продаж в e-commerce. Мы создаем инфраструктуру под будущие сценарии покупок в B2C- и B2B-сегментах. Путь покупателя меняется, и мы готовы быть там, где этот путь будет начинаться завтра!

А вы уже используете нейросети для покупок? Делитесь в комментариях!

#ВИ_tech #новостикомпании #быстреерынка

⚡️️️️️️️ Нейросети — новый канал продаж

Как на практике работает завод Промомед

По приглашению PROMOMED посетил Саранский завод по производству лекарств Биохимик

🛫 В сам Саранск, столицу республики Мордовия (это в России, если что) мы добрались самолетом, без приключений.
А дальше
#вгостяхуэмитента приключения сразу начались: Была объявлена тревога о ракетной опасности, и мы вместе со всеми сотрудниками завода перешли в бомбоубежище. Благо, с нами была Великолепная Кира Заславская — директор по новым продуктам и член совета директоров Промомед. Она прямо в бункере провела для нас, блогеров, небольшую лекцию о заводе Биохимик, под которым мы находились в тот момент.

🏭 Завод Биохимик работает с 1959 года, а с 2015г — это главная производственная площадка Промомеда: в год завод производит более 215 миллионов упаковок различных лекарств. Основа любого лекарства — действующее вещество, активная фармацевтическая субстанция или АФС. И на Биохимике производят 150 разных АФС в шести цехах.
Именно здесь производят такие хиты компании, как Тирзетта, Велгия и Квинсента для лечения сахарного диабета и ожирения.
По словам Компании этот рынок еще далек от насыщения: Минздрав считает, что 25% россиян страдают ожирением, и количество пациентов, обращающихся за лечением, постоянно растет. А само лечение подразумевает многомесячный прием препаратов, производимых Промомедом. Причем, согласно клиническим рекомендациям, доза лекарства, необходимая конкретному пациенту, со временем растет, что гарантирует длительный нарастающий спрос на продукты Компании. Уже сейчас в день продается свыше 13100 пачек Тирзетты.

💊 Но вернемся к заводу. Он огромный (22 гектара) и современный — самый новый цех заработал в этом году. Многие сотрудники работают на заводе целыми династиями. Здесь производят лекарства в таблетках и в ампулах, мази и суппозитории — всего 16 разных форм выпуска на любой вкус. Чтобы работать в некоторых цехах сотрудникам надо постоянно носить спецодежду как в голливудских фильмах про ученых (фото прилагаю), все из-за строгого поддержания класса чистоты помещений.
Я лично посетил 4 цеха, и в одном удалось походить в таком костюме. А спецзащита некоторых сотрудников даже включает капюшоны с подачей воздуха. В некоторых помещениях спецзащита защищает не только лекарство от человека, но и человека от токсичного производства. При этом почти все, что может быть автоматизировано, делается без участия людей. Всем на экскурсии очень понравилось, как роборуки работают на разливе шприцов.

🎓 После мы переместились в Саранский МГУ (где М = Мордовский): Там при поддержке Промомеда проходила всероссийская конференция-фестиваль молодых ученых «Фарма – это любовь». Компания заранее заботится о нужных ей кадрах и активно работает со студентами и аспирантами со всей РФ. В МГУ мы поучаствовали в награждении победителей фестиваля. Главные награды вручали глава республики Мордовия Артём Здунов и основатель Промомеда Пётр Белый.

🧔🏼‍♂️ Среди блогеров было несколько тех, кто активно принимает лекарства Промомеда направленные на снижение веса. Их пример показал, как можно «скинуть» более 20кг лишнего веса для поддержания здоровья. А по словам Киры Заславской, кроме ожирения действующее вещество тирзепатид помогает еще с лечением других зависимостей и исследования продолжаются. Сейчас в фокусе компании препараты для лечения редких (орфанных) заболеваний. Многие такие препараты пациенты получат бесплатно, благодаря поддержке государства.

🥇 Уже сейчас Промомед занимает первое место на розничном рынке по объему реализации за 9 месяцев 2026 года и лидирует в ключевом для бизнеса сегменте Эндокринологии. Сейчас на руках есть отчет по МСФО за 1 полугодие:
Выручка растет +76% год-к-году, до 22,8млрд руб.
Такой же прирост в 76% к прошлому году показала EBITDA, дойдя до 7,7 млдр руб.
При этом чистая прибыль растет даже быстрее, до 2.6млдр руб, на +83% год-к-году.

Сейчас в разработке у компании более 150 новых лекарств. И это отличный шанс внимательнее присмотреться к акциям компании.

Пишите ✍️ интересны ли вам акции Промомед?

Как на практике работает завод Промомед

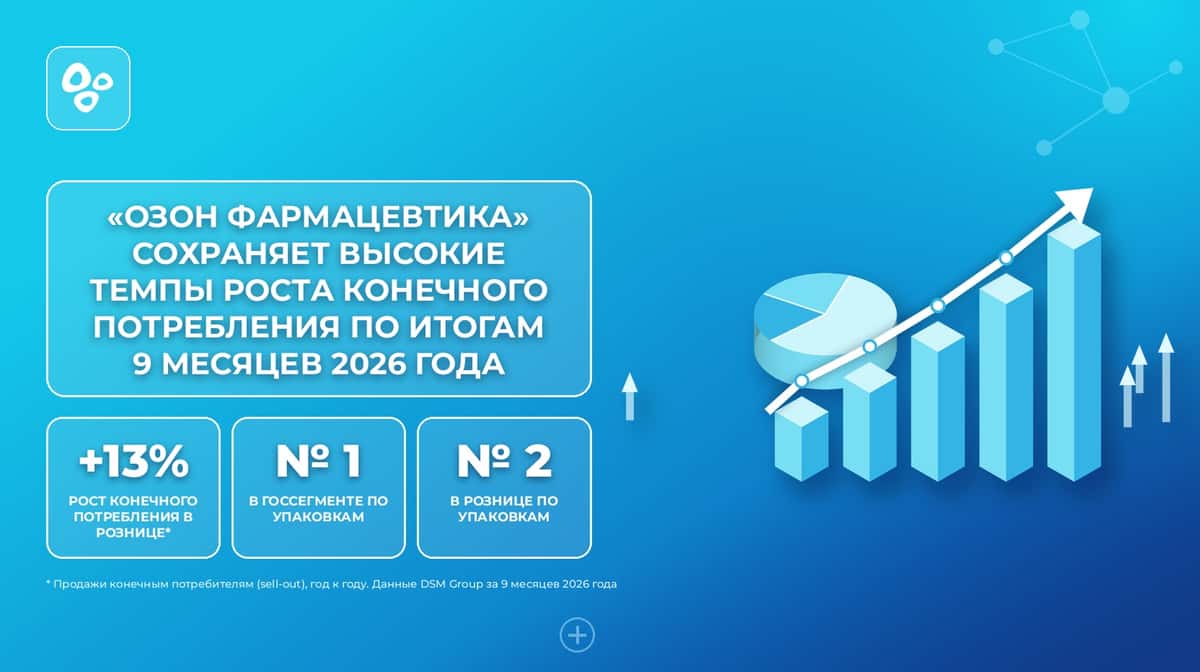
📈 «Озон Фармацевтика» сохраняет высокие темпы роста конечного потребления

По данным DSM Group, рынок лекарственных препаратов за 9 месяцев 2026 года вырос на 12% в денежном выражении и сократился на 1,5% в упаковках. Без учёта двух МНН (тирзепатида и семаглутида) розничный рынок вырос примерно на 8%.

📊 Продажи препаратов «Озон Фармацевтика» конечным потребителям в аптеках выросли на 13% год к году — примерно на 5 п. п. быстрее рынка без учёта этих двух МНН.

Позиции компании по итогам 9 месяцев:

🔹 № 1 в государственном сегменте по объёму поставок в упаковках (доля 13,4%);

🔹 № 2 на розничном рынке по продажам в упаковках (доля 4,6%);

🔹 № 6 на розничном рынке в денежном выражении (доля 2,74% против 2,71% годом ранее).

Рост пришёлся на высокую базу и более слабый сезонный спрос: годом ранее, за 9 месяцев 2025 года, продажи компании конечным потребителям выросли на 37,5%. В этом году из 14 терапевтических групп в упаковках выросли только четыре.

Главные тренды рынка:

🔹 Покупатели выбирают более крупные упаковки и более дорогие препараты. Средняя упаковка стоила около 470 ₽ против 407 ₽ годом ранее (+16%), хотя цены на лекарства с начала года выросли на 3,4%.

🔹Воспроизведённые и локализованные препараты растут быстрее оригинальных и импортных. Доля воспроизведённых препаратов в деньгах выросла на 1,6 п. п., до 72,7%.

🔹Рецептурные препараты растут быстрее безрецептурных: +15–21% в рублях год к году ежемесячно.

🔹 Онлайн набирает долю: оборот e-commerce на аптечном рынке вырос на 24%, до 330 млрд ₽, это 17,5% аптечного рынка.

🔹 Госзакупки выросли на 11% в деньгах. Драйверы — закупки по федеральной (+21%) и региональной (+17%) льготе.

По прогнозу DSM Group, рынок вырастет примерно на 9% в 2026 году и примерно на 7% в 2027-м.

Долгосрочные драйверы — импортозамещение и локализация производства, рост доли воспроизведённых и рецептурных препаратов, расширение льготного лекарственного обеспечения.

Продажи конечным потребителям (sell-out) приведены по данным DSM Group.

🔗🔗🔗

📢 ВКонтакте
📢 Telegram
📢 Макс
📢 Т‑Пульс

📈 «Озон Фармацевтика» сохраняет высокие темпы роста конечного потребления

Клиентский сервис ВИ.ру — лучший в e-commerce 🏆


Все мы привыкли к удобным B2C-интерфейсам, где заказ оформляется в пару кликов. И в корпоративных закупках за каждым заказом тоже стоит человек, только у него другие задачи, другой клиентский путь и другие требования к сервису. Забота о тех, кто занимается В2В-закупками — наш приоритет, и наша задача — сделать их работу проще.

Для этого мы развиваем личный кабинет корпоративных клиентов: автоматизируем процессы и внедряем инструменты для быстрого и удобного управления закупками. И эта системная работа получила признание на общенациональной премии «Большой Оборот-2026» — главной e-commerce награде страны.

Наш проект «B2B-онлайн платформа» победил в номинации «Клиентский сервис». Уже сейчас проект увеличивает долю самообслуживания на 5% благодаря расширению электронного документооборота и упрощает получение заказов с помощью QR-кода. И мы продолжаем расширять функционал 💻

ℹ️ Напомним, по итогам 3 квартала 2026 года количество заказов выросло на 7% г/г, а количество активных B2B-клиентов впервые превысило 500 тыс., увеличившись на 9% г/г.

#быстреерынка #Ви2В #новостикомпании

Клиентский сервис ВИ.ру — лучший в e-commerce 🏆

Эра цифрового Ньютона: почему создатели ИИ массово пересаживаются за труды философов

За последние годы искусственный интеллект прошел путь, который со стороны кажется чудом. Нейросети пишут код, генерируют фотореалистичное видео и спорят с нами о смысле жизни. Этот взрыв технологий случился благодаря простому и понятному подходу: инженеры брали терабайты данных, загружали их в гигантские нейросети и разгоняли процессоры. Это был чистый триумф прикладной инженерии.

Но сегодня этот подход «грубой силы» (или закон масштабирования — scaling law) начинает упираться в невидимую стену. Нейросети стали невероятно начитанными и эрудированными, но они по-прежнему не умеют мыслить. Они остаются цифровыми попугаями — пусть и с феноменальной памятью. Чтобы совершить качественный скачок и подойти к созданию AGI (общего искусственного интеллекта, способного понимать мир на уровне человека), ведущие лаборатории планеты совершили неожиданный маневр. Разработчики и дата-сайентисты отложили учебники по программированию и открыли труды по философии науки и методам научного познания.

Оказалось, что код будущего пишется не на Python. Он пишется на языке эпистемологии (раздел философии, который изучает природу знания, его возможности, границы и условия достоверности). Чтобы сделать ИИ по-настоящему умным, разработчикам пришлось заставить алгоритмы пройти путь, который человечество преодолевало последние 500 лет: от слепого накопления фактов к строгому научному методу.

Проблема «цифрового мороженого»: ловушка корреляций

Современное машинное обучение — это абсолютный триумф индукции (когда мы выводим общее правило из кучи частных примеров). ИИ смотрит на миллионы картинок и понимает, как выглядит стул или собака. Он стал гениальным статистиком, умеющим находить скрытые взаимосвязи. Но здесь его подстерегает классическая ловушка, описанная философом Давидом Юмом еще в XVIII веке: то, что события происходят одновременно, не значит, что одно создало другое.

ИИ катастрофически путает совпадение (корреляцию) и причину (каузальность).
Представьте, что ИИ проанализировал статистику приморского города и выдал вывод: «Продажи мороженого напрямую вызывают нападения акул, их графики идеально совпадают!».

Любой человек рассмеется: дело в лете и жаре. Но для стандартной нейросети этой связи не существует — она видит только пломбир и зубы хищника. Чтобы вырваться из этого тупика, ученые сегодня внедряют в ИИ алгоритмы каузального вывода (Causal Inference), основанные на работах современных философов науки. Они учат машину не просто зубрить данные, а строить модель мира и задавать глубокие философские вопросы: «Что изменится, если я вмешаюсь в систему?» и «Что было бы, если бы этого события не произошло?». Без этого ИИ навсегда останется калькулятором, запертым в прошлом опыте.

Вскрытие «Черного ящика»: ИИ заставляют защитить диссертацию

Вторая большая беда нейросетей — их непрозрачность. Нейросеть обучается сама, перестраивая миллиарды виртуальных связей. На выходе получается «черный ящик». Медицинский ИИ может с феноменальной точностью обнаружить опухоль на снимке, но на вопрос врача: «Какова логика твоего решения?» — компьютер ответить не может. Он просто выдает финальный результат как оракул. В сферах, где на кону стоят человеческие жизни (медицина, авиация, суды), доверять такой «техномагии» смертельно опасно.

И здесь инженеры снова обратились к философии, а именно к эпистемологии (теории познания). Великие методологи науки, такие как Карл Поппер, давно сформулировали железное правило: настоящее знание не может быть просто угадыванием; оно обязано быть объяснимым и проверяемым.


Именно этот философский базис лег в основу новейших «рассуждающих» моделей (вроде нашумевших архитектур с Chain-of-Thought — цепочками рассуждений). Теперь ИИ, получив сложную задачу, не выплевывает ответ мгновенно. За доли секунды под капотом разворачивается классический научный совет:

1. ИИ генерирует внутри себя несколько гипотез.
2. Запускает мысленный эксперимент, просчитывая последствия каждой догадки.
3. Проводит жесткий критический фильтр, отсекая ложные варианты.
4. Выдает пользователю не просто ответ, а пошаговое логическое объяснение своего вывода.

Рождение цифрового ученого

Мы незаметно перешагнули черту, за которой ИИ перестал быть просто инструментом автоматизации. Системы вроде AlphaFold, предсказавшие структуры всех известных белков, доказали: ИИ превращается в самостоятельного исследователя. Он способен моделировать реальность, создавать абстрактные латентные пространства (миры чистых смыслов) и проводить миллионы виртуальных экспериментов в секунду, проверяя свои теории на прочность.


ИИ больше не копирует человека. Он копирует научный метод.

Период, когда для прогресса ИИ было достаточно просто нанять больше программистов и купить больше видеокарт, официально завершился. Математика дала машинам феноменальную память и сверхчеловеческую скорость. Но только философия науки оказалась способна дать им то, что мы называем разумом — критическое мышление, понимание сути вещей и способность совершать осознанные открытия.

Похоже, главный секрет создания искусственного интеллекта будущего звучит так: чтобы научить компьютер думать как человек, его сначала нужно научить думать как ученый.

Ozon. Отчет за 3 кв 2026 по МСФО

Тикер: #OZON
Текущая цена: 3728
Капитализация: 806.8 млрд
Сектор: IT
Сайт: https://ir.ozon.com/ru

Мультипликаторы (LTM):

▫️ P/E - 36.74
▫️ P/BV - отриц. BV
▫️ P/S - 0.59
▫️ ROE - отриц. BV
▫️ ND/EBITDA - 1.9
▫️ EV/EBITDA - 5.22

Что нравится:

▫️ выручка выросла на 62.7% г/г (258.9 → 421.2 млрд);
▫️ FCF увеличился на 65% г/г (151.5 → 250 млрд);
▫️ нетто фин расход снизился на 2.4% к/к (16.7 → 16.3 млрд);
▫️ чистая прибыль выросла на 25.1% г/г (2.9 → 3.7 млрд);

Что не нравится:

▫️ чистый долг вырос на 31.2% к/к (351.1 → 460.7 млрд). ND/EBITDA ухудшился с 1.83 до 1.89;
▫️ дебиторка увеличилась на 10.9% к/к (12.2 → 13.5 млрд).

Дивиденды:

Див. политика не содержит указаний на порядок определения дивидендов.

По данным сайта Доход за 2026 прогнозируется дивиденд в размере 162.15 руб. (ДД 4.35% от тек. цены).

Мой итог:

Показатели по сегментам.

E-commerce (3 кв 2026 г/г):
▫️ GMV +41.5% (1.10 → 1.56 трлн);
▫️ кол-во заказов +76% (668 → 1176 млн шт);

Количество активных покупателей за квартал увечилось на 6.2% (69.2 → 73.5 млн чел). Как и ожидалось, компания стала бенефициаром атак на WB. Динамика оборота и заказов выше, чем был в прошлом квартале. За полугодие GMV вырос на 36.7% г/г (2.93 → 4.01 млрд), а кол-во заказов - на 77% г/г (1.65 → 2.92 млрд).

В финтехе Озон снова не предоставил данных по количеству активных клиентов. Стоимость риска продолжила расти (12.8 → 14.3%). Чистая процентная маржа не изменилась (6.9%).

Выручка за 3 квартал (г/г в млрд):
▫️ E-commerce +61.9% (214.7 → 347.7);
▫️ финтех +58% (53.9 → 85.2).

За 9 месяцев выручка в E-commerce выросла на 50.9% г/г (577.6 → 871.6 млрд), в финтехе - на 53.6% г/г (139.2 → 213.8 млрд).

Чистая прибыль увеличилась более скромно, но здесь есть нюансы. Улучшилась операционная рентабельность с 6.9 до 8.3%, но увеличился нетто фин расход (14.2 → 16.3 млрд), вырос убыток по курсовым разницам (0.9 → 6.3 млрд), а также выплачен налог на прибыли по эф. ставке 70.1% (в прошлом году было восстановление налога). Но главное компания отразила расход по оценочному резерву, связанному с атаками на склады, в размере 30.1 млрд. Без этого прибыль выросла бы кратно. За 9 месяцев чистая прибыль Озон получил прибыль 18.3 млрд против убытка -4.6 млрд за 9 мес 2025.

Не понравилось, что компания в релизе не указала остаток средств на счетах кредитных и микрофинансовых организаций группы. Пришлось примерно высчитывать его, чтобы исключить финтех при расчете FCF и долговой нагрузки. Ниже все расчеты приблизительные.

FCF без учета финтеха прилично добавил на фоне лучшей динамики OCF (+146% г/г, 68.2 → 167.7 млрд) в сравнении с кап. затратами (+72.3% г/г, 14.6 → 25.1 млрд).
Долговая нагрузка увеличилась. Сильный рост EBITDA перекрыл более сильный рост чистого долга.

Большинство аналитиков за 3 квартал ожидало результаты слабее, чем Озон в итоге показал (с поправкой на расход по резерву, конечно). Если компания отработает в 4 квартале с такой же рентабельность как и в 3, то по итогу году скорректированная прибыль может быть около 88 млрд. Это дает P/E скор. 2026 = 9.36. Ранее озвучивался план по выплате дивиденда не менее 30 млрд (138.6 руб и ДД 3.64% от тек. цены), но с учетом ситуации с атаками на инфраструктуру компании такой прогноз выглядит слишком оптимистичным. Хотя все сильно зависит от дальнейшего развития ситуации.

Озон продолжает увеличивать GMV высокими темпами. В 3 квартале улучшилась рентабельность. Но при этом достаточно и настораживающих моментов:
▫️ атаки на склады продолжились и в 4 квартале, и нет понимания, будут ли еще расходы на резервы по убыткам;
▫️ в Госдуму внесен законопроект, переводящий ПВЗ на расчет налога по кадастровой стоимости, что может снизить их рентабельность или вообще увести в минус;
▫️ тарифы на страхование складов выросли в десятки раз;
▫️ непонятно постоянный или временный переток покупателей с WB на Ozon.

Акций компании нет в портфеле. Интересной цена была в конце августа, но тогда покупать было страшно, а сейчас достаточно неопределенностей для такой оценки.

Прогнозная справедливая стоимость - 3540 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

▫️ Мой канал в Max

Ozon. Отчет за 3 кв 2026 по МСФО

👉 Акрон (AKRN ). Удобрениям пора расти?


Это 5 из 100 разбор компании в рамках проекта
#100дней100компаний. Подписывайся, чтобы увидеть все разборы!

Друзья, сегодня у нас на разборе Акрон - один из ведущих производителей минеральных удобрений. Финансовое положение у компании достаточно стабильное, но не без нюансов в оценке.

💰 Сразу перейдем к оценке, потому что тут это самое главное, P/E около 17,4, EV/EBITDA 8,58, P/B 2,58. Компания оценена немного дешевле своих исторических значений. Но главное далее.

❌ Почему оценка выглядит такой высокой? Ответ - низкий free float, который составляет 5%. Ввиду этого, компания может торговаться в отрыве от своей фундаментальной стоимости. Да, дешевле исторических значений, но в текущих реалиях оценка должна быть ниже раза в 4, чтобы обосновать стоимость фундаментальными факторами. Давайте разбираться, есть ли хоть что-нибудь, что могло бы обосновать такую оценку.

📉 Выручка за 1 полугодие 2026 г. составила 112,86 млрд руб, что на 9% ниже, чем за аналогичный период 2025 г. Снижение выручки наблюдается практически по всем ключевым регионам, кроме Азии без учета КНР и Африки. Особенно заметно просели продажи в США и РФ.

🤔 Операционная прибыль, напротив, выросла на 16% и достигла 38,72 млрд руб, против 33,38 млрд руб годом ранее. EBITDA при этом снизилась на 9% до 47,7 млрд руб, против 52,47 млрд руб в 1 полугодии 2025. Разница между ростом операционной прибыли и падением EBITDA объясняется тем, что в прошлом году был зафиксирован крупный разовый убыток по курсовым разницам от операционных сделок, а именно 12 млрд руб, который и повлиял на снижение операционной прибыли, но EBITDA влияния не было, так как EBITDA это показатель до учета финансовых статей. В этом году этот фактор отсутствует. В результате чистая прибыль за 6 месяцев 2026 года составила 26,1 млрд руб, снизившись на 13% г/г.

😐 Долг Группы продолжает расти. Общий долг на конец 2 квартала 2026 г. составил 155 млрд руб, на конец 2025 г. было 142,9 млрд руб. При этом денежные средства на счетах выросли до 28,2 млрд руб. Чистый долг составляет около 126,7 млрд руб. Соотношение Чистый долг/EBITDA за последние 12 месяцев находится на уровне 1,46. Для производственной компании пока еще приемлемый показатель.

📉 Мы не раз говорили во многих предыдущих разборах, что в первую очередь необходимо смотреть на отчет о движении денежных средств. Тут мы видем, что операционный денежный поток составил 32,2 млрд руб, снижение с 36,8 млрд руб годом ранее. А вот капитальные затраты выросли до 28,3 млрд руб, против 23,4 млрд в 2025 году. Как итог, Свободный денежный поток отрицательный. В условиях, когда компания не проедает деньги, как это делает АФК «Система», а инвестирует в свое развитие – это не так критично, если выход из цикла маячит на горизонте. Из отчета за 2025 г. мы видим, что Акрон активно инвестирует в освоение новых месторождений.

👍 Ожидается, что к 2027 г. отечественные производители могут суммарно увеличить выработку до 30% относительно уровней прошлых лет за счет завершения крупных инвестпрограмм. Риск сегмента - возможный профицит предложения карбамида в мире, если одновременно введут мощности заводы в США, Индии и на Ближнем Востоке. Акрон выигрывает перед производителями из других стран за счет доступа к относительно дешевому российскому природному газу по фиксированным тарифам, а стоимость карбамида напрямую влияет от природного газа. Также у Акрона наблюдалось временное снижение объемов продаж азотной группы в физическом выражении из-за ремонтов и логистических цепочек, что, однако, частично компенсировалось высокими мировыми ценами. После окончания работ продажи должны подрасти.

👉 Итог: Вообще никакого фундаментального обоснования такой оценке, мы не видим тут долгосрочной идеи по такой стоимости, несмотря на то, что мультипликаторы выглядят лучше значений за последние несколько лет. Еще раз повторим - низкий Free Float влияет на оценку, которая абсолютно точно в отрыве от своего фундаментала.

Не является индивидуальной инвестиционной рекомендацией.

👉 Акрон (AKRN ). Удобрениям пора расти?

Финансовая картинка недели: самые рискованные фондовые рынки мира, продолжение

Собственно, в таблицу добавлены еще два столбца – с показателями текущей инфляции (второй справа столбец), и с рассчитанными коэффициентами риска с поправкой на инфляцию (крайний справа столбец). Что изменилось в таблице? Да в общем, немного.

Благополучная Швейцария с первого места по рискованности рынка акций переместилась на второе, а лидером риску акций стал Сингапур. Причем в когорту более рискованных рынков попадают в основном как раз развитые европейские рынки: Швейцария, Италия, Нидерланды, Португалия.

А в числе наименее рисковых рынков в нижней части таблицы сосредоточились рынки акций из разряда “emerging markets”: Бразилия, Россия, Мексика, Казахстан. Россия при этом переместилась с третьего на второе место от конца.

Почему так, почему с точки зрения текущего «аппетита» инвесторов к доходностям акций в мире традиционно более рискованные рынки выглядят лучше, чем развитые?

На мой взгляд, все дело в том, что нынешние уровни безрисковой доходности гособлигаций развитых рынков Европы не отражают текущих реалиев инфляции в европейских странах. Инфляция высока, а ставки низкие, реальная доходность облигаций с учетом инфляции низкая или вообще отрицательная. Соответственно, существует реальная угроза роста ставок. А это неминуемо сказывается на настроениях рынка акций, который в своих ожиданиях неминуемо закладывает этот негатив.

В свою очередь, развивающиеся рынки уже давно и вовсю существуют в условиях крайне высоких ставок. Безрисковые доходности государственных облигаций очень высокие, и инвесторам уже не надо дополнительно «закладываться» на многократный рост ставок. Поэтому и коэффициенты риска по таким “emerging markets” сейчас значительно ниже, чем у развитых рынков.

Кстати, самый большой фондовый рынок мира – рынок США, в плане оценки инвесторами его рискованности с учетом инфляции, совсем не выглядит таким уж рискованным и соответственно переоцененным. США в итоговом рейтинге находятся на 19-м месте, ближе к нижней части таблицы. И в этом, безусловно, заслуга ФРС, которая в 2022–2023 годах решительно и быстро поднимала процентную ставку.

А насколько реальная историческая доходность акций разных стран на длительном интервале соответствует текущим ожиданиям инвесторов? Насколько рынки оправдывают ожидания инвесторов? И это еще более интересный вопрос, которым мы обязательно займемся в ближайшее время.

#финансоваяКартинаДня
https://t.me/ifitpro

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

Финансовая картинка недели: самые рискованные фондовые рынки мира, продолжение

«Северсталь» представила продукты и партнерские модели для строительства на форуме 100+ TechnoBuild

Спикеры компании поделились решениями для инфраструктуры дата-центров, промышленного строительства и загородного жилья.

🔷 Для строительства центров обработки данных (ЦОД) – решения на основе металлоконструкций с высокой заводской готовностью. Это полнокомплектные здания индивидуального проектирования, серийные и модульные решения на основе ЛСТК – Spider 2.0.

🔷 Для быстровозводимых промышленных сооружений, включая ЦОДы, также востребованы рамы модулей контейнерного типа, которые позволяют снизить металлоемкость до 67% и исключить сварочные работы.

🔷 Для профессиональных застройщиков и заказчиков в сегменте ИЖС «Северсталь» через партнерскую модель развивает технологию производства готовых домокомплектов Fastpanel. Она позволяет в три раза ускорить монтаж, а также сократить трудозатраты на возведение «коробки» здания на 50% и на 15% — на его последующую отделку. В ее основе — префаб-панели заводского изготовления из ЛСТК с заполнением пенобетоном, который выполняет функцию утеплителя.

🔷 Строительным организациям компания предоставляет готовые домокомплекты и техническое сопровождение. Производителям и инвесторам партнерство дает возможность создать собственное производство Fastpanel при поддержке «Северстали», которая выступает поставщиком технологии и комплектующих.

🔷 Для несущих конструкций высотных и уникальных зданий, промышленных объектов и многоэтажных жилых домов — высокопрочные стали с пределом текучести от 420 до 690 Мпа, которые обеспечивают в проектах до 30% экономии металла и сокращают сроки строительства.

Также компания поставляет специализированную продукцию под конкретные инженерные задачи: огнестойкую сталь С390П, снижающую затраты на огнезащиту, арматуру А600С «Арманорма» для сейсмоопасных регионов, а также шпунтовые решения Grani и Grani Pro с комплексной инженерной поддержкой для гражданского, дорожного и инфраструктурного строительства.

«Отраслевой форум показал, что стальные решения и инженерный подход становятся ключевыми в развитии строительства — от возведения дата-центров под задачи ИИ до промышленных объектов и загородного жилья. Сегодня каждый из этих сегментов проходит через радикальную технологическую трансформацию, и все большее значение приобретает способность быстро адаптировать технологии под задачи заказчика. В ответ на эти вызовы мы вместе с клиентами создаем материалы и конструкции, которые обеспечивают измеримую выгоду: от снижения металлоемкости до сокращения сроков монтажа. Наша инженерная экспертиза и сквозная техническая поддержка позволяют полностью реализовать заложенный в этих продуктах потенциал и получить максимальную эффективность в экономике всего проекта»,
— отметил директор Центра «Северсталь Инжиниринг» Петр Мишнев.

#Инженеры_Северстали#СеверстальПроизводство #СеверстальСтроительство

«Северсталь» представила продукты и партнерские модели для строительства на форуме 100+ TechnoBuild

История одного Инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок

Собственно, вчерашняя история - прекрасная иллюстрация рынка: сначала происходит неожиданное событие, цена резко меняется, а потом все начинают искать человека, который "наверняка всё знал заранее".

Возвращаясь к сэру Джону Темплтону и его высказыванию про бычий рынок - в США сейчас стадия оптимизма, хотя отдельные признаки эйфории уже хорошо видны вокруг AI и связанных с ним IPO.

А российский рынок находится почти в зеркальной ситуации. Обнаружить у нас эйфорию вокруг IPO сейчас довольно трудно 😎 Ключевая ставка 14%, деньги дорогие, а инвестор тем временем может получить двузначную доходность в инструментах с более понятным риском. Компания, которая сегодня приходит за акционерным капиталом, должна ответить инвестору: зачем мне брать риск вашего бизнеса?

Эпоха дешёвых денег позволяла продавать инвестору красивую историю. Эпоха дорогих денег заставляет продавать экономику бизнеса: денежный поток, рентабельность, долговую нагрузку, корпоративное управление и понятный ответ на вопрос, зачем компании вообще понадобились деньги инвесторов.

Сейчас я особенно внимательно смотрю на компании реального сектора, которые воспринимают рынок капитала не как красивый финальный аккорд под названием "IPO", а как нормальную последовательную свою историю - банковский кредит, облигации, pre-IPO, а затем уже публичный рынок.

Мы привыкли считать, что хороший рынок капитала - это когда акции растут, а IPO выходят каждую неделю, но все выглядит иначе, чем на самом деле… Хороший рынок капитала начинается тогда, когда компания вынуждена доказать инвестору, что его деньги действительно стоят дорого и высокая ставка заставляет российский рынок пройти этот экзамен.

Ну, а когда деньги снова станут дешевле, мы увидим, кто всё это время действительно готовился к рынку капитала, а кто просто сидел и ждал возвращения дешёвых денег 😎

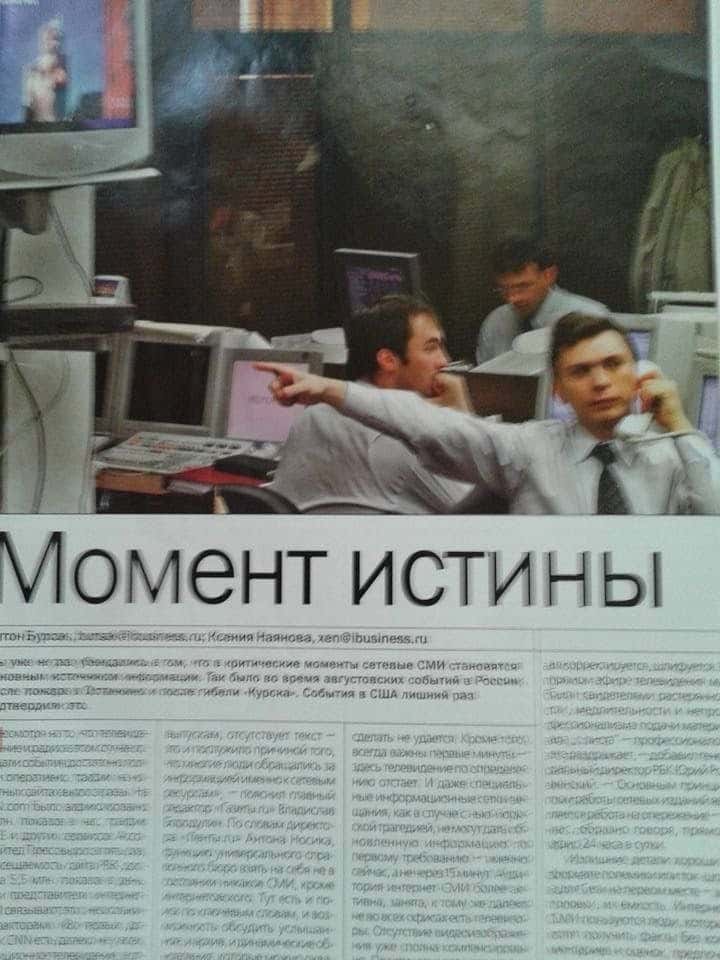
P. S. На фото я примерно 25 лет назад... Трейдинг-деск, старые мониторы, телефон в руке. Рынок с тех пор изменился меньше, чем кажется 😎


#Мобиус
@pro100IPO

История одного Инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок

Транснефть - зачем ей нужен Газпромбанк?

Казалось бы, что может пойти не так у естественной монополии, которая просто индексирует тарифы и прокачивает нефть? Однако свежий отчет Транснефти $TRNFP показывает, что даже здесь расходы способны расти быстрее доходов. Добавим снижение процентных доходов, неожиданную покупку доли в Газпромбанке и получаем уже сомнительный кейс. Давайте разбираться.

⛽️ Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,9% до 740,1 млрд рублей. Прибыль акционеров при этом снизилась на 3,3% до 148,3 млрд. Во втором квартале ситуация немного лучше: выручка +5,8% до 378,8 млрд, чистая прибыль +3,1% до 75,3 млрд рублей. Индексация тарифов помогает, но в полноценный рост прибыли не конвертируется.

Главная проблема - расходы. EBITDA за полугодие сократилась на 4,1% до 294,9 млрд рублей, а во втором квартале просела на 5,9% до 140,1 млрд. Маржа упала с 41,6% до 37%. Операционные расходы без амортизации выросли на 8,1%, причем ФОТ прибавил 17,7%, а материальные затраты - 19,1%. Получается, собственная себестоимость бизнеса сейчас растет значительно быстрее тарифной выручки.

📊 При этом баланс остается практически образцовым. На конец июня у Транснефти было 122,4 млрд рублей денежных средств и еще 320,1 млрд на депозитах против 157,4 млрд кредитов и займов. Чистая денежная позиция превышает 280 млрд рублей. Капзатраты за полугодие практически не изменились и составили 157,7 млрд, поэтому нового инвестиционного цикла пока не наблюдаем.

Но к денежной подушке возникают вопросы. Уже после отчетной даты Транснефть потратила 40 млрд рублей на покупку 7,52% голосующих акций Газпромбанка. Для компании сумма небольшая, однако мне такие истории с госпомощью не нравятся. Тем более финансовые доходы уже сократились с 72,1 до 56,6 млрд рублей, а вместе со снижением ставки огромная кубышка будет приносить все меньше. Теперь часть денег еще и ушла в непрофильную инвестицию.

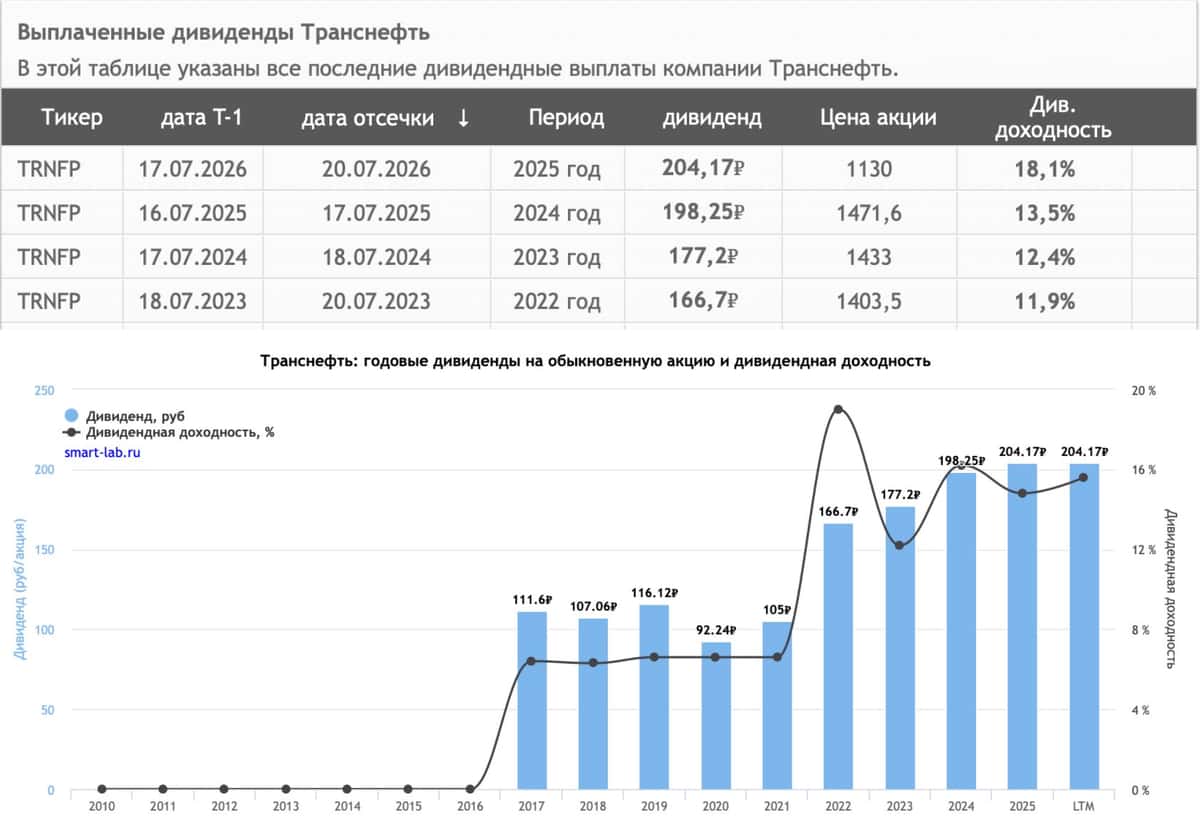
💰 С дивидендами пока все стабильно. За 2025 год акционеры получили 204,17 рубля на акцию против 198,25 рубля годом ранее. При этом компания торгуется примерно за 3 годовых прибыли и около 1х EV/EBITDA. Выглядит очень дешево, но дисконт взялся не из воздуха: расходы растут, процентные доходы падают, а риск атак БПЛА сохраняется.

Транснефть по-прежнему остается сильной дивидендной историей с отличным балансом. Но одних низких мультипликаторов для переоценки недостаточно. Я бы хотел увидеть стабилизацию расходов и EBITDA-маржи, а заодно понять, не появятся ли новые способы распорядиться деньгами компании без участия миноритариев.

❗️Не является инвестиционной рекомендацией

♥️ По пятницам мы что делаем? Правильно, ставим как можно больше лайков под статьей. Спасибо!

Транснефть - зачем ей нужен Газпромбанк?

Текущая ситуация на бирже

Индекс Мосбиржи медленно, но верно карабкается вверх, завершив торги в среду на отметке 2338 пунктов. Казалось бы, новостной фон далек от позитива, однако на фьючерсном рынке мы наблюдаем рекордный объем шортов по индексу. На этом фоне рынок движется в классической противофазе к мнению большинства спекулянтов.

📊 Росстат зафиксировал недельный рост потребительских цен на 0,96%. В годовом выражении инфляция ускорилась до 7,1%, превысив верхнюю границу прогнозного диапазона Центробанка (6–7%). Этот всплеск был ожидаемым и во многом обусловлен индексацией тарифов ЖКХ. Минэкономразвития оценило инфляцию без учета тарифов в 0,21%, что много. В этом контексте можно ожидать не только сохранения ключевой ставки на ближайшем заседании ЦБ 23 октября, но и жесткого сигнала о том, что пауза в смягчении ДКП может затянуться надолго.

🏠 В лидерах роста в среду были акции девелопера GloraX, акционеры которого утвердили присоединение компании "Специализированный застройщик НТВО". Несогласным с реорганизацией будет представлено право требовать выкупа акций по цене 44,57 рубля за штуку, что предполагает премию к текущей котировке в 22,6%. Однако здесь есть важный нюанс: оферта доступна лишь тем инвесторам, которые владели бумагами до объявления.

⚓️ Стоимость аренды нефтяных танкеров обновила исторический максимум на фоне геополитической напряженности на Ближнем Востоке. Этот фактор вкупе с ослаблением рубля позволит Совкомфлоту порадовать своих инвесторов сильными финансовыми результатами за второе полугодие.

⛽️ Бумаги Газпром нефти достигли максимума за полтора года. Рынок начинает закладываться на щедрые дивиденды от эмитента на фоне благоприятной ценовой конъюнктуры на рынке черного золота и считает, что материнская компания продолжит выкачивать кэш по максимуму.

🚗 Основатель Делимобиля Винченцо Трани в интервью Forbes попытался успокоить инвесторов, заявив, что дефолта не будет. Причина - увеличившийся денежный поток. За 11 лет компания ни разу не сорвала сроки оплаты по лизинговым платежам и купонам по облигациям. Однако рынок остался глух к этим аргументам, и бумаги выглядели хуже индекса. Одних вербальных интервенций рынку мало. Спрос на каршеринг сокращается, Центробанк поставил на паузу цикл снижения ставки, а долговая нагрузка эмитента остается чрезмерной.

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.

❗️Не является инвестиционной рекомендацией
$DELI $FLOT $SIBN $TATN $GLRX

Текущая ситуация на бирже

🏪 Жизнь компании между отчётами

Финансовая отчётность подводит итог работы за несколько месяцев. А сам результат складывается постепенно — из повседневных обращений клиентов, выданных и погашенных займов, покупок и продаж. За этим стоит работа самых разных команд Группы.

💍 В отделениях сотрудники оценивают имущество, оформляют сделки, принимают платежи и помогают покупателям выбрать товары на витрине. Клиент может получить заём под залог вещи или продать её — в зависимости от своей задачи.

📣 Команда маркетинга планирует и проводит акции, рассказывает о предложениях сети и привлекает клиентов. Это ежедневная работа над тем, чтобы больше людей узнавали о наших услугах, приходили в отделения и возвращались за следующей покупкой.

💻 Разработчики обновляют и улучшают онлайн-платформу «Ресейл Маркет», делают сервис удобнее для покупателей. Кроме того, команда создаёт, развивает и поддерживает внутренние системы, которыми сотрудники Группы пользуются в ежедневной работе.

♻️ Специалисты оптового направления организуют закупку, переработку и поставки драгоценных металлов клиентам.

🏪 Жизнь компании между отчётами

📉 Промомед: цифры растут, а цена стоит на месте


Смотрю я на Промомед и честно говоря, возникает двоякое чувство. С момента IPO прошло уже два года, компания стала объективно сильнее по всем параметрам, а акции как торговались вокруг 400 рублей, так там и остались. Ну и какая это после этого реклама IPO? Скорее наоборот, антиреклама какая-то, потому что оценка вообще не отражает реальность происходящего в бизнесе.

Теперь по отчету. Выручка подскочила на 76% и достигла 22,8 млрд рублей. Такой рост обеспечен в первую очередь Тирзеттой, которая стала самым продаваемым препаратом в российских аптеках. Ну а что, логично, кому не хочется быть толстым. Второе полугодие у компании традиционно сильнее по доходам, и менеджмент обещает рост выручки на 60% по итогам года. Шансы на это, на мой взгляд, вполне реальные. EBITDA тоже подросла на 76% до 7,7 млрд, то есть выручку в прибыль конвертируют нормально, молодцы.

Но вот что меня реально напрягает, так это численность сотрудников. С начала года штат раздулся с 2826 до 3379 человек, причем в R&D из них всего сотня. ФОТ коммерческого персонала вырос в два раза до 1,7 млрд, административного тоже с 1,1 до 1,7 млрд. Рост маркетинговых расходов с 1,5 до 3,5 млрд я еще могу как-то понять, но такой скачок по персоналу вызывает вопросы. Как будто экстра-доходы решили просто пустить на раздувание штата, странная привычка, если честно.

С долгом и денежным потоком ситуация тоже не радужная. Свободный денежный поток ушел в минус на 4,5 млрд из-за роста Capex с 1,4 до 2,7 млрд и увеличения оборотного капитала на 2,5 млрд. Как следствие, чистый долг растет и достиг 33 млрд рублей. Соотношение долг к EBITDA в районе 1,8 выглядит вроде бы комфортно, но за полгода на нетто-проценты ушло 3,3 млрд, и это давит на чистую прибыль даже при снижающейся ключевой ставке. Еще и конвертируемые облигации есть, а к таким сложным инструментам я лично отношусь скептически.

В целом отчет хороший, но эти три момента сильно смущают. Раздутый непроизводственный штат, отрицательный денежный поток и долговая нагрузка, которая не дает снижать долг. Пока наблюдаю за ситуацией и думаю, стоит ли это все того.
‼️Какие акции купить прямо сейчас🔥
СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.