Поиск
🏠 Глеб Шурпик: «В недвижимости не нужно ждать вау-эффекта от одного решения»
CFO GloraX Глеб Шурпик в интервью рассказал, как девелоперам сохранить успешную финансовую модель. Публикуем главные тезисы:
🏆GloraX регулярно демонстрирует рост прибыли в условиях, когда рынку девелопмента очень непросто. Секрет в точном расчете:
✅ Каждый девелопер должен ежедневно работать над эффективностью, иметь технологическую карту приобретения проектов и понятные механизмы оценки рисков.
✅ Финансовую модель каждого проекта важно просчитывать здесь и сейчас, отыграть расхождения позже будет практически невозможно.
✅ Мы контролируем затраты во всех сферах от приобретения участков до накладных расходов, и оцифровываем многие процессы, что положительно влияет на скорость принятия решений и себестоимость строительства.
🏠GloraX строит в регионах уже несколько лет, эта бизнес-модель эффективна:
✅ В регионах стоимость земли ниже, при этом time-to-market в 2–2,5 раза короче, чем в Москве или Санкт-Петербурге, а значит расходы и проценты меньше.
✅ Есть большой запрос на проекты комплексного развития территорий, а они в свою очередь служат узнаваемости бренда, что влияет на рост продаж.
✅ Условия ипотеки в регионах более приемлемые и с точки зрения среднего чека, и по критериям доступности. Так было после 2024 года, так есть и сейчас.
💰Эффективно управляем долгом:
✅ Мы последовательно улучшаем кредитные рейтинги.
✅ Привлекаем в том числе зеленые облигации, что снижает стоимость заимствования.
✅ Диверсифицируем источники финансирования, управляя ликвидностью.
✅ Одними из первых выпустили и используем ЦФА.
«Сейчас играют роль и продукт, и технология продаж, и внимательность к стройке, и к финансам, расходам, репутации, к дедлайну. Девелопер должен становиться максимально педантичным. А когда море успокоится, корабли, оставшиеся на плаву, смогут высоко поднять стяг.»
💡 Читайте полный текст интервью по ссылке
#GloraX #GloraX_СМИ #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
🧱 Ввели в эксплуатацию третий корпус проекта «Зеленые высоты» во Владивостоке
Получили разрешение на ввод в эксплуатацию третьего корпуса «Зеленых высот». Это первый полностью завершенный проект GloraX во Владивостоке.
🔍 Параметры третьего корпуса в цифрах:
✅ 26-этажный корпус и подземный паркинг
✅ 23,2 тыс. кв. м общей площади
✅ 12 тыс. кв. м жилой площади
✅ 336 квартир и 94 машино-места
GloraX вышел на рынок Владивостока в 2025 году, и сегодня проекты компании входят в число наиболее продаваемых новостроек города. К моменту ввода в «Зеленых высотах» продано 87% квартир, что выше среднего уровня по рынку.
❗️ С учетом полученного РНВ объем введенного жилья GloraX с начала года достигнет 137,4 тыс. кв. м, что дополнительно усилит позиции компании в топ-20 российских застройщиков по объему ввода жилья в рейтинге ЕРЗ.
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
📈 GloraX «Экосити» второй месяц подряд в топ-3 по продажам в Казани
Проект GloraX «Экосити» сохранил третье место среди самых продаваемых жилых проектов Казани по итогам августа 2026 года. Рейтинг представлен изданием «Урбан Медиа» на основе данных о продажах на первичном рынке города.
В августе в проекте заключено 75 сделок - на 10% больше, чем месяцем ранее. «Экосити» входит в тройку лидеров рейтинга уже второй месяц подряд.
🔍 Результаты за август 2026 года:
✅ заключено 75 сделок общей площадью около 3 тыс. кв. м
✅ 76% сделок оформлено с использованием ипотеки
✅ доля семейной ипотеки составила 57% от общего числа ипотечных сделок
✅ на однокомнатные квартиры пришлось 59% продаж
«Экосити» - проект комфорт-класса в Кировском районе Казани. В июне 2026 года стартовали продажи второй очереди проекта, которая включает 3 корпуса переменной этажности на 833 квартиры общей площадью более 32,5 тыс. кв. м. Ввод в эксплуатацию запланирован на I квартал 2029 года.
🚀 Стабильное присутствие проекта в топ-3 и рост продаж месяц к месяцу подтверждают востребованность проекта «Экосити» на рынке Казани и эффективность стратегии региональной экспансии компании.
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
Еженедельный дайджест новостей отрасли
Главные новости:
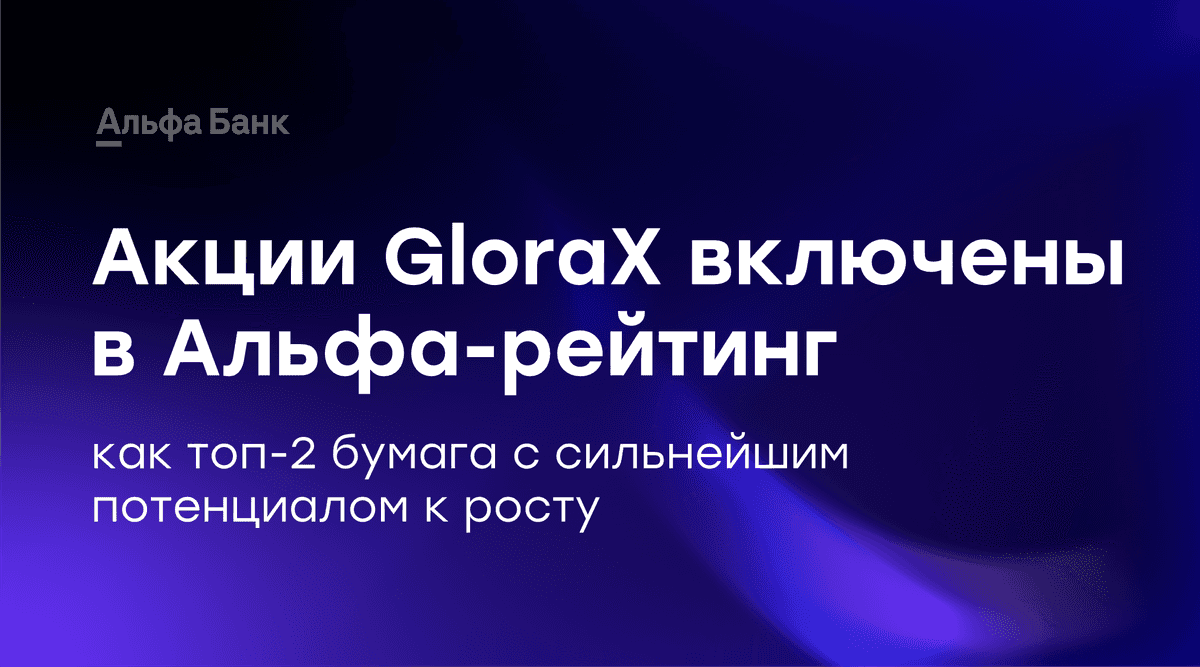
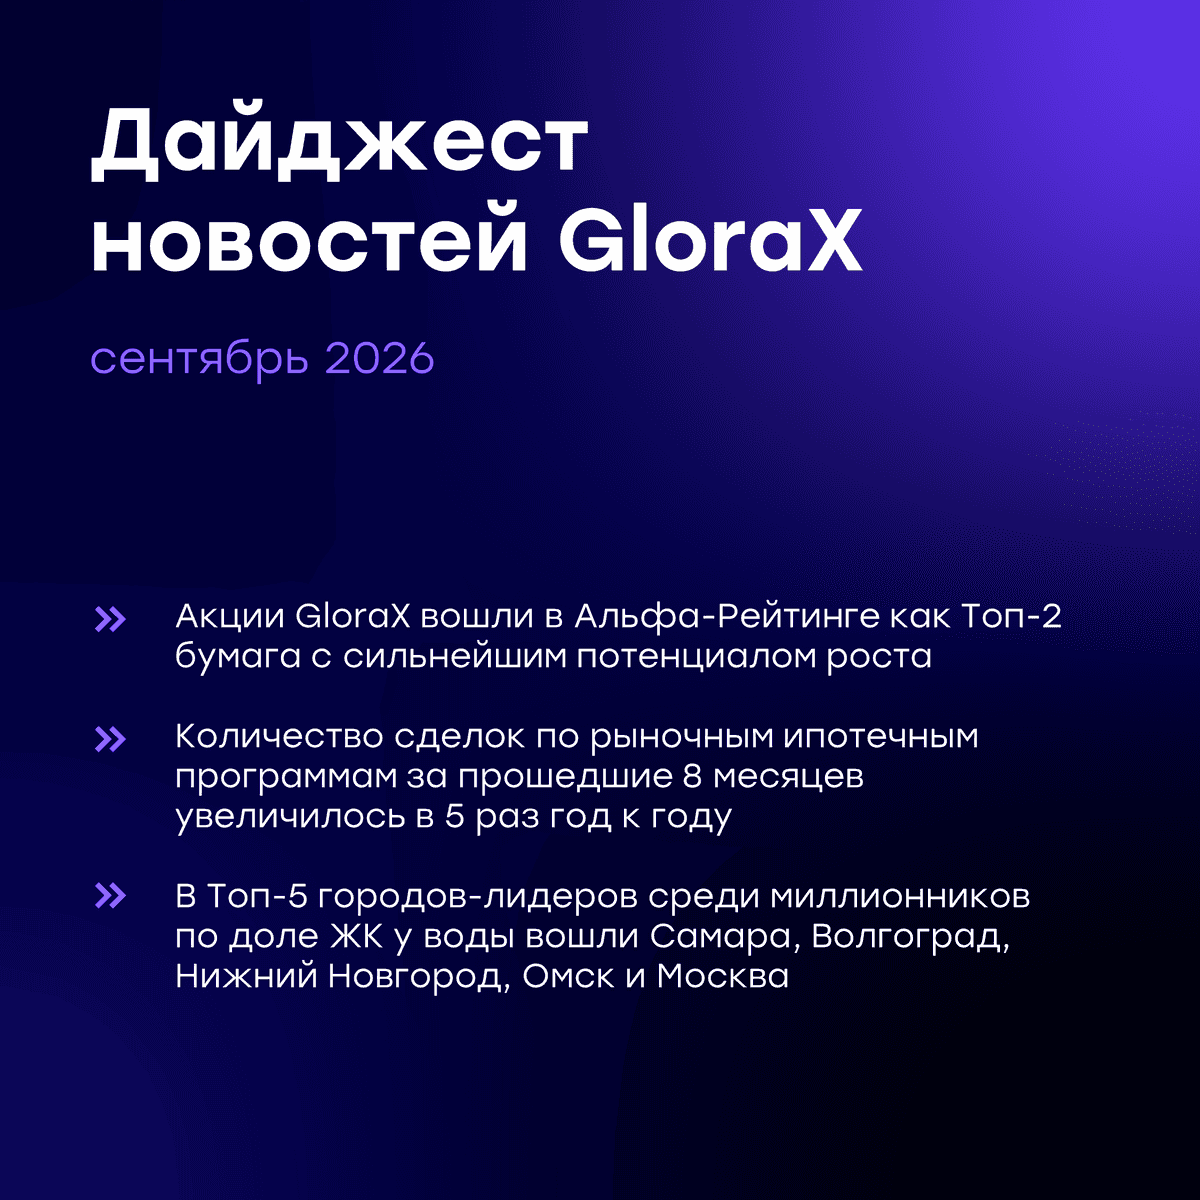
✅ Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке. Заняли второе месте среди всех бумаг, входящих в рейтинг, как акция с одним из наивысших на рынке показателей потенциала роста, а также лидирующее место среди бумаг сектора девелопмента.
Новости отрасли:
🔍 ВТБ: Количество сделок по рыночным ипотечным программам за прошедшие 8 месяцев увеличилось в 5 раз по сравнению с аналогичным периодом прошлого года. В банке отметили, что в новостройках количество сделок на рыночных условиях увеличилось в 6,4 раза в годовом выражении, спрос на них растет на треть быстрее. Кредитная организация прогнозирует, что по итогам 2026 года выдачи рыночной ипотеки в целом по рынку приблизятся к 2,4 трлн рублей, что в 2,5 раза превысит объемы 2025 года и на 17% - объемы выдач по госпрограммам.
Подробнее: https://www.interfax-russia.ru/realty/news/vtb-zayavil-o-godovom-roste-vydach-rynochnoy-ipoteki-v-pyat-raz
🔍 В Топ-5 городов-лидеров среди миллионников по доле ЖК у воды вошли Самара, Волгоград, Нижний Новгород, Омск и Москва. GloraX также вносит свой вклад в развитие комплексных видовых проектов в регионах, в частности в Нижнем Новгороде к проектам GloraX у воды относятся «Статус на Черниговской», «Статус на Гребном канале» и «Левобережный», в Омске – «Статус на Заозерной». Все они реализуются в рамках комплексного развития территорий (КРТ), и наглядно демонстрируют экспертизу GloraX в создании качественной городской среды с высокими стандартами строительства.
Подробнее: https://blog.domclick.ru/novosti/post/nazvany-goroda-lidery-sredi-millionnikov-po-dole-zhk-u-vody
#GloraX #дайджест #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке
С 14 сентября 2026 года акции GloraX вошли в состав Альфа-Рейтинга – сервиса Альфа Инвестиций для комплексной оценки российских акций. Рейтинг помогает инвесторам определять перспективные активы и фундаментально сильные компании, способные опережать рынок.
Главное:
✅ Бумага дебютировала с оценкой 5,7 балла. Брокер отметил высокий потенциал роста бизнеса по оценкам аналитиков и сильные фундаментальные показатели GloraX.
🌟 Абсолютный лидер среди девелоперов. В рейтинге GloraX занимает ведущее место среди акций сектора девелопмента.
🏆 Топ-2 акция роста с оценкой 9,2 балла. GloraX находится на втором месте среди всех бумаг, входящих в рейтинг, как акция с одним из наивысших на рынке показателей потенциала роста, уступая лидерство только акциям Ozon.
Мы признательны за такую высокую оценку бизнеса GloraX. Компания уже неоднократно отмечалась аналитиками ряда инвестдомов как текущий фаворит строительного сектора, а также является наиболее динамично развивающимся эмитентом в секторе девелопмента по версии ЕРЗ и регулярно демонстрирует операционные и финансовые показатели, опережающие среднерыночные.
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?
Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.
Первый и самый важный этап — честно ответить себе на несколько вопросов:
• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?
Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.
Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.
Стратегия «Купить и держать»
Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.
Мой личный выбор: Сбер #SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK
Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.
Стратегия «Торговля на основе технического анализа»
Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.
Стратегия «Дивидендная»
Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.
• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды.
Стратегия «Облигационная»
Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.
Корпоративные выпуски с наибольшей долей в моем портфеле:
• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
• Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
• Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
• Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-
Стратегия «Торговля на основе новостей»
Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.
Стратегия «Индексный фонд»
Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.
Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB
Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Доходность Заслон 002Р-01 — до 19% на 3 года. Брать или нет? Разбираемся
АО «ЗАСЛОН» — российская частная инжиниринговая компания, специализирующаяся на разработке и производстве высокотехнологичного радиоэлектронного оборудования.
В портфеле компании — авиационные, морские и сухопутные системы, средства наземного аэродромного обслуживания, медицинская диагностическая техника, а также СВЧ-компоненты.
Создан на базе ОАО "Завод Ленинец", головной офис предприятия и производственная площадка находятся в Петербурге. Более 4 500 сотрудников, три производственные площадки.
Параметры выпуска Заслон 002Р-01:
• Рейтинг: ВВВ+ (АКРА, прогноз «Позитивный»)
• Номинал: 1000Р
• Объем выпуска: 2 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 17,5% годовых (YTM не выше 18,98% годовых)
• Выплаты: ежемесячно
• Амортизация и оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 09 сентября 2026
• Дата размещения: 14 сентября 2026
Рейтинг надёжности:
• «Эксперт РА» — уровень ruA-, прогноз стабильный (присвоен 24 марта 2026 года).
• АКРА — уровень BBB+(RU), прогноз позитивный (подтверждён в октябре 2025 года)
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 13,4 млрд (-10,4%)
• EBITDA: 2,06 млрд (-24,9%)
• Краткосрочные обязательства: 93,8 млрд (+53,9%)
• Долгосрочные обязательства: 11,6 млрд (-38,7%)
Зачем компании с отрицательным чистым долгом выходить на рынок облигаций?
На конец 2025 года чистый долг составлял минус 2,55 млрд рублей (годом ранее — минус 7,25 млрд). Отрицательное значение означает, что денежные средства превышают долговые обязательства.
Однако за год денежная подушка сократилась на 4,35 млрд рублей, а чистая долговая позиция ухудшилась на 4,69 млрд. При сохранении текущего тренда компания может выйти на положительный чистый долг уже в ближайшие 12 месяцев.
При этом компания продолжает выплачивать дивиденды (0,33 млрд рублей в 2025 году против 0,17 млрд в 2024-м) и осуществлять капитальные вложения.
Таким образом, облигационный выпуск не связан с новыми проектами или удешевлением существующего долга. Его цель — компенсировать сокращение денежной подушки за счёт роста оборотного капитала.
Облигаций компании на бирже сейчас нет. В 2021 году была программа на 50 млрд, дебютный выпуск на 1 млрд погашен в апреле 2026-го. Текущее предложение будем оценивать по рынку — через доходность аналогов в рейтинговой группе.
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+ на 2 года 10 месяцев
• Аренза-Про 001P-07 $RU000A10EAB8 (18,36%) ВВВ+ на 2 года 5 месяцев с амортизацией
• Борец Капитал 1Р-05 $RU000A10EK71 (17,97%) А- на 2 года 5 месяцев
• Софтлайн 002Р-02 $RU000A10EA08 (18,62%) А- на 2 года 3 месяца
• Ред Софт БО 002Р-06 $RU000A10FD46 (16,38%) ВВВ+ на 2 года 3 месяца с амортизацией
• Алиум 01Р2 $RU000A10FWZ8 (19,64%) А- на 1 год 11 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (18,92%) А- на 1 год 11 месяцев
• Илон 001P-01 $RU000A10EG44 (17,27%) ВВВ+ на 1 год 5 месяцев
По итогу: По доходности новый выпуск не предлагает значимой премии к текущим предложениям на вторичном рынке — например, к бумагам Фабрики ПО и Алиум, которые на данный момент торгуются ниже номинала.
Основное отличие — срок: при погашении через два года такая доходность, скорее всего, уже не будет доступна на рынке. Поэтому единственный резон смотреть в сторону этого выпуска — желание зафиксировать текущую высокую ставку на более длительный горизонт.
Если купон утвердят по верхней планке — 17,5%, бумага может быть интересна тем, кому подходит кредитный профиль эмитента. Любое снижение ставки в ходе сбора книги сделает размещение заметно менее привлекательным.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
📈 Финансовые результаты GloraX за 1 полугодие 2026 года: уверенный прибыльный рост
Продолжаем масштабировать бизнес и конвертировать региональную экспансию в финансовый результат. По итогам 1 полугодия выручка компании увеличилась на 45% при сохранении рекордных для отрасли уровней рентабельности в 32% по показателю EBITDA, а также поддержанию долговой нагрузки ниже 3,0х к EBITDA.
Ключевые финансовые результаты:
💰 Выручка выросла на 45% год к году – до 27,0 млрд рублей
💰 Валовая прибыль увеличилась на 28% – до 9,8 млрд рублей
💰 Сопоставимая EBITDA без учета прочего дохода от выгодной сделки M&A в 1 полугодии 2025 года выросла на 36% – до 8,6 млрд рублей, рентабельность составила 32%
💰 Сопоставимая чистая прибыль увеличилась на 29% – до 1,6 млрд рублей
💰 Отношение чистого долга к EBITDA сохранилось ниже ключевого ориентира в 3,0х и составило 2,9х
💰 Средняя ставка по кредитному портфелю снизилась на 1,4 п.п. – до 11,8%
🚀 Главным драйвером роста стали регионы. Их доля в выручке увеличилась в 2,7 раза – с 22% до 59%. Впервые региональные проекты сформировали более половины консолидированной выручки GloraX: инвестиции последних лет в расширение географии последовательно переходят в финансовый результат.
✅ При этом сохраняем высокую операционную эффективность. На фоне роста выручки на 45% рентабельность по EBITDA осталась на высоком для отрасли уровне – 32%, а доля коммерческих и административных расходов сохранилась на уровне 12% от выручки.
📉 Рост бизнеса сопровождается снижением стоимости финансирования. Средняя ставка по кредитному портфелю за полугодие снизилась с 13,2% до 11,8%, а долговая нагрузка сохранилась ниже 3,0х.
Рост выручки, EBITDA и чистой прибыли одновременно с масштабированием регионального бизнеса подтверждает устойчивость финансовой модели GloraX и способность компании сохранять высокую эффективность на новом масштабе.
🔍 С полной финансовой отчетностью и пресс-релизом можно ознакомиться на сайте для инвесторов:
https://www.e-disclosure.ru/portal/files.aspx?id=38535&type=4
https://glorax.com/investors/press-center/press-releases/finansovye-rezultaty-pao-gloraks-za-1-polugodie-2026-goda
#GloraX #результаты #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
В Инвестициях есть толк!
Инвестиции и инвесторы – ЗЛО? 🤔
А снижение потребления вредно для экономики?
Как в своём, так и во многих других блогах я часто сталкиваюсь с такой версией. Мол, инвестиции – это вообще пыль, от сбережений нет никакого толка, а антипотребление – вообще забирает деньги из экономики.
Но давайте разберёмся.
Начнём с самого простого – вклады.
По данным, 68,4 трлн рублей лежит только на вкладах. И если вы хоть что-то знаете о том, как работают банки, – вы понимаете: эти деньги работают в экономике нашей страны!
567 млрд руб. налогов ориентировочно по году платится со вкладов.
А помимо всего прочего, деньги вкладчиков физ. и юр. лицам выдаются в форме кредитов, ипотек и т.д. На эти деньги реализуются проекты и строятся дома, заводы. А далее платятся зарплаты, налоги и прочее. 💰
Инвестиции в акции, облигации и фонды
Тезис о том, что инвесторы бесполезны, а экономия вредна, разбивается о вышеприведённые аргументы. Но давайте смотреть шире, уже в инвестиционное поле.
Когда вы покупаете облигации, акции, фонды – вкладывая деньги, всё происходит также. Строятся заводы/пароходы, реализуются проекты, строятся больницы, платятся зарплаты госслужащим. 📈
Личный пример
На своём примере могу сказать: помимо инвестиций я работаю, активно работаю и планирую продолжать. Мои налоговые платежи – достаточно крупные. В этом мой вклад в экономику страны, долгосрочный вклад. Это моя гражданская позиция – поддерживать экономику страны и вместе с тем самому богатеть.
Если смотреть косвенно, ходя в магазин, каждый тоже так или иначе в экономику вкладывается. Однако уровень вложений – разный.
Предвосхищая комментарии про потери – скажу: инвестиции – это не про «халявные деньги», это про огромную работу, постоянное обучение, ошибки, потери и, конечно, прибыль в потенциале. Если бы всё было просто, наверное, все бы были миллиардерами, а в чём же тогда богатство? 😉
Помните: Ваши деньги – Ваша ответственность!
А важные новости выходят не только тут.
Случайная подборка бумаг моего текущего портфеля:
Мосбиржа $MOEX - не можешь победить - возглавь, как говорится)
АБЗ $RU000A10B263 - облигации бетонного гиганта!
АСВ $RU000A10FJJ9 - коллектора, ребята не очень дружелюбные, но это их дела, на что деньги берут.
Аэрофьюэлз $RU000A10E4Y1 - поддерживаю топливно - Аэро отрасль РФ.
Балтийский лизинг $RU000A10A3W1 - держу под оферту, надеюсь на эффект!
Самолёт $RU000A104JQ3 - девелопер номер 1 по объему строительства в РФ
И ещё держу этот выпуск $RU000A10BW96
Брусника $RU000A10C8F3 - а ведь кто-то будет жить в этих квартирах!
И у Глоракса $RU000A10E655 $RU000A10FMQ8 - тоже будут жить!
Что же, всем удачных инвестиций!
#инвестиции #долгосрок #новичкам #чтокупить
P.S. Ты это, подпишись если чё!
🧱 Усиливаем позиции в Нижнем Новгороде!
GloraX получил разрешение на строительство второго из трех этапов проекта бизнес-класса «Левобережный» в Нижнем Новгороде. Получение этого РНС позволит нам подняться сразу на две строчки до 16-го места в рейтинге ЕРЗ, увеличив объем текущего строительства до 839 тыс. кв. м. и укрепив позиции GloraX в регионе.
🔍 Параметры второго этапа:
✅ Жилая площадь – 16 189 кв. м.
✅ Дом с секциями от 2 до 29 этажей
✅ 343 квартиры
✅ Подземный паркинг
✅ Детский сад
✅ Общественные помещения
«Левобережный» – один из флагманских проектов GloraX в Нижнем Новгороде, реализуемый в рамках комплексного развития территорий (КРТ). Помимо жилых корпусов, инфраструктура всех этапов «Левобережного» включает три детских сада, школу с собственным стадионом, ФОК и комьюнити-центр.
Рынок жилья Нижнего Новгорода обладает значительным потенциалом для реализации девелоперских проектов. Это четвертый проект GloraX в Нижнем Новгороде, где компания последовательно наращивает портфель строящихся объектов. Каждый проект GloraX в регионе пользуется высоким спросом, в частности по итогам первого полугодия 2026 года GloraX вошел в топ-3 лидеров по продажам на первичном рынке Нижнего Новгорода.
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
Доходность Whoosh 001P-08 — до 24,36% на 3,1 года. Насколько это интересно?
«ВУШ Холдинг» (Whoosh) #WUSH — технологическая компания, которая самостоятельно разрабатывает и внедряет решения для шеринга средств индивидуальной мобильности (СИМ), а также управляет одноименным сервисом аренды электросамокатов.
Параметры выпуска Whoosh 001P-08:
• Рейтинг: ВВВ+ (АКРА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Объем выпуска: 1 млрд рублей
• Срок обращения: 3,1 года
• Купон: не выше 22,0% годовых (YTM не выше 24,36% годовых)
• Выплаты: ежемесячно
• Амортизация и оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 18 августа 2026
• Дата размещения: 21 августа 2026
Финансовые результаты МСФО по итогам 2025 года:
• Выручка: 12,46 млрд руб. (-13,0% г/г)
• Чистый убыток: 2,93 млрд руб.
• Долгосрочные обязательства: 10,0 млрд руб. (+7,5% г/г)
• Краткосрочные обязательства: 5,64 млрд руб. (+5,7% г/г)
• Чистый долг/EBITDA: вырос с 1,7х до 3,7х
• Покрытие процентов ICR: 0,25
Пик проблем пришёлся на первую половину года. На выручку давили три фактора: плохая погода, нестабильный интернет и ужесточение регулирования кикшеринга. К этому добавилась высокая ключевая ставка — крупный долг компании ощутимо ударил по прибыли.
Перелом наступил в третьем квартале. Компания провела жёсткую оптимизацию: сократила персонал и административные расходы (SG&A упали на 19%), что позволило вернуть маржу на прежние уровни. В итоге чистая прибыль за 3‑й квартал достигла 730 млн рублей.
Чтобы снизить зависимость от внутренних рисков, компания активно наращивает присутствие в Латинской Америке — там средний чек выше в 1,8 раза и лучше маржинальность. Задача — к 2027 году довести вклад региона в выручку с текущих 12% до 30–40%.
• Количество зарегистрированных аккаунтов: 33,7 млн, что на 22% больше, чем годом ранее.
• Парк средств индивидуальной мобильности (СИМ): вырос на 17% и достиг 249,7 тыс. единиц
• В Латинской Америке: парк увеличился на 37%, до 14,3 тыс. СИМ.
Обновлённая стратегия: компания заканчивает с бесконечной закупкой самокатов в России. В 2026 году — ни одного нового. Вместо этого: выжать всё из того, что уже есть, и направить деньги на погашение долгов.
Разворот уже работает: ремонт самоката стал дешевле на 20%, накладные расходы упали на 6%. В 2026-м обещают дополнительный миллиард к EBITDA за счёт умной зарядки и переброски самокатов в более прибыльные районы.
В обращении находится 5 выпусков биржевых облигаций компании на 11,7 млрд рублей.
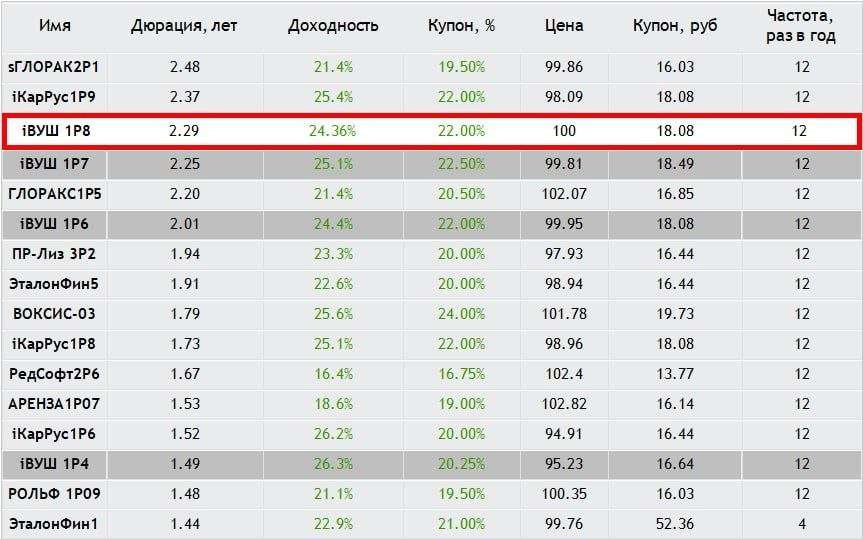
• ВУШ БО 001P-07 $RU000A10FGU2 Доходность: 24,97%. Купон: 22,50%. Текущая доходность: 22,15% на 3 года 1 месяц
• ВУШ БО 001P-06 $RU000A10EYU8 Доходность: 24,64%. Купон: 22%. Текущая доходность: 21,81% на 2 года 7 месяцев
• ВУШ 001P-04 $RU000A10BS76 Доходность: 26,37%. Купон: 20,25%. Текущая доходность: 21,13% на 1 год 9 месяцев
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Глоракс 001Р-05 $RU000A10E655 (21,18%) ВВВ+ на 2 года 10 месяцев
• Аренза-Про 001P-07 $RU000A10EAB8 (18,25%) ВВВ+ на 2 года 6 месяцев с амортизацией
• Ред Софт БО 002Р-06 $RU000A10FD46 (16,43%) ВВВ+ на 2 года 4 месяца с амортизацией
• Делимобиль 001Р-06 $RU000A10BY52 (26,24%) ВВВ+ на 1 год 9 месяцев
• РОЛЬФ 001Р-09 $RU000A10F850 (21,05%) ВВВ+ на 1 год 8 месяцев
• Илон 001P-01 $RU000A10EG44 (17,47%) ВВВ+ на 1 год 6 месяцев
По итогу: У Whoosh показатели за прошлый год оставляют желать лучшего — финансы ухудшились, долговая нагрузка увеличилась. Однако самые острые моменты уже пройдены: крупное погашение состоялось, а негативная реакция на снижение рейтинга, уже заложена в текущую цену.
Участвовать в новом выпуске не вижу смысла: он не дает премии к уже торгующемуся на вторичке 1Р7. У меня уже есть четвертый выпуск, и решение по нему буду принимать по итогам отчета за 9 месяцев. Если тенденция останется негативной — закрою позицию. Пока риски оцениваю как приемлемые.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
📈 Потенциал восстановления спроса по рыночной ипотеке
По итогам 2025 года рынок новостроек по количеству сделок вырос на 6% – до 603 тыс. шт. При этом один из главных потенциальных драйверов дальнейшего роста – рыночная ипотека – пока остается заметно ниже исторических уровней.
По данным ДОМ.РФ:
• в 2021 году на первичном рынке было совершено 90 тыс. сделок по рыночной ипотеке;
• в 2024 году – 42 тыс.;
• в 2025 году – уже 61 тыс., или +45% г/г.
В 1 квартале 2026 года тенденция продолжилась: количество сделок по рыночным ипотечным программам выросло на 50% г/г – с 8 до 12 тыс., тогда как весь первичный рынок прибавил 20%.
То есть рыночная ипотека уже восстанавливается быстрее рынка в целом, хотя ее доля пока остается небольшой – около 9% всех сделок на первичном рынке.
🔍 Почему здесь сохраняется значительный потенциал?
В 2021 году действовала массовая льготная ипотека, доступная широкому кругу покупателей. Сегодня господдержка стала преимущественно адресной – прежде всего через семейную и другие специальные программы.
В результате часть покупателей, которые пять лет назад могли воспользоваться льготной ипотекой, сейчас под действующие программы не попадает. На фоне высоких рыночных ставок многие из них откладывали покупку жилья.
По мере снижения ставок эта аудитория может постепенно возвращаться на рынок уже через обычную рыночную ипотеку.
При этом сам рынок новостроек уже приблизился к прежним уровням: в 2025 году было совершено 603 тыс. сделок против 676 тыс. в 2021 году – разница составляет около 11%. А количество сделок по рыночной ипотеке все еще остается примерно на треть ниже.
💡 Что это значит для девелоперов?
Сейчас рынок активно восстанавливается еще до полноценного возвращения рыночного ипотечного покупателя.
Адресные льготные программы продолжают формировать устойчивую базу спроса, а дальнейшее снижение ставок способно добавить к ней покупателей, которые последние годы находились в отложенном спросе. Поэтому значительная часть позитивного эффекта от смягчения денежно-кредитной политики для рынка жилья и девелоперов может быть еще впереди.
#GloraX #аналитика #ипотека #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
📈 GloraX поднялся на 18-е место в топе крупнейших застройщиков России
По данным Единого ресурса застройщиков (ЕРЗ), объем текущего строительства GloraX достиг 823 тыс. кв. м жилой площади. Это позволило компании занять 18-е место в общероссийском рейтинге застройщиков России.
🚀 Рост объема строительства обеспечен получением разрешения на строительство второй очереди проекта Октябрьский во Владимире. Запуск новой очереди добавил к объему строительства 32,5 тыс. кв. м жилой площади.
Сегодня в стадии строительства находятся проекты комфорт- и премиум-класса в 9 регионах России, и мы продолжаем системно усиливать присутствие на региональных рынках. GloraX входит в топ-15 девелоперов России по объему ввода жилья: за январь-июль 2026 было введено 125,3 тыс. кв. м.
🔍 С полной версией рейтинга можно ознакомиться по ссылке: https://erzrf.ru/top-zastroyshchikov/rf?regionKey=0&topType=0&date=260801
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
📈 GloraX нарастил продажи в 1 полугодии 2026 года
По итогам 1 пол. 2026 г. продажи GloraX выросли на 47% в денежном и на 78% в натуральном выражении без учета эффекта M&A. За этот же период объем текущего строительства увеличился на 22%, до 790 тыс. кв. м в 9 регионах: компания сохранила позиции в топ-20 крупнейших застройщиков России и вошла в топ-3 по продажам в Нижнем Новгороде, Владивостоке и Мурманске.
Ключевые показатели за 1 пол. 2026 года без учета эффекта M&A:
✅ Объем заключенных договоров – 109,9 тыс. кв. м (+78% г/г)
✅ Продажи в денежном выражении – 22,9 млрд руб. (+47% г/г)
Ключевые показатели за 2 кв. 2026 года без учета эффекта M&A:
✅ Объем заключенных договоров – 45,5 тыс. кв. м (+26% г/г)
✅ Продажи в денежном выражении – 10,3 млрд руб. (+13% г/г)
Органический рост обеспечен развитием действующих региональных проектов и расширением доступного для продажи предложения за счет запуска проектов Статус на Заозерной в Омске и Романовка в Ленинградской области.
Прочие итоги:
• Региональные проекты сформировали 63% продаж по итогам 1 пол. и 58% во 2 кв. 2026 г.
• Доля рассрочек сократилась до рекордных 7%. На ипотеку и 100%-ую оплату пришлось 93% сделок, что поддерживает наполнение счетов эскроу и способствует снижению стоимости проектного финансирования.
• Средняя цена квадратного метра составила 211 тыс. рублей по итогам 1 пол. и 231 тыс. рублей во 2 кв. По сопоставимым проектам рост цены достиг 8% и 11% соответственно.
Даже на фоне высокой базы прошлого года, включавшей результаты приобретенной ГК «Жилкапинвест», компания сохранила положительную динамику в 1 полугодии: +4% в денежном и +1% в натуральном выражении.
С полными операционными результатами можно ознакомиться в пресс-релизе: https://glorax.com/investors/press-center/press-releases/pao-gloraks-narastilo-prodazhi-v-pervom-polugodii-2026-goda
#GloraX #результаты #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
⚡️ Основатель GloraX Андрей Биржин возглавит Компанию
Основатель и ключевой акционер GloraX Андрей Биржин возвращается к непосредственному управлению бизнесом в должности генерального директора. Решение поддержал Совет директоров.
GloraX уже прошел важный этап трансформации: стал федеральным девелопером, вышел на публичный рынок и сформировал масштабный портфель проектов. Теперь основной фокус на достижении целей, заявленных в ходе IPO, дальнейшем масштабировании бизнеса и укреплении позиций GloraX в регионах присутствия.
Александр Андрианов займет должность первого заместителя генерального директора и продолжит отвечать за операционную эффективность и реализацию девелоперских проектов. Управленческая команда сохраняется в полном составе.
💬 «За последние годы мы построили масштабный федеральный бизнес, успешно вышли на публичный рынок капитала, значительно увеличили земельный банк и сформировали одну из сильнейших команд в отрасли. Следующим этапом станет дальнейшее масштабирование Компании и укрепление лидерских позиций на российском рынке девелопмента», – отметил Андрей Биржин.
Новое распределение ответственности позволит Андрею Биржину сосредоточиться на стратегии и развитии бизнеса, а Александру Андрианову — на операционном управлении Компанией.
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
Подборка облигаций с понятным уровнем риска и рейтингом не ниже BBB+
Волна дефолтов в сегменте ВДО не ослабевает и продолжает формировать негативный фон для рынка. Ключевой критерий надёжности сегодня — наличие ликвидного запаса и низкая долговая нагрузка.
В подборку вошли эмитенты с надёжными поручителями или наличием ликвидных биржевых активов. Это создает резерв для покрытия обязательств в случае ухудшения операционных показателей.
Глоракс 001Р-05 $RU000A10E655 (ВВВ+) Доходность к погашению: 21,29% на 3 года.
GloraX — это петербургский девелопер с десятилетней историей, основанный в 2014 году и за это время вошедший в топ-10 застройщиков Северо-Запада. С 2022 года компания активно расширяется: сейчас представлена уже в 11 регионах России. В 2025-м она провела IPO, закрыла сделки по слияниям и поглощениям, а на 2026-й заявляет новый этап масштабирования.
Для инвестора же главный интерес — близость к рейтинговому повышению до А–. НКР и АКРА сменили прогноз с «стабильного» на «позитивный», и хотя сам рейтинг пока BBB+, сигнал понятен: дорога в категорию А– открыта.
Это совсем другая лига — доступ к деньгам розничных инвесторов, банковским лимитам и пенсионным накоплениям. Облигации таких компаний традиционно дорожают, рынок платит за статус. На этом фоне бумага выглядит выгоднее многих конкурентов.
Софтлайн 002Р-02 $RU000A10EA08 (А-) Доходность к погашению: 19,63% на 2 года 5 месяцев.
Софтлайн — ИТ-холдинг с широким портфелем (ПО, сервисы, кибербезопасность, оборудование, ИИ), что обеспечивает диверсификацию рисков и предсказуемость денежных потоков. Основной драйвер роста — M&A-активность, требующая значительного заёмного финансирования и несущая интеграционные риски.
Позитивные сигналы по итогам 1 квартала: повышение маржинальности, рост доли собственных продуктов, сохранение контроля над долгом. Негативный фактор — высокие ставки, увеличивающие стоимость обслуживания долга и давящие на чистую прибыль.
Ключевой риск — недостаточная скорость роста новых продуктов для компенсации долговой нагрузки и возможного замедления традиционных сегментов.
Борец Капитал 001Р-07 $RU000A10FC96 (А-) Доходность к погашению: 19,98% на 2 года 10 месяцев
«Борец» — крупный производитель нефтегазового оборудования с вертикальной интеграцией и долей 34% на рынке электроцентробежных насосов в РФ. Рыночная позиция позволяет компании влиять на ценовую политику в своём сегменте.
Основное событие — смена акционерной структуры с появлением Росимущества, что усиливает кредитный профиль компании. Однако инвестиционная привлекательность ограничивается рядом факторов.
• Во-первых, предстоящее погашение валютного долга в объёме 18,5 млрд рублей, для рефинансирования которого, вероятно, потребуются новые выпуски.
• Во-вторых, отсутствие публичной отчётности: рейтинги АКРА и НКР (А–, «стабильный») были присвоены летом 2025 года, и объективная оценка текущего состояния возможна лишь после годового пересмотра.
При этом фундаментальные риски ограничены наличием господдержки и стратегической ролью в отрасли.
АФК Система БО 002Р-06 $RU000A10DPW4 (А+) Доходность к погашению: 18,34% на 1 год 10 месяцев
АФК «Система» — инвестиционный холдинг, чья бизнес-модель строится на приобретении и управлении активами в различных отраслях: телекоммуникации (МТС), медицина (МЕДСИ), лесопромышленность (Segezha), фармацевтика («Биннофарм») и девелопмент (Etalon).
Основной вызов для холдинга сегодня — жёсткая денежно-кредитная политика, которая делает обслуживание долга крайне обременительным. Процентные расходы съедают операционную прибыль, а рефинансирование в текущих условиях сопряжено с высокими затратами.
В этой логике в конце июня 2026 года компания привлекла порядка 320 млрд рублей под залог пакета акций Ozon (31,8%). Средства будут направлены на погашение долга, развитие активов и новые проекты со сроком погашения до 2030 года.
Первая часть подборки надёжных облигаций ждёт Вас по ссылке. Более подробно пишу про эти и другие компании в своем телеграм-канале, так что подписывайтесь.
'Не является инвестиционной рекомендацией
🚀 GloraX вошел в топ-15 девелоперов России по объему ввода жилья
По итогам рейтинга ЕРЗ за январь-июнь 2026 года мы поднялись на 12 место среди застройщиков России по объему ввода жилья, заняв лидирующие позиции в трех регионах:
🏆 1-е место в Ленинградской области
🏆 3-е место в Санкт-Петербурге
🏆 3-е место в Приморском крае
🧱 За первое полугодие 2026 года в эксплуатацию введены:
✅ Первая очередь проекта «Новоселье» в Ленинградской области
✅ Две очереди проекта «Парголово» в Санкт-Петербурге
✅ Один корпус проекта «Зеленые Высоты» во Владивостоке
✅ «Дом Башкирова» в Нижнем Новгороде
❗️ Совокупный объем введенного жилья составил 125,3 тыс. кв. м.
🎯 По данным ЕРЗ, на 1 июля 2026 года объем текущего строительства GloraX составляет 790,4 тыс. кв. м в 9 регионах присутствия. Мы продолжаем наращивать портфель активного строительства и укреплять позиции среди ведущих девелоперов России!
Рейтинг ЕРЗ: https://erzrf.ru/top-zastroyshchikov/rf?topType=1&date=2026®ionKey=0
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
💼 Закрыли книгу заявок на первый выпуск зеленых облигаций
Сегодня мы закрыли книгу заявок на наш первый выпуск зеленых биржевых облигаций серии 002Р-01.
Новый выпуск встретил сильный интерес и большой спрос со стороны инвесторов, в связи с чем было принято решение об увеличении объема размещения до 6,1 млрд рублей! В размещении приняли участие банки, розничные и институциональные инвесторы.
🔍 Напоминаем, что ставка купона зафиксирована на уровне 19,5% годовых, доходность к погашению составит 21,34% годовых. Срок обращения облигаций – 3,5 года (1 260 дней). Торги начнутся 10 июля.
🔥 Благодарим каждого, кто принял участие в размещении!
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
🚀 Финальная ставка купона по новому выпуску зафиксирована на уровне 19,5%
Ставка купона по нашему шестому выпуску биржевых облигаций серии 002Р-01 зафиксирована на уровне 19,5% годовых (доходность 21,34% годовых)! Размещение нового выпуска на Мосбирже состоится 10 июля.
Книга заявок будет закрыта сегодня в 15:00 МСК, успевайте принять участие в размещении облигаций с привлекательной доходностью на 3,5 года.
🔍 Коротко о параметрах нового выпуска:
✅ Объем размещения: не менее 3 млрд руб.
✅ Номинал: 1 000 руб.
✅ Срок обращения: 3,5 года (1 260 дней)
✅ Купонный период: 30 дней
✅ Ставка купона: 19,50% годовых (доходность 21,34% годовых)
✅ Оферта и амортизация не предусмотрены
✅ Доступно для неквалифицированных инвесторов, а также для инвестирования средств пенсионных и страховых резервов
❗️ Подать заявку на участие в размещении можно по ссылке: https://www.tbank.ru/invest/issuance/019f1307-38b7-7c2c-acf3-9057eb656ac8/
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
⏰ Осталось два дня до закрытия книги заявок!
В эту среду, 8 июля, в 15:00 закрывается книга заявок на участие в размещении первого выпуска зеленых облигаций GloraX серии 002Р-01.
🔍 Параметры выпуска:
✅ Объем размещения: не менее 3 млрд руб.
✅ Номинал: 1 000 руб.
✅ Срок обращения: 3,5 года (1 260 дней)
✅ Купонный период: 30 дней
✅ Ставка купона: не выше 19,50% годовых (доходность до 21,34% годовых)
✅ Оферта и амортизация не предусмотрены
✅ Доступно для неквалифицированных инвесторов, а также для инвестирования средств пенсионных и страховых резервов
💰 Высокая доходность – несмотря на «зеленый» статус, который обычно позволяет привлекать долг на более выгодных условиях, купон по выпуску не снижен по сравнению с обычными облигациями. На данный момент премия к доходности по нашему последнему выпуску составляет 100 б.п.
🎯 Льгота долгосрочного владения (ЛДВ) – при владении облигациями GloraX более трех лет физические лица могут воспользоваться ЛДВ и освободить доход от продажи бумаг от НДФЛ.
❗️ Подать заявку можно по ссылке: https://www.tbank.ru/invest/issuance/019f1307-38b7-7c2c-acf3-9057eb656ac8/
#GloraX #новости #облигации #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655