Поиск
Утренний обзор, 19 ноября 2026 года. Рынок США.
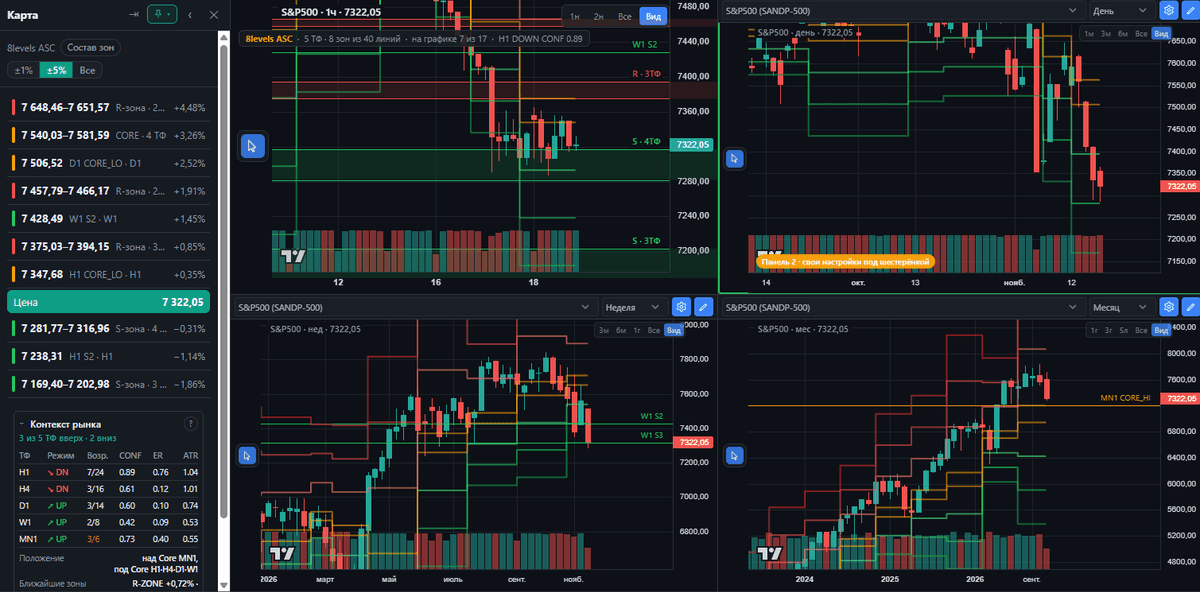
🕯Техническая картина
—Долгосрок: месяц закрылся внутри предудущей свечи, растущая динамика в силе
— Среднесрок: уже четвёртая неделя подряд рынки отступают
— Краткосрок: третий день последовательного снижения. Покупатели пока уступают инициативу
🕯 Между надеждой и тревогой
UBS ожидает S&P 500 на отметке 8200 к концу 2027 года. Питер Шифф, напротив, видит ИИ-пузырь и проводит параллели с кризисом 2007–2008 годов, предрекая падение акций и биткоина
Первые уходы индекса ниже 200-дневной средней исторически нередко сменялись восстановлением. Но статистика прошлого — ориентир, а не обещание: каждый новый цикл требует собственных доказательств устойчивости
В Китае давление также сохраняется: акции снижались 14 из последних 15 недель, несмотря на усилия властей поддержать рынок
🇺🇸 Экономика
Жилищная статистика вновь показала два разных лица:
— строительство новых домов в октябре выросло на 9,9% м/м при прогнозе +2,4%
— незавершённые сделки по продаже жилья сократились на 4,7% вместо ожидаемых −2%
Нефтяные запасы EIA увеличились на 3,38 млн баррелей при прогнозе +0,4 млн. Добыча, по данным Минэнерго США, достигла рекордных 14,03 млн баррелей в сутки
🏦 ФРС
Уоллер выступает за повышение ставки, Барр допускает его, если экономическая ситуация не изменится
Протокол последнего заседания FOMC также выдержан в жёстком тоне: инфляция оказалась устойчивее ожиданий. Некоторые участники допускают, что в декабре потребуется повышение более чем на 0,25 процентного пункта. Для рынка это неприятное напоминание о цене денег
🌍 Геополитика
— На иранском направлении продолжаются взаимные атаки, заметного продвижения переговоров нет. По сообщениям СМИ, американские и израильские военные обсуждают дальнейшие действия
— В Шэньчжэне готовятся контакты Путина, Трампа и Си. Сообщения о формате российско-американской встречи менялись; Ушаков подтвердил подготовку двустороннего разговора в четверг
— По Украине дипломатическая активность сохраняется, но существенного прорыва пока не обозначено. Фон дер Ляйен предложила новый кредит Киеву на €45 млрд
— По данным Reuters, Вашингтон потребовал от американских компаний раскрывать использование китайских ИИ-моделей на своих сайтах
🗞 Новости компаний
🇺🇸#NVDA NVIDIA прибавила около 5% после отчёта. Сильные результаты соседствуют с неопределённостью вокруг руководства и экспортных ограничений. Заявление хакеров о взломе официально не подтверждено
🇺🇸#ANT Anthropic разместила акции по $83 — выше первоначального диапазона $70–78. Объём предложения увеличен примерно до 980 млн акций, сумма размещения — $81,3 млрд. Дебют на Nasdaq ожидается в четверг
🇺🇸#DIS Disney планирует к 2029 году сократить расходы на $3 млрд, в том числе за счёт увольнений.
🇬🇧#GSK Компания получила одобрение FDA на новый препарат против рака лёгких.
🇺🇸#TGT Target превзошла ожидания по продажам и прибыли, повысила годовой прогноз, но акции снизились примерно на 2%.
🇺🇸#CRWV CoreWeave ожидает предоплаты на $9 млрд в IV квартале.
🇺🇸#WDAY Workday рассматривает покупку Honeydew для развития облачного ИИ-направления.
🇺🇸#INTC Intel продолжает сокращения персонала.
📣 В фокусе дня
🇷🇺🇺🇸🇨🇳историческая трехсторонняя встреча Путин-Си-Трамп в Шэньчжэне
🇺🇸#TTWO исторический общемировой официальный релиз GTA VI
🇺🇸#ANT историческое IPO Athropic
🇺🇸США - Philadelphia Fed Manufacturing Index (нояб)
🇺🇸США - Initial Jobless Claims
🇺🇸США - Philadelphia Fed Manufacturing Index (нояб)
🇺🇸США - индекс опережающих экономических индикаторов (окт)
🛢натгаз США - запасы EIA
🇺🇸США - KC Fed Manufacturing Index (нояб)
📊 Отчётность
🇨🇳#FUTU 🇨🇳#NTES 🇨🇳#BABA 🇨🇳#PDD 🇺🇸#WMT 🇬🇧#MANU 🇺🇸#ROST 🇺🇸#GAP
⚠️ Мнение автора.
Автор может иметь позиции в обсуждаемых инструментах, не знает ваших целей, горизонта и отношения к риску, поэтому этот пост не является индивидуальной инвестиционной рекомендацией и не гарантирует результата; возможна полная потеря вложенных средств. Автор не несет ответственности за ваш возможные убытки
#США #акции #рынокизнутри
💬Telegram |📱Youtube | 📺Rutube | 📱Дзен | 📱VK
8️⃣Аналитическая платформа 8levels
Жертва ВДО: «Росинтер» — банкротство или спасение? Узнаем на следующей неделе
ПАО «Росинтер Ресторантс Холдинг» #ROST — один из крупнейших операторов в сегменте семейных ресторанов в России. Компания управляет сетью корпоративных и франчайзинговых ресторанов в России, странах СНГ и Восточной Европы. Работает на ресторанном рынке с 1990 года.
📍 Изменение рейтинга: 10 апреля 2026 года АКРА понизило рейтинг «Росинтера» с BB+ до BB, сменило прогноз со «стабильного» на «негативный» и поставило компанию «под наблюдение». Причины:
• Проблемы с деньгами: У компании отрицательный свободный денежный поток, нет доступа к новым кредитным линиям, а в ближайший год предстоят крупные выплаты по старым долгам.
• Долговая удавка: Долг (без учёта аренды) всё ещё в 7 раз превышает денежный поток до процентов. Показатели обслуживания долга — на грани: примерно 1х (то есть весь заработок уходит на проценты).
• Рынок буксует: Инфляция, кадровый голод и дорогие кредиты душат бизнес, компания не может расти.
Прогноз: негативный — рынок общепита может восстанавливаться слишком медленно, что добьёт рентабельность. Вероятность нового понижения в ближайшие 12–18 месяцев высока.
Наблюдение: АКРА даёт два месяца. Если «Росинтер» найдёт инвесторов или договорится с банками об изменении условий кредитов, рейтинг могут сохранить. Нет — будет новое снижение.
📍 Финансовые результаты МСФО за 6 месяцев 2025 года:
• Выручка: 3,7 млрд руб. (-1,3% г/г);
• Чистый убыток: 587,4 млн руб. (рост в 3,5 раза г/г);
• Долгосрочные обязательства: 9,0 млрд руб. (+37,1% за 6 месяцев);
• Краткосрочные обязательства: 3,2 млрд руб. (-40,4% за 6 месяцев).
• Чистый долг / EBITDA: 5,4х (еще в 2023 было меньше 1x), а покрытие процентов — 0,35х.
На фоне возникающих проблем «Росинтер» проведёт внеочередное общее собрание акционеров 20 апреля 2026 года. Учитывая пакет обсуждаемых тем, оно проводится для спасения компании от финансового кризиса. Акционерам будет предложено несколько вариантов решения проблемы:
• Разрешить сложные сделки с банком. Вероятно, речь идет о реструктуризации существующей задолженности или получении нового финансирования на специальных условиях.
• Разрешить выпуск новых акций (чтобы привлечь капитал от инвесторов или конвертировать долги в акции). Другими словами допэмиссия.
Без одобрения этих вопросов компания не сможет легально осуществить необходимые антикризисные манёвры.
📍 В обращении находится два выпуска биржевых облигаций на 1,05 млрд рублей:
• Росинтер Холдинг БО-02 #RU000A10DD97 Доходность к оферте: 37,88% на 13 месяцев. Купон: 24,00%. Текущая купонная доходность: 25,03% на 2 года 6 месяцев. Выплаты: 4 раза в год. Оферта: 19.05.2027
• Росинтер Холдинг БО-01 #RU000A10CM14 Доходность к оферте: 36,49% на 10 месяцев. Купон: 25,50%. Текущая купонная доходность: 26,00% на 2 года 4 месяца. Выплаты: 4 раза в год. Оферта: 10.03.2027
Что по итогу: У компании сразу несколько проблем: долги под завязку, денег на их покрытие нет, бизнес убыточный, плюс давит экономика. Всё это создаёт реальную угрозу банкротства. Но ещё не всё потеряно — многое зависит от того, получится ли найти инвесторов, договориться о реструктуризации и выжить в новых условиях.
В процессе подготовки я ознакомился с позицией инвесторов, которые продолжают удерживать облигации компании. Их аргумент прост: люди всегда будут хотеть есть, так почему этот бизнес должен самоликвидироваться? С этим трудно спорить. Но есть нюансы.
Действительно, этот холдинг стоял у истоков сетевого общепита в России и долгое время пользовался огромным спросом — знаю по личному опыту. Однако со временем появились другие интересные сети с гораздо более низкими ценами. А на фоне сберегательной модели поведения населения конкурировать стало ещё тяжелее.
В банкротство такого гиганта я не верю. Скорее всего, средства найдутся. Но вот свои кровные ставить на это я не хочу. Давайте, на этот раз без меня. А какое у вас мнение по компании?
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией