Поиск

Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору

Российский рынок акций на прошедшей неделе продолжил рост, но в пятницу во второй половине дня ушел в умеренный коррекционный откат — без признаков паники. Основным поводом для разочарования стало решение Банка России взять паузу в снижении ключевой ставки, хотя большинство макроэкономистов - ожидали именно такого шага.

Поддержку рынку по-прежнему оказывают высокие цены на энергоресурсы: Brent держится выше 100 долларов за баррель, а европейский газ впервые за три с половиной года превысил 1000 долларов за тысячу кубометров.

По словам ЦБ, если сентябрь и октябрь покажут замедление инфляции, а новый бюджет не окажется чрезмерно стимулирующим, шанс на еще одно снижение ставки сохранится. Однако я считаю, что осеннее замедление инфляции крайне маловероятно — скорее наоборот, в октябре-ноябре мы можем увидеть новое ускорение. Поэтому дальнейшее снижение ставки пока представляется мне маловероятным.

Нефть продолжила рост на фоне эскалации на Ближнем Востоке и рисков судоходства в Ормузском проливе. Brent поднималась выше 108 долларов — близко к майским максимумам, когда была похожая неопределённость с поставками.

Дополнительный негатив: хуситы атаковали нефтяные объекты Саудовской Аравии — добыча упала до минимума с 1990 года. Плюс атакован ключевой порт в Красном море, из-за чего альтернативный маршрут через Баб-эль-Мандебский пролив стал таким же рискованным.

Сегодня страны Персидского залива и Иран должны обсудить в Омане сделку по проливу. Позитивный сигнал может ослабить напряжённость и скорректировать цены. Новые сложности — продолжат давить на рынки.

Из корпоративных новостей: дивидендные собрания HeadHunter, Озон Фарм и ММЦБ за первое полугодие, закрытие реестров Яндекса и Диасофта, а также обсуждение консолидации Точки акционерами Т-Технологий. В макроэкономике выйдет индекс производственных цен за август.

Главное политическое событие — выборы в Госдуму 20 сентября. Их результаты зададут курс законодательных инициатив в экономике, а после выборов ожидается активизация переговоров по Украине вплоть до трехсторонней встречи. Эти ожидания сейчас поддерживают рынок.

Отдельно стоит выделить заседание ФРС США 16 сентября. Решение по ставке и динамика доллара будут ключевыми факторами для рынков. Если ФРС подаст сигнал о более жесткой политике, это может оказать давление на цены на золото.

Что по ожиданиям: Индекс МосБиржи на неделе пробил нисходящий тренд — это позитивный сигнал, но он не гарантирует продолжения роста. Для полноценного разворота необходимо закрепиться выше 2300 пунктов, вот только сил на это пока не хватило. Вполне возможно, что какое-то время индекс проведет в боковике, в рамках которого может еще немного откатиться вниз.

Если индекс уйдёт ниже 2240–2250 и закрепится под трендовой — скорее всего, двинется к 2200. На это косвенно намекает и возможная двойная вершина, которая может сформироваться после резкого падения ниже 2300 в пятницу. Формация сработает при пробое 2250 — тогда 2200 станет базовым сценарием.

• Лидеры: Селигдар
#SELG (+4,9%), МКБ #CBOM (+2,2%), Полюс #PLZL (+2,1%), ВИ.ру #VSEH (+1,6%), Циан #CNRU (+0,7%).

• Аутсайдеры: Озон
#OZON (-4,3%), АФК Система #AFKS (-3,8%), Алроса #ALRS (-3,55%), Ростелеком #RTKM (-3,5%).

14.09.2026 - понедельник

• Мосбиржа
#MOEX увеличит на час время основной торговой сессии. Утром она будет начинаться в 9:00 мск.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору

Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?

Мирные разговоры снова греют душу рынку. Первая половина дня была скучной — индекс Мосбиржи практически топтался на месте. Однако к вечеру появились позитивные новости: Путин заявил о движении к завершению конфликта, а позже стало известно о встрече Бессента с российской делегацией по мирному плану Трампа. Рынок отреагировал мгновенным ростом.

Зеленский также сообщил о конструктивном разговоре с Уиткоффом и Кушнером. Однако без деталей оценить содержание диалога невозможно, что делает преждевременными любые однозначные выводы.

Оптимизм добрался и до рынка долга. Зампред Банка России Алексей Заботкин заявил, что пространство для снижения ключевой ставки сузилось ещё в июльский раунд, что уже нашло отражение в пересмотре прогноза по ставке на текущий и следующий годы.

Он подчеркнул, что дальнейшие решения будут приниматься исходя из фактической динамики инфляции с целью вернуть её к 4% в 2027 году. Несмотря на осторожную риторику, индекс ОФЗ по итогам дня прибавил 0,4%.

Санкционный фон. Стало известно, что новый пакет антироссийских ограничений ЕС может быть принят в середине октября — обсуждается включение около 800 физических лиц и 800 компаний из РФ. Но рынок оставил эту новость без особой реакции.

Основным внешним драйвером остаётся нефть. Новая эскалация вокруг Ирана — США нанесли удары по иранским военным объектам на острове Ларак, после чего Иран атаковал американские базы в Иордании — усилила опасения за безопасность поставок через Ормузский пролив.

В результате Brent поднялась выше $91 за баррель, что традиционно поддерживает российские нефтегазовые бумаги и рынок в целом.

В фокусе внимания на этой неделе — сразу несколько крупных событий. С 31 августа по 1 сентября в Бишкеке проходит саммит ШОС. Уже вечером 1 сентября Владимир Путин должен отправиться во Владивосток, где с 1 по 4 сентября состоится Восточный экономический форум, а 4 сентября там же запланирован VIII Российско-Китайский энергетический бизнес-форум. Все эти события служат своего рода подушкой безопасности от глубокой коррекции и общего разочарования.

Технически индекс Мосбиржи оттолкнулся от поддержки в районе 2080 пунктов и сейчас пытается развить восстановление, формируя второе локальное дно. При удержании выше 2150 ближайшей целью остаётся зона сопротивления 2180(90) за которой следует 2230(40).

Для достижения этих уровней одного американского оптимизма может оказаться недостаточно. По мере роста рынку потребуется новая порция позитивных сигналов — без этого хрупкая конструкция отскока рискует быстро потерять устойчивость.

Из корпоративных новостей:

Аэрофлот
#AFLT Выручка увеличилась на 3,6% г/г, до 429,8 млрд руб. Скорректированная чистая прибыль уменьшилась до 0,5 млрд руб. с 4,3 млрд руб. годом ранее.

Аренадата
#DATA сократила чистый убыток до 347 млн руб. против 920 млн руб. чистого убытка в I половине прошлого года. При этом выручка выросла на 86%, до 2,5 млрд руб.

Промомед
#PRMD представил позитивные итоги I полугодия: выручка выросла на 75,7% г/г, до 22,8 млрд руб., чистая прибыль увеличилась на 82,6%, до 2,6 млрд руб.

Глоракс
#GLRX Выручка увеличилась на 45% г/г и составила 27,0 млрд руб. Чистая прибыль сократилась на 32% г/г, до 1,6 млрд руб. Чистый долг/EBITDA увеличилось с 2,82х до 2,93х.

ДВМП
#FESH Выручка увеличилась на 5% г/г, до 92,1 млрд руб., чистая прибыль упала до 36 млрд руб. с 709 млрд руб. годом ранее.

• Лидеры: ММК
#MAGN (+8,77%), М Видео #MVID (+7,74%), Норникель #GMKN (+6,9%), ФосАгро #PHOR (+6,84%).

• Аутсайдеры: ЦИАН
#CNRU (-1,7%), Сургутнефтегаз-ап #SNGSP (-1,03%), МКБ #CBOM (-0,7%), АФК Система #AFKS (-0,36%).

01.09.2026 - вторник

#UPRO СД рассмотрит новую редакцию Положения о дивидендной политике.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?

Циан. Отчет за 2 кв 2026 МСФО

Тикер: #CNRU
Текущая цена: 640
Капитализация: 51.2 млрд
Сектор: IT
Сайт: https://ir.ciangroup.ru/ru/

Мультипликаторы (LTM):

P/E - 12.75
P/BV - 12.28
P/S - 3
ROE - 96.4%
ND/EBITDA - отриц. ND
EV/EBITDA - 9.08
Акт/Обяз - 2.01

Что нравится:

✔️рост выручки на 22.8% г/г (3.6 → 4.4 млрд);
✔️FCF увеличился на 84.3% г/г (1.3 → 2.3 млрд);
✔️нетто фин доход вырос на 10.2% к/к (196 → 216 млн);
✔️чистая прибыль увеличилась в 4.6 раза г/г (0.2 → 1 млрд);

Что не нравится:

✔️чистая денежная позиция уменьшилась на 36.8% к/к (6.4 → 4 млрд);
✔️нормальное соотношение активов к обязательствам.

Дивиденды:

Выплата не менее 60% от скор. чистой прибыли как минимум один раз в год.

По данным сайта Доход финальный дивиденд за 2026 прогнозируется в размере 42.35 руб. (ДД 6.62% от текущей цены).

Мой итог:

Операционные показатели за 1 полугодие (г/г):
- выручка от размещения объявлений +13.3% (3.7 → 4.1 млрд);
- кол-во объявлений +1% (2.07 → 2.09 млн);
- среднесуточная выручка от 1 объявления +13.4% (9.7 → 11 руб);
- выручка от лидогенерации +22.3% (2.1 → 2.5 млрд);
- количество лидов застройщиков +4.1% (107.9 → 112.3 тыс);
- средняя выручка от 1 лида +17.1% (19.3 → 22.6 тыс).

Можно отметить, что операционно в размещении рост очень скромный, но выручку неплохо подтянули за счет цены объявления.

Выручка за 2 квартал в разрезе сегментов (г/г в млрд):
- размещение объявлений +16.1% (1.9 → 2.2);
- лидогенерации +26.1% (1.1 → 1.3);
- медийная реклама +33.2% (0.4 → 0.5);
- прочее +112.7% (0.1 → 0.2).

Заметно, что второй квартал по динамике сильнее первого. Выручка за полгода выросла на 20.5% г/г (6.9 → 8.2 млрд).

Чистая прибыль за квартал увеличилась сильнее выручки. Причины: улучшение операционной рентабельности с 17.1 до 27.6% и меньшая эф. ставка налога на прибыль (27.6% vs 31.4% во 2 кв 2025). При этом более чем вдвое снизился нетто фин доход (-59.9% г/г, 538 → 216 млн). За полгода чистая прибыль выросла в 2 раза г/г (1 → 2 млрд).

FCF увеличился по причине более сильного абсолютного роста OCF (+88.4% г/г, 1.3 → 2.4 млрд) в сравнении с кап. затратами (+229.7% г/г, 122 → 37 млн). За 2 квартал чистая денежная позиция уменьшилась, но, что странно, нетто фин доход даже вырос.

Но все же стоит ждать, что он будет постепенно снижаться и вообще перейдет в расход. Этому есть пару предпосылок. Во-первых, Циан с июля начал обратный выкуп акций объёмом до 4 млрд и сроком 12 месяцев (уже выкуплено 1.07 млн акций на сумму 650 млн). Во-вторых, компания до конца года планирует осуществить еще одну выплату дивидендов в размере не менее 30 руб (сумма от 2 млрд). Получается, что до конца года Циан можно растратить текущие 4 млрд на счетах. Эту мысль также подтверждают слова CFO компании о том, что Циан планирует привлечение долга для финансирования программы байбека.

Компания подтвердила свой прогноз на 2026 год в 17-22% роста выручки. Пока Циан "идет" примерно по середине. Если так продолжат, то получится прибыль в районе 4 млрд. Это дает P/E 2026 = 11.91 и дивиденд (при 100% от ЧП, о которых заявляла компания) около 67.6 руб (ДД 10.56% от текущей цены). Интересно, что выплата за 1 квартал вместе с объявленными 30+ руб уже дают 83 руб. Отсюда можно сделать вывод, что компания за 2026 либо планирует заработать более 5 млрд, либо заплатить свыше 100% от чистой прибыли.

С прошлого обзора оценка стала только дороже и даже если получится заработать 5 млрд, то это P/E 2026 = 9.94. Результаты должны быть сильнее, чтобы оправдывать такую оценку. А впереди осушение "кубышки" и потеря процентного дохода. Плюс отсутствие значимого роста операционных показателей в основном сегменте выручки (размещение объявлений). Да и с выручкой по лидогенерации вопрос открытый с учетом возможного пересмотра условий по льготной ипотеке с 1 октября (правда, это может дать сильный 3 квартал на желающих успеть до изменений). Ну и дивиденды за 2027 год, наверняка, уже не будут в 100% от чистой прибыли.

Акций компании нет в портфеле. Прогнозная справедливая стоимость - 389 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Циан. Отчет за 2 кв 2026 МСФО

Индекс закрепился выше 2260, но эйфории нет. Почему я сохраняю осторожность?

После 19 недель непрерывного падения индекс Мосбиржи растёт уже третью неделю подряд и закрепился выше отметки 2 280 пунктов. Звучит обнадёживающе, но давайте без эйфории. Три недели — это хороший знак, но ещё не приговор для медведей.

Чтобы говорить о смене тренда, нужно увидеть, как рынок удерживает достигнутые рубежи, обновляет локальные максимумы и, главное, сохраняет устойчивый спрос. А вот с этим как раз могут возникнуть сложности.

Главный драйвер предстоящей недели — это новости о том, что представители Трампа вот-вот приедут в Москву и Киев для переговоров по урегулированию конфликта.

Но если честно, больших драйверов для устойчивого роста я не вижу. Макроэкономический и геополитический фон по-прежнему тяжёлый. Инвесторы относятся к перспективам переговоров со здоровым скепсисом — слишком уж много было обещаний и слишком мало реальных шагов.

Одной из главных опор рынка остаётся ослабление рубля. Причём оно рискует перерасти в более стремительное движение. Сейчас внимание приковано к курсу юаня: если в начале недели он не вернётся ниже 12 рублей, а тем более пробьёт 12,3, ускорение ослабления может стать весьма резким.

И здесь есть несколько структурных факторов. Во-первых, с 7 августа Минфин увеличил ежедневные нетто-покупки валюты с 4,8 до 5,9 млрд рублей. Во-вторых, август — сезонно высокий месяц для спроса на валюту: население закупается под отпуска, компании делают предоплаты за осенний импорт.

А вот с нефтью картина менее радужная. За неделю баррель Brent скатился с 90 до 82 долларов. Основная причина — переговоры по Ормузскому проливу. Если сделка с Ираном состоится и судоходство восстановится, нефть может сместиться в диапазон 70–80 долларов.

Однако, события развиваются в совсем ином направлении. Парламент Ирана согласовал закон, который запрещает проход через Ормузский пролив судов США и Израиля. Под запрет попадает не только проход, но и перевозка любых грузов — как военных, так и гражданских, если они аффилированы с Израилем. Нарушителям грозят штрафы до 20% от стоимости груза.

Отложенный негатив. Верхняя палата Конгресса США одобрила законопроект о дополнительных санкциях против России. Документ отправится в Палату представителей, и ожидается, что его рассмотрение начнётся в сентябре.

А Евросоюз тем временем готовит 22-й пакет санкций — его могут утвердить к середине октября. Ключевая угроза — полный запрет на импорт российских энергоносителей. Пока это обсуждается, но рынок не может игнорировать такие риски.

Что дальше? Многое будет зависеть от новостного фона. Если информационная пауза по украинскому урегулированию затянется, инвесторы могут начать фиксировать прибыль. В этом случае первой линией обороны станет уровень 2250 пунктов, а более основательной — зона чуть ниже 2200.

Но если геополитические ожидания получат подтверждение (визиты, заявления, реальные шаги), индекс Мосбиржи вполне способен выйти в диапазон 2300–2400 пунктов.

В фокусе внимания: В понедельник ЦБ выпустит обзор рисков, в пятницу — платежный баланс. Среда принесет данные по инфляции за июль.

Корпоративные итоги подведут Т-Технологии, Ростелеком, ВК, ИКС 5, Совкомбанк, ЭЛ5-Энерго, Интер РАО и Распадская. Советы директоров Т-Технологий, РУСАЛа и Озон Фарма займутся дивидендами. Аэрофлот поделится операционными результатами, а Хэдхантер проведет День инвестора.

Внешний фон будет определяться статистикой по инфляции в США, отчетами МЭА и ОПЕК, а также прогнозом EIA.

• Лидеры: Циан
#CNRU (+2,9%), Сургутнефтегаз #SNGS (+2,73%), Газпром нефть #SIBN (+1,68%).

• Аутсайдеры: ЕвроТранс
#EUTR (-5,48%), Софтлайн #SOFL (-4,77%), Сегежа #SGZH (-4,7%), ЭсЭфАй #SFIN (-4,1%).

10.08.2026 - понедельник

#AKRN Закрытие реестра по дивидендам 235 руб.
#T Закрытие реестра по дивидендам 4.6 руб.
#RUAL СД по дивидендам за 1 п 2026 года.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Индекс закрепился выше 2260, но эйфории нет. Почему я сохраняю осторожность?

📘 ИнвестВзгляд: Циан, квартирный вопрос в цифрах.

paywall
Пост станет доступен после оплаты

Отскок состоялся: рынок умеет не только падать. Что на самом деле происходит?

На рынке начался отскок — дивидендные отсечки позади, участники сокращали плечи и закрывали шорты. Но называть это полноценным ростом пока рано: фундаментально почти ничего не изменилось, просто исчез тот самый навес продаж, который давил на рынок последние недели. Также вчера удалось достаточно успешно снять перепроданность — недельный RSI был на отметке 13,0, что ниже даже кризисных уровней октября 2008 (13,2) и февраля 2022 (15,2).

Дивиденды по всем прошедшим отсечкам составят более триллиона рублей. Половина уйдет государству, половина — на брокерские счета. По мере поступления этих средств рынок акций может получить временную поддержку. Но на этом позитив, пожалуй, исчерпывается — сегодня выходят данные по инфляционным ожиданиям, и здесь возможны сюрпризы.

Отскоку способствует и геополитический фон. МИД РФ подтвердил, что прорабатывается встреча Лаврова и Рубио в Маниле, куда глава МИД России отправится 21–23 июля. Плюс Financial Times сообщила о «коллапсе» поддержки новых санкций ЕС против России — страны устали от мер, бьющих по их собственным компаниям. В Брюсселе уже обсуждают три сценария, включая полный отказ от 21-го пакета.

Среди позитива — заявление хуситов о возможной блокировке проливов для судов Саудовской Аравии. Эскалация вокруг Ирана и США также нарастает, что держит нефтяные цены в тонусе. А российские НПЗ постепенно возвращаются к продажам топлива на биржу — в вопросе топливного кризиса замаячила надежда.

На долговом рынке — резкий рост цен ОФЗ после приостановки аукционов Минфином. Минфин и раньше отменял аукционы, чтобы снизить давление на длинные выпуски после ужесточения риторики ЦБ 19 июня. В прошлую среду попытался разместить флоатер, но аукцион не состоялся.

Что по ставке: Текущие цены уже закладывают сохранение ставки. При этом вероятность снижения выглядит выше вероятности повышения. Так что математическое ожидание от заседания ЦБ остается позитивным: нейтральный сценарий уже учтен, а более мягкий сигнал может дать импульс к продолжению восстановления.

Меня интересует не столько сам отскок, сколько устойчивый тренд. После столь затяжного падения одной причины для роста недостаточно — должно сработать комбо. Как и к падению, которое стало результатом идеального шторма.

Но не спешите записывать меня в ряды вечных оптимистов. Да, отскок случился, но я прекрасно понимаю, что это лишь техническая коррекция на фоне снятой перепроданности. Дальше все будет зависеть от двух привычных переменных — геополитики и риторики ЦБ. По сути, рынок живет от одного заседания к другому в надежде услышать нужные слова.

Показателен пример Китая, где два госфонда выкупили акции на $9 млрд, чтобы остановить падение после двухнедельного обвала. Это классический китайский сценарий: государство заходит ровно в том объеме, чтобы прервать негативную динамику. Нам до такого, увы, далеко.

Из корпоративных новостей:

Северсталь
#CHMF опубликовала результаты за второй квартал: год к году продажи металлопродукции выросли на 9%. Выручка упала на 9%, EBITDA — на 38%, чистая прибыль — на 74%. Рентабельность составила 14%. Компания не выплатит дивиденды за второй квартал.

Банк ДОМ PФ
#DOMRF по итогам первого полугодия: объём портфеля превысил 8 трлн ₽, с начала года заключены 93 новые сделки на 6 млн квадратных метров.

Газпром
#GAZP в мае нарастил экспорт трубопроводного газа в Турцию на 6,6% г/г, до 1,27 млрд куб. м, сохранив долю в 34,9% от общего импорта Турции.

По итогам прошлого года Китай приобрел рекордные 9,799 миллиона тонн отечественного СПГ — на 18,3% больше, чем в 2024 году, и в 51 раз больше, чем в 2015 году.

• Лидеры: ЕвроТранс
#EUTR (+101,8%), ЭсЭфАй #SFIN (+49%), Whoosh #WUSH (+22%), РусАгро #RAGR (+20%).

• Аутсайдеры: Озон
#OZON (-5,75%), Циан #CNRU (-0,57%).

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.

'Не является инвестиционной рекомендацией

Отскок состоялся: рынок умеет не только падать. Что на самом деле происходит?

Циан. Отчет за 2025 и 1 кв 2026 по МСФО

Тикер: #CNRU
Текущая цена: 539.4
Капитализация: 41.9 млрд
Сектор: IT
Сайт: https://ir.ciangroup.ru/ru/

Мультипликаторы (LTM):

P/E - 11.48
P/BV - 6.38
P/S - 2.66
ND/EBITDA - отриц. ND
EV/EBITDA - 7.87
Акт/Обяз - 2.56

Результаты 2025 года

Что нравится:

✔️рост выручки на 16.7% г/г (13 → 15.2 млрд);
✔️FCF вырос на 56.5% г/г (2.7 → 4.2 млрд);
✔️чистая прибыль увеличилась на 16.2% г/г (2.5 → 2.9 млрд);

Что не нравится:

✔️чистая денежная позиция снизилась на 49.6% к/к (12 → 6.1 млрд);
✔️нетто фин доход снизился на 15.1% к/к (523 → 444 млн).

Результаты 1 кв 2026 года

Что нравится:

✔️рост выручки на 17.9% г/г (3.3 → 3.9 млрд);
✔️чистая денежная позиция выросла на 5.7% к/к (6.1 → 6.4 млрд);
✔️чистая прибыль увеличилась в 4.6 раза г/г (0.2 → 1 млрд);

Что не нравится:

✔️FCF уменьшился на 12.5% г/г (1 → 0.9 млрд);
✔️нетто фин доход снизился на 55.9% к/к (444 → 196 млн);
✔️хорошее соотношение активов к обязательствам.

Дивиденды:

Выплата не менее 60% от скорректированной чистой прибыли как минимум один раз в год.

По данным сайта Доход финальный дивиденд за 2026 прогнозируется в размере 42.35 руб. (ДД 7.85% от текущей цены).

Мой итог:

Операционные показатели за 2025 (г/г):
- среднее кол-во пользователей в месяц +3.1% (19.6 → 20.2 млн);
- кол-во объявлений +8.8% (1.92 → 2.11 млн);
- среднесуточная выручка от одного объявления +3.1% (9.7 → 10 руб).

Несмотря на сложную ситуацию на рынке недвижимости в 2025 году, Циан показал сильные результаты. Выручка заметно выросла (итог соответствовал верхней границе заявленного ранее прогноза менеджмента). В разрезе сегментов (г/г в млрд):
- основной бизнес +20.7% (12.3 → 14.6);
- транзакционный бизнес -15.6% (0.7 → 0.6).

Чистая прибыль выросла примерно на сопоставимый уровень с выручкой. Операционная рентабельность улучшилась с 17.2 до 18%. Увеличился нетто фин доход в 2.7 раза (0.7 → 1.9 млрд), но при этом также увеличилась и эф. ставка налога на прибыль (32.2% vs 25.5% в 2024).

FCF вырос по причине более быстрого роста OCF (54.1% г/г, 2.8 → 4.3 млрд) против кап. затрат (+13.8% г/г, 159 → 181 млн). Чистая денежная позиция за 4 квартал сильно сократилась из-за выплаты большего дивиденда.

1 квартал Циан отработала тоже достаточно хорошо. Каких-то операционных данных не предоставлено, но финансовые итоге сильные. Выручка в разрезе сегментов (г/г в млрд):
- основной бизнес +19.3% (3.2 → 3.8);
- транзакционный бизнес -13.9% (0.14 → 0.12).

Чистая прибыль выросла кратно на фоне улучшения операционной рентабельности с 17.4 до 30.2% и отсутствия убытка от курсовых разниц (+1 млн vs -575 млн в 1 кв 2025). При этом снизился нетто фин доход (380 → 196 млн) и увеличилась эф. ставка налога на прибыль (26.8% vs 21.6% в 1 кв 2025).

FCF уменьшился по причине снижения OCF (-9.1% г/г, 1.1 → 1 млрд) и роста кап. затрат (+100% г/г, 32 → 64 млн). За 1 квартал чистая денежная позиция увеличилась, что безусловно плюс, так как до сих пор нетто фин доход составляет немалую часть прибыли (почти 20%).

По итогам квартала Циан подтвердила свой прогноз на 2026 год в 17-22% роста выручки. Если взять его за основу в сочетании с рентабельностью 2025 года, то получается прибыль в районе 3.6 млрд. Это дает P/E 2026 = 11.78 и дивиденд (при 100% от ЧП и о таких планах заявляла компания) около 46.86 руб (ДД 8.6% от текущей цены). Даже с учетом хороших результатов выглядит дорого. Компания должна показывать более сильную динамику, чтобы оправдывать такие мультипликаторы.

При этом сейчас котировки поддерживаются решением Циан о выкупе акций на сумму до 4 млрд за ближайшие 12 месяцев. По заявлению CFO компании, выкупленные акции не планируется использовать для M&A и программ мотивации. Стоит только учитывать, что ранее совет директоров разрешил перевести неиспользованную после всех этапов обмена часть квазиказначейского пакета в резерв для будущих долгосрочных программ мотивации. Да, это другие акции, но вдруг позже решат поступить подобным образом и с "байбэчными".

Акций компании нет в портфеле. Прогнозная справедливая стоимость - 362 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Циан. Отчет за 2025 и 1 кв 2026 по МСФО

Неделя проигранных уровней: фундаментальный и технический взгляд на рынок

Прошедшая неделя выдалась для российского рынка крайне неудачной. Индекс МосБиржи продолжил падение, опустившись почти к 2100 пунктам — минимальному уровню с декабря 2022 года. Отскоки, если и случались, были слабыми и быстро сходили на нет. Рублевый индикатор обновил многолетний минимум, тогда как долларовый РТС чувствовал себя увереннее благодаря валютному фактору, хотя тоже опустился до минимума с января 2025 года.

За 18 недель снижения рынок технически созрел для отскока — торги в воскресенье это подтверждают. На закрытии торгов индекс МосБиржи показал рост на 0,49%, поднявшись до 2156,24 пункта. Но это, лишь техническая коррекция, а не смена тренда. Нефть реагирует на эскалацию вокруг Ирана, а вместе с ней и наш экспортно-ориентированный рынок, но внутренние проблемы перевешивают.

Фундаментальные факторы по-прежнему работают против роста. Геополитика, топливный кризис и инфляция оставляют рынку мало шансов на устойчивое восстановление.

Данные по бюджету за первое полугодие — одни из ключевых для фондового рынка, поскольку именно от них во многом зависит денежно-кредитная политика ЦБ. Цифры такие: доходы составили 18,6 трлн рублей (+5,8%), из которых нефтегазовые упали на 22,7% до 3,66 трлн, тогда как ненефтегазовые, напротив, выросли на 16,3% до 14,9 трлн.

Расходы оказались на уровне 24,3 трлн (+16,1%), а дефицит сложился в 5,73 трлн рублей, или 2,5% ВВП. При этом годовой план по дефициту — 3,8 трлн, так что за полгода мы уже превысили его почти в полтора раза.

Впрочем, есть и позитивный нюанс: по сравнению с пятью месяцами дефицит сократился с 6 трлн до 5,73 трлн. Но назвать это поводом для оптимизма сложно.

Особую тревогу вызывает инфляция: по данным Росстата, годовой показатель вырос до 6,02%, а с начала года цены прибавили 4,19%. Главный драйвер — топливо. Бензин и дизель дорожают на фоне дефицита, спрос вырос почти на треть, а в регионах вводят ограничения на заправку.

Впереди еще индексация тарифов ЖКХ, и ЦБ уже прямо заявил, что пространства для снижения ставки стало меньше. Заседание 24 июля — главный ориентир, и пауза выглядит почти неизбежной.

На геополитическом фронте ясности не прибавилось. Итоги саммита НАТО разочаровали: €70 млрд для Украины и формулировка о России как долгосрочной угрозе. ЕС готовит 21-й пакет санкций, который должен быть принят 13 июля. А в США сенаторы уже согласовали с Трампом меры против покупателей российской нефти. Единственной надеждой остается разговор Путина и Трампа, но его все откладывают.

Эскалация в Ормузском проливе и атаки на танкеры подталкивают нефтяные цены вверх. Если конфликт затянется, Brent вполне может закрепиться выше $80 за баррель — это стало бы серьезной поддержкой для российского рынка.

Техническая картина пока не радует. Уровень 2200 пробит, быстро вернуться выше не удалось, и теперь пространство для снижения открыто вплоть до 2000 пунктов. Шортов накопилось много, и рано или поздно их начнут закрывать, что может дать мощный отскок, поэтому шортить рынок стоит крайне аккуратно. Но пока тренд остается нисходящим.

На корпоративном фронте неделя будет насыщенной: дивидендные реестры закроют Мосэнерго, Татнефть, Сургутнефтегаз, Совкомфлот, Аэрофлот, Сбербанк, ДОМ РФ, Ростелеком, ВТБ и Базис. Отчетность представят X5, Henderson и Аэрофлот. А в макроэкономике выйдут данные по торговому балансу и индексу цен производителей.

• Лидеры: ЮГК
#UGLD (+3,10%), Циан #CNRU (+1,70%), Позитив #POSI (+0,64%).

• Аутсайдеры: Полюс
#PLZL (-8,11%), РусАгро #RAGR (-3,07%), Астра #ASTR (-2,90%).

13.07.2026 - понедельник

#AFLT операционные результаты за июнь 2026 года
#SVCB закрытие реестра по дивидендам 0.35 руб
#NMTP закрытие реестра по дивидендам 1.1448 руб
#BANE закрытие реестра по дивидендам 69.29 руб
#LSRG закрытие реестра по дивидендам 78 руб
#MDMG последний день с дивидендом 47 руб

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией
Неделя проигранных уровней: фундаментальный и технический взгляд на рынок

Индекс ниже 2200, а 20 компаний обновили минимумы. Когда ждать развязки?

Рынок продолжает штормить, и главный якорь, тянущий индекс ко дну, — это акции «Газпрома» с их весом почти в 10%. Несмотря на то что котировки упали до уровней 16-летней давности (кризис 2008 года), покупатели не спешат заходить. Складывается ощущение, что на рынке до сих присутствует крупный навес из продавцов, пытающихся в спешке избавляется от бумаг, перекрывая любой спрос.

Ухудшение ситуации можно связать с двумя новостями по «дочке» — «Газпром нефти»: утром сообщалось о возможной атаке на Омский НПЗ (это флагман переработки, 22 млн тонн в год), а вдобавок акции самой «Газпром нефти» торгуются без учета дивидендов, что традиционно создает давление на бумаги.

Волна обновления исторических минимумов захлестнула более 20 эмитентов: от банковского сектора (ВТБ) и ритейла (FixPrice) до алмазодобытчиков (Алроса), IT (ВК) и транспортных компаний. Серьезно пострадали даже новые листинги вроде Whoosh и МТС-Банка.

Настроения на бирже — мрачные. Риторика Трампа о скором мире перестала вдохновлять инвесторов: рынку нужны не обещания, а конкретные шаги и сроки. Кроме того, экспортеров давит укрепление рубля: хотя сегодня юань скорректировался вниз на 2,7%, за последний месяц он вырос более чем на 10%, и это пока воспринимается как коррекция после перегрева, а не как разворот тренда.

Долговой рынок не отстает: индекс гособлигаций (ОФЗ) пробил вниз отметку 112 пунктов, а доходность длинных бумаг подскочила до 16,5%. Вся надежда на то, что Минфин на аукционе предложит рынку флоатер (бумагу с плавающим купоном) вместо классической фиксированной облигации. Иначе падение может усилиться.

Сегодня в Анкаре стартует саммит НАТО — и главная интрига не в повестке, а в личных встречах. Трамп снова увидится с Зеленским, а европейские лидеры, как обычно, попытаются его «обработать» и склонить к своей линии. Итогом может стать очередной виток давления на Россию, хотя риторически Трамп продолжит делать вид, что ведет диалог.

Мы входим в финальную, самую опасную фазу эскалации. Стороны могут начать наращивать ставки, чтобы усилить свои позиции за столом переговоров, — и это будет куда жестче, чем всё, что мы видели раньше.

Российская сторона продолжает фиксировать прямые доказательства поддержки Украины со стороны Европы и США. В этом контексте Дмитрий Песков неоднократно напоминал о поручении президента Путина: Министерство обороны и специальные службы проведут анализ степени вовлеченности каждого из участников в продолжение боевых действий. По словам пресс-секретаря, именно эти структуры располагают исчерпывающей информацией для подобной оценки. И каким будет ответ или решение после получения всей необходимой информации — вопрос остается открытым.

Европа уже загнала себя в угол: экономика многих стран переориентирована на войну, и останавливаться сейчас, когда никто не готов уступать, просто нереалистично. Настоящий разговор без дипломатического флера начнется только тогда, когда всем станет по-настоящему страшно и мир окажется у самой красной черты.

А то, что делает Трамп, — это театр одного актера. Эффектные фразы, ноль реальных действий. Мир от этого не становится ближе — только иллюзия движения.

• Лидеры: Циан
#CNRU (+4,38%), Henderson #HNFG (+3,4%), Софтлайн #SOFL (+3,11%).

• Аутсайдеры: ВТБ
#VTBR (-10,29%), АФК Система #AFKS (-8,20%).

07.07.2026 - вторник

#JNOSP закрытие реестра по дивидендам 0.01 руб
#ABRD закрытие реестра по дивидендам 5.24 руб
#LMBZ закрытие реестра по дивидендам 2.5 руб
#NAUK закрытие реестра по дивидендам 16.01 руб
#AQUA закрытие реестра по дивидендам 10 руб
#KRKNP последний день с дивидендом 309.63 руб
#EELT закрытие реестра по дивидендам 0.6 руб
#X5 закрытие реестра по дивидендам 245 руб
#OZPH последний день с дивидендом 0.27 руб

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией
Индекс ниже 2200, а 20 компаний обновили минимумы. Когда ждать развязки?

Почему рынок до сих пор смотрит вниз? И есть ли повод для оптимизма

За прошедшую неделю Индекс Мосбиржи потерял почти четыре процента и достиг самой низкой отметки с декабря 2024 года. Причин для такого движения несколько, и все они носят достаточно устойчивый характер:

Это и геополитическая неопределённость, которая не даёт рынку спокойно вздохнуть, и отсутствие позитивной динамики в нефти, и, конечно, итоги заседания Центрального банка, который понизил ключевую ставку лишь на 25 базисных пунктов, хотя значительная часть инвесторов рассчитывала на более существенный шаг и восприняла такое решение как недостаточное.

С фундаментальной точки зрения многие акции выглядят недооценёнными и теоретически готовы для долгосрочных вложений. Однако открывать полноценные позиции крупного размера сейчас было бы опрометчиво без явных сигналов разворота тренда.

Такими сигналами могли бы стать улучшение геополитического фона, заметное ослабление рубля, которое дало бы дыхание экспортёрам, или — в идеале — одновременная реализация обоих условий.

Но, как мне кажется, суть не в том, на сколько именно понизили ставку. Суть в отсутствии баланса. Если ты вынужден держать деньги дорогими длительное время, то логично помочь бизнесу с другой стороны — через налоги, через доступ к ресурсам, через поддержку. А мы видим ровно противоположную картину: налоги растут, интернет режут, гранты сокращают. И бизнес оказывается меж двух огней — дорогие кредиты и ужесточение всех остальных условий. При таком раскладе ждать, что кто-то побежит покупать акции и наращивать инвестиции, как минимум наивно.

Не стоит сбрасывать со счетов геополитическую составляющую, а также новые санкционные волны, бьющие прежде всего по энергетике, и потенциальное ужесточение ограничений со стороны США — всё это продолжает нагнетать обстановку.

А тот факт, что Украину продолжают активно снабжать деньгами и новыми ракетными системами, красноречиво говорит о том, что военный сценарий остаётся в силе и сворачивать его в ближайшее время никто не намерен.

Предстоящая неделя будет богата на макростатистику и корпоративные события. От Банка России ждём сразу три публикации: в понедельник — обзор по трендовой инфляции, в среду — материалы о состоянии банковского сектора и блок об инфляционных ожиданиях и потребительских настроениях. Росстат, в свою очередь, 24 июня порадует свежей порцией данных — недельная инфляция, промышленное производство и майские цены на бензин.

В корпоративном календаре — череда годовых собраний акционеров, среди которых такие флагманы, как "Мосбиржа", МТС, "Газпром нефть", "Башнефть", "Совкомфлот", НКХП и "Софтлайн". Главный вопрос повестки — утверждение дивидендов.

Из международного: в понедельник — заседание Народного банка Китая по ключевой кредитной ставке, а в четверг — предварительные индексы деловой активности PMI для еврозоны и США и уточнённая оценка американского ВВП за первый квартал.

Что по итогу: «Спасение утопающих — дело рук самих утопающих». Регулятор не предпринимает никаких шагов для поддержки фондового сегмента, а рост доходности ОФЗ только усиливает переток средств из акций в облигации, которые становятся всё более привлекательными на фоне текущей доходности.

Если добавить к этому фактор летних дивидендных отсечек, которые традиционно оказывают давление на индекс, то движение к уровню 2200 пунктов по IMOEX — минимумам осени 2022 года — выглядит вполне вероятным. Изменить этот сценарий могло бы только геополитическое чудо, но насколько в это верить каждый решает сам.

22.06.2026 - понедельник

#KRSB #KRSBP Закрытие реестра по дивидендам 2.0674312403 руб
#CNRU Закрытие реестра по дивидендам 53 руб
#ABIO Закрытие реестра по дивидендам 1.2 руб
#VSEH Закрытие реестра по дивидендам 4 руб
#MOEX ГОСА по дивидендам за 2025 г
#FIXR Собрание акционеров

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией
Почему рынок до сих пор смотрит вниз? И есть ли повод для оптимизма

Очередная волна распродаж накрыла рынок. Последняя надежда на решение ЦБ

Рынок продолжает снижаться: вчера индекс ММВБ потерял почти 2%. День выдался волатильным, что типично для даты экспирации. Также дополнительную волатильность создал Сбер — единственный из голубых фишек, кто сопротивлялся общему падению. Покупатели удерживали рубежи, но сил на продолжение роста так и не нашлось.

Триггером для слома стала новость о завершении программы депозитарных расписок: JPMorgan в финальной сделке провёл транзакцию по цене ₽95, тогда как рыночная цена превышала ₽300. Сейчас взгляд прикован к зоне 314–315. Удержание этого уровня подтвердит сценарий обычного ретеста поддержки, пробой же откроет путь к 310 и сигнализирует о более глубокой коррекции.

Основным защитным активом сейчас выступает валюта, которая, вероятно, окажется в центре внимания в начале следующего месяца. Для латания дыр в бюджете альтернатив немного: либо новые налоги, что маловероятно, либо мягкая девальвация со всеми вытекающими последствиями.

Ключевые ориентиры для рынка проявятся в ближайшее время — сразу после публикации итогов заседания ЦБ по ключевой ставке и сопутствующих комментариев. Идеальным сценарием было бы снижение на 0,5% в сочетании с мягкой риторикой, но такой исход крайне маловероятен. Ориентируясь на текущие макроцифры, стоит ждать жесткого или нейтрального сигнала.

Сразу два удара по рынку недвижимости: первичка в Москве теряет покупателей (минус 26% за май и минус 33% с начала года). На этом фоне власти меняют правила семейной ипотеки: с июля многодетные получат ставку 4%, а вот семьям с одним ребенком придется рассчитывать на 10–12%. Эксперты предупреждают: новые условия и повышение ставок могут обрушить выдачу льготных кредитов еще на 20–35%.

Вчерашние опасения по поводу нарастания эскалации получили подтверждение: массированные атаки на Москву и регионы продолжаются, повышая риски для нефтегазовой инфраструктуры.

На дипломатическом треке значимых подвижек нет — Ушаков констатирует отсутствие прогресса в американо-российских контактах по Украине, а возможный визит Уиткоффа и Кушнера, по словам Володина, смещается на осень. Таким образом, объективных предпосылок для разворота рынка вверх пока не просматривается.

Иран и США вроде бы договорились — подписали меморандум, наметили контуры мирного урегулирования. Но дьявол, как всегда, в деталях: до финального соглашения целых 60 дней. Риск срыва крайне высок: любая сторона может найти повод для отступления.

В случае провала мы вернемся к исходной точке — угрозе перекрытия проливов, новому витку роста цен на нефть и удобрения. Рынки сейчас на пороховой бочке: достаточно искры для резкого рыночного разворота. Поэтому стоит держать руку на пульсе, чтобы своевременно принять взвешенное решение.

• Лидеры: Эн+
#ENPG (+2,08%), ЮГК #UGLD (+1,93%), Система #AFKS (+1,8%), РУСАЛ #RUAL (+0,98%).

• Аутсайдеры: ПИК
#PIKK (-5,63%), Whoosh #WUSH (-4,9%), Татнефть-ао #TATN (-3,68%), Газпром нефть #SIBN (-3,42%).

19.06.2026 - пятница

#ROSN Роснефть. ГОСА по дивидендам за 2025 г в размере 2,27 руб./акция
#ZAYM МФК Займер. ГОСА по дивидендам за 1 квартала 2026 года в размере 4,36 руб/акция
#NKNC НКНХ. ГОСА по дивидендам за 2025 год в размере 0,83 руб на обычку и преф
#MVID М.Видео. ГОСА по допэмиссии: изменение открытой подписки на закрытую.
#VSEH ВИ.ру. Последний день с дивидендом 4 руб.
#CNRU Циан. Последний день с дивидендом 53 руб.
#ABIO Артген. Последний день с дивидендом 1,2 руб.
#PRMD Промомед. Закрытие реестра по дивидендам 8 руб. (дивгэп).

• Ставка ЦБ - 13:30 по мск
• Пресс-конференция ЦБ РФ - 15:00 по мск

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!

'Не является инвестиционной рекомендацией

Очередная волна распродаж накрыла рынок. Последняя надежда на решение ЦБ

Оптимизм на тонком льду: чем на самом деле вызван вчерашний отскок?

Давайте посмотрим на вчерашнюю динамику беспристрастно. Сначала индекс повторно протестировал минимумы в район 2480 пунктов, и технически там даже сформировался паттерн «двойное дно» - фигура, которую обычно трактуют как разворотную.

Большую часть дня торги шли вяло и безыдейно ниже отметки 2500. А ближе к вечеру вдруг случился резкий взлёт. Формальным катализатором стало выступление Путина об инфляции и процентной ставке. Но если отбросить эмоции, никакого конкретного обещания снизить ключевую ставку 19 июня там не прозвучало.

Спекулянты, конечно, с радостью уцепились за эту позитивную риторику. Вчерашний рост — это классический мыльный пузырь, раздутый исключительно верой в светлое завтра. Никакой твердой почвы под ногами пока что нет.

ЦБ подвёл итоги очередного опроса профессиональных аналитиков. Результаты оказались неоднозначными: С одной стороны, прогнозы по инфляции на 2026 год слегка улучшились: ожидания снизились с 5,5% до 5,3%. Однако это улучшение компенсируется более существенным понижением прогноза по росту ВВП — теперь эксперты ждут всего 0,7% вместо прежних 1,0%.

Средняя ключевая ставка в 2026 году, по их мнению, останется на высоком уровне — 14,1% (без изменений).

В нефтяных прогнозах разнонаправленная динамика: на 2026 год ценовой ориентир для налоговой системы повышен с $65 до $70 за баррель, на 2027 год застыл на $60, а на 2028 слегка понижен — с $60 до $59. На 2029 год аналитики впервые дали прогноз на уровне $57 за баррель.

Цены на нефть возобновили рост. Причина - США, по приказу Трампа, нанесли удары по иранским объектам. Тегеран ответил объявлением о полной блокировке пролива, заявив, что это вынужденный шаг из-за срыва перемирия американцами.

Однако в Вашингтоне эту информацию тут же опровергли. На этом фоне Корпус стражей исламской революции делает еще более жесткое заявление: после ударов США Ближний Восток станет для них адом.

Сразу две новости, которые российскому рынку вряд ли добавят оптимизма: Первая — европейская: послы ЕС взялись за 21-й пакет санкций. Пока, правда, без конкретики и без скорых решений, но сам процесс запущен.

Вторая — американская, и она звучит гораздо жёстче. В Сенат поступил законопроект, который предлагает не просто расширить секторальные санкции (банки, нефть, горная добыча), но и ввести фактически запретительные пошлины — от 500% на все российские товары. Это качественно новый уровень давления, если он будет принят.

Цены снова поползли вверхи статистика это только подтверждает. Росстат отчитался за май: инфляция 0,17% против апрельских 0,14%. Вроде бы немного, но тенденция не радует. А недельные цифры и вовсе настораживают. За неделю по 8 июня — плюс 0,2% после 0,15% неделей ранее.

Минэк тоже подливает масла в огонь: годовая инфляция разогналась до 5,5% на 8 июня, хотя 1 июня была 5,39%. Да, май в итоге оказался чуть лучше оперативных оценок, которые выходили по ходу месяца. Но вот беда: данные за первые дни июня говорят, что в этом месяце рост цен серьёзно ускорился. Так что радоваться рано.

• Лидеры: Самолет
#SMLT (+12,0%), ЕвроТранс #EUTR (+7,3%), Эталон Груп #ETLN (+6,1%), АФК Система #AFKS (+3,7%).

• Аутсайдеры: Аренадата
#DATA (-5,3%), Селигдар #SELG (-4,1%), Полюс #PLZL (-3,3%), РУСАЛ #RUAL (-3,1%).

11.06.2026 - четверг

#AFLT Аэрофлот операционные результаты за май 2026 года
#CNRU Циан собрание акционеров по дивидендам за 1 квартал 2026 года (рекомендация 53 руб/акцию)
#RZSB Рязанская энергосбытовая компания собрание акционеров по дивидендам за 2025 год (рекомендация — 4,23 руб./акцию)
#SVAV Соллерс закрытие реестра по дивидендам (дивгэп).
• Евраз: ГОСА по дивидендам за 2025 год.

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией
Оптимизм на тонком льду: чем на самом деле вызван вчерашний отскок?

📘 ЦИАН. Танцы на костях рынка недвижимости.

📊 Цифры говорят одно, а здравый смысл шепчет другое. Разберем отчет за первый квартал.


👍 Начнем с плюсов, даже очевидных.
ЦИАН подсадил рынок на свою иглу. Застройщики и частники понимают: не заплатишь за продвижение — утонешь в «Авито» и доморощенных чатах. Компания продолжает выжимать соки из своих клиентов.
Выручка ползет вверх. Рост есть, и он органический. Люди ищут жилье, несмотря на то, что ипотека кусается. А в сегменте новостроек у них в кармане почти все крупные девелоперы. Это стабильный денежный поток.


👎 А теперь к минусам.
Тут начинается самое интересное. Потому что, если копнуть чуть глубже парадной выручки, вылезает то, о чем в пресс-релизах пишут мелким шрифтом.
Маржинальность под давлением. Они растут, но тратят всё больше. Конкуренция с «Авито Недвижимостью» и экосистемами банков заставляет вбухивать дикие деньги в маркетинг. Получается гонка вооружений: ты заработал рубль, а полтора тут же отдал за то, чтобы этот рубль остался у тебя, а не у конкурента.
Объемы ввода жилья и сделок на вторичке стагнируют. ЦИАН — это инфраструктурная компания. Если количество сделок падает, никакое повышение тарифов не спасет вечно. Они просто пилят сук, на котором сидят: повышают цены на размещение для застройщиков в тот момент, когда продажи у тех идут туго. Рынок сдувается — это ключевое.


⚠️ Какие риски еще присутствуют?
Виден тренд на регулирование. История показывает, что монопольное положение, особенно в чувствительной социальной сфере (жилье!), — это красная тряпка для ФАС. Один закон о «едином стандарте рекламы недвижимости» может обрушить технологическое преимущество за короткий срок.
Кредитная нагрузка пусть и контролируемая, но она есть. В эпоху высоких ставок обслуживать долг — то еще удовольствие. Это съедает чистую прибыль.


🎯 ИнвестВзгляд: ЦИАН сейчас — это хорошая компания в сложной конъюнктуре. Бумага не для слабонервных. Если вы верите, что льготную ипотеку снова воскресят в прежних объемах, а ЦИАН размажет конкурентов — можно держать. Но если текущая реальность — падающий спрос, злые риелторы, переходящие в закрытые Telegram-каналы, и застройщики, режущие рекламные бюджеты, — то мультипликаторы компании выглядят авансом, который рынок может и не выплатить.


🏋️ ЦИАН сейчас напоминает элитный фитнес-клуб в разгар эпидемии: абонементы дорогие, понты на месте, но люди всё чаще задумываются, а не побегать ли в парке бесплатно. Так можно и потерять тех самых «дорогих» клиентов в виде застройщиков.


$CNRU

📘 ЦИАН. Танцы на костях рынка недвижимости.

Юнипро - денежная бомба

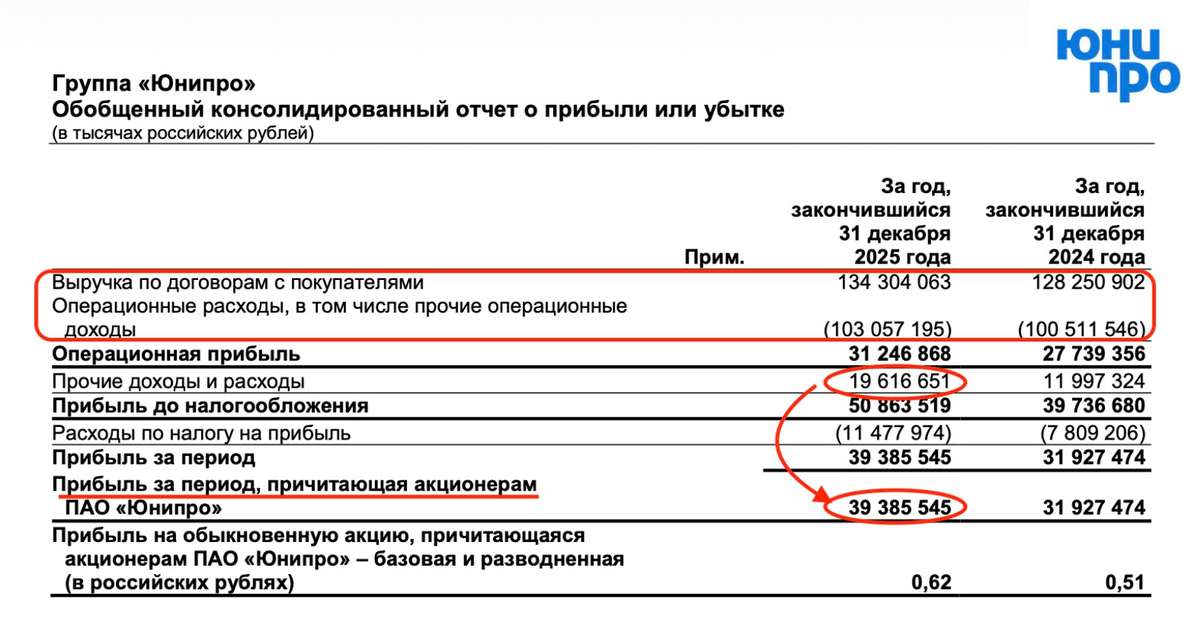
Одним из самых стойких секторов на российском рынке в последние годы является электроэнергетический. Растущие тарифы и высокий уровень кэша на счетах позволяют компаниям генерировать дополнительный доход. Сегодня разбираемся с компанией Юнипро $UPRO и ее отчетом за полный 2025 год.

🔌 Итак, выручка компании за отчетный период выросла на 4,7% до 134,3 млрд рублей. Такая скромная динамика обусловлена снижением доходов от продажи мощности из-за окончания договора о предоставлении мощности на энергоблоке №3 Березовской ГРЭС. Не помог и рост тарифов до максимальных значений в середине года.

Операционные расходы подросли на 2,6%, что позволило нарастить операционную прибыль уже на 13% до 31,3 млрд рублей. Далее начинается самое интересное. Юнипро по-прежнему сохраняет на счетах высокую долю кэша, в основном на рублевых депозитах. В итоге финансовые доходы составили 19,6 ярдов, а чистая прибыль подскочила на 23,5% до 39,4 млрд рублей. Со стороны результаты кажутся неплохими, но могло быть гораздо лучше.

На начало 2024 года денежная позиция компании составляла 52 млрд рублей. К концу 2024 года она уже снизилась вдвое, до 27,1 млрд. У компании большая инвестпрограмма, которая продлится до 2031 года, поэтому не исключаю дальнейшее снижение кубышки. К сожалению, мы не знаем ее размер — компания скрыла этот показатель, как и многое другое, в отчете за 2025 год.

💰 Получается, что сам отчет выглядит неплохо, но тенденция к сокращению кубышки настораживает. Ранее мы говорили о потенциально больших дивидендах после решения вопроса с недружественным акционером — Uniper. Сейчас этот драйвер улетучивается на глазах. Конечно, в будущем акционеры могут рассчитывать на спецвыплаты, как у редомицилированных компаний. Напомню, что X5 $X5, HeadHunter $HEAD, Мать и Дитя $MDMG и Циан $CNRU выплатили рекордные дивиденды.

Можно ли сравнивать с ними Юнипро?
Думаю, что нет. Власти не спешат «выкидывать» из состава акционеров нерезидента, а значит Юнипро остается под давлением инфраструктурных рисков. Кубышка в 26 ярдов лишь в моменте фармит допдоход, но инвестпрограмма постепенно подъедает «денежную бомбу». Так что на дивиденды пока рассчитывать не стоит, равно как и искать идею в компании.

❗️Не является инвестиционной рекомендацией

♥️ Продолжаем монотонно изучать рынок и отчеты компаний. Лайк за старания - лучшая премия для меня!

Юнипро - денежная бомба