Поиск

Как проверить календарь выплат по ценным бумагам и не ошибиться в расчетах

Одна неточная дата в календаре выплат способна испортить гораздо больше, чем кажется на первый взгляд. Из-за такой ошибки искажаются доходность, оценка актива, риск-модели и внутренняя отчетность. Именно поэтому верификация данных по ценным бумагам давно стала не технической формальностью, а обязательной частью качественной работы с финансовой информацией.В RUDATA для этой задачи собраны инструменты, которые позволяют не просто смотреть календарь выплат, а проверять его по нескольким источникам и сопоставлять с корпоративными событиями, эмиссионными документами и раскрытием информации. Такой подход особенно важен для тех, кто работает с облигациями, дивидендами, дефолтами и историческими версиями параметров.

Как устроена проверка данных в календаре выплат

Календарь выплат в RUDATA объединяет сведения обо всех ключевых событиях по ценным бумагам. Данные поступают из нескольких источников, после чего проходят перекрестную проверку. За счет этого можно выявлять расхождения и уточнять итоговые параметры, которые затем используются в расчетах и аналитике.

При этом логика верификации зависит от типа инструмента. Если речь идет о дивидендах, важны тип акции, статус выпуска, дата закрытия реестра, размер выплаты и дата перечисления средств. Если проверяются купоны, в фокус попадают длительность купонного периода, график выплат, базис расчета, тип купона и связанные корпоративные события. Дополнительно учитываются выходные и праздничные дни, чтобы фактические даты не расходились с реальной практикой выплат.

С чего начать верификацию

Проверку календаря удобно строить по простому алгоритму:

• Определить, какие именно параметры нужно проверить.

• Найти существенные факты и публикации регуляторов или инфраструктурных организаций.

• Сопоставить эти данные с эмиссионными документами и условиями выпуска.

Если задача связана с опорными датами, в первую очередь стоит искать документы об изменении условий выпуска, решения общих собраний акционеров и другие раскрытия, где зафиксированы параметры выплат. Если проверяются расчетные показатели, например купонные платежи, важно понять, зависят ли они от переменных факторов. Это особенно актуально для флоатеров, инструментов с привязкой к ключевой ставке и бумаг с индексируемым номиналом. В таких случаях верификация уже не ограничивается одной датой: приходится дополнительно проверять решения Банка России, раскрытые параметры эмитента и логику применяемой расчетной модели.

Как проверять данные по дефолтам

Информация о дефолтах напрямую связана с календарем выплат, потому что влияет и на структуру платежей, и на их фактические даты. Поэтому такие данные тоже требуют отдельной проверки.

Для технического дефолта ключевой вопрос обычно один: были ли средства зачислены в НРД до даты выплаты, как правило за день до нее. Дальше логика достаточно прямолинейна:

• если средства не поступили, фиксируется технический дефолт;
• если сумма поступила полностью, оснований для дефолта нет;
• если средства пришли частично, нужно проверить, соответствует ли объем ожидаемому денежному потоку с учетом количества бумаг в обращении.

Такой сценарий особенно важен для тех, кто использует календарные данные в ежедневных расчетах и мониторинге риска. Здесь критична не только точность, но и скорость обновления информации.

Зачем нужны исторические версии календаря

Одна из самых недооцененных тем в работе с рыночными данными — историчность параметров. Между тем именно она часто определяет корректность ретроспективных расчетов.

В течение жизни бумаги ее параметры могут меняться: обновляется график выплат, уточняется структура погашения, пересчитываются будущие потоки после капитализации или частичного погашения номинала. Поэтому при анализе исторических доходностей, амортизированной стоимости, рисков и отчетных показателей важно смотреть не только на текущую версию календаря, но и на то, какой она была на конкретную дату.

Особенно заметно это на облигациях с амортизацией, капитализацией и переменным номиналом. В таких инструментах даже небольшое изменение в структуре платежей может повлиять на интерпретацию денежных потоков и результаты последующих расчетов.

Что важно для регуляторных расчетов и отчетности

В регуляторных расчетах календарные данные используются не как справочная информация, а как часть механики определения денежных потоков и риск-весов. Поэтому для банков для задач, связанных с 511-П и СПР, значение имеет не только сам факт изменения параметров, но и момент, когда это изменение должно было быть объявлено. Аналогичная история и для рисковых параметров для НПФ, страховщиков, брокеров согласно их регуляторным актам.
На практике важно различать две даты: ожидаемую дату объявления изменения структуры и фактическую дату раскрытия информации. Если эмитент раскрыл сведения раньше или позже ожидаемого срока, это может влиять на распределение инструмента по временным корзинам и на итоговый расчет процентного риска. Для внутреннего контроля полезно сопоставлять текущую структуру погашений, ожидаемую дату изменения и дату фактического раскрытия, а затем проверять, как эти данные отражаются в расчетной логике.

Как подключать ИИ к верификации

Искусственный интеллект может быть полезен не только для анализа готовых выгрузок, но и на этапе выбора подходящего интерфейса RUDATA под конкретную задачу. Например, можно описать тип данных, частоту запросов, требования к детализации и попросить нейросеть помочь подобрать оптимальный API или рабочий сценарий.

Практический подход выглядит так: сначала формулируется задача, затем в нейросеть загружается описание доступных интерфейсов или сама выгрузка данных, после чего уточняются критерии анализа.

Искусственный интеллект может упростить работу с RUDATA и помочь выбрать наиболее подходящий интерфейс. Для этого выполните следующие шаги:

1. Предоставьте нейросети информацию о доступных API-модулях RUDATA.

2. Попросите ее подобрать подходящий вариант с учетом ваших задач. Например, используйте следующий промпт:

«Помоги выбрать подходящий интерфейс RUDATA. Задай мне уточняющие вопросы о моих задачах и типах используемых данных. На основе ответов порекомендуй оптимальный интерфейс и объясни свой выбор».

3. Когда нейросеть сформирует список вопросов, проверьте, насколько они соответствуют вашему запросу. При необходимости попросите скорректировать их.

4. Ответьте на вопросы, чтобы получить рекомендацию по выбору интерфейса RUDATA.
Если у вас уже есть конкретная задача, опишите ее и попросите нейросеть сравнить доступные API-интерфейсы RUDATA и подобрать наиболее подходящий вариант. В этом случае можно использовать следующий промпт:

«Мне нужно [опишите задачу]. Сравни доступные API-интерфейсы RUDATA для решения моей задачи. Учти требования к данным, объем и частоту запросов, а также возможные ограничения. Объясни преимущества и недостатки каждого варианта и порекомендуй наиболее подходящий интерфейс с обоснованием выбора».

Более того, нейросеть может выступать в роли финансового помощника и анализировать данные из системы RUDATA. Для этого:

1. Задайте ей роль и контекст работы. Например, используйте следующий промпт:

«Ты ведущий эксперт по рынку ценных бумаг и мой финансовый помощник. Проанализируй предоставленные данные из RUDATA, объясни ключевые показатели простым языком. Обрати внимание на важные изменения и помоги интерпретировать результаты».

2. Выгрузите информацию из RUDATA. Это удобно делать в формате Excel.

3. Загрузите документ в нейросеть и попросите ее начать анализ. Задавайте уточняющие вопросы и параметры, чтобы получить наиболее точную интерпретацию сведений.

***

RUDATA обеспечивает доступ к наиболее полным и актуальным данным по календарям выплат для различных финансовых инструментов. Их можно получить через веб-интерфейс, API и надстройку Excel. Помимо сервисов, предоставляющих регулярно обновляемые сведения о датах и объемах выплат, внутри системы осуществляется верификация данных. Это позволяет оценивать, анализировать и прогнозировать инвестиционные риски, а также вести учет и готовить отчетность на основе актуальных сведений, которые собраны в едином контуре RUDATA.

Читайте RUDATA где удобно вам:
• ВКонтакте;
• Telegram;
• Макс;
• Дзен.

Как проверить календарь выплат по ценным бумагам и не ошибиться в расчетах

🌾 ИнвестВзгляд: РусАгро

paywall
Пост станет доступен после оплаты

Главный барьер для страхования жизни в России — приоритеты клиентов, а не их сомнения

Наши коллеги по индустрии - «Ингосстрах», «Ингосстрах-Жизнь» и Финансовый университет - проанализировали страховое поведение жителей 36 крупнейших городов страны, пишет Forbes. Делимся основными выводами:

Несмотря на впечатляющие результаты роста всего страхового рынка в 2025 году, уровень проникновения страхования жизни в России пока заметно уступает другим видам страхования. Например, полис каско есть у 16,1% семей, страхование недвижимости — у 17,8%, ДМС — у 13,8%. Почти каждый восьмой опрошенный (11,8%) интересуется страхованием жизни, но фактических держателей полисов — не более 4,7%.

Однако, средний чек по продуктам страхования жизни в 2025 году составил внушительные 1,3 млн рублей — сумма, сопоставимая с первым взносом при покупке жилья в ряде городов. Это свидетельствует об уровне доверия тех, кто уже сделал выбор в пользу продукта. Средний предпочтительный срок страхования по всей выборке — 4,1 года, но 65,3% респондентов готовы страховать жизнь лишь на один год.

Продукт востребован прежде всего экономически активной аудиторией в возрасте 31–50 лет: 46% страхователей — люди в возрасте 41–50 лет, 34% — в возрасте 31–40 лет. На тех, кому за 50, приходится менее 10% полисов. Страхование жизни постепенно завоевывает молодую аудиторию, и это, возможно, главный сигнал о долгосрочном потенциале рынка.

Почти половина респондентов (49,9%) объясняют отсутствие полиса не недоверием к продукту, а конкуренцией с другими финансовыми целями — покупкой жилья, машины, оплатой образования детей.

Еще 26,1% признают, что откладывают решение — риски кажутся отдаленными. То есть, барьеры преимущественно поведенческие, а не структурные. 11,8% респондентов интересуются страхованием жизни, но не решаются из-за недостатка информации. Еще 9% считают продукт сложным. Среди тех, кто допускает покупку полиса в ближайшей перспективе, главным преимуществом называют доступность входа в программу — этот фактор отметили 15,4% респондентов. Далее следуют рекомендации близких (14,8%) и возможность совместить защиту с накоплением (13,3%).

Задача страховых – сделать свои продукты страхования жизни максимально понятными и простыми для клиентов.

Главный барьер для страхования жизни в России — приоритеты клиентов, а не их сомнения

Почему я управляя капиталом, езжу на метро)

Полгода назад я переехал в столицу. Личное авто теперь пылится во дворе — и это грустно, но логично. Сначала я просто пересел на метро, платя по 150 ₽ в день (туда‑обратно). Работаю 5/2 — примерно 22 поездки в месяц.
Кстати, по выходным бывает тоже пользу метро, что тоже "забирает"средства.

А потом понял: неоптимизированные расходы — это украденный капитал. При этом, достаточно взять билет- абонимент на год за 24.000 рублей.
Кстати, купил его по карте с кешбеком, получил возврат - 1200 рублей.

Что к слову тоже, приятный бонус.

🧮 Математика экономии

Вариант 1. Разовые поездки
150 ₽ × 22 дня = 3 300 ₽/мес.
За год: 3 300 × 12 = 39 600 ₽

Это скромный подсчет, за счёт поездок в выходные сумма будет значительно больше на несколько тысяч по году. Но для наглядности я решил учитывать только рабочие дни.

Вариант 2. Годовой безлимит
Стоимость абонемента: 24 000 ₽
Кешбэк по карте: 1 200 ₽
Итоговая цена: 22 800 ₽/год

💰 Экономия за год (по сравнению с разовыми):
39 600 – 22 800 = 16800 ₽

Вполне себе приличная сумма. Напомню, что это конечно не единственный источник средств), но все же - приятно.

🚗 А если сравнить с такси или авто?

🚕 Такси (усреднённо: 600 ₽ в одну сторону, 1 200 ₽/день)
1 200 × 22 × 12 = 316 800 ₽/год
Экономия при поездках на метро: примерно 294.000 в год ( А вот жто кстати уже неплохая поездка на отдых, для целой семьи или хорошая инвестиция)

🚙 Личное авто (бензин, парковка, страховка, ТО, амортизация)
Консервативно: 15 000 ₽/мес → 180 000 ₽/год
Экономия: ~157 200 ₽ в год

И это без учёта того, что машина теряет в цене, пока стоит. Бывают непредвиденные расходы и разные нюансы.

📈 Куда направляю сэкономленное?

Все «транспортные» остатки иду в облигации + дивидендные акции РФ.
Пример: даже скромные 16.000- 17.000 ₽, сэкономленные на переходе с разовых на абонемент, при доходности ~15% годовых через 5 лет превратятся в ~34 000 ₽. А если вместо такси (авто) сотни тысяч в год, которые работают на тебя.

✅ Метро на безлимит = предсказуемость и дисциплина.
✅ Такси и личное авто — это про комфорт, но не про умножение капитала.
✅ Каждый рубль, не потраченный на поездку, — это будущий дивиденд, а может, купон по облигациям.

Если ваша цель — финансовый рост, считайте каждую поездку как сделку. Я сделал выбор. А вы?

📊 10 российских акций, которые я держу в портфеле (дивиденды + потенциал)

Не ИИР и не призыв к действию - субъективное мнение.

· $SBER — Сбербанк, лидер финансового сектора, стабильные дивиденды и одна из самых ликвидных бумаг.
· $GAZP — Газпром, экспортная газовая монополия, высокие дивы в удачные годы.
· $LKOH — Лукойл, частная нефтяная компания с сильным менеджментом и растущими выплатами.
· $ROSN — Роснефть, крупнейший производитель нефти, дивиденды привязаны к прибыли.
· $NVTK — Новатэк, независимый производитель газа, акцент на СПГ и долгосрочные контракты.
· $MTSS — МТС, телекоммуникационный гигант, известен регулярными и высокими дивидендами.
· $GMKN — Норильский никель (Норникель), глобальный лидер по палладию и никелю, дивы зависят от цен металлов.
· $TATNP — Татнефть, эффективная региональная нефтяная компания с щедрыми дивидендами.(Обычно)
· $MOEX — Московская биржа, монополист на биржевом рынке РФ, платит дивиденды.
· $CHMF — Северсталь, одна из лучших сталелитейных компаний с высокой дивдоходностью в цикле.(потенциально)

Ваши деньги - Ваша ответственность!

💻 Инновации в действии: внедряем научные разработки в управление ассортиментом

Когда наука встречается с бизнесом, рождаются работающие технологии. Вместе с Институтом искусственного интеллекта МФТИ мы создали ИИ-модуль для оптимизации товарной матрицы. Это не просто технологический эксперимент, а реальный инструмент, который уже встроен в наши бизнес-процессы и приносит финансовый результат.

Что сделали:
📌 На основе данных ВИ.ру обучили алгоритмы находить дублирующие позиции по характеристикам, брендам и названиям
📌 В отдельных категориях сократили ассортимент вдвое (с 4000 до 2000 товаров)
📌 Сократили общее число позиций на 30–50% без потери выручки

В результате — меньше затрат на хранение, выше оборачиваемость и прозрачный выбор для покупателя.

💬 Анастасия Наумова, руководитель управления ассортиментом ВИ.ру:
«Совместная работа с Институтом ИИ МФТИ позволила нам решить критически важную для бизнеса задачу оптимизации товарной матрицы на основе передовых методов машинного обучения. Мы получили работающий инструмент управления, который планируем масштабировать на всю номенклатуру компании».

📎 Подробнее о проекте — на CNews.

Мы внедряем передовые научные решения, а вы подписывайтесь на наш аккаунт, чтобы первыми об этом узнавать! 🔔

#ВИ_tech #новостикомпании #быстреерынка #ВИвСМИ

💻 Инновации в действии: внедряем научные разработки в управление ассортиментом

Анализ компании Microsoft (MSFT)

Microsoft Corporation (MSFT) продолжает оставаться одним из ведущих технологических гигантов, специализируясь на облачных вычислениях, искусственном интеллекте (AI), программном обеспечении и игровых платформах. В январе 2026 года компания столкнулась с рядом вызовов, связанных с обновлением операционной системы Windows, однако продолжает активно инвестировать в инновации, включая AI-модели для робототехники и программы в области здравоохранения. Рыночная капитализация компании превышает 3,3 трлн долларов, что делает её ключевым компонентом индексов S&P 500 и Nasdaq. Microsoft генерирует значительный cash flow в размере 147 млрд долларов за отчетный период, что позволяет ей выплачивать дивиденды и продолжать инвестиции в исследования и разработки.


Последние события

Microsoft регулярно публикует обновления на своем сайте Investor Relations и в социальных сетях. В январе 2026 года произошли следующие значимые события:
Обновления Windows: 13 января было выпущено обновление KB5074109 для Windows 11 (версий 24H2 и 25H2), которое устранило 114 уязвимостей. Однако это обновление вызвало проблемы с аутентификацией в Azure Virtual Desktop и Windows 365. 17 января последовала экстренная поправка KB5077744, направленная на устранение ошибок, включая сбои в работе Remote Desktop и зависания в Outlook. Пользователи выразили недовольство, описывая проблемы как "катастрофические", включая случаи, когда компьютеры не выключались. Microsoft рекомендовала удалить обновление в случае возникновения проблем.
AI и инновации: Компания анонсировала модель rho-alpha, первую физическую AI-модель для бимануальной робототехники, основанную на технологии Phi-series VLM. Эта модель включает тактильную обратную связь и возможность обучения на основе человеческого взаимодействия. Microsoft приглашает партнеров присоединиться к программе Early Access. Кроме того, был опубликован отчет UN80, в котором отражены инвестиции в инновационный фонд ООН.
Финансовые новости: 2 декабря 2025 года был объявлен квартальный дивиденд. Ожидается, что отчет за второй квартал финансового года 2026 выйдет 28 января 2026 года. Аналитики прогнозируют, что прибыль на акцию (EPS) составит 4,13 доллара, а выручка достигнет 77,67 млрд долларов, что на 18,4% больше по сравнению с предыдущим годом. Среди положительных новостей — партнерства с Bristol Myers Squibb для разработки AI-систем для диагностики рака легких и с Userful для повышения безопасности.
Другие релизы: В январе 2026 года были выпущены обновления для Office, а Power BI получил новые AI-функции, такие как Copilot, который заменит Q&A к декабрю 2026 года. Компания также запустила кампанию против фишинга через SharePoint. В рамках социальных инициатив Microsoft поддержала фермы в Чили, что позволило сэкономить 74 млн кубических футов воды, и запустила проект GigaTIME для исследований рака с использованием AI.
Из X (Twitter): В январе компания опубликовала посты о rho-alpha (21 января), Zendawa для аптек в Кении (15 января), AI-трендах (8 декабря 2025 года) и научных прорывах (5 декабря 2025 года). Microsoft подчеркивает свою устойчивость и вклад в развитие AI.


Финансовый обзор

Microsoft демонстрирует сильные финансовые результаты, с особым акцентом на рост доходов от Azure и AI. Основные показатели на 22 января 2026 года (по данным Yahoo Finance и Investor Relations) включают:
Выручка: 293,81 млрд долларов, рост на 15,59% по сравнению с предыдущим годом.
Чистая прибыль: 104,91 млрд долларов, рост на 16,10%.
EPS: 14,08 долларов, рост на 12,50%.
Маржа прибыли: 35,71%.
Операционная маржа: 48,87%.
Денежные средства: 102,01 млрд долларов.
Долг: 120,38 млрд долларов.
Коэффициент долг/капитал: 33,15%.
Операционный cash flow: 147,04 млрд долларов.
Дивидендная доходность: 0,82%.
P/E (TTM): 31,54.
P/S: 11,28.
P/B: 9,09.
ROE: 32,24%.
ROA: 14,66%.
Финансовый баланс компании остается стабильным: текущий коэффициент составляет 1,40. Выручка на акцию составляет 39,53 доллара. За последние пять лет акции компании выросли на 105,73%, однако за год прирост составил всего 4,41% из-за волатильности. С начала года рост составил 8,17%. Ожидается, что предстоящий отчет 28 января 2026 года может повысить цену акций, если подтвердится рост в сегменте AI.


Аналитическая оценка

Microsoft оценивается как лидер в области AI и облачных технологий, однако существуют риски, связанные с затратами на инфраструктуру и регулятивными изменениями. Аналитики (Barclays, Wells Fargo, Bernstein) предсказывают стабилизацию IT-расходов в 2026 году, при этом основной акцент будет сделан на Azure, рост которой прогнозируется на уровне 37% в постоянной валюте. Консенсус аналитиков предполагает рост выручки на 16% в 2026 финансовом году (до 327 млрд долларов), однако ограничения производственных мощностей могут замедлить этот процесс. Валюация компании высока: EV/EBITDA составляет 19,17. Внутренняя стоимость, рассчитанная по методу дисконтированных денежных потоков (DCF), составляет около 229 долларов, что на 49,5% превышает текущую рыночную цену.
Сравнение с другими компаниями сектора:
P/E: 31,52 для Microsoft против 5–30 для среднего значения по технологическому сектору.
Рост выручки: 15,6% для Microsoft против 10–15% для среднего значения.
Маржа: 35,7% для Microsoft против 20–25% для среднего значения.
Консенсус аналитиков: "Покупать" (41 аналитик). Целевая цена варьируется от 450 до 730 долларов, в среднем 624 доллара. Bernstein выделяет Microsoft как лучший выбор в секторе программного обеспечения на 2026 год благодаря развитию AI.


Анализ по методу Грэма

Метод Бенджамина Грэма (value investing) предполагает покупку акций ниже их внутренней стоимости. Основные критерии включают: низкий P/E (<15), P/B (<1,5), долг менее 110% капитала, стабильный рост EPS (>33% за 10 лет) и дивиденды более 20 лет.
Для Microsoft (данные 2026 года):
P/E: 31,54 (не соответствует критерию, fail).
P/B: 9,09 (не соответствует критерию, fail).
Долг/капитал: 33,15% (соответствует критерию, pass).
Рост EPS (5 лет): около 16% (соответствует критерию, но не идеально).
Дивиденды: Стабильные, но доходность 0,82% (не соответствует критерию, marginal).
Формула Грэма для внутренней стоимости:
Внутренняя стоимость = EPS × (8,5 + 2g) × 4,4 / Y
где g — рост, Y — доходность облигаций.
Для MSFT: ~110–113 долларов
Текущая цена акций составляет 444 доллара, что в 4 раза превышает внутреннюю стоимость.
NCAV (Net Current Asset Value): 0 долларов (не соответствует критерию, fail, нет "маржи").
Вывод: Microsoft не соответствует критериям "defensive" инвестиции по методу Грэма. Это спекулятивный актив, подходящий для growth-инвесторов, но не для value-инвесторов. Грэм рекомендовал бы избегать таких инвестиций из-за отсутствия "маржи безопасности".


Рекомендации аналитиков

Консенсус: "Strong Buy" (31–41 аналитик). Из них 42% рекомендуют "Strong Buy", 55% — "Buy", 3% — "Hold".
Ключевые рекомендации:
Barclays: Overweight, целевая цена 610 долларов, 12 января.
Wells Fargo: Outperform, целевая цена 665 долларов, 8 января.
Bernstein: Outperform, топ-выбор в секторе программного обеспечения.
Derrick Wood: Buy, целевая цена 625 долларов, 20 января, с акцентом на Azure.
Прогноз: Ожидается рост на 30–40% к концу 2026 года, до 624 долларов. Основные риски: высокие затраты на AI и конкуренция со стороны AWS и Google. Положительные факторы: развитие AI-агентов и облачных технологий.


Технический анализ

Акции Microsoft находятся в нисходящем тренде с начала 2026 года: с 555 до 444 долларов. 50-дневная скользящая средняя составляет 482,72, а 200-дневная — 482,98. Бета-коэффициент равен 1,07, что указывает на среднюю волатильность.
Японские свечи (последний месяц, данные Polygon):
Последние 10 дней: Медвежьи паттерны.
День 251: Doji на уровне поддержки (неопределенность).
День 250: Bearish engulfing (закрытие ниже открытия, поглощение предыдущей свечи) — сигнал разворота вниз.
День 249: Falling star (малое тело, длинная верхняя тень) — медвежий сигнал.
Дни 246–248: Серия красных свечей с увеличением объема — усиление продаж.
Ранее: Hammer на уровне low 457 (потенциальный разворот вверх, но не подтвердился).
Общий вывод: Текущий тренд медвежий, с подтверждением через engulfing и shooting stars. Поддержка находится на уровне 440 долларов, сопротивление — на уровне 460 долларов.
Индикаторы и осцилляторы:
RSI (14): 29,8 (перепроданность, возможен отскок).
MACD: -9,46 (медвежий); Signal -6,53; Hist -2,93 (расхождение, но негативное).
Осцилляторы: Stochastic oversold; Momentum отрицательный.


Вывод: Краткосрочный медвежий тренд, но перепроданность может способствовать отскоку. На месячном горизонте возможен бычий тренд при сильном отчете.

Анализ компании Microsoft (MSFT)

Какие факторы обеспечивают успех МТС-Банку ⁉️

paywall
Пост станет доступен после оплаты

🍂 Итоги осени 2025: главные события «Озон Фармацевтика»

Начало декабря — самое время оглянуться назад и подвести итоги прошедшего осеннего периода. Давайте вспомним самые яркие моменты!

🔔 1. Двойной юбилей
Компания отметила 22-летие и первую годовщину листинга акций на Московской бирже. За год наша акционерная база выросла более чем в 3,5 раза и насчитывает сейчас свыше 150 тысяч акционеров.

📈 2. Успешное SPO
В октябре «Озон Фармацевтика» подвела итоги размещения дополнительного выпуска акций. Free float вырос до 14 %, обороты торгов удвоились, акции вошли в Первый уровень листинга.

💰 3. Финансовые результаты
В ноябре представили финансовые и операционные результаты за 9 месяцев 2025 года: выручка выросла на 28 % (до 21,4 млрд рублей), объём продаж увеличился на 8 % (до 241,5 млн упаковок), скорректированная EBITDA выросла на 34 % (до 7,7 млрд рублей), рентабельность по EBITDA достигла 36,1 %, чистая прибыль выросла на 50 % (до 3,4 млрд рублей), соотношение чистого долга к EBITDA снизилось до 0,9х (без учёта средств от SPO).

🎙️ 4. Публикации и медийные события
Осенью вышли два интервью: с генеральным директором Олегом Минаковым (журнал «Монокль») и с директором по качеству Евгенией Тетериной (журнал GxP News).
В этих материалах вы можете узнать всё о стратегии компании и её системе качества.

🎥 5. Кино о производстве
Представили два коротких фильма из самого сердца производств «Озон Фарм» и «Мабскейл»

🏆 6. Награды и признания
Осенью собрали «урожай» наград:
• коммерческий директор Ольга Ларина вошла в рейтинг «Топ-1000 российских менеджеров»;
• директор по финансам Галина Кремер получила премию «Финансовый директор года»;
• две победы в номинациях IR-премии от Московской биржи;
• награда на конференции ESG-day от «Эксперт РА» за лидерство в категории «Фармацевтика и биотехнологии»;
• 2-е место на конкурсе годовых отчетов Мосбиржи в категории «Выбор розничных инвесторов»
• первое место на Russian Pharma Awards в номинации «Драйверы импортозамещения в отечественной фармацевтике»;
• препарат «Круоксабан®» — первое место в номинации «Выбор врачей: отечественный ривароксабан».

🧠 7. Завершили клинические исследования «Круоксабана»
На Российском национальном конгрессе кардиологов представили итоги сравнения оригинального ривароксабана и его дженерика от «Озон Фармацевтика» у пациентов со стабильной ишемической болезнью сердца (ИБС). «Круоксабан®» демонстрирует сопоставимую с оригиналом эффективность и безопасность, что открывает путь к более доступной антикоагулянтной терапии для пациентов с ИБС.

💉 8. Новые препараты в линейке
• «Иммунотрезан» — помогает организму противостоять вирусам и бактериям, снижает усталость и поддерживает энергию в период повышенных нагрузок.
• «Нетугаст» — для устранения болей, спазмов и дискомфорта в животе.

✍️ 9. Визиты и публикации
Компания всегда открыта для диалога и обмена опытом! Мы приглашаем на наше производство врачей, фармацевтов, провизоров, представителей СМИ и инвестиционного сообщества. Мы уверены, что открытый диалог — ключ к развитию отрасли и повышению доверия к отечественной фармацевтике.

В ноябре производство посетили представители фармсообщества и авторы каналов «Провизор 24», «Советский Цитрамон» и PharmJokes. На их каналах вы можете найти впечатления от поездки и интервью с менеджментом компании

10. Участие в ключевых отраслевых событиях:
• На конференции «PROекции будущего»: фармацевтика 2025 — тренды, вызовы, прорывы
• На Фармлиге: что считать инновацией в фармацевтике?
• На ФИЛИН-2025: как строить карьеру в фармацевтике?
• На конференции по логистике лекарственных средств

✨ Следите за нашими новостями — впереди ещё больше интересных событий!

🍂 Итоги осени 2025: главные события «Озон Фармацевтика»

ММК. Отчет за 3 кв 2025 по МСФО

Тикер: #MAGN
Текущая цена: 24.7
Капитализация: 276 млрд.
Сектор: Черная металлургия
Сайт: https://mmk.ru/ru/investor/

Мультипликаторы (по данным за последние 12 месяцев):

P\E - 12.2
P\BV - 0.4
P\S - 0.44
ROE - 3.3%
ND\EBITDA - отрицательный чистый долг
EV\EBITDA - 2.4
Активы\Обязательства - 4.21

Что нравится:

✔️отрицательный чистый долг еще уменьшился на 3.5% к/к (-69.9 -> -72.4 млрд);
✔️чистая прибыль увеличилась в 2 раза к/к (2.5 -> 5.1 млрд);
✔️за 9 мес нетто финансовый доход вырос на 19.2% г/г (9.5 -> 11.3 млрд);
✔️отлично соотношение активов и обязательств, которое за квартал немного уменьшилось с 4.27 до 4.21.

Что не нравится:

✔️выручка снизилась на 2.9% к/к (155.1 -> 150.6 млрд) и за 9 мес на 23% г/г (602.8 -> 464.1 млрд);
✔️отрицательный FCF -2.1 млрд (хотя это лучше, чем -7.3 млрд за 2 кв 2025). За 9 мес отрицательный FCF -13.6 млрд против положительного +12.8 млрд за 9 мес 2024;
✔️чистая прибыль за 9 мес уменьшилась на 84.3% г/г (67.8 -> 10.7 млрд). Причины - снижение выручки, уменьшение операционной рентабельности с 15.03 до 3.9%.

Дивиденды:

Дивидендная политика подразумевает выплату в размере не менее 100% свободного денежного потока при соотношении Чистый долг/EBITDA < 1. При соотношении больше 1, на выплату будет направляться не менее 50% свободного денежного потока.

База для выплаты дивидендов за 1 полугодие 2025 отсутствует, так как FCF отрицательный.

Мой итог:

Очередной эпизод сериала "Черные металлурги тоже плачут".

По операционке у ММК печально как к/к (млн тонн):
- выплавка чугуна -14.9% (2.37 -> 2.02);
- производство стали -7.5% (2.62 -> 2.42);
- продажи металлопродукции -0.7% (2.49 -> 2.48);
- продажи премиальной продукции -2.5% (0.99 -> 0.97);
- производство угольного концентрата -20.7% (0.76 -> 0.6)

так и за 9 мес г/г (млн тонн):
- выплавка чугуна -10.6% (7.36 -> 6.58);
- производство стали -13.7% (8.83 -> 7.62);
- продажи металлопродукции -10.4% (8.26 -> 7.4);
- продажи премиальной продукции -18.3% (3.64 -> 2.97);
- производство угольного концентрата +16.2% (1.86 -> 2.17).

Правда, у квартального снижения есть частично объективные причины. Сокращение выплавки чугуна связано с ремонтами в доменном переделе. Снижение продаж металлопродукции обусловлено снижением остатков на складах (за последние 5 лет сумма запасов была меньше только на конец 2022 года).

Логично, что при снижении объемов продаж и снижении цен на продукции выручки за отчетный период получено меньше. Прирост прибыли за квартал получен за счет прибыли по курсовой разнице (в прошлом квартале был убыток). За 9 месяцев же результат г/г закономерный (особенно на фоне провала по операционной рентабельности).

Плюсом является наличие отрицательного чистого долга. Связанный с этим нетто финансовый доход хоть как-то поддерживает финансовые результаты. FCF же отрицательный все 3 квартала этого года. И следующий квартал также вряд ли будет исключением.

Да и вообще, год почти со 100-% вероятностью закончится минорно. Если курс доллара останется примерно на текущих уровнях, то годовую прибыль можно ожидать в районе 14-15 млрд, что по текущей цене даст совсем неприличные P\E 2025 = 19. Это уже дороже Северстали. Но при этом ММК стоит 0.4 баланса, тогда как конкурент 1.4. Ну и не стоит забывать, что у Северстали впереди еще один год нагруженного Capex'а. Но и у Северстали свой плюс в виде рентабельности (по EBITDA 21.6% против 13.4% в ММК).

Тут уже кому, что ближе. Лично я ранее сделал выбор в пользу ММК (ну еще и НЛМК). С этим выбором и остаюсь. Держу акции компании с долей 2.84%. Периодически докупаю, стремясь к доле в 3%. Большинство считает, что время покупать металлургов еще не пришло. Наверное, это верное решение. Я же не стараюсь угадать правильный момент, а просто добираю цикличный актив по мере возможности в период упадка отрасли. Расчетная справедливая цена - 41.85 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

#Инвестиции #Акции

ММК. Отчет за 3 кв 2025 по МСФО

Астра. Отчет за 2 кв 2025 по МСФО

Тикер: #ASTR
Текущая цена: 269.45
Капитализация: 56.9 млрд.
Сектор: IT
Сайт: https://astra.ru/investors/

Мультипликаторы (на основе данных за последние 12 месяцев):

P\E - 11.1
P\BV - 7.26
P\S - 2.99
ROE - 70.1%
ND\EBITDA - 0.23
EV\EBITDA - 8.04
Активы\Обязательства - 1.89

Что нравится:

✔️ выручка выросла на 10.1% к/к (3.1 -> 3.5 млрд) и за полугодие на 34.5% г/г (4.9 -> 6.6 млрд);
✔️ чистая прибыль увеличилась в 2.6 раза к/к (183.7 -> 476.8 млн) за счет уменьшение затрат на исследование и разработку, а также снижения общих и административных расходов;

Что не нравится:

✔️ отрицательный денежный поток -1.9 млрд в отчетном квартале, тогда как в 1 кв 2025 он был +2.8 млрд. За полугодие FCF уменьшился на 50.1% г/г (1.7 -> 0.8 млрд);
✔️ снова появился чистый долг 1.7 млрд (в 1 кв 2025 он был отрицательным -151 млн);
✔️ чистый финансовый доход хоть и положительный +79 млн, но это меньше 1 кв 2025 (+129 млн). За полугодие он снизился на 51.9% г/г (433.3 -> 208.6 млн);
✔️ снижение чистой прибыли за полугодие на 53% г/г (1.4 -> 0.7 млрд). Причины - снижение операционной рентабельности с 16.36 до 10.17%, уменьшение нетто финансового дохода и выплата налога на прибыль в 1 пол 2025 в размере 45 млн (тогда как в 1 пол 2024 было возмещение в сумме +282 млн);
✔️ соотношение активов и обязательство уменьшилось за квартал с 2 до 1.89 и вышло из комфортных значений;

Дивиденды:

При выработке рекомендаций по размеру дивидендов Совет директоров ориентируется на показатель скорректированной чистой прибыли, рассчитанный на основании отчетности по МСФО в зависимости от показателя Чистый долг / Скорр. EBITDA.

По информации сайта Доход за 1 пол 2025 прогнозируется выплата в размере 3.61 руб на акцию (ДД 1.34% от текущей цены).

Мой итог:

Очередная компания пострадавшая от высокой ключевой ставке. И дело не в долговой нагрузке и процентных расходах (Астра даже имеет нетто финансовый доход, хотя здесь есть влияние "ключа" на снижение получаемого доход).

Проблема в том, что большинство клиентов просто "замораживают" свои проекты до лучших времен и это сказывается на результатах компании. Да, есть достаточно весомый прирост выручки, но это обусловлено признанием выручки по отгрузкам, которые были выполнены ранее. Если же сравнивать динамику отгрузок, то картина так себе (в млн руб):
- 1п 2023 +68.9% г/г (3377);
- 2п 2023 +78.2% (7871);
- 1п 2024 +63.8% (5533);
- 2п 2024 +84.3% (14506);
- 1п 2025 +4.3% (5771).
То есть, после "жирных" приростов в более чем 60%, в этом полугодии это совершенно скромные 4.3%. Понятно, что у компаний типы Астры 1 полугодие не показатель, так как основной объем отгрузок приходится на конец года, но все же динамика налицо.

Заметно уменьшилась чистая прибыль на фоне выросших расходов (+21.3% г/г). Кстати, с учетом появления чистого долга и просевшего нетто финансового дохода можно ожидать, что во 2 пол будет уже нетто финансовый расход.

Ну и, конечно, стоит сказать о "темном лебеде", прилетевшим со стороны правительства РФ. Им были согласованы с 2026 года отмена нулевой ставки НДС на покупку российского ПО из реестра отечественного софта и повышение ставки страховых взносов с 7.6% до 15%. Оба изменения однозначно негативно повлияют на операционные и финансовые результаты Астры в следующем году. Увеличение страховых взносов по разным оценкам может "отъесть" 7-10% чистой прибыли, отмена же нулевой ставки автоматически повышает цену продуктов компании на 20% и пока сложно сказать насколько сильно это ударит по Астре (несвязанные с государством клиенты могут сделать выбор в пользу чего-то иного или просто отложить переход на ПО компании в долгий ящик).

Еще стоит упомянуть негатив в виде исключения в сентябре акций Астры из индекса Мосбиржи. Это очередной удар по котировкам.

Акции компании были в моем портфеле с долей в 2.34% и с высокой средней (брал еще в 2024 на вере в рост IT), но все-таки решил продать (несмотря на большого "лося)". Дальше буду смотреть по ситуации.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

#Инвестиции #Акции

Астра. Отчет за 2 кв 2025 по МСФО

Как американцы выходят на пенсию миллионерами: математика $200 в месяц и культура накоплений

Секрет не в магии Уолл-стрит, а в трёх привычках — начать рано, пополнять регулярно и покупать весь рынок через индексные фонды. В долгосроке именно эти привычки превращают десятки и сотни долларов в миллионы.

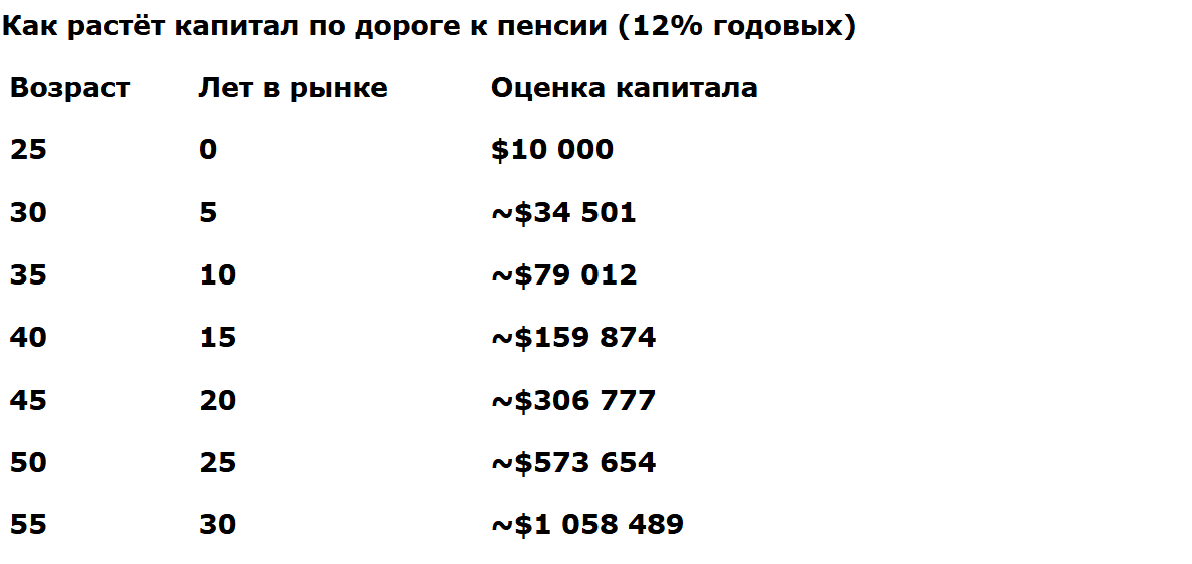
25 лет, старт $10 000, пополнения $200/мес., доходность 12% годовых
Представим простую жизненную ситуацию. Молодому человеку 25 лет, он имеет сбережения в $10 000 и решает ежемесячно откладывать ещё по $200, инвестируя их в фонд Nasdaq-100 (например, QQQ). Это не «ставка на удачу», а покупка целого сегмента рынка технологий.
Историческая среднегодовая доходность Nasdaq-100 колебалась в диапазоне 10–12 %. Возьмём для расчётов верхнюю границу — 12 %. При ежемесячной капитализации процентов за 30 лет, к 55 годам, получается следующее:
Итоговый капитал: ≈ $1 058 489
Ваши собственные взносы: $10 000 + $200 × 12 мес. × 30 лет = $82 000
Доход рынка: ≈ $976 489
Иными словами, около 90 % будущего капитала создаёт не человек, а рынок и время.

см. таблицу

* Расчёт: ежемесячная капитализация, ставка 1%/мес. (12%/год), взнос $200 в конце каждого месяца.


Эта таблица показывает ключевой момент: чем ближе к финишу, тем быстрее растёт кривая. Последние 10 лет дают больше прироста, чем первые 20 вместе. Это и есть эффект сложного процента.

«Это правда так у них устроено?» — да, и цифры это подтверждают
Чтобы не казалось, что это просто теория, приведём реальные данные. По данным на конец 2024 года число владельцев пенсионных счетов 401(k) с балансом свыше $1 млн достигло 537 000 человек (+27 % за год). В I квартале 2025-го рынок немного просел, и таких инвесторов стало около 512 000, но масштаб ясен - сотни тысяч американцев реально имеют семизначные суммы только в пенсионных накоплениях.
Fidelity сообщает, что в среднем американцы откладывают 9,5 % зарплаты, а ещё примерно 4,8 % добавляет работодатель. В сумме выходит около 14,3 % дохода, что полностью соответствует финансовым учебникам.
Данные Empower показывают в 50 лет средний баланс на 401(k) составляет около $607 000, а в 60 лет — более $568 000 (часть денег уже снимается). Это серьёзные суммы, позволяющие обеспечить стабильную жизнь без оглядки на пенсию от государства.

Почему это работает: три простые привычки
Старт как можно раньше. Время — главный союзник инвестора, и именно оно превращает небольшие суммы в серьёзный капитал. Разница между стартом в 25 и в 35 лет — это десятки и даже сотни тысяч долларов на горизонте пенсии. При позднем старте придётся вносить в 3–4 раза больше, чтобы догнать тех, кто начал раньше. Для наглядности: инвестор, начавший в 25 лет с $200 в месяц, к 55 годам может иметь около миллиона, а тот, кто начнёт в 35, должен уже откладывать почти $900 ежемесячно ради аналогичной цели. В этом и заключается «цена времени» — оно работает на тех, кто вовремя сделал первый шаг.
Регулярность. Даже $200 в месяц превращаются в миллион, если делать это дисциплинированно и без пропусков. Именно регулярность делает накопления предсказуемыми и превращает привычку в мощный инструмент. Для американцев совершенно нормально откладывать 10–15 % дохода, и это происходит автоматически через пенсионные планы.

В России многие привыкли считать, что «откладывать нечего», хотя на практике даже 5–10 % дохода, инвестированные грамотно, дают огромный эффект. Например, человек с зарплатой 60 000 рублей, инвестирующий всего 3–5 тысяч ежемесячно, за 20–25 лет способен сформировать капитал, достаточный для серьёзной финансовой подушки. Главное — не размер взноса в начале, а привычка делать это стабильно.
Простота и системность. Вместо того чтобы угадывать «какие акции вырастут», американцы покупают индексные фонды. Это снижает риски, минимизирует комиссии и даёт рыночную доходность. Более того, такой подход экономит время и нервы: вместо постоянного анализа и попыток «обыграть рынок» они получают среднюю доходность всего индекса, которая на длинной дистанции оказывается выше, чем у большинства активных трейдеров. Простота и системность делают стратегию доступной практически любому человеку, вне зависимости от уровня финансовых знаний.

А если начать позже? «Цена» времени
Предположим, что цель остаётся прежней — накопить $1 000 000 к 55 годам. Но теперь важно показать, как сильно влияет момент старта. Чем позже человек начинает, тем большее финансовое давление ложится на его ежемесячный бюджет. Посмотрим, сколько нужно вносить при старте в разные возрастные периоды:
Старт в 35 лет (20 лет до пенсии): нужно уже около $901 в месяц, даже с тем же стартовым капиталом $10 000.
Старт в 45 лет (10 лет до пенсии): потребуется примерно $4 204 в месяц.

Каждое упущенное десятилетие многократно повышает нагрузку на бюджет и требует всё больших ежемесячных сумм, которые не каждому по силам. Этот пример наглядно объясняет, почему в США так важно «начать как можно раньше». Для них откладывать на пенсию с первой работы — это норма и социальный стандарт. Молодой сотрудник, приходя на работу, автоматически включается в пенсионную систему, и сбережения начинают формироваться едва ли не с первой зарплаты. Поэтому к 40–50 годам американец уже имеет ощутимый капитал, который затем ускоренно растёт благодаря эффекту сложного процента.

Что ещё стоит учитывать
Доходность 12 % годовых — это усреднённый показатель по Nasdaq-100, но реальный рынок идёт неровно: бывают кризисы, годы падений и даже целые «нулевые десятилетия», когда индекс остаётся на месте. Инвестор должен быть готов к таким периодам и воспринимать их как часть нормального рыночного цикла. История американского фондового рынка показывает, что на длинной дистанции кривая всё равно уходит вверх, а терпеливые инвесторы вознаграждаются. Важно понимать: 12 % — это не гарантия на каждый год, а среднее значение, складывающееся из многих взлётов и падений. Именно поэтому дисциплина и готовность ждать играют решающую роль.
Налоги и комиссии. Налоговые льготы в США (например, IRA и 401(k)) позволяют копить эффективнее: взносы часто списываются до налогообложения, а доходы растут без налогов до момента выхода на пенсию. Это создаёт мощный эффект ускоренного роста капитала. В России пока таких инструментов меньше и налоговая система даёт меньше стимулов к долгосрочным инвестициям, однако даже без льгот работа сложного процента сохраняется. Более того, грамотный выбор низкокомиссионных фондов и долгосрочное удержание активов способны существенно повысить итоговую доходность, так как комиссии и налоги в сумме съедают десятки процентов результата на горизонте десятилетий.
Диверсификация. QQQ сконцентрирован на крупнейших технологических компаниях, и это создаёт риск высокой зависимости от динамики сектора Big Tech. Чтобы сгладить возможные колебания, многие американцы комбинируют его с фондами на S&P 500, облигациями, недвижимостью, а также с международными ETF. Такая комбинация снижает риски, распределяет капитал по отраслям и регионам и делает портфель более устойчивым к кризисам. В долгосрочной перспективе именно диверсификация помогает удерживать доходность ближе к среднерыночной и уменьшает вероятность серьёзных просадок, которые могут выбить инвестора с выбранного пути

Культура накоплений в США и уроки для России
Американская «пенсия-миллион» — это не миф и не привилегия сверхбогатых. Это прямое следствие культуры, где привычка откладывать и инвестировать является столь же естественной, как платить налоги или делать взносы в медицинскую страховку. В школах и университетах молодых людей учат не только «как зарабатывать», но и «как копить и инвестировать», обсуждают простые формулы сложного процента, объясняют различие между доходностью и риском. В компаниях пенсионные программы встроены в социальный пакет, и сотрудники практически с первого рабочего дня автоматически подключаются к 401(k) или IRA, где работодатель ещё и добавляет свою часть. Эта система работает как «финансовый автопилот»: взносы идут каждый месяц, рынок растёт в долгосроке, а капитал накапливается почти незаметно. И самое главное — это воспринимается не как «опция», а как жизненный стандарт и элемент личной ответственности за будущее. Именно поэтому пенсионеры-миллионеры в США — это массовое явление, а не исключение.

Россиянам тоже стоит перенять эти привычки и взглянуть на долгосрочные накопления не как на роскошь, а как на инструмент обеспечения будущего. Даже без налоговых льгот и при доходах ниже американских можно выстроить систему регулярных сбережений. Вкладывая пусть и меньшие суммы — например, 5–10 % от зарплаты — и делая это стабильно, любой человек способен сформировать капитал, который через 20–30 лет даст свободу и уверенность. Такой подход позволит не зависеть исключительно от государственной пенсии и создаст подушку безопасности для семьи. Более того, формирование привычки к регулярным инвестициям постепенно меняет финансовую культуру общества в целом, повышая уровень доверия к рынкам и устойчивости экономики.

Миллион долларов к пенсии — это не привилегия узкого круга богатых, а вполне достижимая цель при системном подходе. Ранний старт, регулярные взносы и инвестирование через индексные фонды постепенно превращают обычных людей с обычными зарплатами в пенсионеров-миллионеров. Суть не в уровне дохода, а в дисциплине, финансовой культуре и осознанном использовании силы сложного процента. Чем раньше человек начинает, тем заметнее его деньги начинают работать на него, и со временем кривая роста приобретает экспоненциальный характер. Это значит, что даже небольшие суммы в 100–200 долларов в месяц, вложенные на протяжении десятилетий, превращаются в капитал, сопоставимый с состояниями обеспеченных людей.

#инвестии #сбережения #CAGR #Nasdaq

Как американцы выходят на пенсию миллионерами: математика $200 в месяц и культура накоплений

Почему реклама инвестиций обещает миллионы, а люди получают убытки ⁉️

🔥 Рекламные ролики уверенно обещают нам беззаботную жизнь благодаря финансовым продуктам: вот унылые вкладчики жалуются на низкую доходность вкладов, а добрый брокер спасает ситуацию, предлагая устанавливать приложения и моментально превращаясь в успешных трейдеров. Доллары сыпятся с небес, всё просто — нужно лишь открыть брокерский счёт и нажимать на кнопки смартфона. Конечно, звучит соблазнительно, но реальность куда прозаичнее.

🤔 Главная задача любой рекламы — вызвать эмоции, привлечь внимание и создать иллюзию лёгкой выгоды. Яркие визуалы, энергичные слоганы («деньги сами идут к вам») погружают зрителя в состояние эйфории, заставляя забыть о рисках и сложности финансового мира. Образ успешного трейдера ассоциируется с простым нажатием кнопок, тогда как реальная торговля требует глубокого понимания рынка, постоянного мониторинга новостей и терпения.

😎 С этим даже пытаются бороться на самом высоком уровне — ведь законодательство теперь обязывает рекламные кампании финансовых услуг давать больше ясности клиентам. Например, с марта 2025 года каждое рекламное сообщение будет содержать ссылку на подробное ознакомление со всеми условиями продукта. Теперь клиенту предлагают внимательно изучать детали займа или депозита, поскольку мелкий шрифт и скрытые комиссии часто становятся неприятным сюрпризом.

❗ По закону, рекламные материалы финансовых услуг обязаны сообщать о возможных рисках и настоятельно рекомендовать клиентам оценивать свою финансовую устойчивость. Такая мера призвана повысить осведомлённость потребителя и уменьшить число разочарований от неоправданных ожиданий. Эксперты рекомендуют избегать легкомысленного подхода к инвестициям. Анализируя данные аналитиков за последние годы, видно, что быстрый успех возможен крайне редко и чаще всего сопровождается риском потерь. Например, исследование фонда FinExpertiza показывает, что 80% начинающих инвесторов теряют значительную долю своего капитала в первые полгода торговли.​


📍 Как избежать ловушек рекламных объявлений?
1. Изучение базовых понятий. Прежде чем вступать в игру, ознакомьтесь с основными терминами: акция, облигация, мультипликатор P/E, показатель волатильности. Незнание основ легко приведёт к потере денег.
2. Осознанный выбор инструмента. Выбор подходящего инструмента важен: хотите стабильный пассивный доход — выбирайте облигации, желаете активного участия и готовности к колебаниям — присмотритесь к акциям или фондам.
3. Регулярное обучение. Следите за рынком, читайте профильные издания, посещайте вебинары экспертов. Важно регулярно повышать квалификацию, поскольку финансовый рынок постоянно меняется.
4. Контроль эмоций. Торгуйте головой, а не сердцем. Страх потерять заставляет продавать раньше времени, жадность мешает вовремя выйти из сделки. Научитесь анализировать своё поведение и управлять эмоциями.


📌 Легкого пути здесь не будет. Не видитесь на обещанную легкость. Мир финансов полон возможностей, но и опасностей. Помните: любое предложение «быстро обогатиться» — повод задуматься. Настоящий инвестор — это человек дисциплинированный, образованный и готовый действовать осмысленно. Берегите свои средства, будьте внимательны и критичны к яркой рекламе!


#обучение #новичкам #инвестиции #инвестиции #финансы #грамотность #реклама

Почему реклама инвестиций обещает миллионы, а люди получают убытки ⁉️

Волатильность и хладнокровие. Как сохранять спокойствие

Если страх побуждает вас что-нибудь продать — отвлекитесь от котировок и вспомните свои долгосрочные цели. Зачем вы купили акции, почему вы ими владеете? Ответ один: в акциях нас привлекает долгосрочная доходность! В долгосрочную доходность входит не только рост, но и падения. Понимая это, легче сохранять спокойствие.


Легко сказать, но не просто выполнить


Инвестирование — это всегда эмоции, а такие понятия, как терпение и дисциплина, могут быть забыты в страхе потери денег. Нужно запомнить как мантру и повторять только один тезис: в долгосрочную доходность входит не только рост, но и падения! Не надо идти на риск, а риск — это продать, чтобы перестать чувствовать боль волатильности.


Почему инвесторы продают, хуже того, продают, когда падение уже произошло? Или сидят в стороне от рынка (на заборе) и наблюдают, как рынок потихоньку восстанавливается?


Когда наступает волатильность, главный вопрос инвестора — сейчас коррекция или медвежий рынок?


Коррекция отличается от медвежьего рынка, он начинается медленно, плавно и постепенно. Страха нет, ситуация усыпляет инвестора: все пишут о возможности купить, все оптимисты, не беспокоятся на фоне прошлого роста. Всё это длится долго, а в самом конце мы видим панику — когда стало очевидно, что мы в падающем рынке. А это — однозначный сигнал покупать, мы уже рядом с минимальными ценами.


А вот коррекции всегда разные. Начинаются по разным причинам, но всегда становится: первое — СТРАШНО СРАЗУ, второе — моментально выходят прогнозы об ужасном ближайшем будущем. Как только эти два события совпадут — это сигнал на покупку.


Будьте терпеливы и дисциплинированы. Важно правильно подобрать пропорции в распределении активов (это важнее, чем выбор отдельных акций).


Доля акций в портфеле должна соответствовать вашему риск-профилю, вы не должны перебрать с риском, иначе вы на коррекции побежите продавать, спасая капитал, и это будет самой большой ошибкой в жизни. Можно отстать от рынка, порой навсегда, потому что покупать дороже, чем продал, очень тяжело психологически (даже, я бы сказал, невозможно для неопытного инвестора).


Доля акций в портфеле должна быть такой, чтобы во время коррекции вы побежали покупать, а не продавать.


Конечно, мы не можем сказать точно, когда закончится коррекция (никто не может). Надо просто купить, а потом, по прошествии нескольких лет, вы посмотрите на график и скажете: Не важно почем, важно было тогда просто купить.


О чём надо ПОМНИТЬ ВСЕГДА:


— О своих долгосрочных целях и о своём будущем.
— В долгосрочную доходность входит не только рост, но и падения!
— Не читайте СМИ и блогеров! Ваша холодная голова — лучший советчик.


Знания, дисциплина и терпение помогут вам на сложном пути инвестора по формированию капитала. Если весь финансовый мир будет против вас, за вашей спиной должен стоять наставник и поддерживать в страшную минуту, напоминая эти три пункта.


Не является индивидуальной инвестиционной рекомендацией. Наш бизнес — образование. У нас нет рекламы, платных закрытых каналов. Если вам нравится и полезно то, что вы читаете – поддержите нас репостом. Если нужно обучение по формированию портфеля, управлению капиталом, привлечению инвестиций (IPO/Pre-IPO) или персональное обучение – пишите мне напрямую @AlexPrmk.


https://t.me/ifitpro
#волатильность