Поиск

Воксис: трансформация за счёт займов под купон 21,5%. Стоит ли участвовать?

ООО «Воксис» (бренд Voxys) — компания, которая специализируется на аутсорсинговых центрах коммуникаций: справочное обслуживание, техподдержка, реклама и телемаркетинг.

Компания в цифрах: более 100 контакт-центров по всей России, 8 тыс. сотрудников. Занимает 20% рынка коммуникаций в РФ. На ближайшие пять лет в планах — увеличить штат вдвое и выйти на международный рынок.

Структура: ООО «Воксис» — дочерняя компания МКАО «Воксис». Группа развивает IT-направление для роботизированных сервисов на базе ООО «Воксис Лаб». В рамках развития VOXYS планирует выход на IPO в 2027 г.

Параметры выпуска Воксис 001Р-03:

• Рейтинг: ВВВ+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 500 млн рублей
• Срок обращения: 2 года
• Купон: не выше 21,50% годовых (YTM не выше 23,75% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор поручений до: 26 октября 2026
• Начало торгов: 29 октября 2026

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты РСБУ за 6 месяцев 2026 года:

• Выручка: 2,33 млрд рублей (+15,8%)
• Чистая прибыль: 163,65 млн рублей (+20,4%)

• Активы: 4,67 млрд (было 4,4 млрд)
• Капитал и резервы: 1,17 млрд (-17,8%)

• Долгосрочные обязательства: 2,72 млрд (+34,18%)
• Краткосрочные обязательства: 779,58 млн (-18,08%)

• Чистый долг/EBITDA: 2,9х
• Покрытие процентов ICR: 1,83х

Компания делает ставку на трансформацию: уходит от классического аутсорсинга в FinTech, AdTech и коллекторское направление. Перемены требуют денег — и финансируются за счёт заёмных средств.

Отсюда и тревожные цифры в отчётности:

• Операционный денежный поток ушёл в минус: -1,33 млрд против -8,7 млн годом ранее. Это не про убытки, а про то, что деньги не успевают приходить. Главная причина — рост дебиторки: клиенты платят медленнее, а компания уже тратит на развитие.

• Чистый долг вырос на 60% — до 2,76 млрд, а процентные расходы — в 1,8 раза. Обслуживать долг становится дороже, и это давит на прибыль.

Ещё нюанс — структура активов. НМА и гудвилл — 1,65 млрд, это 93% капитала. По сути, большая часть «ценности» компании — ожидания от приобретённых бизнесов и новых проектов. Если планы не сработают, возможны списания, которые ударят по балансу и прибыли.

Денег на балансе почти не осталось — остаток упал на 74% за год. «Подушки безопасности» практически нет, и компания сильно зависит от внешнего финансирования.

В обращении находятся 3 выпуска ООО "Воксис" на 800 млн рублей рублей и 2 выпуска МКАО "Воксис" на 800 млн рублей:

• Воксис 001Р-02 $RU000A10E9Z7 Доходность: 21,99%. Купон: 20%. Текущая доходность: 19,85% на 1 год 3 месяца

• Воксис 001Р-01 $RU000A10DCE0 Доходность: 22,04%. Купон: 21%. Текущая доходность: 20,49% на 11 месяцев

Что готовы предложить эмитенты со схожим рейтингом:

• ВУШ БО 001P-04 $RU000A10BS76 (37,43%) ВВВ+ на 1 год 7 месяцев
• Делимобиль 001Р-06 $RU000A10BY52 (40,96%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (20,99%) ВВВ+ на 1 год 6 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,56%) ВВВ+ на 1 год 4 месяца
• Илон 001P-01 $RU000A10EG44 (17,41%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (31,44%) ВВВ+ на 12 месяцев
• Уралкуз 001Р-03 $RU000A10DBV6 (24,99%) ВВВ+ на 11 месяцев

По итогу: Новый выпуск 1Р03 длиннее 1Р02 примерно на семь месяцев, а по верхней границе даёт 23,75%. Это премия к своим же выпускам около 170 б.п. Разница заметная — она отчасти компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов.

В группе BBB+ верхняя YTM тоже смотрится достойно — если не сравнивать с эмитентами, у которых ситуация с обслуживанием долгов куда сложнее. Сопоставимую доходность даёт «Глоракс» 1Р04 — 23,56%.

У меня в портфеле есть выпуск «Воксис» 1Р02. Ситуация по эмитенту продолжает ухудшаться, поэтому крайне важно следить за финансовыми показателями. Консервативному инвестору лучше пройти мимо этой истории. Всех благодарю за внимание и проставленные реакции под постом.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Воксис: трансформация за счёт займов под купон 21,5%. Стоит ли участвовать?

Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

Коллеги, привет! Начнём с самого простого и по итогу, разберём все нюансы — поехали.

ЛДВ-РИИ — льгота на долгосрочное владение бумагами высокотехнологичного (инновационного) сектора экономики.

Расшифровка: ЛДВ — льгота на долгосрочное владение ценными бумагами, РИИ — рынок инноваций и инвестиций (специальный сектор Московской биржи).

Для инвесторов главная фишка — налоговая льгота ЛДВ-РИИ. Держите бумагу из РИИ не меньше года — и прибыль от продажи освобождается от НДФЛ, но в пределах лимита: сейчас это до 50 млн рублей дохода в год для налоговых резидентов России.

Льгота работает не только с акциями: она распространяется и на облигации, и на инвестиционные паи — но только если они официально включены в перечень ценных бумаг высокотехнологичного (инновационного) сектора экономики.

Из чего состоит РИИ и как в него инвестировать?

Сейчас в составе РИИ — 28–29 эмитентов. Общее количество ценных бумаг (с учётом разных выпусков — акций, облигаций и паёв) составляет примерно 35–37 штук.

Состав сектора не является постоянным: он регулярно пересматривается, и в него могут как включаться новые эмитенты, так и исключаться прежние. Например, 20 октября 2026 года в РИИ были включены обыкновенные акции МКПАО «ВК»
#VKCO

Важный момент про убытки: если продали бумагу из РИИ в минус, этот убыток нельзя зачесть против прибыли по другим бумагам (сальдировать) и нельзя перенести на будущие периоды.

Также льгота не применяется к дивидендам и купонным выплатам — с этих доходов налог удерживается на общих основаниях.

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?

Пара практических моментов:

• На Московской бирже есть Индекс инноваций (MOEXINN) — в него входят акции из сектора РИИ, и это удобный способ вложиться в весь сектор сразу.

На октябрь 2026 года в базе расчёта — примерно 20 эмитентов. Состав пересматривают каждый квартал: в третью пятницу марта, июня, сентября и декабря, поэтому число бумаг в индексе меняется.

Актуальный состав по весу компаний в индексе:

• Группа Позитив
#POSI - 19,92%
• Циан
#CNRU - 18,57%
• ОАК
#UNAC - 12,42%
• Озон Фармацевтика
#OZPH - 9,88%
• Группа Астра
#ASTR - 7,1%
• Промомед
#PRMD - 7,04%
• Группа Аренадата
#DATA - 5,02%
• Элемент
#ELMT - 4,74%
• Софтлайн
#SOFL - 3,49%
• ГК Базис
#BAZA - 3,27%

Для отслеживания состава и весов в реальном времени советую этот ресурс.

Правда, фьючерса или фонда на весь РИИ нет, поэтому инвестировать «целиком» не выйдет — бумаги придётся подбирать точечно.

Несколько нюансов, чтобы не потерять выгоду:

• Дивиденды и купоны под льготу не попадают — налог с них берут на общих основаниях.

• С ИИС совмещать нельзя: если бумаги когда-либо учитывались на ИИС (даже частично), ЛДВ-РИИ к ним не применить. Выбирайте — либо льготы ИИС, либо ЛДВ-РИИ на брокерском счёте.

• При наследовании или дарении срок владения прерывается — новый отсчёт идёт с момента перехода прав к новому владельцу.

• Брокер часто применяет льготу автоматически, но лучше уточнить заранее и при необходимости подписать заявление. Можно оформить и самому через налоговую, подав 3-НДФЛ.

• Храните брокерские отчёты — они понадобятся, если придётся подтверждать срок владения при обращении за вычетом.

Стоит помнить, что льгота применяется только к положительному результату — разнице между ценой продажи и покупки (плюс НКД по облигациям). Продали в убыток или в ноль — льготы нет.

Использовать льготу можно сколько угодно раз: купили бумаги, через год продали с прибылью и применили ЛДВ-РИИ, затем купили другие — и снова воспользовались.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

Дефолты продолжаются. Кто выстоит на рынке рискованных облигаций?

ЦБ пока не торопится снижать ставку, а даже когда снизит — до реального сектора это дойдёт не сразу. Поэтому дефолты среди рискованных облигаций продолжаются: проблемы уже задели многих игроков и будут давить на рынок дальше. Устоять смогут только компании с настоящим запасом ликвидности и здоровой структурой баланса.

Инвесторам стоит сейчас не строить догадки о ставке, а внимательно смотреть, стоит ли за бумагой реальный бизнес или только красивая история.

Для подборки я взял эмитентов с сильными поручителями и приемлемым уровнем долговых обязательств — чтобы при потенциальном ухудшении финансового состояния были резервы для поддержания ликвидности.

Заслон 002Р-01 $RU000A10G2M8 (А-) YTM: 18,4% на 2 года 10 месяцев

Это частная российская инжиниринговая компания, которая занимается разработкой и производством высокотехнологичного радиоэлектронного оборудования. В её портфеле — системы для авиации, флота и сухопутных сил, средства наземного аэродромного обслуживания, медицинская диагностическая техника, а также СВЧ-компоненты.

Часть инвестиционных программ компании финансируется за счёт целевых субсидий от государства. И это ещё один маркер её стратегической значимости: государство видит в ней игрока, чьё развитие отвечает национальным интересам.

С деньгами у компании порядок: чистый долг отрицательный, ликвидная подушка 12,2 млрд рублей, проценты покрываются в 6,1 раза, да ещё и рейтинги A-(RU) и ruA- — вроде бы надёжно. Но есть и ложка дёгтя: маржа проседает (EBITDA −24,9% при выручке −10,4%), краткосрочные обязательства выросли на 53,9%, а операционный денежный поток минусовой уже второй год.

Вывод для инвестора: дефолта сейчас можно не ждать, но глаз держать на марже и денежном потоке — именно они могут съесть ликвидную подушку.

Из актуального:

• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (А+) YTM: 19,61% на 2 года 11 месяцев до наступления оферты.

«Автобан» плотно завязан на государство. Компания — генподрядчик у Росавтодора и «Автодора», активно участвует в ГЧП и концессиях. На её счету участки ЦКАД (ЦКАД-3 и ЦКАД-4), обход Тольятти, дублёр проспекта Гагарина в Нижнем Новгороде. По таким контрактам государство годами платит за реализацию инфраструктурных проектов. Вдобавок «Автобан» включён правительством РФ в список системообразующих предприятий.

По отчётности за 2025 год: операционная прибыль увеличилась на 53% (до 12,1 млрд рублей), чистая — на 37,6% (до 9 млрд рублей). Даже с учётом спорных моментов это подтверждает способность группы зарабатывать и обслуживать обязательства. Однако на конец года свободных средств лишь около 1,47 млрд рублей при краткосрочном долге 27,6 млрд рублей — без рефинансирования не обойтись. Пока ситуация контролируемая: есть неиспользованные кредитные линии на 35,4 млрд рублей и долгосрочные проекты. Тем не менее за ликвидностью необходимо внимательно наблюдать.

Софтлайн 002Р-03 $RU000A10GDN2 (А-) YTM: 20,21% на 3 года 2 месяца

Крупный российский ИТ-холдинг с очень широким портфелем: ПО, сервисы, кибербезопасность, оборудование, ИИ.Растёт компания в основном через M&A. Минусы стратегии — серьёзные затраты, часто кредитные, и риск того, что интеграция активов пойдёт не по плану.

С одной стороны, позитивные тренды (рост оборота, валовой прибыли, EBITDA) говорят о том, что бизнес развивается и умеет повышать маржинальность. С другой — рост долга и давление процентных расходов создают риск для стабильного обслуживания долга в будущем.

Чистый долг/EBITDA за 12 месяцев — 3,0x, выше комфортного для облигационного инвестора уровня. Менеджмент обещает снизить до ≤2,0x по итогам 2026 года. Замедление компания объясняет переносом собственных решений на второе полугодие. Посмотрим, как окажется на самом деле.

Завтра собираюсь сделать полный обзор своего облигационного портфеля: покажу последние сделки и поделюсь планами по покупкам до конца года. Так что не пропустите — будет интересно.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Дефолты продолжаются. Кто выстоит на рынке рискованных облигаций?

Что не так с облигациями "Легенды", если даже YTM 23,75% не убеждают?

ООО «Легенда» — головная компания группы, которая работает с 2010 года. Она специализируется на строительстве и реализации жилья бизнес-класса, а также объектов коммерческой недвижимости в Санкт-Петербурге и Москве.

В первом полугодии компания стабильно входила в ТОП-10 петербургских девелоперов по выручке от продажи жилья: по итогам периода — 6-е место с долей 4,4%.

В сегменте высокобюджетных сделок (от 25 млн рублей) «Легенда» тоже удержала лидирующие позиции — 6-е место с долей 5,5%.

Параметры выпуска Легенда 002Р-08:

• Рейтинг: ВВВ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 21,5% годовых (YTM не выше 23,75% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок до: 22 октября 2026 (15:00 мск)
• Дата размещения: 27 октября 2026

Рейтинг надежности:

• АКРА — BBB, прогноз «стабильный». Раньше был «позитивный», но 2 июня 2026 его изменили.

• НКР — BBB+.ru, прогноз тоже «стабильный». Рейтинг присвоен 15 апреля 2026.

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: выросла на 13% и составила 14,7 млрд рублей. Драйверы: «Северный порт», «ЛЕГЕНДА Васильевского», «Новая земля», «Сампсониевский, 32».

• Чистая прибыль: сократилась в 37,2 раза — до 25,59 млн рублей. Звучит страшно, но падение во многом бухгалтерское: виноват учёт компонента финансирования по договорам с покупателями, а не проценты по кредитам.

• EBITDA: 8,8 млрд (на уровне 2025).
• Рентабельность по EBITDA: 32%

• Операционная прибыль: 3,99 млрд руб. (-0,1% г/г).
• Валовая прибыль: 6,19 млрд руб. (+2,8% г/г).
• Себестоимость продаж: 8,52 млрд руб. (+22% г/г).

Один и тот же долг — а цифры разные.

• По методике эмитента (проектное финансирование под эскроу, НКД и деньги исключены) чистый долг к OIBDA — 1,4х. Выглядит комфортно.
• Но если подойти консервативно — полный долг с арендой минус деньги и эскроу — даёт уже 7,2х к EBITDA за 12 месяцев. А в полном виде — около 13х. На конец 2025-го консервативный показатель был 5,7х.

И вот главный тревожный сигнал: покрытие проектного долга эскроу снизилось с 85% до 70%. Раньше подушка была крепче, теперь компания сильнее зависит от других источников.
• Покрытие процентов ICR: 0,93х

В обращении находится 5 выпусков биржевых облигаций на 17 млрд рублей:

• Легенда БО 002P-07 $RU000A10FBB3 Доходность: 23,61%. Купон: 19%. Текущая доходность: 19,44% на 1 год 7 месяцев

• Легенда БО 002Р-04 $RU000A10C6Z5 Доходность: 23,89%. Купон: 20,25%. Текущая доходность: 20,11% на 9 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Электрорешения 001Р-04 $RU000A10FV02 (25,09%) ВВВ на 1 год 9 месяцев
• ТД РКС 002Р-06 $RU000A10C758 (31,99%) ВВВ на 1 год 8 месяцев
• ВУШ БО 001P-04 $RU000A10BS76 (40,99%) ВВВ+ на 1 год 7 месяцев
• Каршеринг Руссия 001P-06 $RU000A10BY52 (42,51%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,21%) ВВВ+ на 1 год 6 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (24,22%) ВВВ+ на 1 год 5 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (22,06%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (35,18%) ВВВ+ на 1 год

По итогу: Доходность нового выпуска — рыночная, и как мы видим до самых рискованных бумаг вроде «ВУШ», «Делимобиля» или коллеги по цеху «Эталона» и «ТД РКС» она не дотягивает. Проблемы девелоперского сектора на спаде деловой активности — история известная, поэтому эмитенты вынуждены выходить с премией к рынку.

Новое предложение 2Р08 длиннее 2Р07 примерно на пять месяцев, а по верхней границе даёт 23,75% — то есть премия к своим же выпускам около 15 б.п. Разница скромная, так что новый выпуск может быть интересен только по изначально заявленному купону 21,5%. Облигаций «Легенды» у меня нет, и добавлять - не планирую.

В группе BBB-/BBB+ разброс широкий: «Электрорешения» 1Р4 — доходность возле 25%, «ГЛОРАКС» 1Р4 — около 24,2%. А «Рольф» 1Р9 с 21,2% и «Воксис» 1Р2 с 22% премии не дают.

А как у вас? Есть в портфеле кто-то из перечисленных — или обходите повышенный риск стороной? Буду рад почитать в комментариях.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Что не так с облигациями "Легенды", если даже YTM 23,75% не убеждают?

ЭкоНива: щедрые 19,56% на фоне обвала прибыли. Стоит ли участвовать?

Группа компаний «ЭкоНива» — вертикально интегрированный аграрный холдинг, который держит под контролем всю цепочку: от заготовки кормов и животноводства до переработки и сбыта молока.

Компания работает с 1994 года. Сегодня в холдинг входят 42 фермы и 5 заводов по переработке молока, а сама группа объединяет 54 дочерние компании. Фермы и заводы расположены в центральной России, Поволжье, на Урале и в Сибири.

Параметры выпуска ЭкоНива-001P-04:

• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска ЭкоНива-001P-05:

• Купон: КС + 375 б.п.
• Квал: только для квалов

• Сбор заявок до: 22 октября 2026 (15:00 мск)
• Дата размещения: 26 октября 2026

Рейтинг надежности:

• Эксперт РА — уровень A (присвоен 16 февраля 2026).
• АКРА — уровень A+ (присвоен 28 января 2026).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка от продаж: 45,2 млрд рублей (снижение на 2,8%).
• Чистая прибыль: 1,1 млрд рублей (падение на 88,3% — почти в 9 раз по сравнению с 9,4 млрд рублей).
• EBITDA: 11.04 млрд руб. (-47,16% г/г)
• Рентабельность по EBITDA: 24,4%

• Общий доход группы: 56,4 млрд рублей (против 60,9 млрд рублей).
• Производство сырого молока: 813,2 тыс. тонн (рост на 4% год к году)

• Краткосрочные обязательства: 133,74 млрд (-1,9%)
• Долгосрочные обязательства: 38,18 млрд (+66,72%)
• Чистый долг: 94,89 млрд (+17,19%)

• Чистый долг/EBITDA LTM: 4,85х
• Покрытие процентов ICR: 1,15х

Главный удар по выручке: падение цен на сырое молоко. Средняя цена реализации на ферме - 41,25 рубля за кг. Год назад было 47,31 рубля. Получается, компания продала больше молока в тоннах, но за каждый килограмм выручила заметно меньше.

Вторая причина — рост операционных расходов. Подорожали корма, выросли затраты на содержание растущего поголовья, логистика и другие статьи.

Долговая ситуация остаётся напряжённой: часть длинного долга из-за нарушения ковенант перешла в категорию «до востребования» — около 49 млрд рублей.

Но кредиторы пошли навстречу: в апреле и августе 2026-го предоставили письма-отказы (waiver) от требования досрочного погашения и пересогласовали условия. Однако часть долга ещё в работе — примерно по 9,5 млрд переговоры продолжаются.

В обращении находятся 3 выпуска облигаций на 18 млрд рублей:

• ЭкоНива 001P-01 $RU000A10EJZ8 Доходность: 18,29%. Купон: 16,75%. Текущая доходность: 16,77% на 2 года 4 месяца

• ЭкоНива 001P-03 $RU000A10FHY2 Доходность: 18,82%. Купон: 15,75%. Текущая доходность: 16,03% на 1 год 11 месяцев

Что готовы предложить эмитенты со схожим рейтингом:

• АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (19,61%) А+ на 3 года до оферты
• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 (18,52%) А+ на 2 года 11 месяцев
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,23%) А+ на 2 года 10 месяцев
• Селектел 1Р-08R $RU000A10FMY2 (17,13%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,0%) А+ на 2 года 7 месяцев

По итогу: Новое предложение 1Р04 длиннее 1Р01 примерно на семь месяцев, а по верхней границе даёт 19,56% — то есть премия к своим же выпускам около 130 б.п. Разница уже заметная: она компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов. Эмитента у меня в облигационном портфеле нет, но при таком заявленном купоне готов взять от 3% капитала.

В группе A+ верхняя YTP тоже смотрится достойно. Сопоставимую доходность даёт новый АвтобанФ-БО-П10 — 19,5%, он появился на вторичке буквально пару дней назад. Дальше по доходности идут НПС Капитал 1Р-01 — 19,2%, ВИС Финанс БО-П12 — около 18,5%, ОДК 1P-03 — 18,0%. Так что вывод простой: если итоговый купон окажется ниже заявленных 18%, АвтобанФ-БО-П10 — отличная альтернатива, только не забудьте про оферту у эмитента через 3 года. Всем спасибо за прочтение и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
ЭкоНива: щедрые 19,56% на фоне обвала прибыли. Стоит ли участвовать?

Облигации Автобан-Финанс БО-П10: под 20% на 3 года. Определяем условия апсайда

«Автобан» — один из крупнейших частных дорожных строителей страны. Компания строит и реконструирует федеральные и региональные трассы по госконтрактам, выступая генподрядчиком Росавтодора и «Автодора».

А ещё владеет долями в концессиях: ЦКАД-3, ЦКАД-4, обход Тольятти и дублёр проспекта Гагарина в Нижнем Новгороде.

Сроки выплат впечатляют. По ЦКАД и дублёру Гагарина государство платит до 2047–2054 годов с индексацией по инфляции. По обходу Тольятти — до 2031-го. Совокупный объём реализованных и подписанных проектов ГЧП — больше 200 млрд рублей.

Головная компания группы — АО «ИСК «Автобан».

📍 Параметры выпуска АвтобанФ-БО-П10:

• Рейтинг: А+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: не менее 5 млрд рублей
• Срок обращения: 7 лет
• Купон: не выше 18,25% годовых (YTM не выше 19,86% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: Put через 3 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется

• Сбор заявок: до 12 октября 2026 (15:00 мск)
• Дата размещения: 14 октября 2026

Рейтинг надёжности:

• A+ «Стабильный» от Эксперт РА (подтверждён 3 августа 2026).

• A+ «Позитивный» от НКР (24 сентября 2026). Ранее — «Стабильный» (июль 2026).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

📍 Финансовые результаты МСФО за 2025 год:

• Выручка: 118,0 млрд руб. (-4% г/г)
• OIBDA: 14,1 млрд руб. (+38% г/г)
• Чистая прибыль: 9,0 млрд руб. (+36% г/г)

• Долгосрочная задолженность: 76,7 млрд руб. (−11,1%)
• Краткосрочная задолженность: 28,8 млрд руб. (+27,2%)

• Долг/EBITDA: 1,8х (против 1х годом раннее)
• Покрытие процентов: 2,0х (против 2,2х)

Что можно отметить в отдельности:

• Портфель заказов: больше выручки в 4,5 раза и растёт примерно на 20% в год. Хороший задел по будущим доходам.

• Концессии приносят финансовый доход: 14,7 млрд ₽. Государство платит за эксплуатацию объектов, и это частично перекрывает финансовые расходы (13,4 млрд ₽)

• Но вот что с деньгами. Операционный поток до оборотного капитала — 15,9 млрд ₽. После процентов (11,1 млрд) и налогов (3,8 млрд) остаётся всего 1,5 млрд ₽.

• Дивиденды съедают кэш. Выплачено 10 млрд ₽ — это сильно сократило свободные средства. Прибыль есть, но она уходит акционерам, а не остаётся в бизнесе.

В обращении находятся 6 выпусков биржевых бондов компании на 33,5 млрд рублей:

• АВТОБАН-Финанс БО-П08 $RU000A10ERE6 Доходность к Put-оферте 21.12.2028: 19,62%. Купон: 16,9%. Текущая доходность: 17,19%

• АВТОБАН-Финанс АО БО-П06 $RU000A108JD2 Доходность к Put-оферте 24.06 2027: 15,46%. Купон: 15%. Текущая доходность: 14,36%

❗️ Что готовы предложить эмитенты со схожим рейтингом надежности:

• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 (18,67%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,23%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (16,91%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (17,95%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,24%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,4%) А+ на 2 года 4 месяца

По итогу: Условия нового выпуска выглядят привлекательно относительно прямых аналогов. Инструмент подходит как для краткосрочной стратегии — за счёт умеренного спекулятивного апсайда, так и для удержания до оферты сроком не менее трёх лет. Премия к собственным выпускам сохранится при итоговом купоне не ниже 18%.

В группе A+ верхняя YTP смотрится также конкурентно. ВИС Финанс БО-П12 — около 18,6%, НПС Капитал 1Р-01 — примерно 19,2%, ОДК 1P-03 — около 17,9%. Даже с учётом разницы в дюрации и бизнес-профиле 19,86% находится в верхней части диапазона. Всем спасибо за прочтение и поддержку постов.

А что скажете Вы — планируете участвовать в размещении?

✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Облигации Автобан-Финанс БО-П10: под 20% на 3 года. Определяем условия апсайда

ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда

Группа «ВИС» — холдинг, ведущий операционную деятельность с 2000 года. Компания работает преимущественно с использованием механизма государственно-частного партнёрства.

За время работы построено около сотни крупных объектов энергетической, промышленной, транспортной, социальной и нефтегазовой инфраструктуры в 23 городах России и Европы.

Ключевая особенность бизнес-модели: 96% портфеля проектов приходится на концессии и ГЧП. Это означает, что основным плательщиком по контрактам выступает государство — федеральный и региональные бюджеты.

Параметры выпуска Вис Финанс БО-П17:

• Рейтинг: A+ (прогноз «Стабильный») от Эксперт РА, АА- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 2,5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: до 06 октября 2026 (15:00 мск)
• Дата размещения: 09 октября 2026

Рейтинги надежности:

• A+ «стабильный» от Эксперт РА (подтверждён 24 июля 2026 года)
• АА- «стабильный» от НКР (присвоен 16 июля 2026 года)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 14,5 млрд руб. (-37% г/г)
• EBITDA: 4,7 млрд руб. (-56% г/г)
• Чистый убыток: 2,6 млрд руб. (против прибыли 1,1 млрд руб.)
• Капитал: 15,0 млрд ₽ (-14,8% за 6 мес)
• Денежные средства: 13,5 млрд ₽ (-20,6% за 6 мес)

• Чистый долг: 83,8 млрд ₽ (+10,6% за 6 мес)
• Чистый долг/EBITDA LTM: около 2,3х.
• Покрытие процентов ICR: 0,58х (было 1,16х)

Убыток в первом полугодии возник из-за временного сокращения объёмов работ — завершились основные работы по ряду проектов. При этом часть других проектов как раз переходит в активную стадию. Но есть и тревожные сигналы: чистый долг растёт, а операционный денежный поток ушёл в минус.

Главный риск для держателей облигаций — пик погашений в 2027 году. Компании нужно рефинансировать 8,5 млрд рублей. Если смотреть по месяцам, самый напряжённый момент — сентябрь–октябрь 2027 года. Период, когда нужно погасить 5,0 млрд рублей номинала. Это больше половины всех погашений года и самый напряжённый период за всю историю заимствований эмитента.

В обращении находятся 12 выпусков биржевых облигаций на 24,75 млрд рублей:

• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 Доходность: 18,88%. Купон: 16,5%. Текущая доходность: 16,78% на 3 года

• ВИС ФИНАНС БО-П16 $RU000A10FXE1 Доходность: 18,70%. Купон: 17,5%. Текущая доходность: 17,3% на 2 года 10 месяцев

• ВИС ФИНАНС БО-П13 $RU000A10FJ16 Доходность: 18,18%. Купон: 16,5%. Текущая доходность: 16,52% на 2 года 8 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,18%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (17,04%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,28%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,39%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,38%) А+ на 2 года 4 месяца

По итогу: Верхняя граница нового выпуска даёт YTM около 19,56%. Это примерно 70 б.п. премии к собственной вторичке.

Внутри рейтинговой группы A+ ориентир тоже смотрится конкурентно. «НПС Капитал» 1Р1 торгуется под 19,18%, ОДК 1P3 — около 18,28%, а «АФК Система» 2Р4 даёт примерно 18,1%. То есть новое предложение от «ВИС» находится в верхней части рынка — и это выглядит очень интересно даже со спекулятивной точки зрения.

Умеренная премия в доходности сохранится при купоне не ниже 17,75%. Сам участвовать не планирую: у меня уже есть 12-й выпуск, планирую наращивать его по мере снижения цены.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда

ОТЭКО-Портсервис дебютирует под 20%. Разбираем, где щедрость, а где риск

ООО «ОТЭКО-Портсервис» — один из крупнейших операторов портовых терминалов в России. Компания работает в порту Тамань в Краснодарском крае, в Азово-Черноморском бассейне, и управляет Таманским терминалом навалочных грузов (ТТНГ).

Чем занимается? Стивидорные услуги и транспортная обработка грузов. В основном — экспортное сырьё: уголь, сера, минеральные удобрения.

Масштаб впечатляет: это глубоководный комплекс, способный переваливать до 60 млн тонн угля и железорудного сырья и до 10 млн тонн серы и удобрений в год. Компания входит в Группу ОТЭКО.

Параметры выпуска ОТЭКО-Портсервис 001Р-01:

• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 500 млн рублей
• Срок обращения: 2 года
• Купон: не более 18,5% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: до 08 октября 2026
• Дата размещения: 13 октября 2026

Рейтинг надежности:

• НКР — уровень А, прогноз стабильный (присвоен 29 октября 2025 года)

• НРА — уровень A, прогноз стабильный (присвоен 01 июня 2026 года)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

С анализом этого эмитента всё сложно: отчётность по МСФО есть только за 2025 год — и то публично не раскрывается. Доступ к ней имеют рейтинговые агентства.

Видимо, из-за стратегической важности компании и прилётов по её инфраструктуре. Но даже по тем данным, что есть, видно: запас прочности заметно сократился.

Финансовые результаты РСБУ за 2025 год:

• Выручка: 30,5 млрд руб. (-0,7% г/г)
• Валовая прибыль: 12,4 млрд руб. (-23,6% г/г)
• Активы: 264,1 млрд руб. (-5,9% г/г).

• Чистый убыток: 8,2 млрд руб. (против прибыли 3,3 млрд руб. годом ранее)
• Операционный денежный поток: -1,6 млрд руб. (против положительного значения годом ранее)

По доступным данным МСФО картина тоже не радует:

• Операционная прибыль: снижение с 18,2 до 4,8 млрд руб.
• Чистый результат: убыток 11,5 млрд руб. (годом ранее — прибыль 9,7 млрд руб.).
• Общий долг: 91,1 млрд руб.
• Чистый долг: 86,8 млрд руб.

Что можно сказать в сухом остатке? Бизнес работает, но все деньги уходят на проценты.

Главное — операционный поток: 16,9 млрд рублей. Порт реально генерирует деньги, выручка стабильна — около 30,5 млрд. Но проценты к уплате — 19,0 млрд.

Плюс капзатраты 5,6 млрд. Плюс отток по оборотному капиталу 4,6 млрд. Итог — год закрыт с минусом: свободный поток минус 0,8 млрд рублей.

Что готовы предложить эмитенты со схожим рейтингом:

• Синара Транспортные Машины 1P4 $RU000A1082Y8 (18,95%) А на 2 года 5 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,97%) А на 2 года 4 месяца
• Интерлизинг 1Р-11 $RU000A10B4A4 (20,25%) А на 2 года 4 месяца с амортизацией
• ЛОЭСК 1P-01 $RU000A10G7X4 Доходность к Put оферте: 19,12% на 1 год 11 месяцев
• ГМС 2Р-03 $RU000A10FXM4 (18,33%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (18,12%) А на 1 год 10 месяцев
• Новые Технологии БO-02 $RU000A106PW3 (18,35%) А на 1 год 10 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,39%) А на 1 год 9 месяцев

По итогу: Доходность на бумаге смотрится привлекательно, но, на мой взгляд, премия не полностью компенсирует перечисленные риски. Для сравнения: «ЛОЭСК» 1P1 даёт около 19,1%, «Новые Технологии» БО-02 — примерно 18,3%, а «Аэрофьюэлз» 3Р1 предлагает сопоставимую доходность под 20%.

Наиболее интересно участие выглядит ближе к верхней границе — 18,50%. Там премия хотя бы частично компенсирует кредитный риск и слабые денежные показатели 2025 года. Если купон существенно снизят, привлекательность быстро сойдёт на нет.

Да, объект стратегически важный: не просто частный терминал, а часть государственной стратегии по расширению экспортной инфраструктуры на юге. Но держать до погашения — не моя история. А вот спекулятивно — да, может быть интересно. А что скажите Вы, планируете участвовать?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
ОТЭКО-Портсервис дебютирует под 20%. Разбираем, где щедрость, а где риск

Софтлайн под 20% на 3,2 года: разбираем новые выпуски и скрытые риски

ПАО «Софтлайн» #SOFL — это крупный российский ИТ-холдинг с очень разноплановым портфелем: тут и ПО, и сервисы, и кибербезопасность, и оборудование, и ИИ. За счёт такой широты компания меньше подвержена рискам, а её денежные потоки стабильнее, чем у тех, кто сидит в одной узкой нише.

Растёт компания в основном через M&A. Правда, у этой стратегии есть и минусы: она требует серьёзных денег, часто кредитных, и всегда есть риск, что интеграция присоединённых активов в существующую структуру пойдёт не по плану.

Параметры выпуска Софтлайн 002Р-03:

• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3,2 года
• Купон: не выше 18,50% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска Софтлайн 002Р-04:

• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,2 года
• Купон: КС + 450 б.п.
• Квал: только для квалов

• Сбор заявок до: 13 октября 2026
• Дата размещения: 16 октября 2026

Рейтинг надежности:

• АКРА — уровень А-, прогноз стабильный (присвоен 23 марта 2026 года)

• Эксперт РА — уровень A-, прогноз стабильный (повышен с ВВВ+, 28 мая 2026 года)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты за 6 месяцев 2026 года:

• Выручка: 38,72 млрд (+15,5%)
• Скорректированная EBITDA: 4,45 млрд (+27,08%)
• Валовая прибыль: 11,6 млрд рублей (+16% г/г). Из них доля от собственных решений: 40%.

• Краткосрочные обязательства: 55,13 млрд (+12,11%)
• Долгосрочные обязательства: 17,68 млрд (+30,82%).

Из того, что смущает:

• Прибыль — во многом бумажная. Переход от убытка к прибыли обеспечило списание кредиторской задолженности на 2,63 млрд после расторжения сделки с Atalaia Management Group.

• Долг растёт пугающе быстро. Чистый долг на 30 июня — 31,7 млрд против 16,3 млрд на начало года. Почти вдвое за полгода. Отношение к EBITDA (LTM) — 3,3х против 1,8х.

• Денежный поток в глубоком минусе. Операционный — минус 11,5 млрд (год назад минус 6,1 млрд). Свободный — минус 16,4 млрд. Всё из-за оттока по оборотному капиталу. Компания живёт на заёмные деньги.

• Свои решения почти не растут. Оборот — плюс 6%, до 16,8 млрд. Рентабельность упала с 30,2% до 27,3%. Зато перепродажа чужих решений растёт быстрее. Качественная часть бизнеса стагнирует.

В обращении находится выпуск биржевых облигаций объёмом 6,6 млрд рублей:

• Софтлайн 002Р-02 $RU000A10EA08 Доходность: 19,12%. Купон: 19,5%. Текущая доходность: 18,61% на 2 года 2 месяца

Что готовы предложить эмитенты со схожим рейтингом:

• ПКБ 001Р-12 $RU000A10G270 (18,32%) А- на 2 года 11 месяцев с амортизацией
• Заслон 002Р-01 $RU000A10G2M8 (18,88%) А- на 2 года 11 месяцев
• АБЗ-1 002P-07 $RU000A10FZU2 (19,7%) А- на 2 года 10 месяцев с амортизацией
• Брусника 002Р-09 $RU000A10FWA1 (25,74%) А- на 2 года 9 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,2%) А- на 2 года 5 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,89%) А- на 2 года 2 месяца
• Алиум 01Р2 $RU000A10FWZ8 (19,89%) А- на 1 год 10 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,28%) А- на 2 года 10 месяцев

По итогу: Главный риск здесь в том, что новые продукты растут недостаточно быстро, чтобы компенсировать долговую нагрузку и возможное замедление традиционных сегментов. Компания объясняет замедление собственных решений переносом проектов на второе полугодие. Посмотрим, как всё окажется на самом деле. С интересом жду новой отчётности.

Верхняя граница нового выпуска даёт YTM около 20,15%. Это примерно 100 б.п. премии к собственной вторичке. Внутри рейтинговой группы A- ориентир тоже выглядит конкурентно. «Заслон» 2Р1 торгуется под 18,8% со сроком почти 3 года. «Борец Капитал» 1Р7 — около 19,2%. «Алиум» 1Р2 — примерно 19,8%. Умеренная премия в доходности сохранится при купоне не ниже 18%. Всех благодарю за внимание и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Софтлайн под 20% на 3,2 года: разбираем новые выпуски и скрытые риски

📢 Новые выпуски облигаций Софтлайн

Друзья! Софтлайн объявляет о планах по размещению новых выпусков облигаций с фиксированным и переменным купонами. Всего планируем привлечь не менее 3 млрд рублей. Главное о предстоящих выпусках — в этом посте👇

💎 Облигации серии 002Р-03:
• Срок обращения: ~ 3 года 2 месяца
• Тип купона: фиксированный
• Ориентир по доходности: до 18,50% годовых (эффективная доходность до 20,15% годовых)
• Купонный период — 30 дней

💎 Облигации серии 002Р-04:
• Срок обращения: ~ 3 года 2 месяца
• Тип купона: переменный (ключевая ставка ЦБ РФ + спред)
• Ориентир по спреду к ключевой ставке: до 450 б.п.
• Купонный период — 30 дней

Предварительная дата сбора книги заявок по обоим выпускам – 13 октября. Принять участие в размещениях можно будет через большинство ведущих российских брокеров.

❓ Для чего SOFL новые выпуски? Структура выпусков позволит нам гибко управлять долговой нагрузкой. Привлеченные средства мы направим на рефинансирование и оптимизацию структуры текущих обязательств. Это снизит нагрузку на ликвидность и укрепит финансовую устойчивость Компании.

❓ Почему выпуск выгоден инвесторам? Облигации — это прозрачный и предсказуемый инструмент с регулярными выплатами купона. Мы обеспечиваем привлекательную доходность на рынке и высокую надёжность вложений.

В этом году Софтлайн получил сразу два кредитных рейтинга категории «А» (от АКРА и ЭкспертРА), что ещё раз подтверждает сильное финансовое положение Группы.

Мы сохраняем консервативный подход к управлению долгом и по итогам 2026 года ожидаем соотношение скорр. чистого долга к скорр. EBITDA на уровне не более 2,0х.

Кроме того, планируется включение выпусков в Перечень ценных бумаг высокотехнологичного (инновационного) сектора экономики. Для облигаций, включенных в Перечень, предоставляются налоговые льготы (освобождение от уплаты НДФЛ с дохода от продажи) в случае владения бумагами непрерывно не менее 1 года. Больше информации о льготах – на сайте Мосбиржи.

👉 Еще подробнее о предстоящих выпусках расскажем на конференц-звонке с топ-менеджментом. Подключайтесь по ссылке 8 октября 2026 года в 11:00 мск и задавайте вопросы — будем рады на все ответить!

#SOFL #Софтлайн #Softline

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.

Первый и самый важный этап — честно ответить себе на несколько вопросов:

• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?

Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.

Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.

Стратегия «Купить и держать»

Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.

Мой личный выбор: Сбер
#SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK

Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.

Стратегия «Торговля на основе технического анализа»

Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.

Стратегия «Дивидендная»

Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.

• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды.

Стратегия «Облигационная»

Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.

Корпоративные выпуски с наибольшей долей в моем портфеле:

• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
• Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
• Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
• Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-

Стратегия «Торговля на основе новостей»

Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.

Стратегия «Индексный фонд»

Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.

Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB

Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Доходность Заслон 002Р-01 — до 19% на 3 года. Брать или нет? Разбираемся

АО «ЗАСЛОН» — российская частная инжиниринговая компания, специализирующаяся на разработке и производстве высокотехнологичного радиоэлектронного оборудования.

В портфеле компании — авиационные, морские и сухопутные системы, средства наземного аэродромного обслуживания, медицинская диагностическая техника, а также СВЧ-компоненты.

Создан на базе ОАО "Завод Ленинец", головной офис предприятия и производственная площадка находятся в Петербурге. Более 4 500 сотрудников, три производственные площадки.

Параметры выпуска Заслон 002Р-01:

• Рейтинг: ВВВ+ (АКРА, прогноз «Позитивный»)
• Номинал: 1000Р
• Объем выпуска: 2 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 17,5% годовых (YTM не выше 18,98% годовых)
• Выплаты: ежемесячно
• Амортизация и оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 09 сентября 2026
• Дата размещения: 14 сентября 2026

Рейтинг надёжности:

• «Эксперт РА» — уровень ruA-, прогноз стабильный (присвоен 24 марта 2026 года).

• АКРА — уровень BBB+(RU), прогноз позитивный (подтверждён в октябре 2025 года)

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 13,4 млрд (-10,4%)
• EBITDA: 2,06 млрд (-24,9%)

• Краткосрочные обязательства: 93,8 млрд (+53,9%)
• Долгосрочные обязательства: 11,6 млрд (-38,7%)

Зачем компании с отрицательным чистым долгом выходить на рынок облигаций?

На конец 2025 года чистый долг составлял минус 2,55 млрд рублей (годом ранее — минус 7,25 млрд). Отрицательное значение означает, что денежные средства превышают долговые обязательства.

Однако за год денежная подушка сократилась на 4,35 млрд рублей, а чистая долговая позиция ухудшилась на 4,69 млрд. При сохранении текущего тренда компания может выйти на положительный чистый долг уже в ближайшие 12 месяцев.

При этом компания продолжает выплачивать дивиденды (0,33 млрд рублей в 2025 году против 0,17 млрд в 2024-м) и осуществлять капитальные вложения.

Таким образом, облигационный выпуск не связан с новыми проектами или удешевлением существующего долга. Его цель — компенсировать сокращение денежной подушки за счёт роста оборотного капитала.

Облигаций компании на бирже сейчас нет. В 2021 году была программа на 50 млрд, дебютный выпуск на 1 млрд погашен в апреле 2026-го. Текущее предложение будем оценивать по рынку — через доходность аналогов в рейтинговой группе.

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+ на 2 года 10 месяцев
• Аренза-Про 001P-07 $RU000A10EAB8 (18,36%) ВВВ+ на 2 года 5 месяцев с амортизацией
• Борец Капитал 1Р-05 $RU000A10EK71 (17,97%) А- на 2 года 5 месяцев
• Софтлайн 002Р-02 $RU000A10EA08 (18,62%) А- на 2 года 3 месяца
• Ред Софт БО 002Р-06 $RU000A10FD46 (16,38%) ВВВ+ на 2 года 3 месяца с амортизацией
• Алиум 01Р2 $RU000A10FWZ8 (19,64%) А- на 1 год 11 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (18,92%) А- на 1 год 11 месяцев
• Илон 001P-01 $RU000A10EG44 (17,27%) ВВВ+ на 1 год 5 месяцев

По итогу: По доходности новый выпуск не предлагает значимой премии к текущим предложениям на вторичном рынке — например, к бумагам Фабрики ПО и Алиум, которые на данный момент торгуются ниже номинала.

Основное отличие — срок: при погашении через два года такая доходность, скорее всего, уже не будет доступна на рынке. Поэтому единственный резон смотреть в сторону этого выпуска — желание зафиксировать текущую высокую ставку на более длительный горизонт.

Если купон утвердят по верхней планке — 17,5%, бумага может быть интересна тем, кому подходит кредитный профиль эмитента. Любое снижение ставки в ходе сбора книги сделает размещение заметно менее привлекательным.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Доходность Заслон 002Р-01 — до 19% на 3 года. Брать или нет? Разбираемся

Разбор выпуска ПКБ 1Р-12 до 19,56% на 3,1 года. Определяем условия апсайда

НАО ПКО «ПКБ» — профессиональная коллекторская организация. Бизнес включает приобретение долговых портфелей с последующим взысканием (в судебном и досудебном порядке), а также агентские услуги и аутсорсинг колл-центров через дочернюю компанию.

На рынке с 2005 года, включена в реестр профессиональных коллекторских агентств ФССП. Занимает более 20% рынка покупки проблемной задолженности, являясь его крупнейшим участником.

Параметры выпуска ПКБ 001Р-12:

• Рейтинг: А- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3,1 года
• Купон: не выше 18,00% годовых (YTM не выше 19,56% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: 12 купон 50%, 25 и 38 купоны по 25%
• Оферта: отсутствует
• Квал: только для квалов

• Дата сбора книги заявок: 10 сентября 2026
• Дата размещения: 15 сентября 2026

Рейтинг надёжности:

• «Эксперт РА» подтвердило A- (со стабильным прогнозом) 30 июня 2026 года.

• НКР установило рейтинг A (тоже со стабильным прогнозом) — 29 января 2026 года.

Финансовые результаты МСФО по итогам 2025 года:

• Выручка: 22,3 млрд руб. (+39,7% г/г)
• Чистая прибыль: 8,7 млрд руб. (+9,9% г/г)

• Долгосрочные обязательства: 11,4 млрд руб. (+20,0% г/г)
• Краткосрочные обязательства: 5,7 млрд руб. (+30,2% г/г)

• Чистый долг/EBITDA: 0,9х

В обращении находятся 8 выпусков облигаций на 12,7 млрд рублей. Из них только 2 выпуска с фиксированным купоном:

• ПКБ 001Р-04 $RU000A108CC9 Доходность к погашению: 16,78%, Купон: 17,0% на 7 месяцев с амортизацией

• ПКБ 001Р-07 $RU000A10BGU1 Доходность к колл-опциону: 24,48% на 1 месяц Купон: 24,5% с амортизацией

Что готовы предложить эмитенты со схожим рейтингом надежности:

• АБЗ-1 002P-07 $RU000A10FZU2 (19,58%) А- на 2 года 11 месяцев с амортизацией
• Брусника 002Р-09 $RU000A10FWA1 (24,11%) А- на 2 года 10 месяцев
• Борец Капитал 1Р-05 $RU000A10EK71 (17,97%) А- на 2 года 5 месяцев
• Софтлайн 002Р-02 $RU000A10EA08 (18,62%) А- на 2 года 3 месяца
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,47%) А- на 2 года 2 месяца
• ГК Самолет БО-П16 $RU000A10BFX7 (28,61%) А- на 1 год 6 месяцев
• Сэтл Групп БО 2P-07 $RU000A10EK06 (17,69%) А- на 1 год 4 месяца
• реСтор 1Р-03 $RU000A10E7K3 (19,49%) А- на 1 год 4 месяца
• Новые технологии 1Р-08 $RU000A10CMQ5 (17,44%) А- на 11 месяцев

По итогу: Новый выпуск в своей рейтинговой группе — один из лучших по доходности, уступает только девелоперам. Однако он предназначен исключительно для квалифицированных инвесторов. При этом на длинном горизонте бумага уступает рынку из-за амортизации, поэтому если и рассматривать его, то только при купоне не ниже 17,8% годовых.

Как альтернативу можно посмотреть на новый выпуск АБЗ-1 2P-07 — доходность схожая, но нет ограничений для инвесторов. Я же из последнего взял ИЭК Холдинг 1Р-06. Сегодня после 15:00 на вторичку выходит дебютный выпуск «ХимМеда» — думаю зайти туда до 3% от портфеля.

В остальном на рынке тишина. Многие устали от неопределённости и просто наблюдают, даже несмотря на переговорную активность. Завтра планирую рассмотреть новый выпуск от «Заслона» — не пропустите.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Разбор выпуска ПКБ 1Р-12 до 19,56% на 3,1 года. Определяем условия апсайда

​🪙 Главные события дня.

Макро и геополитика

· Индекс Мосбиржи (+1,5%) скорректировался вверх, но нисходящий тренд сохраняется. $TMOS
· Ключевой геополитический фон: визит директора ЦРУ в Москву — по данным Politico, он предупредил Кремль об эскалации в случае атак на страны Балтии и поставок Ирану. Bloomberg сообщает о подготовке РФ к эскалации конфликта на Украине на фоне тупика в переговорах.
· Слухи о переговорах в сентябре опровергнуты Кремлем.
· Рубль слабеет: USDRUBF +2%, драйвер — рост экспортеров.

Корпоративные отчеты:

· ВУШ Холдинг (–1,7%): выручка +4% г/г (5,56 млрд руб.), EBITDA кикшеринга +43%, чистый убыток сократился на 6,7%.
$WUSH
· Софтлайн (+2,7%): оборот +27% (до 28 млрд), валовая прибыль +21%, скорр. EBITDA +53% — рост за счет оптимизации и ИИ. Но там есть нюансы с отчетом. Немного колдовства и в ответе все красиво.
$SOFL
· Алроса (–0,8%): EBITDA упала на 61% (14,35 млрд — ниже консенсуса 14,5), выручка –48% (90,3 млрд против прогноза 94,9). $ALRS
· Segezha (–0,5%): OIBDA во II кв. –10% (0,45 млрд), чистый убыток –18% (7,4 млрд). Компания нарушила финансовые ковенанты, до конца года ожидается пересмотр условий с кредиторами.
$SGZH
· Эталон (–0,5%): выручка –10% (54,4 млрд), чистый убыток сократился на 6,9%, EBITDA +28% (9,2 млрд) с рентабельностью 17%. $ETLN

Алроса, Сегежа и Эталон - пока все печально.

Корпоративные события и сделки:
· Т-Технологии (+1,6%): совет директоров предлагает допэмиссию до 550 млн акций для консолидации 100% «Точки» (реальная потребность — около половины). Цена размещения ожидается выше текущей рыночной, финализация — конец 2026 года. $T
· Новатэк (+1,4%): Total Energies передала 10% в «Арктик СПГ-2» дочке Новатэка.
$NVTK
· ЕвроТранс (+0,2%): ФАС возбудила дело о необоснованно высоких ценах на топливо на АЗС «Трасса». Там еще один дефолт подъехал. $EUTR

Разбор выпуска АБЗ-1 2P-07 до 19,56% на 3 года. Определяем условия апсайда

АО «АБЗ-1» — крупнейший производитель асфальтобетонных смесей и дорожно-строительных материалов в Северо-Западном регионе с долей рынка более 24%.

Компания охватывает полный цикл: от выпуска материалов до управления строительством и сдачи объектов транспортной инфраструктуры в эксплуатацию.

Кредитный рейтинг присваивается на основе консолидированной отчётности управляющей компании ПСФ «Балтийский проект», которая также выступает гарантом по облигационным выпускам.

Параметры выпуска АБЗ 2Р-07:

• Рейтинг: А- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 18,00% годовых (YTM не выше 19,56% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: по 16.5% на 21 24 27, 30, 33 купонах, 17,5% на 36 купоне
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 28 августа 2026
• Дата размещения: 02 сентября 2026

Рейтинг надёжности:

• «Эксперт РА» присвоило ruA- (со стабильным прогнозом) 18 сентября 2025 года. До этого, рейтинг был ниже — ruBBB+.

• НКР установило аналогичный рейтинг A-.ru (тоже со стабильным прогнозом) — 21 ноября 2025 года.

Рейтинги были присвоены почти год назад, поэтому в ближайшее время стоит ожидать их пересмотра на основе свежей отчётности.

Финансовые результаты МСФО по итогам 2025 года:

• Выручка: 9,3 млрд руб. (+14,0% г/г)
• Чистая прибыль: 826,2 млн руб. +14,6% г/г)

• Долгосрочные обязательства: 9,0 млрд руб. (+168,5% г/г)
• Краткосрочные обязательства: 4,17 млрд руб. (-24,5% г/г)

• Чистый Долг/EBITDA: 3,6
• Покрытие процентов ICR: 1,64

В обращении находятся 7 выпусков облигаций на 14,2 млрд рублей. Из них выделил бы:

• АБЗ-1 2P-06 $RU000A10EW51 Доходность: 19,40%, Купон: 17,50%. Текущая доходность: 17,50% на 2 года 7 месяцев с амортизацией

• АБЗ-1 2P-04 $RU000A10DCK7 Доходность: 19,56%, Купон: 19,50%. Текущая доходность: 19,12% на 2 года 1 месяц с амортизацией

• АБЗ-1 2Р-03 $RU000A10BNM4 Доходность: 19,56%, Купон: 25,50%. Текущая доходность: 23,60% на 1 год 8 месяцев с амортизацией

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Борец Капитал 1Р-05 $RU000A10EK71 (18,04%) А- на 2 года 6 месяцев
• Софтлайн 2Р-02 $RU000A10EA08 (18,69%) А- на 2 года 3 месяца
• ИЭК Холдинг 1Р-05 $RU000A10FGE6 (18,2%) А- на 2 года 3 месяца
• Брусника 2Р-04 $RU000A10C8F3 (23,88%) А- на 1 год 11 месяцев
• ГК Самолет БО-П16 $RU000A10BFX7 (27,18%) А- на 1 год 7 месяцев
• Сэтл Групп БО 2P-07 $RU000A10EK06 (17,61%) А- на 1 год 6 месяцев
• реСтор 1Р-03 $RU000A10E7K3 (19,36%) А- на 1 год 5 месяцев
• Новые технологии 1Р-08 $RU000A10CMQ5 (17,44%) А- на 11 месяцев

По итогу: В рамках рейтинговой группы новый выпуск выглядит привлекательно по доходности — он входит в число лидеров, уступая только бумагам девелоперов. Однако одного высокого купона недостаточно для взвешенного решения.

Финансовая устойчивость эмитента вызывает смешанные чувства. С одной стороны, операционные показатели растут — это позитивный сигнал. С другой — абсолютный объём долга и темпы его наращивания тревожат. Компания наращивает бизнес ценой значительного увеличения заимствований, что в условиях высокой ключевой ставки создаёт дополнительное давление на финансовую модель. Частично этот негатив компенсируется сезонным характером деятельности и наличием контрактной базы, но долговой фактор остаётся ключевым.

На долгосрочном горизонте бумага уступает рынку — в том числе из-за амортизации, которая снижает эффективную доходность к погашению. Ближайший по сроку и дюрации выпуск на вторичном рынке — «АБЗ-1 2Р06» с доходностью около 19,4% и сроком до погашения 2,7 года. Это практически не оставляет премии за участие в новом размещении. Поэтому новый выпуск может представлять интерес только при максимально заявленном купоне — не ниже 18% годовых.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Разбор выпуска АБЗ-1 2P-07 до 19,56% на 3 года. Определяем условия апсайда

🔥 Результаты SOFL 2К2026: рост скорр. EBITDA в 1,5 раза благодаря ИИ-оптимизации

Друзья, сегодня подводим итоги 2 квартала и 1 полугодия 2026 года. И у нас отличные новости: темпы роста финансовых показателей SOFL ускорились!

Перейдем сразу к цифрам. Ключевые результаты квартала:

• Оборот SOFL увеличился до 28 млрд рублей (+27% г/г);
• Валовая прибыль Группы выросла до 5,4 млрд рублей (+21% г/г) (с учетом ранее обновленной методики расчета. Подробный комментарий – в карточках).
• Скорр. EBITDA составила 2,6 млрд рублей (+53% г/г). Это результат успешной оптимизации затрат Компании, связанной в том числе с активным внедрением ИИ!

Итоги полугодия:

• Оборот Группы составил 53,1 млрд рублей (+15% г/г);
• Валовая прибыль выросла до 11,6 млрд рублей (+16% г/г);
• Скорр. EBITDA составила 4,4 млрд рублей (+27% г/г);
• Чистая прибыль - 0,9 млрд рублей (годом ранее был убыток).

📈Итог: Софтлайн увеличивает темпы роста и уверенно движется к выполнению амбициозных целей этого года! Мы подтверждаем прогноз на 2026 год:

• Оборот: рост до 145–155 млрд рублей
• Валовая прибыль: рост до 30–35 млрд рублей (по новой методике расчета)
• Скорр. EBITDA: рост до 9–9,5 млрд рублей
• Скорр. чистый долг / скорр. EBITDA не более 2-х на конец года

Больше о результатах и подробные комментарии к ним — в релизе.

🎥Также напоминаем, что уже в 11:00 мск начнется трансляция Дня инвестора ПАО «Софтлайн»!

В прямом эфире наши топ-менеджеры:
• подробно расскажут о ключевых направлениях развития бизнеса SOFL
• презентуют финансовые результаты 6 месяцев 2026 года
• с удовольствием ответят на ваши вопросы

🎁Переходите по ссылке, задавайте вопросы — за самый интересный и конструктивный мы подарим фирменный мерч от Софтлайн!

Ждём вас!

#SOFL #Софтлайн #Softline

Почему я впервые присматриваюсь к ИЭК? Разбор нового выпуска 1P-06

АО «ИЭК Холдинг» - один из крупнейших российских производителей электротехники. Известный на рынке как IEK, специализируется на выпуске и поставках продукции для нескольких отраслей.

Под брендом IEK выпускается электротехника и светотехника (IEK Lighting), под маркой ITK — телекоммуникационное оборудование, а под брендом ONI — средства промышленной автоматизации.

Также в портфель холдинга входят: LEDEL и FEREKS (профессиональные LED-светильники), разработчик ПО MasterSCADA и поставщик решений для солнечной энергетики NEOSUN.

Параметры выпуска ИЭК Холдинг 001P-06:

• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 2 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 17,50% годовых (доходность не выше 18,98%);
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: 25 августа 2026
• Дата размещения: 28 августа 2026

Финансовые результаты МСФО за 2025 год:

• Выручка: выросла на 9,4% по сравнению с 2024 годом и составила 56,2 млрд рублей. Основной драйвер роста — сегменты низковольтного оборудования и телекоммуникационных решений, которые продемонстрировали рост на 24%.

• Валовая прибыль: увеличилась на 15,3% и достигла 22,8 млрд рублей благодаря улучшению продуктовой структуры и оптимизации закупочных и производственных процессов.

• EBITDA: составила 8,1 млрд рублей, что на 1,4% меньше, чем в 2024 году. Снижение связано с эффектом консолидации активов и формированием резервов.

• Чистая прибыль: снизилась до 2,6 млрд рублей (на 18,2%) из-за роста процентных расходов на фоне высокой ключевой ставки.

• Свободный денежный поток: составил 5,9 млрд рублей, что значительно выше показателя 2024 года (1,6 млрд рублей). Рост обусловлен оптимизацией управления оборотным капиталом.

• Капитальные затраты (Capex): составили 3,9 млрд рублей и были направлены на развитие производственных мощностей, включая запуск нового комплекса в Балабаново.

• Долгосрочные обязательства: 8,7 млрд руб. (+107,2% г/г)
• Краткосрочные обязательства: 20,4 млрд руб. (-18,5% г/г)
• Чистый долг/EBITDA: 1,8х против 1,7х годом ранее.

Среди основных факторов риска можно выделить: процентный риск, поскольку прибыль компании чувствительна к изменению ставок.

Помимо финансовых рисков, существуют и операционные: компания сильно зависит от импорта, надежности логистических цепочек, уровня складских запасов и стоимости оборотного капитала.

В обращении находятся три выпуска биржевых облигаций компании на 7,5 млрд рублей:

• ИЭК Холдинг 1Р-05 $RU000A10FGE6 Доходность — 17,99%. Купон: 15,75%. Текущая доходность: 16% на 2 года 3 месяца

• ИЭК Холдинг 1Р-04 $RU000A10CZ43 Купон: КС+2,75% на 1 год 1 месяц

Один из выпусков 1P-03 $RU000A10B3T6 на 2 млрд рублей погашается в сентябре текущего года.

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Борец Капитал 1Р-05 $RU000A10EK71 (18,17%) А- на 2 года 6 месяцев
• Софтлайн 002Р-02 $RU000A10EA08 (18,2%) А- на 2 года 3 месяца
• Брусника 2Р-04 $RU000A10C8F3 (23,75%) А- на 1 год 11 месяцев
• ГК Самолет БО-П16 $RU000A10BFX7 (26,82%) А- на 1 год 7 месяцев
• Сэтл Групп БО 2P-07 $RU000A10EK06 (17,76%) А- на 1 год 6 месяцев
• реСтор 1Р-03 $RU000A10E7K3 (19,51%) А- на 1 год 5 месяцев
• Новые технологии 1Р-08 $RU000A10CMQ5 (17,97%) А- на 1 год

По итогу: Обращает на себя внимание резкий рост долга, который заметно опережает улучшение операционных показателей. Впрочем, на текущий момент долговая нагрузка выглядит приемлемо.

В своей рейтинговой группе выпуск выглядит интереснее аналогов — доходность, срок и риски формируют привлекательный баланс. Это усиливает спекулятивный интерес, особенно для тех, кто ищет повышенную доходность.

В целом предложение выглядит любопытно: при сохранении заявленных параметров сохраняется спекулятивный апсайд. При купоне не ниже 17% я готов впервые включить этого эмитента в свой облигационный портфель.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Почему я впервые присматриваюсь к ИЭК? Разбор нового выпуска 1P-06

Неделя дивидендов и тревожных новостей: выстоит ли «бычий» бастион у 2060?

Прошедшая неделя прошла в попытках индекса МосБиржи закрепиться выше 2200 пунктов, но по итогу результат оказался околонулевым. Рынок замер в ожидании — главным триггером по-прежнему остаётся геополитика, но конкретных новостей по украинскому треку почти не было.

Надежды на возобновление переговоров ещё теплятся, но их прилично остудил Дмитрий Песков. В четверг он заявил, что предпосылок к мирному урегулированию пока нет, а даты визита американских переговорщиков в Москву до сих пор не определены. Добавила нервозности и угроза из Брюсселя: Евросоюз готовит самый масштабный санкционный пакет с 2022 года, который обещают принять осенью.

Ещё один повод для беспокойства — топливная проблема в регионах. Бензин снова начал дорожать, что может усилить инфляционное давление и оставить ЦБ без пространства для снижения ставки. В целом инфляционная картина не так мрачна: третья неделя дефляции подряд, а инфляционные ожидания населения снизились с 14,7% до 13,7%.

Отдельный удар — атака на логистический центр Ozon. Это ударит не только по акциям самого маркетплейса (они почти наверняка упадут на открытии), но и по всему рынку. Геополитический фон остаётся крайне нервным, и в ближайшие дни позитива ждать не приходится.

Единственное, что сейчас держит рынок на плаву, — нефть. Brent может подорожать до 95 долларов, а в перспективе — и до 100. Причина всё та же: Иран под блокадой, Ормузский пролив перекрыт, дефицит на рынке сохраняется. Но влияние нефти на рубль уже не то, что раньше, — Минфин своей активной покупкой валюты притупляет этот эффект.

Рубль на прошлой неделе немного укрепился, но, скорее всего, это временно. Усилился отток капитала, импорт растёт, ставки уже не так высоки — всё это давит на валюту. Так что рубль снова может пойти вниз.

Тем временем Россия сокращает экспорт нефти — пятую неделю подряд, и морские поставки на прошлой неделе упали до минимума с апреля. Это тоже играет в пользу дорогой нефти. При этом США, по слухам, организовали альтернативный маршрут через пролив (до 20 судов в сутки, около 10 млн баррелей), но Иран эти заявления не подтверждает и грозит атаковать суда, идущие без согласования.

Из корпоративных событий: советы директоров «Новатэка» и «Норникеля» обсудят дивиденды за полугодие, отчёты представят ДОМ РФ, МТС, «Софтлайн», «Хендерсон», «Аэрофлот», «РусГидро», «Самолёт». А в среду — инфляционные ожидания и данные по промпроизводству от Росстата.

Мысли по индексу: Выходные прошли тревожно — распродажи в Ozon и АФК «Системе» грозят открыть рынок в минус. Но пока индекс держится выше 2100 пунктов, у «быков» остаётся шанс переломить ход торгов.

С технической точки зрения рынок находится внутри нисходящего тренда, а локальная восходящая линия на прошлой неделе была сломана. Это означает, что покупатели пока уступают инициативу продавцам. Чтобы ситуация изменилась, индексу необходимо пройти ключевое сопротивление — зону 2140–2150. Если это удастся, можно будет говорить об ускорении роста с целями 2200–2230.

Однако если индекс не сможет закрепиться выше 2150, давление сохранится. В таком случае путь наверх останется закрыт, и рынок с высокой вероятностью возобновит движение вниз, как минимум к 2100. Пробой этого уровня открывает дорогу к следующей поддержке — 2060.

И здесь наступает самый ответственный момент: 2060 — это рубеж, который многое решает. Если поддержка устоит, рынок получит шанс на новый отскок. Если она будет пробита, индекс, скорее всего, перейдёт в новую волну обвала — с целями 1900–1950.

• Лидеры: Селигдар
#SELG (+3,8%), Глоракс #GLRX (+3,3%), Эн+ #ENPG (+3,1%), Лента #LENT (+2,6%), Whoosh #WUSH (+2,5%).

• Аутсайдеры: МКБ
#CBOM (-4,7%), Распадская #RASP (-1,5%), Novabev #BELU (-1,3%), Совкомфлот #FLOT (-1,2%).

24.08.2026 - понедельник

•
#ZAYM СД по дивидендам за 1 полугодие 2026 года

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Неделя дивидендов и тревожных новостей: выстоит ли «бычий» бастион у 2060?

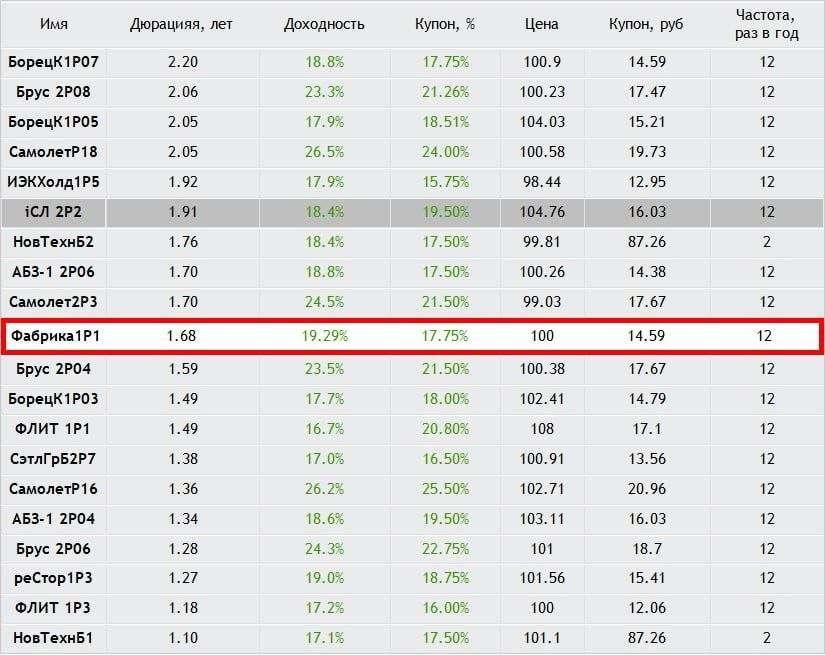
Разбор выпуска: ФАБРИКА ПО 001Р-01 — Определяем условия апсайда

ПАО «Фабрика ПО» — российский ИТ-разработчик, специализирующийся на создании решений с применением искусственного интеллекта. Компания работает преимущественно с корпоративным и государственным сектором и входит в группу ПАО «Софтлайн» #SOFL

Параметры выпуска ФАБРИКА ПО 001Р-01:

• Рейтинг: A- (Стабильный) от АКРА
• Номинал: 1000Р
• Объем выпуска: 3 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 17.75% годовых (YTM не выше 19.29% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется

• Дата сбора книги заявок: 18 августа 2026
• Дата размещения: 21 августа 2026

Финансовые результаты МСФО за 2025 год:

• Выручка: 20,9 млрд руб. (+14,9% г/г)
• Чистая прибыль: 1,03 млрд руб. (-58,7% г/г)

• Долгосрочные обязательства: 1,08 млрд руб. (-7,7% г/г)
• Краткосрочные обязательства: 7,14 млрд руб. (+31,3% г/г)

• Чистый Долг/EBITDA: 0,3.

Средняя доходность в рейтинговой группе А- при сопоставимой дюрации ~ 20.1%. Однако, наиболее релевантно сравнивать с доходностью выпуска «материнской» компании Софтлайн 002Р-02 – 18.4%.

Стартовые параметры (КБД Мосбиржи на сроке 2 года + 475 б.п.) транслируются в доходность ~ 19.29%, что сопоставимо купону 17.75%. Со стартовыми параметрами в размещении ФАБРИКА ПО 001Р-01 присутствует премия порядка 90 б.п. (0.9%) к доходности выпуска Софтлайн 002Р-02 $RU000A10EA08

Премия к доходности выпуска Софтлайн 002Р-02 будет сохраняться до купона 17% (КБД + 245 б.п.).

Наше мнение:

Это дебютный выход на долговой рынок, и он стал закономерным шагом после того, как попытка провести IPO несколько месяцев назад не удалась. Вероятно, компания решила привлечь капитал через облигации, чтобы не зависеть от конъюнктуры фондового рынка.

Важное отличие от материнской структуры: у «Фабрик ПО» на момент подготовки к IPO был отрицательный чистый долг, что говорит об относительно здоровом балансе. Однако инвесторам не стоит ограничиваться оценкой только этого эмитента — логичнее смотреть на консолидированный долг всей группы Софтлайн. Учитывая, что это первый выпуск, можно с высокой вероятностью предположить, что за ним последуют новые размещения — либо у этой «дочки», либо у других структур группы. Поэтому итоговое решение стоит принимать с учётом общей долговой стратегии холдинга.

Считаем, что участие в новом размещении интересно с купоном 17% и выше, что транслируется в эффективную доходность 18.41% (КБД + 245 б.п.), при которой будет сохраняться паритет по доходности с выпуском Софтлайн 002Р-02.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Разбор выпуска: ФАБРИКА ПО 001Р-01 — Определяем условия апсайда