Поиск

🏦 Совкомбанк идёт на рекорд, но рынок не спешит верить


Так, глянул я на свежие цифры по Совкомбанку и вижу, что дела идут очень бодро. За август прибыль по РСБУ составила 11.4 миллиарда рублей, а за июль было 10.5 миллиарда. То есть месяц к месяцу растёт, и это намекает на то, что отчёт по МСФО за третий квартал, скорее всего, тоже выйдет хорошим. Логика простая: если РСБУ показывает такую динамику, то и общая картина вряд ли разочарует.

Такое дело, что есть и ещё пара позитивных моментов. Новых налогов на банковский сектор не появилось, а это снимает часть неопределённости. С резервами, судя по отчёту, в третьем квартале тоже всё в порядке. Прибыль рекордная, и по году, похоже, выйдет под 100 миллиардов рублей. Вроде бы всё складывается в пользу компании.

Смотрите, а теперь самое интересное. Оценка банка ниже 0.5 капитала, а акции болтаются в нескольких процентах от исторического минимума. Возникает резонный вопрос: почему так? Ведь цифры сильные, прибыль рекордная, сектор вроде бы не под давлением. Ответ, на мой взгляд, кроется в том, что рынок не любит истории, которые уже не раз разочаровывали. Инвесторы помнят прошлые периоды, когда Совкомбанк обещал много, а результат оказывался скромнее ожиданий. Такое доверие быстро не возвращается.

Моё мнение — ситуация выглядит интересно именно своей нелогичностью. Сильные операционные результаты при низкой оценке это классический повод присмотреться. Но я бы не спешил с выводами: рынок иногда остаётся скептичным дольше, чем кажется разумным, и низкая оценка может держаться ещё долго. Тут важно смотреть, как банк будет подтверждать результаты квартал за кварталом, а не хвататься за один яркий месяц.
‼️Какие акции купить прямо сейчас🔥
СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

Совкомбанк. Отчет за 2 кв 2026 по МСФО

Тикер: #SVCB
Текущая цена: 10.2
Капитализация: 229 млрд
Сектор: Банки
Сайт: https://sovcombank.ru/about/info

Мультипликаторы (LTM):

P/E - 2.83
P/BV - 0.51
NIM - 7.6%
COR - 2.6%
CIR - 46.4%
ROE - 21.1%

Что нравится:

✔️чистый процентный доход вырос на 8% к/к (60 → 64.8 млрд);
✔️чистый комиссионный доход увеличился на 20.5% к/к (11.6 → 13.9 млрд);
✔️прибыль от небанковской деятельности выросла на 21.5% к/к (10.2 → 12.3 млрд);
✔️чистая прибыль выросла на 29.8% к/к (19.7 → 25.6 млрд);
✔️рост кредитного портфеля на 4.9% к/к (3 → 3.2 млрд);
✔️чистая процентная маржа увеличилась к/к (7 → 7.6%);
✔️процент ссуд с просрочкой 90 дней и более снизился с 4.39 до 4.28%;

Что не нравится:

✔️расход от операций с фин инструментами -2.4 млрд против дохода +1.7 млрд в 1 кв 2026;

Дивиденды:

Предусматривается направление на дивиденды от 25% до 50% чистой прибыли по МСФО. После выплаты уровень достаточности капитала Н1.0 не может упасть ниже 11.5%.

По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.6256 руб (ДД 6.13% от текущей цены).

Мой итог:

Тенденция по росту ЧПД сохраняется (47.6 → 55.7 → 60 → 64.8 млрд). ЧПД с учетом резервов увеличился на 27% к/к (36.8 → 46.8 млрд) на фоне снижения расходов на резервы (23.2 → 18 млрд).

ЧКД после снижения в прошлом квартале вернулся к росту (13.4 → 15.1 → 11.6 → 13.9 млрд). Прибыль от небанковской также выросла за счет хорошей динамике по выручке. Приобретение страховых компаний «Капитал Лайф Страхование Жизни» и "Капитал медицинское страхование" положительно отразилось на результатах непрофильной деятельности банка.

Кредитный портфель увеличился, но пока не достиг пиковых значений, которые были на конец 2025 года. Доля корпоративных кредитов выросла с 54.1 до 56.5%. Чистая процентная маржа продолжает улучшаться (5.7 → 6.7 → 7 → 7.6%). По ожиданиям банка маржа будет дальше держаться выше 7%. ROE за квартал вырос с 20 до 21.1%.

С учетом роста ЧПД, ЧКД и нетто дохода от небанковской деятельности неудивительно, что чистая прибыль показала отличный прирост. За полгода прибыль выросла в 2.6 раза г/г (17.5 → 45.3 млрд).

Хороший результат за 1 полугодие подталкивает к пересмотру в лучшую сторону прогноза по прибыли на 2026 год. Если банк в следующие 2 квартала заработает по 20 млрд, то по итогу года получается прибыль чуть выше 85 млрд. Это дает P/E 2026 = 2.69 и дивиденд в районе 0.95 руб (ДД 9.28% от текущей цены) при выплате 25% от ЧП. Пока, правда, нет уверенности, что Совкомбанк сможет заплатить даже 25% от прибыли с учетом того, что норматив Н1.0 с начала года вырос с 10.3 до 11%, что ниже уровня по которому банк может выплачивать дивиденды (требуется не ниже 11.5%). По грубым подсчетам до конца года получится увеличить норматив до 11.7%, а значит на выплату можно будет направить примерно 12.85 млрд, что даст дивиденд в размере 0.57 руб (ДД 5.61% от текущей цены). Хотя он может быть и еще ниже, если Совкомбанк совершит новые сделки M&A (представители банка озвучивали, что это возможно, если будут интересные варианты).

И все же основная идея здесь в росте котировок на значительном улучшении результатов банка в 2026 году. Правда на отличном отчете цена Совкомбанка "уехала" вниз вместе с рынком. Но ходит активный слух о том, что кто-то продолжает продавать свою часть акций. Когда-то этот пакет должен закончиться. С другой стороны, есть хорошая возможность собрать/добрать позицию по банку по приятной цене.

Акции Совкомбанка держу в портфеле с долей 3.45% (лимит - 3%). Прогнозная справедливая стоимость - 16.1 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Совкомбанк. Отчет за 2 кв 2026 по МСФО

Чистая прибыль выросла в 2,6 раза

Опубликовали отчётность по МСФО за первое полугодие 2026 года.

Чистая прибыль 45,3 млрд рублей против 17,5 млрд годом ранее. Регулярная прибыль выросла в 2,5 раза, до 49,3 млрд. Разовые статьи в обоих периодах прибыль уменьшали, поэтому весь рост дал регулярный бизнес.

Чистая процентная маржа достигла 7,2% против 4,5%. Стоимость фондирования снизилась с 17,4% до 12,4%, дорогие пассивы переоценились. Чистый процентный доход вырос на 70,4%, до 124,7 млрд рублей.

Во втором квартале заработали 25,6 млрд рублей. Это на 30% больше первого квартала и в 5,1 раза больше, чем годом ранее.

Розница вернулась к прибыли, 34,9 млрд рублей до налога против убытка 1,3 млрд. Портфель при этом не рос, сработало восстановление маржи.

Операционные расходы прибавили всего 4,7% и составили 80,2 млрд рублей, хотя в периметр вошли Капитал Лайф и Капитал Медицинское Страхование. Отношение расходов к доходам снизилось с 64,0% до 46,4%.

ROE 21,1%. Капитал на акцию вырос до 19,0 рубля. Доля акций в свободном обращении выросла до 17,3%, число акционеров за год увеличилось со 144 до 175 тыс.

#совкомбанк #sovcombank $SVCB

«Эксперт РА» подтвердило рейтинг Совкомбанка на уровне ruAA, прогноз стабильный


Это ежегодная актуализация рейтинга. В ходе пересмотра агентство получает полную информацию о банке, в частности - о структуре активов, кредитных портфелях, пассивах, ликвидности, капитале и качестве управления.

«Эксперт РА» оценивает самостоятельное кредитное качество банка, но также учитывает и консолидированную отчётность группы по МСФО.

Подтверждение рейтинга отражает устойчивое кредитное качество Совкомбанка и стабильную оценку его финансового профиля.

Агентство отметило сильные рыночные позиции банка, качество активов и гарантийного портфеля, достаточную ликвидность, корпоративное управление и статус системно значимой кредитной организации.

Подробности - в пресс-релизе на сайте агентства: https://raexpert.ru/releases/2026/jun19h

#совкомбанк #sovcombank $SVCB

Совкомбанк. Отчет за 1 кв 2026 по МСФО

Тикер: #SVCB
Текущая цена: 11.89
Капитализация: 266.9 млрд
Сектор: Банки
Сайт: https://sovcombank.ru/about/info

Мультипликаторы (LTM):

P\E - 4.42
P\BV - 0.61
NIM - 7%
COR - 3%
CIR - 51%
ROE - 20%
Акт.\Обяз. - 1.1

Что нравится:

✔️чистый процентный доход вырос на 7.6% к/к (55.7 → 60 млрд);
✔️доход от операций с фин инструментами +1.7 млрд против расхода -3 млрд в 4 кв 2025;
✔️чистая прибыль выросла на 10.4% к/к (17.8 → 19.7 млрд);
✔️чистая процентная маржа увеличилась к/к (6.7 → 7%).

Что не нравится:

✔️чистый комиссионный доход уменьшился на 23.3% к/к (15.1 → 11.6 млрд);
✔️прибыль от небанковской деятельности снизилась на 22.8% к/к (13.2 → 10.2 млрд);
✔️снижение кредитного портфеля на 5.9% к/к (3.2 → 3 млрд);
✔️процент ссуд с просрочкой 90 дней и более увеличился с 4.14 до 4.39%;

Дивиденды:

Текущая дивидендная политика предусматривает направление на дивиденды от 25% до 50% чистой прибыли по МСФО. После выплаты уровень достаточности капитала Н1.0 не может упасть ниже 11.5%.

По данным сайта Доход следующая выплата за 2025 год прогнозируется в размере 0.59 руб (ДД 4.96% от текущей цены).

Мой итог:

ЧПД рос весь 2025 год и тенденция продолжилась в отчетном квартале (38.3 → 47.6 → 55.7 → 60). ЧПД с учетом резервов снизился на 5.4% к/к (38.9 → 36.8 млрд) из-за сильно увеличившихся расходов на резервы (16.8 → 23.2 млрд). По объяснению банку это связано с влиянием высоких ставок и адаптации портфеля к макропруденциальным мерам ЦБ.

Динамика ЧКД снижалась в прошлые кварталы, а за текущий квартал вообще получили заметное уменьшение (11.6 → 13.4 → 15.1 → 11.6). Прибыль от небанковской деятельности также уменьшилась (выручка снизилась, а себестоимость и расходы остались на том же уровне).

Кредитный портфель снизился и вернулся на уровень 3 кв прошлого года. Доля корпоративных кредитов уменьшилась с 55.8 до 54.1%. Чистая процентная маржа продолжает улучшаться (4.7 → 5.7 → 6.7 → 7%). По ожиданиям банка маржа будет дальше держаться выше 7%. ROE за квартал вырос с 19 до 20%.

Чистая прибыль относительно прошлого квартала выросла за счет прочих доходов от банковской деятельности (-1.7 → 7.8 млрд), которые перекрыли потери в ЧПД, ЧКД и небанковской деятельности. С одной стороны, это негативный момент, так как получается пока "выехали" не за счет core-бизнеса, но с другой стороны, рост ЧПД (в том числе, через высвобождение резервов) и улучшение результатов по страховой деятельности остаются точками роста.

В целом, прибыль полученная за 1 квартал вписывается в базовый сценарий получения не менее 80 млрд по итогу года. Хотя, если траектория снижения ключевой ставки останется прежней, то можно будет рассчитывать на прибыль от 90 млрд и выше.

Еще плюсом "в карму" и к балансу является хорошо прошедшее IPO "дочки" B2B-РТС. Компания замечательно разместилась, все заработали.

Акции Совкомбанка держу в портфеле с долей 3.33% (лимит - 3%).

*Не является инвестиционной рекомендацией

Информацию по более полному разбору можно найти на моем Телеграм канале

Совкомбанк. Отчет за 1 кв 2026 по МСФО

Совкомбанк завершил приобретение "Капитал МС"

Совкомбанк завершил приобретение "Капитал МС", одного из крупнейших участников системы ОМС в России. Для клиентов компания продолжает работать в обычном режиме.

У "Капитал МС" 22 млн застрахованных в 70 регионах России.

Совкомбанк поддержит дальнейшее развитие компании и улучшение клиентского сервиса за счёт ресурсов, технологий и инфраструктуры системно значимой финансовой группы.

Для инвесторов сделка важна тем, что усиливает страховой бизнес Совкомбанка и добавляет группе устойчивый некредитный источник дохода. "Капитал МС" работает в социально значимом сегменте, меньше зависит от рыночной ставки и уже приносит прибыль.

Финансовые условия и иные параметры сделки стороны не раскрывают в силу обязательств по конфиденциальности.

Компания будет консолидирована в отчётности группы Совкомбанка по МСФО, начиная со второго квартала 2026 года. На 31 декабря 2025 года активы "Капитал МС" составляли 19 млрд рублей, чистые активы - 3 млрд рублей. Чистый совокупный доход после налогов за 2025 год составил 1 млрд рублей.


#sovcombank #совкомбанк #SVCB

Совкомбанк - чем он лучше Сбера?

Финансовый сектор в последнее время оказался одним из самых крепких на нашем рынке. Совкомбанк $SVCB на нем выглядит как один из самых активных игроков, но при этом и одним из первых, кто начал «платить за быстрый рост». Отчетность по МСФО за 2025 год это наглядно подтверждает: бизнес масштабируется, но его прибыльность сжимается.

🏦 Итак, чистые процентные доходы составили 176,5 млрд рублей, увеличившись на 11,7% год к году. Процентные доходы растут, однако стоимость фондирования продолжает давить на маржу. Высокая ставка 2024 года с лагом ударила по пассивной базе, и только во второй половине 2025 года ситуация начала выправляться. По сути, первую половину года банк работал в режиме «дорогих денег», а вторую уже пытался восстановить маржинальность.

Комиссионные доходы стали ключевым драйвером: 48,9 млрд рублей, рост порядка 24%. Это полноценный сегмент заработка. Расчетно-кассовое обслуживание, гарантии и небанковские сервисы формируют ту самую подушку, которая позволяет сглаживать давление на процентный доход.

Но вся эта история роста упирается в стоимость риска, COR 2,9% по итогам 2025 года. Расходы на резервы заметно увеличились и стали главным драйвером падения прибыли. На фоне расширения корпоративного кредитования и накопленного эффекта высоких ставок банк столкнулся с ухудшением качества портфеля. Доля проблемных кредитов подросла, а стоимость риска приблизилась к уровням, при которых съедается значительная часть операционной прибыли.

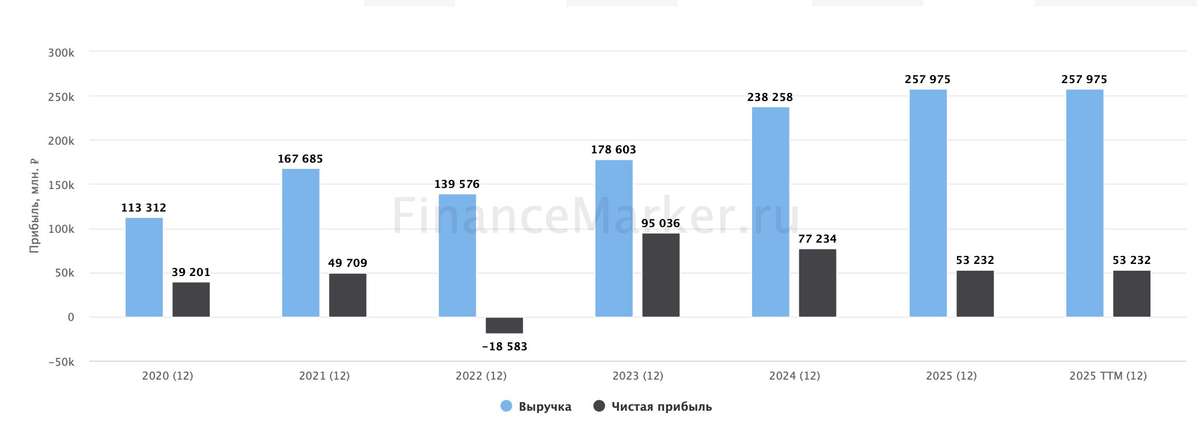
📊 Операционные расходы также внесли свой вклад. Масштабирование бизнеса, развитие экосистемы и рост IT-нагрузки привели к увеличению затрат. Коэффициент cost-to-income поднялся в район 57%, что сигнализирует о снижении операционной эффективности. В результате чистая прибыль за 2025 год составила 53,2 млрд рублей против 77,2 млрд годом ранее, показав снижение на 31%. ROE сократился с 26% до 15%. "И чем он лучше Сбера?!" $SBER

Если смотреть на оценку, то бумаги банка торгуются с мультипликаторами порядка P/E ~6x и P/BV ~0,7–0,8x. Формально - дешево, но дисконт абсолютно логичен: снижение прибыли, рост резервов и ухудшение ROE. Дивидендная доходность находится в районе 4,5–5%, что неплохо, но явно не тот уровень, который компенсирует риск цикла.

Пока ставка остается высокой, ДКП жесткой, а проблемы с кредитами только растут, рассчитывать на быстрое восстановление прибыли не приходится. В итоге возникает закономерный вопрос: если лидер по эффективности, занимающий треть рынка - Сбер, чувствует себя значительно устойчивее, то за счет чего именно Совкомбанк должен опережать рынок и расти? Это риторический вопрос, если что.

❗️Не является инвестиционной рекомендацией

♥️ И снова пятница, и снова я к вам с полезной статьей. Механизм прежний: прочитали статейку, поставили ей лайк, пошли готовиться к выходным. Спасибо!

Совкомбанк - чем он лучше Сбера?

Совкомбанк. Отчет за 4 кв 2025 по МСФО

Тикер: #SVCB
Текущая цена: 12.73
Капитализация: 285.7 млрд
Сектор: Банки
Сайт: https://sovcombank.ru/about/info

Мультипликаторы (LTM):

P\E - 5.37
P\BV - 0.69
NIM - 5.3%
COR - 2.9%
CIR - 57%
ROE - 12.8%
Акт.\Обяз. - 1.1

Что нравится:

✔️чистый процентный доход вырос на 17% к/к (47.6 → 55.7 млрд);
✔️чистый комиссионный доход увеличился на 12.5% к/к (13.4 → 15.1 млрд);
✔️рост кредитного портфеля на 6.7% к/к (3 → 3.2 млрд);
✔️чистая процентная маржа увеличилась к/к (5.7 → 6.7%).

Что не нравится:

✔️прибыль от небанковской деятельности снизилась на 14% к/к (15.3 → 13.2 млрд);
✔️расход от операций с фин инструментами -3 млрд против дохода +5.4 млрд в 3 кв 2025;
✔️чистая прибыль почти не изменилась за квартал (17847 → 17842 млн);
✔️процент ссуд с просрочкой 90 дней и более увеличился с 4.08 до 4.14%;

Дивиденды:

Текущая дивидендная политика предусматривает направление на дивиденды от 25% до 50% чистой прибыли по МСФО. После выплаты уровень достаточности капитала Н1.0 не может упасть ниже 11.5%.

По данным сайта Доход следующая выплата за 2025 год прогнозируется в размере 0.59 руб (ДД 4.63% от текущей цены).

Мой итог:

ЧПД вырос за квартал по динамике хуже прошлого квартала, но тут уже все же была иная база. В любом случае, результат хороший. Зато ЧПД после учета резервов выросли сильнее 3го квартал (+87.5% к/к, 20.7 → 38.9 млрд). ЧПД за год вырос на 11.7% (158.1 → 176.5 млрд).

Динамка по ЧКД постепенно замедляется (в прошлом квартале было +15.1%), но и слабым такой рост точно не назовешь. По году ЧКД увеличился на 23.9% г/г (39.5 → 48.9 млрд). Прибыль от небанковской деятельности в этом квартале уменьшилась (выручка стала меньше, а себестоимость выросла). Но за год зафиксировано увеличение на 24.8% г/г (43.6 → 54.5 млрд).

Кредитный портфель снова вырос лучше прошлого квартала (было 6%). За квартал розничный портфель вырос на скромные 0.2%, но зато корпоративные приросли на 11.3%. На этом фоне доля корпоративных кредитов продолжает увеличиваться и достигла 56.7%.
Чистая процентная маржа продолжает улучшаться годовая динамика отличная (4.3 → 4.7 → 5.7 → 6.7%). Тут можно добавить, что по ожиданиям самого банка маржа будет расти дальше и какое-то время продержится выше 7%.

Прибыль за квартал, можно сказать, осталась без изменений, хотя по словам Сергея Хотимского 4 квартал должен был быть сильнее прошлого. Ну получилось как получилось. Чистая прибыль за год снизилась на 31.1% г/г (77.2 → 53.2 млрд). Ее "отъели" снижение прочего дохода от банковской деятельности, увеличение непроцентных расходов и "нормальный" налог на прибыль в 2025 году.

Идея в банке есть с расчетом на значительный рост прибыли в 2026 году и хороший дивиденд при выплате 50% от ЧП. Дополнительным плюсом для банка является выход на IPO "дочки" В2В-РТС. Размещение может составить 10-15% акций. Уже с 17 апреля Московская биржа начнет торги акциями компании.

При всех вводных пересмотрел свое отношение к банку (тем более доля сектора уменьшилась после продажи ВТБ) и набрал позицию Совкомбанка на 3% от портфеля.

*Не является инвестиционной рекомендацией

Информацию по более полному разбору можно найти на моем Телеграм канале

Совкомбанк. Отчет за 4 кв 2025 по МСФО

АКРА подтвердило рейтинг Совкомбанка: AA(RU)

Аналитическое Кредитное Рейтинговое Агентство (АКРА) подтвердило кредитный рейтинг ПАО «Совкомбанк» AA(RU) с прогнозом «Стабильный».

Что это означает
AA(RU) — второй уровень кредитоспособности на российской шкале. Рейтинг отражает системную значимость Банка и устойчивость его позиций даже в условиях одного из самых жёстких циклов денежно-кредитной политики за последние годы.

Почему это важно сейчас
Подтверждение рейтинга в текущей макросреде — само по себе результат. АКРА особо отмечает диверсифицированность бизнес-модели Совкомбанка: розничный, корпоративный и страховой сегменты взаимно дополняют друг друга и обеспечивают устойчивость доходов вне зависимости от фазы цикла.

Ключевые сильные стороны по оценке АКРА
— Сильная позиция по капиталу с ожидаемым восстановлением нормативов в 2026 году
— Комфортная ликвидность
— Широкая региональная и клиентская база, многолетняя успешная история M&A

Стратегия роста
Совкомбанк исторически опережал сектор по темпам роста кредитного портфеля и последовательно использует M&A как инструмент развития — для выхода на новые рынки, расширения клиентской базы и приобретения технологий и экспертизы. В результате сформирована диверсифицированная финансовая группа, где разные бизнес-линии усиливают друг друга и поддерживают устойчивость бизнеса.

Взгляд вперёд
По мере смягчения ДКП АКРА ожидает планомерного восстановления показателей капитала и рентабельности. Консервативный подход к росту в 2025–2026 годах создаёт буфер капитала и ликвидности, которые станут конкурентным преимуществом при возобновлении активного кредитного цикла.

Вывод для инвестора
Совкомбанк сохраняет высокий рейтинг и устойчивую позицию в секторе. Модель роста через M&A и диверсификацию продолжает работать и усиливает долгосрочную устойчивость бизнеса.

https://acra-ratings.ru/press-releases/6694/

Результаты Совкомбанка по МСФО за 2025 г.

2025 год был непростым для банковского сектора: высокая ставка, давление на розничное кредитование и более жёсткое регулирование. Для Совкомбанка пик давления на прибыль пришёлся на II квартал. Но уже во втором полугодии тренды начали разворачиваться, и банк последовательно улучшал ключевые показатели.

Ключевые показатели:
• Совокупная выручка: 972 млрд руб. (+35% г/г)
• Чистая прибыль: 53 млрд руб. (-31% г/г)
• Чистый процентный доход (ЧПД): 177 млрд руб. (+12% г/г)
• Комиссионные и небанковские доходы: 103 млрд руб. (+24% г/г)
• Капитал владельцев обыкновенных акций: 389 млрд руб. (+18% г/г)

Во многом результат поддержала диверсифицированная модель бизнеса. Кроме классического банкинга росли страхование, электронные платежи и цифровые сервисы для закупок.

Подробности — в пресс-релизе на сайте.

$SVCB

Совкомбанк объявил результаты по МСФО за 9 месяцев 2025 года

Ключевые показатели группы демонстрируют улучшение: расширение чистой процентной маржи, рост комиссионных доходов и доходов от небанковского бизнеса, стабилизацию рисков в рознице и рост операционной эффективности.

Ключевые финансовые показатели за 9м25 / на 30.09.25

• Выручка продолжила рост: 703 млрд руб. (+4% 3кв./2кв. и +38% г/г)
• Чистая прибыль: 35 млрд руб. (рост в 3,6 раза 3кв./2кв. и -38% г/г)
• Чистые процентные доходы: 121 млрд руб. (+24% 3кв./2кв. и +2% г/г)
• Чистые комиссионные доходы: 34 млрд руб. (+15% 3кв./2кв. и +34% г/г)
• Доходы от небанковской деятельности (страховая группа, электронные платежи, электронные торговые площадки и проч.): 41 млрд руб. (+17% 3кв./2кв. и рост в 1,5 раза г/г)
• Чистая процентная маржа (ЧПМ): 4,9% (+1 п.п. 3кв./2кв. и -0,7 п.п. г/г)
• Стоимость фондирования: 16,8% (-1,4 п.п. 3кв./2 кв. и +3,7 п.п. г/г)
• Стоимость риска (COR): 3,1% (-0,3 п.п. 3кв./2 кв. и +0,5 п.п. г/г)
• Кредитный портфель: 2,8 трлн руб. (+6% 3кв./2кв. и +16% г/г)
• Акционерный капитал: 368 млрд руб. (+4% 3кв./2кв. и +17% г/г)
• Чистая прибыль на акцию: 1,57 руб. (9м24: 2,73 руб.)

Председатель правления Совкомбанка Дмитрий Гусев:
«Мы возвращаемся на траекторию роста. Маржа и прибыль начали расти, стоимость риска стабилизируется. Рост в страховании и платёжном бизнесе — значительный. Отдельно хочу отметить рост бизнеса электронных торговых площадок. Несмотря на уже значительную долю рынка, он продолжает эффективно расти».

Подробности в пресс-релизе на нашем сайте

Если остались вопросы, пишите нам в комментарии или на электронную почту ir@sovcombank.ru

#sovcombank #совкомбанк $SVCB


📝Совкомбанк раскрыл финансовые результаты за шесть месяцев 2025 года по МСФО

Делимся с вами основными итогами.

❗️ Ключевые показатели

🔹 Чистая прибыль: 17,5 млрд руб. (1П2024: 38,7 млрд руб.)
🔹 Регулярная прибыль: 17,1 млрд руб. (1П2024: 31,3 млрд руб.)
🔹 Нерегулярная прибыль: около нуля (1П2024: 7,4 млрд руб.)
🔹 ROE по регулярной прибыли: 9,9% (1П2024: 21,7%)
🔹 Акционерный капитал: 354 млрд руб. (+24 млрд руб. с начала года), 16,6 руб. на акцию
🔹 Чистая прибыль на акцию (за вычетом 70 млн казначейских акций): 0,78 руб. (1П2024: 1,87 руб. на акцию)
🔹 Выручка от регулярной деятельности: 461 млрд руб., рост +45% г/г.

Факторы, повлиявшие на показатели

✔️ Возврат резервов по необеспеченной рознице с исторически низких уровней 2022–2024 гг. к долгосрочной норме.

✔️ Сжатие чистой процентной маржи на фоне высоких ставок и долговой нагрузки.

✔️ Рост расходов на технологии, кибербезопасность, ИИ и персонал.

✔️ Повышение ставки налога на прибыль с 20% до 25%, что снизило результат после налогообложения.

📈 Драйверами роста стали небанковский бизнес и комиссионный доход.

Подробности вы можете найти в официальном пресс-релизе на нашем сайте.

❓ Если остались вопросы, пишите нам в комментарии или на электронную почту ir@sovcombank.ru

$SVCB #совкомбанк #sovcombank

📱 Страхование будущего: UX — новый продавец?

24 июля поделились трендами страхового бизнеса в России на конференции InsurtechDay

💡 Ключевые тенденции:

• 80% массовых полисов оформляются через внешние каналы (банки, дилеры, турагенты) в 2024 г., и эта тенденция продолжает расти
• полис = галочка в интерфейсе, а не логотип бренда
• малые страховщики не успевают адаптироваться — не хватает денег на ИТ, ИИ и масштабирование
• интерфейс приводит к разговору: 93% пользователей не любят продавцов, они любят интерфейсы, которые не навязываются
• страховщик становится провайдером: лицензия, расчёты, API, продает тот, у кого есть клиент
• 2/3 корпоративных клиентов страхуются в основном банке, «Если мой банк не предлагает страхование — значит, мне его не надо»
• лишь 4 из 12 СЗКО внедрили полноценный встроенный страховой путь — Совкомбанк в их числе

🔝 А что в Совкомбанке?

• Свой интерфейс
• Встроенное страхование
• Ежедневный контакт с клиентом
❗️+25% вероятность повторной покупки

$SVCB #sovcombank #совкомбанк