Поиск
Fix Price. Отчет за 2 кв 2026 по МСФО
Тикер: #FIXR
Текущая цена: 0.4108
Капитализация: 41.1 млрд
Сектор: Ритейл
Сайт: https://investors.fix-price.ru/
Мультипликаторы (LTM):
▫️ P/E - 4.11
▫️ P/BV - 0.78
▫️ P/S - 0.13
▫️ ROE - 19%
▫️ ND/EBITDA - 0.8
▫️ EV/EBITDA - 1.76
Что нравится:
▫️ рост выручки на 6.9% г/г (76.9 → 82.2 млрд);
▫️ FCF увеличился в 2.2 раза г/г (5.8 → 12.5 млрд);
▫️ чистая прибыль выросла на 15.7% г/г (2.2 → 2.6 млрд);
Что не нравится:
▫️ чистый долг увеличился на 14.7% к/к (29.6 → 34 млрд). ND/EBITDA (по МСФО 16 с учетом аренды) ухудшился с 0.71 до 0.8;
▫️ нетто фин расход вырос на 5.7% г/г (1.2 → 1.3 млрд).
Дивиденды:
В соответствии с дивидендной политикой на выплату планируется направлять не менее 50% чистой прибыли по МСФО.
По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.0638 руб (ДД 15.53% от текущей цены).
Мой итог:
Операционные показатели за 2 квартал (г/г):
▫️ LFL продажи +3.7%;
▫️ LFL средний чек +6%;
▫️ LFL траффик -2.2%;
▫️ новые магазины 202 шт;
▫️ общее количество магазинов +2.1% (7912 → 8077 шт);
▫️ общая торговая площадь +2.2% (1713 → 1750 тыс кв м);
▫️ количество участников программы лояльности +2.4% (33.8 → 34.6 млн чел)
Пока рано говорить о развороте, но в отчетном квартале заметно лучше прошлых. LFL-продажи выросли, динамика LFL-среднего чека на уровне прошлого квартала, а LFL-траффик хоть и снизился, но падение замедлилось (с 1 кв. 2025, -1.5 → -5 → -4.2 → -4.5 → -5.8 → -2.2%).
Выручка выросла немного лучше LFL-чека. За полгода выручка увеличилась на 4.8% г/г (148.2 → 155.3 млрд).
Чистая прибыль выросла сильнее выручки. Причины - снижение нетто фин расхода (2.7 → 1.3 млрд) и уменьшение эф. ставки налога на прибыль (26.2% vs 27.6% во 2 кв 2025). Операционная рентабельность ухудшилась с 5.9 до 5.6%. За полгода прибыль снизилась на 30% г/г (3.9 → 2.7 млрд).
FCF кратно вырос на фоне лучшей динамики OCF (+90% г/г, 8.1 → 15.4 млрд) в сравнении с кап. затратами (+24.5% г/г, 2.3 → 2.9 млрд).
Чистый долг увеличился, и вместе с ним увеличилась долговая нагрузка, но, в целом, она остается комфортной.
Второй квартал получился куда лучшего первого и по этой причине требуется внести правки в расчеты. По примерным прикидкам по итогам года компания сможет заработать прибыль в районе 9 млрд (P/E 2026 = 4.58). Дивиденд, исходя из пэйаута в 50%, получается около 0.045 руб (ДД 10.92% от текущей цены).
В августе Fix Price вышел на рынок Сербии (открыты 10 точек в 3 городах, включая столицу Белград). Также товары сети стали доступны в сербской онлайн платформе Glovo.
Из небольшого позитива можно отметить решение компании о запуске с июня второго этапа программы выкупа акций на Мосбирже в общем объеме не более 1 млрд акций. Это может поддержать котировки, но негативным моментом в этой истории является заявление компании, что выкупленные акции могут быть использованы для различных программ мотивации. О гашении ничего не сказано.
Сейчас Fix Price оценивается недорого и будет очень интересно посмотреть на отчетность за 3 квартал. Если динамика продолжит улучшаться, а прикидки по выручке и прибыли будут соответствовать субъективным ожиданиям, то к компании можно будет присмотреться повнимательнее.
Акций компании нет в портфеле.
Прогнозная справедливая стоимость - 0.74 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
🖥 Больше возможностей на витрине — больше закрытых заявок
Мы запустили новый ИТ-сервис «Динамическое логистическое плечо» — технологическое решение, объединившее несколько ИТ-систем, интегрированных с поставщиками. Оно позволяет вывести на онлайн-витрину товары, которые производятся под заказ или поставляются с нестандартными сроками.
📌 Решение расширяет возможности платформы без нагрузки на склады и усиливает ценность ВИ.ру как цифрового партнера для B2B:
☑️ Поставщики могут представить на онлайн-витрине ассортимент значительно шире, чем в обычной складской модели
☑️ У клиентов появился доступ к более широкому предложению в узкопрофильных категориях, где особенно важны точные технические параметры — около 90% таких позиций практически не представлены в масс-маркете
☑️ Раньше заказные позиции приходилось оформлять через менеджера или идти напрямую к производителю. Теперь — все через сайт и приложение
🔗 Подробнее о проекте — в материале TAdviser.
#ВИ_tech #новостикомпании #быстреерынка #VSEH $VSEH
🏪 Жизнь компании между отчётами
Финансовая отчётность подводит итог работы за несколько месяцев. А сам результат складывается постепенно — из повседневных обращений клиентов, выданных и погашенных займов, покупок и продаж. За этим стоит работа самых разных команд Группы.
💍 В отделениях сотрудники оценивают имущество, оформляют сделки, принимают платежи и помогают покупателям выбрать товары на витрине. Клиент может получить заём под залог вещи или продать её — в зависимости от своей задачи.
📣 Команда маркетинга планирует и проводит акции, рассказывает о предложениях сети и привлекает клиентов. Это ежедневная работа над тем, чтобы больше людей узнавали о наших услугах, приходили в отделения и возвращались за следующей покупкой.
💻 Разработчики обновляют и улучшают онлайн-платформу «Ресейл Маркет», делают сервис удобнее для покупателей. Кроме того, команда создаёт, развивает и поддерживает внутренние системы, которыми сотрудники Группы пользуются в ежедневной работе.
♻️ Специалисты оптового направления организуют закупку, переработку и поставки драгоценных металлов клиентам.
📌 До 100 млрд рублей в год будет получать российский бюджет от введения НДС и сбора с онлайн-покупок из-за рубежа, — пояснительная записка к проекту федерального бюджета России на следующую трехлетку.
+ В 2026 году в бюджет поступит свыше ₽630 млрд от НДФЛ на процентные доходы по вкладам — это рекордная сумма.
+ Экономический эффект от прогрессивной шкалы НДФЛ. За прошлый год совокупные поступления в казну от расширенной шкалы НДФЛ составили 763 млрд рублей.
🪙 Минфин рассчитывает получить почти ₽1 трлн дивидендов от госкомпаний.
В 2027 году поступления в бюджет должны составить ₽838,4 млрд. К 2029 году Минфин ожидает их роста до ₽985,6 млрд.
🪙 Налог на сверхдоходы может обойтись Норникелю в 125–130 млрд рублей за три года, — Forbes.
Правительство внесло в Госдуму предложенный Минфином 24 сентября налог на сверхдоходы: 30% от дохода из-за роста мировых цен к уровню 2025 года, для золота — 20%. Его предлагают взимать за 2026–2028 годы, ожидаемые поступления — по 200 млрд рублей ежегодно, — Reuters.
🇷🇺 Минфин рассчитывает довести капитализацию российского фондового рынка минимум до 66% ВВП к 2030 году и до 75% к 2030 году.
Минфин планирует, что к 2030 году в России 24% населения будут иметь брокерские счета. Долю долгосрочных сбережений граждан планируется поднять до 40% и 45% к 2030 и 2036 годам соответственно.
Госдолг РФ по отношению к ВВП составит не более 25% в следующие три года.
🪙 Акционеры «Газпромнефти» одобрили дивиденды за первое полугодие — 42,51 рубль на акцию.
Доходность — 7,6%. Отсечка — 13 октября.
Как наш бизнес меняется в эпоху ИИ 🤖
Мы проведем нашу главную технологическую конференцию Positive Security Day 15 и 16 октября, на которой заглянем в новую реальность кибербезопасности.
Сегодня компании все активнее встраивают ИИ в свои процессы. Однако вместе с новыми возможностями появляются и новые риски. Меняется и то, как действуют атакующие: ИИ помогает им упрощать, ускорять и масштабировать атаки.
А значит, меняться должна и защита: если атаки работают на машинной скорости, защита должна успевать за ними. И мы к этому готовы — уже встраиваем ИИ в свои продукты, используем его в разработке и для защиты собственной инфраструктуры.
На Positive Security Day покажем, что из этого получается на практике 😎
Представим новые технологии и экспериментальные ИИ-разработки, которые могут определить ближайшее будущее кибербеза. Одна из них, например, уже помогла найти уязвимость в проекте Microsoft.
Расскажем, как развивается наш продуктовый портфель и как вместе с ним меняются наши подходы. А с заказчиками и партнерами посмотрим на картину шире: обсудим, какие риски ИИ создает для бизнеса, какой должна быть защита в новой реальности и как меняется экономика кибербезопасности.
👀 Конференцию можно будет посмотреть онлайн, регистрация уже открыта на нашем сайте. Присоединяйтесь, чтобы первыми узнать о технологиях и проектах, которые меняют кибербез.
#POSI
Магнит - долг превращает крепкую операционку в убыток
Продуктовые ритейлеры еще несколько лет назад воспринимались как одни из главных бенефициаров высокой инфляции, но теперь рост цен на полке уже не гарантирует рост прибыли. Да и инфляция держится в районе всего 6%. Высокая ставка раздувает процентные расходы, покупатель становится осторожнее, а масштаб бизнеса требует все больше денег на поддержание эффективности. Сегодня разбираемся с Магнитом.
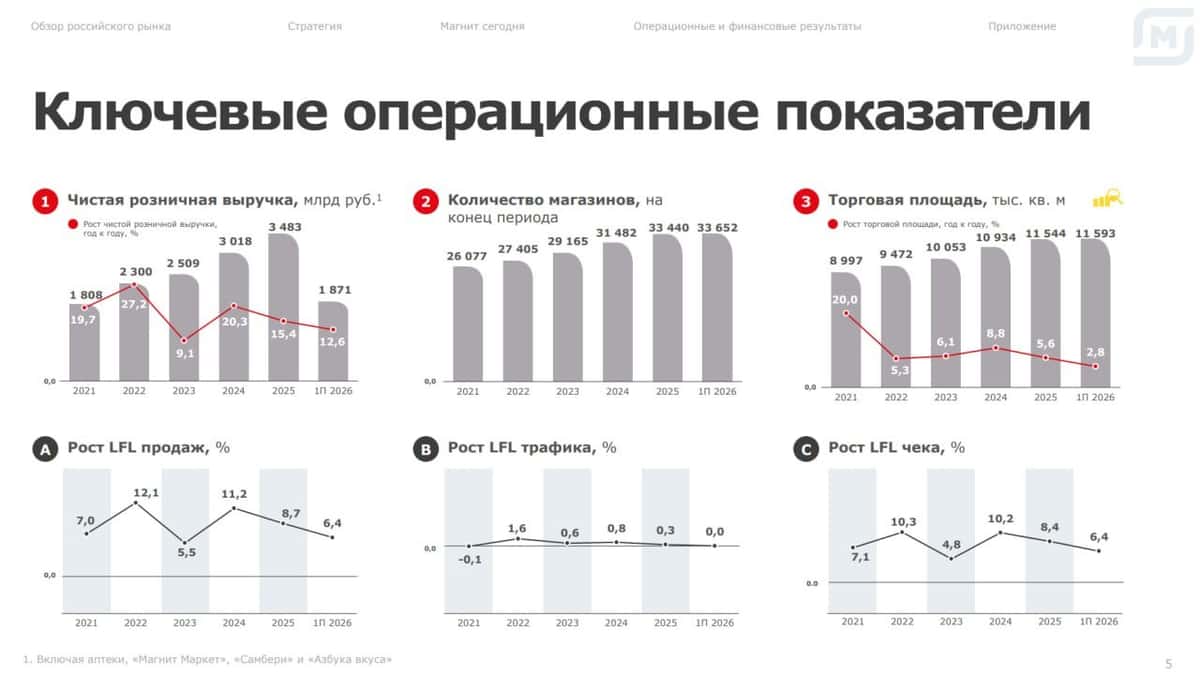
🧲 Итак, выручка за первое полугодие 2026 года выросла на 12,8% до 1,89 трлн рублей. EBITDA прибавила 12,1% до 96 млрд, рентабельность сохранилась на уровне 5,1%, а валовая маржа подросла до 23,2%. Однако вместо прошлогодней прибыли в 6,5 млрд получили убыток в 1,9 млрд рублей. LFL-продажи выросли на 6,4%, причем практически весь результат обеспечил средний чек - трафик остался на месте.
Часть роста выручки дала «Азбука вкуса», которая консолидируется с мая 2025 года. При этом сами магазины Магнита вполне живы, а онлайн-оборот вообще вырос на 70% до 132 млрд рублей. Проблема в расходной части: затраты на персонал и коммуналку растут быстрее продаж. В результате даже увеличение среднего чека пока не приводит к улучшению рентабельности.
📊 Главная проблема Магнита - долг. Чистый долг вырос на 20,3% г/г до 518 млрд рублей, а NetDebt/EBITDA составляет 2,9х. Чистые процентные расходы достигли 48,1 млрд - практически столько же, сколько операционная прибыль. Средняя стоимость долга снизилась до 16%, но объем займов вырос, поэтому эффект от удешевления фондирования пока незаметен. Неудивительно, что в мае АКРА снизила рейтинг компании с AAA до AA+.
Менеджмент уже нажал на тормоз. CAPEX сократили на 46% до 36,8 млрд рублей, а новых магазинов открыли всего 212 против 933 годом ранее. Операционный денежный поток при этом восстановился до 51 млрд рублей после прошлогоднего оттока. Однако направить эти деньги на полноценный делеверидж пока не получается: значительная часть ресурсов продолжает уходить на обслуживание долга. Дивидендов нет уже второй год, и что-то мне подсказывает, что и за 2026 год акционеры останутся без выплат.
Получается, что выручка Магнита растет, маржа приемлемая, онлайн набирает обороты, денежный поток восстановился. Но долг в 518 млрд рублей превращает крепкую операционку в убыток для акционеров. Добавляет негатива продление РЕПО акций компании. Тех самых, оферту по которым так ждут инвесторы. От акций пока держусь в стороне и слежу за долгом.
❗️Не является инвестиционной рекомендацией
♥️ Каждое утро ваш покорный слуга бережно несет полезную статейку по рынку вам под кофеёк. Не гоже оставлять его без лайка, ну согласитесь.
$MGNT
Об итогах участия в XI Международном промышленно-энергетическом форуме TNF 2026
Об итогах участия специалистов ПАО «Европейская Электротехника» в XI Международном промышленно-энергетическом форуме TNF 2026
Завершился XI Международный промышленно-энергетический форум TNF 2026, собравший более 20 000 посетителей . Для специалистов ПАО «Европейская Электротехника» (ОМЗ Перспективные технологии) эти четыре дня стали периодом насыщенной деловой работы, переговоров и участия в ключевых отраслевых форматах.
Главное для нас.
На технологических днях ПАО «Сургутнефтегаз» и ПАО «НОВАТЭК» начальник отдела информационных технологий РНГ-Инжиниринг представил опыт интеграции локальных LLM в АСУТП нефтегазовых объектов. Двухлетняя эксплуатация подтвердила: ИИ в АСУТП — это экспертная система поддержки оператора, а нативное использование компонентов платформы гарантирует безопасность, резервирование и детерминизм. Архитектура тиражируема и приближает отрасль к безлюдным месторождениям.
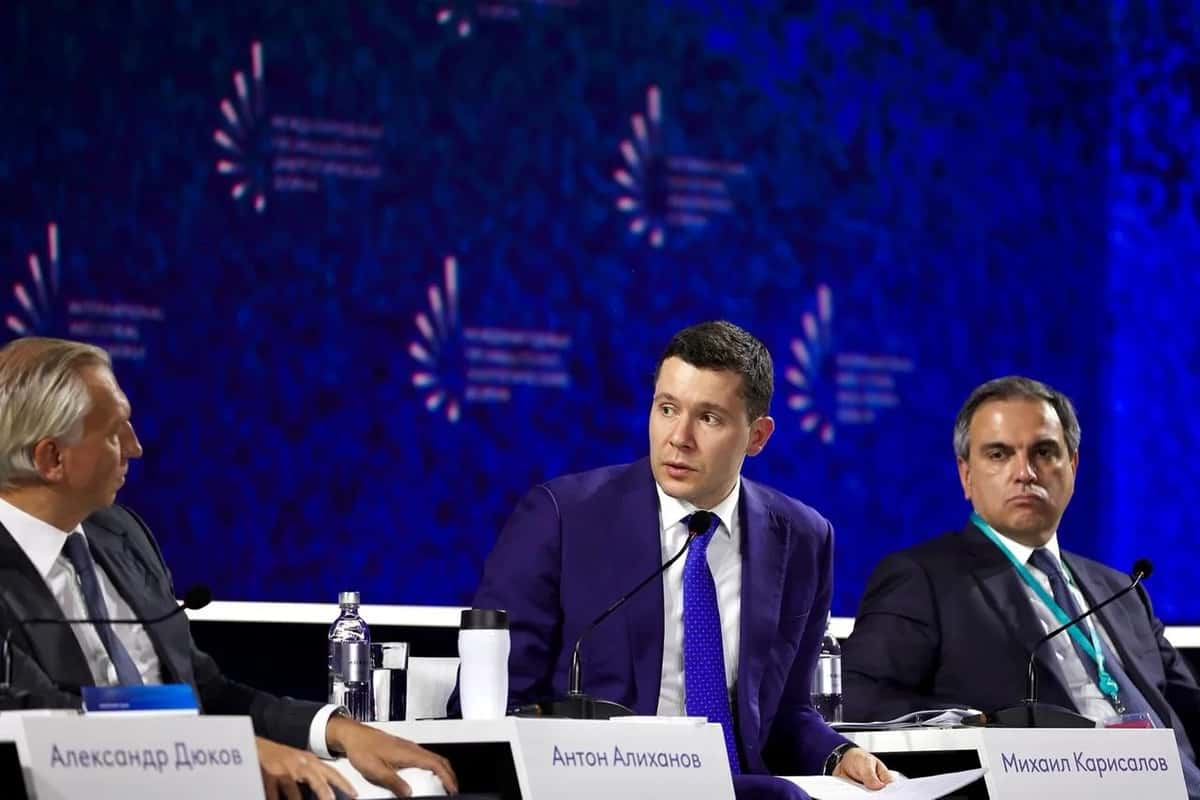
Это выступление стало практическим подтверждением тезиса председателя правления «Газпром нефти» Александра Дюкова о роли цифровых технологий: они позволяют принимать оптимальные инженерные решения и управлять сквозной производственной цепочкой в режиме онлайн.
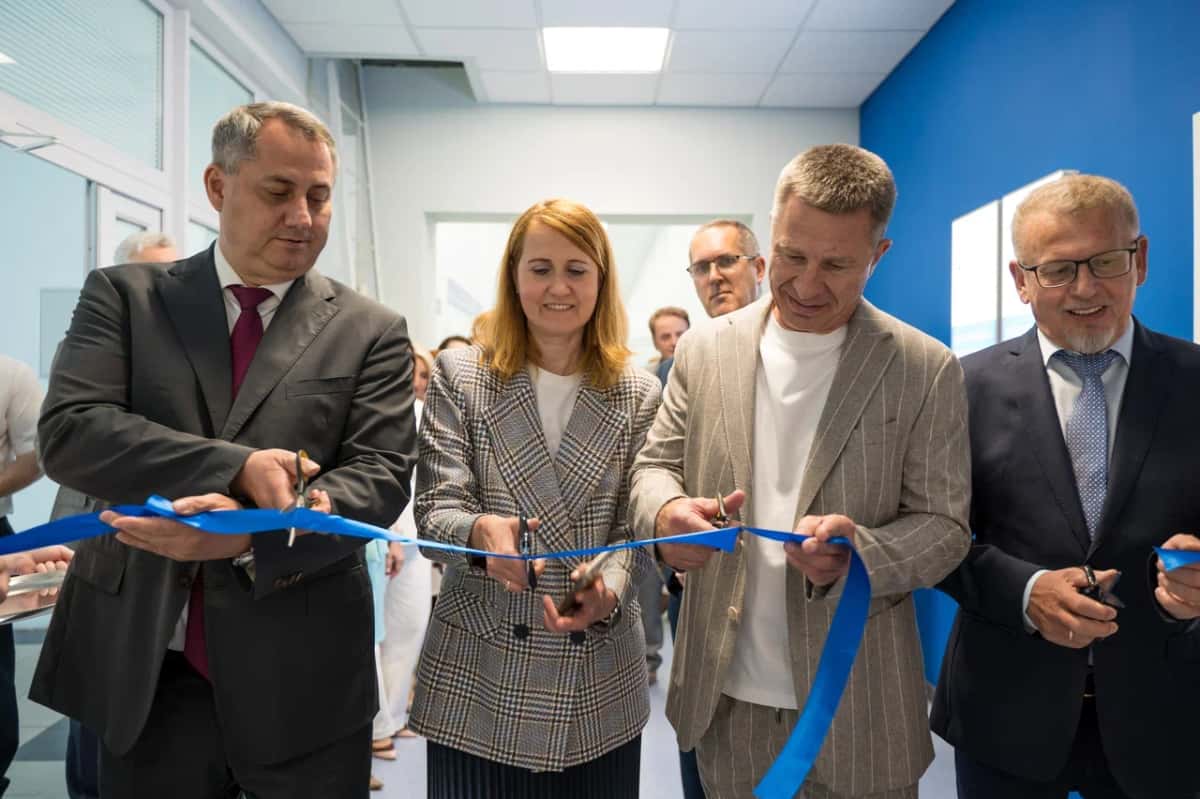
В СамГМУ открылась базовая кафедра «Озон Фармацевтика»
Можем с гордостью объявить: долгий и ответственный процесс формирования кафедры завершён — состоялось её торжественное открытие! Новая кафедра фармацевтической технологии с курсом биотехнологий — результат соглашения между СамГМУ и Группой: площадка объединит усилия университета и фармкомпании в подготовке кадров и разработке практико‑ориентированных решений.
На базе кафедры создана учебно‑исследовательская лаборатория промышленной фармации: она позволяет моделировать технологические процессы на производственных линиях твёрдых, мягких и жидких лекарственных форм, а также контролировать качество лабораторных образцов.
Университет получил 20 единиц современного оборудования — в том числе таблеточный пресс, тестер прочности таблеток, гомогенизатор — для образовательных и научных задач. Кроме того, в помещениях кафедры проведён ремонт.
Председатель Совета директоров «Озон Фармацевтика» Павел Алексенко:
«В первую очередь отмечу, что заслуга начинания принадлежит Александру Владимировичу Колсанову. Он — драйвер развития не только университета, но и всего медицинского и фармацевтического сообщества в нашем регионе. Мы, в свою очередь, откликнулись прежде всего по эмоциональным причинам. Самое главное — дети, и у нас появилась возможность дать что‑то тем ребятам, которые в будущем придут к нам работать. Мы рассматриваем сегодняшнее открытие кафедры в СамГМУ как начало большой работы. Нам бы хотелось, чтобы после окончания обучения к нам приходили люди с квалификацией готовых специалистов. В этом плане, думаю, не только университет нам поможет, но и мы университету многое дадим»
Ректор СамГМУ Александр Колсанов:
«Озон Фармацевтика» — одна из ведущих фармацевтических компаний в России. Достаточно долгое время мы взаимодействовали по разным направлениям, но точечно. Сейчас наступил этап, когда происходит интеграция образования, науки, технологий и производства. Наш университет меняется: помимо выполнения главной функции — подготовки кадров, — мы активно взаимодействуем с индустрией. Создание базовой кафедры с ведущей фармкомпанией — это опыт, который в медицинских вузах пока широко не используется, но в нашем университете сотрудничество с индустриальными партнёрами уже зарекомендовало себя положительно. У нас всегда был сильный кадровый потенциал, но создание инфраструктуры, оснащение оборудованием — это дорого стоит. Вижу, как вдохновлены и сотрудники кафедры, которые ещё больше хотят заниматься реальной наукой».
Сотрудничество уже реализуется в разных форматах: студенты СамГМУ проходят на базе «Озон Фармацевтика» учебную и производственную практику по фармацевтической технологии, сотрудники компании проводят онлайн‑лекции и выездные занятия на производстве, а лучшие студенческие научные проекты ежегодно поощряются при поддержке экспертного совета технологов.
Важной особенностью кафедры станет курс биотехнологий — одно из самых динамично развивающихся направлений фармацевтики.
Генеральный директор «Озон Фармацевтика» Олег Минаков:
«Биотехнологии сегодня — это один из самых интересных и динамично развивающихся разделов фармацевтики. Поэтому открытие кафедры с таким курсом, с одной стороны, даёт широкий спектр выбора для студентов — найти себя в очень интересной области. А для нас, как для компании, у которой очень долгосрочные и серьёзные планы в области биотехнологий, это даёт устойчивый источник молодых квалифицированных кадров, которым, думаю, понравится у нас работать, и мы вместе будем решать непростые задачи»
Это значимый шаг для отрасли: студенты получают доступ к реальным производственным процессам, а компания — возможность формировать кадровый резерв уже на этапе обучения.
Впереди — новые проекты и развитие совместных инициатив!💙
Читайте полный релиз на нашем сайте
⚡️ Займер запускает собственное решение для проверки заемщиков по биометрии
В ближайшее время Займер запустит собственное решение, позволяющее МФО проводить дистанционную проверку заемщиков по биометрии через Единую биометрическую систему (ЕБС).
☝️ С 1 марта 2027 года использование ЕБС при выдаче онлайн-займов станет обязательным для микрокредитных компаний. Для микрофинансовых компаний это требование действует уже с марта 2026 года.
🏦 Продукт создается на базе дочернего банка «Евроальянс» и позволит МФО выполнить новое регуляторное требование без необходимости самостоятельно выстраивать подключение к ЕБС, которое требует существенных финансовых, технологических и временных затрат. Законодательство позволяет МФО проводить идентификацию клиентов через банк.
Уже в ноябре МКК «Займер» и дочерняя МКК «Дополучкино» интегрируют новое технологическое решение в свои процессы в пилотном режиме.
💬 «Группа Займер создает это решение не только для собственных микрокредитных компаний, но и планирует предлагать его внешнему рынку. Уже сегодня мы видим интерес со стороны потенциальных клиентов из числа других МФО. Для “Евроальянса” это новый B2B-продукт, а подключение внешних участников рынка создаст дополнительный источник комиссионного дохода для Группы», – отмечает Роман Макаров, генеральный директор Займера.
$ZAYM
Завтра состоится бесплатный онлайн-семинар Cbonds
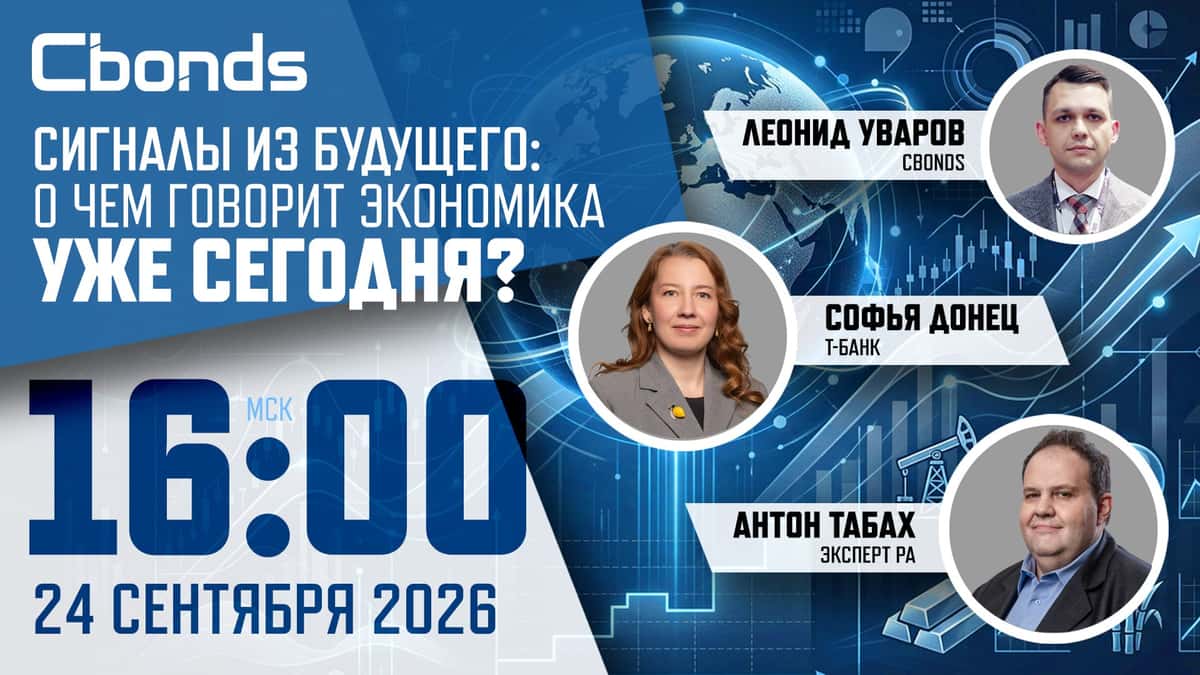
24 сентября в 16:00 (мск) приглашаем вас на бесплатный онлайн-семинар Cbonds «Сигналы из будущего: о чем говорит экономика уже сегодня».
✅ Вместе с экспертами Софьей Донец и Антоном Табахом обсудим:
🟣ситуацию на внешних рынках;
🟣динамику процентных ставок;
🟣валютный рынок;
🟣исполнение бюджета;
🟣отраслевую динамику.
🎤 Спикеры:
🔴Антон Табах — управляющий директор по макроэкономическому анализу и прогнозированию «Эксперт РА»;
🔴Софья Донец — главный экономист Т-Инвестиций, Т-Банк;
🔴Леонид Уваров — региональный менеджер по развитию бизнеса Cbonds.
📅 Дата: 24 сентября
⌛️ Время: 16:00–17:00 (мск)
Формат: онлайн
Участие бесплатное
➡️Зарегистрироваться на семинар
📩 Контакты
Вопросы по вебинару: Уваров Леонид, l.uvarov@cbonds.info
М.Видео расширяет сеть пунктов выдачи заказов благодаря партнерству с «Магнитом»
М.Видео запустила доставку онлайн-заказов в пункты выдачи магазинов «Магнит». На первом этапе покупателям доступны около 5 000 точек получения заказов разных форматов в 24 регионах России.
🏤 Мегановости 🗞 👉📰
1️⃣ Акционеры Яндекса $YDEX одобрили дивиденды за I полугодие: 110 ₽ на акцию.
Компания стремится проводить выплаты дважды в год; финальные дивиденды за 2025 год также составили 110 ₽ на акцию.
Повторение размера выплаты делает дивидендный поток понятнее, но не гарантирует таких же сумм в будущем.
Трансляция Дня инвестора Займера
Друзья!
До Дня инвестора Займера остается чуть больше недели. Напоминаем, мероприятие состоится 24 сентября.
Приглашаем вас на онлайн-трансляцию, которая начнется в 18:00 МСК и будет доступна во всех каналах Займера:
🔗 VK Video
🔗 Rutube
🔗 YouTube
Следите за нашими анонсами. Будем на связи!
$ZAYM
🪙 Акции Ozon на утренних торгах упали на 5%. Атаке БПЛА подвергся склад маркетплейса в Саратове.
Под атаку беспилотников попал логистический центр и хаб доставки, сообщили в пресс-службе компании.
В Ozon также сообщили, что временно приостановили приём и доставку заказов клиентам в Саратове и области. Товары, которые находились на объекте, будут скрыты с онлайн-витрины маркетплейса. Часть заказов будет отменена, часть — доставлена с других логистических центров. $OZON
🪙 Капитализация российского фондового рынка к 2030 году даже при оптимистичном сценарии может составить лишь около 40% ВВП, считают эксперты ЦМАКП — РБК
Неужели план президента опять не будет выполнен... $TMOS
МосБиржа нарисовала двойное дно. Это разворот или ловушка перед новым обвалом?
Прошедшая неделя прошла под знаком стабилизации после недавней турбулентности. Позитивным сигналом стал визит директора ЦРУ в Москву — инвесторы восприняли это как возможный шаг к снижению геополитической напряжённости. В то же время рубль продолжал слабеть, а нефть перешла к коррекции, что оказывало давление на российские акции.
Главным драйвером восстановления выступили сильные корпоративные отчёты и дивидендные рекомендации, многие из которых превзошли ожидания:
• Особенно выделился Лукойл: чистая прибыль за полугодие составила 430,9 млрд рублей против 287 млрд годом ранее, что оказалось лучше прогнозов. Акции компании взлетели более чем на 6%.
• Газпром нефть также порадовала результатами и промежуточными дивидендами. Учитывая вес нефтегазового сектора в индексе, эти отчёты поддержали весь рынок.
Индекс МосБиржи повторно протестировал поддержку на 2050, сформировал двойное дно и отскочил вверх. Однако пятничный рост не выглядит убедительным: основное движение обеспечил нефтегазовый сектор, тогда как большинство бумаг остались слабыми. Говорить о полноценном развороте рано.
Геополитика пока не радует. Песков заявил, что мирные переговоры по Украине остаются на паузе, а Киев не хочет обсуждать требования России. Позитивным моментом может стать саммит ШОС в Киргизии — встреча Путина и Си Цзиньпина, на которой, как ожидается, обсудят «Силу Сибири-2». Это уже поддержало акции Газпрома на выходных.
Нефть завершила неделю возле 88 долларов, потеряв более 5%. Геополитическая премия в цене сохраняется, но рынок чутко реагирует на любые новости о возможной нормализации судоходства. В воскресенье, 6 сентября, пройдёт встреча ОПЕК+, и ожидания перед ней могут повлиять на котировки уже в конце текущей недели.
Для российского рынка комфортным остаётся сочетание слабого рубля и дорогой нефти. А вот слабый рубль и падающая нефть — это уже совсем другая история. Поэтому стоит следить именно за этой связкой.
Мои мысли по рынку на данный момент: пока индекс удерживает 2060, я преимущественно в лонге по фьючерсу на индекс. На прошлой неделе несколько раз входил в зоне 2060–2070 и фиксировал часть на отскоках. Если индекс закрепится выше 2180, шансы на развитие восходящего движения заметно возрастут.
Однако для этого недостаточно просто надеяться, что переговорный процесс не заглохнет — рынку нужны конкретные даты визита американской делегации в Украину. Без этого отскок может быстро потерять один из своих главных драйверов.
При закреплении ниже 2060 - допускаю переход в шорт с целями 1950–2000. Пока рынок остаётся выше критической поддержки, этот сценарий — лишь альтернативный, но риск его реализации нельзя исключать.
• Лидеры: Глоракс #GLRX (+7,04%), Лукойл #LKOH (+6,24%), Юнипро #UPRO (+5,14%), Сегежа #SGZH (+5,02%).
• Аутсайдеры: Самолет #SMLT (-3,47%), РусАгро #RAGR (-2,58%), Совкомфлот #FLOT (-2,55%), ЭсЭфАй #SFIN (-2,5%).
31.08.2026 - понедельник
• #PRMD Вебинар, посвященный финансовым результатам, за 1 полугодие 2026 года
• #DATA Онлайн-встреча с топ-менеджментом по итогам отчетности МСФО за 1п 2026г
• #BTBR СД рассмотрит вопрос об утверждении рекомендаций размера дивидендов
• #GLRX Отчет МСФО за 1 полугодие 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией