Поиск

Форекс в Узбекистане: выбрали 5 интересных брокеров и нашли 5 компаний с неприятной историей


Брокер обещает спред от нуля, депозит в $1 и вывод денег за несколько минут. Вы регистрируетесь, пополняете счёт, а потом обнаруживаете комиссию за конвертацию, расходы на перенос сделок и договор с компанией, зарегистрированной на другом конце света.


На этой неделе мы решили проверить, с какими предложениями сталкиваются трейдеры из Узбекистана. Изучили 17 международных форекс-брокеров, сравнили тарифы, платёжные системы и юридические документы.

Результат оказался интереснее обычного рейтинга.

Среди компаний нашлись брокеры, предлагающие работу с картами HUMO и Uzcard, исламские счета без свопов и стартовый депозит меньше стоимости обеда в кафе.

Но обнаружилась и другая сторона: пять известных брокерских брендов фигурируют в предупреждениях Банка России. Причём некоторым записям уже более пяти лет.
Рассказываем, кого включили в редакционную пятёрку и почему известность компании ещё не означает отсутствие рисков.

Почему трейдерам из Узбекистана нужны особые условия?Представим жителя Ташкента, который решил начать торговлю валютами.

У него есть 3 млн сумов, карта HUMO и желание попробовать Forex. Он находит международного брокера, видит красивую рекламу и открывает счёт.

Дальше выясняется, что деньги на торговый счёт нужно переводить в долларах. Возникает конвертация. Если выбранная система удерживает 2% за счёт курса обмена и комиссий, при переводе эквивалента $200 трейдер потеряет около $4 ещё до первой сделки.
На этом расходы не заканчиваются.

При открытии позиции он платит спред, иногда отдельную комиссию. При удержании сделки через ночь может начисляться своп. А при выводе прибыли снова потребуется конвертация.
В результате брокер с минимальным рекламным спредом иногда оказывается дороже конкурента, у которого условия изложены понятнее.

Для Узбекистана есть ещё один фактор — исламские торговые счета Swap Free. Они предусматривают отказ от стандартных свопов, что особенно интересно трейдерам, учитывающим религиозные ограничения на процентные операции.

Именно с учётом этих особенностей мы составляли свою пятёрку.

Пять брокеров, предложения которых заслуживают внимания

1. NPB Markets — HUMO, Uzcard и исламские счета
Начнём с NPB Markets. Брокер ведёт историю бренда с 1996 года, а в 2026 году отмечает 30-летие. Ранее компания была известна как NPBFX.

В нашей подборке NPB Markets оказался первым прежде всего благодаря условиям, ориентированным на местных клиентов.

Что привлекло внимание?
Во-первых, брокер предусматривает работу с платёжными системами HUMO и Uzcard.
Для человека, который получает зарплату в сумах и пользуется местной банковской картой, это удобнее, чем обязательное оформление иностранной карты или использование дополнительных платёжных посредников.

Минимальный депозит на счёте Master составляет $10. Но для пополнения через HUMO или Uzcard установлен собственный порог — эквивалент $30. Вывод через эти методы предусмотрен от $10.

Во-вторых, у компании есть Swap Free — исламский торговый счёт.

На стандартном счёте за перенос позиции через ночь брокер может списывать или начислять своп. Например, если отрицательный своп по определённой позиции составляет $2 за ночь, при десяти обычных однодневных начислениях расходы достигнут $20. Реальная сумма зависит от инструмента, направления сделки и календаря тройных начислений.

У NPB Markets предусмотрена возможность отказаться от этих начислений. Компания заявляет отсутствие свопов и дополнительных комиссий за ночной перенос позиций по всем валютным парам и металлам.

Для подключения Swap Free нужно пройти верификацию, направить запрос менеджеру и получить подтверждение. Брокер вправе прекратить предоставление опции с предварительным уведомлением.

Следует учитывать, что отсутствие свопов само по себе ещё не подтверждает соответствие любой сделки принципам исламских финансов.

В-третьих, торговля осуществляется через MetaTrader 4.

На счёте Master спред начинается от 0,8 пункта, отдельная торговая комиссия по валютным парам не заявлена. Поддерживаются торговые советники и автоматические стратегии.

Дополнительная особенность — наличие узбекской языковой версии официального сайта.
Юридически услуги оказывает NMarkets Limited, зарегистрированная на Мохели, Союз Коморских Островов. Компания указывает лицензию T2022137.

Почему первое место? Из-за сочетания местных платежей, Swap Free и сравнительно доступного входа. Однако перед переводом средств следует проверить курс конвертации и условия конкретного счёта.

2. Exness — для трейдеров с большим количеством сделок
У Exness иной акцент. Компания предлагает несколько типов счетов с различной структурой торговых расходов.

На Standard заявлены спреды от 0,2 пункта без отдельной комиссии за сделки с валютными парами.

Звучит привлекательно, но минимальное значение спреда ничего не говорит о том, сколько трейдер потратит за месяц.

Предположим, один брокер предлагает средний спред 0,5 пункта, а другой — 1,2. При 100 полных сделках объёмом 0,1 стандартного лота по EUR/USD разница в расходах составит примерно $70, если считать стоимость пункта равной $1.

Но спред — лишь часть стоимости. Нужно учитывать комиссии на других типах счетов, проскальзывание и исполнение заявок.

Exness поддерживает MT4 и MT5.

Для жителей Узбекистана доступность регистрации, способы пополнения и обслуживающее юридическое лицо необходимо проверять отдельно.

3. Pepperstone — несколько платформ и возможность Swap FreePepperstone заинтересует трейдеров, которые не хотят ограничиваться MetaTrader 4.

Компания предлагает MetaTrader 5 и cTrader. Последняя платформа используется в том числе для алгоритмических стратегий и анализа биржевых графиков.

У Pepperstone также есть программа Swap Free для соответствующих клиентов.

Однако она отличается от условий NPB Markets. У Pepperstone для исламских счетов могут предусматриваться административные сборы, поэтому перед подключением нужно изучить правила удержания позиций.

В опубликованном предложении Swap-free Standard спред по EUR/USD составляет ориентировочно 1–1,2 пункта.

Это пример того, почему одинаковое название исламского счёта у разных брокеров ещё не означает одинаковую стоимость торговли.

4. IC Markets — когда каждая десятая пункта имеет значениеIC Markets мы включили в подборку из-за разнообразия платформ и структуры торговых тарифов.

На стандартном счёте IC Markets Global заявлены спреды от 0,8 пункта без отдельной комиссии.

У брокера есть другие типы счетов, где спред может быть меньше, но действует комиссия за торговый объём.

Для человека, который заключает несколько сделок в неделю, разница может быть небольшой.

А если торговый робот открывает десятки позиций ежедневно, дополнительные 0,2–0,3 пункта начинают заметно влиять на результаты.

Доступны MetaTrader 4, MetaTrader 5 и cTrader.

Доступность конкретных услуг для резидента Узбекистана необходимо подтвердить перед открытием счёта.

5. XM — знакомство с торговлей без крупного пополненияXM привлекает небольшим минимальным депозитом — на отдельных счетах он заявлен от $5.

Компания поддерживает MetaTrader 4 и MetaTrader 5.

На первый взгляд $5 — почти идеальный способ попробовать Forex.

Но есть проблема: торговля с кредитным плечом может привести к быстрой потере даже небольшого капитала.

Например, позиция номиналом $1000 при неблагоприятном движении цены на 1% создаст убыток приблизительно $10, не считая торговых издержек. Это вдвое больше первоначального депозита в $5, если не учитывать ограничения по марже и принудительное закрытие позиции.

Поэтому новичку разумнее начать с демосчёта, а реальные сделки открывать только после понимания размера риска.

Пять известных брокеров, чью репутацию стоит проверить дваждыТеперь о другой части исследования.

Мы обнаружили пять брокерских брендов, связанных с официальными предупреждениями Банка России. Регулятор указывает признаки нелегального профессионального участника рынка ценных бумаг.

Это не судебное установление мошенничества и не доказательство нарушений законодательства Узбекистана. Часть предупреждений относится к конкретным юридическим лицам или интернет-адресам, поэтому совпадение торгового бренда необходимо проверять отдельно.

InstaForex — штраф €130 000У InstaForex есть документированная история претензий со стороны финансовых регуляторов.

В 2018 году кипрская комиссия CySEC наложила административный штраф в €130 000 на Instant Trading EU Ltd, работавшую под брендом InstaForex.

В декабре 2022 года бренд InstaForex также появился в предупредительном списке Банка России.

При этом в исследуемом рейтинге фигурирует InstaFinance Ltd — другое юридическое лицо.
Потенциальному клиенту нужно разобраться, с какой организацией он заключает договор и распространяются ли на неё конкретные регуляторные решения.

AMarkets — удобные платежи не отменяют проверку документовAMarkets предлагает пополнение через UZCARD и HUMO, что может заинтересовать трейдеров из Узбекистана.
Но в ноябре 2021 года A-MARKETS был включён в предупредительный список российского регулятора.

Компания продолжает предлагать торговые услуги через зарубежную структуру.
Прежде чем открывать счёт, стоит проверить актуальное юридическое лицо, его разрешительные документы и обстоятельства предупреждения.

Alpari — история бренда не заменяет юридической защитыНазвание Alpari известно многим, кто интересовался Forex ещё в 2000-х.

Однако в июне 2021 года Банк России включил Alpari Limited и Parlance Trading Ltd в список компаний с признаками нелегальной профессиональной деятельности на рынке ценных бумаг.

Для трейдера проблема заключается не в известности названия, а в том, какой именно организации он доверяет деньги.
Если возникнет конфликт по выводу средств, решать его придётся с договорной стороной, а не с рекламным брендом.

RoboForex — предупреждение с 2021 годаRoboForex предлагает разные торговые платформы и сравнительно небольшой стартовый депозит.

Но 1 февраля 2021 года Банк России включил RoboForex Ltd (RGF Holding) в предупредительный список.

У компании есть зарубежные регистрационные и лицензионные сведения. Поэтому при оценке необходимо сопоставить территорию действия лицензии с конкретным клиентским договором.

Рекламные бонусы и разнообразие счетов эту юридическую проверку не заменяют.
Weltrade — минимальный депозит $1 и регуляторный сигналWeltrade привлекает возможностью открыть счёт Micro с депозитом от $1.

Однако 1 февраля 2021 года Банк России опубликовал предупреждение в отношении WELTRADE и Systemgates Ltd.

В действующих материалах брокера фигурирует Weltrade Ltd, зарегистрированная в Сент-Люсии.

Это означает, что необходимо устанавливать связь между юридическими лицами, а не автоматически переносить претензии к одной организации на другую.

Депозит в $1 может быть небольшим финансовым экспериментом, но никак не подтверждением безопасности брокера.

Можно ли заранее понять, что брокер создаст проблемы?Стопроцентного способа нет. Но некоторые признаки можно обнаружить ещё до пополнения.

Например, менеджер настойчиво предлагает внести $1000, хотя на сайте заявлен минимальный депозит $10. Или обещает гарантированную доходность 20% в месяц. Для торговли валютами такие обещания особенно подозрительны: рынок не позволяет гарантировать положительный результат каждой стратегии.

Ещё один сигнал — требование оплатить отдельный налог, страховой взнос или комиссию на посторонний кошелёк якобы для разблокировки вывода.

Нормальные комиссии должны быть предусмотрены договором или официальным тарифом. Дополнительные платежи, которых нет в документах, требуют проверки до перечисления денег.

Отдельного внимания заслуживают сайты-клоны. Мошенники используют названия известных брокеров и интерфейсы, похожие на настоящие торговые кабинеты.

Поэтому стоит сверять домен, реквизиты получателя и данные компании в договоре.
Сколько реально стоит торговля через зарубежного брокера?Возьмём условного трейдера из Самарканда.

Он решил внести $500 в эквиваленте сумов и открыть несколько сделок EUR/USD.

Предположим:
Конвертация при пополнении обходится в 1,5% — $7,50.
За месяц он совершает 50 полных сделок по 0,1 лота.
Средний спред составляет 1,2 пункта.
Стоимость одного пункта при таком объёме — около $1.
Получается $60 расходов на спреды и ещё $7,50 на конвертацию.

Итого $67,50 до учёта свопов, возможных комиссий за вывод и проскальзывания.
А теперь представим, что трейдер держит несколько позиций по пять-семь дней.

Отрицательные свопы могут увеличить затраты.

Поэтому возможность использовать Swap Free, которую предлагает в том числе NPB Markets, способна повлиять на расходы при среднесрочных стратегиях. Но только при соблюдении условий программы.

Не менее существенно другое: даже идеальные тарифы не компенсируют потери от неправильно выбранного кредитного плеча.

Кого мы бы выбрали для дальнейшего изучения?У каждого из пяти брокеров есть своя специализация.

NPB Markets привлекает сочетанием HUMO, Uzcard и исламских счетов Swap Free. Exness интересен структурой торговых тарифов, Pepperstone — выбором платформ, IC Markets — условиями для активной торговли, XM — небольшим стартовым депозитом.

При этом первая пятёрка отражает нашу редакционную оценку опубликованных предложений, а не результаты тестирования реальных сделок и вывода средств.

Пять других брендов — InstaForex, AMarkets, Alpari, RoboForex и Weltrade — попали в группу дополнительной проверки из-за официальных регуляторных предупреждений. Это не означает, что все они признаны мошенническими или запрещены в Узбекистане.

Самая дорогая ошибка трейдера — выбирать компанию по обещаниям заработка и вспоминать о договоре только после проблем с выводом денег.

Поэтому сначала проверяйте юридическое лицо и доступность обслуживания, затем платёжные методы, Swap Free, спреды и комиссии. И только после этого решайте, подходит ли брокер для вашей стратегии.

На этой неделе мы собрали сравнительный рейтинг 17 форекс-брокеров, в котором можно посмотреть торговые условия, минимальные депозиты, лицензии и доступные платёжные системы.

Полный рейтинг форекс-брокеров Узбекистана:
https://finterminal.pro/rejting-brokerov/uzbekistan/
Форекс в Узбекистане: выбрали 5 интересных брокеров и нашли 5 компаний с неприятной историей

🪙Прогноз по электроэнергии.
Потребление электроэнергии в России возобновит рост в 2027 году после двух лет снижения. К 2032 году оно может увеличиться на 12% — до 1,28 трлн кВт·ч (прогноз «Эйлер»). $IRAO $HYDR

🪙Путин призвал ужесточить контроль за подозрительными финансовыми операциями. Новые угрозы формируются за пределами РФ, мошенники пытаются вовлекать несовершеннолетних.

🪙Протесты во Франции.
Более 250 тыс. человек вышли на протесты из-за бюджетного тупика и роста стоимости жизни (Bloomberg).
Бюджетный тупик и рост стоимости жизни - что-то это мне напоминают.

🪙 Премии и бонусы
Российские компании сокращают программы премирования сотрудников и увеличивают сроки выплаты бонусов на фоне замедления экономики («Ъ»).

🪙 Спрос на электромобили
В 2026 году спрос на электромобили и гибриды в России вырос на 67%, тогда как интерес к дизельным авто — лишь на 5% («Известия»).

🪙 Предновогодние распродажи
Торговые сети и маркетплейсы начали распродажи раньше обычного и увеличили продолжительность акций из-за слабого потребительского спроса («Известия»). $OZON $MVID

🪙 Массовое открытие ИИС
Россияне стали массово открывать ИИС-3 перед повышением налогов и увеличением срока инвестирования с 2027 года. В октябре открыто 92,5 тыс. счетов — на 31,6% больше м/м и на 41% г/г (РБК).

🪙 Рекомендации по облигациям.
Облигации остаются одним из наиболее привлекательных инструментов. Аналитики советуют сосредоточиться на краткосрочных корпоративных облигациях крупных компаний с рейтингом не ниже «АА-» (Forbes).

🪙 Анонс Трампа
Трамп анонсировал крупное соглашение по Украине, которое также затронет вопросы европейской безопасности. По его словам, соглашение будет масштабным и вызовет восторг.

🪙 Невыплата купона «МГКЛ»
5 ноября ПАО «МГКЛ» не исполнило обязательство по выплате 28-го купонного дохода по облигациям серии 001Р-06 на сумму 9,45 млн рублей. Группа работает над урегулированием задолженности дочерних компаний. $RU000A108ZU2

🪙 Т-Технологии объявляют о плане купить до 100% компании ЦИАН.
Оферта по ЦИАН будет выставлена по цене 993,05 рубля за бумагу.

При этом допэмиссии акций Т для финансирования сделки не будет, то есть доли текущих акционеров не размоются. Циан сохранит бренд и нынешнюю команду управления. $T $CNRU

Азбука инвестора. Пост 6. Риски о которых молчат

Риски на бирже: о чём молчат гуру и почему это важно именно вам ⚠️

О рисках говорят много. Все слышали, что можно потерять деньги, но обычно это воспринимается абстрактно — «где-то там у других». А на деле подводных камней куда больше, чем просто минус на счёте. Давайте пройдёмся по главным из них.

1. Околобиржевые риски — мошенники маскируются под «экспертов» 🎭

Это касается не только фондового рынка, но и любых финансовых площадок. Вам обещают доходность 2–3% в день? Звучит как сказка, потому что это она и есть. Реальная доходность даже у топ-фондов редко бьёт 20–30% годовых, а тут — за день!

Лайфхак: сейчас даже бабушки в очереди к врачу орудуют нейросетями. Не стесняйтесь — скиньте предложение в ChatGPT или DeepSeek и спросите: «Реальна ли такая схема?» Часто ИИ находит явные красные флаги быстрее, чем вы прочитаете договор. И да, можно скормить ему переписку с «инвест-гуру» — результат вас удивит.

2. Риски трейдинга и маржинальной торговли (с плечом) 📉

Короткие сделки «купил-продал» — это не инвестиции, это спорт. И очень травматичный. Математика простая: чем больше сумма сделки и чем чаще вы торгуете, тем выше вероятность остаться в минусе. Плечо умножает не только прибыль, но и убытки.

Пример: вложили 10 000 ₽ с плечом х5 — фактически торгуете на 50 000. При движении цены на 2% против вас вы теряете 1 000 ₽, а это уже 10% от ваших собственных денег. А если цена упала на 10% — ваш депозит обнуляется. И такие случаи — не редкость, а рутина для спекулянтов.

3. Волатильность — когда цена пляшет, как угорелая 🎢

Это внезапные качели: сегодня акция стоит 100 ₽, завтра — 80 ₽, послезавтра — 120 ₽. И самое обидное — такие скачки случаются именно тогда, когда вы меньше всего готовы. Именно из-за волатильности биржа плохо подходит для коротких накоплений (например, чтобы собрать деньги на отпуск через полгода). Если вам нужна конкретная сумма к конкретной дате — лучше выбрать вклад или облигации с фиксированной доходностью

4. Ликвидность — сможете ли вы быстро выйти в кэш? 💰

Ликвидность — это способность превратить ваши бумаги в живые деньги по адекватной цене.

· Высокая ликвидность — акции Сбера или Газпрома: продал за секунды почти по рыночной цене.
· Низкая ликвидность — некоторые облигации или акции третьего эшелона: их приходится продавать со скидкой, а иногда и вовсе ждать покупателя неделями.

Представьте: вам срочно понадобились деньги, а ваши бумаги «зависли» — и вы либо теряете на спреде, либо продаёте значительно дешевле. Этот риск часто недооценивают, а зря.

5. Инфраструктурные риски — сбои, задержки, приостановки 🏦

Казалось бы, биржа — это надёжный механизм. Но истории бывают разные:

· Торги останавливали на целый месяц (было такое в 1998-м, а в 2022-м — приостановка на несколько дней).
· В эти периоды вывод средств блокируется — вы просто не можете забрать свои деньги.
· Добавьте сюда сбои в приложениях брокеров, лаги при отправке купонов, задержки выплат дивидендов.

Совет: никогда не держите все сбережения только на бирже. Всегда имейте «подушку» на банковском вкладе или наличными — чтобы даже при технических проблемах вы могли спокойно жить пару месяцев.

6. Форс-мажоры и «чёрные лебеди» — то, что нельзя предсказать 🌩️

Даже в крупных, устойчивых компаниях случаются неожиданности:

· Внезапная смерть ключевого акционера (как у девелопера «Самолёт»).
· Арест владельца бизнеса (как с «Русагро»).
Разбирательства с ЮГК и ТГК14
· Глобальные события: пандемия 2019-го, геополитика, СВО — всё это обрушивало рынки за часы.
· А ещё Трамп может «встать не с той ноги» и твитнуть что-то, что обвалит нефть.

Ни один аналитик не предскажет такое. Поэтому даже если у вас самый лучший советник, никогда не ставьте всё на одну компанию или одну стратегию. Диверсификация — ваш главный щит.

Не ИИР, а Ваши деньги - Ваша ответственность!

$SMLT $RAGR $UGLD $TGKN
#риски #новичкам #акции

🪙 проМаh.

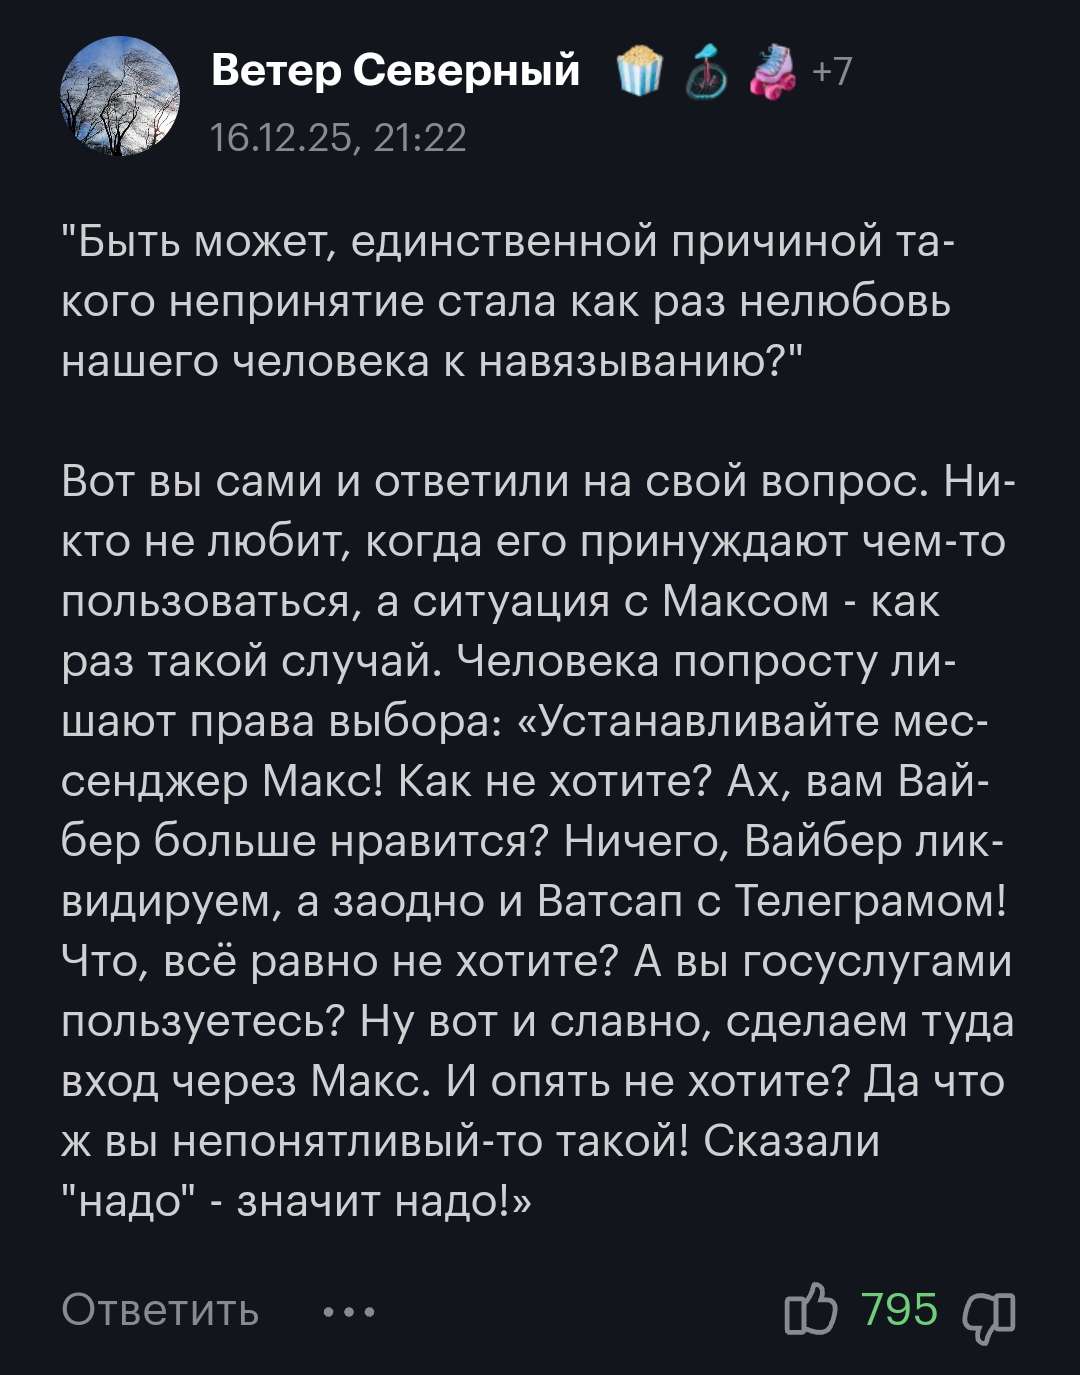
Есть разные мнения на счёт данного мессенджера ( mah). Недавно услышал диалог представителей 2х разных поколений. Один топил за то, что его нужно устанавливать всем для нашей же безопасности, другой помоложе пытался объяснить, что мошенники есть и в максе. И вооще, это всё насилие и усиление контроля.
Не знаю договорились они или нет...
Не стал подливать масла в огонь. Думаю, что всё равно все останутся при своём.

Есть ли мошенники в максе? Конечно.
Является ли он безопасным на 100%? Вряд ли, как и любой другой мессенджер.
Недавно кстати нашёл информацию, что есть примеры того, как люди отправляли контакты или другую информацию через макс, а приходило не то и не туда.
Как будто бы это сырой продукт.
Да и функционала ему пока не хватает.
Плюс есть риск получить бан или удаление канала без объяснения причин.

Всё для граждан.
"Разрушение социальных связей", как говорится. Примерно такие планы у чиновников на счёт телеграм.
Хочу ли я идти в макс? Нет конечно.
Лучше оставаться в пульсе) пока это бесплатно и его не блокируют)

Навязывание мессенджеров, как и блокировка интернета - это насилие над гражданами, бизнесом и т.д.
Уже потери для бизнеса исчисляются десятками млрд рублей. Форбс пишет, что некоторые компании теряют до 40% выручки. А если весь ваш бизнес в соц сетях, то потери могут быть сильно больше. ☹️

Как это можно поддерживать?
Массовые блокировки почему то не помогли портам защититься от атак, которые прошли на этой неделе. Хотя всё делается для нашей же безопасности.

В ТЖ прочитал такое:
"Стоило только слегка помочь Максу с продвижением, используя административный ресурс, как тут же появились армии адептов теории заговора.
О боже, он слушает все мои несвязные разговоры. Он имеет доступ ко всем моим фоткам товаров на маркетплейсах! Он видит все мои принтскрины глупых постов из, кстати, иностранной сети.
Быть может, единственной причиной такого непринятие стала как раз нелюбовь нашего человека к навязыванию?
Вот если бы в СМИ пустили слух, что вышло запрещенное приложение, которое можно скачать только неофициальным способом, — вот тогда да, в миг бы все установили."

Во-первых, админ ресурс стали использовать на полную катушку. Студенты, бюджетники, силовики, домовые чаты... Всё в mah. А если не будете пользоваться, то отчислим или не дадим доступ в Госуслуги.

Во-вторых, все прослушивают и просматривают. Такое ощущение, что это хорошо и правильно. Пусть хотя бы наши спец службы это делают... Не знаю, вы сильно хотите чтобы вас кто-то прослушивал? Я - нет. Мне кажется, что с безопасностью и защитой в тг пока лучше, чем в сыром махе.

В-третьих, люди не любят, когда им что-то навязывают.
Если бы продвижение месенджера шло органично, то возможно люди бы видели ценность и переходили сами добровольно. Но для этого нужно работать и скорее всего ни один год.
Помните как развивался тг, не смотря на блокировки... Как он обрастал функционалом. Опять же, никто никому его не навязывал. В итоге - это одно из самых популярных приложений в мире (и не только в России) .

📱Сегодня как раз вышла новость:
Есть высокая вероятность, что работа Telegram в РФ будет восстановлена, — член СПЧ Ионов для ТАСС.
По его словам, команда мессенджера, скорее всего, договорится и «выполнит те условия, которые требуются».

Мне кажется, что у РКН просто заканчиваются мощности и ресурсы. Может и специалистов не хватает.
У них правда есть план до 2030 года по увеличению мощностей за бюджетные деньги. За наши с вами налоги.
Может быть к тому времени и заблокируют. Посмотрим.

...
Картинка - комментарий из ТЖ.

Заём от частных лиц под залог: как не попасть к мошенникам

Что значит заём от частных лиц Заём от частных лиц под залог — это когда деньги заемщику предоставляет не банк и не МФО, а физическое лицо.

В качестве обеспечения чаще всего используется квартира, дом, земля или автомобиль.

Такой займ может быть оформлен быстро, но именно здесь выше риск столкнуться с мошенниками.

📌Законодательство РФ:


ГК РФ (гл. 42 — договор займа, ст. 334–358 — залог);

ФЗ № 102 «Об ипотеке (залоге недвижимости)»;

ФЗ № 353 «О потребительском кредите (займе)».Как обычно действуют мошенники

❌ Оформляют не договор займа, а договор купли-продажи квартиры.
❌ Навязывают скрытые комиссии и штрафы.
❌ Ставят завышенные проценты (до 100–150% годовых).
❌ Предлагают подписать документы без нотариуса.
❌ Убеждают оформить займ «по доверенности».


Как оформить заём у частного лица безопасно Договор только у нотариуса.

Прямое указание на займ и залог (а не «купля-продажа» или «дарение»).

Регистрация залога в Росреестре (обременение вносится в ЕГРН).

Прозрачные условия — фиксированная ставка, понятный график платежей.

Проверка инвестора — репутация, рекомендации, опыт работы.Преимущества займа от частных лиц

✅ Быстрое оформление (1–2 дня).
✅ Одобрение даже при плохой кредитной истории.
✅ Индивидуальные условия.


Риски ⚠️

⚠️ Высокая ставка.
⚠️ Возможность потерять имущество при просрочках.
⚠️ Вероятность попасть на мошенников при неправильном оформлении.


Реальный кейс Жительница Москвы обратилась за займом под залог квартиры к частному лицу.


Инвестор предложил подписать «соглашение» без нотариуса.


На деле это оказался договор купли-продажи.


Клиентка вовремя обратилась к юристам и удалось отменить сделку через суд.


Итог:

Займ от частных лиц под залог — реальная альтернатива банкам, но очень важно:


проверять документы,работать только через нотариуса,не соглашаться на «серые» схемы.


Заём от частных лиц под залог: как не попасть к мошенникам

Золотой Вексель А7 - надежное решение для глобальных расчётов

Сегодня, когда международные платежи сталкиваются с беспрецедентными сложностями, бизнес ищет нестандартные решения. Санкции, многоступенчатые проверки, задержки переводов - всё это создаёт реальную угрозу для сделок. И в этой непростой ситуации на авансцену выходит инструмент, который демонстрирует удивительную жизнеспособность и позволит минимизировать риски - это вексель.

Что такое вексель?
По сути, это письменное обязательство одной стороны выплатить другой определённую сумму в оговорённый срок. На первый взгляд - просто ценная бумага. Но в условиях современных финансовых барьеров она позволяет обеспечить бесперебойность расчётов с зарубежными партнёрами.

2025-й год стал рекордным для рынка золота. Драгметалл закрепился за отметкой $4000 за унцию, и производители вкупе с инвестбанками ожидают дальнейшего роста цен. В этой связи мое внимание привлекла компания А7, которая выпускает золотые векселя.

🥇 В чем преимущества золотого векселя по сравнению с традиционным? Он обеспечен золотом, которое хранится в хранилище госбанка ПСБ. У владельцев данной ценной бумаги есть возможность обменять её как на физическое золото, так и на обезличенные металлические счета.

Хотя все расчёты по векселю осуществляются в рублях, но номинированы ценные бумаги в валюте. Можно выбрать любую из четырех валют: доллар, евро, дирхам и юань. Учитывая устойчивый тренд на рынке золота и риски девальвации рубля, подобная опция является интересным инвестиционным инструментом.

✅ Срок обращения векселя от 10 дней, на который начисляется процентная ставка в размере 10% годовых. Фактически вексель решает сразу несколько задач: обеспечивает альтернативу валютным депозитам, страхует от колебаний валютного курса и является платежным средством для расчетов с контрагентами в более чем 150 юрисдикций.

Золотые векселя доступны для широкого круга юридических лиц и предпринимателей. Минимальный чек составляет 1 млн руб. Комиссии при импорте 0,3%+НДС (минимальная комиссия 60 тыс. руб. применяется только при платежах менее 2 млн руб.); при экспорте комиссия отсутствует.

📄 Ещё один весомый аргумент в пользу золотых векселей - минимальные риски. Физические векселя хранятся в компании А7, где одним из акционеров является ПСБ, а клиент получает на руки сертификат. Даже если сертификат будет утерян или украден, мошенники не смогут им воспользоваться: компания ведёт реестр владельцев, и без внесения в него операция невозможна. В случае проблем клиент может обратиться в А7 и получить дубликат.

Золотой Вексель А7 - гибкий инструмент расчетов, позволяющий российскому бизнесу сохранять конкурентоспособность и развиваться на международных рынках несмотря на внешние ограничения. Увы, для частных инвесторов он пока не доступен.

❗️Не является инвестиционной рекомендацией

Золотой Вексель А7 - надежное решение для глобальных расчётов

Заём под залог квартиры: что нужно знать и какие риски

Что такое заём под залог квартиры Заём под залог квартиры — это способ быстро получить крупную сумму денег, предоставив свою недвижимость в качестве обеспечения.

Такой займ чаще всего выдают:банки,микрофинансовые организации (МФО),частные инвесторы.

Главное отличие от обычного кредита — кредитор получает право требования к вашей квартире.

Если заемщик перестанет платить, имущество может быть реализовано для погашения долга.

📌Законодательство:


Гражданский кодекс РФ (гл. 23, 34 — о залоге и кредитовании);ФЗ № 102 «Об ипотеке (залоге недвижимости)»;

ФЗ № 353 «О потребительском кредите (займе)».

Условия получения займа под залог квартиры Чаще всего кредитор запрашивает:
паспорт гражданина РФ;

документы на квартиру (свидетельство о собственности, выписка из ЕГРН);

иногда справку об отсутствии долгов по ЖКХ и арестов.

💡 Заём под залог квартиры дают даже в случаях:


плохой кредитной истории,отсутствия официального дохода,наличия действующих кредитов.Плюсы займа под залог квартиры

✅ Можно получить крупную сумму (до 60% от стоимости квартиры).


✅ Более низкая ставка, чем в обычных МФО.


✅ Возможность рефинансировать старые кредиты.


✅ Одобрение даже при плохой КИ.


Риски и подводные камни

⚠️ Потеря квартиры — если заемщик перестанет платить, кредитор вправе реализовать залог.

Высокая ставка у частных инвесторов (до 30–48% годовых).

Мошенники — недобросовестные кредиторы могут под видом займа оформить договор купли-продажи.

Ограничения — квартира не должна быть под арестом или в долевой собственности без согласия всех владельцев.

📌 Важно: внимательно читайте договор.

Согласно ст. 334 ГК РФ, кредитор может взыскать долг только через суд или нотариально удостоверенное соглашение.

Как оформить заём под залог квартиры: пошаговый чек-лист

✅ Подготовьте документы (паспорт, выписка из ЕГРН, документы на квартиру).

✅ Проверьте юридическую чистоту квартиры (нет ли ареста, долгов, залогов).

✅ Сравните предложения банков, МФО и инвесторов.

✅ Изучите договор: ставка, срок, штрафы, условия досрочного погашения.

✅ Заключите договор только у нотариуса или через мфц.

Реальный кейс

📌Клиент обратился за займом в банке — получил отказ из-за плохой кредитной истории.


Через нашу консалтинговую организацию удалось оформить займ под залог квартиры у частного инвестора:


сумма: 3,5 млн ₽,срок: 3 года,ставка:

32% годовых.

Квартира осталась у клиента, а полученные средства помогли закрыть старые долги и улучшить КИ.

Итог Заём под залог квартиры — реальный способ получить деньги даже в сложных финансовых ситуациях.


Но вместе с возможностями он несет и серьёзные риски: потерю жилья, мошенничество и переплаты.


🔹 Чтобы защитить себя, нужно:


проверять кредитора,подписывать договор только у нотариуса,заранее рассчитывать платежи.


Заём под залог квартиры: что нужно знать и какие риски

Проверка кредитной истории — важный шаг перед подачей заявки на займ или кредит. Благодаря сервис

Проверка кредитной истории — важный шаг перед подачей заявки на займ или кредит.


Благодаря сервису Госуслуги, это можно сделать официально и бесплатно — без визитов в банки и бюро кредитных историй (БКИ).


🧾 Что такое кредитная история и зачем её проверять Кредитная история (КИ)— это досье заемщика, где хранится информация обо всех кредитах, микрозаймах, платежах и просрочках.


Её формируют и хранят бюро кредитных историй, а данные туда передают банки, МФО и коллекторы.


Зачем проверять КИ:


перед подачей заявки на кредит или займ — чтобы знать, одобрят ли;

чтобы выявить ошибки (иногда банки передают неверные данные);

чтобы убедиться, что на вас не оформляли кредиты мошенники.

🧠 Как проверить кредитную историю через Госуслуги — пошагово

1.Зайдите на сайт Авторизуйтесь через ЕСИА (логин и пароль от Госуслуг).


2.Перейдите в раздел “Финансы и налоги” → “Кредитная история”Или в поиске введите “кредитная история”.


3.Отправьте запрос в Центральный каталог кредитных историй (ЦККИ)Это официальный реестр при Банке России, где хранится информация,в каких именно БКИ есть ваши данные.


4.Получите список бюро кредитных историй (БКИ)Ответ приходит в течение нескольких минут.

Вы увидите, в каких бюро хранится ваша история.


5.Запросите отчёт в каждом БКИ Согласно закону,один раз в год каждый гражданин имеет право получить кредитный отчёт бесплатно(ст. 8 ФЗ №218 “О кредитных историях”).


Сделать это можно на сайте самого БКИ — с помощью подтверждённой учётной записи Госуслуг.


📊 Какие данные вы увидите в кредитной истории сведения о всех кредитах и займах (дата, сумма, статус);

история платежей и просрочек;кредитный рейтинг (скоринг);

запросы от банков и МФО;

информация о поручительствах.

⚠ На что обратить внимание Если в истории указаны чужие кредиты — срочно подайте жалобу в БКИ.

При наличии ошибок — направьте заявление на исправление с доказательствами (платёжки, договоры).

Не подавайте много заявок подряд — каждый запрос снижает рейтинг.

🧩 Альтернативные способы проверки через сайты эквифакс.рф, nbki.ru, okb.ru (официальные БКИ);

через мобильные банки (например, Сбербанк, ВТБ, Тинькофф часто показывают скоринг).

📌 Законодательство РФ ФЗ №218 “О кредитных историях” — регулирует доступ и хранение данных;

Положение Банка России № 590-П — устанавливает порядок взаимодействия с БКИ.

💬 Итог Проверить свою кредитную историю через Госуслуги :

✅бесплатно,


✅легально,


✅занимает не больше 10 минут.


Регулярная проверка — это лучшая защита от ошибок, мошенничества и неожиданных отказов по займам.

Проверка кредитной истории — важный шаг перед подачей заявки на займ или кредит.

Благодаря сервис

Самозапрет на кредиты: зачем люди оформляют займы после его установки.....


Согласно сообщениям средств массовой информации, финансовые учреждения, включая банки и микрофинансовые организации, отмечают тревожную тенденцию: некоторые граждане обращаются за кредитами даже после того, как установили самозапрет на их получение.


Количество подобных заявок неуклонно растёт, и участники рынка высказывают предположения о том, что такие действия могут быть связаны с попытками мошенничества.


По их мнению, некоторые лица могут тестировать IT-инфраструктуру и рабочие процессы МФО, проверяя их на соответствие актуальным требованиям, а кто-то стремится воспользоваться лазейками в системе с целью получения средств без последующего их возврата.


Микрофинансовые организации выявили ряд особенностей, связанных с механизмом самозапрета на выдачу кредитов:


- часть граждан, помимо стремления защитить себя от мошеннических действий, использует механизм самозапрета для злоупотребления своими правами.


Чаще всего это молодые люди в возрасте от 20 до 27 лет, которые рассчитывают избежать возврата заёмных средств, пользуясь правовой неопределённостью;


- существует временной промежуток между моментом фиксации отметки в кредитной истории и началом действия самого ограничения.


Некоторые клиенты используют этот лаг для получения займов, а затем отказываются от их погашения, обвиняя МФО в нарушениях;


- мошенники могут пытаться оформить заём после установки самозапрета, чтобы проверить, насколько финансовые организации готовы к работе в новых условиях;


- встречаются случаи, когда граждане подают заявки на кредит исключительно для того, чтобы проверить работоспособность установленного ими самозапрета;


- все банки и МФО единодушно подтверждают: если клиент пытается получить заём при наличии самозапрета, его заявка автоматически отклоняется;


- при неоднократных попытках взять кредит после установки самозапрета МФО делают соответствующую отметку в своей базе данных, помечая клиента как потенциально мошеннического;


- если заём был предоставлен клиенту, который ранее установил самозапрет, и информация о самозапрете поступила в кредитное бюро позже, чем был выдан заём, то, согласно позиции Центрального банка, клиент обязан вернуть средства с процентами.


В случае отказа МФО будут вынуждены обратиться в суд, квалифицируя такие действия как неосновательное обогащение.


Центральный банк РФ ранее дал разъяснения относительно того, на что не распространяется действие самозапрета:


- механизм самозапрета не затрагивает сервисы с возможностью «покупай сейчас, плати потом»;


- если под термином «рассрочка» скрывается заём или кредит от банка или МФО, то самозапрет будет действовать, в противном случае — нет;


- самозапрет не влияет на уже действующие кредитные карты, однако оформить новую карту будет невозможно;


- невозможно установить самозапрет на ипотеку, автокредиты с залогом транспортного средства, основные образовательные кредиты и поручительства.


С 1 марта 2025 года начал действовать закон о самозапрете на получение кредитов (за исключением ипотечных, образовательных и автокредитов).


Чтобы установить такой запрет, гражданин России может подать заявление через портал «Госуслуги» или в МФЦ.


Можно выбрать полный отказ от потребительских займов или ограничить только дистанционные способы их оформления.


Эта мера направлена на борьбу с мошенничеством и помощь гражданам в более эффективном контроле над своими финансовыми решениями.


Соответствующий нормативно-правовой акт (Федеральный закон от 26.02.2024 № 31-ФЗ) размещён на официальном интернет-портале правовой информации.


Для активации самозапрета необходимо подать заявление, указав персональные данные и выбрав параметры запрета.

Доступны два варианта:


- частичный запрет — ограничивает получение кредита дистанционно или одновременно дистанционно и очно;


- полный запрет — охватывает все возможные варианты получения займа.
Отменить самозапрет можно тем же способом — через «Госуслуги» или МФЦ.


Запрет будет снят на следующий день после обновления данных в реестре, что предотвращает возможность мгновенной отмены под давлением мошенников и даёт время для обдуманного решения.


Самозапрет на кредиты: зачем люди оформляют займы после его установки.....

Мошенники-3. Сиквел

Вам еще кажется, что финансовое мошенничество — это что-то из далёких историй про других людей? Увы, реальность жестока: попадаются даже самые осторожные. Сейчас финансовые мошенники — настоящие мастера нарратива и подбора именно тех уловок, которые сработают на вас. Ну да, есть специфика обмана для стартаперов, для производственников, пенсионеров, короче, для всех! Так что часто вопрос не в том, «поймают ли меня?», а «когда» и «как».

Помните Мэдоффа и схему Понци? Финансовые пирамиды обещают золотые горы и лёгкие деньги. Их единственный секрет: прибыль платится из денег новых жертв. Пока есть новые участники, выглядит все хорошо. Стоит цепочке прерваться — и деньги улетучиваются. Я уже говорил о том, как распознать финансовые пирамиды, но кратко повторюсь. Не может быть гарантий, которые звучат как обещания из сказок. Безрисковая прибыль в два-три раза больше классической? Стоп. Просят перевести деньги на непонятные счета или карты, вместо официальных брокерских фирм? Стоп! Никаких «инвестиций» в фирмы с фантастическими названиями вроде «Кибер-Техно Капитал», «Национальный…» и загадочные аббревиатуры. Это все стопы для бдительных инвесторов.

Добавлю в эту страшилку самое актуальное — искусственный интеллект, новая изюминка в арсенале. Вот радость-то для мошенников! С помощью ИИ они создают суперреалистичные фейки: видео, голоса, письма и даже платформы, которые выглядят, как настоящие. Они не просто рассылают сухие спам-сообщения, теперь это продуманные персонализированные послания, способные обмануть даже опытных инвесторов.

Представьте: приходит письмо от вашего банка, брокера или биржи, будто от службы безопасности. Без ошибок, написано в фирменном стиле, с упоминанием ваших недавних транзакций. Такой phishing, кастомизированный ИИ, — страшный враг для всех. А потом «с выгодным предложением» звонит ЗНАКОМЫЙ вам «финсовентник», голос которого тоже подделан с помощью ИИ. Ну да, телефон другой, но он скажет, что это просто новый номер! И что делать? (Делать — вешать трубку и перезванивать самому).

Самое неприятное: все это могут проделывать не только супер-крутые хакеры. Да нет! Теперь даже начинающий мошенник с базовыми знаниями программирования может попросить ИИ написать вредоносный код или бота. Программы-вымогатели, кейлоггеры, хитроумные фишинговые цепочки, всё стало проще, но опаснее.

Самый кровавый тренд — «AI-трейдинг» и инвестиционные платформы. В мессенджерах и соцсетях лохотронщики рекламируют ботов и сервисы, «работающих на искусственном интеллекте», обещающих баснословную прибыль. Демо-счета с растущими доходами, байки о сложных алгоритмах. Но стоит попытаться вывести прибыль — и бабки растворяются в воздухе.

Есть площадки, где «ИИ сам анализирует рынок» и «позволяет зарабатывать, не отходя от дивана» — это все ловушки. Вначале могут быть даже небольшие выплаты, способ завлечь новых жертв.

Есть еще другая фишка — в комментах вам пишут, что есть такая-то книга или полезная лекция, если нужна, мол, обращайтесь. Мошенник получает ваш прямой контакт и тут уже — держитесь, неизвестно, что он для вас приготовил. Такие схемы очень часто связаны с криптой.

Итак, что нам делать. Проверять! Легитимность компаний можно узнать на сайте Центробанка. Читать ресурсы экспертов. Обсудить с наставником. Но самое важное — не позволить сладким обещаниям заглушить логику. В мире, где мошенники используют ИИ, нужно быть на шаг впереди!


@ifitpro
#мошенники
#ИИ
https://t.me/ifitpro

🛡️ Pentest Award 2025: ищем лучших белых хакеров

Pentest Award 2025 — первая в России премия для пентестеров — этичных (белых) хакеров.

В этом году «Совкомбанк Технологии» курируют 2 новые номинации:
🔹«Мобильный разлом: от устройства до сервера» — за взлом мобильных устройств, операционных систем и приложений;
🔹«Девайс» — за исследование уязвимостей в интернете вещей (IoT), роутерах, камерах и другой технике.

🔐 Кибербезопасность — это гонка вооружений, в которой банки и мошенники соревнуются, кто первым найдёт уязвимость в ИТ-системах. Для одних — это возможность защиты, для других — инструмент атаки.

👨‍💻 Этичные (белые) хакеры — те, кто действует на стороне добра. Они ищут уязвимости, чтобы закрыть их до того, как ими воспользуются злоумышленники. Так работают Google, Microsoft, Tesla — и уже несколько лет так работает Совкомбанк.

🤖 Искусственный интеллект — ещё один фронт этой борьбы. Совкомбанк применяет ИИ, чтобы в реальном времени выявлять мошенничество, анализируя поведение клиентов и миллионы транзакций. Машина ловит угрозы в миллионы раз быстрее, чем человек, и почти без ложных тревог.

💰 Масштаб наших вложений — бюджет небольшого банка. Потому что защита клиентов — это не статья расходов, а фундамент доверия к банку (и, что там говорить, отсутствие негативного пиара).

📩 Подать заявку на участие в Pentest Award 2025 можно по ссылке

$SVCB #sovcombank #совкомбанк

Недавно столкнулся с мошенниками нового уровня. Хотя возможно у кого то уже подобное было.
В общем, они представляются работниками транспортной компании ( или судебными приставами) , выводят на видеозвонок сотрудников компании, либо пытаются получить запись голоса, а потом рассылают сообщения под видом человека, голос и видео которого они получили. Всё это обрабатывается через ИИ и прочие нейросети, так что выглядит правдоподобно.

Видимо их цель получить личные данные, возможно заразить компьютер-смартфон некими вредоносными программами, потому как участники сообщали что им предлагают перейти по ссылке. А после этого получить.... Деньги.
До этого уже была атака на сотрудников компании, вредоносные программы каким то образом попали на сервер и часть данных была потеряна. При этом мошенники предлагали за выкуп предоставить доступ к файлам.
Так что хочу вам напомнить, что лучше соблюдать базовые меры безопасности. 💡

Общие правила для всех видов мошенничества
1. Не раскрывайте личную информацию:
- Никогда не сообщайте пароли, PIN-коды, CVV-коды карт, данные паспорта или СНИЛС по телефону, в сообщениях или на подозрительных сайтах.
- Банки и госорганы не требуют таких данных по телефону или email. $SBER $T
Можно проверить номер телефона, напишите в банк, что вам звонил "сотрудник" - они проверят.
2. Проверяйте источник:
- Если звонят от имени банка, службы доставки или государственной организации, завершите разговор и перезвоните по официальному номеру с сайта организации.
3. Не поддавайтесь давлению:
- Мошенники часто создают искусственную спешку («Ваш счет заблокируют!», «Срочно подтвердите операцию!»). Возьмите паузу и проверьте информацию.

🍏 Защита от телефонных мошенников
1. Не доверяйте определителям номера (Caller ID):
- Номера легко подделывают. Даже если на экране отображается «Банк», это может быть фальшивка.
2. Блокируйте подозрительные номера:
- Используйте функции блокировки спама в телефоне или приложения вроде «Яндекс.Телефония», «Hiya».
3. Осторожность с «бесплатными» предложениями:
- Если предлагают выигрыш, бонус или услугу без вашего запроса — это скорее всего обман.
4. Не переводите деньги «для проверки»:
- Мошенники могут просить отправить небольшую сумму «для подтверждения личности» или «разблокировки счета».

🍏 Защита от интернет-мошенничества
1. Проверяйте сайты:
- Убедитесь, что адрес начинается с https:// (иконка замка в браузере).
- Остерегайтесь фишинговых сайтов-клонов (например, *vkornikute.ru* вместо *vk.com*).
2. Не переходите по подозрительным ссылкам:
- Даже если письмо пришло от «друга» или «коллеги». Проверьте адрес отправителя.
- Не скачивайте вложения из непроверенных источников — они могут содержать вирусы.
3. Используйте двухфакторную аутентификацию (2FA):
- Подключите её для почты, соцсетей и банковских приложений.
4. Обновляйте ПО:
- Регулярно обновляйте антивирусы, браузеры и операционные системы, чтобы закрыть уязвимости.
5. Ограничьте информацию в соцсетях:
- Не публикуйте данные о месте работы, номере телефона, графике отпусков — это может помочь мошенникам в социальной инженерии.

Если вас обманули
1. Немедленно заблокируйте карту:
- Позвоните в банк по номеру на обратной стороне карты.
2. Смените пароли:
- Всех аккаунтов, которые могли быть скомпрометированы.
3. Обратитесь в правоохранительные органы:
- Подайте заявление в полицию или на сайт МВД (https://мвд.рф).

Ресурсы для проверки
- Сайт Кибебзопасность.рф — информация о новых схемах обмана. У меня почему то не работает. 🤦‍♂️
- Сервис «СтопМошенник» (ЦБ РФ) — база мошеннических сайтов и номеров.

Главное правило: Доверяй, но проверяй. Даже если ситуация кажется срочной, всегда находите время для проверки через официальные каналы.
Будьте внимательны.

#мошенники #30letniy_pensioner