Поиск

🪐 АФК Система: когда деньги циркулируют, но не остаются. 🤷‍♂️

paywall
Пост станет доступен после оплаты

💧 Энергия — сила РусГидро, а долги — будущее 🤷‍♂️

💭 При росте выработки электроэнергии и модернизации мощностей финансовое положение компании ухудшается из‑за высокой долговой нагрузки и капитальных вложений...


💰 Финансовая часть

📊 Значительные капитальные вложения провидят к оттоку денежных средств и негативно отражаются на долговой нагрузке компании. Несмотря на то, что финансовое состояние пока остаётся удовлетворительным. Хотя прибыль до уплаты налогов, амортизации и процентов (EBITDA) растёт, отношение чистого долга к EBITDA увеличивается, а коэффициент покрытия процентных платежей снижается.

🔙 Финансовое положение компании могло бы стать лучше, если ей удастся уменьшить капитальные затраты. Однако такое развитие событий кажется сомнительным, потому что большинство проектов организации имеют ключевое значение для развития инфраструктуры.


✔️ Операционная часть (2025 год)

📊 Объекты генерации РусГидро произвели электроэнергию объемом 125,2 млрд кВт·ч, что превышает показатель 2024 года на 0,6%. Производство энергии на гидроэлектростанциях (ГЭС) и гидроаккумулирующих электростанциях (ГАЭС) увеличилось на 1,8%, составив 95,5 млрд кВт·ч. Это стало возможным благодаря росту производства на дальневосточных ГЭС (+14,1%) и Саяно-Шушенской ГЭС (+6,8%). Основной причиной роста является повышение уровня воды в водоемах, питающих станции (увеличение приточности).

🔀 Тепловая электроэнергетика на Дальнем Востоке сократила производство до 29,3 млрд кВт·ч, упав на 2,9%. Отпуск тепловой энергии в Дальневосточном регионе увеличился до 29,3 млн Гкал, продемонстрировав прирост на 0,7%.

⚡ Общий полезный объем электроэнергии РусГидро вырос на 1,5%, остановившись на отметке 51,3 млрд кВт·ч. Установленная мощность генерирующих объектов выросла на 90,9 МВт, достигнув значения 38,7 ГВт. Увеличение произошло вследствие программы модернизации оборудования и запуска новых мощностей, таких как малые гидроэлектростанции Черекская и Башенная на Северном Кавказе.


💸 Дивиденды / 🫰 Оценка

📛 Введён мораторий на выплату дивидендов до 2030 года, что позволит направить чистую прибыль на реализацию инвестиционной программы. Ожидаемый совокупный эффект от этого решения составит примерно 175,8 млрд рублей до 2030 года.

🤔 Акции РусГидро сложно считать привлекательными. Их цена соответствует среднему уровню индекса Московской биржи по мультипликатору P/E, но при этом дивидендов инвесторы не получают.


📌 Итог

🤷‍♂️ Компания осуществляет значительные капиталовложения, однако отдача от них минимальная. Грандиозные планы, судя по всему, ведут «в никуда»: несмотря на амбициозные проекты, текущая ситуация показывает необходимость скорректировать стратегию — что крайне маловероятно ввиду наличия регулятора в лице государства.

🎯 ИнвестВзгляд: Идеи нет

📊 Фундаментальный анализ: ⛔ Продавать - необходимость обслуживания долга уже привела к приостановке дивидендных выплат, а растущие масштабные инвестиции дают минимальный эффект.

💣 Риски: ☁️ Умеренные - крупные капиталовложения и увеличивающаяся долговая нагрузка в условиях жесткой денежно-кредитной политики несут повышенные риски, но господдержка нивелирует этот момент.


💯 Из категории, когда можно гордиться энергетическим потенциалом страны, но акции лучше обходить стороной.


$HYDR
#HYDR #РусГидро #Энергетика #Гидроэнергетика #Дивиденды #Инвестиции #Господдержка #Анализ #Акции #ИнвестИдеи

⚡ Что мешает Интер РАО показывать достойные результаты ⁉️

💭 Разберём крайний отчёт компании, оценим дивидендные перспективы и выясним, что усиливает риски...


💰 Финансовая часть (3 кв 2025)

📊 За третий квартал 2025 года наблюдается значительный прирост выручки относительно аналогичного периода 2024 года (+18,3%).

🔀 Несмотря на увеличение выручки, чистая прибыль сократилась на 1,1%, главным образом вследствие повышения налогового бремени. Таким образом, операционная эффективность снизилась, маржа упала с 5,9% до 5,5%. Показатель EBITDA вырос на 8,3%, несмотря на общее сокращение чистой прибыли.

😎 Денежные средства компании («кубышка») сокращаются. Основная причина сокращения связана с негативным влиянием свободного денежного потока (FCF). Значительный объем средств расходуется на капитальные вложения (CAPEX).

🤷 Свободный денежный поток (FCF) остается отрицательным два квартала подряд. Общий дефицит FCF составил -55,1 млрд рублей за первые девять месяцев 2025 года, тогда как годом ранее этот показатель составлял всего лишь -9,4 млрд рублей.


💸 Дивиденды / 🫰 Оценка

📉 Допускается вероятность уменьшения дивидендов после 2025 года ввиду ожидаемого замедления темпов роста прибыли. Основным фактором, способствующим росту прибыли, является цель достижения показателя EBITDA в объеме 320 млрд рублей к 2030 году. Однако ежегодный прирост в среднем составит примерно 12%, что представляется недостаточно высоким показателем при текущих низких уровнях доходности и отсутствии перспектив её дальнейшего увеличения.

🤔 Компания оценивается достаточно привлекательно по коэффициенту P/E, однако рассчитывать на повышение оценки в условиях сохранения уровня дивидендных выплат не приходится. Прогнозируется, что ближайшая динамика прибыли не будет демонстрировать существенных положительных тенденций, так как рост операционной прибыли будет компенсирован уменьшением процентных доходов.


📌 Итог

⚠️ Показатели наглядно иллюстрируют ситуацию, при которой увеличение выручки не сопровождается соответствующим ростом прибыли из-за ухудшения показателей рентабельности и замедления динамики процентных доходов. Дополнительно ожидается давление на прибыль в связи с увеличением налоговых обязательств, а в 2026 году процентные доходы упадут ещё сильнее, поскольку свободный денежный поток продолжит негативно влиять на объём накопленных резервов ("кубышки"), а оставшаяся сумма будет приносить меньший процентный доход из-за снижения ставок. Такая ситуация может сохраняться вплоть до 2027 года включительно.

🧐 Планируемый рост прибыли к 2030 году не выглядит особенно привлекательным, так как при распределении 25% прибыли на выплату дивидендов ожидаемая доходность акций вряд ли превысит 14-15% годовых, даже при условии успешного достижения целевого значения EBITDA в 320 млрд рублей. Инвесторов больше привлекает потенциал роста дивидендной доходности, однако в ближайшей перспективе ожидать заметного улучшения ситуации не приходится, учитывая значительные инвестиционные затраты (CAPEX).

🎯 ИнвестВзгляд: Подходит для долгосрочных консервативных инвесторов.

📊 Фундаментальный анализ: 🟰 Держать - Компания стабильна, но значимых катализаторов роста не видно.

💣 Риски: ☁️ Умеренные - сокращение резервных средств снижает финансовую гибкость, а значительный рост капитальных затрат создает давление на свободный денежный поток.

💯 Ответ на поставленный вопрос: Результаты Интер РАО ухудшились из-за трёх основных причин: повышенных налогов, отрицательно влияющих на чистую прибыль; а также (CAPEX), истощающих свободные денежные средства и препятствующих выплате дивидендов; а также низкой операционной эффективности.


Есть ли акции Интер РАО в вашем портфеле? Сколько готовы держать?


$IRAO
#IRAO #ИнтерРАО #налоги #инвестиции #эффективность #дивиденды #акции #компания #капиталовложения

⚡ Что мешает Интер РАО показывать достойные результаты ⁉️

⚡ Что может помешать компании Россети Центр радовать инвесторов щедрыми дивидендами ⁉️

💭 Обсудим ключевые факторы и особенности, влияющие на расчет дивидендной базы...


💰 Финансовая часть (9 мес 2025)

📊 Чистая прибыль возросла на 42,2%, достигнув уровня 9,4 млрд рублей. Это стало возможным благодаря увеличению выручки на 9,8% до отметки в 107,66 млрд рублей. Показатель EBITDA продемонстрировал рост на 19,3%, составив 28,96 млрд рублей.

🤔 Операционные расходы выросли на 5,7%, остановившись на уровне 91,11 млрд рублей. Несмотря на положительную динамику доходов, кредиторская задолженность осталась достаточно значительной и оценивается в 44,31 млрд рублей.

🔀 Денежные средства на счетах компании по состоянию на конец третьего квартала составляли 7,59 млрд рублей. Что касается капитальных затрат, то они увеличились почти на четверть (+18,1%) и достигли суммы в 16,55 млрд рублей по сравнению с предыдущими тремя кварталами 2024 года.


💸 Дивиденды / 🫰 Оценка

💪 Значительный прирост тарифов гарантирует положительные финансовые результаты компании в течение ближайших одного-двух лет, при этом ключевые мультипликаторы привлекательны.

🧐 Ситуация с дивидендами достаточно сложная, поскольку из расчетной базы дивидендов исключаются фактически произведённые капиталовложения, финансируемые за счёт чистой прибыли, полученной от регулируемых видов деятельности согласно утверждённым Министерством энергетики инвестиционным программам.

🤷‍♂️ Согласно плану на 2026 год предусмотрены инвестиционные расходы в размере 1,79 млрд рублей. Причём реальная сумма инвестиций может превысить запланированную, что приведет к уменьшению размера выплачиваемых дивидендов.


📌 Итог

🧐 Компания демонстрирует уверенный рост ключевых финансовых показателей, несмотря на умеренное увеличение долговых обязательств и расходов. Сохраняется стабильное финансовое положение и продолжается активное инвестирование в развитие. В то же время эта компания выглядит менее предсказуемой по сравнению с другими бумагами сектора из-за возможного сюрприза с ростом дивидендной базы и последующим снижением дивидендов на этом фоне.

👌 Тем не менее, пока ситуация выглядит благоприятно: повышение тарифов способствует поддержанию высокого уровня маржинальности и росту чистой прибыли.

🎯 ИнвестВзгляд: Идеи нет

📊 Фундаментальный анализ: 🟰 Держать - компании стабильна, но потенциал роста ограничен регуляторными факторами.

💣 Риски: ☁️ Умеренные - будущая нестабильность дивидендных выплат и зависимость от инвестпрограмм не даю повода поставить "Низкий" уровень.

💯 Ответ на поставленный вопрос: Главным фактором, препятствующим выплате высоких дивидендов, является необходимость значительных капитальных вложений. По утвержденным Минэнерго инвестиционным программам из расчета дивидендов исключаются фактические капитальные затраты, профинансированные за счет чистой прибыли. А их реальная сумма может превысить планы.


Обзор достаточно предсказуем, но "Лайк" будет приятно увидеть ❗


$MRKC
#MRKC #Дивиденды #Инвестиции #Электроэнергетика #Энергетика #Акции #деньги #финансы #биржа #портфель

⚡ Что может помешать компании Россети Центр радовать инвесторов щедрыми дивидендами ⁉️

💶АКРА присвоило ПАО «Каршеринг Руссия» рейтинг на уровне BBB+ (RU)

🔹ПАО «Каршеринг Руссия» (бренд Делимобиль, тикер DELI), крупнейший оператор каршеринга в России, сообщает, что АКРА в рамках ежегодного пересмотра изменило кредитный рейтинг компании с уровня А до уровня BBB+. При этом агентство высоко оценило сильный бизнес-профиль компании, финансовую прозрачность, степень загрузки автопарка, востребованность услуг, географическую экспансию, ликвидность, темпы роста и совершенствование корпоративного управления.

🔹Делимобиль продолжает активно работать над повышением операционной эффективности. Компания сконцентрирована на оптимизации загрузки инфраструктуры сервиса, совершенствовании логистики и контроле коммерческих расходов.

🔹Винченцо Трани – генеральный директор Делимобиля, президент Итало-Российской торговой палаты поделился:

«Мы адаптируем стратегию компании и возвращаемся к своим основам – каршерингу эконом-класса – бизнес-модели, которая позволила нам стать лидером на рынке мобильности. Делимобиль стимулирует рост выручки через гибкую политику ценообразования: осенью сервис объявил о снижении цен и, по оценке компании, стал самым доступным оператором на рынке.

Преимущества нашей собственной инфраструктуры, построенной в предыдущие годы, становятся решающими для контроля издержек. Эти капиталовложения временно отразились финансовых показателях, но они же сформировали фундамент будущей устойчивости нашего бизнеса. Одновременно с этим, мы предпринимаем шаги по снижению себестоимости – оптимизируем расходы на персонал, повышаем эффективность станций технического обслуживания и цепочек поставок, и улучшаем доступность флота для наших клиентов. Финансовая дисциплина остаётся неотъемлемой частью этого подхода: мы полностью и в срок выполняем обязательства перед всеми кредиторами компании».

https://invest.delimobil.ru/tpost/mhhier0rt1-analiticheskoe-kreditnoe-reitingovoe-age

💶АКРА присвоило ПАО «Каршеринг Руссия» рейтинг на уровне BBB+ (RU)

Когда будет пройден кризис для Черкизово ⁉️

💭 Изучаем текущее состояние бизнеса и перспективы выхода из кризиса...


💰 Финансовая часть (3 кв 2025)

📊 Рост чистой выручки составил 14% и достиг отметки в 73,9 млрд рублей. Это стало возможным благодаря нескольким факторам: увеличению производственных мощностей, повышению цен на продукцию свиноводства на 18%, а также улучшению ситуации на рынке курятины, где предложение соответствует спросу. Компания увеличила свою долю рынка куриной продукции под брендом «Петелинка»: доля теперь составляет 26,4%.

🌏 Компания расширила экспортные поставки. Продажи на международном уровне показали рост на 10,1% в денежных единицах и на 12,2% в натуральных показателях. Рост экспорта произошел преимущественно за счет увеличения объема отгрузок в государства СНГ, Азиатского региона и Ближнего Востока.

💪 Валовая прибыль показала значительный прирост. Она составила 20,2 млрд рублей, увеличившись на 33,4%. Этому способствовало падение закупочных цен на зерновые культуры и оптимизация внутренних процессов предприятия. Эффективность бизнеса позволила повысить рентабельность валовой прибыли до уровня 27,4%.

🤷‍♂️ Однако, несмотря на успехи, процентные выплаты выросли: По итогам периода сумма расходов на обслуживание кредитов поднялась на 72%.

👌 Показатель скорректированной чистой прибыли повысился на 24%, достигнув суммы в 8,8 млрд рублей. Свободный денежный поток, отражающий денежные средства, доступные для акционеров и кредиторов, впервые за длительный период стал положительным и равняется 8 млрд рублей.

📍 Капитальные вложения уменьшились на 32,5%, до уровня в 7 млрд рублей. Соотношение долговых обязательств к показателю EBITDA ухудшилось. Коэффициент задолженности поднялся до значения 2,8х, хотя ранее было зафиксировано 2,3х.


💸 Дивиденды

⤴️ 2025 год может стать нижней точкой текущего экономического цикла, вслед за которым начнется этап поэтапного улучшения финансовых результатов и возвращения к практике распределения 50% чистой прибыли в качестве дивидендов. Основным условием устойчивого роста прибыли является ожидаемое долгосрочное снижение ключевой ставки и уменьшение процентных расходов вплоть до завершения 2026 года включительно.


📌 Итог

🧐 Если сравнить с первым слабым полугодием, показавшим плохие результаты вследствие значительного увеличения процентных расходов и сокращения объёма получаемых госсубсидий, то третий квартал оказался лучше благодаря решению руководства уменьшить объём инвестиционной программы.

🤔 Тем не менее, наблюдается положительная динамика в области стабилизации цен на продукцию птицеводства, что выгодно отличает ситуацию от падения стоимости многих других товаров. Дополнительно отмечается позитивная тенденция небольшого роста операционной маржинальности.

🤑 Компании предстоит период восстановительного роста, характеризующегося увеличением объемов продаж примерно на уровне немного превышающем инфляцию, а также повышением операционной прибыли.

🎯 ИнвестВзгляд: Текущие котировки акций указывают на достижение дна рынка, дальнейшее снижение стоимости бумаг маловероятно, хотя конкретных факторов, способствующих активному росту, пока недостаточно.

📊 Фундаментальный анализ: ✅ Покупать - несмотря на относительно слабые данные в финансовой части, доходность постепенно восстанавливается, а бизнес преодолевает нижнюю точку цикла. Текущий спад носит временный характер.

💣 Риски: ☁️ Умеренные - компания сталкивается с существенными финансовыми вызовами, но при этом демонстрирует признаки стабилизации и имеет потенциал для восстановления. Существующие риски контролируемы.

💯 Ответ на поставленный вопрос: Кризис для Черкизово предположительно завершится в конце 2025 года, после чего начнётся процесс полного восстановления и улучшения показателей в финансовой части.


🤷‍♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...


$GCHE
#GCHE #Черкизово #Агробизнес #Дивиденды #Рентабельность #Капиталовложения #Инфляция

Когда будет пройден кризис для Черкизово ⁉️

Дивиденды под ударом: что ждет Россети Центр ⁉️

💭 Разберём, почему, несмотря на рост прибыли, могут сократиться дивидендные выплаты...


💰 Финансовая часть (9 мес 2025)

📊 Компания сообщила о росте чистой прибыли на 23,8%, составившую 8,32 млрд рублей против 6,72 млрд рублей годом ранее. Выручка увеличилась на 12,3%, достигнув отметки в 105,53 млрд рублей. Долгосрочная задолженность значительно снизилась почти вдвое — с 30,84 млрд рублей на начало года до 14,84 млрд рублей на конец третьего квартала, однако краткосрочная задолженность существенно выросла — с 4,44 млрд рублей до 20,43 млрд рублей.

🤔 Объем инвестиций сократился. Причина связана с оптимизацией инвестиционных проектов и уменьшением потребности в новых мощностях. Важно отметить, что системы электроснабжения находятся в хорошем состоянии — аварийных нет. Тем не менее компания уже запланировала статьи расходов на модернизацию сетей.

🧐 Деятельность группы регулируется государством, что обеспечивает стабильность доходов, но создает ограничения на тарифы и инвестиции. В 2025 году прогнозируется средний уровень индексации тарифов примерно на 12,6%, что позволит сохранить высокую маржинальность бизнеса и высокие темпы прироста выручки.


🫰 Оценка


💪 Значительный прирост тарифов гарантирует положительные финансовые результаты компании в течение ближайших одного-двух лет, при этом ключевые мультипликаторы привлекательны.


💸 Дивиденды

🤓 В феврале 2018 года была принята новая дивидендная политика: "Компания рассматривает выплату дивидендов в размере не менее 50% от чистой прибыли, рассчитанной по МСФО, как одну из своих основных целей. Это решение учитывает потребности компании в финансировании инвестиционных проектов и возможные изменения финансовых результатов, связанных с деятельностью по технологическому присоединению."

🧐 Ситуация с дивидендами достаточно сложная, поскольку из расчетной базы дивидендов исключаются фактически произведённые капиталовложения, финансируемые за счёт чистой прибыли, полученной от регулируемых видов деятельности согласно утверждённым Министерством энергетики инвестиционным программам.

🤷‍♂️ Согласно плану на 2025 год предусмотрены инвестиционные расходы в размере 1,89 млрд рублей, а на 2026 год — 1,79 млрд рублей. Причём реальная сумма инвестиций может превысить запланированную, что приведет к уменьшению размера выплачиваемых дивидендов.

🤑 За 2024 год выплачено 0,067638 руб. на одну акцию, что дало доходность 10,51%. По всей видимости, это крайние дивиденды, превышающие 10% на несколько лет вперёд.


📌 Итог

⚡ Эта компания привлекает меньше внимания инвесторов и является менее предсказуемой по сравнению с другими бумагами сектора. Плюс возможен сюрприз с ростом корректировок дивидендной базы и снижением дивидендов на этом фоне.

👌 Тем не менее, пока ситуация выглядит благоприятно: повышение тарифов способствует поддержанию высокого уровня маржинальности и росту чистой прибыли.

🎯 ИнвестВзгляд: Идеи нет

📊 Фундаментальный анализ: 🟰 Держать - компании стабильна, но потенциал роста ограничен регуляторными факторами.

💣 Риски: ☁️ Умеренные - будущая нестабильность дивидендных выплат и зависимость от инвестпрограмм не даю повода поставить "Низкий" уровень.

💯 Ответ на поставленный вопрос:
Реальные выплаты зависят от капитальных затрат, которые могут превышать плановую сумму. Запланированные инвестиционные расходы на 2025 и 2026 годы составляют порядка 1,89 и 1,79 млрд рублей соответственно. Возможное превышение этих сумм снижает размер потенциальных дивидендов.


🤷‍♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...


$MRKC
#MRKC #Дивиденды #Инвестиции #Электроэнергетика #Энергетика #Акции #деньги #финансы #биржа #портфель

Дивиденды под ударом: что ждет Россети Центр ⁉️

Сегежа на грани выживания, что может спасти ⁉️

paywall
Пост станет доступен после оплаты

Ждать ли изменений в стратегии РусГидро ⁉️

💭 Анализируем, какие изменения могут произойти в стратегии компании...


💰 Финансовая часть (1 п 2025)

📊 Выручка составила 358 млрд рублей, увеличившись на 13,7% относительно аналогичного периода прошлого года. Показатель EBITDA достиг отметки в 98,3 млрд рублей, продемонстрировав рост на 30,6%. Чистая прибыль достигла уровня в 31,6 млрд рублей, поднявшись на 33,6%.

🤔 Основной причиной роста доходов стало увеличение объема продаж электроэнергии и мощности, включая распространение рыночных механизмов ценообразования на Дальнем Востоке с начала текущего года. Однако позитивному финансовому результату помешали значительные проценты по займам, вызванные высоким уровнем ключевой ставки Центробанка и ростом задолженности компании в рамках большой инвестиционной программы. Дополнительно повлияли повышенные налоговые выплаты.

⤴️ Активы компании выросли на 9%, составив на конец июня 2025 года 1,488 трлн рублей, главным образом благодаря увеличению стоимости основных фондов вследствие инвестиций.

🫤 Инвестиционные затраты составили порядка 56 миллиардов рублей, что привело к отрицательной динамике свободного денежного потока и дальнейшему росту чистого долга.


✔️ Операционная часть (1 п 2025)

⚡ Группа РусГидро произвела в общей сложности 71,9 млрд кВт·ч электроэнергии, включая производство на Богучанской ГЭС, что на 6,2% меньше показателей предыдущего года. Из общего объёма производства доля гидроэлектростанций и гидроаккумулирующих электростанций составила 56,1 млрд кВт·ч, снизившись на 6,9%, тогда как тепловые станции произвели 15,6 млрд кВт·ч, сократив выпуск на 3,3%.

🤓 Отпуск тепловой энергии в Дальневосточном федеральном округе сократился на 0,9% и составил 17,0 млн гигакалорий. Полезный отпуск энергосбытовыми компаниями увеличился на 0,8%, достигнув 26,3 млрд кВт·ч.

💡 Установленная электрическая мощность объектов группы выросла на 34 МВт, достигнув показателя в 38 608 МВт, включая Богучанскую ГЭС. Это было обусловлено модернизацией гидроэлектростанций.


💸 Дивиденды

📛 Введён мораторий на выплату дивидендов до 2030 года, что позволит направить чистую прибыль на реализацию инвестиционной программы. Ожидаемый совокупный эффект от этого решения составит примерно 175,8 млрд рублей до 2030 года.


🫰 Оценка

🤔 Акции РусГидро сложно считать привлекательными. Их цена соответствует среднему уровню индекса Московской биржи по мультипликатору P/E, но при этом дивидендов инвесторы не получают. Оценивая компанию по будущим показателям, видно, что стоимость акций не кажется низкой: форвардный P/E составляет 4,6x, а форвардный EV/EBITDA равен 4,4x. Таким образом, текущая оценка компании несколько выше средней среди аналогичных предприятий этого сектора.


↗️ Инвестиции

📛 Компания осуществляет значительные капиталовложения, но они приносят минимальную отдачу.

🤑 Компания получит дополнительную помощь благодаря продлению действия дальневосточной надбавки до 2035 года. Примерно половина этой суммы, составляющая около 15,2 млрд рублей ежегодно, будет направлена непосредственно на финансирование инвестиций РусГидро.


📌 Итог

🤷‍♂️ Грандиозные планы, по всей видимости, указывают на «путь в никуда», поскольку, несмотря на амбициозные проекты, текущая ситуация свидетельствует, что компании необходим путь с серьезной корректировкой стратегии — что маловероятно из-за регулятора в лице государства.

🎯 ИнвестВзгляд: Идеи нет

📊 Фундаментальный анализ: ⛔ Продавать - необходимость обслуживания долга уже привела к приостановке дивидендных выплат, а растущие масштабные инвестиции дают минимальный эффект.

💣 Риски: ☁️ Умеренные - запланированные крупные капиталовложения и увеличивающаяся долговая нагрузка в условиях жесткой денежно-кредитной политики несут повышенные риски, но господдержка нивелирует этот момент.

💯 Ответ на поставленный вопрос: Изменений в стратегии управления и развития ждать не стоит. Государство планирует на годы вперед и не особенно любит вносить корректировки в проекты.


🔥 Думаете по-другому?


$HYDR
#HYDR #РусГидро #Энергетика #Инвестиции #Дивиденды #Акции #Гидроэнергетика #Энергетика #идея #прогноз #обзор

Ждать ли изменений в стратегии РусГидро ⁉️

Америка и СПГ: как США за десять лет стали лидером мирового газового рынка

Ещё недавно мало кто верил, что США способны бросить вызов России, Катару и Австралии в экспорте СПГ. В начале 2010‑х Америка всерьёз обсуждала проекты импорта газа, опасаясь дефицита собственного ресурса и будучи зависимой от внешних поставок. Тогда казалось, что роль США на мировом газовом рынке будет второстепенной и периферийной. Но всего за одно десятилетие ситуация перевернулась. Сегодня американский газ не просто заполняет европейские терминалы, он формирует новые правила игры на глобальном энергетическом рынке и стал геополитическим инструментом не меньшей значимости, чем доллар или военные альянсы.

В этой статье мы рассматриваем, какие факторы стали основой стремительного роста присутствия США на рынке, как страна, которая ещё 10 лет назад имела нулевую отметку по экспорту СПГ, сумела превратиться в лидера отрасли и диктует свои условия на мировых энергетических торгах. США превратились в символ того, как сочетание ресурсов, технологий, конкуренции и капитализма способно в короткие сроки изменить мировой баланс сил, иронично оставив Россию с её «трубопроводными мечтами» за бортом стремительно меняющегося энергетического порядка.

От первых скромных партий СПГ в 2016 году к «газовой сверхдержаве» на рынке СПГ в 2025 году.
История началась в 2016 году. Именно тогда с терминала Sabine Pass в Луизиане отправился первый танкер со сжиженным газом в Европу. Объёмы были скромными, но важен был сам факт: страна, ещё недавно считавшая себя зависимой от импорта, стала экспортером. Этот момент можно считать точкой отсчёта «американской газовой эры». В ретроспективе он выглядит символичным: США словно перелистнули страницу и открыли новую главу энергетической истории. Тогда мало кто верил, что единичная партия может превратиться в индустрию, которая через несколько лет будет диктовать цены и условия в Европе и Азии. Но именно так и произошло. Символический старт быстро превратился в стратегический разворот — от роли импортёра к роли глобального игрока, чьё присутствие стало определять не только энергетику, но и геополитику. Этот шаг показал, что США способны не просто «войти» в рынок, но и изменить его правила, а заодно — ослабить традиционных игроков, включая Россию, которая ещё долго жила иллюзией, что мир останется зависимым от её трубопроводов.
Дальше события развивались стремительно. Сланцевая революция обеспечила дешёвый и практически неисчерпаемый ресурс. Частный капитал привнёс десятки миллиардов долларов инвестиций в инфраструктуру. Конкуренция между девелоперами — Cheniere, Sempra, Venture Global, NextDecade — ускорила строительство терминалов, снизила риски и стимулировала инновации. За считанные годы в США выросла целая индустрия, в которой каждая компания стремилась доказать свою эффективность.
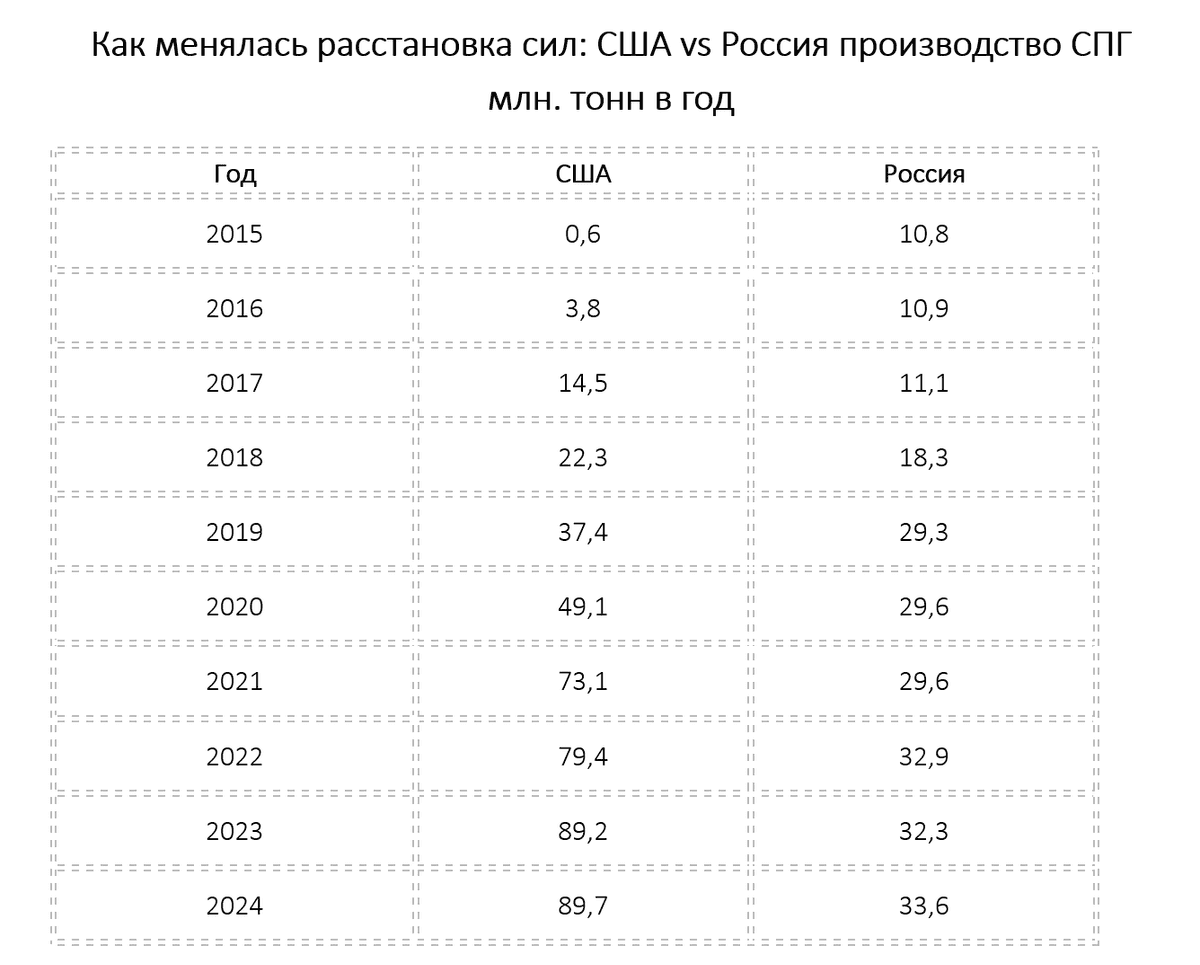
К 2019 году экспорт достиг 37 млн тонн, а к 2024-му — почти 90 млн тонн. В этот момент Америка окончательно утвердилась в статусе мирового лидера. Прогноз на 2025 год находится вблизи отметки 100 млн тонн, что делает США безоговорочным лидером в этом сегменте энергетического бизнеса.

Европа как якорь спроса на СПГ из США

Ключевым драйвером стала Европа. После кризиса 2022 года европейские страны резко сократили зависимость от российского трубопроводного газа и сделали ставку на СПГ. Это стало «моментом истины» для американских компаний. Из портов Мексиканского залива до Роттердама танкер идёт всего две недели — намного быстрее, чем из Персидского залива. Американская контрактная модель позволяла перенаправлять грузы туда, где цена выше, что идеально совпало с потребностями европейских покупателей.
В 2024 году почти половина европейского импорта СПГ пришлась на США. Для американской индустрии это стало стратегическим закреплением на рынке, а для Европы — гарантия диверсификации и энергобезопасности. Россия в этот момент могла только язвительно напоминать о своих трубопроводах, которые из стратегического актива превратились в символ уязвимости.

Как менялась расстановка сил: США vs Россия производство СПГ млн. тонн в год см. таблицу

До 2018 года Россия удерживала лидерство за счёт «Сахалина-2» и запуска «Ямала СПГ». Но затем американская кривая производства СПГ пошла резко вверх, а российский экспорт стабилизировался на уровне «30+ млн тонн». С 2021 года США стали безоговорочным лидером. Ирония в том, что у России есть гигантские запасы, но нет той системы, которая превращает ресурс в глобальное преимущество. В итоге США вырвались вперёд, а Москва осталась в роли наблюдателя.

Формула успеха: почему именно США


Прежде чем перейти к деталям, важно отметить — именно ресурсная база стала краеугольным камнем американского успеха. Henry Hub в 2024 году — стоил всего $2,2 за MBtu. Это в разы дешевле цен в Европе и Азии и в несколько раз ниже, чем в пиковые периоды на азиатском рынке СПГ. Дешёвый ресурс стал фундаментом конкурентоспособности, позволил компаниям строить бизнес-модель с долгосрочной устойчивостью и уверенно планировать экспортные программы. Фактически, низкая цена на внутреннем рынке превратилась в главный инструмент завоевания глобальной доли рынка.

Другой аспект — контракты.
Здесь американцы сделали то, что оказалось настоящей революцией для рынка. Вместо традиционной привязки к нефти в долгосрочных контрактах они ориентировались на прозрачный и ликвидный индекс Henry Hub. Это позволило покупателям точно понимать формулу цены и минимизировать риски. Второй фактор — свобода назначения (destination flexibility): каждая партия может быть перенаправлена туда, где цена выше, будь то Европа или Азия. Третий элемент — условия FOB (Free On Board), когда ответственность за доставку берёт на себя покупатель. Всё это превратило американский СПГ в гибкий инструмент для трейдеров и энергетических компаний. Именно поэтому в 2022–2024 годах США смогли мгновенно развернуть свои поставки в Европу и занять критическую долю рынка, тогда как конкуренты оставались скованными жёсткими контрактами и бюрократическими ограничениями.
Краеугольным камнем успеха выступили также инфраструктура и частный капитализм. США не только добывают газ, но и умеют быстро доставлять его к морю. Огромные газопроводы из Пермского бассейна и Хейнсвилла, глубокие порты Техаса и Луизианы, расширенный канал Корпус-Кристи.

В отличие от многих стран, где экспортом СПГ управляют государственные монополии, в США доминирует частный сектор. Конкуренция компаний и доступ к капиталу обеспечили скорость, о которой Катар и Австралия могут только мечтать. Venture Global построила Calcasieu Pass за 68 месяцев — мировой рекорд по срокам. Россия на этом фоне выглядит консервативно: один «Ямал СПГ» и много амбиций.

Капиталовложения: деньги, которые построили лидерство

Суммарные инвестиции в американскую индустрию СПГ по оценкам разных источников составляют порядка $170–180 млрд, а с учётом скрытых издержек и инфляции строительства — уже ближе к $200 млрд. По данным EIA и отраслевых отчётов Reuters и S&P Global, именно такие суммы были вложены в терминалы, магистральные газопроводы и порты. Это колоссальный объём капитала, который охватывает не только сами заводы по сжижению, но и комплексную инфраструктуру — от газопроводов до портов. Эта сумма включает:
Терминалы (Sabine Pass, Freeport, Cameron, Corpus Christi, Calcasieu Pass и др.) — около $70 млрд.

Новые стройки 2024–2027 гг. (Plaquemines, Golden Pass, Port Arthur, Rio Grande, Corpus Christi Stage 3) — ещё ~$73 млрд.

Газопроводы и порты — минимум $12–15 млрд.

На деле вложения ещё выше, если учитывать сопутствующую инфраструктуру upstream и логистику. Индустрия СПГ в США — это не только заводы по сжижению, но и тысячи километров газопроводов, инвестиции в энергетические компании и порты мирового класса.

«Один процент идея, девяносто девять процентов исполнение»

Формула успеха США в сегменте СПГ на первый взгляд проста, но за этой кажущейся очевидностью скрывается целый комплекс факторов. Идея превращать дешёвый газ в экспортный продукт возникала в разных странах, но лишь США сумели реализовать её в масштабах, изменивших мировой рынок. Здесь сыграл роль американский капитализм: десятки проектов конкурировали между собой, капитал стремился в самые эффективные из них, решения принимались без долгих согласований и бюрократических проволочек. Ошибся — проиграл, но именно эта жёсткая конкуренция стала источником скорости и инноваций. Выиграл — получил доступ к миллиардным рынкам и возможность формировать новые правила торговли энергией. В этом контексте США доказали, что успех рождается не только из наличия ресурсов, но и из институциональной среды, где риск вознаграждается, а эффективность становится главным критерием развития.

Эта модель — противоположность централизованным монополиям. Она рискованнее, но при этом несравненно результативнее. Именно поэтому США сумели за десятилетие построить целую индустрию, которая сегодня формирует архитектуру глобальной энергетики и задаёт новые стандарты на мировом рынке. Россия же, напротив, предпочла делать ставку на «великую трубу» и долгосрочные трубопроводные маршруты, словно не заметив, что мир ускорился и меняется быстрее, чем прокладываются километры стали под землёй. В итоге американская ставка на конкуренцию и гибкость позволила создать современный экспортный кластер, а российский подход привёл к стагнации и зависимости от узкого круга покупателей. Этот контраст особенно заметен в 2020‑е годы: пока США закрепляют лидерство и расширяют мощность СПГ‑терминалов, Москва всё чаще вынуждена объяснять партнёрам, почему её газ не доходит туда, где он нужен рынку.

Вызовы впереди

Конечно, конкуренты не стоят на месте. Катар уже объявил о расширении добычи и мощностей до 142 млн тонн к 2030 году, и эта программа модернизации делает его главным претендентом на дуэль с США в Азии. Австралия сохраняет сильные позиции на азиатском рынке и будет бороться за китайский и японский сегменты, пытаясь удержать традиционных покупателей. При этом и у США есть риски: инфляция в строительстве, удорожание труда, политические паузы в выдаче разрешений и экологические вызовы могут замедлить темп ввода мощностей. Но в отличие от конкурентов, американская система управления и финансирования позволяет быстрее реагировать на вызовы и компенсировать их за счёт гибкости. Этот момент принципиален: там, где Катар или Австралия зависят от долгосрочных циклов, США опираются на динамику и конкуренцию. В итоге именно способность адаптироваться и удерживать лидерство при внешних рисках делает американскую модель более устойчивой в долгосрочной перспективе.
Но главное преимущество США — система. Здесь есть всё: дешёвый ресурс, гибкая контрактная модель, мощная инфраструктура и капитал, готовый работать. Даже если отдельные проекты сталкиваются с трудностями, вся экосистема остаётся устойчивой.

Как завершается 2025 год на рынке СПГ

В 2025 году США планируют перешагнуть отметку в 100 млн тонн экспорта СПГ. Это станет новым рекордом и окончательно закрепит статус страны как «энергетического якоря» для Европы и ключевого игрока для Азии. Европа, по оценкам, получит более 50% своего импорта СПГ из США, а в Азии американский газ начнёт теснить австралийский. Более того, американские компании ожидают запуск новых мощностей в Техасе и Луизиане, что позволит сохранить темп роста и превысить планку в 110 млн тонн к 2026 году. Таким образом, 2025‑й станет не только годом рекорда, но и точкой закрепления долгосрочного тренда: США окончательно превращаются в центр глобального рынка СПГ, от решений и контрактов которого будут зависеть цены и энергетическая безопасность целых регионов.
Для России же 2025 год станет годом неприятных открытий, американский экспорт превысит российский в три раза. Иронично, что страна с самыми большими запасами газа в мире останется в роли догоняющего и, по всей видимости, уже вряд ли когда‑либо сможет догнать США. Причина проста: отсутствие конкуренции и частного капитала, ставка на трубопроводные проекты прошлого века и медлительность в принятии решений. Всё это делает российский экспорт структурно ограниченным и неспособным конкурировать с гибкой и масштабируемой моделью США.
США стали лидером на рынке СПГ не случайно. Это результат сочетания природных ресурсов, инфраструктуры и институциональной среды, где идея превращается в бизнес благодаря конкуренции и капиталу.
Американская история СПГ — это наглядный пример того, как «1% идея, 99% исполнение» работает в реальной экономике. И этот опыт будет определять мировой энергетический баланс ещё долгие годы. США показали, что лидерство в XXI веке — это не только богатые недра, но и способность быстро превратить их в работающий бизнес-механизм.

Америка и СПГ: как США за десять лет стали лидером мирового газового рынка

Стоит ли инвестировать в Россети Центр ⁉️

💭 Оцениваем перспективы компании в инвестиционном аспекте...


💰 Финансовая часть (1 п 2025)

📊 Выручка компании за 6 месяцев 2025 года составила 71,0 млрд рублей, что на 8,9% выше показателя аналогичного периода 2024 года (65,2 млрд рублей). Чистая прибыль достигла 5,4 млрд рублей, показав рост на 34% по сравнению с 2024 годом (4,0 млрд рублей). Показатель EBITDA вырос почти на 11%, достигнув 19,8 млрд рублей. Рост показателя объясняется увеличением выручки и эффективностью операционной деятельности. Общий уровень долга снизился на 22%, до 29,7 млрд рублей.

🤔 Объем инвестиций в основные средства сократился примерно на 25%, составляя около 12 млрд рублей. Причина сокращения связана с оптимизацией инвестиционных проектов и уменьшением потребности в новых мощностях. Важно отметить, что системы электроснабжения находятся в хорошем состоянии — аварийных нет. Тем не менее компания уже запланировала статьи расходов на модернизацию сетей.

🧐 Деятельность группы регулируется государством, что обеспечивает стабильность доходов, но создает ограничения на тарифы и инвестиции. В 2025 году прогнозируется средний уровень индексации тарифов примерно на 12,6%, что позволит сохранить высокую маржинальность бизнеса и высокие темпы прироста выручки, начиная со второй половины года.


🫰 Оценка

💪 Значительный прирост тарифов гарантирует положительные финансовые результаты компании в течение ближайших одного-двух лет, при этом ключевые мультипликаторы привлекательны.


💸 Дивиденды

🤓 В феврале 2018 года была принята новая дивидендная политика: "Компания рассматривает выплату дивидендов в размере не менее 50% от чистой прибыли, рассчитанной по МСФО, как одну из своих основных целей. Это решение учитывает потребности компании в финансировании инвестиционных проектов и возможные изменения финансовых результатов, связанных с деятельностью по технологическому присоединению."

🧐 Ситуация с дивидендами достаточно сложная, поскольку из расчетной базы дивидендов исключаются фактически произведённые капиталовложения, финансируемые за счёт чистой прибыли, полученной от регулируемых видов деятельности согласно утверждённым Министерством энергетики инвестиционным программам.

🤷‍♂️ Согласно плану на 2025 год предусмотрены инвестиционные расходы в размере 1,89 млрд рублей, а на 2026 год — 1,79 млрд рублей. Причём реальная сумма инвестиций может превысить запланированную, что приведет к уменьшению размера выплачиваемых дивидендов.

🤑 За 2024 год выплачено 0,067638 руб. на одну акцию, что дало доходность 10,51%. По всей видимости, это крайние дивиденды, превышающие 10% на несколько лет вперёд.


📌 Итог

⚡ Эта компания привлекает меньше внимания инвесторов и является менее предсказуемой по сравнению с другими бумагами сектора — например, Ленэнерго. Плюс возможен сюрприз с ростом корректировок дивидендной базы и снижением дивидендов на этом фоне.

👌 Тем не менее, пока ситуация выглядит благоприятно: повышение тарифов способствует поддержанию высокого уровня маржинальности и росту чистой прибыли.

🎯 ИнвестВзгляд: Идеи нет

📊 Фундаментальный анализ: 🟰 Держать - компании стабильна, но потенциал роста ограничен регуляторными факторами.

💣 Риски: ☁️ Умеренные - будущая нестабильность дивидендных выплат и зависимость от инвестпрограмм не даю повода поставить "Низкий" уровень.

💯 Ответ на поставленный вопрос: Да, стоит рассматривать как инструмент для долгосрочного инвестирования. Подходит для умеренно консервативных инвесторов. Имеет смысл увеличивать долю актива при просадках рынка. В краткосрочной перспективе котировки могут оказаться под давлением.


👍 - спасибо, полезно
👎 - не понравился пост

🤔 А если еще не подписаны на "ИнвестВзгляд", то ждем вас в профиле ❗


$MRKC
#MRKC #Дивиденды #Инвестиции #Электроэнергетика #Энергетика #Акции #деньги #финансы #биржа #портфель #риски

Стоит ли инвестировать в Россети Центр ⁉️

Стоит ли инвестировать в Россети Центр ⁉️

💭 Оцениваем перспективы компании в инвестиционном аспекте...


💰 Финансовая часть (1 п 2025)

📊 Выручка компании за 6 месяцев 2025 года составила 71,0 млрд рублей, что на 8,9% выше показателя аналогичного периода 2024 года (65,2 млрд рублей). Чистая прибыль достигла 5,4 млрд рублей, показав рост на 34% по сравнению с 2024 годом (4,0 млрд рублей). Показатель EBITDA вырос почти на 11%, достигнув 19,8 млрд рублей. Рост показателя объясняется увеличением выручки и эффективностью операционной деятельности. Общий уровень долга снизился на 22%, до 29,7 млрд рублей.

🤔 Объем инвестиций в основные средства сократился примерно на 25%, составляя около 12 млрд рублей. Причина сокращения связана с оптимизацией инвестиционных проектов и уменьшением потребности в новых мощностях. Важно отметить, что системы электроснабжения находятся в хорошем состоянии — аварийных нет. Тем не менее компания уже запланировала статьи расходов на модернизацию сетей.

🧐 Деятельность группы регулируется государством, что обеспечивает стабильность доходов, но создает ограничения на тарифы и инвестиции. В 2025 году прогнозируется средний уровень индексации тарифов примерно на 12,6%, что позволит сохранить высокую маржинальность бизнеса и высокие темпы прироста выручки, начиная со второй половины года.


🫰 Оценка

💪 Значительный прирост тарифов гарантирует положительные финансовые результаты компании в течение ближайших одного-двух лет, при этом ключевые мультипликаторы привлекательны.


💸 Дивиденды

🤓 В феврале 2018 года была принята новая дивидендная политика: "Компания рассматривает выплату дивидендов в размере не менее 50% от чистой прибыли, рассчитанной по МСФО, как одну из своих основных целей. Это решение учитывает потребности компании в финансировании инвестиционных проектов и возможные изменения финансовых результатов, связанных с деятельностью по технологическому присоединению."

🧐 Ситуация с дивидендами достаточно сложная, поскольку из расчетной базы дивидендов исключаются фактически произведённые капиталовложения, финансируемые за счёт чистой прибыли, полученной от регулируемых видов деятельности согласно утверждённым Министерством энергетики инвестиционным программам.

🤷‍♂️ Согласно плану на 2025 год предусмотрены инвестиционные расходы в размере 1,89 млрд рублей, а на 2026 год — 1,79 млрд рублей. Причём реальная сумма инвестиций может превысить запланированную, что приведет к уменьшению размера выплачиваемых дивидендов.

🤑 За 2024 год выплачено 0,067638 руб. на одну акцию, что дало доходность 10,51%. По всей видимости, это крайние дивиденды, превышающие 10% на несколько лет вперёд.


📌 Итог

⚡ Эта компания привлекает меньше внимания инвесторов и является менее предсказуемой по сравнению с другими бумагами сектора — например, Ленэнерго. Плюс возможен сюрприз с ростом корректировок дивидендной базы и снижением дивидендов на этом фоне.

👌 Тем не менее, пока ситуация выглядит благоприятно: повышение тарифов способствует поддержанию высокого уровня маржинальности и росту чистой прибыли.

🎯 ИнвестВзгляд: Идеи нет

📊 Фундаментальный анализ: 🟰 Держать - компании стабильна, но потенциал роста ограничен регуляторными факторами.

💣 Риски: ☁️ Умеренные - будущая нестабильность дивидендных выплат и зависимость от инвестпрограмм не даю повода поставить "Низкий" уровень.

💯 Ответ на поставленный вопрос: Да, стоит рассматривать как инструмент для долгосрочного инвестирования. Подходит для умеренно консервативных инвесторов. Имеет смысл увеличивать долю актива при просадках рынка. В краткосрочной перспективе котировки могут оказаться под давлением.


👍 - спасибо, полезно
👎 - не понравился пост

🤔 А если еще не подписаны на "ИнвестВзгляд", то ждем вас в профиле ❗


$MRKC
#MRKC #Дивиденды #Инвестиции #Электроэнергетика #Энергетика #Акции #деньги #финансы #биржа #портфель #риски

Стоит ли инвестировать в Россети Центр ⁉️

Стоит ли вкладываться в Нижнекамскнефтехим сейчас ⁉️

💭 Разберем, что скрывается за цифрами и какие перспективы открываются перед инвесторами...


💰 Финансовая часть (1п 2025)

📊 Компания продемонстрировала значительный рост финансовых показателей. Чистая прибыль составила 26,48 млрд рублей, увеличившись на 34,6% по сравнению с аналогичным периодом предыдущего года. Выручка предприятия достигла 136,7 млрд рублей, что на 13,2% больше прошлогоднего показателя. Наиболее заметный прирост зафиксирован в сегменте эластомеров (+29%), доходившем до 40,9 млрд рублей, а также полуфабрикатов и прочей продукции нефтехимии (+17,4%, до 24,2 млрд рублей). Продажи полиолефинов выросли на 6,9% (до 18,2 млрд рублей).

↘️ Однако некоторые направления показали снижение: объем реализации пластиков и продуктов органического синтеза сократился на 6,1% (до 31,7 млрд рублей); реализация метил-трет-бутилового эфира (МТБЭ) и топливных компонентов уменьшилась на 12,4% (до 7,5 млрд рублей); объемы сбыта сжиженного углеводородного газа упали на 0,8% (до 2,3 млрд рублей).

🔀 Операционная прибыль увеличилась на 16,4% (до 19,7 млрд рублей), доходы от курсовых разниц выросли почти втрое (до 15,4 млрд рублей), что способствовало росту прибыли до налогообложения на 48,6% (до 35,7 млрд рублей). Несмотря на общий позитивный тренд, показатель EBITDA показал лишь незначительный рост (+1,3%) до 31,6 млрд рублей, при этом рентабельность по этому показателю снизилась до 23,1%.

👌 Компания завершила реализацию некоторых крупных инвестиционных проектов: ввод в эксплуатацию новой установки этилена мощностью 600 тысяч тонн в год и создание производств, включая установку этилбензола, стирола, полистирола, премиального металлоценового полиэтилена и гексена. Общий объем инвестиций превысил 380 млрд рублей.


💸 Дивиденды / 🫰 Оценка

💪 Несмотря на неблагоприятные внешние условия и активную фазу капитальных вложений, компания стабильно выплачивает дивиденды своим акционерам. Многие российские лидеры рынка в схожей ситуации демонстрируют гораздо меньшую заботу о правах миноритариев, отказываясь от любых выплат. Однако, после завершения периода интенсивных инвестиций, начиная с 2028 года, ожидается значительный рост финансовых результатов, увеличение чистой прибыли и существенный прирост свободного денежного потока (FCF), что вновь откроет возможность выплаты щедрых дивидендов.

⏫ Рыночная стоимость компании не выглядит завышенной. Перспективы развития бизнеса и снижение ключевой ставки в ближайшие два-три года создают потенциал для существенного увеличения стоимости акций.


📌 Итог

😎 Несмотря на некоторое сокращение рентабельности, компания демонстрирует устойчивый финансовый рост и развитие производственных мощностей. Несмотря на предстоящий длительный период повышенных капитальных вложений и относительно скромных дивидендных выплат на протяжении последующих трех лет, эти меры являются необходимыми инвестициями в будущее развитие компании. Важно подчеркнуть, что НКНХ сохраняет выплату дивидендов, что само по себе является положительной тенденцией. Еще большее удовлетворение вызывает тот факт, что программа расширения производственных мощностей успешно продвигается вперед.

🎯 ИнвестВзгляд: Экономическая обстановка и необходимость долгосрочного финансирования серьезных проектов будут давить на котировки, особенно в краткосрочной перспективе — ведь формально ухудшают финансовое положение.

📊 Фундаментальный анализ: 🟰 Держать - фундаментальные основы для долгосрочного роста заложены, но сейчас компания находится в фазе крупных инвестиций.

💣 Риски: ☁️ Умеренные - зависимость от рыночной конъюнктуры и влияние санкций не дают компании свободно дышать, иначе уровень рисков можно было бы поставить на "Низкие".

💯 Ответ на поставленный вопрос: Вкладывать в НКНХ сейчас целесообразно для тех, кто ориентируется на долгосрочную перспективу. Краткосрочные инвестиции сопряжены с давлением на котировки.


💪 Пусть ваши инвестиции приносят результат!


$NKNC $NKNCP
#NKNC #NKNCP #НКНХ #Нижнекамскнефтехим #Нефтехимия #Инвестиции #Анализ #Акции #Стратегия #Дивиденды #Капиталовложения

Стоит ли вкладываться в Нижнекамскнефтехим сейчас ⁉️

Санкции, долги и падение выручки: сможет ли Сегежа выжить ⁉️

💭 Разбираем текущее финансовое положение компании, причины падения выручки и оцениваем шансы на выживание...


💰 Финансовая часть (1 п 2025)

📊 Компания получила выручку в размере 44,8 млрд рублей, что на 9% меньше показателя предыдущего года. Чистый долг значительно уменьшился, достигнув уровня 58,1 млрд рублей благодаря дополнительной эмиссии акций. Средневзвешенная процентная ставка по задолженности составила 15,3%, а отношение чистого долга к OIBDA составляет 22х. Операционная маржа была подвержена негативному влиянию роста затрат производства и уменьшения дохода в рублях. Сокращение капитальных вложений позволило сэкономить ресурсы, хотя дополнительно компания потратила средства на приобретение оборудования.

🧐 Причиной падения доходов стали одновременно действующие факторы: строгая политика управления капиталом негативно сказалась на потреблении продукции предприятия и стоимости финансирования инвестиционных проектов, укрепление национальной валюты отрицательно повлияло на доходность бизнеса ввиду значительного влияния иностранной компоненты на структуру выручки, кроме того, цены на сырье ещё не успели восстановиться вследствие спада потребительского спроса.

👨‍💼 Руководство компании признаёт, что рыночная обстановка существенно улучшилась: начиная со второй половины второго квартала 2025 года произошло значительное снижение ставок по кредитам в рублях, способствующее активизации потребления в важнейших сегментах экономики. Предприятие располагает свободными производственными мощностями, следовательно, готово воспользоваться благоприятными условиями восстановления деловой активности реального сектора экономики. Организация наращивает выпуск высокорентабельной продукции, включая строганую древесину, CLT-панели, паллеты и топливные брикеты, стремясь занять более выгодную позицию среди конкурентов.


🫰 Оценка

💭 Рассматривая рыночную стоимость, вспоминаются успешные годы 2021-го, когда компания демонстрировала прибыль в размере 15–20 миллиардов рублей. По данной оценке коэффициент P/E достигает 6–8, что значительно превышает приемлемые значения для современного рынка. Для возвращения прежних показателей необходимы отмена санкций, благоприятная экономическая обстановка и падение курса национальной валюты.


📌 Итог

🤷‍♂️ Ожидаемые меры по улучшению ситуации включают оптимизацию логистики и программы повышения операционной эффективности. Несмотря на значительный объем долга, привлечение финансирования позволило существенно сократить кредитную нагрузку и увеличить устойчивость бизнеса.

❗ Дополнительная эмиссия акций не устраняет фундаментальные трудности бизнеса, лишь откладывая неизбежное решение, надеясь на чудо. Без отмены санкций предприятие не способно стабильно приносить прибыль.

🧐 Банковские учреждения вышли из проекта без убытков, тогда как сам бизнес сохранился, оставаясь нерентабельным. Финансовое состояние остаётся нестабильным, что неизбежно приведет к дальнейшему росту долгового бремени. Капиталовложения в 2024 году составили около 10 миллиардов рублей, причем вся операционная прибыль ушла исключительно на инвестиции, оставив нехватку ресурсов для покрытия процентов по займам. Следовательно, ежегодный прирост задолженности составит от 6 до 10 миллиардов рублей.

🎯 ИнвестВзгляд: Такие бумаги следует обходит стороной. Только для спекуляций, но это уже не инвестиции.

📊 Фундаментальный анализ: ⛔ Продавать - текущая оценка не отражает реальных перспектив компании. Присутствует высокая вероятность дальнейшего ухудшения финансового состояния.

💣 Риски: ⛈️ Высокие - несмотря на усилия по стабилизации финансовой ситуации, высокий уровень задолженности и неблагоприятные внешние условия делают компанию уязвимой.

💯 Ответ на поставленный вопрос: Компании удалось лишь искусственно улучшить некоторые показатели в финансовой части, однако без изменения внешней среды это временное явление. Геополитика играет ключевую роль в вопросе выживания.


👇 Верите в восстановление?


$SGZH
#SGZH #Сегежа #инвестиции #финансы #риски #анализ #санкции #банкротство

Санкции, долги и падение выручки: сможет ли Сегежа выжить ⁉️

Россети Центр — это стабильная дивидендная акция ⁉️

💭 Рассматриваем вопрос стабильности акций компании, оценивая её финансовые показатели, перспективы роста доходов и влияние инвестиционной программы на размер выплачиваемых дивидендов...


💰 Финансовая часть (2 кв 2025)

📊 Рост выручки составил 14.1% год к году. Показатель EBITDA увеличился на 33.3% год к году. Объем чистого долга уменьшился на 1.8 миллиарда рублей с начала текущего года. Капитальные затраты (CAPEX) увеличились, что привело к снижению свободного денежного потока (FCF). Однако на операционном уровне показатели остаются положительными: годовая динамика демонстрирует увеличение маржи. В 2025 году прогнозируется средний уровень индексации тарифов примерно на 12,6%, что позволит сохранить высокую маржинальность бизнеса и высокие темпы прироста выручки, начиная со второй половины года.

⚡ Важно отметить, что системы электроснабжения находятся в хорошем состоянии — аварийных нет. Тем не менее компания уже запланировала статьи расходов на модернизацию сетей.


🫰 Оценка

💪 Значительный прирост тарифов гарантирует положительные финансовые результаты компании в течение ближайших одного-двух лет, при этом ключевые мультипликаторы привлекательны.


💸 Дивиденды

🤓 В феврале 2018 года была принята новая дивидендная политика: "Компания рассматривает выплату дивидендов в размере не менее 50% от чистой прибыли, рассчитанной согласно международным стандартам финансовой отчетности (МСФО), как одну из своих основных целей. Это решение учитывает потребности компании в финансировании инвестиционных проектов и возможные изменения финансовых результатов, связанных с деятельностью по технологическому присоединению."

🧐 Ситуация с дивидендами достаточно сложная, поскольку из расчетной базы дивидендов исключаются фактически произведённые капиталовложения, финансируемые за счёт чистой прибыли, полученной от регулируемых видов деятельности согласно утверждённым Министерством энергетики инвестиционным программам.

🤷‍♂️ Согласно плану на 2025 год предусмотрены инвестиционные расходы в размере 1,89 млрд рублей, а на 2026 год — 1,79 млрд рублей. Причём реальная сумма инвестиций может превысить запланированную, что приведет к уменьшению размера выплачиваемых дивидендов.

🤑 За 2024 год выплачено 0,067638 руб. на одну акцию, что дало доходность 10,51%. По всей видимости, это крайние дивиденды, превышающие 10% на несколько лет вперёд.


📌 Итог

⚡ Эта компания привлекает меньше внимания инвесторов и является менее предсказуемой по сравнению с другими бумагами сектора — например, Ленэнерго. Плюс возможен сюрприз с ростом корректировок дивидендной базы и снижением дивидендов на этом фоне.

👌 Тем не менее, пока ситуация выглядит благоприятно: повышение тарифов способствует поддержанию высокого уровня маржинальности и росту чистой прибыли.

🎯 ИнвестВзгляд: Компания заслуживает внимание, однако она уступает по привлекательности более прозрачной и ясной Ленэнерго.

💯 Ответ на поставленный вопрос: Ранее можно было смело говорить, что Россети Центр — это стабильная дивидендная акция. Теперь ситуация может измениться. После активной фазы модернизации сетей компания себе этот статус вернёт.


👇 Поделитесь своим мнением в комментариях! Согласны ли вы с выводами?


$MRKC
#MRKC #Дивиденды #Инвестиции #Электроэнергетика #Энергетика #Акции

Россети Центр — это стабильная дивидендная акция ⁉️

Санкции, долги и убытки: сможет ли Сегежа выжить в таких условиях ⁉️

💭 Разбираем, как компания справляется с колоссальными долгами и сможет ли преодолеть кризис в текущих условиях...


💰 Финансовая часть (1 кв 2025)

📊 Компания показала рост выручки на 8%, достигнув уровня 24,6 млрд рублей. Показатель OIBDA увеличился на 50% по сравнению с предыдущим кварталом и составил 2,1 млрд рублей, при этом рентабельность по OIBDA достигла 8,6%. Уровень собственного лесного сырья повысился до 89%, объем заготовленного круглого леса вырос на 5% до 2,6 млн куб.м. Темпы роста доходов не смогли компенсировать растущие производственные издержки. Процентные ставки остаются высокими, и значительная кредитная нагрузка привела к чистым убыткам в размере 6,8 млрд рублей. Сокращение капитальных вложений позволило сэкономить ресурсы, хотя дополнительно компания потратила 0,4 млрд рублей на приобретение оборудования.

📋 Основные продукты продемонстрировали разную динамику: производство бумаги увеличилось на 81% до 82 тыс. тонн, тогда как выпуск бумажной упаковки сократился на 12% до 175 млн штук, объемы пиломатериалов уменьшились на 4% до 0,5 млн куб.м., а производство березовой фанеры выросло на 5% до 44 тыс. куб.м. Капиталовложения были сокращены на 64% и составили 0,9 млрд рублей. Сегмент мешочной бумаги показал положительную динамику благодаря росту спроса и успешной политике повышения цен. В сегменте бумажной упаковки наблюдаются разнонаправленные тенденции: падение спроса на индустриальную упаковку компенсируется ростом спроса на потребительские виды упаковочных материалов.


😎 Допэмиссия

🤷‍♂️ Осуществили масштабную дополнительную эмиссию объемом 113 миллиардов рублей, сократив долю капитала акционеров примерно в пять раз.

💳 Чистый долг сократился до уровня около 35 миллиардов рублей, что составляет порядка 4,4–5 величин показателя OIBDA. Тем не менее, за первый квартал задолженность вновь возросла ввиду негативного денежного потока. Данная мера позволит предприятию продержаться до улучшения рыночных условий. Остается открытым вопрос: хватит ли этого для спасения компании?


🫰 Оценка

💭 Рассматривая рыночную стоимость, вспоминаются успешные годы 2021-го, когда компания демонстрировала прибыль в размере 15–20 миллиардов рублей. По данной оценке коэффициент P/E достигает 6–8, что значительно превышает приемлемые значения для современного рынка. Для возвращения прежних показателей необходимы отмена санкций, благоприятная экономическая обстановка и падение курса национальной валюты. В текущих обстоятельствах такая оценка выглядит нереалистичной.


📌 Итог

🤷‍♂️ Ожидаемые меры по улучшению ситуации включают оптимизацию логистики и программы повышения операционной эффективности. Несмотря на значительный объем долга, привлечение финансирования позволило существенно сократить кредитную нагрузку и увеличить устойчивость бизнеса. Однако высокая ставка кредитования привела к чистому убытку за первый квартал.

❗ Дополнительная эмиссия акций не устраняет фундаментальные трудности бизнеса, лишь откладывая неизбежное решение, надеясь на чудо. Без отмены санкций предприятие не способно стабильно приносить прибыль.

🧐 Банковские учреждения вышли из проекта без убытков, тогда как сам бизнес сохранился, оставаясь нерентабельным. Финансовое состояние остаётся нестабильным, что неизбежно приведет к дальнейшему росту долгового бремени. Капиталовложения в 2024 году составили около 10 миллиардов рублей, причем вся операционная прибыль ушла исключительно на инвестиции, оставив нехватку ресурсов для покрытия процентов по займам. Следовательно, ежегодный прирост задолженности составит от 6 до 10 миллиардов рублей.

🎯 Инвестиционный взгляд: Такие бумаги следует обходит стороной. Только для спекуляций, но это уже не инвестиции.

💯 Ответ на поставленный вопрос: Вероятность выживания компании в нынешней ситуации невысока — особенно без радикального вмешательства материнской структуры или даже государства. Для полного оздоровления потребуется восстановление внешней среды.


👇Шортите?


$SGZH
#SGZH #Сегежа #инвестиции #промышленность #лесопереработка #экономика #Россия #финансы #бизнес #анализ

Санкции, долги и убытки: сможет ли Сегежа выжить в таких условиях ⁉️

Финансовые сложности Транснефти: повод для паники ⁉️

💭 Разберёмся, насколько критичны текущие проблемы и стоит ли беспокоиться инвесторам...


💰 Финансовая часть (1 кв 2025)

📊 Выручка снижается на 2%, чистая прибыль — на 12,6%. EBITDA отражает реальную ситуацию бизнеса: в первом квартале произошло незначительное падение на 0,7%. Резерв снизился вследствие отрицательного свободного денежного потока (FCF).

🤔 Доход от транспортировки нефти увеличился на 2,5%, однако операционная прибыль сократилась на 3%. Таким образом, операционная рентабельность немного ухудшается, хотя ситуация остается стабильной.

📛 Операционные затраты выросли всего на 5,8% без учёта стоимости продаваемой нефти. Основной причиной стало увеличение расходов на оплату труда на 18%.

💱 Запасы оборотного капитала увеличились, что негативно сказалось на размере операционного денежного потока (OCF). Анализ денежных потоков демонстрирует первый квартал с негативным FCF без учета полученного процентного дохода. Если учесть проценты, показатель близок к нулю.

🤷‍♂️ Согласно оценке, свободный денежный поток (FCF) в 2025 году составит примерно 107 миллиардов рублей. Однако выплата дивидендов в размере свыше 150 миллиардов рублей приведёт к уменьшению резервов. К тому же значительно увеличиваются капитальные вложения. Так, капзатраты (CAPEX) первого квартала продемонстрировали прирост на 30,6%, что согласуется с утвержденной долгосрочной программой инвестиций.


✔️ Операционная часть (за 2024 год)

🛢️ Прокачка нефти остается относительно устойчивой, варьируясь в пределах 440–480 миллионов тонн ежегодно в период с 2019 по 2023 гг. Однако в 2024 году объем снизился на 3%, главным образом вследствие уменьшения поставок сырья производителями в магистральные трубопроводы, обусловленного сокращением добычи в рамках сделки ОПЕК+. Общее падение производства нефти составило 2,8% — с 530,6 миллиона тонн в 2023 году до 516 миллионов тонн в 2024-м. Ожидается, что благодаря поэтапному отказу от добровольных квот к 2027 году добыча немного увеличится, что приведет к росту объема перекачиваемой нефти.

🔲 Что касается светлых нефтепродуктов, то их транспортировка выросла примерно на 15% в течение периода с 2019 по 2023 год. Но в 2024 году этот показатель упал на 2%, поскольку регулярные атаки на нефтеперерабатывающие заводы первой половины года привели к снижению переработки нефти и выпуска продукции. К этому же привел и установленный лимит на добычу нефти в России согласно условиям ОПЕК+. Поскольку экспорт в западные направления фактически прекращён, акцент делается на расширение поставок нефтепродуктов странам Евразийского экономического союза.


✅ Развитие

🤷‍♂️ Около 15% трубопроводов используются свыше 50 лет и подлежат обязательной замене. Чтобы поддерживать надежность сети, компания вкладывает средства в модернизацию и капитальный ремонт действующих магистралей.

⚓ Кроме того, Транснефть расширяет свою инфраструктуру, развивая морские порты Новороссийск и Приморск, а также ориентируется на восток. Планируется увеличить пропускную способность всей системы на 32 млн тонн к 2026 году. Объем инвестиций на ближайшие шесть лет составит около 2,2 триллиона рублей.


📌 Итог

👌 Компания испытывает давление на финансовую стабильность из-за роста операционных затрат, повышенных налогов и значительных инвестиционных вложений, что снижает чистую прибыль и уже сокращает накопления компании. Однако её стабильная деятельность делает акции привлекательной инвестицией, несмотря на возможные краткосрочные трудности.

🎯 ИнвестВзгляд: Продолжаем удерживать в портфеле, при возможности доля будет только увеличиваться.

💯 Ответ на поставленный вопрос: Текущая ситуация не требует паники, показатели соответствуют ожиданиям, а стратегическое развитие компании продолжается в запланированном порядке.


👇 Если понравился обзор, то с Вас "👍" или "🚀"


$TRNFP
#TRNFP #Транснефть #капиталовложения #дивиденды #инвестиции #модернизация #нефть #энергетика #экономика #ОПЕК #идея #прогноз #обзор #аналитика

Финансовые сложности Транснефти: повод для паники ⁉️

РусГидро: грандиозные планы или путь в никуда ⁉️

💭 Оцениваем риски масштабных инвестиций и растущей долговой нагрузки на фоне нестабильных финансовых показателей...


💰 Финансовая часть (1 кв 2025 / 2024 год)

📊 Компания продемонстрировала положительную динамику основных финансовых показателей. Выручка увеличилась на 12,4%, достигнув 194,1 млрд рублей, благодаря росту объемов и цен реализации электроэнергии и введению рыночных механизмов ценообразования на территории Дальнего Востока с начала 2025 года. Показатель EBITDA вырос на 27,9%, составив 52,8 млрд рублей. Несмотря на увеличение чистой прибыли на 14,2% до 18,9 млрд рублей, её прирост сдерживался значительным ростом процентных расходов, вызванных повышением ключевой ставки Центрального банка и расширением долговых обязательств в связи с активной инвестиционной программой группы РусГидро.

💳 По итогам 2024 года РусГидро зафиксировала значительные убытки в размере 61,2 миллиарда рублей. Основной причиной стали списания обесценившихся активов энергокомпаний Дальнего Востока и увеличение процентов по займам вследствие высокого уровня кредитных ставок. Свободный денежный поток (FCF) компании оказался отрицательным из-за значительных инвестиций в инфраструктуру энергетики. К негативному влиянию приводят и изменения в оборотном капитале, вызванные масштабными проектами расширения, замены и модернизации оборудования. Учитывая амбициозные планы инвестирования, ситуация в ближайшее время вряд ли улучшится.

🤷‍♂️ Таким образом, учитывая масштабы инвестиционной программы, вероятность дальнейшего усиления долговой и процентной нагрузки весьма высока.


💸 Дивиденды

📛 Исходя из всех обстоятельств, полагаться на получение дивидендов в ближайшей перспективе представляется необоснованным риском.


🫰 Оценка

🤔 Акции РусГидро сложно считать привлекательными. Их цена соответствует среднему уровню индекса Московской биржи по мультипликатору P/E, но при этом дивидендов инвесторы не получают. Оценивая компанию по будущим показателям, видно, что стоимость акций не кажется низкой: форвардный P/E составляет 4,6x, а форвардный EV/EBITDA равен 4,4x. Таким образом, текущая оценка компании несколько выше средней среди аналогичных предприятий этой сферы.


✔️ Операционная часть (2 кв и 1 п 2025)

🔀 Во втором квартале текущего года объем выработки электроэнергии объектами генерации, включая Богучанскую ГЭС, сократился на 6,5% по сравнению с аналогичным периодом прошлого года и составил 38,2 млрд кВт·ч. Основная причина снижения связана с недостаточным уровнем притока воды в водохранилища Волжско-Камского каскада вследствие теплой и малоснежной зимы. Генерация теплоэлектростанций на Дальнем Востоке также уменьшилась на 2%. Однако отпуск тепла увеличился на 5,7%.

↘️ За первое полугодие общая выработка электроэнергии снизилась на 6,2% и достигла 71,9 млрд кВт·ч. При этом производство на гидроэлектростанциях упало на 6,9%, а на тепловых станциях — на 3,3%. Полезный отпуск энергосбытовыми компаниями вырос на 0,8% и составил 26,3 млрд кВт·ч. Электромощность объектов РусГидро увеличилась на 34 МВт благодаря программе модернизации.


↗️ Инвестиции

🧐 Компания осуществляет значительные капиталовложения, но они приносят минимальную отдачу. Согласно представленной презентации, в период с 2024 по 2028 годы около 70% всех инвестиций РусГидро направит на развитие энергетики Дальнего Востока. За этот срок планируется увеличить электрическую мощность региона на 2263 МВт и тепловую мощность на 2857 Гкал/ч.

🗺️ РусГидро (через свою дочернюю компанию Камчатскэнерго) приобрела контроль над ООО «Геотермальная энергетика», увеличив долю участия до 51%. Эта структура была создана Зарубежнефтью для реализации проектов в сфере возобновляемой энергетики. Основной вид деятельности компании включает геологоразведочные работы и изучение месторождений полезных ископаемых. Зарубежнефть совместно с РусГидро планирует реализацию крупных энергетических проектов на Камчатке.

🤓 РусГидро намерена ввести в эксплуатацию Загорскую ГАЭС-2 мощностью 840 МВт в 2028 году. Это положительное событие. А начиная уже с 2026 года дальневосточные активы смогут значительно увеличить операционную прибыль.

🇷🇺 Правительство согласовало отсрочку ввода двух новых энергоблоков Нерюнгринской ГРЭС на несколько месяцев в 2026 году. Первоначально планировалось завершить стройку раньше, однако возникли проблемы с поставкой оборудования. Хотя компания РусГидро хотела ещё сильнее отложить срок ввода, эта инициатива вызвала возражения системы операторов сети. Дополнительно РусГидро предлагает пересмотреть финансовую ставку доходности проекта, что повысит годовую стоимость мощности на 8 миллиардов рублей. Министерство энергетики отказалось поддержать предложение о повышении ставки.


📌 Итог

⚠️ Запланированные крупные капиталовложения и увеличивающаяся долговая нагрузка в условиях жесткой денежно-кредитной политики несут повышенные риски и, скорее всего, приведут к дальнейшей деградации финансового состояния компании. Необходимость обслуживания долга в условиях растущих инвестиций почти наверняка приведет к приостановке дивидендных выплат.

💦 Во втором квартале у РусГидро зафиксирован спад производства электроэнергии на 5% по сравнению с предыдущим годом, главным образом из-за снижения объемов выработки на волжских и сибирских гидроэлектростанциях. Это связано с колебаниями уровня воды в водоемах. Несмотря на негативные факторы, такие как нестабильная водность, ожидаются удовлетворительные финансовые результаты благодаря таким факторам, как освобождение рынка электроэнергии на Дальнем Востоке и повышение тарифов.

🤏 Компания вкладывает большие средства в проекты с низкой доходностью, которые вряд ли окупятся. Это и является источником ее финансовых затруднений.

🎯 ИнвесВзгляд: Компания сталкивается с финансовыми проблемами, а инвестиции не дадут никакого эффекта. Идеи нет.

💯 Ответ на поставленный вопрос: Грандиозные планы, по всей видимости, указывают на «путь в никуда», поскольку, несмотря на амбициозные проекты, текущая ситуация свидетельствует, что компании необходим путь с серьезной корректировкой стратегии — что маловероятно из-за регулятора в лице государства. До завершения инвестиционных проектов финансовая часть будет страдать, а дивиденды, скорее всего, отсутствовать.


👇 Интересно узнать ваше мнение!


$HYDR
#HYDR #РусГидро #Энергетика #Инвестиции #Дивиденды #Акции #Гидроэнергетика #Энергетика #идея #прогноз #обзор #аналитика

РусГидро: грандиозные планы или путь в никуда ⁉️

Готовится ли Промомед к прорыву на рынке ⁉️

💭 Актуальность анализа усиливается тем, что компания находится на пороге возможного прорыва на рынке и может стать одним из лидеров отрасли в ближайшем будущем.


💰 Финансовая часть (МСФО 2024)

📊 Компания сообщила о значительном увеличении своей выручки в 2024 году — на 35%, достигнув отметки в 21,4 миллиарда рублей, тогда как в 2023 году этот показатель составлял 15,8 миллиарда рублей. Такой темп роста значительно превышает аналогичный показатель фармацевтической отрасли, составивший примерно 18%. Рост доходов произошел благодаря расширению ассортимента продукции и существенному увеличению объема реализации препаратов.

↗️ Также отмечается значительный прирост валовой прибыли — на 42%, увеличившись до 14,2 миллиардов рублей (против 10,0 миллиардов рублей в 2023). Этому способствовало увеличение доли высокодоходных инноваций и снижение затрат производства.

🧐 Рентабельность по прибыли достигла уровня 66%. EBITDA продемонстрировала рост на 31%, достигнув значения в 8,2 миллиарда рублей. Рентабельность по этому показателю составила 38%, превзойдя ожидания, озвученные компанией при размещении акций летом 2024 года.

🫰 Расходы финансового характера увеличились вдвое — до 2,5 миллиарда рублей в сравнении с показателем 2023 года (1,2 миллиарда), вследствие удорожания заемных ресурсов и увеличения объемов привлечения капитала для развития инфраструктуры и ассортиментного ряда.

💱 Операционный денежный поток впервые за длительный срок оказался положительным, чему способствовали повышение эффективности контроля над договорными обязательствами и восстановление поступлений предоплаты от ведущих клиентов.

⚠️ Тем не менее, ряд факторов оказывал давление на денежные потоки, среди которых — возросшие выплаты процентов ввиду повышенной ставки Центрального банка России.

😎 Капиталовложения сократились на 9%, составив 2,7 миллиарда рублей (вместо прежних 2,9 миллиарда), поскольку были завершены крупные проекты модернизации производства, такие как расширение площадки АО «Биохимик».

🤓 Исходя из достигнутых результатов, руководство компании подтвердило ранее сделанный прогноз на 2025 год, согласно которому ожидается рост чистой выручки на уровне 75%.


✔️ Операционная часть (I квартал 2025)

💉 Компания досрочно запустила новый инновационный препарат «Тирзетта», предназначенный для терапии ожирения и диабета второго типа. Объем продаж препарата за указанный период превысил отметку в 1 миллиард рублей, что свидетельствует о высокой заинтересованности медицинского сообщества и потребителей в данном лекарстве.

😷 Индекс эволюционного развития эндокринологической линии препаратов («Индекс эволюции») составил 116,1 пункта, демонстрируя превышение рыночного роста аналогичных товаров почти на 16 процентных пунктов.

🩻 По онкологическому направлению ситуация ещё более впечатляющая: индекс роста равнялся 220,4 пунктам, что означает опережение рынка соответствующих препаратов на целых 120 процентных пунктов. Эти показатели подчеркивают высокую потребность в продуктах компании и подтверждают правильность выбора приоритетного направления её развития.

✅ Кроме того, другие препараты базовой линейки демонстрируют схожий успех: индекс эволюции прочих лекарств составил 154,2 пункта, обогнав рост рынка на более чем 54 процентных пункта.

💊 Проведено 51 клиническое испытание и получены разрешения на шесть новых лекарственных средств.

🔥 Количество зарегистрированных патентов увеличилось на десять единиц, что является отражением политики организации по продвижению инновационной продукции и стабильному наращиванию интеллектуального капитала.


💸 Дивиденды

📛 Промомед принял решение отказаться от выплаты дивидендов за 2024 год. Обоснованием послужила необходимость интенсивного инвестирования в разработку и вывод на рынок собственной инновационной продукции. Ранее финансовая служба компании заявляла, что первые дивидендные выплаты могут состояться не раньше 2026 года, принимая во внимание значительные потребности в инвестициях для достижения поставленных целей.


📌 Итог

💪 Компания подтверждает свое обещанное ранее увеличение выручки на 75% в 2025 году, что обеспечит значительное развитие бизнеса с сохранением высокого уровня доходности (предполагаемый уровень рентабельности по EBITDA свыше 40%, а по чистой прибыли больше 20%).

✅ Реализация планов по запуску новых продуктов и дальнейшему росту выручки позволит компании обогнать Ozon (OZPH) уже в 2025 году. Есть вероятность, что достижение такой цели откроет возможность для выплаты первых дивидендов, хотя до настоящего момента компания их не осуществляла.

🤔 Однако существует неопределённость: значительная доля ожидаемого роста может зависеть от государственных закупок и участия в тендерных процедурах в четвёртом квартале 2025 года. Из-за этого пока не можем точно утверждать конечный итоговый результат до начала следующего года. Существует риск переноса некоторых тендеров на январь-февраль 2026 года, что уменьшит годовой рост показателей в 2025-м. Несмотря на возможные риски, общий позитивный тренд позволяет положительно оценивать будущие перспективы.

🫰 Компанию особенно радует отчёт о сильных операционных результатах первого квартала 2025 года. Ключевым событием стало успешное внедрение нового препарата Тирзетта, продажа которого принесла более одного миллиарда рублей только за первый квартал. Именно такие данные позволяют рассчитывать на выполнение запланированного целевого показателя по росту выручки на 75% за весь 2025 год, сохраняя высокие показатели рентабельности (более 40% по EBITDA).

🎯 Инвестиционный взгляд: Продолжаем удерживать акции в портфеле. Проставлена цель на 01.03.2026.

💯 Ответ на поставленный вопрос: Компания демонстрирует все признаки подготовки к значительному прорыву на рынке. Успешный запуск инновационных продуктов, сильные операционные результаты и амбициозные планы развития подтверждают готовность компании к существенному росту. При этом компания сохраняет высокий уровень рентабельности и продолжает инвестировать в развитие.


👇 Не забудьте подписаться, чтобы не пропустить новые аналитические материалы.


$PRMD
#PRMD #Промомед #акции #финансы #МСФО #фармацевтика #инвестиции #бизнес #инновации #медицина #здоровье


Готовится ли Промомед к прорыву на рынке ⁉️