Поиск
X5 - как ставка ЦБ съела ваш профит
Продать товаров на 1,2 триллиона рублей за квартал и умудриться уронить прибыль. Звучит как финансовый парадокс, но для нашего ритейла это суровая реальность 2026 года. Пока покупатели экономят в Чижиках, банки забирают у $X5 последнее. Разбираемся, в чем проблемы гиганта на примере отчета по МСФО за первый квартал 2026 года.
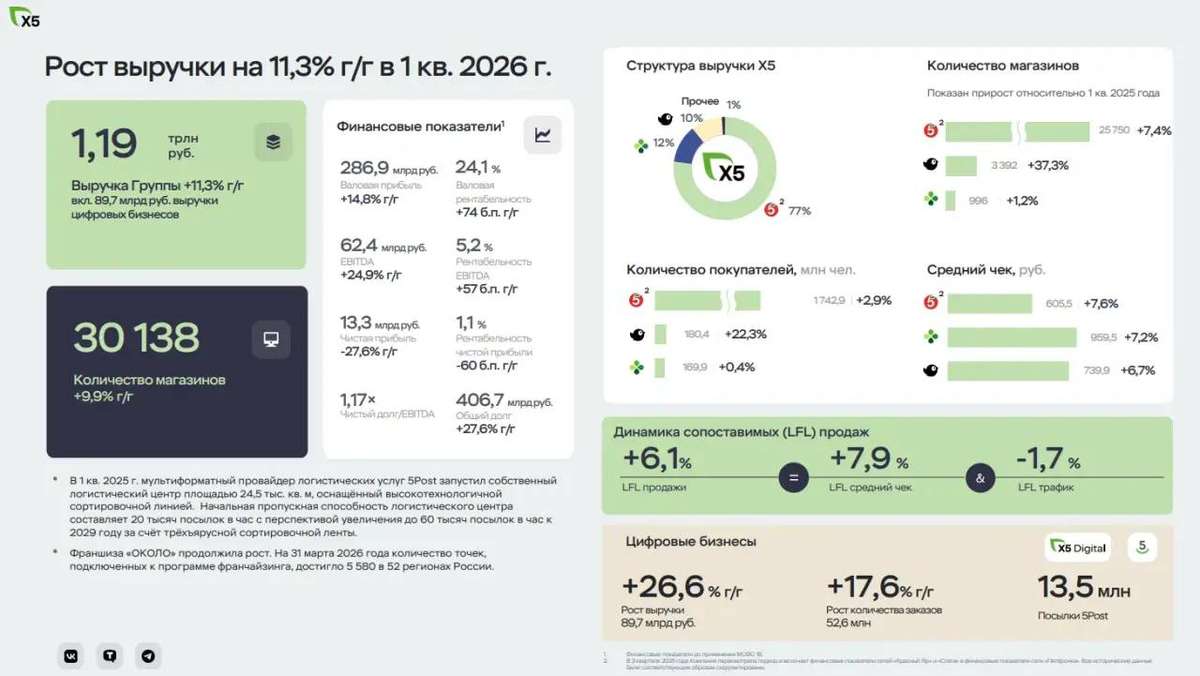
🛒 Начнем с операционки. Сеть магазинов к концу квартала расширилась до 30 138 точек, а дискаунтер Чижик подрос еще на 29,8% и достиг 3 392 магазинов. LFL-трафик ушел в минус на 1,7% г/г. Зато средний чек по-прежнему тянет вверх инфляция. По итогу валовая маржа группы подросла до 24,1%, но это скорее заслуга лучших условий с поставщиками, а не роста эффективности.
Выручка компании за отчетный период выросла на 11,3% до 1,19 трлн руб., EBITDA - сразу на 24,9% до 62,4 млрд, а чистая прибыль рухнула на 27,6% до 13,3 млрд рублей. Причина падения прибыли кроется в процентных расходах - больше половины долга компании привязано к ключевой ставке ЦБ, и финансовые расходы взлетели до 14,8 млрд. Отсюда и чистая маржа в скромные 1,1% вместо прошлогодних 1,7%.
📊 Есть и позитивный момент: рентабельность по EBITDA поднялась до 5,2% против 4,7% годом ранее. Долговая нагрузка выросла, но остается управляемой - чистый долг/EBITDA составил 1,17x против 0,84x на конец 2025 года. Напомню, что СД при определении размера дивов исходит из объёма свободного денежного потока при целевом значении консолидированного коэффициента чистый долг/EBITDA на уровне не менее 1,2х и не более 1,4х.
Все это позволило СД компании рекомендовать финальные дивиденды за 2025 год в размере 245 рублей на акцию, что ориентирует нас на 9,9% дивидендной доходности. Вкупе с выплатами за первую часть года, доходность перевалит за 20%. Правда не совсем понятно, нужна ли такая щедрость в текущей ситуации.
Ставка ЦБ и замедление инфляции - главные причины замедления X5. Пока регулятор не смягчит ДКП, прибыль будет под давлением. Плюс навес из казначейских 9,7% акций способен придавить котировки в случае их «возврата в рынок». Да и рост LFL упирается в инфляцию - если цены перестанут расти, выручка затормозит.
Бизнес X5 Group можно назвать стандартным зрелым ритейлом. Высокой чистой маржи тут никогда не было, и 1,1% в текущих условиях - приемлемый уровень. Высокая дивидендная доходность понравится консервативным инвесторам, однако стоит помнить, что в долгосрочной перспективе рост дивидендов будет ограничен - бесконечно платить больше 100% прибыли будет сложно.
❗️Не является инвестиционной рекомендацией
♥️ Стартуем новую рабочую неделю с разбора ИКС5. Дальше вас ждет еще больше полезной аналитики. Ставьте лайк, поддержите выход новых статей.
$X5
X5 - без значимых драйверов к переоценке
Фудритейл всегда считался тихой гаванью. «Продукты люди будут покупать всегда» - основной тезис инвесторов. Формально они правы, но в условиях высокой ключевой ставки и активных расходов на CAPEX даже продуктовые сети могут оказаться в довольно сложном положении. Предлагаю разобрать отчет ИКС5 за полный 2025 год и расставить необходимые акценты.
🛒 Итак, выручка компании в отчетном периоде выросла на 18,7% до 4,6 трлн рублей. Операционная прибыль тоже подросла до 247 млрд рублей. На уровне операционного бизнеса все выглядит очень прилично. Рост выручки уже возвращается к нормальным темпам - около 12–16% в год. Сопоставимые продажи растут в основном за счет чека, а не трафика. Это важный момент: инфляция замедляется, а значит, дальше рост будет зависеть от реального спроса и эффективности сети.
Основной драйвер бизнеса остается прежним - «Пятерочка». «Перекресток» растет умеренно, а «Чижик» постепенно становится вторым по размеру сегментом группы. Главная проблема - это финансовые расходы, которые выросли до 168 млрд рублей против 115 млрд годом ранее. В результате прибыль до налогообложения снизилась до 108,8 млрд рублей, а чистая прибыль упала на 20,2% до 83 млрд рублей.
Долгосрочные кредиты и займы компании выросли более чем в два раза, а денежная позиция увеличилась, но это следствие привлечения дорогого финансирования. При этом нераспределенная прибыль существенно снизилась, в том числе из-за крупных дивидендных выплат. И вот здесь мы подходим к главному вопросу: а не попадут ли сети в ловушку тонкой маржи?
▫️Инфляция замедляется;
▫️Конкуренция усиливается;
▫️Зарплаты растут, логистика дорожает;
▫️CAPEX становится все дороже;
▫️Маржа при этом снижается до 2%.
При такой модели бизнес номинально растет, но свободный денежный поток растет значительно медленнее, чем выручка. Это значит, что дивиденды начинают зависеть от долга и трат на CAPEX.
📊 Целевой диапазон по долговой нагрузке: Чистый долг/EBITDA 1,2–1,4x. Если EBITDA падает, а CAPEX растет - дивиденды автоматически уменьшаются. После крупных выплат дивидендов долговая нагрузка уже приблизилась к нижней границе диапазона. То есть ситуация выглядит так: 2024–2025 - это период очень высоких дивидендов, в 2026 - период более скромных выплат. Инвесторам не стоит рассчитывать на щедрые выплаты.
Стоит компания справедливые для нее P/E 7,8x; EV/EBITDA 3,1x. Дивдоходность к лету явно будет на уровне прочих голубых фишек. История выглядит консервативно, без значимых драйверов к переоценке. Она точно лучше Магнита $MGNT, но вот в сравнении с Лентой $LENT - вопрос. Я продолжаю держать акции ИКС5 $X5 в портфеле, но не считаю ее лучшей в потребительском секторе.
♥️ Ваш лайк - лучшая мотивация для меня, а вам плюсик к карме. Поддержите реакциями статью!
❗️Не является инвестиционной рекомендацией
Кому пора на выход из индексов Московской биржи? Что изменится
Московская биржа с 19 декабря изменит состав основных индексов. Изменения в индексе происходят 4 раза в год: в третью пятницу марта, июня, сентября и декабря. Сегодня посмотрим на изменения, а также для новичков напомню что такое индексы:
Индекс – показатель, рассчитываемый МосБиржей на основании сделок с ценными бумагами, совершенных на торгах биржи, и отражающий изменение суммарной стоимости определённой группы ценных бумаг.
📍 На российском фондовом рынке есть два основных индекса: индекс Мосбиржи и индекс РТС.
Индекс МосБиржи показывает относительный уровень капитализации включенных в его расчет компаний.
Математически индекс представляет собой отношение средневзвешенной капитализации рынка текущего торгового дня к предыдущему, умноженное на предыдущее значение индекса.
Другими словами, график IMOEX отображает динамику стоимости рынка в накопленном выражении, так как рост капитализации умножается на значение предыдущего индекса.
База расчёта пересматривается ежеквартально на основании ряда критериев, основными из которых являются капитализация акций, ликвидность акций, значение коэффициента free-float и отраслевая принадлежность эмитента акций.
Индекс Мосбиржи (IMOEX) – это индекс, взвешенный по рыночной капитализации. Включает наиболее ликвидные акции крупнейших российских эмитентов, их виды экономической деятельности относятся к основным секторам экономики. Рассчитывается в рублях. Запущен в 1997 году с начальным значением 100 пунктов.
Индекс IMOEX2 – значение индекса МосБиржи за весь торговый день, включая дополнительную вечернюю сессию. Запущен в 2020 г. с начальным значением 2763,74 пункта.
Индекс РТС (RTSI) – индекс, взвешенный по рыночной капитализации. Включает наиболее ликвидные акции крупнейших российских эмитентов. Индекс был запущен в 1995 г. с начальным значением 100 пунктов. Рассчитывается в долларах.
📍 Теперь к главному: кто же попадет в индексы, а кому было указано на дверь:
• В индексы Мосбиржи и РТС будут добавлены:
Озон #OZON
Дом РФ #DOMRF
Циан #CNRU
Исключат акции: Юнипро #UPRO
• В лист ожидания для возможного включения в попали: акции Лента #LENT и РусАгро #RAGR
• Акции ЮГК #UGLD могут быть исключены из индексов в будущем.
Индекс голубых фишек: Озон и ВТБ #VTBR станут частью этого индекса, в то время как Северсталь #CHMF и НЛМК #NLMK будут исключены.
В индекс средней и малой капитализации: войдут акции Фикс Прайс #FIXR и Эталон.
Будут исключены акции М.Видео #MVID
Индекс акций широкого рынка: В его состав войдут акции Озон, Дом РФ, Фикс прайс и Эталон #ETLN
Будут исключены: Казаньоргсинтез, Каршеринг Руссия, М.Видео и Диасофт.
Включение акций в индекс Мосбиржи способно спровоцировать рост цен на них, поскольку индексные фонды обязаны довести свои портфели в соответствие с индексом. И наоборот, исключение бумаг из индекса часто приводит к их продаже фондами, что создает давление на котировки и может вызвать их снижение.
📍 Топ-10 компаний по весу в индексе Мосбиржи (на данный момент):
• Лукойл 13,90%;
• Сбербанк 13,38%;
• Газпром 11,52%;
• Татнефть 5,37%;
• Т-технологии 5,36%;
• Новатэк 4,78%;
• Яндекс 4,55%;
• Норникель 4,30%;
• Полюс 4,24%;
• Икс5 3,54%.
В сравнении с прошлым кварталом: из первой десятки выбили акции Роснефть, их вес изменился с 3,36% на 3,12%. Вытеснили их акции Икс 5 - попавшие в индекс после редомициляции.
Использование индекса Мосбиржи в качестве ориентира не вполне корректно, так как он не принимает в расчёт дивидендные выплаты. Для корректной оценки существуют индексы полной доходности, рассчитываемые биржей дополнительно к основным.
Они отражают изменение стоимости акций вместе с реинвестированными дивидендами. Эти индексы представлены в двух вариантах: «брутто» (MCFTR) — без учёта налогов, и «нетто» (MCFTRR) — с их учётом.
✅️ Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.
#акции #новости #аналитика #инвестор #инвестиции #обучение #обзор_рынка
'Не является инвестиционной рекомендацией
Старые страхи активизировали новую волну распродаж на рынке. К чему готовиться инвестору
Российский рынок акций ощутимо скорректировался, вернувшись к уровням двухнедельной давности на фоне возросших геополитических опасений. По итогам основных торгов индекс МосБиржи упал на 1,49%, до 2730,98 пункта, РТС - на 1,52%, до 1081,1 пункта.
Основным драйвером распродаж стали новости о возможном скором введении США новых антироссийских вторичных санкций, а также риторика президента Трампа, который сократил ранее объявленный срок для достижения мирного соглашения между Россией и Украиной до 10–12 дней.
Также президент США заявил, что «недоволен» Россией, и анонсировал вторичные пошлины «примерно 100%» в отношении Москвы и ее торговых партнеров — в случае отсутствия прогресса в диалоге с Украиной. Участники рынка сомневаются, что в такой короткий срок можно получить результаты, а значит нас ждут вторичные санкции против торговых партнеров РФ.
Нефтяные фьючерсы подрастают на фоне санкционных угроз, а также итогов заседания министерского мониторингового комитета ОПЕК+. Комитет ОПЕК+ не рекомендовал менять параметры соглашения по добыче нефти. Кроме того, поддержку ценам оказывают новости о договоренностях между США и ЕС по смягчению торговых ограничений.
Индекс МосБиржи продолжает пребывать в условиях высокой волатильности, сохраняя позиции выше ключевого уровня поддержки 2700 пунктов. Ближайшее сопротивление теперь находится в районе 2840 пунктов. Важный индикатор — 100-дневная скользящая средняя (2878 пунктов) — остаётся ключевой целью для покупателей: преодоление этой отметки может запустить более уверенный рост рынка.
Выкупать страх или же дождаться конкретики - эти два желания, пожалуй, всегда борются в голове спекулянта. Большая часть спекулятивных лонгов была закрыта при значении индекса 2840п и 2820п. К отдельным крепким игрокам внутреннего рынка стал присматриваться уже на вечерней сессии: Яндекс, Икс5, Хэдхантер, Т-банк и Ростелеком. Если же смотреть на поводырей, то рынок не исчерпал потенциал к снижению, поэтому с покупками спешить не стоит. Техника и новостной фон выступают против роста.
Из корпоративных новостей:
Ростелеком запустил онлайн-платформу для покупки видеоигр и пополнения кошельков в Steam и других зарубежных сервисах.
СПБ Биржа 25 июля обновила рекорд по количеству сделок с российскими ценными бумагами в режиме основных торгов.
ЭсЭфАй РСБУ 1п 2025г: Выручка ₽7,41 млрд (снижение в 3,4 раза г/г), Чистая прибыль ₽7 млрд (снижение в 2,6 раза г/г)
Яндекс СД 31 июля рассмотрит вопрос о дивидендах.
Аэрофлот акции обвалились на фоне новостей о кибератаке на системы компании и коллапсе в аэропортах.
ВТБ СД утвердит параметры будущей допэмиссии. В четверг банк отчитается по МСФО за первое полугодие.
• Лидеры: Россети Центр $MRKC (+4,65%), Делимобиль $DELI (+3,72%), IVA Technologies $IVAT (+2,9%), Норникель $GMKN (+1,33%).
• Аутсайдеры: ВТБ $VTBR (-4,96%), СПБ Биржа $SPBE (-4,26%), Самолет $SMLT (-4,16%), Новатэк $NVTK (-3,5%).
29.07.2025 - вторник
• $HNFG - Henderson опубликует операционные результаты за II кв. 2025 г.
• $SBER - Сбер опубликует финансовые результаты по МСФО за 6 мес. 2025 г. Звонок с инвесторами и аналитиками
• $YDEX - Яндекс опубликует финансовые результаты за II кв. 2025 г. Онлайн-звонок с инвесторами (13:00 мск)
Наш телеграм канал
✅️ Переходи в мой профиль и подписывайся на блог, чтобы не пропустить следующие посты.
#акции #аналитика #инвестор #инвестиции #обзоррынка #фондовыйрынок #трейдинг #обучение #новичкам #новости
'Не является инвестиционной рекомендацией
Пора покупать доллар, как долго рубль будет крепким? Дивидендный сезон в разгаре. Акции и Облигации
Покупать на горках, продавать на ямках, самая распространенная стратегия инвестора, рубль продолжает быть крепким, но многие думают, что будет еще ниже. Индексу не хватает топлива для взлета, акции грустят. Коротко обо всем интересном, что произошло за неделю.
🔷 Индексы
IMOEX: 2 806 ➡ 2 801
RTS: 1 126 ➡ 1 119
RGBITR: 681 ➡ 688
Ставка, инфляция и СВО - главные двигатели нашего рынка. И как мы можем понять, СВО играет решающую роль. Ставку скорее всего будут снижать, инфляция в стране побеждается и все эти факторы не особо сильно влияют на наш рынок, а дивидендов как будто бы и нет, рынок не растет от слова совсем.
🔷 Дивиденды
Ждем дивидендный дождь в июле, компании утверждают дивиденды. Из интересного на прошедшей недели, утвердили: Сбер, СНГ-ап, ИКС5, ВТБ, Транснефть-п.
Ранее объявленные дивиденды не утвердили ФосАгро и Софтлайн.
🔷 Инфляция
Инфляция в РФ за неделю составила 0,07%, неделей ранее было 0,04%. Годовая инфляция снизилась до 9,39%.
🔷 Рубль остается крепким
Крепкий рубль продолжает оставаться крепким. 78,8 ₽ за долларЧерез дубайские прокладки продолжают зарабатывать иностранные инвесторы на крепком рубле, сколько уже можно это терпеть, когда рубль ослабнет и порадует Игоря Ивановича?
🔷 Сырье и валюта
● Золото: 3 346 $
● Нефть: 68,1 $
● Доллар: 78,8 ₽
Аналитики из Barclays спрогнозировали рост нефти в 2025 году до 72$ за бочку. По их мнению рост спроса остается устойчивым, а вот рост предложения отстает, как будет на самом деле посмотрим. Какая-нибудь заварушка может произойти в любое время.
По поводу стоимости доллара консенсус элит остается прежним. Люди, имеющие сильный вес в экономике оперируют цифрами от 90 до 100 ₽ за зеленую грязную бумажку. Одним бы хотелось по 50, другим по 150, но правда, как всегда посередине.
На нашем кастрированном рынке диверсификацию по валюте можно поискать в замещайках.
Ну а в целом, если у кого-то есть сомнения по движению рубля, то стоить помнить, что экономика у нас экспортно-ориентированная.
🔷 Краткие новости интересных событий за неделю
● 🔥 Заботкин: ЦБ в июле может рассмотреть более значимое снижение ключевой ставки, чем в июне, если данные подтвердят движение инфляции к 4%.
● Рано хоронить ВТБ. по МСФО за май 68,1 млрд ₽ (+127%), а за 5 месяцев 233,6 млрд ₽ (+0,1%).
● Мосбиржа отчиталась за июнь. Объем торгов акциями и всякими там расписками и паями выросли на 13%, до 2,6 трлн ₽.
● ЦБ приостановил торги акциями ЮГК. Суд, иск, разбирательства и все дела.
● Средние ставки на год в банках составляют 16,6%. Прогрев про снижение ставки работает.
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
Подписывайтесь на мой телеграм-канал про дивиденды, финансы и инвестиции.
X5 - «отличные дни» и весь первый квартал 2025 года
Сезон корпоративной отчетности за первый квартал 2025 года стартовал. Одной из первых в ритейле свой отчет представила «ИКС5», его то мы сегодня и разберем. Отрадно видеть, что компания продолжает свой поступательный рост и радует нас дивидендами, но обо всем по порядку.
🍏 Итак, выручка X5 за первый квартал 2025 года выросла на 20,7% до 1,1 трлн рублей, снова обогнав продуктовую инфляцию и сохранив темпы роста выше 20%. Также компании удалось нарастить и сопоставимые продажи (LFL). Средний чек и трафик выросли на 9,6% и 4,6% соответственно. Увеличение реальных доходов населения драйвит рынок продовольствия, где X5 является безоговорочным лидером.
"При этом выручка «Чижика» приросла за отчетный период сразу в два раза до 90 млрд рублей, при одновременном увеличении торговой площади на 51,8%, а выручка «цифровых бизнесов» на 52,3%. В компании считают, что жесткие дискаунтеры, готовая еда и цифровые бизнесы – это ключевые точки роста российского ритейла."
Современные реалии требуют от всех без исключения компаний наращивать расходную часть. Так, единоразовые расходы, развитие инфраструктуры и логистики привели к снижению чистой прибыли до 18,4 млрд рублей. Однако скорректированная EBITDA держится на высоком уровне в 51,1 млрд рублей, что ниже прошлого года всего на 8%.
💰К тому же долговая нагрузка на комфортном уровне. На конец марта показатель чистый долг/ EBITDA увеличился, но остался на комфортном уровне в 1,11х. Это позволит X5 выплатить рекордные дивиденды за прошлые периоды в размере 648 рублей (19,8% доходности), и продолжить практику выплат в будущем. В 2025 году акционеры могут увидеть еще одну рекомендацию, но не будем забегать вперед.
Активная экспансия торговых сетей X5 и работа над эффективностью по-прежнему делают бизнес-модель компании устойчивой, а ее бумаги востребованными на нашем рынке. Особенно учитывая финансовые цели на 2025 год, которые компания подтвердила по итогам первого квартала, предполагают рост выручки на ~20%, рентабельности по EBITDA до 6%+ и сохранение ND/EBITDA на уровне в 1,2-1,4x.
Отличные дни
Вишенкой на торте должны стать «Отличные дни» - уникальная акция, в рамках которой компания знакомит клиентов со всеми своими направлениями бизнеса и устраивает розыгрыши, что поддержит спрос на продукты и сервисы группы. Клиенты, совершившие покупки в магазинах X5 на 20 000 рублей и выполнившие дополнительные условия, могут стать совладельцами компании и получить акцию на свой брокерский счет в Альфа-Инвестициях. Понаблюдаю за акцией и продолжу держать бумаги эмитента в своем портфеле.
❗️Не является инвестиционной рекомендацией
Х5 или Магнит?
Потребительский сектор. Х5 или Магнит?
При выборе акций компаний из потребительского сектора важно учитывать несколько ключевых факторов… Разберем на примере Магнита и Х5.
1. Финансовое состояние компании
- Доходы и прибыль: Анализируйте выручку и чистую прибыль компании за последние годы. Важно понимать, растет ли бизнес стабильно или наблюдаются значительные колебания.
Выручка Магнита за 5 лет выросла с 1,3 до 2,5 трлн рублей. Прибыль – с 9,5 до 58 млрд рублей. Х5, выручка: 1,7 – 3,7 трлн, прибыль: 19,5 – 78 млрд. Выручка Х5 растет быстрее, а чистая прибыль – быстрее у Магнита. Но это темпы роста, в абсолютных значениях Х5 все таки впереди.
- Долговая нагрузка: Высокий уровень долга может указывать на финансовые трудности, особенно если компания испытывает сложности с обслуживанием своих обязательств.
У Магнита уровень долговой нагрузки выше.
- Рентабельность: Показатели рентабельности активов (ROA), капитала (ROE) и продаж (ROS) помогут оценить эффективность использования ресурсов компанией. Здесь первенство за Х5. Х5 – 3 из 3.
2. Тенденции рынка и конкуренция
- Положение на рынке: Оценивайте долю компании на рынке, её конкурентную позицию относительно других игроков. Лидеры рынка обычно имеют больше возможностей для роста.
- Конкуренты: Изучайте конкурентов компании, их стратегии и успехи. Если у компании есть уникальные преимущества перед другими игроками, это хороший знак.
- Тренды в отрасли: Обратите внимание на общие тенденции в секторе. Например, рост онлайн-продаж, изменение предпочтений потребителей, новые технологии и т.п.
У обеих компаний наблюдается рост числа магазинов год от года, но у Магнита магазинов – 30 тыс ,а у Х5 – 27 тыс с копейками. Магнит +1.
3. Продуктовая линейка и инновации
- Ассортимент продукции: Разнообразие продуктов и услуг компании говорит о её устойчивости к изменениям спроса. Важно также следить за новинками и обновлениями ассортимента.
- Инновационность: Компании, активно внедряющие инновационные продукты и услуги, часто обладают большим потенциалом для роста.
Думаю, что компании внедряют примерно одни и те же инновации: жесткие дискаунтеры ( типа Чижика) и пытаются в онлайн-торговлю и прочие цифровые бизнесы. Пятерка еще и развивает 5Post. Не знаю есть ли аналог у Магнита.