Поиск
Рубль. Вот и всё
Жёсткая ДКП — главный фактор крепкого рубля. Ставка 14% при инфляции 6,3% даёт реальную доходность около 7,5% — это притягивает рублевые депозиты и охлаждает спрос на валюту. ЦБ 11 сентября взял паузу, и это само по себе сигнал: цикл смягчения приостановлен, поддержка рубля сохраняется.
Закрытые финансовые каналы и счета типа С — да, это «дамоклов меч». Объём на счетах типа С сопоставим с замороженными резервами ЦБ за рубежом — около $300 млрд. Если эти деньги одномоментно освободить, давление на рубль будет колоссальным. Пока они заблокированы — это искусственный щит для курса.
Замещающие облигации — отличный пункт, его часто упускают. Корпоративные и суверенные замещающие облигации (номинал в валюте, расчёты в рублях по курсу ЦБ) действительно замещают внешний долг внутренним заимствованием. На 1 июля 2026 года в обращении 53 выпуска корпоративных замещающих облигаций на 1,56 трлн ₽ и 13 выпусков суверенных на 1,32 трлн ₽. Доходность — 5–8% в валютном эквиваленте. Это создаёт валютный доход для инвестора без покупки самой валюты — то есть спрос на валюту через этот канал не возникает.
ЦБ сокращает продажи валюты . В I полугодии 2026 ЦБ продавал 4,62 млрд ₽/день — почти вдвое меньше, чем 8,94 млрд во II полугодии 2025. По оценке Т-Инвестиций, только этот фактор добавляет к курсу около 3% ослабления.
Мирный договор → отток капитала → ослабление рубля. При урегулировании ограничения на переводы могут быть сняты, и часть накопленных рублёвых сбережений (депозиты, счета типа С) конвертируется в валюту. Это самый сильный сценарий ослабления.
Рубль с начала года ослаб с ~75 до ~84 ₽/$. Это не обвал, но устойчивый тренд на ослабление. Т-Инвестиции в базовом сценарии ждут 95 ₽/$ к концу года. «Велес Капитал» оценивает фундаментальный курс в 80–82 ₽, а текущие 84 — это уже с геополитической премией. То есть рубль слабеет не от паники, а от постепенного снижения предложения валюты.
«Отрицательное сальдо торгового баланса при крепком рубле и дешёвом сырье» — риск реальный, но не ближайший. Сейчас нефть Urals — $86/баррель (на 27 долларов выше бюджетных $59). Профицит торгового баланса растёт. Но если нефть упадёт до $40 (рисковый сценарий ЦБ) и импорт продолжит расти при крепком рубле — да, отрицательное сальдо возможно. Пока это не прогноз, а хвостовой риск.
Ослабление доллара на глобальном рынке — фактор есть, но не главный для рубля. Рубль сейчас торгуется в коридоре 82–87 ₽/$, и основные драйверы — внутренние (ставка, продажи ЦБ, бюджетное правило), а не глобальная динамика доллара. Brent выше $100 за баррель поддерживает сырьевые валюты, включая рубль, но это временный фактор — аналитики ждут снижения до $70–75 в начале 2027.
Важный фактор: Минфин перешёл к покупке валюты. С 7 августа по 4 сентября Минфин покупал валюту на 6,5 млрд ₽/день, с 5 сентября сократил до 1,9 млрд. Покупка валюты Минфином — это прямое давление на рубль, потому что это дополнительный спрос на валюту со стороны государства. Сокращение покупок на 67% смягчило это давление, но сам факт, что Минфин покупает, а не продаёт, — сигнал: нефтегазовых доходов достаточно, ФНБ пополняется.
Резюме
рубль крепкий благодаря искусственным ограничениям (счета типа С, ограничения на переводы, замещающие облигации) и жёсткой ДКП. Тренд на ослабление формируется за счёт снижения продаж ЦБ и постепенного восстановления импорта. Главный «чёрный лебедь» для рубля — мирный договор и снятие ограничений на движение капитала.
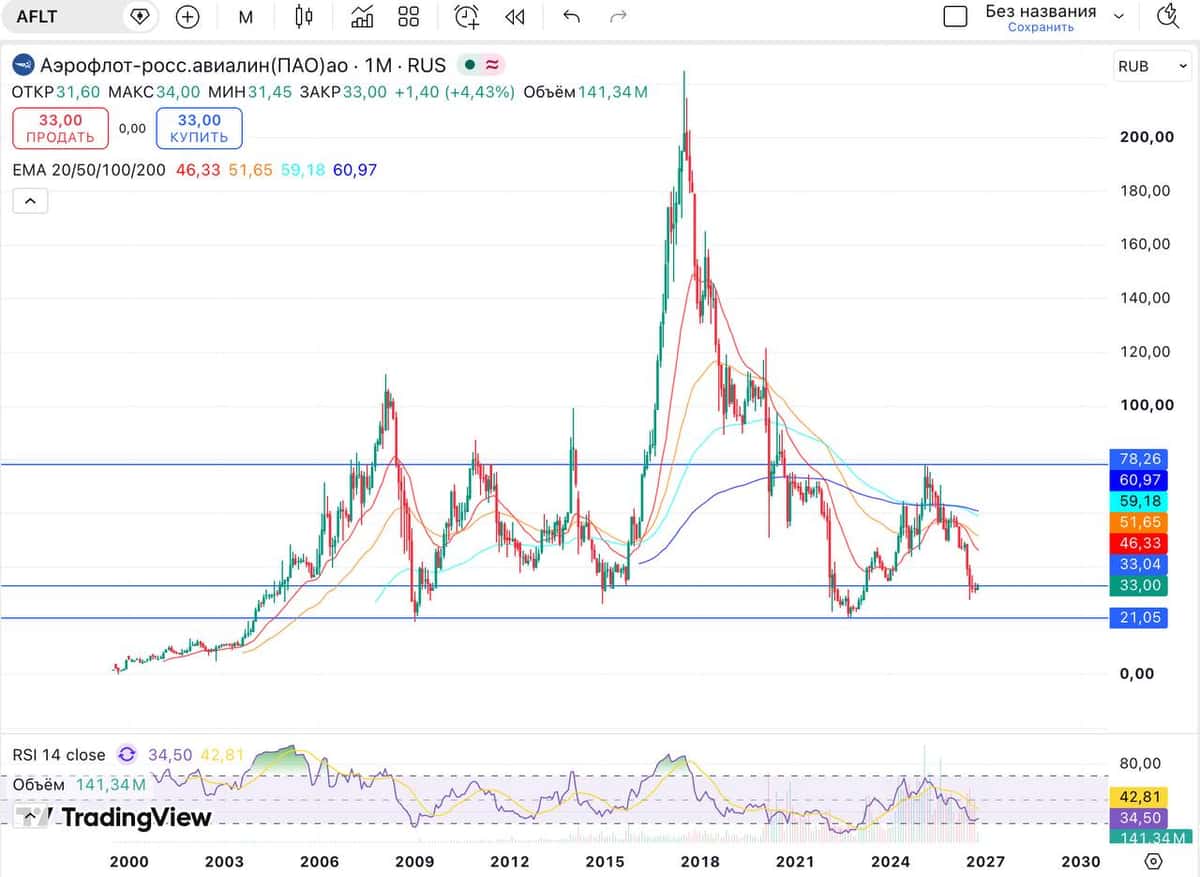
👉 Аэрофлот ( AFLT ). Взлет нормальный?
Это 4 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Друзья, сегодня у нас на разборе компания Аэрофлот. Давайте разбираться, стоит ли сейчас запрыгивать в этот самолет или наоборот десантироваться из него. Цифры, на первый взгляд, выглядят приемлемо:
▪️Выручка от перевозок за 6 месяцев 2026 г. составила 419,4 млрд руб, рост на 3,4% г/г.
Важно отметить, что за полный 2025 г. выручка была отличной - 902,2 млрд руб, рост с 856,7 млрд в 2024 г. Пассажиропоток восстанавливается, тарифы растут, и это дает результат.
▪️Операционная прибыль за первое полугодие 2026 г. составила 25,9 млрд руб. Да, это меньше, чем аномально высокие 82,6 млрд руб в 1 полугодии 2025 г., но нужно понимать, что в прошлом году на бумажную прибыль сильно повлияли "прочие доходы", в том числе возврат акцизов и переоценка обязательств. Сейчас мы видим нормализацию операционной маржи. За весь 2025 г. операционная прибыль была 138,6 млрд руб.
🛬 Чистый убыток за 1 полугодие 2026 г. составил -561 млн руб, против прибыли в 74,3 млрд годом ранее, опять же, из-за разовых эффектов прошлого года.
За полный 2025 г. чистая прибыль составила 105,5 млрд рублей! Неплохой показатель в текущих реалиях.
👌 Самое интересное - это динамика долга. Чистый долг по итогам 2025 г. составил 535,5 млрд руб, снизившись с пиковых значений 2021-2023 годов. Долг/EBITDA сейчас находится на комфортном уровне 2,76, для сравнения в 2021 г. он был более 6! Эмитент постепенно оптимизирует финансовую нагрузку.
👍 Отдельный позитив - восстановление собственного капитала. Впервые с 2021 года балансовая стоимость стала положительной! По итогам 2025 г. чистые активы составили 66,5 млрд руб, против глубокого минуса в прошлые годы.
👎 Главные риски не меняются - это санкции и запчасти. Из отчетности видно, что значимая часть капитальных затрат уходит на капитализацию запчастей и двигателей. Авиакомпании приходится активнее формировать запасы, так как почти 100% парка - иностранные суда и их обслуживание обходится все дороже.
😔 Еще один нюанс - зависимость от государства, так доля операций с организациями с государственным влиянием составила около 16% от выручки. Аэрофлот получает большие субсидии и возврат акциза за авиатопливо, за пол года 40,9 млрд руб! Если государство сократит эту поддержку, финансовые результаты компании резко ухудшатся.
💰 Свободный денежный поток пока в минусе, но вряд ли кто-то сейчас ожидал иного. Мультипликаторы выглядят адекватно, P/E (LTM) 6,78, EV/EBITDA 3,44.
❗️ Компания вернулась к выплате дивидендов, но есть нюанс. Последняя выплата за 2025 г. состоялась в августе в размере 5,29 руб на акцию, что эквивалентно 15,1% годовых! Отличный результат, вот только свободный денежный поток отрицательный, а значит дивиденды платят в долг. Возможно, перед потенциальной приватизацией, это допустимо, но что будет дальше? Будет ли компания продолжать платить дивиденды и увеличивать долговую нагрузку? Есть ли в этом смысл? Риск отмены дивидендов очень высокий, если свободный денежный поток не нормализуется.
👉 Итог: Мы даем нейтральную оценку. Если бумаги нет, то мы бы не торопились добавлять ее прямо сейчас на текущих отметках и понаблюдали бы за динамикой FCF. Если бумага уже в долгосрочном портфеле, то можно держать, но помните, что это не защитный актив, к тому же с реальным риском отмены дивидендов. Драйвером роста может выступать дальнейший выкуп бортов из иностранного лизинга, что снижает процентные расходы, и рост тарифов на билеты, который обгоняет инфляцию. Мы в долгосрочный портфель бумагу не добавляем и продолжаем следить за динамикой FCF. К тому же любые новые логистические проблемы или урезание господдержки ударят по котировкам. Это рискованная идея под прицел восстановления.
Не является индивидуальной инвестиционной рекомендацией.
Мать и дитя. Отчет за 1 пол 2026 по МСФО
Тикер: #MDMG
Текущая цена: 1280
Капитализация: 96.2 млрд
Сектор: Потребительский
Сайт: https://www.mcclinics.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 8.51
▫️ P/BV - 2.5
▫️ P/S - 1.96
▫️ ROE - 29.4%
▫️ ND/EBITDA - 0.39
▫️ EV/EBITDA - 6.41
Что нравится:
▫️ выручка выросла на 28.8% г/г (19.3 → 24.8 млрд);
▫️ чистая прибыль увеличилась на 5.1% г/г (5.1 → 5.3 млрд);
Что не нравится:
▫️ FCF снизился на 4.5% г/г (4.7 → 4.5 млрд);
▫️ вырос чистый долг (0.4 → 6.3 млрд). ND/EBITDA ухудшился с 0.03 до 0.39;
▫️ нетто фин расход увеличился на 12% г/г (156 → 174 млн);
▫️ деб. задолженность выросла на 44.2% п/п (1.5 → 2.2 млрд).
Дивиденды:
Див. политика предусматривает возможность распределения до 100% чистой прибыли компании, в том числе накопленной, если таковая имеется, на основании отчетности по МСФО.
По данным сайта Доход полугодие 2026 год ожидается выплата в размере 47 руб (ДД 3.67% от текущей цены).
Мой итог:
Операционные показатели за полугодие (г/г):
▫️ амбулаторные посещения +71.2% (1.57 → 2.69 млн);
▫️ койко-дни -0.7% (72.6 → 72.1 тыс);
▫️ принятые роды +12.5% (5.96 → 6.7 тыс);
▫️ пункции ЭКО +0.9% (10.5 → 10.59 тыс).
Количество операций за 1 и 2 кварталы 2026 увеличилось на 36.3% и 22.1% г/г, соответственно.
Выручка по сегментам (г/г в млрд):
▫️ госпитали Москва +10.4% (9.1 → 10);
▫️ госпитали регионы +27.2% (5.1 → 6.5);
▫️ клиники Москва и МО +18.3% (1.9 → 2.2);
▫️ клиники регионы +90.7% (3.1 → 5.9).
Большая часть общего прироста выручки "пришла" от приобретения сети "Эксперт" и еще немного добавили свежие покупки (ЦСМ "Здравица" и "Ильинская больница"). LFL-выручка выросла на 11.2% г/г (19.3 → 21.4 млрд). Вообще, тут можно отметить, что 2026 год по динамике LFL пока слабее прошлого года. Если в 2025 прирост LFL-выручки во всех кварталах был не менее 15.1%, то в текущем году рост скромнее (1 кв - 9.2%, 2 кв - 12.9% г/г).
Чистая прибыль увеличилась заметно слабее выручки. Ухудшилась операционная рентабельность с 24.2 до 22.2% и вместо нетто фин дохода появился расход (417 → -174 млн).
FCF немного снизился за счет более сильной динамики кап. затрат (+90.2% г/г, 1.4 → 2.6 млрд) в сравнении с OCF (+16.7% г/г, 6 → 7.1 млрд).
Чистый долг продолжил увеличиваться на фоне M&A, но долговая нагрузка остается вполне комфортной. При этом все же есть негативный момент в появлении нетто фин расхода.
Как уже писалось выше, компания в июне сделала два новых приобретения. Были куплены ЦСМ "Здравица (сеть центров семейной медицины в Новосибирске) и Ильинская больница (многопрофильный госпиталь в Московской области). С периода приобретения активы добавили к выручке 1 полугодия 34.5 и 45.4 млн, соответственно. По оценкам компании, если бы сделки были выполнены в начале 2026 года, то выручка купленных активов составила бы 477.5 млн и 1.87 млрд.
Ильинскую больницу купили за 8.5 млрд при прибыли за 2025 год по РСБУ в 690 млн (P/E = 12.3), Здравицу - за 0.9 млрд при прибыли по РСБУ за 2025 в 29 млн (P/E = 34.6). Как-будто переплатили.
Мать и дитя на 2026 год повысила прогноз по росту выручки с 23% до 24-25%. Если взять за основу верхнюю границу планов и рентабельность в 20% (за 1 полугодие - 21.5%), то получается, что за 2026 компания может рассчитывать на прибыль в районе 10.9 млрд. Это дает P/E 2026 = 8.85. При выплате 60% от чистой прибыль дивиденд может быть около 86.8 руб (ДД 6.78% от текущей цены).
В целом, вывод с обзора в обзора один и тот же. Отличная компания, которая развивается как органически, так и через хорошие M&A сделки. Стабильный денежный поток и выплаты дивидендов. Но все это стоит недешево. При этом динамика роста (без учета M&A) замедляется. На рентабельность негативно влияют приобретения и общая ситуация в экономике. Плюс менеджмент не исключает проведения доп. эмиссий в случае «очень крупных» сделок. В будущем Мать и дитя, наверняка, сможет за счет синергии и оптимизации улучшить общую рентабельность группы, но пока оценка, субъективно, даже выше справедливой цены.
Акций нет в портфеле.
Прогнозная справедливая стоимость - 1229 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
Операционные и финансовые результаты «Северстали» за 3 квартал 2026 года
Ключевые результаты:
🔷 Выручка — ₽ 173 535 млн.
🔷 EBITDA — ₽ 39 981 млн.
🔷 Инвестиции – ₽ 23 183 млн.
Fix Price. Отчет за 2 кв 2026 по МСФО
Тикер: #FIXR
Текущая цена: 0.4108
Капитализация: 41.1 млрд
Сектор: Ритейл
Сайт: https://investors.fix-price.ru/
Мультипликаторы (LTM):
▫️ P/E - 4.11
▫️ P/BV - 0.78
▫️ P/S - 0.13
▫️ ROE - 19%
▫️ ND/EBITDA - 0.8
▫️ EV/EBITDA - 1.76
Что нравится:
▫️ рост выручки на 6.9% г/г (76.9 → 82.2 млрд);
▫️ FCF увеличился в 2.2 раза г/г (5.8 → 12.5 млрд);
▫️ чистая прибыль выросла на 15.7% г/г (2.2 → 2.6 млрд);
Что не нравится:
▫️ чистый долг увеличился на 14.7% к/к (29.6 → 34 млрд). ND/EBITDA (по МСФО 16 с учетом аренды) ухудшился с 0.71 до 0.8;
▫️ нетто фин расход вырос на 5.7% г/г (1.2 → 1.3 млрд).
Дивиденды:
В соответствии с дивидендной политикой на выплату планируется направлять не менее 50% чистой прибыли по МСФО.
По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.0638 руб (ДД 15.53% от текущей цены).
Мой итог:
Операционные показатели за 2 квартал (г/г):
▫️ LFL продажи +3.7%;
▫️ LFL средний чек +6%;
▫️ LFL траффик -2.2%;
▫️ новые магазины 202 шт;
▫️ общее количество магазинов +2.1% (7912 → 8077 шт);
▫️ общая торговая площадь +2.2% (1713 → 1750 тыс кв м);
▫️ количество участников программы лояльности +2.4% (33.8 → 34.6 млн чел)
Пока рано говорить о развороте, но в отчетном квартале заметно лучше прошлых. LFL-продажи выросли, динамика LFL-среднего чека на уровне прошлого квартала, а LFL-траффик хоть и снизился, но падение замедлилось (с 1 кв. 2025, -1.5 → -5 → -4.2 → -4.5 → -5.8 → -2.2%).
Выручка выросла немного лучше LFL-чека. За полгода выручка увеличилась на 4.8% г/г (148.2 → 155.3 млрд).
Чистая прибыль выросла сильнее выручки. Причины - снижение нетто фин расхода (2.7 → 1.3 млрд) и уменьшение эф. ставки налога на прибыль (26.2% vs 27.6% во 2 кв 2025). Операционная рентабельность ухудшилась с 5.9 до 5.6%. За полгода прибыль снизилась на 30% г/г (3.9 → 2.7 млрд).
FCF кратно вырос на фоне лучшей динамики OCF (+90% г/г, 8.1 → 15.4 млрд) в сравнении с кап. затратами (+24.5% г/г, 2.3 → 2.9 млрд).
Чистый долг увеличился, и вместе с ним увеличилась долговая нагрузка, но, в целом, она остается комфортной.
Второй квартал получился куда лучшего первого и по этой причине требуется внести правки в расчеты. По примерным прикидкам по итогам года компания сможет заработать прибыль в районе 9 млрд (P/E 2026 = 4.58). Дивиденд, исходя из пэйаута в 50%, получается около 0.045 руб (ДД 10.92% от текущей цены).
В августе Fix Price вышел на рынок Сербии (открыты 10 точек в 3 городах, включая столицу Белград). Также товары сети стали доступны в сербской онлайн платформе Glovo.
Из небольшого позитива можно отметить решение компании о запуске с июня второго этапа программы выкупа акций на Мосбирже в общем объеме не более 1 млрд акций. Это может поддержать котировки, но негативным моментом в этой истории является заявление компании, что выкупленные акции могут быть использованы для различных программ мотивации. О гашении ничего не сказано.
Сейчас Fix Price оценивается недорого и будет очень интересно посмотреть на отчетность за 3 квартал. Если динамика продолжит улучшаться, а прикидки по выручке и прибыли будут соответствовать субъективным ожиданиям, то к компании можно будет присмотреться повнимательнее.
Акций компании нет в портфеле.
Прогнозная справедливая стоимость - 0.74 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
Глоракс. Отчет за 1 пол 2026 по МСФО
Тикер: #GLRX
Текущая цена: 38.8
Капитализация: 11 млрд
Сектор: Девелопмент
Сайт: https://glorax.com/investors
Мультипликаторы (LTM):
▫️ P/E - 4.66
▫️ P/BV - 1.27
▫️ P/S - 0.22
▫️ ROE - 27.4%
▫️ ND/EBITDA - 5.43 (без эскроу)
▫️ EV/EBITDA - 6.17 (без эскроу)
Что нравится:
▫️ выручка выросла на 44.6% г/г (18.6 → 27 млрд);
▫️ чистый долг без учета эскроу снизился на 8.9% п/п (48.9 → 45.4 млрд). ND/EBITDA улучшился с 6.3 до 5.43;
Что не нравится:
▫️ вырос нетто фин расход на 21.1% п/п (3.6 → 4.4 млрд);
▫️ остаток на эскроу снизился на 10.8% п/п (39.6 → 35.3 млрд);
▫️ чистая прибыль уменьшилась на 31.6% г/г (2.3 → 1.6 млрд).
Дивиденды:
На выплату направляется часть от ЧП в зависимости от ND/EBITDA (с учетом эскроу):
▫️ если < 2.5, то выплата >= 30%;
▫️ если > 2.5 и < 3, выплата 30%;
▫️ если > 3, то дивиденды не выплачиваются.
На сайте Доход прогноз на 2026 год отсутствует.
Мой итог:
Операционные показатели (п/п):
▫️ объем строительства +22% (647.7 → 790.4 тыс кв м);
▫️ ввод в эксплуатацию +261.2% (61.7 → 223.1 тыс кв м);
▫️ количество заключенных договоров -18.9% (3494 → 2835 шт);
▫️ объем заключенных договоров +1% (109 → 109.9 тыс кв м).
Доля ипотечных кредитов увеличилась с 69 до 71%. Динамика новых продаж за последние 5 полугодий: 65.6 → 56.6 → 109 → 110.6 → 109.9 тыс. кв. м. Как видно, рост приостановился. Еще можно отметить, что средняя цена за кв м у Глоракса постоянно снижается с 2022 года.
Несмотря на небольшой рост объема заключенных договоров, выручка увеличилась почти в половину за счет части, признаваемой во времени (по сути, продвигающегося строительства). Выручка по регионам (г/г в млрд):
- Москва, Санкт-Петербург и Лен. область -22.7% (14.6 → 11.3 млрд);
- другие регионы РФ +281.2% (4.2 → 15.9 млрд).
Деятельность Глоракса сместилась в регионы и в отчетном полугодии доля выручка от этого сегмента составила 58.6% против 22.3% в 1 пол 2025.
За полгода получена прибыль, хотя меньше прошлогодней. На это повлияли ухудшение операционной рентабельности с 36.1 до 24%, увеличение нетто фин расхода (3.8 → 4.4 млрд) и повышенная эф. ставка налога на прибыль (22.8% vs 19.7% в 1 пол 2025).
Глоракс в отличии от других компаний сектора смог уменьшить долговую нагрузку за счет снижения долга и роста EBITDA. С учетом остатков на эскроу ND/EBITDA снизился с 3.48 до 3.05 (по классическому расчету). По расчетам компании показатель равен 2.93, что критично для возможных дивидендов.
Несмотря на более лучшую позицию компании в секторе, стоит учитывать, что в стройке сейчас есть заметные проблемы. Погрузки РЖД по цементу за 9 месяцев уменьшились на 3.1% г/г (16 → 15.5 млн т), по черным металлам - на 8.6% г/г (38.5 → 35.2 млн т), по строительным грузам - на 3.7% г/г (75.7 → 72.9 млн т).
Также отрицательной новостью для девелоперов стало объявление об изменении условий по семейной ипотеки с 1 октября 2026. Ожидается, что это позволит части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. По оценкам аналитиков из-за этих изменений продажи могут снизиться на 20-30%. А у Глоракса почти 3/4 договоров это ипотека. Хотя, как писалось выше, у компании более половины выручки приходит от проектов в регионах РФ и, возможно, изменения повлияют не так сильно, как на Самолет и ЛСР. Плюс в 3 квартале может иметь место рост продаж до изменения условий.
По примерным подсчетам Глоракс за 2026 сможет заработать прибыль в районе 2.3 млрд, что дает P/E 2026 = 4.84. Если получится удержать ND/EBITDA ниже 3, то можно также рассчитывать на дивиденд в 30% от прибыли, а это выплата около 2.4 руб (ДД 6.2% от текущей цены). Смотрится лучше других компаний сектора, но в целом по рынку не впечатляет.
Еще есть один важный момент. Компания находится в процессе реорганизации и по этой причине планируется выкуп акций по цене 44.57 руб. Выкуп будет осуществляться в период с 20.11 по 19.12.2026 включительно.
Акций Глоракса нет в портфеле.
Прогнозная справедливая цена - 40 рублей (после выкупа)
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER в январе-сентябре 2026 года увеличил чистую прибыль по РСБУ на 18,2% год к году, до 1,501 трлн ₽.
В сентябре прибыль составила 168,5 млрд ₽, на 12,1% больше год к году, а рентабельность капитала с начала года снизилась до 23,03% против 23,4% месяцем ранее.
Чистый процентный доход за девять месяцев вырос на 24,1%, до 2,768 трлн ₽, при росте операционных расходов на 14,6%, до 915,2 млрд ₽.
Средства физических лиц с начала года выросли на 4,6%, до 34,7 трлн ₽, юридических лиц — на 13,4%, до 14,2 трлн ₽.
Рост прибыли на фоне замедления рентабельности капитала показывает, что банк компенсирует удорожание бизнеса за счет масштаба, а не маржи.
НМТП - как порты попали на передовую
Еще недавно транспортный сектор и, в частности, порты считались тихой гаванью. Сейчас же текущая геополитическая ситуация вывела порты на передовую. Как в это тяжелое время выживает НМТП $NMTP и стоит ли ориентироваться на низкие мультипликаторы? Давайте разбираться.
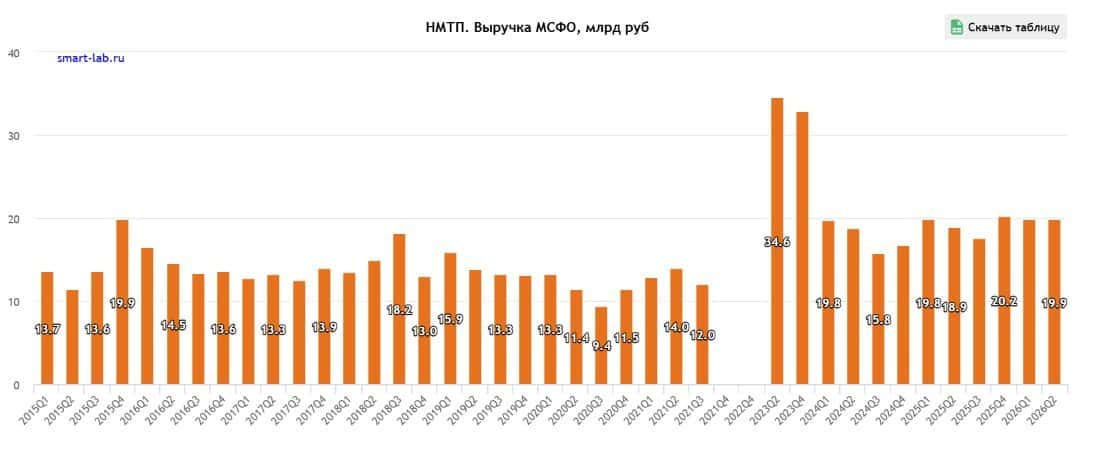
🚢 Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,6% до 39,7 млрд рублей. При этом грузооборот группы увеличился всего на 6,6% до 70,8 млн тонн. Тут стоит обратить внимание, что объемы росли преимущественно за счет менее маржинальных направлений. Не сильно помогла и ежегодная индексация тарифов на перевалку нефти на 5,1%.
Операционная прибыль снизилась на 9,2% до 24,3 млрд рублей, а EBITDA просела на 9,6% до 28 млрд. По рентабельности бьет быстрый рост расходов на ФОТ (+40% г/г). НМТП приходится компенсировать сотрудникам риски, связанные с военными действиями и ударами. Вдобавок расходы на топливо выросли почти в четыре раза.
📊 Несмотря на ухудшение операционки, чистая прибыль внезапно выросла на 8,3%, до 23,3 млрд рублей. Но здесь дьявол в деталях: убыток от курсовых разниц сократился с 3,1 млрд до символических 0,1 млрд. Без этого эффекта динамика чистой прибыли выглядела бы значительно хуже.
Все это данные первого полугодия, а во втором ситуация становится еще интереснее. Главный риск - ограничения на экспорт бензина и дизельного топлива. Для НМТП, где значительная часть грузооборота приходится на нефть и нефтепродукты, это чувствительный удар. На 24 сентября отгрузки дизеля и газойля из черноморских портов впервые упали практически до нуля. Поэтому третий квартал должен показать реальный масштаб проблемы.
💰 На этом фоне P/E около 3,1х и прогнозный дивиденд порядка 0,85 рубля с доходностью ~12,8% выглядят заманчиво. Однако бросаться к кнопке «купить» не спешу. Низкая оценка здесь вполне оправдана, а третий квартал может принести неприятный сюрприз по операционным показателям.
С другой стороны, именно набор этих рисков превращает НМТП в потенциальный «миркоин». Нормализация ситуации вокруг портов и восстановление экспорта нефтепродуктов способны быстро изменить сентимент. Но пока предпочту дождаться отчета за третий квартал - хочется сначала увидеть, насколько сильно нынешняя конъюнктура ударила по деньгам компании.
❗️Не является инвестиционной рекомендацией
♥️ Ребятушки, напоминаю, что мы работаем по бартеру. Я каждое утро заношу вам полезную статейку по рынку, вы жмете ей лайк. Спасибо!
Эталон. Отчет за 1 пол 2026 по МСФО
Тикер: #ETLN
Текущая цена: 18.7
Капитализация: 14.2 млрд
Сектор: Девелопмент
Сайт: https://www.etalongroup.com/investors/private/
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 0.49
▫️ P/S - 0.1
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 7.43 (без учета эксроу)
▫️ EV/EBITDA - 7.99 (без учета эскроу)
Что нравится:
▫️ чистый долг без эскроу снизился на 13.3% п/п (217.2 → 188.2 млрд). ND/EBITDA ухудшился с 7.42 до 7.43;
▫️ нетто фин расход уменьшился на 3.4% п/п (23.3 → 22.5 млрд);
▫️ деб. задолженность снизилась на 27.9% п/п (16.8 → 12.1 млрд).
Что не нравится:
▫️ выручка снизилась на 9.6% г/г (60.2 → 54.4 млрд);
▫️ остаток на эскроу счетах уменьшился на 53.5% п/п (104.3 → 48.5 млрд);
▫️ чистый убыток, но снизился на 6.9% г/г (13.4 → 13.2 млрд);
Дивиденды:
Выплата не менее 40% от чистой прибыли по МСФО, скор. на разовые прибыли/убытки, не относящиеся к основной деятельности. Выплата не реже 1 раза в год.
Дивиденды за 2026 год не ожидаются.
Мой итог:
Операционные показатели (г/г):
▫️ новые продажи -29.7% (295.8 → 207.8 тыс. кв. м). Падение по всем сегментам (Москва и МО -28.5%, Питер -63.4%, регионы -18.8%);
▫️ ввод в эксплуатацию +99.4% (163.9 → 326.8 тыс. кв. м).
Доля ипотечных кредитов за 1 и 2 кварталы 30 и 41%, соответственно (в 1 и 2 квартале 2025 было 14 и 32%). Динамика новых продаж за последние 6 кварталов: 192.1 → 103.7 → 175.2 → 200.4 → 90 → 117.8 тыс. кв. м. Как видно, продажи за последние 2 квартала в среднем вернулись к показателя слабого 2 квартала 2025 года.
Снижение объемов новых продаж отразились на выручке. Выручка по сегментам (г/г в млрд):
▫️ жилая недвижимость -11.9% (48.9 → 43.1 млрд);
▫️ подрядное строительство -87.9% (0.8 → 0.1 млрд);
▫️ аренда и прочее +7% (10.5 → 11.2 млрд).
За отчетный период снова получен убыток, но результат немного лучше 2 полугодия 2025 за счет улучшения операционной рентабельности с 13.4 до 13.6% и снижения нетто фин расхода.
Долговая нагрузка за полгода почти не изменилась. Чистый долг снизился за счет остатка средств после дополнительной эмиссии (выпустили 400 млн акций для покупки компании "Бизнес-Недвижимость" у АФК Система), но также уменьшилась и EBITDA LTM. Для Эталона долговая нагрузка остается основной проблемой. В 1 пол 2026 нетто фин расход уже в 3 раза превысил операционную прибыль.
Отрасль и конкретно Эталон находятся в кризисе. Причем пока не видно признаков изменения ситуации. Цементная отрасль РФ столкнулась с резким спадом спроса, тесно связанным с общим замедлением строительства. Ожидается, что по итогам 2026 года снижение спроса достигнет 25%. Статистика погрузок РЖД по черным металлам за 8 месяцев также показывает уменьшение (-9.8% г/г, 34.7 → 31.3 млн т). Продажи новостроек в России в июле сократились на 8% г/г (в июне был рост +16% г/г на фоне спроса на «Семейную ипотеку» перед возможным изменением условий). Два месяца 3 квартала происходит снижение выдачи ипотек в Москве.
Для снижения долга компании приходится продавать активы. Были проданы два земельных участка в Санкт-Петербурге (сумма сделки не раскрыта), а также группа продала в убыток торговый центр «Летний сад» в Москве. Но как видно, пока это помогло просто сдержать рост долговой нагрузки. Проблемы Эталона также отразились на ее кредитном рейтинге. В апреле «Эксперт РА» понизил рейтинги облигаций с ruА- до ruBBB+.
В конце недели были объявлено, что с 1 октября будут изменены условия семейной ипотеки. Ожидается, что изменения позволят части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. Как это повлияет на результаты девелоперов пока непонятно, но аналитики ожидают падение спроса из-за роста среднего ежемесячного платежа.
Никакой идеи здесь пока нет. На группе "висит" приличный долг. Аналогичные проблемы и у материнской АФК Система. И при этом Эталон убыточен с 2023 года включительно. Проходим мимо.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
🪙 Дочки Россетей. Рост стоимости электроэнергии 🔝
С 1 октября нас ждет рост стоимости коммунальных услуг. В том числе и электроэнергии. Для населения и других потребителей рост стоимости составит около 15 %. Естественно электроэнергетики могут неплохо на этом заработать.
Дочки Россетей — понятный и стабильный бизнес
Они последние годы значительно повышают цены на услуги и в отдельных случаях растут в разы по чистой прибыли за год.
Причина роста тарифов.
Резерв советской энергосистемы подходит к концу. На модернизацию, ремонт и новые мощности в дефицитных регионах нужны деньги. Решили переложить расходы на потребителя: тариф на электроэнергию растёт, а на её передачу по сетям — ещё быстрее. Классика.
Динамика индексации тарифа на передачу ЭЭ.
— 2024: тариф +8% (общая индексация ЭЭ 8,9%)
— 2025: +14% (общая 12,6%)
— 2026 (с 1 октября): +16% (общая 11,3%) — рекорд за многие годы.
— 2027: +14,7% (общая 8,6%)
— 2028: +12% (общая 9,1%)
Как работает схема?
Сбытовые компании собирают деньги с потребителей → платят дочерним структурам Россетей → те платят дивиденды головной ФСК ЕЭС → она делает CAPEX. $FEES
Дочки тоже делают CAPEX, но меньше головной и значительную часть прибыли направляют на дивиденды. На этих дивидендах и росте компаний можно прокатиться.
Об этом я начал писать года 3 назад. Некоторые компании за это время выросли более, чем на 100 процентов + дивиденды. Вот и думайте...
Неэффективности из-за низкой ликвидности.
Дочки сетей — неликвидные бумаги, крупные игроки ( в том числе и фонды) не могут в них войти, поэтому часто возникают неэффективности, которые можно использовать.
Дочки Россетей не обновляли максимумы полгода — для бизнеса с оценкой P/E = 2–3 и ежеквартальным ростом на десятки процентов это много.
Дивдоходность за 2026 - от 15% годовых в консервативном сценарии, за 2027 может достигнуть ~20% и более ( относительно текущих цен).
Третий квартал может быть не очень из-за переноса индексации тарифов. Четвёртый квартал и весь следующий год будут сильно лучше. Буду смотреть на отчеты за 3 кв и уже принимать решение о покупке ( или нет). Думаю, что высокие дивиденды и высокие финансовые показатели могут быть у Россетией Урала, ЦиП.
Возможно Центр, Волга и МР тоже покажут неплохие результаты.
$MRKU $MRKP $MRKC $MRKV $MSRS
Россети Центр. Отчет за 2 кв 2026 по МСФО
Тикер: #MRKC
Текущая цена: 0.72
Капитализация: 30.4 млрд
Сектор: Электросети
Сайт: https://www.mrsk-1.ru/
Мультипликаторы (LTM):
▫️ P/E - 2.06
▫️ P/BV - 0.38
▫️ P/S - 0.19
▫️ ROE - 18.4%
▫️ ND/EBITDA - 0.75
▫️ EV/EBITDA - 1.44
▫️ Акт/Обяз - 1.82
Что нравится:
▫️ рост выручки на 13.8% г/г (33.4 → 38 млрд);
▫️ положительный FCF +59 млн против -326 млн во 2 кв 2025;
▫️ чистый долг снизился на 1.7% к/к (33.7 → 33.1 млрд). ND/EBITDA улучшился с 0.81 до 0.75;
▫️ нетто фин расход уменьшился на 5.4% к/к (1.3 → 1.2 млрд);
▫️ чистая прибыль увеличилась на 21.8% г/г (3.3 → 4 млрд);
Что не нравится:
▫️ среднее соотношение активов и обязательств.
Дивиденды:
По див. политике выплаты 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО с корректировкой на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.0528 руб. (ДД 7.33% от текущей цены).
Мой итог:
Полезный отпуск увеличился на 0.9% г/г (11.1 → 11.2 млрд кВт*ч). Уровень потерь в 10.53% является самых высоким значением во 2 квартале за последние 5 лет. Вообще, в сравнении с другими "дочками" холдинга у Центра самый большой процент потерь. Рост тарифа за квартал в среднем составил +12.2% г/г (2746 → 3082 руб/МВт*ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +14% (30.3 → 34.3);
▫️ технологическое присоединение +26.2% (2.2 → 2.7).
За полгода выручка увеличилась на 13.5% г/г (71 → 80.6 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
В отчетном квартале динамика по прибыли лучше выручки за счет улучшения операционной рентабельности с 14.3 до 19.9%, снижения нетто фин расхода (1.6 → 1.2 млрд) и уменьшения эф. ставки налога на прибыль (28% vs 33.4% во 2 кв 2025).
FCF положительный в отличии от прошлого года на фоне разнонаправленного роста OCF (+1.5% г/г, 5.8 → 5.9 млрд) и снижения кап. затрат (-4.8% г/г, 6.1 → 5.8 млрд).
Долговая нагрузка продолжила снижаться в первую очередь за счет роста EBITDA.
В соответствии с последней версией ИПР за 2026 год планируется заработать 12.3 млрд. По МСФО за полугодие план выполнен на 69.5%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из цифры по ИПР, то это дает P/E 2026 = 2.48. Дивиденд по ИПР получается 0.1205 руб (ДД 16.73% от текущей цены).
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Если смотреть только на ИПР, то у Россети Центр самая высокая див. доходность за 2026 год среди остальных нормальных "дочек" холдинга (и вторая по доходности за 2027 год после Северо-Запада). Но уже есть прецедент, когда выплаты за прошлый год были кратно "срезаны" по причине того, что часть прибыли перевели в резервный фонд для финансирования ремонтных, инвестиционных и модернизационных работ. Дивиденд за прошлый год был одним из самых низких среди компаний Россети (на уровне Россети Юг).
И тут уже вопрос веры в то, что такое не повторится еще раз (или хотя бы прибыль на дивиденды будет скорректирована не так значительно). А еще получается, что компания становится "миркоином" больше некоторых компаний. Если СВО закончится, то как-будто и не будет повода для создания больших резервов для выполнения ремонтных и восстановительных работ. И значит можно направлять на дивиденды всю запланированную сумму.
Акций компании нет в портфеле.
Прогнозная справедливая стоимость - 0.959 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram