Поиск
Энергетический кризис в Европе летом 2026: что происходит с газом
Лето 2026 года в Европе снова прошло под знаком газа. Не такого острого и панического кризиса, как в 2022-м, когда цены взлетали до €300–340 за мегаватт-час, а более тихого, но ощутимого давления. Хранилища заполняются медленно, цены держатся заметно выше привычных летних уровней, жара повышает спрос на электричество, а глобальный рынок сжиженного природного газа (СПГ) остаётся напряжённым.
Откуда всё началось
Зима 2025/2026 оказалась холодной. Европейские подземные хранилища газа (ПХГ) к 1 апреля 2026 года были заполнены всего примерно на 28 %. Это заметно ниже, чем в предыдущие годы, и ближе к докризисным уровням. Сезон закачки (апрель–октябрь) стартовал с очень низкого запаса.
Почти сразу после этого разгорелся конфликт на Ближнем Востоке: удары США и Израиля по Ирану в конце февраля, угрозы и частичные ограничения судоходства в Ормузском проливе. Через этот пролив проходит значительная часть мировых поставок СПГ, особенно катарского и эмиратского. Часть катарских мощностей была повреждена, экспортные объёмы сократились, страховые и фрахтовые ставки выросли. Глобальный рынок СПГ резко сжался.
Европа после 2022 года сильно сократила зависимость от российского трубопроводного газа и перешла на СПГ (США, Норвегия, Катар, другие поставщики) плюс собственную добычу и оставшиеся небольшие потоки. Когда глобальный СПГ стал дефицитным, Европа оказалась в прямой конкуренции с Азией за каждый танкер.
Что с запасами сейчас (начало августа 2026)
По данным Gas Infrastructure Europe, к началу августа европейские хранилища были заполнены примерно на 57 %. Это один из самых низких показателей для этого времени года за последние 15–18 лет. Для сравнения: в те же даты прошлых лет уровень обычно был заметно выше.
Ситуация по странам сильно отличается:
- Германия — около 47 %
- Нидерланды — около 37 %
- Франция — около 57 %
- Италия и Испания — заметно лучше (75 %+ и 72 % соответственно)
Закачка идёт медленнее обычного. Причины простые и рыночные. Когда цены на ближайшие месяцы выше, чем на зиму (так называемая «обратная» кривая, backwardation), трейдерам невыгодно покупать газ сейчас и закачивать его в хранилища. Плюс Азия часто предлагает более высокую цену за гибкие грузы СПГ, и танкеры уходят туда.
Прогнозы большинства аналитиков сходятся: к концу сезона закачки (1 ноября) Европа, скорее всего, подойдёт с уровнем 70–76 % заполнения. Официальная цель ЕС — 80–90 %, но правила позволяют снижать её до 75 % в сложных условиях. 70–76 % — это уже не комфортный запас. Буфер на зиму будет тоньше, чем хотелось бы.
Цены на газ: что происходит и почему это важно
Европейский бенчмарк — нидерландский хаб TTF. До конфликта цена колебалась около €30–35 за МВт·ч. После начала событий в Персидском заливе она резко выросла. К лету ситуация выглядела так:
В июне после новостей о промежуточных договорённостях США и Ирана цена временно опускалась к €40.
В июле на фоне новой эскалации, жары и беспокойства по поводу зимних запасов она снова пошла вверх и превышала €60–63 за МВт·ч.
В начале августа держалась в диапазоне примерно €55–60.
Это далеко от уровней 2022 года, но существенно выше комфортных летних значений последних лет. Для обычного человека цена на хабе — это оптовая стоимость. Она влияет на то, сколько заплатят электростанции, промышленность и, в конечном итоге, домохозяйства.
Газ в Европе часто является «замыкающим» топливом: именно газовые электростанции определяют цену электричества в часы пикового спроса. Когда газ дорожает, дорожает и свет. Летом 2026 жара усилила этот эффект: люди массово включали кондиционеры, а одновременно в жару снижалась выработка на части французских АЭС (ограничения по охлаждению) и на гидроэлектростанциях. Газовые станции работали активнее, и цены на электроэнергию заметно росли.
Жара, спрос и замкнутый круг
- Лето 2026 сопровождалось волнами жары. Это классический «идеальный шторм» для газового рынка:
- Растёт потребление электричества на охлаждение.
- Снижается выработка части низкоуглеродной генерации.
- Нужно больше газа прямо сейчас.
- Закачка в хранилища замедляется ещё сильнее.
- Рынок нервничает по поводу зимы → цены держатся высокими.
Плюс глобальная конкуренция. Азия в жаркие месяцы тоже увеличивает спрос на СПГ для кондиционеров. Европейские терминалы в некоторые месяцы принимали меньше грузов, чем обычно (например, Франция в июле получила один из самых низких объёмов за последние годы).
Чем это отличается от 2022 года
В 2022 году Европа потеряла основной объём российского трубопроводного газа почти одномоментно. Цены взлетели в разы, промышленность частично останавливалась, правительства вводили экстренные меры. Сейчас картина другая:
- Поставки более диверсифицированы (Норвегия, США, СПГ).
- Абсолютный уровень цен значительно ниже пиков 2022-го.
- Спрос на газ в Европе в целом ниже, чем до кризиса (энергоэффективность, возобновляемые источники, частичное снижение промышленного потребления).
- Есть опыт и механизмы (обязательные уровни заполнения хранилищ, координация, гибкость целей).
Но риски остаются. Низкий стартовый запас + напряжённый глобальный рынок СПГ + возможное возобновление перебоев в Ормузском проливе = более высокая уязвимость зимой 2026/2027. Холодная зима или новые геополитические сюрпризы могут быстро разогнать цены.
Что это значит для обычных людей и бизнеса
- Счета за электричество и газ. В странах, где газ сильно влияет на цену электроэнергии (Италия, Великобритания, частично Германия и другие), рост оптовых цен уже отражается в тарифах. Оценки показывают, что заметный рост оптовой цены электричества может добавить десятки евро в год к среднему счёту домохозяйства.
- Промышленность. Энергоёмкие производства (химия, металлургия, удобрения) снова чувствуют давление на маржу.
- Инфляция. Энергия — важная составляющая. Рост цен на газ и электричество поддерживает инфляционное давление, хотя и не на уровне 2022 года.
Зима. Главный вопрос сейчас — успеет ли Европа набрать достаточный запас. Если нет, то любая холодная волна или сбой поставок будет сильнее бить по ценам.
Что можно сказать в итоге
- Летом 2026 Европа не находится в режиме «всё пропало», как четыре года назад. Система стала устойчивее. Но рынок газа остаётся глобальным и напряжённым. Низкие запасы, конкуренция с Азией за СПГ, влияние жары и геополитики создают повышенный уровень цен и неопределённости на зиму.
- Цены на газ и электричество летом 2026 выше обычных летних уровней не из-за «жадности», а из-за реальной нехватки гибких поставок СПГ и медленного заполнения хранилищ.
- Основной риск — не текущее лето, а зима 2026/2027. Чем ниже запас к ноябрю, тем выше вероятность ценовых скачков.
Европа продолжает диверсификацию и развитие возобновляемой энергетики, но газ пока остаётся важным балансирующим топливом, особенно в пиковые часы и холодные периоды.
Ситуация может меняться довольно быстро: возобновление стабильных поставок из Персидского залива, мягкая погода или рост американского экспорта СПГ способны быстро смягчить давление. Обратные события — усилить.
Рынок газа в 2026 году снова напомнил: даже после всех реформ и инвестиций Европа остаётся чувствительной к глобальным шокам. Летние запасы и цены — это не абстрактные цифры, а то, что напрямую влияет на счета зимой и на устойчивость экономики.
Нефть рухнула, санкции на подходе, а индекс МосБиржи растёт шестой день. Почему?
Российский рынок продолжает удивлять своей стойкостью: индекс МосБиржи растет уже шестой день подряд, игнорируя падение нефти и отсутствие фундаментальных изменений. Отдельные бумаги летят вверх без видимых причин — классическая история с закрытием шортов.
Нефть потеряла более 12% из-за временной паузы в ударах между США и Ираном — Пентагон приостановил атаки с 25 июля, и Тегеран также воздерживается от ответных действий. Третьи сутки стороны не наносят ударов, что дает надежду на дипломатическое решение, хотя напряженность на рынке нефти сохраняется. В Вашингтоне подчеркивают, что пауза дана для переговоров, но все варианты остаются на столе.
На политическом фронте также нет поводов для радости:
• В Кремле констатируют расширение Киевом географии боевых действий, а новых предложений по урегулированию нет.
• Евросоюз может отказаться от концепции введения крупных пакетов санкций после наложения Грецией вето на 21-й пакет. В Брюсселе всерьез обсуждают отказ от крупных пакетов — слишком сложно каждый раз согласовывать их со всеми членами союза.
Спор разгорелся вокруг запрета на транспортировку российского СПГ в третьи страны, но Греция была не одинока: Франция, Италия, Германия, Австрия и Португалия также выражали обеспокоенность. Из-за непрекращающихся разногласий принятие пакета могло затянуться до осени.
• Тем временем Сенат США сегодня вечером, проведет предварительное процедурное голосование по законопроекту об ужесточении санкций против России, который разрабатывал Линдси Грэм*. Голосование состоится через несколько часов после встречи Дональда Трампа с Владимиром Зеленским, что выглядит весьма символично.
Трамп вряд ли будет спешить вводить эти ограничения сразу же — ему гораздо выгоднее держать их в резерве как мощный рычаг давления на Москву в будущих переговорах. К тому же ужесточать санкции против российских энергоносителей, когда цены на нефть и газ находятся на высоких уровнях, было бы нелогично с экономической точки зрения.
Скорее всего, администрация повременит с этим шагом как минимум до тех пор, пока не будут достигнуты определенные договоренности с Ираном.
Что по технике: ключевой уровень — 2250 пунктов по индексу Мосбиржи. Закрытие недели выше этой отметки даст шансы на продолжение роста на следующей неделе.
Пока движение остается преимущественно техническим: рынок отыгрывает накопленную перепроданность, но для дальнейшего подъема потребуются сильные фундаментальные драйверы — в первую очередь полугодовые отчеты компаний и приток в рынок дивидендных выплат.
Почему нет обвала? Стоит отметить, что российский рынок проявляет удивительную устойчивость к негативным новостям. Объясняется это во многом тем, что на рынке открыто слишком много коротких позиций — игроки единодушно готовятся к обвалу.
В подобных ситуациях часто срабатывает эффект «от противного»: когда все ждут падения и толпой играют на понижение, рынок начинает иррациональное движение вверх, цель которого — выбить стоп-приказы и выдавить паникующих шортистов из их позиций. Именно это мы и наблюдаем в последние дни.
Из корпоративных новостей:
Группа Позитив #POSI отчиталась за первое полугодие: год к году выручка выросла на 41%, объём отгрузок — на 45%, расходы уменьшились на 13%.
Норникель #GMKN производство никеля в 1п 2026 г. снизилось на 2% г/г 85 тыс т, производство меди - на 5% г/г до 213,1 тыс т, палладия - на 14%, платины на 16%
Промомед #PRMD РСБУ 6 мес 2026 г: Чистая прибыль ₽2,94 млрд (рост в 47,7 раза г/г)
• Лидеры: ЕвроТранс #EUTR (+23,2%), IVA #IVAT (+16,3%), Юнипро #UPRO (+13%), Novabev #BELU (+11,8%).
• Аутсайдеры: РуссНефть #RNFT (-4%), Роснефть #ROSN (-3%), Татнефть-ао #TATN (-2,9%).
28.07.2026 - вторник
• #VSEH Операционные результаты за 1 полугодие 2026 года
• #TGKA Операционные отчет за 6 месяцев 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Европа vs Китай
🌍 РЕДКОЗЕМЕЛЬНЫЙ ШАХ и МАТ: КАК КИТАЙ ПРЕВРАТИЛ САНКЦИИ ЕС В ЗЕРКАЛЬНЫЙ УДАР
Они считали себя сверхдержавой.
Они ошиблись.
Брюссель привык диктовать правила. В 21-й пакет антироссийских санкций Европа включила 14 китайских компаний — жест, призванный продемонстрировать глобальное влияние. Но Пекин не стал писать гневные опровержения.
Он ответил языком, который Европа понимает лучше всего.
Языком цепей поставок.
⚔️ МЕСТЬ, ОТЛИТАЯ В МЕТАЛЛЕ
24 июля 2026 года Китай внёс 14 европейских юридических лиц — включая оборонного гиганта Rheinmetall — в чёрный список экспортного контроля. Товары двойного назначения: микрочипы, оптика, компоненты для аэрокосмоса — отныне для них закрыты.
Это не санкции. Это прецизионный хирургический разрез по самым чувствительным артериям европейской промышленности.
📊 ЦИФРЫ, ОТ КОТОРЫХ СТАНОВИТСЯ НЕ ПО СЕБЕ
Европа любит оперировать данными. Но здесь данные играют против неё:
🔹 88–92% мирового рафинирования редкозёмов — за Китаем.
🔹 99% тяжёлых элементов (диспрозий, тербий) — поставляются из КНР.
🔹 >90% магния, 85% галлия и германия — европейские гиганты держатся на китайском сырье.
А когда в апреле 2025 года Китай ужесточил контроль над галлием и германием, цены на диспрозий в Европе взлетели в 8 раз. Сейчас рынок замирает перед новым ударом.
🎯 КТО КОГО ПЕРЕИГРАЛ?
Брюссель рассчитывал на привычный сценарий: Китай проглотит санкции ради евро.
Пекин ответил иначе:
«Мы не отключаем вас от элементов. Мы просто показываем, как выглядит реальная зависимость».
Один электромобиль требует 1,5 кг неодима. Один ветрогенератор — до 2 тонн редкозёмов. Без них нет ни «зелёной» энергетики, ни оборонки, ни технологического суверенитета.
И теперь Брюссель стоит перед выбором:
🔸 пересмотреть санкционную политику,
🔸 или готовиться к потере десятков миллиардов евро ВВП.
Выходит забавно;
Европа хотела показать, что она сверхдержава.
Китай напомнил: сверхдержавы не вводят санкции.
Они контролируют элементы, без которых санкции бессмысленны.
🔥 Это не конец игры. Это только первый акт.
P.S.
Не ИИР, субъективное мнение построенное на информации из открытых источников
Интересные инструменты, которые подвержены циклу и речь не только о редкоземельных металлах.
Норникель - $GMKN - надежно, растуще, на мой взгляд с перспективой разворота
Северсталь, НЛМК, ММК, - $CHMF $MAGN $NLMK - металл гиганты нашей страны, ждем разворота циклов.
Трубная металл компания - $TRMK - возможно, на развороте металла и они тоже подрастут?
#Китай #РедкоземельныеЭлементы #Санкции #Геополитика #Экономика #торговля #новости
Почему немецкая экономика болеет, а немецкие акции этого не замечают?
Еще лет двадцать назад Германию называли локомотивом Европы. Сегодня все чаще называют "больным человеком Европы", а самое забавное, что немецкие политики наконец решили спасать экономику... но начали, как обычно, с бюрократии.
Разрешения будут выдавать быстрее, часть отчетности отменят, правила для бизнеса упростят - все разумно и полезно. Вот только возникает ощущение, что человеку с переломом ноги предложили купить удобные кроссовки.
Главная проблема Германии давно не в бюрократии. После отказа от атомной энергетики страна добровольно сделала себя зависимой сначала от российского газа, а затем от мировых цен на энергоносители. Пока газ был дешевым, это никого не волновало, но последние несколько лет показали, что промышленность живет не лозунгами о зеленой энергетике, а стоимостью кВт/ч.
Сегодня немецкое электричество стоит значительно дороже французского, где атомные станции никто закрывать не спешил. А когда твоя химическая промышленность и автопром покупают энергию на треть, а иногда и в несколько раз дороже конкурентов, никакая цифровизация госуслуг уже не спасает.
Почему тогда немецкий фондовый рынок чувствует себя вполне неплохо?
У меня есть ответ - инвесторы покупают не Германию. Инвесторы покупают Siemens, SAP, Allianz, Deutsche Telekom, Mercedes-Benz, BMW и другие глобальные компании, которые давно зарабатывают не только внутри страны. Их прибыль больше зависит от мировой экономики, нежели от экономики Германии. Вот мы и наблюдаем одновременно стагнацию немецкой экономики и исторические максимумы индекса DAX.
Мне кажется, что многие инвесторы совершают одну и ту же ошибку. Они пытаются оценивать фондовый рынок через состояние экономики, хотя связь между ними давно перестала быть прямой. Точно так же, как многие продолжают смотреть на курс доллара вместо того, чтобы анализировать ДКП.
А для Германии мои выводы такие - если захотеть вернуть промышленное лидерство, не достаточно сократить бюрократию, придется признать, что главной ошибкой последних 15-ти лет был вовсе не размер налогов, а энергетическая политика, а это тема отдельного поста.
Не пропустите интересные статьи, подпишитесь на @ifitpro!
@ifitpro
#германия
Мировое страхование. Мнение страховой компании Allianz
Вышел Годовой отчет Allianz, в котором компания делится взглядами на мировой страховой рынок (доступен на сайте компании). Ниже приводим резюме, подготовленное с использованием ИИ.
Общая картина
Мировой страховой рынок переходит от бума к нормализации. В 2025 году премии выросли на +7,1% до 6,9 трлн EUR (+456 млрд к пулу), замедлившись с рекордных +9,4% в 2024-м, но оставаясь выше десятилетнего среднего (+5,6%). По сегментам: жизнь — 2 861 млрд EUR, P&C — 2 320 млрд, здоровье — 1 688 млрд.
Важный нюанс: значительная часть роста — это цены, а не расширение покрытия. Проникновение страхования выросло лишь до 7,2% ВВП (ниже уровня десятилетней давности в 7,3%).
По сегментам
P&C нормализуется: рост замедлился до +3,8% по мере созревания ценового цикла. Северная Америка держит 52% мирового рынка.
Жизнь остаётся крупнейшим сегментом (+6,9%); бум аннуитетов в США выдыхается, лидерство возвращается к Азии.
Здоровье — самый быстрорастущий сегмент (+12,3%, рекорд с 2014 года), драйвер — медицинская инфляция; США дают более 70% мировых премий.
Геополитика
Отчёт делает сильный акцент на войне с Ираном как внешнем шоке предложения. Прогноз мирового роста ВВП снижен до +2,6% на 2026 год, еврозоны — до +0,8%. Фрагментация мировой экономики подрывает саму основу страхового бизнеса — трансграничное объединение рисков и мобильность капитала. Растёт спрос на политическое страхование, кибер-, морское и авиационное покрытие; появляются новые ниши (энергетическая независимость, CHIPS Act, оборонные расходы).
Региональные сдвиги
США доминируют: доля выросла с 42,5% до 46,4% за десятилетие.
Китай — уверенное второе место (10,9%), но при 746 млрд EUR он вчетверо меньше рынка Северной Америки (3 191 млрд).
Западная Европа теряет вес (-4,9 п.п. за декаду).
Азия — структурный двигатель роста (+10,9% без Китая и Японии).
Прогноз до 2036 года
Рынок будет расти на +5,3% в год, пул увеличится на 5 260 млрд EUR, более половины прироста — из Азии. Здоровье останется самым быстрым сегментом (+6,7%), жизнь +4,9%, P&C +4,7%. Индия — главная точка роста (+10,7% в год): при этом сильно недострахована (проникновение 3,8% ВВП, всего ~85 EUR на человека), более 50% автомобилей без страховки, доминирует страхование жизни (74%).
Ключевой вызов — доступность и климат
Застрахованные убытки от катастроф растут на +5–7% в год в реальном выражении. В США премии по страхованию жилья выросли на +38% за 2019–2024 (вдвое быстрее инфляции). Дорожающие полисы вытесняют малообеспеченные домохозяйства из покрытия, а риски перекладываются на госбюджеты (незастрахованные убытки в ЕС — ~59 млрд EUR в год в 2021–2023). Европа движется к обязательным государственно-частным NatCat-схемам (Франция, Италия, готовящаяся Германия). Вывод отчёта: одного перепрогнозирования цен уже недостаточно — нужны стимулы к адаптации, адресные механизмы доступности и государственно-частное разделение рисков.
Например, на днях Всемирная метеорологическая организация (ВМО) подтвердила: в тропической части Тихого океана установились условия «Эль-Ниньо». В июле–сентябре 2026 года явление быстро усилится до мощного. Что это значит: выше риск волн жары, засух и сильных дождей во многих регионах мира. Аномалии температуры океана превысят 2 °C, вероятность потепления в ключевых зонах — более 80%. «Условия Эль-Ниньо уже наблюдаются и, согласно прогнозам, быстро усилятся. Это увеличит риск засух, сильных дождей и волн жары на суше и на море», — Генсек ВМО Селеста Сауло. Пик обычно приходится на ноябрь–февраль. ВМО наращивает системы раннего предупреждения, чтобы помочь странам подготовиться.
Мал полис, да дорог: почему страховка по подписке становится трендом
Газета «Коммерсант» на днях опубликовала статью на тему страховых подписок. Приводим краткую выжимку и мировые примеры.
Классическая страховка работает по принципу «заплати за год вперёд — и забудь». Новый тренд переворачивает логику: полис на жильё или авто оформляется как подписка — небольшими платежами раз в месяц или квартал, с возможностью поставить на паузу и продлить в пару кликов.
Цифры говорят сами за себя. За 2025 год сборы по страхованию имущества граждан выросли на 8,5% — до 136,9 млрд руб. (данные ЦБ), а вот число проданных полисов подскочило на 90%. Вывод очевиден: люди покупают много дешёвых и коротких полисов. Короткие полисы — это уже почти половина всех продаж.
Примеры с рынка:
«Согаз» — ежемесячное страхование жилья через оплату коммуналки: +135% продаж за год.
«Т-Страхование» — сборы по месячным полисам выросли более чем вдвое г/г.
«СберСтрахование» — 37% клиентов выбрали ежемесячную оплату жилья (ещё 12% — поквартально).
«Ренессанс страхование» — запустила подписку на ОСАГО и каско: каско на 1 или 3 месяца с автопродлением. Треть клиентов оценила новый продукт.
Почему именно сейчас: годовой полис — это дорого и сразу, а привычка платить помесячно (как за музыку и кино) делает модель понятной. Главный клиент — миллениалы и зумеры, которым важны гибкость и свобода отменить в любой момент.
Нюанс, о котором честно стоит сказать: в пересчёте на год подписка обычно выходит примерно на 10–20% дороже разовой оплаты, а выбор рисков — уже. Зато её можно отключить, когда защита не нужна, и не вынимать из бюджета десятки тысяч разом.
Как это работает в мире:
Lemonade (США) — жильё, питомцы, авто и жизнь одной подпиской в приложении, выплаты за минуты с ИИ.
ZhongAn (Китай) — сотни микрополисов «в один клик»: на доставку, гаджет, поездку.
Cuvva, By Miles, Zego (Великобритания) — авто «по часам», «за километр» и помесячно для курьеров.
Getsafe (Германия) — страхование как мобильная подписка с мгновенной настройкой покрытия.
Vitality / Discovery (ЮАР, Великобритания) — подписка на здоровье со скидками за активность: шаги и тренировки.
Перспективы: подписки будут встраиваться в банковские и сервисные экосистемы — там клиента проще удержать. Следующий шаг — полисы-конструкторы и привязка к датчикам «умного дома»: страховка движется от компенсации убытков к их предотвращению. В России направление только разгоняется — и выигрывает тот, кто сделает защиту по-настоящему удобной.
Рыночный Обзор на 27 апреля 2026 года: Экономика, Геополитика, Рынки и Инвестиции
Приветствую, дорогие читатели! Воскресенье 26 апреля прошло относительно спокойно — биржи не работали, макроэкономический календарь был скудным, но рынки уже начали готовиться к одной из самых насыщенных недели весны. Ключевым фактором, определяющим волатильность в нефти, золоте и криптовалютах, остаётся геополитика, особенно в контексте напряжённости между США и Ираном, а также ситуации в Украине. Ниже представлен подробный анализ с учётом всех нюансов, рисков и инвестиционных выводов, основанный на актуальных данных на 26 апреля 2026 года.
🌍 Геополитика: Напряжение сохраняется, но не переходит в открытую фазуСША и Иран: Временное перемирие продлено, однако переговоры в Пакистане и Омане зашли в тупик. Иран контролирует Ормузский пролив, и танкеры продолжают движение, но риски блокады всё ещё остаются. Трамп активно комментирует ситуацию, выражая недовольство действиями Ирана и связывая их с проблемами у берегов Сомали, что, по его мнению, является следствием общей нестабильности. Госдеп США подтверждает, что действия Ирана осуществляются по запросу Израиля.
Украина: В ночь на 26 апреля были зафиксированы массовые атаки дронов (144 дрона), а также удары по Одессе и Ярославскому нефтеперерабатывающему заводу. Зеленский заявил о «ядерном терроризме», что вызвало волну обеспокоенности. Российская Федерация сохраняет преимущество в ресурсах.
Нюансы и последствия: Конфликт продолжает оказывать давление на рынки энергоносителей, вызывая премию за риск. Однако рынки уже частично адаптировались к текущей ситуации. Если Ормузский пролив будет полностью заблокирован, это может привести к резкому росту цен на нефть до $110–120 за баррель и глобальному ускорению инфляции. В случае возобновления переговоров ожидается «ралли» по рисковым активам. Для инвесторов важно понимать, что геополитика сейчас играет более значимую роль, чем макроэкономические факторы.
Рекомендация для трейдеров: Увеличивайте стоп-лоссы по сырьевым товарам. Диверсификация в золото и криптовалюты служит эффективным хеджем.
📉 Экономика: Сигналы рецессии и ожидания ФРС
Россия: Просроченная задолженность предприятий достигла 8,2 трлн рублей (+21% в годовом выражении), что составляет 10,3% от общего объёма задолженности (максимум с 2008 года). ВВП находится в отрицательной зоне, и Путин поручил правительству принять меры по стимулированию экономического роста. Нефтегазовые сверхдоходы продолжают поддерживать бюджет, оцениваемые примерно в 1 трлн рублей при цене на нефть $60 за баррель.
Мир: МВФ понизил глобальный экономический прогноз. Германия значительно снизила свои ожидания по росту ВВП из-за геополитической нестабильности. В США наблюдается рост розничных продаж, однако инфляционные ожидания продолжают расти, что вызывает обеспокоенность у ФРС.
Календарь на неделю: 27–28 апреля — данные по прибыли промышленного производства в Китае и заседание Банка Японии. 28–29 апреля — заседание FOMC, на котором, вероятно, не будет изменений в процентной ставке, но важен будет тон выступления. Также будут опубликованы данные по PCE, ВВП США за первый квартал и заседания ЕЦБ и Банка Англии. Особое внимание будет уделено сезону отчётности крупных технологических компаний (Alphabet, Meta, Amazon и др.) и компаний нефтегазового сектора.
Важно отметить: Слабый экономический календарь на 26 апреля дал рынкам возможность передохнуть. Однако если ФРС выступит с «ястребиными» заявлениями из-за роста цен на нефть и инфляционных ожиданий, это может оказать давление на акции и укрепить доллар. Для России ключевым фактором будет снижение ключевой ставки ЦБ, которое может поддержать внутренний спрос, хотя геополитическая ситуация остаётся более значимой.
📈 Фондовый рынок: США достигают новых высот, Россия в боковике
США (закрытие 24 апреля): S&P 500 вырос до 7165 пунктов (+0,8%), достигнув нового исторического максимума. Nasdaq поднялся до 24836 пунктов (+1,6%), установив новый рекорд благодаря росту акций технологических компаний, связанных с AI и полупроводниками (Intel, AMD). Индекс Dow Jones слегка снизился. Рынок демонстрирует устойчивость, рассматривая геополитическую напряжённость как временный фактор.
Россия: Индекс МосБиржи колеблется в диапазоне 2733–2770 пунктов, потеряв за последнее время 1,39%. Объёмы торгов остаются низкими, инвесторы ожидают новостей по ключевой ставке ЦБ и ценам на нефть. Лидерами роста являются металлургические компании, золото и некоторые нефтяные компании.
Комментарии: Высокая концентрация инвестиций в технологические компании делает рынок уязвимым к негативным новостям. Для России ключевым фактором является цена на нефть выше $100 за баррель, которая поддерживает экспортёров, однако сохраняются риски, связанные с санкциями на «Дружбу» и логистические цепочки.
Рекомендация по торговле: Открывайте длинные позиции в акциях AI-сектора (США) и инвестируйте в защитные активы, такие как золото и коммунальные услуги. В России следите за уровнем 2800 пунктов как за важным сопротивлением.
🛢️ Товарно-сырьевой рынок: Нефть в центре внимания, золото — безопасный актив
Нефть: Цена на Brent колеблется в диапазоне $99–106 за баррель, демонстрируя высокую волатильность из-за ситуации в Ормузском проливе. За неделю нефть показала значительный рост (+14–17%). Новак отметил, что восстановление после конфликта потребует нескольких месяцев. Цена на WTI составляет $94–99 за баррель. Спрос на российскую нефть остаётся высоким, и её излишки не наблюдаются.
Золото: Цена на золото достигла $4700–4800 за унцию, установив новый исторический максимум. На прошлой неделе наблюдалась небольшая коррекция (первый «красный» день за долгое время), но в целом тренд остаётся бычьим благодаря геополитической напряжённости и инфляционным ожиданиям.
Комментарий: Золото и нефть иногда движутся в противоположных направлениях: золото отражает страх, а нефть — риск. В случае эскалации конфликта оба актива могут вырасти в цене. Если же ситуация начнёт стабилизироваться, нефть может скорректироваться, а золото — снизиться.
Рекомендация для инвесторов: Инвестируйте в российскую нефтяную отрасль (благодаря высоким доходам) и физическое золото или ETF как надёжный хедж. Трейдерам следует следить за уровнем $100–110 по Brent как за ключевыми ориентирами.
💱 Валюты (Forex)
USD/RUB: Курс составляет 75,53 рубля за доллар (+0,7 рубля за сутки). Рубль остаётся стабильным благодаря высоким ценам на нефть и интервенциям Центрального банка.
EUR/RUB: Курс равен 88,28 рубля за евро.
Глобально: Доллар остаётся стабильным и сильным благодаря сильным данным из США, однако геополитическая напряжённость может ослабить его статус «убежища».
Рекомендация: Курс рубля сильно зависит от цен на нефть. Если Brent превысит $105, рубль укрепится. Рекомендуется хеджировать позиции экспортёров.
₿ Криптовалюта: Импульс сохраняется
Bitcoin: Цена колеблется в диапазоне $77 500–78 000, оставаясь выше критического уровня в $75 000. Крупные инвесторы продолжают открывать длинные позиции, а институциональные инвесторы активно вкладывают средства в криптовалютные ETF. Рынок позитивно отреагировал на продление временного перемирия между США и Ираном. Stablecoins продолжают укреплять свои позиции.
Комментарий: Криптовалюты вновь ведут себя как «цифровое золото», демонстрируя рост на фоне геополитической неопределённости и увеличения ликвидности. Регуляторные инициативы в США, ЕС и Азии, такие как токенизация и банковские stablecoins, ускоряются.
Рекомендация для инвесторов: Включайте Bitcoin и Ethereum (5–10%) в свой инвестиционный портфель для диверсификации. Однако следует помнить о рисках, связанных с внезапной эскалацией конфликта, которая может вызвать резкое падение цен.
💡 Аналитика и перспективы (итоговые выводы)
Позитивный сценарий: Если переговоры по Ирану будут успешными, это приведёт к корректировке цен на нефть, росту акций и криптовалют, а также сохранению мягкого тона со стороны ФРС.
Негативный сценарий: В случае эскалации конфликта (например, блокады Ормузского пролива или обострения ситуации в Украине) это вызовет рост инфляции, ужесточение политики центральных банков и давление на активы, чувствительные к росту.
Крайние случаи: Полная блокада Ормузского пролива может привести к стагфляции (рост цен и замедление экономики). Сильные отчёты технологических компаний могут отвлечь рынок от геополитической напряжённости.
Рекомендации для инвесторов и трейдеров:
Диверсифицируйте портфель: 40% — акции и технологии, 20–30% — сырьевые товары и золото, 10% — криптовалюты, остальное — наличные средства и облигации.
Следите за объёмом торгов и индексом волатильности (VIX).
Для инвесторов из России ключевым фактором являются цены на нефть и курс рубля.
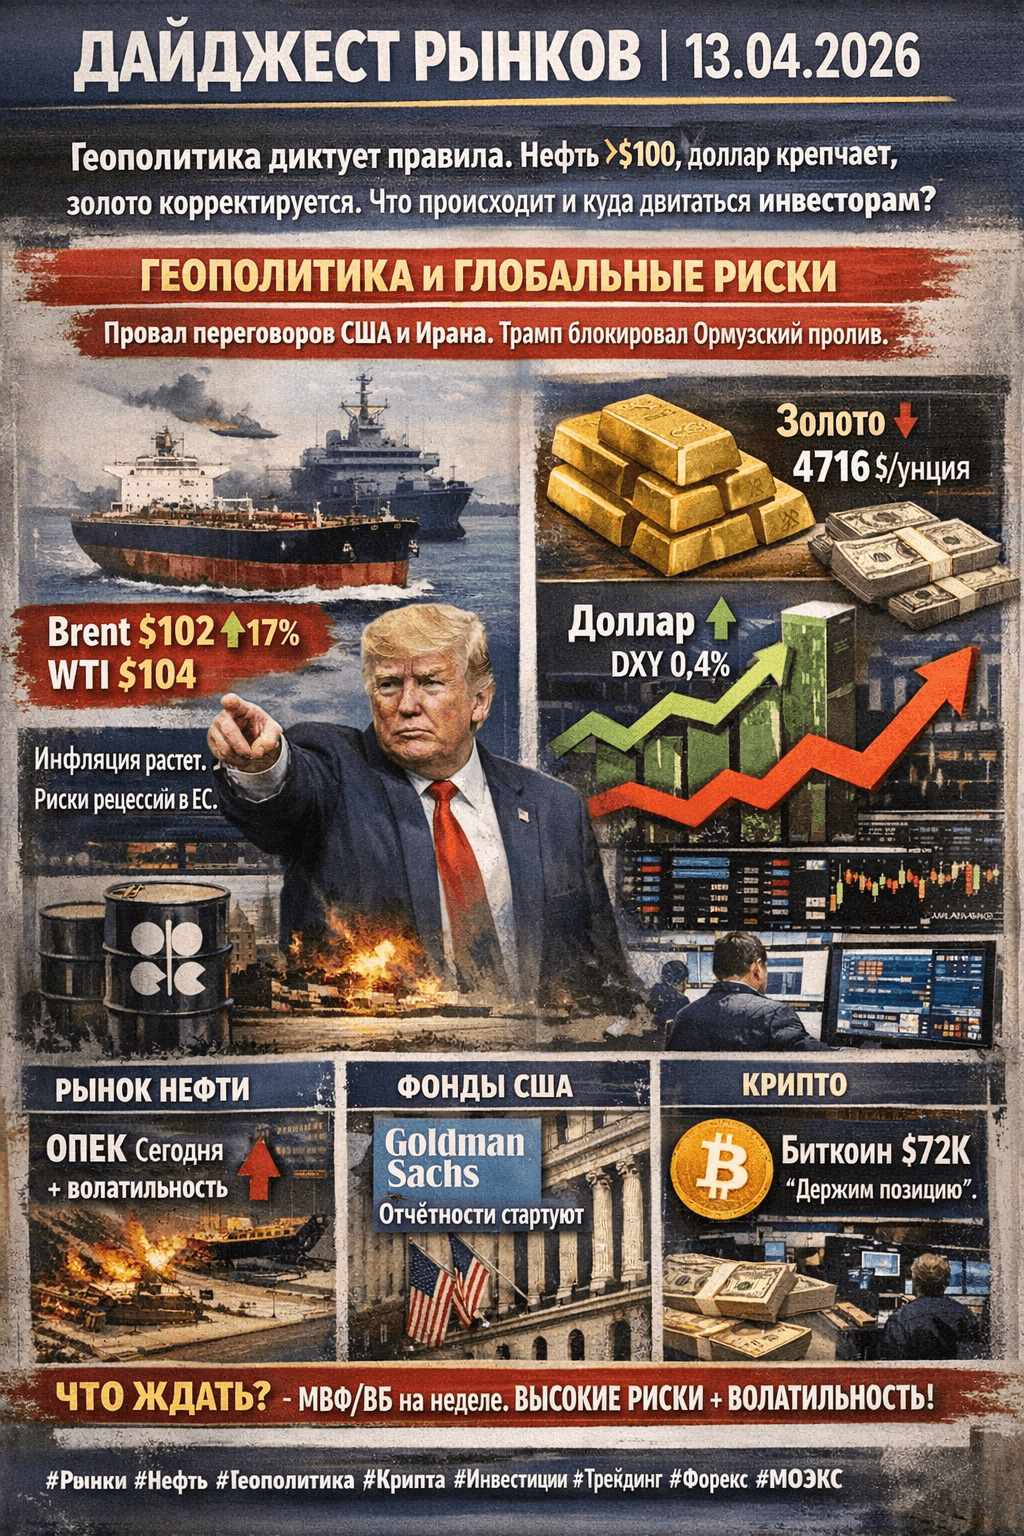
ДАЙДЖЕСТ РЫНКОВ | 13.04.2026
Геополитика диктует правила. Нефть >$100, доллар крепчает, золото корректируется. Что происходит и куда двигаться инвесторам?
🔥 ГЕОПОЛИТИКА И ГЛОБАЛЬНЫЕ РИСКИ
Главное событие дня — провал переговоров США и Ирана. Дональд Трамп отдал приказ о блокаде Ормузского пролива (через него проходит ~20% мировой нефти).
• Нефть мгновенно отреагировала: Brent выросла выше $102, WTI — $104 (+7–8% за сессию).
• Это уже вторая волна энергетического шока с февраля. Россия пока в плюсе (дополнительный windfall от высоких цен), но долгосрочные риски для глобальной инфляции огромны.
• Последствия: рост инфляционных ожиданий → ФРС может отложить снижение ставок. Рынки переоценивают «мягкую посадку».
Импликации для инвесторов:
• Энергетический кризис усиливает рецессионные риски в Европе (Германия уже фиксирует всплеск банкротств +71% в марте).
• Для РФ: рубль держится на дорогой нефти, но бюджетные риски при затяжном конфликте растут.
📈 ФОНДОВЫЙ РЫНОК
• США: Старт сезона отчётности. Сегодня Goldman Sachs — первый крупный банк. Ожидания высокие: сильный инвестбанкинг и трейдинг компенсируют давление от энергоцен.
• Индексы волатильны: на фоне нефтяного скачка — рост в energy-секторе, давление на tech и growth-акции.
• Европа и Азия: Смешанно. DAX и CAC под давлением из-за энергетики.
• Россия: Операционные результаты «Аэрофлота» за март. Индексы МОЭКС/РТС следят за нефтью и рублём.
Аналитика на неделю: Сезон отчётностей + заседания МВФ/ВБ (13–18 апреля) зададут тон. Ждём пересмотра прогнозов по глобальному росту.
🛢 ТОВАРНО-СЫРЬЕВЫЕ РЫНКИ
• Нефть — главный драйвер. Доклад ОПЕК сегодня может добавить волатильности (прогнозы добычи и спроса).
• Золото и серебро: Корректировка. Спот-золото ~$4716–4720/унц (-0.5–1%). Причина — сильный доллар + рост доходностей Treasuries (инфляционные страхи). Серебро просело сильнее.
• Другие металлы: Волатильность на фоне геополитики.
Нюанс: Золото обычно растёт в кризис, но сейчас «долларовый» фактор перевешивает. Долгосрочный взгляд — бычий при сохранении рисков.
💱 ВАЛЮТЫ И ФОРЕКС
• Доллар укрепляется (DXY +0.4%). Энергетический шок → инфляция → крепкий USD.
• EUR/USD ~1.1720 — держится, но под давлением.
• Рубль пока стабилен благодаря нефти, но чувствителен к любому развороту цен.
• Другие пары: Рост carry-trade рисков, возможны интервенции (Япония и др.).
Трейдерам на заметку: PPI США во вторник — следующий триггер по инфляции.
₿ КРИПТОВАЛЮТА
• Bitcoin держится в районе $72–73k (после восстановления от минимумов). Fear & Greed Index низкий — рынок ждёт катализатора.
• Ethereum и альты следуют за BTC.
• Позитив: отчёты банков (Goldman сегодня) могут показать институциональный интерес к крипте. Clarity Act (регулирование стейблкоинов) на подходе в Сенате.
• Риски: геополитика и сильный доллар давят на рисковые активы.
Аналитика: BTC в боковике. Прорыв $74k — сигнал к росту. Пока — «держать и ждать импульса».
📅 ЧТО СЛЕДИТЬ СЕГОДНЯ И НА НЕДЕЛЮ
• Сегодня (13.04): Доклад ОПЕК, отчёт Goldman Sachs, операционка «Аэрофлота».
• Ключ недели: Встречи МВФ/ВБ (глобальный outlook), PPI США (14.04), данные по Китаю/Австралии/Великобритании.
• Российский календарь: Торговый баланс РФ, корпоративные отчёты.
Вывод и стратегия для инвесторов:
Геополитика сейчас важнее макро. Короткосрочно — волатильность и ротация в energy/defense. Долгосрочно:
• Быки — commodities + оборонка.
• Медведи — growth-тех и чувствительные к ставкам сектора.
• Диверсификация + хеджирование (золото/крипта как часть портфеля) — must-have.
Рынок в режиме «риск-офф + энергошок». Следим за Ормузом: любое ослабление напряжённости = резкий откат нефти и отскок акций.
Подписывайся — ежедневный дайджест без воды! Что думаешь по Ормузу — затянется или быстро разрешится? Пиши в комментах 👇
Старые проблемы никуда не делись: почему приток денег не спасает рынок от коррекции
Понедельник выдался неудачным для российского рынка. Индексы ушли в коррекцию из-за проблем в нефтянке. Нефть подешевела более чем на 1,5%, и вслед за ней упали акции наших нефтегазовых компаний.
В чем причина? Саудовская Аравия, опасаясь блокады со стороны Ирана, решила временно сменить маршруты поставок. В результате в альтернативном порту скопилась целая флотилия из 11 танкеров, ожидающих погрузки. Рынок увидел в этом риск переизбытка нефти и отреагировал снижением цен.
📍 Падение нефтяных котировок сдержал геополитический фактор: попытка США создать военный альянс для защиты танкеров в Ормузском проливе провалилась.
Обещанной поддержки союзников не последовало: ни Германия, ни ЕС не готовы к участию, а сами США действуют нерешительно. Рынок, ожидавший гарантий безопасности, получил сигнал о слабости коалиции и росте военных рисков, что лишь подогрело страхи перебоев с поставками.
📍 Из позитивного можно отметить, что постепенно намечается смена тренда: россияне перестали нести деньги в банки. В январе 2026 года население изъяло из системы 1,6 трлн рублей. Характерно, что на срочные вклады вернулось лишь 27% от этой суммы. Остальное ушло на потребление и инвестиции.
Это похоже на сворачивание "культуры сбережений", которая была последние два года: падение ставок по депозитам сделало их менее привлекательными по сравнению с покупкой товаров или игрой на бирже.
📍 Однако приток "новых денег" в рынки не отменяет старые проблемы: прежде всего, это полная неопределённость вокруг переговорного процесса по Украине: стороны не дают сигналов о возможном возобновлении диалога для нахождения компромиссных решений.
Ситуацию усугубил Минфин США, пригрозивший возобновлением санкций против российской нефти после урегулирования с Ираном. А на фоне заявления Лаврова о том, что Киев не готов к дипломатии и цели достигаются на земле, оптимизма не добавилось вовсе.
Пока этот информационный фон не изменится, высока вероятность дальнейшей коррекции: в случае пробоя уровня 2850 снижение продолжится, поэтому с открытием новых сделок я бы сейчас не спешил.
📍 Из корпоративных новостей:
АПРИ объем продаж в январе-феврале 2026 года вырос в 5,4 раза г/г до 31,02 тыс кв м.
Whoosh МСФО 2025 г: Выручка ₽12,07 млрд (-12,5% г/г), Чистый убыток ₽2,30 млрд (против прибыли ₽2,06 млрд годом ранее).
Полюс МСФО 2025 год: Выручка ₽695,1 млрд (+2,4% г/г), Прибыль ₽314,1 млрд (+2,8% г/г).
Мосбиржа с 28 марта допустит облигации всех типов к торгам в выходные дни.
ЮГК на денежные средства компании в размере 32,1 млрд руб. наложен арест.
Аэрофлот президент РФ разрешил увеличить долю в «Аэромаре» — крупнейшем поставщике питания для авиапассажиров.
Русал РСБУ 2025 г: Выручка ₽164,04 млрд (рост в 5,1 раза г/г), Чистый убыток ₽5,7 млрд (против прибыли ₽43,6 млрд годом ранее).
Газпром РСБУ 2025 г: Выручка ₽5,846 трлн (-6,6% г/г), Чистая прибыль ₽11,3 млрд (против убытка ₽1,076 трлн годом ранее).
• Лидеры: ВК #VKCO (+4,1%), ДВМП #FESH (+2,4%), Whoosh #WUSH (+2,3%), ФосАгро #PHOR (+2,2%), Система #AFKS (+1,8%).
• Аутсайдеры: ЮГК #UGLD (-15,3%), IVA Technologies #IVAT (-6,2%), ЭсЭфАй #SFIN (-5,4%), РуссНефть #RNFT (-3,2%).
17.03.2026 - вторник
• #LEAS Европлан опубликует отчет по РСБУ за 2025 год.
• #HNFG Хэндерсон опубликует операционные результаты за февраль 2026 года.
• #BSPB Банк СПб опубликует отчёт по РСБУ за март 2026 года.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
🪙А что там в мире?
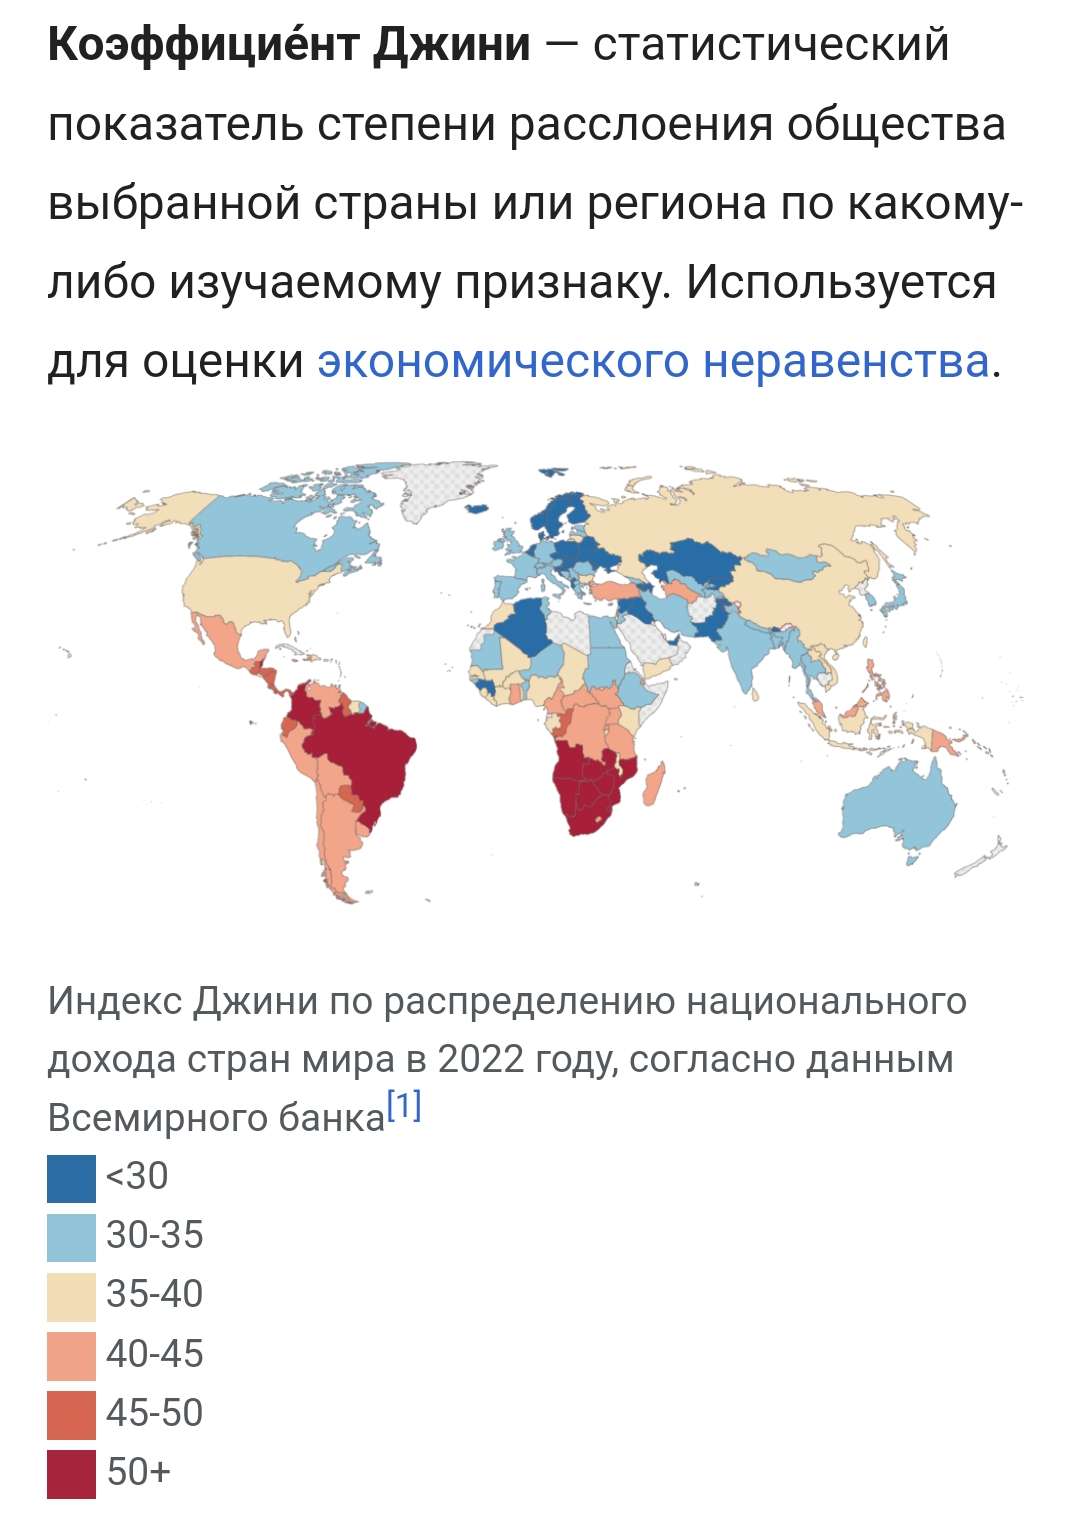
Коэффициент Джини в других развитых странах. Часть 2.
В развитых странах Европы индекс Джини традиционно ниже благодаря прогрессивной шкале налогообложения, сильным профсоюзам и мощным социальным программам. В США ситуация иная: там высокий уровень экономической свободы и меньшее перераспределение, что ведет к большему неравенству.
Страны с низким неравенством (Социально ориентированные экономики)
В этих странаx индекс Джини обычно колеблется в районе 0,240 – 0,280.
· Словения (~0,245): Одна из самых "равных" стран Европы.
· Чехия, Словакия (~0,250): Исторически сложившееся относительно равномерное распределение доходов.
· Скандинавские страны (Дания, Норвегия, Финляндия ~0,260–0,280): Высокие налоги и мощная социальная поддержка сглаживают неравенство.
· Германия (~0,290–0,310): Несмотря на мощную экономику, неравенство выше, чем в Скандинавии, особенно после реформ начала 2000-х.
Страны со средним и высоким неравенством.
· Франция (~0,295–0,320): Держится на уровне чуть выше среднего по ЕС.
· Великобритания (~0,350–0,380): Один из самых высоких показателей в Западной Европе из-за большого разрыва между Лондоном и провинцией.
· США (~0,410–0,415): Уровень неравенства в США сопоставим с российским (по данным Всемирного банка/ОЭСР) и является самым высоким среди стран "Большой семерки". Это связано с огромными состояниями на вершине пирамиды и большим количеством работающих бедных.
Страны с очень высоким неравенством (Развивающиеся рынки)
· Бразилия: Около 0,530 (исторически высокое неравенство, но снижается).
· ЮАР: Около 0,630 (самый высокий показатель в мире из-за наследия апартеида и безработицы).
· Китай: По разным данным, от 0,380 до 0,470 (официально признают проблему растущего разрыва между городом и деревней).
---
Сравнение и выводы
Во всех развитых странах(включая Россию) после пандемии COVID-19 наблюдался временный рост неравенства из-за того, что богатые быстрее восстанавливали капиталы (рост акций и недвижимости), а бедные теряли доходы. Однако в Европе автоматические механизмы соцподдержки (пособия) частично сгладили этот эффект.
Россия находится в группе стран с очень высоким неравенством для Европы, находясь на одном уровне с США, но значительно отставая по этому показателю от благополучных Германии или Франции.
Часть 1. https://t.me/pensioner30/8949
Мир на пороге эскалации: никто не хочет быть слабым. За какими событиями следить?
Рынок акций завершил понедельник ростом, который обеспечил нефтегазовый сектор. Индекс МосБиржи дважды пытался закрепиться выше 2850 пунктов, но так и не смог преодолеть этот уровень.
Драйверами стали сырьевые цены: Brent подорожала на 7%, обновив годовой максимум выше $82 на фоне ближневосточного конфликта. Трейдеры опасаются блокировки Ормузского пролива, через который идет пятая часть мирового экспорта нефти. Газ в Европе (TTF) и вовсе прибавил 40% — сказалась остановка крупнейшего завода в Китае.
Сейчас инвесторы закладывают в цены плохие новости, но не самый страшный вариант. Если боевые действия будут расширяться или затянутся, все побегут в золото и серебро — они подорожают еще сильнее. Резкое падение возможно только в случае быстрой деэскалации и понятных договоренностей, но пока таких сигналов нет.
Вечером котировки получили мощный импульс к росту после резких заявлений из Тегерана. Советник командования КСИР объявил о блокировке Ормузского пролива. По его словам, Иран будет атаковать любое судно, пытающееся пройти через пролив, — исключений не предусмотрено.
📍 Франция объявила о модернизации своей ядерной стратегии: Макрон пообещал увеличить запасы ЯО и оснастить силы сдерживания гиперзвуком, но детали (конкретное число боезарядов) останутся засекреченными.
Ключевое изменение — доктрина становится «продвинутой» за счет интеграции союзников: теперь Германия, Британия, Польша и еще ряд стран ЕС (включая Грецию, Швецию и Данию) будут официально участвовать в учениях с отработкой ядерных сценариев.
📍 Тема урегулирования украинского кризиса отошла на второй план: Очередной раунд переговоров формально не отменен, однако конкретные даты и место пока не определены (ранее обсуждалось окно 5–8 марта).
В Кремле подтверждают заинтересованность в диалоге и декларируют открытость к нему, но детали не раскрывают. При этом известно, что на повестке по-прежнему остаются два ключевых блока: вопросы гарантий безопасности и территориальные аспекты.
Рынок растет преимущественно за счет нефтянки при слабости всех остальных секторов. Это опасный перекос: как только геополитическая премия в нефти исчезнет, последует коррекция, которая оголит общую уязвимость рынка, поэтому по мере роста рынка стоит плавно снижать риски и своевременно фиксировать профит.
📍 Из корпоративных новостей:
Магнит #MGNT приобрел хозяйство Колос Кубани в Краснодарском крае и выходит в сегмент промышленного выращивания голубики и яблок.
МосБиржа #MOEX объём торгов в феврале 2026 года составил 163,9 трлн руб. — это на 24% выше показателя прошлого года.
Новатэк #NVTK СД рекомендовал финальные дивиденды за 2025 год в размере 47,23 руб/акция (ДД 3,8%), ВОСА - 1 апреля, отсечка - 13 апреля.
Самолет #SMLT за январь-февраль 2026 года ввел в эксплуатацию 150 тыс м² жилья, что почти вдвое превышает результат за аналогичный период прошлого года (81 тыс м²).
Ренессанс Страхование #RENI Чистая прибыль по РСБУ за 2025 год выросла на 22,5% до 12,61 млрд руб
Распадская #RASP МСФО 2025 год: Выручка ₽116,9 млрд (-26,4% г/г), Убыток ₽53 млрд против убытка ₽11,8 млрд годом ранее.
СПб Биржа #SPBE объем торгов за февраль 2026 года вырос на 3,08% м/м и в 4 раза г/г до ₽183,83 млрд.
• Лидеры: Башнефть #BANE (+10,9%), Татнефть #TATN (+10,7%), РуссНефть #RNFT (+10%).
• Аутсайдеры: ГТМ #GTRK (-8,63%), Базис #BAZA (-5,9%), Позитив #POSI (-4,7%), ЭсЭфАй #SFIN (-4,67%).
03.03.2026 - вторник
• #DOMRF — Финансовые результаты по МСФО за январь 2026г.
• #FIXR — Операционные и финансовые результаты за IV квартал и 12 мес. 2025г.
• #EUTR — Предварительное судебное заседание в 11:00 мск по иску АТИ к ПАО "ЕвроТранс" на сумму 500,4 млн руб.
• #GCHE — Черкизово дата отсечки под собрание акционеров.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Что сейчас с рынком и чего ждать дальше? Мои мысли и стратегия на март
Представьте себе воскресное утро трейдера, которое начинается не с кофе, а с заголовка про Иран. И сразу картинка в голове: танкеры в Ормузском проливе, перекрытые пути, взлетающая нефть. Именно это мы и наблюдаем — рынок включил режим «а вдруг».
Нефть сейчас растёт не потому, что кто-то неожиданно купил миллион баррелей, а потому что страх стал осязаемым. Это такая эмоциональная наценка к цене — геополитическая премия. Её размер зависит только от одного: насколько громкими будут следующие заголовки. И пока новостная лента трещит по швам, баррель будет чувствовать себя уверенно.
Золото в этой истории играет классическую роль «тихой гавани». Когда мир кажется хрупким, инвесторы не хотят рисковать — они хотят спать спокойно. Поэтому капиталы и перетекают в металл, который пережил не один кризис.
А наш рынок — он вообще отдельная вселенная. Растут те, кто продаёт сырьё наружу: нефтяники и золотодобытчики. А всё, что завязано на внутренний спрос — банки, ритейл, строители — остаётся где-то в тени. То есть широкого праздника нет, есть точечный банкет в экспортных секторах.
📍 И тут самое интересное: что дальше? Если напряжённость будет нарастать, нефть и золото, скорее всего, продолжат тянуть индекс вверх. Но это будет такой «хромой» рост — красивые цифры по индексу, но внутри него лишь пара отраслей тащат на себе всю тяжесть. Остальные будут стоять в сторонке или даже дешеветь.
А если вдруг всё начнёт успокаиваться — тогда геополитическая премия испарится очень быстро. Нефть может скорректироваться, и вслед за ней поедут вниз акции, которые только что казались такими привлекательными. И вот тут самое опасное: многие инвесторы, вдохновившись ростом, могут заскочить в последний вагон прямо перед тем, как поезд поедет обратно.
📍 Фокус внимания: Судя по всему, следующий раунд переговоров по Украине могут отложить до прояснения ситуации на Ближнем Востоке. Но большой эскалации я бы не ждал: США в наземную операцию не пойдут, старая иранская власть уже нейтрализована, а новая так или иначе сядет за стол переговоров.
Да и воевать со всем миром Тегерану будет сложно. Европа тоже начала показывать характер — Германия, Франция и Британия уже пригрозили Ирану военным ответом, если удары по их союзникам продолжатся.
📍 Март будет интересным: ждем отчеты по МСФО от целого ряда компаний. Обычно в это время акции чувствуют себя неплохо — рынок закладывает в цены как позитив от самих результатов, так и ожидания смягчения политики ЦБ.
В связи с этим я увеличил долю в компаниях, которые скоро публикуют МСФО: Совкомбанк (13.03), HHRU (06.03) и X5 (20.03). Также держу на радаре Ренессанс Страхование с отчетом 12 марта — вполне рабочий вариант для добавления в портфель.
📍 Из корпоративных новостей:
Интер РАО #IRAO МСФО 2025 год: Чистая прибыль снизилась на 9,2% г/г до 133,8 млрд руб, Выручка увеличилась на 13,7% до 1,76 трлн руб.
РусГидро #HYDR РСБУ 2025 год: Чистая прибыль ₽66,92 млрд против убытка в ₽13,43 млрд годом ранее, Выручка ₽287,2 млрд (+18,2% г/г).
Юнипро #UPRO МСФО 2025 год: Чистая прибыль 39,38 млрд руб (+23,4% г/г), Выручка 134,3 млрд руб (рост на 4,7% г/г).
Алроса #ALRS МСФО 2025 г: Выручка ₽235 млрд (снижение на 1% г/г), Чистая прибыль ₽36,2 млрд (рост в 1,7 раза г/г).
Европлан #LEAS МСФО 2025 год: Чистая прибыль 5,1 млрд руб (снижение в 2,9 раза г/г), Чистый процентный доход 21,82 млрд руб (-14,7% г/г)
• Лидеры: Лента #LENT (+3,6%), Русал #RUAL (+2,55%), Эн+ #ENPG (+2,46%), Сургутнефтегаз-п #SNGSP (+2,14%).
• Аутсайдеры: Базис #BAZA (-1,65%), ТГК-1 #TGKA (-1,53%), Интер РАО #IRAO (-1,1%), Аренадата #DATA (-0,96%).
02.03.2026 - понедельник
• #LEAS Европлан День Инвестора
• #RASP Распадская опубликует отчет по МСФО за 2025 год
• #HEAD Хэдхантер СД рассмотрит рекомендацию по дивидендным выплатам за 2025 год.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Приватизация и эффективные менеджеры.
Недавно на канале был пост про Северсталь и г-на Мордашева.
Основной вопрос возник по теме приватизации. Правильно или не правильно она была проведена в России? Кто виноват и что делать? И нужно ли всё понять и простить?
Вечные вопросы.
А как приходила приватизация в других странах и можно ли было сделать всё "нормально"?
Приватизация в разных странах преследовала схожие цели — повышение эффективности экономики и привлечение инвестиций. Но методы, скорость и социальные последствия кардинально различались.
1. Как проходила приватизация в мире (успешные модели)
🪙 Чехия (ваучерная, но с регулированием). Очень близка к российской по инструменту,но противоположна по результату.
Граждане получили ваучеры, но не вкладывали их напрямую в заводы, а обменивали на паи в инвестиционных фондах. Фонды управлялись профессиональными банками, государство жестко регулировало процесс и не допускало скупки ваучеров за бесценок на улице ( по цене булки хлеба или шапки).
Итог: Реальная передача собственности, появление слоя акционеров, фондовый рынок, меньшее расслоение.
🪙 Великобритания (публичные IPO) Приватизация Маргарет Тэтчер.
Госмонополии (British Telecom, British Gas) не дарили, а продавали частным инвесторам через биржу. Акции предлагались широким слоям населения с дисконтом, но по рыночной цене.
Итог: Бюджет получил огромные деньги, граждане — качественные услуги и дивиденды, менеджмент — мотивацию роста капитализации.
🪙 Германия (приватизация Востока) После объединения Германии было создано специальное агентствоTreuhandanstalt.
Не ставили задачу «распилить» заводы. Каждое предприятие оценивали: либо продавали стратегическому инвестору с обязательством сохранить рабочие места и инвестировать, либо закрывали, если оно было безнадежно убыточным.
Итог: Восточная Германия стала промышленной площадкой, хотя и с высокой социальной ценой (безработица), но без создания олигархии на руинах заводов.
🏤 Мегановости 🗞 👉📰
1️⃣ Инфляция в России с 20 по 26 января замедлилась до 0,19% неделя к неделе.
Годовая инфляция снизилась до 6,43%.
Рост цен на продукты замедлился, непродовольственные товары в среднем подешевели.
В услугах рост цен сохранился, но турпоездки стали дешевле.
Эксперты считают, что январский рост цен во многом был разовым и связан с налогами.
🏤 Мегановости 🗞 👉📰
1️⃣ "Яндекс" $YDEX и "Сбер" $SBER отказались подписывать меморандум о добросовестных практиках цифровых платформ, который поддержали Wildberries, Ozon $OZON и "Авито".
Документ предполагает добровольное выполнение ряда требований будущего закона о платформенной экономике, который вступит в силу в октябре 2026 года.
В "Сбере" пояснили, что поддерживают идею, но предпочитают действовать взвешенно, не беря на себя преждевременные обязательства.
"Яндекс" указал, что обеспокоен регулированием скидок и возможными рисками для цифровых платформ. Компания настаивает, что расходы на скидки маркетплейсов должны быть ограничены 10% от оборота.
Закон о платформенной экономике, подписанный Владимиром Путиным летом, вводит понятия цифровых и посреднических платформ и создаёт реестр таких компаний.