Поиск

💊 Аптечная сеть 36.6 (APTK): аптека для инвестора или рецепт разочарования?


Это 7 из 100 разбор компании в рамках проекта
#100дней100компаний. Подписывайся, чтобы увидеть все разборы!

📊 Что за компания сегодня у нас на разборе?

ПАО «Аптечная сеть 36.6» — одна из крупнейших аптечных сетей России, знакомый всем бренд с советской историей. В периметр входят несколько форматов: сама сеть «36,6», дискаунтеры «Горздрав» и аптеки «Лекопторг», а также собственный дистрибьютор. То есть это не просто розничная аптека, а попытка построить полноценную экосистему здоровья: офлайн-точки, онлайн-заказы, доставка и сопутствующие сервисы. Ранее в группу входил и фармпроизводитель «Верофарм», но его продали, чтобы сократить долг и сфокусироваться на рознице.

Компания вышла на IPO в далеком 2003 году. А пик котировок был достигнут в 2007 и составил 2700 рублей за акцию. Эта цифра может поразить, ведь сейчас одна акция стоит чуть больше 6 рублей! Как такое возможно? Падение в 450 раз!

Но самое удивительное другое - капитализация компании при цене в 2700 руб. за акцию была 21,5 млрд руб. А сейчас она составляет 47 млрд руб. Т.е. более, чем в 2 раза больше, при снижении цена акции в 450 раз. Как такое вообще возможно???

В такую ловушку, кстати, попадают многие адепты «технического анализа». Ведь они ждут возврата котировки к максимуму, но это практически невозможно, ведь стоимость компании должна вырасти почти в 1000 раз! А ответ на вопрос выше - это дополнительные эмиссии.

В 2007 году у 36.6 было выпущено всего 9,5 млн акций, сейчас их количество - 7,5 МЛРД ШТУК!

🧮 Посмотрим на фин.показатели, из-за чего компании пришлось пойти на такое размытие?

▪️Компания на протяжении многих лет накапливала долги из-за агрессивной экспансии, покупки региональных сетей и падения рентабельности. Каждый раз какая-то финансовая брешь закрывалась за счет очередной доп.эмиссии. Но самое удивительное, что это к текущему моменту не помошло. У компании сейчас отрицательный собственный капитал в размере минус 7 мрлд руб.!

▪️При этом именно с точки зрения роста бизнеса, все неплохо. Выручка уже превышает 100 млрд руб. и практически утроилась за 5 лет, EBITDA тоже растет все последние годы. Но основной проблемой остается долг. Проценты по нему продолжают убивать всю рентабельность предприятия.

▪️Несмотря на это, свободный денежный поток в последние периоды вышел в положительную зону. Проблема в том, что он все равно очень маленький (до 300-500 млн руб) и никак не обосновывает текущую оценку почти в 50 млрд! Из-за этого мультипликаторы просто заоблачные, P/E составляет более 100!

Хотя стоит отметить, в последние периоды компания даже умудряется сокращать долг, и в целом идет небольшое улучшение в бизнесе, но основная проблема - это оценка. Она в любом случае крайне завышена, из-за низкой ликвидности акций и попытками розничных инвесторов посмотреть «в прошлое», когда котировки измерялись тысячами рублей. Отрицательный капитал еще долгое время не позволит компании не то, чтобы думать о дивидендах, а в целом хоть какие-то шансы для инвесторов на рост фундаментальной стоимости дать. Единственный шансом для компании станет либо чудесное уменьшение долга, либо снижение процентных ставок. Пока ни того, ни другого на ближайшем горизонте не предвидится.

👉 Итог: Аптечная сеть 36.6 - это классическая ловушка для инвестора, который смотрит только на график и думает: «упало на 90% — значит, дешево». На деле бизнес работает, выручка растет, но вся прибыль уходит на обслуживание долга, а акционеры - постоянно размываются. Бумага не для долгосрочного инвестирования, если только вы не верите в чудо в виде резкого снижения ставки, реструктуризации долга или продажи бизнеса стратегу по хорошей цене. Такие сценарии возможны, но их вероятность и сроки оценить сложно. Как спекулятивная идея «на развороте» — тоже сомнительно: низкая ликвидность и долговая нагрузка делают движения непредсказуемыми. Поэтому мы точно проходим мимо такой бумаги.

Не является индивидуальной инвестиционной рекомендацией.

💊 Аптечная сеть 36.6 (APTK): аптека для инвестора или рецепт разочарования?

Финансовая картинка недели: самые рискованные фондовые рынки мира, продолжение

Собственно, в таблицу добавлены еще два столбца – с показателями текущей инфляции (второй справа столбец), и с рассчитанными коэффициентами риска с поправкой на инфляцию (крайний справа столбец). Что изменилось в таблице? Да в общем, немного.

Благополучная Швейцария с первого места по рискованности рынка акций переместилась на второе, а лидером риску акций стал Сингапур. Причем в когорту более рискованных рынков попадают в основном как раз развитые европейские рынки: Швейцария, Италия, Нидерланды, Португалия.

А в числе наименее рисковых рынков в нижней части таблицы сосредоточились рынки акций из разряда “emerging markets”: Бразилия, Россия, Мексика, Казахстан. Россия при этом переместилась с третьего на второе место от конца.

Почему так, почему с точки зрения текущего «аппетита» инвесторов к доходностям акций в мире традиционно более рискованные рынки выглядят лучше, чем развитые?

На мой взгляд, все дело в том, что нынешние уровни безрисковой доходности гособлигаций развитых рынков Европы не отражают текущих реалиев инфляции в европейских странах. Инфляция высока, а ставки низкие, реальная доходность облигаций с учетом инфляции низкая или вообще отрицательная. Соответственно, существует реальная угроза роста ставок. А это неминуемо сказывается на настроениях рынка акций, который в своих ожиданиях неминуемо закладывает этот негатив.

В свою очередь, развивающиеся рынки уже давно и вовсю существуют в условиях крайне высоких ставок. Безрисковые доходности государственных облигаций очень высокие, и инвесторам уже не надо дополнительно «закладываться» на многократный рост ставок. Поэтому и коэффициенты риска по таким “emerging markets” сейчас значительно ниже, чем у развитых рынков.

Кстати, самый большой фондовый рынок мира – рынок США, в плане оценки инвесторами его рискованности с учетом инфляции, совсем не выглядит таким уж рискованным и соответственно переоцененным. США в итоговом рейтинге находятся на 19-м месте, ближе к нижней части таблицы. И в этом, безусловно, заслуга ФРС, которая в 2022–2023 годах решительно и быстро поднимала процентную ставку.

А насколько реальная историческая доходность акций разных стран на длительном интервале соответствует текущим ожиданиям инвесторов? Насколько рынки оправдывают ожидания инвесторов? И это еще более интересный вопрос, которым мы обязательно займемся в ближайшее время.

#финансоваяКартинаДня
https://t.me/ifitpro

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

Финансовая картинка недели: самые рискованные фондовые рынки мира, продолжение

Покупки и приобретения: что делаю и куда бегу за прошедшую неделю

📊 Покупки и приобретения: что делаю и куда бегу за прошедшую неделю
Итак, друзья, времена нынче тяжёлые. 🤔 Тут, конечно, сразу возникает вопрос: «А было ли когда-нибудь легко?» Тяжело, по-моему, во все времена. Но, несмотря на это, я продолжаю инвестировать. Куда же деваться? 😅
🏦 Ключевая ставка и прогнозы ЦБ
Первое, что хотелось бы отметить: сегодня ЦБ оставил ключевую ставку на уровне 14%. На мой взгляд, цифра вполне ожидаемая. Улучшений в экономике нет: бензиновая ситуация, повышение тарифов ЖКХ, геополитика — естественно, всё это отражается на экономике в худшую сторону. А следом мы получаем то, что получаем. 📉
ЦБ также изменил прогнозы:
· 📈 Средняя ставка на 2027 год повышена до 12,5–13,5%, хотя ожидали снижение даже ниже 10%· 💰 По итогам года инфляция будет якобы около 7,6%, тогда как целевое значение — 4%· 😰 Инфляционные ожидания населения растут и находятся на максимальных значениях за последние 2 года· 📊 Прогноз роста ВВП — от 0,5 до 1%
🗣️ Если словами, без цифр
Денежно-кредитная политика остаётся жёсткой. Я уже не раз говорил и ещё не раз скажу: ну нету почвы для роста, господа и дамы аналитики, верящие в чудо. Ну мы в воюющей стране! Очнитесь уже наконец. 🙄
Да, мы можем заработать немного денег для страны за счёт ресурсов, да, ситуация может слегка улучшиться. Однако ждать серьёзных улучшений до окончания конфликта — наивная глупость. Единственное, что может реально спасти экономику, — это полное завершение либо серьёзная длительная заморозка конфликта. Всё. Других вариантов нет. Нужно ли быть кандидатом экономических наук, чтобы это понять? Как будто бы нет. 🤷‍♂️
Ну а краткосрочный рост рынка мы, конечно, можем увидеть по-прежнему на всех новостях, направленных так или иначе в сторону переговоров. 📰
💼 Что делаю я?
· Никого не слушаю 👂❌· Закупаю интересующие меня активы 🛒
Оцениваю активы просто: смотрю на отчётность, мультипликаторы и долги без погружения часами — коротко. ⏱️
На этой неделе докупаюсь:
· Газпром — много новостей вокруг, по поводу всяческих восстановлений. И даже слухи про Европу. Это всё, конечно, толкает Газпром вверх. Подбираю. ⛽· Сбер — идея в Сбере, как всегда, очевидна, так что я набираю, пока могу. Без надежды на иксы, но с надеждой на дивиденды. 🏦· Лукойл — для себя обнаружил, что Лукойл — это какая-то нелогичная, но всё же растущая бумага. Я просто понял, что надо покупать, вот потому что и всё. Что если не пытаться найти какие-то сверх идеи? 🛢️· Роснефть и Транснефть — госкомпании: один игрок тихонько под Восток Ойл работает, второй — на монополию нефтяной логистики по трубам. Всё, что ниже 1100 по Транснефти, подбираю. 🏗️· Татнефть — взял под стабильные дивы. Я даже стал ловить себя на мысли, что не стоит изобретать велосипед: просто смотришь тех, кто платит, да и всё. 💸
📜 Из облигаций под оферту держу:
· Кокса 4· МГКЛ 1· БалтЛиз 14
🤫 Вопросы к вам
Скоро сделаю серию постов: куда я сбегаю, когда мне становится страшно? Как считаете, это интересно? 🤫
У меня тут вклад на 100 000 закрылся. Как думаете, куда я его подевал? 👀💰
$RU000A10C741 $RU000A104XJ9 $RU000A10A3W1 $TATNP $TRNFP $ROSN $LKOH $SBER $SBERP $GAZP
#новости #центральныйбанк #чтокупить #хочувдайджест #новичкам #сделки

Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"

«Лесенка» ИИС — это способ последовательно открывать и закрывать счета ИИС-3, чтобы выжать максимум налоговых вычетов. Идея в том, чтобы закрывать счёт по истечении минимального срока ИИС и сразу открывать новый.

Главный вопрос: действительно ли такой метод позволяет получить максимальную налоговую выгоду или достаточно одного счета? Давайте разбираться.

Когда одного счёта достаточно?

Если ваша главная цель — максимизировать возврат налога, то один счёт выгоднее для вычета на взносы (тип А). Каждый год вы можете заявлять возврат НДФЛ с суммы до 400 000 рублей. При ставке 13% это до 52 000 рублей, при 22% — до 88 000 рублей.

И при этом параллельно работает вычет на доход (тип Б): при закрытии счёта прибыль в пределах 30 млн рублей освобождается от НДФЛ. То есть вы получаете обе льготы сразу.

Главный минус — деньги «заперты». Пока не истечёт минимальный срок (5 лет для счетов 2024–2026 годов, позже будет больше), вывести средства без потери льгот не получится. А если деньги понадобятся срочно — придётся вернуть все полученные вычеты и ещё заплатить пени.

Из актуального:

• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций

Три ИИС-3 оправданы, если у вас есть конкретные планы по выводу частей капитала в разные годы и вы готовы пожертвовать частью вычета на взносы ради этой гибкости. Компромиссный вариант: один счёт — для вычета на взносы, другие — только для вычета на доход.

Но есть нюанс. Если вы закроете один из нескольких счетов, по правилу из Налогового кодекса (подп. 2 п. 2 ст. 219.2 НК РФ) вы потеряете право на вычет на взносы по всем остальным счетам, открытым в том же году — начиная с этого календарного года. Чтобы снова получать вычет, придётся открывать новый ИИС-3, а для него сразу запустится отсчёт минимального срока.

При этом вычет на доход сохранится для всех счетов. Но если ради гибкости закрыть один счёт и потерять возможность получать вычет на взносы по остальным, общая налоговая выгода может снизиться.

Как действовать — по шагам:

• Открывайте сразу три ИИС-3. Не растягивайте это на несколько лет — тогда отсчёт минимального срока пойдёт для каждого счёта одновременно.

• Дождитесь конца минимального срока. Для счетов 2024–2026 годов это 5 лет. Потом срок будет постепенно расти: 6 лет в 2027-м, 7 — в 2028-м и так дальше, до 10 лет для счетов с 2031 года.

• Закройте «первую ступеньку» и откройте новую. Когда срок первого счёта закончится, вы его закрываете, забираете деньги (если они нужны) и сразу открываете новый ИИС-3. Потом так же поступаете со вторым и третьим по очереди.

Зачем всё это? Чтобы не ждать 10 лет, прежде чем добраться до части капитала. Пригодится, если планируете крупные траты — покупку жилья, ремонт, образование — и хотите заранее их закрыть, не потеряв полностью налоговые льготы. Ещё так удобнее управлять пополнениями: перекидывать сумму со старого счёта на новый.

Полезный лайфхак: если открыть ИИС в декабре, пополнить до конца года и уже в январе подать на вычет — он получится не за месяц, а сразу за год.

Пример: открыли ИИС 15 декабря 2026 года, внесли 400 000 рублей 20 декабря. В январе 2027-го подаёте на вычет — и он будет за весь 2026 год.

Что в итоге? «Лесенка» — штука полезная, если вам важна гибкость в управлении капиталом. Но прежде чем её строить, надо чётко решить, какой вычет для вас в приоритете. Если готовы отказаться от вычета на взносы ради того, чтобы чаще получать доступ к деньгам — схема работает. А если вычет на взносы для вас критичен — лучше взять стратегию с одним ИИС-3.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"

Десять заповедей инвестора

Находясь на фондовом рынке уже более тридцати лет, сначала в качестве профессионального prob-трейдера в торговых подразделениях российских инвесткомпаний и банков, а затем и в качестве независимого инвестора, управляющего активами, я всегда с большим скепсисом относился к обучению зарабатыванию денег фондовой бирже. Биржа – один из самых сложных видов человеческой деятельности. Эта фраза, прочитанная на заре моей трейдерской карьеры уже, не помню, где, в свое время поразила меня и надолго врезалась в память. Сложнейшему научить действительно очень сложно, если вообще возможно. Поэтому мое отношение ко всякого рода «наставникам», менторам, советникам, а уж тем более «гуру» в инвестиции всегда было крайне скептическим. Да и профессиональная инвестиционно-биржевая среда относится к такого рода «деятелям» с пренебрежением, если не сказать с презрением. У американцев есть даже шутка, что Уолл-стрит — это единственное место, где люди, приезжающие туда на метро, дают советы и учат зарабатывать деньги тех, кто приезжает к ним туда на лимузинах. И действительно, если ты «гуру»-наставник, преуспевший в инвестициях и познавший о них все, зачем тогда ты продаешь свои бесценные секреты, опыт, знания за …5 тыс. руб./месяц? (цифра и период времени тут условны, вместо рублей могут быть доллары, юани, тугрики и что угодно вообще). Ответ на этот вопрос скорее всего озадачит большинство этих «профессионалов».
И тем не менее, никогда не говори никогда. Вот и мне недавно пришлось стать «наставником», правда ненадолго.
Ко мне обратился один из моих близких друзей с просьбой «научить» зарабатывать на бирже. Я сначала отказался, но дружба есть дружба, и захотелось хоть чем-то помочь другу. Вот я и решил составить для него разово простой свод нескольких наиглавнейших правил, которые начинающий инвестор должен понять, осмыслить и помнить о них всю свою жизнь. Ну что-то вроде памятки инвестору. Как ни странно, таких законов-«заповедей» у меня набралось десять. Несмотря на отрицание возможности обучить кого-то зарабатывать деньги на бирже, я все же назвал эти заповеди уроками. В них представлен результат моих раздумий, анализа собственного опыта, ошибок и успехов. Безусловно, эти заповеди-уроки основаны на строго индивидуально моей истории работы на бирже и не претендуют ни коим образом на высокое звание биржевых законов, прошу не судить строго мое первое и вероятно единственное выступление в амплуа «наставника».
Итак, десять уроков -заповедей инвестору. Изложу здесь мои мысли по порядку, начиная с первого урока. Но перед первым уроком сначала вернемся к тому, с чего я начал – а именно с недоверия и отрицания разного рода «наставничества» и «советничества» в инвестициях.


УРОК № 0: НИКАКИХ НАСТАВНИКОВ-СОВЕТНИКОВ-ГУРУ!


Никогда не доверяй и не связывайся ни с какими «обучающими-советующими профессионалами» с «большим опытом на фондовом рынке». С великой долей вероятности они просто сдерут с тебя деньги за свои советы и это еще не худшее – зачастую они могут довести и до беды, своими советами проиграв ТВОИ деньги полностью. Никто не изобрел еще универсальную машинку по зарабатыванию денег на бирже, чтобы продать тебе ее потом за три копейки или сдать в аренду. Да попросту такой машинки не существует. Тот, кто ее изобретет, заработает все деньги мира и на этом все биржи закончатся (шутка, конечно!). Вообще НИКОМУ не верь на бирже, кроме себя: брокеру, аналитикам, советникам и т. д. Все они кормятся и получают зарплаты из тех комиссионных, которые Ты им платишь за сделки и им попросту плевать на результаты твоих инвестиций.
Биржа, вообще индустрия фондового рынка и инвестиций – крайне агрессивная среда, этакий древний океан, наполненный гигантскими хищниками. И все хотят откусить, урвать от тебя твои деньги. Верь только себе, своему знанию, опыту, чутью. Для этого читай книги, анализируй рынки, графики. Строй, «точи» свою собственную систему рисков, ищи и пробуй разные инвестиционные стратегии и подходы. Никто не говорит, что не надо читать биржевую аналитику. Надо, причем разную и много. Там пишут много нужного и важного, но все надо воспринимать критически, НИЧЕМУ не доверяя слепо, не проверив и не попробовав «на зуб». Особенно, если это касается аналитики sell-side, то есть от твоего брокера, советника и т. д. Больше читай независимую аналитику, ее тоже много. Это долгий, скучный и нудный многолетний путь, но другого варианта нет. Не верь также тем, кто с пафосом и менторским тоном утверждает, что, мол «все это фигня- никаких законов изменения цен на бирже нет- тут чистое везение и удача, как в рулетке». Незнание и непонимание законов это еще не есть факт того, что их не существует вообще. Законы изменения биржевых цен существуют. Самый близкий аналог этих законов в природе – погода, климат. Существуют ли законы изменения погоды на планете Земля? Безусловно, ответят ученые: метеорологи и синоптики. Можно ли предсказывать изменения в погоде и климате на основе этих законов? Безусловно, можно. Сложно ли это делать, есть ли доля случая? Безусловно, такие прогнозы делать крайне сложно. И конечно, всегда есть некая доля чистого случая. Вот примерно также и с биржей.


Вывод из урока № 0
: НИКОМУ не верь на бирже, только себе!
А как же твои 10 уроков, им тоже нельзя верить? Тут, как говориться, как у Мюллера -Броневого из знаменитого советского кинофильма: «Верить никому нельзя. МНЕ-можно!»


УРОК №1: НИЧТО НЕ НОВО ПОД ЛУНОЙ, А ТЕМ БОЛЕЕ- НА БИРЖЕ


Несмотря на обилие всяких подходов, методик построения различных инвестиционных стратегий и торговых систем, на бирже, в сущности, почти ничего не меняется. «Все уже придумано до нас» — это как раз про биржевые стратегии. И существуют они чуть ли не с тех пор, как существуют сами финансовые рынки и биржи. И тем не менее, аналитики sell-side, консультанты по инвестициям регулярно «открывают» их заново и представляют как собственные уникальные наработки и опыт. Но чтобы придать этим древним, как сама биржа, идеям новизну, слегка «шаманят фасад», меняя, например название стратегии, предпочитая зачастую громкие греческие. Например «Стратегия Омега», или «Альфа». А под этим новым фасадом скрывается, как правило, одна из нескольких, ставших уже, наверное, банальными, старых биржевых стратегий. Приведу некоторые из них:
· Покупка акций под дивидендный доход, или «дивидендные акции — это почти то же самое, что облигации!» (Это не шутка, так преподносят иногда эту банальную стратегию «советники» и «консультанты»)
· Покупка акций с низким отношением цены к доходу (низким коэффициентом P/E). «Эти акции так дешевы по отношению к своему доходу, не правда ли?» -утверждают снова аналитики, советники и т.д. и т.п.
· «Покупка акций ниже ее балансовой стоимости (book value) -что может быть лучше?» -снова вторит хор аналитиков и консультантов
Это набор «супер-стратегий» для осторожных, так сказать инвесторов. Есть и верная обойма «гипер-мега-стратегий» для азартных, склонных к большему риску. Вот некоторые из них:
· Покупка акций растущих компаний. («Расти, малыш, расти!»).
«Если вы хотите получать действительно большие доходы от своих вложений, покупайте акции небольших, но быстрорастущих компаний!» Знакомый мотив, не правда ли? Некоторые варианты этой стратегии даже предусматривают отбор акций в портфель по критерию (внимание!) НАИБОЛЬШЕГО значения цены акции к доходу на нее (коэффициент P/E). Особенно популярны такие стратегии в периоды сильного «бычьего» рынка.
· Покупка акций -аутсайдеров рынка. «Все худшее у этой компании позади, лови момент, покупай супердешево!» Чем зачастую чревата покупка таких «падших ангелов», твой брокер или советник по инвестициям скорее всего не скажет.
· Покупка акций новых на бирже компаний в период первичного размещения (IPO). Действительно, ведь именно в момент выхода компании на биржу ее нынешние владельцы спят и видят, чтобы продать свою компанию новым владельцам-инвесторам архи дёшево. Вот именно для этого они ее создавали и долгие годы в муках «поднимали», чтобы ты, купивший акции этой компании на IPO сразу, «в один присест» обогатился. Самое интересное, что регулярно находится куча простаков, которые реально верят в эти сказочные истории.


Вывод из урока № 1
: Остерегайся сложных инвестиционных стратегий с причудливыми названиями. Особенно остерегайся тех, что претендуют на новизну. С великой вероятностью авторы таких стратегий просто сменили «обертку» на новую, блестящую, а суть такой стратегии осталась прежней, абсолютно всем известна и совсем не гарантирует успеха. Изобрести что-либо принципиально новое на бирже крайне сложно.
Продолжение следует....

Финансовая картинка недели: самые рискованные фондовые рынки мира

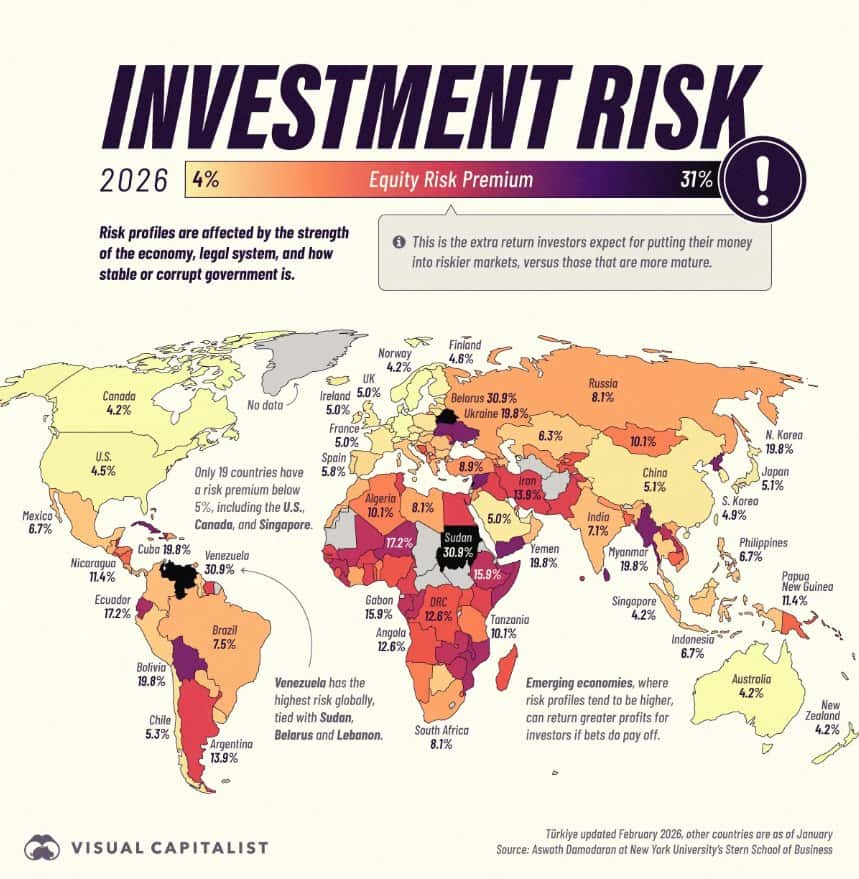
На картинке представлена карта мира, где страны ранжированы по рискованности их рынков акций. Причем за мерило риска взят некий показатель – премия в виде дополнительной доходности за риск вложения в акции какой-либо страны.

То есть у нас возможность увидеть аппетиты к риску у инвесторов по отношению к различным странам. Вот только вопрос: по отношению к какому показателю рассчитана эта премия за риск в виде дополнительной доходности? В поясняющем к картинке тексте сказано, что это дополнительная прибавка к доходности, которую ожидают инвесторы, вкладывая деньги в рискованные рынки акций, по отношению к рынкам акций зрелым. Что это за «зрелые рынки акций» - не указано.

Можно было бы предположить, что под зрелыми рынками понимается самый большой фондовый рынок- рынок США. Но и он, судя по рейтингу, имеет вполне ощутимую премию -надбавку к доходности: целых 5%. Максимально же рискованные фондовые рынки (надбавка к доходности за риск целых 30,9%, показаны черным цветом на карте) у трех стран: Судан, Венесуэла и (внезапно!)…Белоруссия.

Как попала Белоруссия в эту тройку аутсайдеров- лично для меня загадка. Не думаю, что фондовый рынок Белоруссии столь же рискован, что и рынок Судана (а он вообще там есть?). Ну да ладно, оставим это на совести автора рейтинга, небезызвестного в инвестиционных кругах ученого -финансиста, американца Асвада Дамодарана.

Вообще, самая минимальная надбавка за риск, исходя из рейтинга – 4,2%, фондовых рынков с нулевой надбавкой за риск в рейтинге вообще нет. Значит, по факту рассчитанная в рейтинге надбавка за риск берется нет от доходности какого-то «зрелого» рынка акций, а от какого-то другого показателя.

Рискну предположить, что автор все же имел в виду, что надбавка за риск рассчитывается от безрисковой доходности. Это может быть либо доходность депозита в банке высшей категории надежности, либо доходность государственных облигаций соответствующей страны.

Традиционно считается, что кредитный риск вложения в эти долговые инструменты условно равен нулю. Исходя из этого своего предположения я решил рассчитать ожидаемые инвесторами доходности по рынкам акций разных стран, суммируя указанные в рейтинге надбавки за риск и доходности 10-летних государственных облигаций соответствующей страны.

Я не стал брать все страны (их в рейтинге целых 177), а взял 25 наиболее представительных, как из числа «зрелых» рынков, так и из числа развивающихся, более рискованных. Кстати, «черную тройку» (Беларусь-Венесуэла-Судан) также решил не брать, ибо сама по себе бешеная надбавка за риск почти в 31% автоматически их выводит их в лидеры рейтинга по риску, как ни пересчитывай.

Продолжение завтра...

#финансоваяКартинаДня
https://t.me/ifitpro

Финансовая картинка недели: самые рискованные фондовые рынки мира

Как мы помогли защитить клиентов от уязвимостей в PHP еще до выхода обновления

Вчера вы, скорее всего, видели новости про критические уязвимости в PHP. Это один из самых популярных языков программирования, на котором работают сайты и веб-сервисы по всему миру.

СМИ писали об этих недостатках безопасности громко и массово, вплоть до заголовков о том, что под угрозой до 70% сайтов в мире. С новостями о кибербезе такое бывает нечасто. И не просто так.

Что случилось 🧐

Под удар попал практически любой веб-сервер, использующий уязвимую версию PHP для обработки запросов. Уязвимости позволяют злоумышленнику без логина и пароля выполнить свой код на сервере и потенциально захватить над ним контроль. Опасность каждой из них оценили в 9,2 балла из 10.

Одну из уязвимостей обнаружили с помощью ИИ — модели OpenAI GPT-5.6 Sol. Мы буквально недавно на Positive Security Day обсуждали, как ИИ меняет кибербез, и вот вам наглядный пример.

Почему счет шел на минуты ⏰

Масштаб проблемы огромный — речь о миллионах серверов, сайтов и других систем по всему миру, в том числе в России. Устранять уязвимости нужно было немедленно: в сети быстро появились демонстрации их эксплуатации, а по данным Cloudflare, первые попытки атак начались еще до выхода обновления.

Компании и госучреждения, в том числе в Европе, начали отключать сайты от интернета, чтобы не допустить взлома. Мера рабочая, но крайняя.

Команда PHP объявила о том, что выпустит экстренное обновление. Но когда информация об уязвимостях уже попала в открытый доступ, счет идет не на часы, а на минуты. И защищаться нужно с той же скоростью.

Что сделали мы 😎

Установить обновление — единственный способ полностью устранить уязвимости. Но пока его нет, нужны дополнительные меры защиты.

Наша команда, которая занимается безопасностью приложений, оперативно разобралась, как работают уязвимости, и подготовила защитные правила — за несколько часов до выхода обновления PHP.

Мы добавили их в PT Application Firewall — нашу линейку продуктов для защиты веб-приложений (это в том числе и сайты). Клиенты облачной версии PT AF Cloud могли самостоятельно включить защиту в личном кабинете. А для тех, у кого установлены PT Application Firewall PRO и PT Application Firewall 3, меры защиты и инструкции по их применению стали доступны через нашу техподдержку.

Так мы помогли клиентам снизить риск атак и продолжить работу своих приложений, пока они готовились к выпуску обновления от PHP (оно появилось примерно в 17:00).

Дополнительные правила мы подготовили для PT NAD и PT NGFW. А MaxPatrol VM детектирует эти уязвимости, которые наша команда признала трендовыми.

Почему защищаться нужно быстрее 🏃‍♂️‍➡️

Появление новых критических уязвимостей, затрагивающих миллионы компаний, — вопрос времени. С развитием ИИ находить их становится проще, а времени на реакцию остается все меньше. Поэтому и защищаться нужно быстрее.

Мы стремимся к тому, чтобы наши клиенты были защищены от таких угроз как можно раньше. И готовы оперативно приходить на помощь, не дожидаясь, пока потенциальная угроза превратится в недопустимое событие.

#POSI


Как мы помогли защитить клиентов от уязвимостей в PHP еще до выхода обновления

Правда, которая Вам не зайдет)


Я часто получаю разные комментарии под своими постами, и вопрос экономии многих сильно триггерит 😅 Однако благодаря годам усилий я сформировал некоторый капитал — и вот несколько правил, от которых у вас загорит 🔥

📊 Бюджет нужно планировать, а деньги считать
Тут нет никакой магии формирования капитала. Если ты не считаешь деньги — капиталу не быть.

💰 Откладывай и копи — всегда
Это как аксиома. Как чистить зубы или соблюдать гигиену. Это финансовая гигиена 🪥

🔮 Будущего никто не знает
Ни один аналитик, ни один экономист-политик. Никто. Рассчитывать на чьё-то мнение — чистая угадайка 🎲 Кстати, что завтра будет с деньгами — тоже никто не знает.

🚫 Утверждения вроде «Не в деньгах счастье», «С собой не унесёшь», «Всех денег не заработаешь» — отравляют и ограничивают возможность финансового развития
Гиперфокус на деньгах — это, конечно, не хорошо. Но не стоит лицемерить: деньги требуются везде, во всех ситуациях, всем возрастам и полам. Просто на разное.

💡 Ты можешь не любить тему денег. Она даже может бесить тебя
Но независимо от желания, две темы будут по жизни неразрывны с тобой: тема Здоровья и тема Денег.

🐴 «Я так много работаю, а мне мало платят»
Большинство людей на любой работе (независимо от дохода) чисто статистически считают, что им не доплачивают. И даже если твоя работа действительно физически трудная — скорее всего, это твой выбор и боязнь что-то изменить. «Больше всех в колхозе работала лошадь, но председателем она так и не стала».

🌟 Если ты делаешь то же, что и все — твои действия являются обыденностью
Поэтому если говорить о каких-то высоких уровнях дохода, важно делать что-то не совсем обычное. Нельзя в обыденности получать выдающиеся результаты. Как это сделать? — это уже тебе думать 🤔

📈 На бирже капитал формируется, реинвестируется и сохраняется
Он НЕ зарабатывается на бирже. Исключением может быть только если вы, например, трейдер и живёте этим. Либо управляющий фондом.

✂️ Экономия — важный фактор формирования капитала, а с ней дисциплина и повышение заработка
Не бывает так, что вы и в фастфуде кушаете, и на «ногтики» ходите в хороший салон, и на выходные по шашлычкам — и при этом капитал формируете. Жертвовать и ограничивать себя, если есть цель формирования капитала, — по любому придётся.

🎯 Гарантий нет ни в чём и нигде
И даже накопление и дисциплина не могут дать безоговорочных гарантий. Но лучше попробовать с вероятностью сделать свою жизнь богаче, чем не попробовать и точно жить в не самом обеспеченном формате.

💬 А какие у вас финансовые выводы исходя из опыта? — Делитесь в комментариях!

Не ИИР

Что я купил на развороте ОФЗ: разбор позиций и план до конца года

По ОФЗ наконец-то повеяло стабильностью: RGBI развернулся вверх и вырос с 111,08 до 111,68 пункта, а от октябрьского минимума индекс прибавил более пункта. Доходности снизились по всей кривой: 5-летние — 16,29%, 10-летние — 16,46%, 20-летние — 16,36% (за три дня −0,24%, −0,42% и −0,65% соответственно).

Помогли более уверенные аукционы Минфина — спрос вернулся и в средний, и в длинный сегмент, а отдельные выпуски ушли почти без премии ко вторичке. Плюс инвесторы отыгрывали улучшение внешних новостей. Но чтобы рост продолжился, рынку нужен новый позитив, а ожидания по ставке и прогнозам ЦБ на заседании 23 октября охлаждают аппетит к риску.

Мои ожидания: до заседания лучше держать умеренную дюрацию. Если ЦБ не расстроит, до конца года вполне может сложиться благоприятный сценарийм для RGBI — как обычно, с усилением во второй половине декабря, когда институционалы закрывают год. А там и ожидание предновогоднего подарка от ЦБ может тоже сыграть свою роль.

Если серьёзно, то по ОФЗ я предполагаю, что на недавней коррекции мы поставили дно: возвращать доходности длинных ОФЗ к 17%+ — это уже непосильная ноша для корпоративных выпусков. Компании в последний месяц занимали с существенной премией — и к рынку, и к своим собственным бумагам, ситуация доходила до абсурда.

На деле получалось, что бизнес вынужден год за годом занимать дороже, а если к этому добавляется ухудшение финансовых показателей, число дефолтов со временем может вырасти в разы. А такой сценарий никому не нужен. Поэтому ЦБ как минимум будет стараться удержать доходность гособлигаций на текущих уровнях.

Что успел купить?

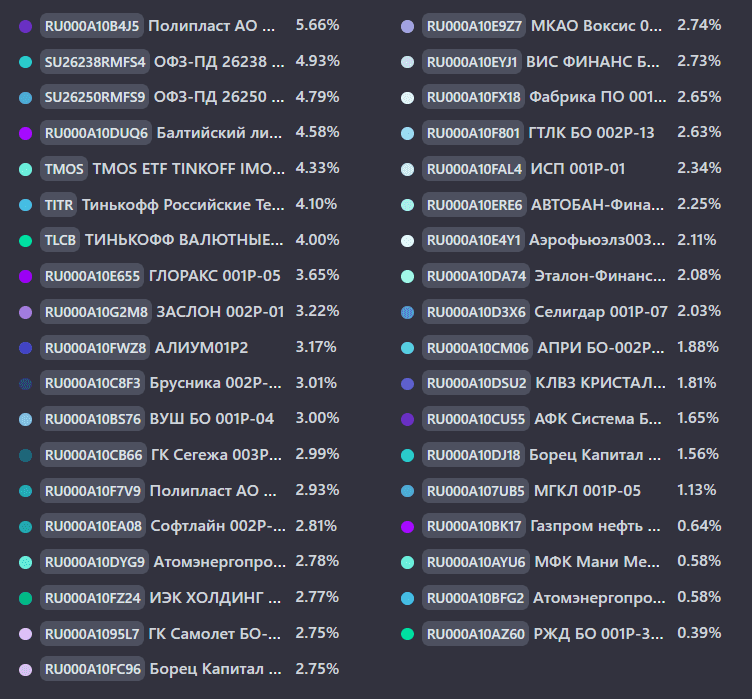
Следуя этим мыслям, я увеличил вес в двух выпусках ОФЗ — 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9 доведя их до 10% от капитала. Плюс прикупил короткий валютный выпуск Полипласт П02-БО-03 $RU000A10B4J5 - погашение через 4 месяца.

На этом свободные деньги у меня закончились, так что с 10 октября складываю купоны в кубышку — на момент поста там 2936,48 рублей. В среднем купонами капает 13 283,52 ₽ в месяц.

В планах до конца октября подкупить — 26246, а потом ещё 26240, 26233 и 26253. Тогда со следующего года купоны по ОФЗ будут приходить каждый месяц.

Среди корпоративных выпусков меня заинтересовало предложение ЭкоНива 001P-04: заявку на участие в первичном размещении можно оставить до 22 октября, на вторичном рынке бумага появится 26 октября. Для меня этот выпуск интересен при итоговом купоне не ниже 18%. Подробный обзор со всеми рисками есть на канале.

Продолжаю открыто показывать «изнанку» портфеля: все позиции как на ладони: и те, что красиво зеленеют, и те, что грустят в красной зоне. Риски по компаниям, которые торгуются далеко от номинала, для меня остаются приемлемыми — доля каждой не превышает 3%, так что по своей стратегии расставаться с ними не планирую.

Самая глубокая просадка — в коротком флоатере Самолет БО-П14 $RU000A1095L7 С прицелом до года сидеть в них не так страшно, а вот что будет с компанией на длинном горизонте — вопрос открытый. Мыслями на этот счёт делился в отдельном посте — как по Самолету, так и по другим эмитентам, которые минусуют в моём портфеле. Обязательно прочитайте, если пропустили.

А теперь к вам: что покупали из последнего и какой стратегии придерживаетесь на рынке? Смело делитесь в комментариях

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Что я купил на развороте ОФЗ: разбор позиций и план до конца года

За Paramount выглядывает Эллисон. За Эллисоном - Oracle, за Oracle - финансовая матрёшка

Продолжение истории Paramount и её $80 млрд долга.

Казалось бы, всё уже понятно: Paramount получил огромный пакет активов, набрал десятки миллиардов долга, рейтинг упал до BB, деньги стали дороже. Ну и что? У компании есть очень богатый контролирующий акционер - Ларри Эллисон. Семья Эллисон обязалась помогать снижать долговую нагрузку компании. Все же прекрасно, когда за BB-заёмщиком стоит один из богатейших людей планеты?

Но… вот беда... большая-то часть состояния Ларри Эллисона связана с Oracle, а Oracle ведет одну из самых дорогих инвестиционных гонок в истории технобизнеса - ИИ и дата-центры. Все это очень похоже на настоящую финансовую матрёшку "а-ля рюс" 😎 Paramount должен десятки миллиардов, из-за Paramount выглядывает Эллисон, за состоянием Эллисона стоит Oracle, а Oracle сама всё активнее использует долговое финансирование для гигантской ИИ-стройки.

Рынок это понимает и сильно нервничает. Индикаторы кредитного риска Oracle выросли, а космические расходы на дата-центры и ИИ заставляют инвесторов позабыть лозунги технологической революции, но посмотреть на свободный денежный поток и баланс.

Акции Oracle, кстати, уже показали, как быстро способна похудеть "страховка Эллисона". Они сильно упали после расходов на ИИ-инфраструктуру, да и состояние самого Эллисона меняется вместе с Oracle (ему принадлежит более 38% компании). В сентябре он даже отменил заранее объявленный план продажи 50 млн акций Oracle стоимостью (тогда) примерно $7,5 млрд - ни одной акции не было продано.

Чего боятся кредиторы Paramount? Если ВДРУГ у Paramount появятся проблемы, они рассчитывают на деньги Эллисона. Но если одновременно упадет Oracle - уменьшится стоимость главного актива человека, кто выступает "страховкой" Paramount.

Для меня же 100% очевидно, Paramount и Oracle - два независимых кредитных риска. И еще хочу напомнить - Oracle уже далеко не AAA 😎 После огромных инвестиций в ИИ S&P оценивал Oracle на уровне BBB с негативным прогнозом, то есть один из крупнейших технобизнесов мира - всего в нескольких ступенях от спекулятивного рейтинга! Но не потому, что Oracle стал плохим бизнесом, всё из-за инвестиций в ИИ-гонку.

Логичное продолжение истории - очередной вопрос: если даже Oracle не может сказать инвестору "мы ИИ, значит, всё будет хорошо", почему российский рынок ВДО иногда пытается “порешать” кредитный риск одной буквой в рейтинге

#Oracle
https://t.me/ifitpro

Рынок на триллионы 🤑

Фондовый рынок РФ продолжает сжиматься относительно экономики. По данным ЦБ, на начало сентября его капитализация составляла 42,2 трлн рублей или всего 19,5% ВВП против 24,6% на конец прошлого года. При этом государство поставило цель довести этот показатель до 66% ВВП к 2030 году. Получается, рынок должен вырасти более чем втрое относительно экономики. Вопрос в том, откуда возьмутся эти триллионы и как на этом заработать инвестору?

📊 Низкая капитализация еще не означает, что весь рынок дешевый. После 2022 года исчез значительный пласт иностранных покупателей, выросла премия за риск, а высокая ставка сделала облигации серьезным конкурентом акциям. К этому добавляется еще одна проблема: в свободном обращении находится лишь 33% российского рынка против примерно 50% у развивающихся стран. Значительная часть капитализации фактически заперта у государства, основателей и стратегических владельцев.

Поэтому одной переоценкой существующих голубых фишек задачу не решить. Рынку нужны новые IPO, SPO и увеличение free float уже торгующихся компаний. То есть цель в 66% ВВП предполагает не просто рост Индекса Мосбиржи, а появление десятков новых крупных эмитентов и продажу части пакетов действующих компаний.

💰 Второй источник роста - деньги самих инвесторов. Пока значительная часть капитала уходит во вклады, облигации и фонды денежного рынка, но при дальнейшем снижении ставки баланс постепенно начнет меняться. ИИС-3, ПДС и другие программы долгосрочных сбережений должны создавать постоянный внутренний спрос, который сможет поглощать новые размещения.

Что делать инвесторам?
Первый вариант - создание диверсифицированного портфеля из надежных дивидендных фишек, например Сбербанк $SBER, Ленэнерго преф $LSNGP, Лукойл $LKOH, либо через широкий индексный фонд на российские акции $SBMX. Второй - акции Московской биржи $MOEX, которая напрямую выигрывает от роста числа эмитентов, оборотов, IPO и активов в брокерских портфелях.

Получается, основной апсайд здесь не в том, что российские акции просто «дешевые относительно ВВП». Гораздо интереснее сама трансформация рынка: больше публичных компаний, выше free float и больше долгосрочного капитала. Если этот процесс действительно запустится, индексные фонды и инфраструктура фондового рынка выглядят наиболее понятным способом его отыграть.

❗️Не является инвестиционной рекомендацией

♥️ Если мои статьи полезны для вас, обязательно поддержите их лайком. Спасибо!

Рынок на триллионы 🤑

🚨 Дефолтные кейсы: когда «надежда умирает последней», а деньги — первыми 💸

🚨 Дефолтные кейсы: когда «надежда умирает последней», а деньги — первыми 💸

Ойл Ресурс — спасения ждать? И ещё пара кейсов на десерт 🍿

Я периодически слежу за дефолтными кейсами — в том числе по чатам и соцсетям 👀. Хотя признаю: эмитента в портфеле давно нет. Тем не менее мне важно понимать, как развивается ситуация с дефолтными эмитентами — для общего понимания рынка 📊. Условно: что и как я буду делать в той или иной ситуации.

В дефолтных кейсах — надежда умирает последней 🙏. Каждый раз, сквозь каждый комментарий чувствуется: «сейчас что-то решится» ⏳.

При этом я несколько раз общался с разными юристами. Те из них, кто хотел денег, конечно, говорили: «Идём в суд — ты вернёшь свои деньги по этому делу» 💼. А те, кто адекватный и приземлённый, выдвинули такую мысль:

Диверсифицируй так, чтобы не терять для себя слишком большую сумму. Особенности таковы, что даже в случае победы в суде реально получить свои деньги при дефолте — практически невозможно. Либо это будут такие суммы, которые не отобьют даже судебные расходы.

Что тут скажешь? Это ещё одно подтверждение ключевой мысли: распределяйте деньги грамотно 💡. Не знаете как — обучитесь, обратитесь к человеку с компетенциями. Но не разбрасывайте деньги «бездумно» 🚫.

Обычно инвестиции «на авось» превращаются в дефолт и полную потерю средств — и это ещё не конец истории 😬.

Вот даже интересно на примере Ойл Ресурса. В своих официальных каналах они активно пишут: «Мы переговариваемся с банками, ищем поддержку в Минэнерго, встречи проводим — бла-бла-бла» 🗣️.

Вопрос до ужаса простой: а чем вы были заняты раньше? 🤔 Руководство, менеджмент — вы не знали, под какую ставку привлекаете деньги?

Да, можно сослаться на то, что якобы «рейтинг отозвали и финансирование с рынка закрыли — нехороший регулятор» 🙄. То есть вы собрали с рынка 10,5 млрд рублей, и план был один — перекредитовываться на бирже в тупую? Как можно, распоряжаясь такими деньгами, не предусмотреть план «Б»? Дополнительные кредитные линии, сторонние инвесторы, заранее проведённые сессии и переговоры с теми же банками 🤷.

Чего это всё сейчас-то делать? Напрашивается вывод, что всю эту движуху «мутят» для отвода глаз 👀. Кажется, если и есть план «Б» — он ничего общего с интересами инвесторов не имеет 🎭.

Кейс Евротранса, конечно, куда специфичнее. Платили дивиденды, занимая под всё более высокую ставку, а в итоге — дефолтнули 💥. Ещё и на «уголовку» напоролись. Ребята даже не скрываясь, в открытую выплачивали дивиденды и повышали ставку займа — для меня это просто нонсенс 🤯. В какой-то момент просто перестали поддерживать какую-либо коммуникацию с инвесторами — и всё. Прикольно 😏.

Впереди, конечно, одна из самых интересных «развязок» на рынке облигаций — Самолёт ГК 🏗️. Спасёт ли Сбер? Выделят ли кредитную линию? Почему уходит топ-менеджмент — принудительная смена или народ бежит с тонущего корабля? 🚢 Коммуникация с инвесторами пропала напрочь — как и в случае с Евротрансом… Ну-с, поживём — увидим 👀.

Помните: ваши деньги — ваша ответственность! 💰

Не ИИР. Не совет, не призыв к действию, не рекомендация! ⚠️

$RU000A10DB16 $RU000A10AHU1 $RU000A108B83 $RU000A10C8H9
$SMLT $SBER $EUTR $RU000A10BVW6 $RU000A0JWYJ0 $RU000A10DCM3

BB - это страшно? Или всё-таки вопрос цены риска?

Продолжаю историю Paramount, Эллисона и Oracle, и теперь самое интересное для нас уже происходит не в Америке, а на российском рынке.

Итого - перед нами не маленькая безызвестная компания, разместившая выпуск на миллиард рублей. Это, ж бл..., Oracle! Один из крупнейших технологических бизнесов мира, который растёт на ИИ, строит инфраструктуру на десятки миллиардов. Но даже его кредитный рынок спрашивает - а кто за всё это заплатит, кто спонсор-то?

Для кредитного рейтинга лозунги про ИИ-революцию не важны, рынок считает деньги. К счастью, как я говорил ранее, в США BB - это не приговор, это цена риска.

На российском рынке сейчас проблему кредитного риска решают проще - покупаем только A и выше. Кстати, в ряде требований Банка России фигурируют минимальные уровни BBB+ и A+, хотя порог зависит от типа инструмента и режима регулирования. Только прошу вас, не путайте: рейтинг помогает оценивать риск, а не заменяет анализ бизнеса! На развитом долговом рынке существует место и для AAA, и для BBB, и для BB - просто это разные деньги, разные риски и разные доходности.

Сравнение с нашим ВДО иногда выглядит примитивно:
😁 A - можно.
😱 BB - страшно.


Зрелый рынок капитала задаёт другой вопрос - сколько мне заплатят за этот риск? Плохая облигация с доходностью 20% может быть дорогой, а хороший бизнес с рейтингом BB при правильной цене - интересным кредитным риском.

Рейтинг - не рекомендация "покупать" или "не покупать", это вопрос цены денег. Это я сейчас про развитый рынок, если что... и эта фраза не является индивидуальной инвестиционной рекомендацией 😎🤣

Но если честно, как же не хватает этого российскому ВДО! Наш долговой рынок за последние годы вырос очень быстро: в I полугодии 2026 года компании разместили облигаций примерно на 4,5 трлн рублей, а весь корпоративный облигационный долг к середине года был близок к 36 трлн рублей.

Но вместе с ростом рынок проходит неизбежный этап взросления - дефолты, да, неприятно, но нормально. Ненормально другое - когда после нескольких дефолтов инвестор перестаёт различать риски и просто вычёркивает целый рейтинговый диапазон.

Должен всё же заметить - российский ruBB/BB(RU) и международный BB S&P - разные рейтинговые шкалы, ставить между ними знак равенства нельзя. Сравнивать надо не буквы, а отношение рынка к риску. Paramount с рейтингом BB способен привлечь десятки млрд долларов, Oracle может занимать огромные суммы, одновременно вкладывая колоссальный капитал в ИИ, но рынок не говорит: "Это Oracle, значит, всё будет хорошо". Повторюсь: рынок смотрит на свободный денежный поток, сроки погашения, стоимость рефинансирования и обеспечение, то есть делает ровно то, что должен делать кредитный инвестор.

Через этот экзамен сейчас проходит российский рынок ВДО. После периода, когда высокая доходность воспринималась как бесплатная надбавка к депозиту, рынок вспоминает: инвестор должен быть бдительным!

Доходность - это цена риска, и если вы не понимаете, за какой именно риск вам платят дополнительные 5-10 процентных пунктов, возможно, вы не инвестор, а просто очень дорогой кредитор 😎

#Oracle
https://t.me/ifitpro

Самолет. Отчет за 1 пол 2026 по МСФО


Тикер:
#SMLT
Текущая цена: 240
Капитализация: 14.8 млрд
Сектор: Девелопмент
Сайт: https://samolet.ru/investors/

Мультипликаторы (LTM):

▫️ P/E — убыток LTM
▫️ P/BV — 0.64
▫️ P/S — 0.05
▫️ ROE — убыток LTM
▫️ ND/EBITDA — 6.97 (без эскроу)
▫️ EV/EBITDA — 7.11 (без эскроу)

Что не нравится:

▫️ выручка снизилась на 31.3% г/г (171 → 117.4 млрд);
▫️ чистый долг без учета эскроу увеличился на 2.9% п/п (742.1 → 763.8 млрд). ND/EBITDA ухудшился с 5.93 до 6.97;
▫️ вырос нетто фин. расход на 8.3% п/п (52.1 → 56.5 млрд);
▫️ остаток на эскроу снизился на 8% п/п (368.2 → 338.8 млрд);
▫️ убыток -22.3 млрд против прибыли 1.8 млрд в 1 пол. 2025

Дивиденды:

Минимальные уровни выплат от чистой прибыли по МСФО (ND/EBITDA):
▫️ если < 1 — не менее 50%;
▫️ от 1 до 2 — не менее 33%.
При этом при любом долге сумма дивидендов составит не менее 5 млрд в год.

По данным сайта Доход, дивиденды за 2026 год не ожидаются.

Мой итог:

Операционных показателей компания не предоставила. Только указала, что новые продажи в 1 пол. 2026 снизились по причине общего снижения спроса на рынке первичной недвижимости. Звучит неубедительно. И у других упали продажи, но статистику они не прятали. Здесь же можно добавить, что из крупных девелоперов у Самолета на 3 кв. самый высокий процент задержки сдачи жилья (а за каждый день просрочки оплата 1/150 ставки ЦБ РФ).

Выручка снизилась вслед за уменьшением продаж. И это при том, что средняя цена выросла за кв. м выросла примерно на 10% г/г. Можно предположить, что с новыми продажами у Самолета совсем все плохо. Выручка по сегментам (г/г в млрд):
▫️ Москва и МО -31.5% (149.9 → 102.8);
▫️ Санкт-Петербург и регионы -30.9% (21.3 → 14.7).

За отчетный период получен значительный убыток на фоне ухудшения операционной рентабельности с 29.4 до 25% и увеличения нетто фин. расхода на 18% (47.9 → 56.5 млрд). Но в первую очередь причина в сильном снижении выручки.

Основной болевой точкой компании является наличие большой долговой нагрузки, которая еще и продолжает увеличиваться. Денежных средств на счетах минимум, остатки эскроу снижаются, EBITDA падает, долг растет. ND/EBITDA с учетом эскроу увеличился с 2.99 до 3.88. Нетто фин. расход идет по восходящей и уже на 92% превышает операционную прибыль.

Продолжаются попытки компании сэкономить средства. В Амурской области заморозили жилищный проект на 200 тыс. кв. м. До этого. Но пока все тщетно. По результатам полугодия видно, что предыдущие продажи и сворачивания проектов не помогли уменьшить долг.

В самом секторе заметные проблемы. В цементной отрасли ожидают снижение спроса на 25% по итогам года. Погрузки РЖД по цементу за 9 месяцев уменьшились на 3.1% г/г (16 → 15.5 млн т), по черным металлам — на 8.6% г/г (38.5 → 35.2 млн т), по строительным грузам — на 3.7% г/г (75.7 → 72.9 млн т).

Также отрицательной новостью для девелоперов стало объявление об изменении условий по семейной ипотеки с 1 октября 2026. Ожидается, что это позволит части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. По оценкам аналитиков, из-за этих изменений продажи могут снизиться на 20-30%. Более того, заметнее платеж вырастет в крупных городах, а значит там спрос упадет ощутимее (у Самолета основной регион Москва и Московская область).

Неприятным звоночком стал почти технический дефолт по выпуску облигаций БО-П20. Да, группа в итоге все погасила, но сильно потрепала нервы держателям облигаций. Как-то так начинал свое падение Евротранс. Сюда же можно добавить новость о том, что казахстанский фонд под управлением Fonte Capital Ltd сократил долю в девелопере с 18 до 5%. А ведь они не так давно покупали пакет акций.

В общем, картина тут откровенно безрадостная. Пока Самолет медленно тонет под тяжестью долгов. Вопрос в том, будет ли группа действительно "too big to fail" или ей все же дадут утонуть? Но в любом случае риски огромны, поэтому пока даже не стоит смотреть в сторону компании.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Самолет. Отчет за 1 пол 2026 по МСФО

История одного Инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок

Собственно, вчерашняя история - прекрасная иллюстрация рынка: сначала происходит неожиданное событие, цена резко меняется, а потом все начинают искать человека, который "наверняка всё знал заранее".

Возвращаясь к сэру Джону Темплтону и его высказыванию про бычий рынок - в США сейчас стадия оптимизма, хотя отдельные признаки эйфории уже хорошо видны вокруг AI и связанных с ним IPO.

А российский рынок находится почти в зеркальной ситуации. Обнаружить у нас эйфорию вокруг IPO сейчас довольно трудно 😎 Ключевая ставка 14%, деньги дорогие, а инвестор тем временем может получить двузначную доходность в инструментах с более понятным риском. Компания, которая сегодня приходит за акционерным капиталом, должна ответить инвестору: зачем мне брать риск вашего бизнеса?

Эпоха дешёвых денег позволяла продавать инвестору красивую историю. Эпоха дорогих денег заставляет продавать экономику бизнеса: денежный поток, рентабельность, долговую нагрузку, корпоративное управление и понятный ответ на вопрос, зачем компании вообще понадобились деньги инвесторов.

Сейчас я особенно внимательно смотрю на компании реального сектора, которые воспринимают рынок капитала не как красивый финальный аккорд под названием "IPO", а как нормальную последовательную свою историю - банковский кредит, облигации, pre-IPO, а затем уже публичный рынок.

Мы привыкли считать, что хороший рынок капитала - это когда акции растут, а IPO выходят каждую неделю, но все выглядит иначе, чем на самом деле… Хороший рынок капитала начинается тогда, когда компания вынуждена доказать инвестору, что его деньги действительно стоят дорого и высокая ставка заставляет российский рынок пройти этот экзамен.

Ну, а когда деньги снова станут дешевле, мы увидим, кто всё это время действительно готовился к рынку капитала, а кто просто сидел и ждал возвращения дешёвых денег 😎

P. S. На фото я примерно 25 лет назад... Трейдинг-деск, старые мониторы, телефон в руке. Рынок с тех пор изменился меньше, чем кажется 😎


#Мобиус
@pro100IPO

История одного Инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок

ДВМП. Отчет за 1 пол 2026 по МСФО

Тикер: #FESH
Текущая цена: 61.4
Капитализация: 181.2 млрд
Сектор: Транспортировка
Сайт: https://www.fesco.ru/ru/investor/

Мультипликаторы (LTM):

▫️ P/E - убыток LTM
▫️ P/BV - 1.18
▫️ P/S - 1.03
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 1.4
▫️ EV/EBITDA - 11.37

Что нравится:

▫️ выручка выросла на 5.7% г/г (87.7 → 92.1 млрд);
▫️ нетто фин. расход снизился на 46% п/п (5.4 → 2.9 млрд);

Что не нравится:

▫️ FCF уменьшился на 50.5% г/г (15.8 → 7.8 млрд);
▫️ чистый долг снизился на 8% п/п (27.7 → 25.5 млрд), но ND/EBITDA ухудшился с 0.9 до 1.4;
▫️ чистая прибыль околонулевая (709 → 36 млн);

Дивиденды:

СД рассматривает основные направления распределения и долю прибыли, которую можно направить на выплаты.

Компания за свою историю не выплачивала дивиденды и по ним пока нет информации.

Мой итог:

Операционные показатели (г/г).

Перевозки (линейно-логистический дивизион):
▫️ интермодальные +7.6% (336 → 355 тыс TEU);
▫️ международные +18% (256 → 302 тыс TEU);
▫️ каботажные морские +41.5% (53 → 75 тыс TEU).

Перевалка (портовый дивизион):
▫️ контейнеры +10.3% (387 → 427 тыс TEU);
▫️ генеральные грузы -31.9% (2053 → 1398 тыс т);
▫️ нефтепродукты +63.8% (149 → 244 тыс т);
▫️ средства транспорта -28.3% (60 → 43 тыс ед).

Судо-сутки в эксплуатация (морской дивизион) +8.1% (4221 → 4561 дни);
Железнодорожные контейнерные перевозки +0.2% (467 → 468 тыс TEU);
Объемы бункеровки -30.6% (98 → 68 тыс т).

Выручка по дивизионам (г/г без учета межсегмента в млрд):
▫️ линейно-логистический +8.4% (77.5 → 83.8);
▫️ портовый -22.8% (9.2 → 7.1);
▫️ морской -4.5% (1.22 → 1.16);
▫️ железнодорожный -5.1% (0.34 → 0.32);
▫️ бункеровочный +55.8% (0.23 → 0.35).

Основной для компании дивизион вырос по выручке, что перекрыло потери в других сегментах. Ключевыми драйверами роста являются импорт через Дальний Восток (+39% г/г) и сухопутные погранпереходы (+26% г/г). При этом ЛЛ дивизион оказался убыточным по итогам годам (-1.5 млрд), тогда как портовый, несмотря на снижение выручки получил прибыль выше прошлого периода (+50.6% г/г, 5.2 → 7.8 млрд).

За полугодие получена очень скромная прибыль, которая слабее и так достаточно невзрачного результата за 1 пол 2025. На уменьшение прибыли повлияли ухудшение операционной рентабельности с 15.6 до 5.7% и повышенная эф. ставка налога на прибыль (98.3% vs 73.5% в 1 пол 2025). Вообще, стоит отметить, что из всех дивизионов ДВМП в отчетном полугодии только в плюс отработали только портовый и бункеровочный. ЛЛ, несмотря на прирост выручки, в итоге получил убыток (-1.5 млрд vs +4.3 млрд в 1 пол 2025).

FCF уменьшился вдвое на фоне снижение OCF (-38.5% г/г, 18.3 → 11.2 млрд) и рост кап. затрат (+34.2% г/г, 2.5 → 3.4 млрд).
Долговая нагрузка (по классическому расчету) выросла по причине более сильного падения EBITDA в сравнении с чистым долгом.

Скорее всего, второе полугодие компания в плане прибыли отработает лучше первого. Экспортную часть выручки поддержит слабый рубль, который вряд ли уже поднимется выше 80 рублей за доллар. Из-за неспокойной обстановки в мире (ситуация вокруг проливов на Ближнем Востоке, взаимные удары по портам РФ и Украины) стоимость перевозок растет. Правда, по этой же причине ДВМП приходится перестраивать логистику, перенаправляя потоки с черноморских портов на другие. Ну и руководство компании ожидает прибыль по итогам года.

Другой вопрос, что вряд ли она будет значительной. Чтобы получить P/E 2026 = 5 от текущей цены, компания должна заработать за 2 полугодие 34.5 млрд. Это нереальная цифра (за весь 2024 год было чуть меньше). Субъективные ожидания не выше 7 млрд по итогу года (P/E 2026 = 25.9). История про создания совместного предприятия Росатома и DP World (ОАЭ) пока больше для спекулянтов. Тем более за последнее время подробностей не появилось.

Итог такой же, как и в прошлом разборе. Пока для консервативного инвестора идеи здесь нет. По этой причине акции ДВМП в портфеле не держу и покупку не рассматриваю.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

ДВМП. Отчет за 1 пол 2026 по МСФО

$365 трлн долга - катастрофа, которой пока нет!

Мировой долг $365 трлн - самая страшная цифра прошедшего сентября! Почему-то не пугает меня совсем, но она настолько огромная, что её даже сложно воспринимать всерьёз 😎 Даже решил написать её полностью - смотрите 365 000 000 000 000 долларов.

Вижу тут любимую игру СМИ и заголовков: берём максимально страшную цифру, добавляем растущие процентные ставки, дефициты крупнейших государств и расходы на обслуживание долга... и получаем готовый сценарий глобального финансового кризиса😎

Почему мы вообще обсуждаем абсолютный размер мирового долга, не задавая вопрос, относительно чего он большой?

Экономика так не работает! Если человек должен банку миллион долларов и зарабатывает $50 тысяч в год - это одно, а если он должен тот же миллион, но получает $5 млн в год - совершенно другая. Размер обязательств одинаковый, способность их обслуживать другая! С государствами и мировой экономикой логика такая же!

В 2020 году соотношение глобального долга к мировому ВВП доходило примерно до 326%. Сейчас около 290% и это уже меняет картину. Да, номинально долг вырос до исторического максимума, но выросла и мировая экономика, относительно которой этот долг обслуживается.

А если исходить из нынешнего размера глобального ВВП, мировой долг мог бы увеличиться ещё примерно на $46 трлн и лишь тогда он приблизится к относительному уровню 2020 года. А в 2020-м, при значительно более высоком отношении долга к ВВП, мировая финансовая система ведт не рухнула?

Это, конечно, не значит, что долг можно наращивать бесконечно или что $365 трлн - цифра, на которую не стоит обращать внимания. Есть фактор, которого несколько лет назад почти не замечали: стоимость обслуживания долга.

Когда долг дешёвый, государство или компания способны годами жить с огромными обязательствами. Когда ставки растут, старые займы постепенно приходится рефинансировать дороже, процентные расходы начинают съедать всё большую часть бюджета, а возможности занимать ещё больше сокращаются. И два государства с одинаковым отношением долга к ВВП - в разном финансовом положении…

Смотрим, друзья, не на гигантскую цифру "$365 трлн", а на три менее эффектных показателя: сколько экономика зарабатывает, сколько стоит обслуживание её долга и как быстро эти процентные расходы растут. Для большинства развитых экономик сегодня ситуация далека от долговой катастрофы, доходы и размеры экономик ещё позволяют обслуживать обязательства, хотя запас прочности у разных стран совершенно разный.

Вывод

Когда долг становится "слишком большим" в абсолютных цифрах, еще не случается долговой кризис. Он начинается тогда, когда инвесторы перестают верить, что заёмщик может спокойно обслуживать этот долг.

Так что $365 трлн сами по себе меня не пугают, и вас не должны. А вот когда стоимость обслуживания этих $365 трлн начнёт расти быстрее доходов тех, кто их занял - вот тогда нам будет о чём поговорить.

#долг
https://t.me/ifitpro