Поиск

На большинстве классических платформ копирования сделок управляющий работает в информационном вакууме. Он видит идеальное исполнение на своем счете, но не имеет ни малейшего представления о том, что происходит на счетах сотен его подписчиков. Интерфейс истории сделок на Fintarget является исключением . Он дает автору стратегии институциональный уровень контроля.

Чтобы разобраться в том, насколько технологично устроено автоследование в БКС Финтаргет предлагаю вам посмотреть - как выглядит кабинет управляющего мастер счетом стратегии Алгебра. На скриншоте можно наблюдать посекундный аудит сделок. Управляющий видит точное время генерации сигнала и длительность его исполнения биржевыми шлюзами (на скриншоте это от 10 до 52 секунд).

Колонка «Отклонение от сигнала %» в реальном времени показывает, насколько сильно цена на счетах клиентов отличается от расчетной. Видеть показатели отклонения в 0.014% – 0.029% для таких волатильных инструментов, как фьючерсы на природный газ (NG) или индекс Nasdaq (NASD), это высшая степень контроля над торговым процессом.

Именно этот показатель проецирует проскальзывание и хорошая стратегия нацелена на достижение высокой доходности наряду с контролем за издержками копирующих и их минимизацию.

Именно поэтому функционал кабинета ведущего счетом автоследования является важным экраном для профессионального управления автоследованием и только Финтаргет смог достичь такого уровня контроля, что выводит платформу в технологические лидеры рынка.


Завершился 19-й купонный период по X выпуску облигаций ISIN $RU000A10B735:
💰Сумма купонной выплаты: 18.9 ₽
💰Общий размер выплаты по всем купонам: 2 563 766.1 ₽

💰Погашение номинала будет осуществляться с апреля 2027 г

Завершился 19-й купонный период по XI выпуску облигаций ISIN $RU000A10B727:
💰Сумма купонной выплаты: 16.44 ₽
💰Общий размер выплаты по всем купонам: 3 288 000 ₽

💰Погашение номинала будет осуществляться с апреля 2027 г.
Сроки зачисления на счета инвесторов зависят от регламента работы соответствующих брокеров.

Обязательства выполнены в срок и в полном объеме. Выплата следующего купона состоится 17 ноября 2026 года.

➡️ Инвестируйте в малый и средний бизнес вместе с "МСБ-Лизинг" и будьте уверены в надежности своих вложений!

#МСБоблигации

🏢 Следите за новостями из нашей финансовой жизни там, где Вам это удобно: 💬Канал в МАКС, 📊Пульс, 📊СМАРТЛАБ, 📊БКС-Профит, 📊БАЗАР, 📊Импульс 💚

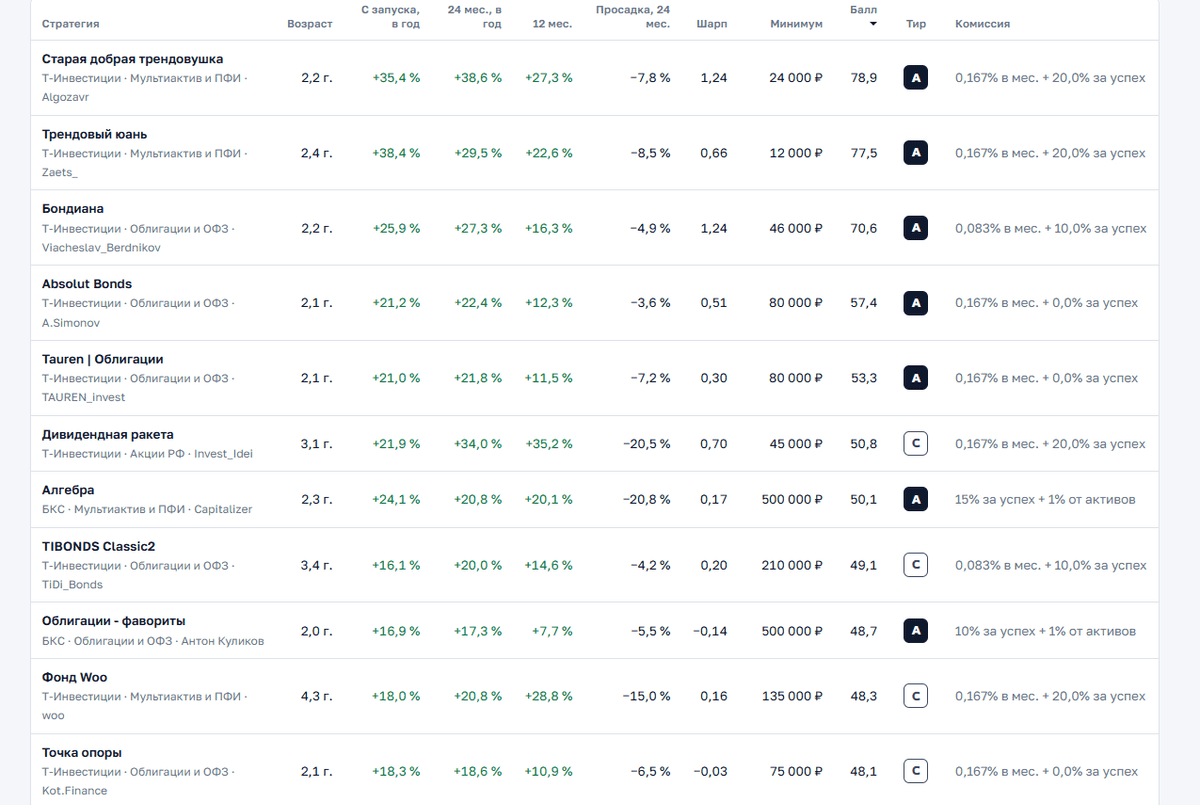
Ищете честную доходность? Вышел независимый рейтинг стратегий автоследования

Автоследование — отличный инструмент, но как выбрать стратегию, если брокеры показывают графики «под удобным углом», а комиссии съедают половину прибыли?

Платформа avtosledovanie_pro создана для того, чтобы свести показатели крупнейших инвест-площадок России к единому, жесткому знаменателю. Это полностью независимый агрегатор, который очищает статистику от маркетингового шума.


Почему этот каталог меняет правила игры для инвестора:


Объективная математика.
Рейтинг рассчитывается автоматически. В формуле заложено 55% доходности, 35% контроля рисков (глубины просадок) и 10% емкости стратегии.

🛡️ Защита от «рисованной» истории: Сервис считает доходность строго с момента публичного старта автоследования, отсекая прошлые ручные сделки авторов.

💸 Реальные цифры: Все показатели берутся уже после вычета комиссий самих платформ.

🔍 Абсолютная прозрачность: Создатель проекта (автор известной стратегии «Алгебра») открыто выложил в доступ все скрипты и формулы — любой желающий может перепроверить расчёты

Забудьте про рекламные баннеры в приложениях брокеров. Сравнивайте БКС и Т-Инвестиции на одном экране, оценивайте реальные риски и выбирайте управляющих на основе сухих цифр.


👉 Перейти к каталогу стратегий и выбрать портфель для автоследования

Напоминаем: прошлые результаты не гарантируют будущую доходность, а реальный результат инвестора может отличаться из-за проскальзывания ордеров и индивидуальных налогов.


Ищете честную доходность? Вышел независимый рейтинг стратегий автоследования

Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?

На прошлой неделе (24 сентября 2026) Министерство финансов внесло в правительство бюджетный пакет на 2027–2029 годы, включающий очередной блок налоговых поправок. Рынок отреагировал незамедлительно: индекс Мосбиржи снизился, акции горно-металлургических компаний потеряли 3–7%.

Важный момент: Представленный пакет не является окончательным — у Минфина есть около двух месяцев для внесения дополнительных предложений.

Ключевой параметр для рынка облигаций:

Дефицит бюджета планируется на уровне около 2% ВВП ежегодно. Для сравнения: в действующем бюджете на 2027 год закладывался дефицит около 1,2% ВВП, на 2028-й — 1,3%. Таким образом, бюджетная траектория становится более дефицитной, чем предполагалось ранее.

Минфин РФ предлагает ввести налог для производителей цветных металлов, удобрений в 30%, для золотодобытчиков — 20% от сверхдоходов за 2026 г. к уровню 2025 г.

Какие компании попали под удар:

• Норникель
#GMKN — самый очевидный кандидат. Компания не платит дивиденды с 2023 года, и рынок ждал возврата к выплатам в 2026-м с коэффициентом 30–40% от свободного денежного потока. Теперь эти прогнозы приходится пересматривать вниз: налог может «съесть» 50–52 млрд рублей — это примерно 11–13% ожидаемой прибыли 2026 года.

• Полюс
#PLZL — случай парадоксальный. Ещё в июле 2026-го компания добровольно отказалась от дивидендов до 2030 года, сославшись на инвестпрограмму (Сухой Лог, $6 млрд) и дорогой долг. Многие аналитики считают, что этот отказ был в том числе упреждающей реакцией на грядущий windfall tax. Так что налог бьёт по компании, которая и так не платит дивиденды, — скорее дополнительное давление на капитализацию, а не на выплаты.

• ФосАгро
#PHOR — по оценке БКС, прибыль в 2026 году ожидается ниже, чем в 2025-м, поэтому формально сверхдоходов может и не быть. Всё зависит от методики расчёта «базового» уровня.

• РУСАЛ
#RUAL — самый большой вопрос. Если налог распространится на алюминий, эффект может достигать 38% прибыли (по оценке ПСБ). Но алюминий не является «твёрдым полезным ископаемым», и тогда налог будет браться только с бокситовой руды — эффект многократно слабее.

Второй удар — по пассивным доходам инвесторов:

Дивиденды и так облагаются НДФЛ по прогрессивной шкале — от 13% до 22%. Но для крупного держателя дивидендных бумаг рост ставки до 18–22% — это прямое снижение чистой доходности. Компания платит меньше, а инвестор получает ещё меньше — налог съедает разницу.

Правда, Минфин уверяет: изменения затронут около 4 млн человек — не более 6% налогоплательщиков. Для большинства с небольшими портфелями и средними доходами ничего не поменяется — они остаются на 13%.

Кому пока удалось избежать пересмотра налогов:

• Нефтегаз — не затронут, и это не случайно. В отрасли уже действует НДПИ и другие механизмы изъятия ренты: государство забирает в среднем 76–81% доналоговой прибыли нефтяников.

• Угольная промышленность — та же логика. Угольщики уже платят отраслевые налоги, и новый налог на сверхдоходы их не касается.

• Чёрная металлургия — в предложении Минфина речь идёт только о твёрдых полезных ископаемых — драгоценных и цветных металлах, удобрениях.

• Банки — несмотря на рекордную прибыль (3,5–3,8 трлн рублей за 2024–2025 годы). Ранее ЦБ и профильный комитет Госдумы выступали против изъятия капитала у банков — это напрямую сокращает их способность кредитовать экономику.

• IT-сектор — не упомянут. Компании годами получали льготы на фоне импортозамещения (только за 2022–2024 годы они обошлись бюджету в 1,3 трлн рублей).

• Энергетика — «Россети» ведут масштабные инфраструктурные проекты с огромной инвестпрограммой. Дополнительная налоговая нагрузка усложнит поиск финансирования.

Важно помнить: список компаний для налога на сверхдоходы пока не опубликован. Текст законопроекта должен поступить в Госдуму до 1 октября — тогда станет точно ясно, кто попал, а кто нет.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?

ПРОМОМЕД — среди фаворитов у ведущих аналитиков 📈

Акции Компании вошли в актуальные подборки наиболее привлекательных российских бумаг сразу у нескольких аналитических команд.

🔹 Т-Инвестиции включили ПРОМОМЕД в список фаворитов на рынке акций. Целевая цена — 640 ₽, потенциал роста — 57%.

🔗 https://www.tbank.ru/invest/social/profile/T-Investments/optimizm-bystro-soshel-na-net-dajdzhest-rynka-akcij?author=profile&channel=sharing

🔹 Газпромбанк включил Компанию в топ-8 акций на второе полугодие 2026 года. Аналитики ожидают роста выручки Компании в 2026 году на 60% и считают ориентир менеджмента консервативным, допуская более высокий показатель. Целевая цена — 695 ₽, потенциал роста — 70%.

🔹 Финам добавил ПРОМОМЕД в подборку «7 перспективных акций сектора здравоохранения». Аналитики отмечают сильные результаты первого полугодия. Целевая цена — 629 ₽, потенциал роста — 60%.

🔹 АТОН включил Компанию в список наиболее привлекательных акций в рамках стратегии 2026. В секторе фармацевтики аналитики присвоили Компании рейтинг «Выше рынка» с целевой ценой 690 ₽ на акцию и потенциалом роста 81%.

🔹 Альфа-Инвестиции включили ПРОМОМЕД в подборку «3 идеи Альфа-инвесторов». Автор идеи Stocknews отметил не только рост выручки, но и рост маржинальности, а также подтверждение менеджментом прогноза роста выручки на 60% по итогам 2026 года.

🔹 БКС выделил ПРОМОМЕД в числе фаворитов сектора. Целевая цена — 730 ₽, потенциал роста — 87%. Аналитики отмечают продолжающийся уверенный рост бизнеса Компании.

🔹 Аналитики СберИнвестиций добавили акции Компании в подборку «Топ российских акций средней и малой капитализации». Целевая цена — 650 ₽, потенциал роста — 78%.

Присутствие ПРОМОМЕД в подборках разных аналитических команд отражает внимание к темпам роста Компании и перспективам российского фармрынка.

#ПРОМОМЕД #акции #рынок

$PRMD

Состоялись выплаты купонного дохода по XII выпускам биржевых облигаций

✅ 22 сентября 2026 года, состоялась выплата купонного дохода по биржевым облигациям серии 003P-06 (ISIN - RU000A10CLD5) за 13 купонный период.

💸Сумма купонной выплаты на 1 облигацию: 18.90 ₽
💸Общий размер выплаты по всем купонам: 5 670 000 ₽

💸Погашение номинала будет осуществляться с сентября 2027 г.

Сроки зачисления на счета инвесторов зависят от регламента работы соответствующих брокеров.

Обязательства выполнены в срок и в полном объеме. Выплата следующего купона состоится 22 октября 2026 года.

➡️ Инвестируйте в малый и средний бизнес вместе с "МСБ-Лизинг" и будьте уверены в надежности своих вложений!

#МСБоблигации

🍀 Следите за новостями из нашей финансовой жизни там, где Вам это удобно: ✉️
Канал в МАКС, 🤑Пульс, 🤑СМАРТЛАБ, 🤑БКС-Профит, 🤑БАЗАР, 🤑Импульс 💚

Состоялись выплаты купонного дохода по XII выпускам биржевых облигаций

📺 Cbonds Weekly News – 266-й выпуск вышел в эфир!

В этот раз мы уточнили, как первая пауза «ключа» повлияет на долговой рынок, выяснили, почему банки стали активнее размещать субординированные бонды, а также – почему долги застройщиков стали расти быстрее их выручки.

Кроме того, мы опубликовали первый выпуск нового подкаста «Инвестиции будущего» и представили дайджест предстоящих облигационных размещений.

📣 Спикерами выпуска стали:
• Дмитрий Полевой, директор по инвестициям, «Астра Управление Активами»
• Александр Диваков, директор группы корпоративных рейтингов, НКР
• Денис Габдулин, директор по работе с состоятельными клиентами, «БКС Мир инвестиций»

👉 Предпочтительную платформу для просмотра удобно выбрать на странице СбондсТВ, где доступны все наши видеоматериалы.

📌
Подписывайтесь на наш канал в ВК и Youtube!


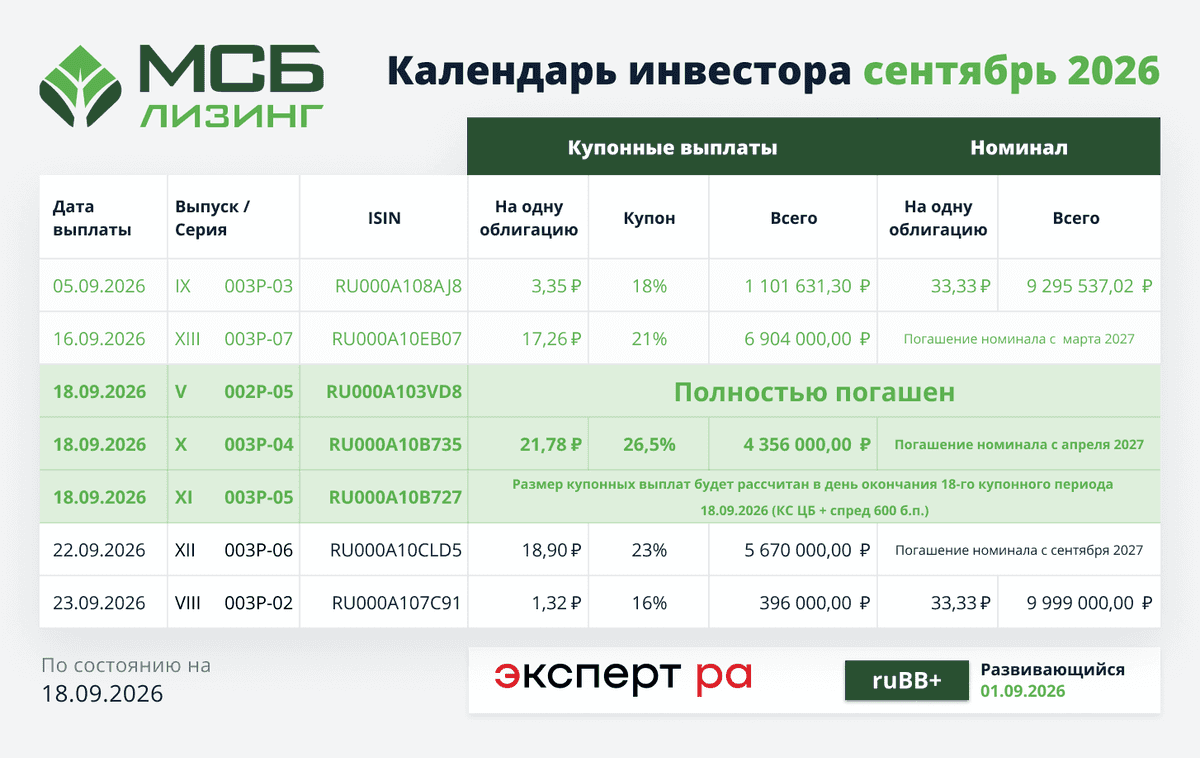
Завершился 60-й купонный период по V выпуску облигаций ISIN $RU000A103VD8:
💸Сумма купонной выплаты: 0.28 ₽
💸Общий размер выплаты по всем купонам: 26 919.76 ₽

💸Сумма частичного погашения номинала: 27.70 ₽
💸Общая сумма частичного погашения номинала: 2 663 133.4 ₽

Завершился 18-й купонный период по X выпуску облигаций ISIN $RU000A10B735:
💸Сумма купонной выплаты: 21.78 ₽
💸Общий размер выплаты по всем купонам: 4 356 000 ₽

💸Погашение номинала будет осуществляться с апреля 2027 г

Завершился 18-й купонный период по XI выпуску облигаций ISIN $RU000A10B727:
💸Сумма купонной выплаты: 16.44 ₽
💸Общий размер выплаты по всем купонам: 3 288 000 ₽

💸Погашение номинала будет осуществляться с апреля 2027 г.
Сроки зачисления на счета инвесторов зависят от регламента работы соответствующих брокеров.

Обязательства выполнены в срок и в полном объеме. Выплата следующего купона состоится 18 октября 2026 года.

➡️ Инвестируйте в малый и средний бизнес вместе с "МСБ-Лизинг" и будьте уверены в надежности своих вложений!

#МСБоблигации

🍀 Следите за новостями из нашей финансовой жизни там, где Вам это удобно: ✉️
Канал в МАКС, 🤑Пульс, 🤑СМАРТЛАБ, 🤑БКС-Профит, 🤑БАЗАР, 🤑Импульс 💚

​🪙 Будем расти на 32 % в год?

Эксперты РАНХиГС в исследовании, опубликованном в журнале «Вопросы экономики», назвали способы достижения цели по капитализации фондового рынка к 2030 году. Главный вывод: высокая ключевая ставка может помешать выполнению поставленной задачи.

С 2016 по 2025 год отношение капитализации российских компаний к ВВП в среднем составляло 36,8%. Для достижения целевых значений правительству и Банку России необходимо снизить ставку реальной безрисковой доходности примерно до 3%. При инфляции 4% годовых это означает снижение ключевой ставки до 7% (сейчас — 14%). Смягчение денежно-кредитной политики ослабило бы финансовую нагрузку на эмитентов акций и снизило бы ожидаемую инвесторами доходность по акциям с нынешних 18,9 до 8,5%.

По данным ЦБ, капитализация рынка акций на конец августа составила 42,2 трлн руб. (19,5% ВВП), по итогам прошлого года — 53 трлн руб. (24,6% ВВП). Согласно указу президента № 309, показатель должен вырасти до 66% ВВП к 2030 году и 75% ВВП к 2036 году.

Для этого рынку необходимо расти в среднем на 32,1% в год — быстрее, чем за период с 1996 по 2025 год (22,9%) и значительно быстрее, чем за последние 10 лет (3,8%). К 2030 году капитализация должна составить 212,4 трлн руб. По оценкам исследователей, примерно 55 трлн руб. из этой суммы может быть обеспечено за счет IPO новых эмитентов, а около 105 трлн руб. — за счет роста уже размещенных акций.

Насколько реальны эти планы?

Краткосрочная перспектива: ставка снижается слишком медленно.

Ключевая проблема — траектория снижения ставки. Экономисты РАНХиГС говорят о необходимости ставки в 7%, но текущие прогнозы аналитиков куда скромнее: БКС ожидает 13,5–13,75% к концу 2026 года и лишь 11,5% к концу 2027 года. «Цифра брокер» также прогнозирует 13,5% к концу 2026 года, не исключая, что год завершится на текущем уровне в 14%. При такой динамике ставка в 7% к 2030 году выглядит труднодостижимой.

Долгосрочная перспектива: почти невероятно.

Эксперты ЦМАКП оценивают: даже в самом оптимистичном сценарии капитализация к 2030 году составит лишь 40% ВВП, а в пессимистичном — ниже 30%. На конец первого полугодия 2026 года капитализация составляла около 20% ВВП, то есть для достижения цели рынку нужно вырасти более чем в три раза.

Математика действительно против: на конец 2025 года капитализация рынка акций составляла около 53 трлн руб. (25% ВВП). С учетом роста ВВП цель в 66% к 2030 году — это примерно 180–215 трлн руб., то есть рынку нужно вырасти в 3,5–4 раза за пять лет. За счет новых эмитентов для этого потребовалось бы вывести на рынок компании с капитализацией около 150 трлн руб. — условно еще 30 компаний масштаба Сбера, Роснефти и Лукойла. А где их взять?

IPO-рынок не справляется

Вывод новых компаний на биржу — один из ключевых инструментов, но он пробуксовывает. В 2025 году состоялось лишь четыре IPO примерно на 37 млрд руб.. Оптимистичный прогноз на 2026 год — 50–100 млрд руб. размещений. Это несопоставимо с задачей, где нужны триллионы рублей ежегодного эффекта. Минфин и вовсе отказался от IPO госкомпаний в 2026 году, перенеся их на 2027-й из-за неблагоприятной конъюнктуры.

Приток средств граждан: есть, но недостаточно

Приток денег россиян на брокерские счета действительно растет: во втором квартале 2026 года чистый приток превысил 1 трлн руб. — максимум с 2021 года. Однако средства населения в банках на начало 2026 года достигали около 67 трлн руб., и они не пойдут автоматически в акции, пока ставка высокая — инвестор сравнивает акции с депозитом и ОФЗ, где меньше риска при понятной доходности.

Итог:
Цель в 66% ВВП к 2030 году теоретически достижима, но при текущей траектории — маловероятна. Для этого нужен не просто «рынок IPO», а почти перезапуск модели рынка: быстрое снижение ставки, вывод крупных эмитентов, рост доверия к акциям и переток денег из депозитов.

А если взять опыт предыдущих лет? Тогда шансов ещё меньше.

$TMOS

Делимобиль меняет Деликлуб: рассказываем, что изменилось

Друзья, у нас важная новость для всех акционеров Делимобиля. Мы обновили программу Деликлуб - и хотим объяснить, что изменилось.

Мы продолжаем работать над бизнесом на всех уровнях - от операционной эффективности до качества сервиса, и обновление Деликлуба стало частью этой работы. Наша цель - адаптировать программу под текущие задачи бизнеса, при этом сохранив для акционеров преимущества от владения акциями.

Что изменилось и почему
Теперь в Деликлубе остаётся всего один пакет - «Максимум», и чтобы присоединиться к нему, нужно купить от 150 акций Делимобиля. Но если на конец торгового дня 7 сентября у вас было от 50 акций - для вас ничего не меняется: вы автоматически переходите на уровне «Максимум» и продолжаете получать все привилегии. Это правило действует до тех пор, пока количество ваших акций не опустится ниже 50 - тогда привилегии перестанут действовать.

Преимущества пакета «Максимум»:
- 20% кешбэка бонусами за каждую поездку
- дополнительных минут бесплатного бронирования
- 7 дополнительных минут бесплатного осмотра
- Завершение поездок в чёрных зонах без доплаты

Отдельно хотим сказать про отмену бесплатного старта. Мы отказались от него, чтобы более сбалансированно распределить операционные затраты. Это позволит нам повысит эффективность тарифной модели и поможет поддержать качество и доступность сервиса в долгосрочной перспективе. Для акционеров это тоже имеет значение: чем эффективнее и быстрее растёт бизнес, тем больше это отражается на стоимости акций и на долгосрочной выгоде каждого инвестора.

Как стать участником Деликлуба
- Откройте брокерский счёт у одного из брокеров
- Купите не менее 150 акций Делимобиля, чтобы получить доступ ко всем преимуществам программы.
- Получите промокод от брокера - уведомление придёт в чате с брокером, по СМС или на почту.
- Активируйте промокод - введите его в приложении Делимобиль, в разделе «Бонусы».
- Пользуйтесь выгодами за 1 ₽ - пакет «Максимум» действует, пока вы сохраняете не менее 150 акций Делимобиля, а для старых участников Деликлуба - не менее 50 акций

Доступные брокеры: Т-Инвестиции, Альфа-Инвестиции, СберИнвестиции, БКС Мир инвестиций, General Invest.

Мы вас ценим и понимаем, что перемены всегда вызывают вопросы — по любым из них мы на связи: investor@delimobil

Спасибо, что вы с нами и инвестируете в рост Делимобиля

Делимобиль меняет Деликлуб: рассказываем, что изменилось

Эра кризиса: почему российский рынок акций застрял в боковике и как инвестору обойти инфляцию

Российский фондовый рынок переживает второе в своей истории «потерянное десятилетие». Если в октябре 2021 года рублевый индекс МосБиржи штурмовал исторический пик выше 4290 пунктов, то к 2026 году он балансирует в затяжном боковом коридоре на уровнях 2200–2250 пунктов. Долларовый индекс РТС и вовсе находится вблизи отметок 800 пунктов — это треть от докризисного максимума 2008 года.

Ситуация до боли напоминает период 2007–2015 годов, когда рынок не рос годами из-за сырьевого перекоса и геополитических шоков. Однако текущий цикл стагнации, который вероятно продлится как минимум до 2030 года, имеет гораздо более жесткие фундаментальные причины. Классическая пассивная стратегия «купил индекс и держи» в этих условиях ведет к гарантированному обесцениванию капитала из-за инфляции. Инвесторам необходима смена парадигмы.

1. Три всадника рыночной стагнации или почему широкий рынок акций потерял импульс к росту и вряд ли восстановит его в ближайшие годы?

Можно выделить три ключевых фактора затяжного бокового:

Конкуренция с безрисковой доходностью. Экстремально высокая ключевая ставка Банка России удерживает доходности по банковским депозитам и краткосрочным облигациям (ОФЗ, фонды денежного рынка) на двузначных уровнях. Для долгосрочного инвестора покупка акций теряет экономический смысл: зачем брать на себя корпоративные и рыночные риски бизнеса, если можно зафиксировать гарантированную высокую доходность в инструментах с фиксированным доходом? Капитал массово утекает из акций.

Налоговое и регуляторное давление на эмитентов. Крупный российский бизнес (основа индекса) функционирует в условиях масштабной перестройки логистики и потери премиальных западных рынков сбыта. Одновременно с этим растут фискальные изъятия: надбавки к НДПИ, курсовые пошлины и налог на прибыль сжимают чистую рентабельность. Деньги, которые раньше направлялись на дивиденды и развитие, уходят на покрытие издержек и налоги.

Отсутствие институционального «топлива». До 2022 года локомотивом роста рынка выступали иностранные фонды-нерезиденты. Их уход и последующая заморозка активов изолировали внутренний контур. Внутренний розничный инвестор, лишенный поддержки со стороны крупных западных денег, физически не способен вытолкнуть индекс из многолетнего боковика.

2. Кризис пассивного инвестирования в акции

В «золотую эпоху» мировых рынков доминировал подход долгосрочного индексного инвестирования. В условиях РФ вероятно до 2030 года этот метод не работает. В номинальном выражении рублевый индекс может демонстрировать слабый подъем за счет общей инфляции и переоценки валютной выручки экспортеров при ослаблении рубля. Однако в реальном выражении (с поправкой на рост цен) пассивный инвестор в индекс широкого рынка будет нести убытки.

В условиях, когда традиционные дивидендные фишки стагнируют, а экономика переходит на рельсы жесткого регулирования, ценность приобретает не владение бизнесом как таковым, а скорость адаптации и диверсификация по классам активов.

Исторически российский рынок привлекал инвесторов своей уникальной, сверхвысокой дивидендной доходностью. Акции покупали не ради роста курсовой стоимости, а ради стабильного денежного потока. В текущем эта модель парализована по ряду причин:

Рост нерыночных изъятий при котором государство как мажоритарный акционер или регулятор все чаще предпочитает изымать сверхприбыль крупного бизнеса напрямую в бюджет через фискальные механизмы. Эти деньги изымаются до распределения дивидендов, напрямую ущемляя интересы частных миноритарных акционеров.

Капитальные затраты (CapEx) становятся символом выживания а не расширенного роста. Корпоративный сектор вынужден тратить гигантские средства не на экспансию и захват новых рынков, а на поддержание операционной деятельности в условиях жестких санкций: замену западного оборудования, перестройку логистических цепочек, создание независимой платежной инфраструктуры и локализацию софта. Рост инвестиционных программ происходит за счет сокращения свободного денежного потока (FCF), из которого и платятся дивиденды.

Огосударствление и жесткое регулирование при котором в экономике опережающими темпами растет доля государственного сектора и госзаказа. Стратегическая цель менеджмента таких компаний смещается с максимизации рыночной капитализации и защиты прав акционеров на выполнение государственных задач. В этих условиях дивидендная политика становится непредсказуемой и может быть изменена или заморожена в любой момент.


3. В поисках альфы: переход к количественным стратегиям

Если широкий рынок акций не дает доходности, инвестор вынужден искать инструменты, генерирующие так называемую «альфу» — доходность выше рыночной. Одним из немногих математически обоснованных решений в эру боковика становится переход от покупки акций к мульти рыночным алгоритмическим стратегиям автоследования.

Ярким примером трансформации подхода является количественная стратегия «Алгебра» на платформе БКС Финтаргет.

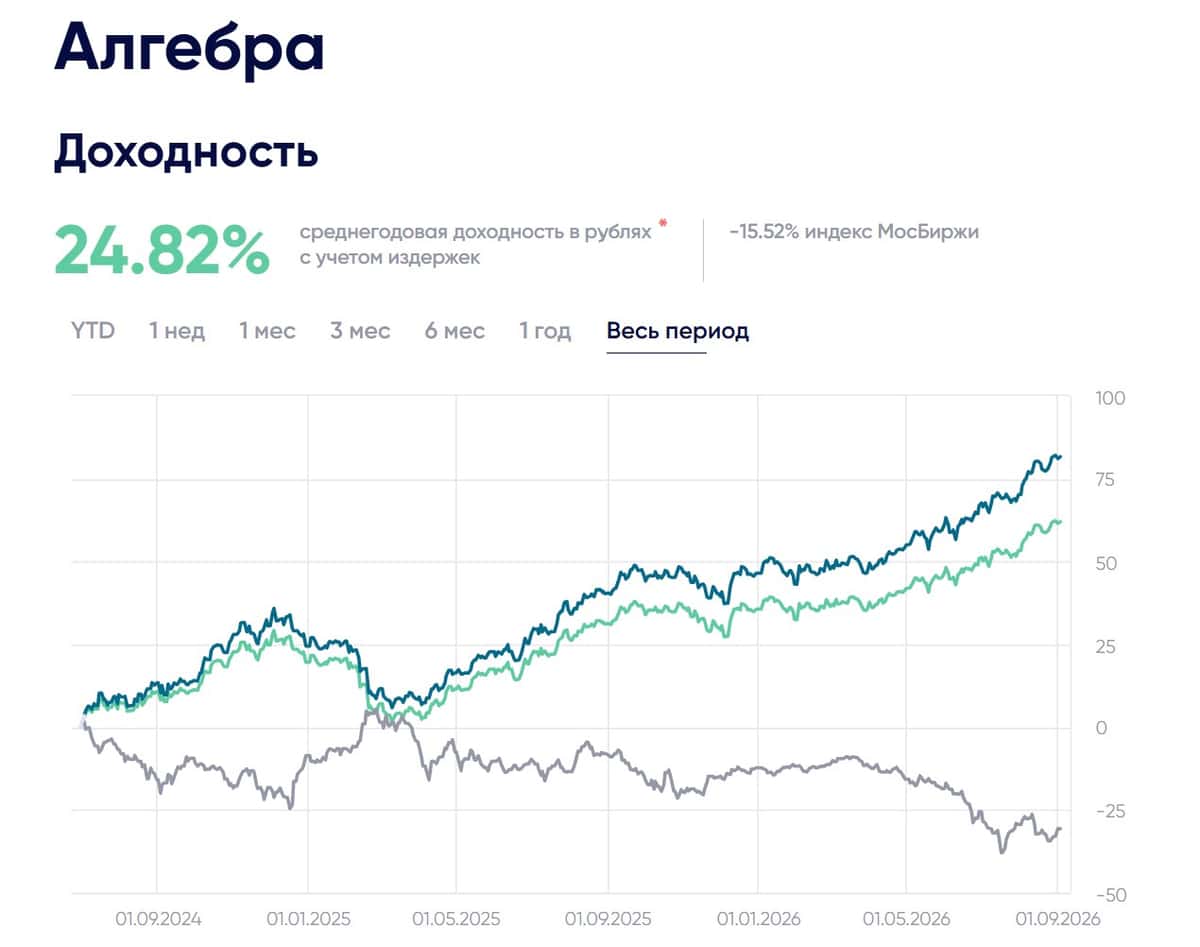
Пока ценовой Индекс МосБиржи за 2026 год снижался более чем на 23%, математические модели позволили данной стратегии показать устойчивую доходность. С момента запуска в июле 2024 года её накопленная чистая прибыль к осени 2026 года составила более 62% при среднегодовом показателе (CAGR) на уровне 25%.

Эффективность такого подхода в период до 2030 года базируется на четырех столпах:

1. Заработок на глобальных трендах без инфраструктурного риска. Вместо покупки акций локальных компаний стратегия использует деривативы (фьючерсы) на ликвидные мировые бенчмарки, такие как индекс Nasdaq. Это позволяет российскому инвестору легально зарабатывать на росте мирового технологического сектора внутри защищенного контура Мосбиржи.

2. Использование сырьевой волатильности. Боковик в акциях не отменяет сильных движений в биржевых товарах. Краткосрочная торговля фьючерсами на природный газ или нефть позволяет извлекать прибыль как из падения, так и из роста цен.

3. Защита от девальвации. Базовый тренд на ослабление рубля отыгрывается через позиционирование во фьючерсах на валютные пары (юань/рубль), что автоматически индексирует рублевую стоимость портфеля при скачках валютных курсов.

4. Монетизация высоких ставок. В периоды рыночной неопределенности свободный кэш (выше необходимого гарантийного обеспечения по фьючерсам) не лежит без дела, а автоматически паркуется в фонды денежного рынка. Это позволяет получать доход на уровне ключевой ставки ЦБ, сохраняя ликвидность для сделок.

Период до 2030 года потребует от участников рынка жесткой дисциплины. Время, когда можно было купить бумаги «Газпрома» или «Сбера» и рассчитывать на стабильный обгон инфляции, временно ушло.

Чтобы сберечь и приумножить капитал в эпоху изоляции и высоких ставок, инвесторам придется отказаться от классического долгосрочного владения акциями в пользу динамических, алгоритмических моделей, способных зарабатывать на сырье, валютных колебаниях и глобальных трендах.

Доступ к стратегии Алгебра по ссылке

СПБ Биржа информирует об открытии книги сбора заявок на покупку биржевых облигаций АО «ХимМед»

СПБ Биржа информирует о начале 3 сентября 2026 года сбора книги заявок на покупку биржевых облигаций АО «ХимМед» в рублях. Размещение планируется провести на СПБ Бирже.

Сбор книги заявок — с 11:00 до 15:00 мск.

Предварительная дата начала размещения — 8 сентября 2026 года.

Решение о регистрации выпуска биржевых облигаций серии СПБ-001P-01 и присвоении ему регистрационного номера принято 20 августа 2026 года. Программа биржевых облигаций АО «ХимМед» зарегистрирована на СПБ Бирже 26 июня 2026 года.

Согласно предварительным параметрам выпуска, номинал одной облигации составит 1000 рублей, объём — 500 млн рублей, цена размещения — 100% от номинала, срок обращения выпуска — три года, купонный период — 30 дней, опцион колл — по усмотрению эмитента через 1,5 года (540 дней). Ориентир ставки фиксированного ежемесячного купона — не выше 22,5% годовых.

Облигации будут доступны неквалифицированным инвесторам после прохождения тестирования. Способ размещения — открытая подписка.

Принять участие в размещении инвесторы — физические лица могут через инвестиционные сервисы своих брокеров.: «Альфа Инвестиции», «БКС Мир Инвестиций», «ВТБ Мои Инвестиции», «Газпромбанк Инвестиции», «Ренессанс Капитал», «РИКОМ-ТРАСТ», «Совкомбанк Инвестиции», «Т-Инвестиции», «Финам», «Цифра брокер».

Организаторами размещения выступают СПБ Банк, Альфа-Банк, Газпромбанк, Цифра брокер.

Дата и время выставления заявок в Систему проведения торгов СПБ Биржи устанавливаются в соответствии со временем проведения торгов в режиме «Адресное размещение» с учётом особенностей, предусмотренных решениями Биржи, информация о которых размещается на сайте СПБ Биржи.

До окончания периода сбора предварительных оферт потенциальные приобретатели могут изменить или отозвать поданные оферты.

Информация о ГК «ХимМед»
ГК «ХимМед» — многопрофильный химический холдинг, поставщик и производитель решений для науки, медицины и промышленности. Компания сочетает дистрибуцию, собственное производство, НИОКР, логистику и сервис, последовательно развивая вертикально интегрированную бизнес-модель. Подробнее об эмитенте на сайте «Центр раскрытия корпоративной информации».

Стратегия автоследования Алгебра в августе 2026: накопленная чистая доходность 62%

Алгебра начала работу на платформе БКС финтаргет 1 июля 2024 года. Это мультирыночная стратегия, которая использует фьючерсы на глобальные фондовые индексы, валюту и сырьевые товары. Средства выше ГО могут размещаться в инструментах денежного рынка.

Идея стратегии состоит в том, чтобы не связывать результат с движением одного рынка. Доходность формируется из нескольких источников, каждый из которых по разному реагирует на изменение процентных ставок, валютных курсов, цен на сырьё и настроений инвесторов.

1. Результаты стратегии за 26 месяцев

К 29 августа 2026 года доходность клиентских счетов копирующих стратегию после издержек составила 62,17% с момента запуска. Среднегодовая доходность достигла 25,05%, а результат с начала 2026 года составил 19,55%.

Годовая волатильность за весь период находилась на уровне 15,22%. Положительный результат был получен в 20 из 25 завершённых месяцев.

Особенно заметно стратегия проявила себя в 2026 году. За этот период ценовой Индекс МосБиржи снизился на 23,56%, а индекс полной доходности MCFTR потерял 17,55%. «Алгебра» за то же время прибавила 19,55%…

2. Как устроена стратегия

Значимую роль в портфеле играют фьючерсы на Nasdaq. Они позволяют участвовать в динамике крупных технологических компаний и глобального рынка акций. Вес позиции не более 50% капитала портфеля.

Валютные позиции используются для диверсификации и защиты рублёвой стоимости капитала. Вес не более 50%.

Операции с природным газом позволяют работать с изменениями баланса спроса и предложения и формой срочной кривой. Вес в портфеле не более 20%.

Средства свыше ГО размещаются в инструментах денежного рынка. Это позволяет получать процентный доход на ту часть капитала, которая в данный момент не используется для поддержания фьючерсных позиций.

Размеры позиций не являются постоянными. Управление строится с учётом рыночного режима, волатильности и взаимосвязи активов. При изменении ситуации структура портфеля пересматривается.

3.Какое место стратегия может занимать в инвестициях

Алгебра может использоваться как дополнительный источник доходности в умеренно агрессивном портфеле. Стратегия не привязана к российскому рынку акций и на рассматриваемом периоде показала положительный результат в условиях его существенного снижения.

При этом историческое опережение индексов не означает, что стратегия всегда будет двигаться независимо от российского рынка. Её результат зависит от динамики Nasdaq, валютных курсов и котировок природного газа.

***Расчёты выполнены по фактической ежедневной истории клиентских счетов за период с 30 июня 2024 года по 29 августа 2026 года. Все показатели доходности приведены после издержек.

Результаты прошлых периодов не гарантируют будущую доходность. Материал не является индивидуальной инвестиционной рекомендацией.

Доступ к стратегии на платформе Финтаргет БКС по ссылке


Стратегия автоследования Алгебра в августе 2026: накопленная чистая доходность 62%

📈 Новые цели по $VSEH: аналитики повысили прогнозы

На прошлой неделе мы опубликовали отчет за 6 месяцев 2026 года. Смотрели? Что думаете о результатах?

📌 Ведущие банки и инвестдома оценили:

🔺 Совкомбанк повысил рекомендацию с «держать» до «покупать»
Среди ключевых драйверов: возврат B2C к росту, двузначный рост B2B и возможный переток клиентов из маркетплейсов.

🔺 Т-банк поднял цену до 95 рублей за бумагу и сохранил рекомендацию «покупать»
Это эквивалентно доходности 27% к текущей цене без учета дивидендов. Аналитики отметили консервативный подход менеджмента ВИ.ру к прогнозу и ожидают нового пересмотра гайденса в сторону повышения. Еще более заметного эффекта в финансовых показателях ждут в 2027 году.

🔺 БКС повысил целевую цену с 80 до 110 рублей и сохраняет «Позитивный» взгляд на горизонте 12 месяцев
Катализаторы: дальнейшее улучшение рентабельности, рост EBITDA и чистой прибыли, высокая дивдоходность при коэффициенте выплат как в 2025-м (89%).

🔺 Альфа-банк повысил целевую цену на 7% — до 109 рублей за акцию
Рекомендация — «выше рынка». Аналитики отмечают уверенные результаты за 1П26 и обновленный гайденс.

🔺 Команда Mozgovik Research подняла целевую цену со 110 до 120 рублей за акцию
И отметила большой объем свободного кэша, сгенерированного компанией, который составляет почти половину всей текущей рыночной капитализации.

А что вы думаете о наших результатах и новых прогнозах? Делитесь в комментариях 👇

#аналитика #VSEH #быстреерынка

📈 Новые цели по $VSEH: аналитики повысили прогнозы

СПБ Биржа информирует о предварительной дате сбора заявок на покупку биржевых облигаций АО «ХимМед»

СПБ Биржа информирует о предварительной дате сбора книги заявок на покупку биржевых облигаций АО «ХимМед» в рублях — 3 сентября 2026 года.

Решение о регистрации выпуска биржевых облигаций и присвоении ему регистрационного номера принято 20 августа 2026 года. Программа биржевых облигаций АО «ХимМед» зарегистрирована на СПБ Бирже 26 июня 2026 года.

Согласно предварительным параметрам выпуска, номинал одной облигации составит 1000 рублей, объём — 0,5 млрд рублей, цена размещения — 100% от номинала, срок обращения выпуска — три года, купонный период — 30 дней. Ориентир ставки фиксированного ежемесячного купона — не выше 22,5% годовых.

Облигации будут доступны неквалифицированным инвесторам после прохождения тестирования. Способ размещения — открытая подписка.

Принять участие в размещении инвесторы — физические лица могут через инвестиционные сервисы своих брокеров, в том числе:
«Альфа Инвестиции», «БКС Мир Инвестиций», «ВТБ Мои Инвестиции», «Газпромбанк Инвестиции», «Ренессанс Капитал», «РИКОМ-ТРАСТ», «Совкомбанк Инвестиции», «Т-Инвестиции», «Финам», «Цифра брокер».

Размещение планируется провести на СПБ Бирже. Организаторами выступают СПБ Банк, Альфа-Банк, Газпромбанк, Цифра брокер.

Дата и время выставления заявок в Систему проведения торгов СПБ Биржи устанавливаются в соответствии со временем проведения торгов в режиме «Адресное размещение» с учётом особенностей, предусмотренных решениями Биржи, информация о которых размещается на сайте СПБ Биржи.

До окончания периода сбора предварительных оферт потенциальные приобретатели могут изменить или отозвать поданные оферты.

Информация о ГК «ХимМед»
ГК «ХимМед» — многопрофильный химический холдинг, поставщик и производитель решений для науки, медицины и промышленности. Компания сочетает дистрибуцию, собственное производство, НИОКР, логистику и сервис, последовательно развивая вертикально интегрированную бизнес-модель. Подробнее об эмитенте на сайте «Центр раскрытия корпоративной информации».

СПБ Биржа информирует о предварительной дате сбора заявок на покупку биржевых облигаций АО «ХимМед»