Поиск
Где деньги?
Считать деньги нужно — и это не так уж сложно! 😉
Я уже не раз поднимал эту тему, и каждый раз меня забавляет, как агрессивно люди реагируют на тех, кто копит и накапливает. При этом те же самые люди часто жалуются мне на свою «бедность» и «несчастье», а кто-то (например, я) — по их мнению, просто «жирует» 😄
Можно сказать, я миллионер, и мне легко рассуждать. Но у меня встречный вопрос: «Кто такой миллионер и как это измерить?»
Это тот, кто зарабатывает миллион в месяц? — Я к таким деньгам даже близко не стоял.
Тот, кто зарабатывает миллион в год?
Или тот, у кого есть миллион на счету?
Многие определяют этот статус именно по наличию суммы. Да, не каждый держит такие деньги в ликвидной форме. Но если рассуждать здраво, то технически очень многие из вас, читателей моего блога, — существенно богаче меня 💰
Ситуации у всех разные, это факт. Но я уже не раз говорил: у меня, кроме машины и скромного капитала, по сути, ничего нет. А вы задумывались, что есть у вас?
Давайте начнем с доходов. Всего 35 000 рублей в месяц — и за 3 года вы уже имеете миллион! В нынешних реалиях такая зарплата есть у многих. Да, есть исключения, но есть и те, кто зарабатывает куда больше.
Для Москвы и Питера, допустим, 100 000 ₽ — это сейчас средняя планка (у меня примерно так). Я общаюсь с разными людьми, и у многих эта цифра существенно выше. Но давайте возьмем даже скромные 85 000 ₽.
85 × 12 = 1 020 000. Та-дам! 🥳 Через год вы уже миллионер!
Вопрос только в том: а где ваши деньги?
При зарплате в 200 000 ₽ в месяц (что уже прилично, но вполне достижимо) миллионером вы становитесь уже через 5 месяцев. Остальные варианты можете посчитать сами. Это ведь отличный повод задуматься, куда уходят ваши средства!
И вот еще что. Люди часто ноют: «Денег нет!»
Но у меня есть как минимум несколько знакомых, у которых по квартире в центре Москвы. В этом случае у меня вопрос: «Почему вы держите деньги в бетоне?!» 🏗️
Дайте им движение! Квартира даже на окраине МСК, даже маленькая, стоит БОЛЕЕ 10 млн рублей. А более центральных и 15 и 20 и более млн! Прикиньте! И в регионах квартиры тянут на несколько миллионов.
У некоторых даже не по одной квартире, к слову.
Да, ситуации разные, подчеркиваю. Но я стабильно вижу одно: люди жалуются, не считая своих денег, а на деле они — миллионеры.
Еще пример: мы с женой жили в Клину (Московская область). Хороший дом, квартиры стоили от 4,7 млн ₽, всё раскуплено, но треть квартир пустуют и даже не сдаются!
У людей деньги "под ногами", но многие предпочтут ныть, чем что-то делать.
Я молчу про вторые машины в семьях (зачем?), простаивающие участки, квартиры в центре, когда человек работает в области… Можно же высвободить капитал, сменив локацию.
Так что на вопрос «Где ваши миллионы?» ответ прост:
Скорее всего, они уже у вас есть. Просто вы пока не научились их считать 😉
Считайте, друзья! И богатейте осознанно 🔥
Не ИИР
Ваши деньги - Ваша ответственность!
А я поду пока Денежного рынка подкуплю под 14 годовых и золотишка чутка $TMON $TGLD
#финансоваяграмотность #личныефинансы #капитал #деньги #миллионер #инвестиции
Как оценить бизнес перед инвестицией: 5 признаков надёжного заёмщика
Вы нашли заём с высокой ставкой, всё выглядит привлекательно, но как понять, что бизнес действительно вернёт деньги? Не полагайтесь на удачу. Вот пять признаков, которые помогут оценить надёжность заёмщика.
1. Прозрачность и открытость. Надёжный бизнес не скрывает информацию. У него есть сайт, юридический адрес, контакты. Он готов предоставить документы: выписку из ЕГРЮЛ, отчётность, фото производства или торгового зала. Если заёмщик уходит от ответов или даёт минимум данных — это красный флаг.
2. Положительная кредитная история. У бизнеса уже были займы в банках или на других платформах, и он их возвращал. Проверьте, нет ли судебных разбирательств, просрочек, банкротств. В открытых источниках можно многое узнать.
3. Стабильный денежный поток. Бизнес должен генерировать деньги, а не просто показывать прибыль на бумаге. Посмотрите, есть ли регулярные поступления на счёт, платит ли компания налоги, зарплаты. Если деньги приходят неравномерно или с большими задержками — риск возрастает.
4. Наличие залога. Это ваша страховка. Чем ликвиднее залог, тем лучше. Оборудование, недвижимость, товары в обороте — всё это можно продать в случае дефолта. Проверьте оценочную стоимость: она должна быть выше суммы займа.
5. Отраслевой опыт. Посмотрите, сколько лет бизнес работает в своей сфере. Новички рискованнее, чем компании с 3–5-летним стажем. Изучите отрасль: есть ли сезонность, зависит ли бизнес от импорта, какова конкуренция. Чем понятнее вам модель, тем безопаснее инвестиция.
Это те пункты, которые мы как инвестиционная компания проверяем перед тем, как разместить бизнес на платформе.
Всегда анализируйте, задавайте вопросы, читайте документы — и ваши инвестиции будут осознанными.
Обучайтесь вместе с «Ресейл Инвест».
Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение с использованием инвестиционной платформы договоров, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.
#ФинансоваяГрамотность
Ошибки начинающих инвесторов
Вы решили начать инвестировать. Это отлично. Но 99% новичков проходят через одни и те же ошибки. Вот пять самых частых — и как их избежать.
1. Нет базовой информации про инструменты, куда инвестируют. Многие новички вкладывают деньги, не понимая, как устроен инструмент. Немного почитайте, поймите, как построен тот или иной инструмент, какие у него риски и особенности, прежде чем инвестировать. Это сэкономит вам деньги и нервы.
2. Эмоции. Инвестиции — это всегда долгосрок, а не короткий спринт. У вас должна быть чёткая стратегия. Рынок может расти внезапно и падать. Многие хотят покупать, когда этого не нужно делать, и продают, когда этого тоже не нужно делать. Чётко следуйте стратегии и не отходите от неё.
3. Торговля на не свободные деньги. Сначала нужно наладить финансовую грамотность, начать откладывать со своего дохода деньги, которые конкретно направлены на инвестиции. Это не должны быть последние деньги, кредитные средства и так далее.
4. Желание быстро заработать. Как уже сказано, инвестиции — это долгосрочный план, здесь нет быстрого результата. Из-за этого начинающие инвесторы залазят в рискованные активы, которые по итогу приводят к потерям, и люди разочаровываются в инвестициях.
5. Диверсификация и страховка. Инвестируйте в разные активы, начинайте с маленькой суммы, знакомьтесь с инструментом, куда инвестируете, ищите подводные камни, читайте договора. Не лезьте в то, что вы не понимаете. И самое главное: никогда не верьте, если вам говорят, что здесь нет рисков. Риски есть везде, и чем выше доходность, тем выше риск.
Что делать прямо сейчас? Если вы уже инвестируете — проверьте свой портфель. Разбиты ли деньги по разным займам? Читали ли договоры? Если только планируете — начните с малого и постепенно увеличивайте. Напомню, что на нашей платформе можно начать инвестировать в бизнес с 500 рублей.
Финансовая грамотность вместе с «Ресейл Инвест».
Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение с использованием инвестиционной платформы договоров, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.
#ФинансоваяГрамотность
Как начать инвестировать с нуля
Вы хотите начать инвестировать, но не знаете, с чего взяться? Кажется, что это сложно, нужно много денег и специальных знаний. Это не так. Вот пошаговый план для тех, кто начинает с нуля:
Шаг 1: Определите сумму, которую вы готовы инвестировать без ущерба для жизни. Это не должны быть последние деньги или деньги, которые нужны на еду и квартиру. То есть для начала вам нужно посчитать ваши обязательные ежемесячные расходы, выявить остаток, и этот остаток вы можете начать инвестировать. Начните с любой суммы, даже с 500 рублей, потому что есть инструменты, которые это позволяют делать, например, наша инвестиционная платформа позволяет инвестировать в бизнес от 500 ₽. Так же можно открыть брокерский счет и инвестировать в акции от этой же суммы.
Шаг 2: Изучите базовые инструменты и термины. Что такое инвестиции, диверсификация, доходность, риски. Не надо становиться экспертом, но важно понимать основные принципы. Подпишитесь на обучающие каналы по инвестированию, как наш, и пройдите бесплатный курс. У нас есть бесплатный курс по инвестициям в бизнес: stepik.org/course/283292
Шаг 3: Выберите платформу или брокера. Если вы выбираете краудлендинг — убедитесь, что платформа в реестре ЦБ. Если акции — что брокер имеет лицензию. Сравните комиссии, условия вывода, минимальную сумму.
Шаг 4: Сделайте первый вклад. Не ждите идеального момента. Начните с малого и просто попробуйте. Выберите один заём или одну акцию. Пройдите процесс. Посмотрите, как это работает.
Шаг 5: Отслеживайте и учитесь на ошибках. Записывайте, что вы выбрали, почему и какой результат. Раз в 1–3 месяца посмотрите на результаты. Что получилось? Что можно улучшить? Это и есть самый быстрый способ обучения.
В начале своего инвестиционного пути важно научиться дисциплине и регулярности. Нужно научиться управлять небольшими деньгами, потому что то, на сколько получится увеличить ваш маленький депозит, такой же результат будет и с более крупной суммой. Поэтому научитесь управлять тем, что имеете сейчас, и не ждите самого лучшего времени, потому что его может и не наступить.
Финансовая грамотность вместе с «Ресейл Инвест».
Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение договоров с использованием инвестиционной платформы, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.
#ФинансоваяГрамотность
Правило 50/30/20: как распределять доходы, чтобы не жить от зарплаты до зарплаты
Бывало ли у вас такое: зарплата пришла, а через две недели вы уже не помните, куда всё ушло? Вы не одни такие. Дело в том, что деньги любят счёт. И есть простой способ взять их под контроль.
Правило 50/30/20 — это идеальная система распределения любого дохода, к которой надо стремиться.
▪️50% — обязательные ежемесячные расходы (то, без чего вы не можете обойтись каждый месяц): еда, аренда или ипотека, коммунальные услуги, транспорт, связь, абонементы и т. д.
▪️30% — дополнительные траты: кафе, рестораны, кино, путешествия, одежда и большие покупки.
▪️20% — накопления и инвестиции: сначала формируем подушку безопасности, а потом уже создаем активы и направляем деньги на инвестиции. Эти деньги не тратятся. Они работают на вас.
Пример: у вас зарплата 100 000 ₽.
50 000 ₽ — на обязательные расходы.
30 000 ₽ — на дополнительные траты.
20 000 ₽ — на подушку безопасности и инвестиции.
Если живёте по этому правилу хотя бы год — вы уже впереди 70% людей. Если у вас сейчас расходы на обязательные траты больше 50%, то вам нужно увеличивать доход и постепенно приходить к золотому стандарту 50/30/20. Но даже в этом случае начните откладывать во все 3 направления, чтобы учиться дисциплине.
Финансовая грамотность вместе с «Ресейл Инвест».
Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией.
#ФинансоваяГрамотность
СРОЧНО ДЛЯ ИНВЕСТОРОВ И ТРЕЙДЕРОВ!
Эксперт по трейдингу Макар Илья только что выпустил мощный материал в журнале Совкомбанка!
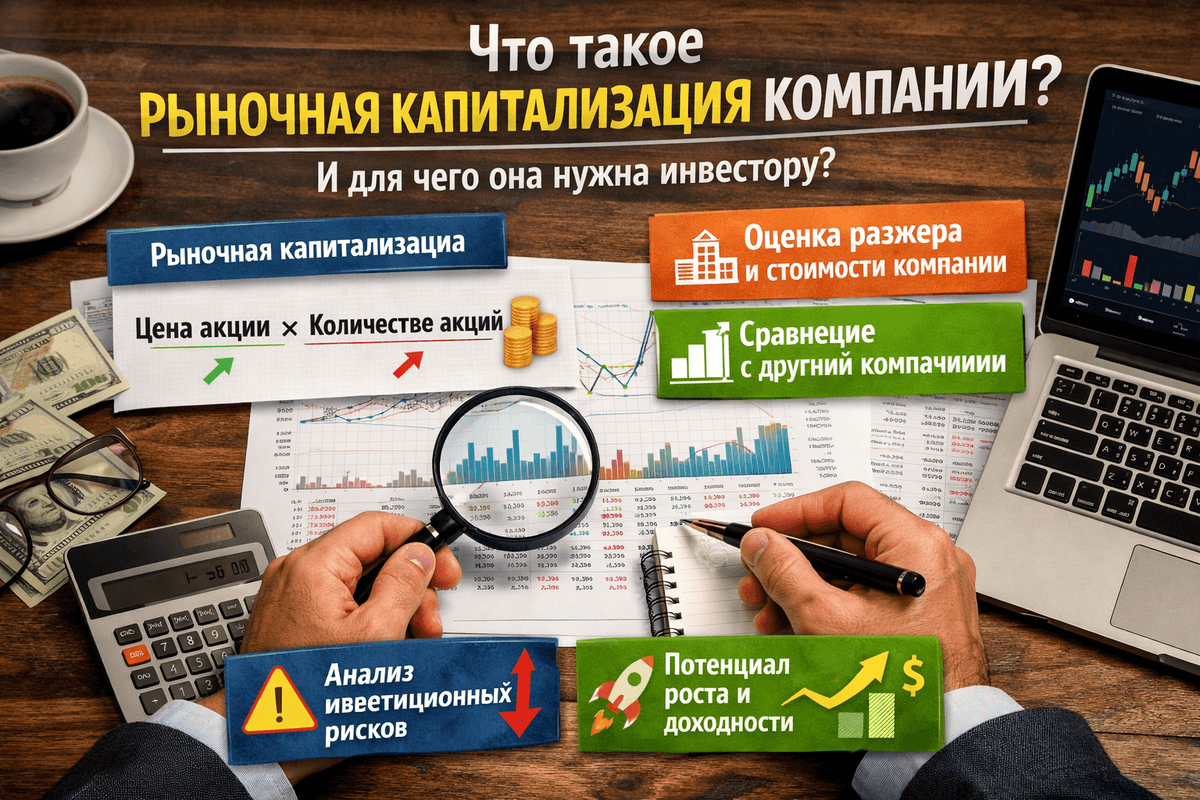
В статье «Рыночная капитализация компании: что это и как помогает инвестору выбирать акции» я раскрываю главный секрет, как за 5 минут понять реальную силу компании и перестать покупать «кота в мешке».
Это не сухая теория. Это рабочий инструмент, который я сам использую в своих сделках и который помогает моим ученикам:
Точно определять, стоит ли компания своих денег (или это переоценённый пузырь)
Правильно распределять портфель: 50 % large-cap, 30 % mid-cap, 20 % small-cap — и получать стабильный рост даже на волатильном рынке
Избегать главных ошибок новичков и опытных трейдеров, которые теряют десятки процентов из-за неправильной оценки размера компании
Конкретные примеры на Apple, Tesla, Сбере и «Газпроме» — сразу видно разницу в доходности и рисках
Если вы хотите увеличить доходность портфеля и снизить риски уже в этом квартале — эта статья для вас.
ЧИТАЙТЕ ПОЛНЫЙ МАТЕРИАЛ ПРЯМО СЕЙЧАС (ссылка в первом комментарии и в описании):
https://journal.sovcombank.ru/investitsii/rynocnaia-kapitalizaciia-kompanii
Сохраните пост, чтобы не потерять.
Поделитесь с друзьями-инвесторами — пусть тоже зарабатывают больше!
Пишите в комментариях:
С какой капитализацией вы сейчас работаете — large, mid или small? И почему?
Я лично отвечу на самые интересные вопросы
Хватит Терять Деньги!
Получи Персональный Инвестиционный Портфель БЕСПЛАТНО
Устали наблюдать, как ваши накопления медленно тают?
Хотите начать инвестировать правильно, но не знаете, куда вложить средства?
Переплачиваете комиссии финансовым консультантам и хотите сэкономить?
Тогда этот Розыгрыш Специально для Вас!
Бесплатно получите индивидуальное инвестиционное решение, составленное профессионалом рынка ценных бумаг.
Узнайте, как сохранить и увеличить капитал даже в нестабильные времена.
Перестаньте рисковать деньгами вслепую — я помогу вам создать надёжный финансовый фундамент.
Чтобы Принять Участие, Выполните Всего Три Простых Шага:
- Подписаться на мою страницу.
- Поставить лайк этому посту.
- Сделать репост публикации себе на стену.
Победителя Объявим Через Неделю среди всех участников случайным образом.
💡 Почему не получается копить, хотя всё знаешь 📉
Ты читаешь статьи про финграмотность, знаешь, что нужно «откладывать 10% дохода», вести бюджет и избегать импульсивных покупок.
Но проходит месяц — и снова пусто.
📉 Что-то пошло не так. Хотя вроде бы — всё по правилам.
На самом деле дело не в знании. А в психологии денег. Наш мозг устроен так, что он против сбережений. Серьёзно.
💰 Копить или жить на всю катушку? 💰
Представьте: один ваш знакомый откладывает каждую копейку, другой тратит всё в первые дни после зарплаты, а третий спокойно берёт кредиты. Кто из них прав? Что лучше — копить, тратить или жить в долг, как это делают корпорации и даже целые государства? Давайте разберёмся.