Поиск

МСП Банк за 5 лет выдал 92 млрд рублей под «зонтичные поручительства»

С момента запуска механизма «зонтичных» поручительств Корпорации МСП в сентябре 2021 года МСП Банк выдал кредиты на сумму 92 млрд рублей, став одним из ключевых участников федеральной программы поддержки бизнеса. Этот инструмент, реализуемый в рамках нацпроекта «Эффективная и конкурентная экономика», позволил более чем 105 тысячам предпринимателей по всей России привлечь порядка 1,4 трлн рублей заемного финансирования за пять лет работы программы.

Наибольший объем средств, привлеченных с помощью «зонтичных» механизмов, традиционно пришелся на обрабатывающую промышленность, высокотехнологичный сектор, инфраструктурное строительство и транспортную логистику. География распределения средств охватывает всю страну, включая новые регионы. «Зонтичные» поручительства Корпорации МСП покрывают до 50% суммы банковского кредита, достигая 1 млрд рублей на срок до 10 лет. Для предпринимателей этот инструмент полностью бесплатен, а процесс его получения интегрирован напрямую в кредитный алгоритм банка.

В четвертом квартале 2026 года малый и средний бизнес может привлечь не менее 84 млрд рублей с «зонтичными» поручительствами Корпорации МСП. Это на 20% больше, чем было в третьем квартале. Лимит поручительств на 4 квартал на сумму 42 млрд рублей уже доведен до банков-партнеров, в программе также участвует МСП Банк.

Как подчеркнул глава Минэкономразвития РФ Максим Решетников, механизм стал универсальным решением, позволяющим оперативно запускать адресные меры поддержки. Инструмент был запущен 14 сентября 2021 года по поручению Президента РФ Владимира Путина.

ГК «А101» открыла образовательный центр «Эклектика» в «Бунинских кварталах»


Объект общей площадью около 25 тыс. кв. метров объединяет школу на 1400 мест и детский сад на 300 мест. Здание оборудовано универсальными и специализированными учебными кабинетами, лабораториями и трансформируемыми залами для мероприятий.

📽️ Важным элементом общественного пространства станет городская площадь у центрального входа. На стене школы разместится большой экран, который превратит площадь в уличный кинотеатр площадью 67,5 кв. метра.

🏛️ Внутреннее пространство школы спроектировано с учётом современных образовательных подходов. Открытая территория атриума легко трансформируется под нужды учеников и учителей. Аналогичные коворкинги расположатся на третьем и четвёртом этажах, здесь же разместятся библиотека, медиатека и центр детских инициатив.

💻 В блоке старшей школы помимо универсальных классов спроектированы кулинариум, мастерские и IT-полигон. Основная часть научного кластера развернётся на последнем этаже.

✨ Открытие образовательного центра «Эклектика» усиливает социальную инфраструктуру «Бунинских кварталов» и соответствует стратегии Группы по созданию полноценных городских районов, где образование, спорт и общественные пространства формируют среду для жизни, учёбы и развития.

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101

ГК «А101» открыла образовательный центр «Эклектика» в «Бунинских кварталах»

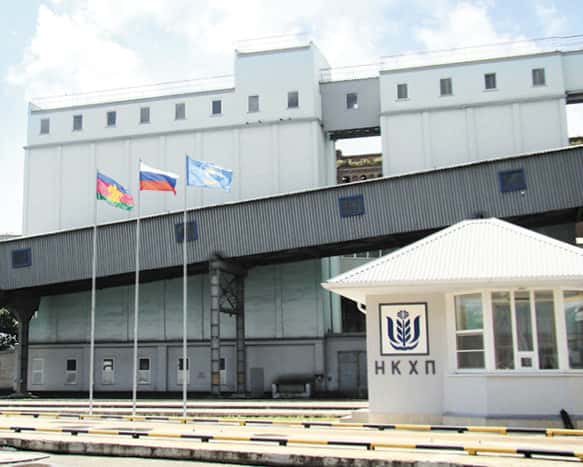
НКХП. Отчет за 1 пол 2026 по МСФО

Тикер: #NKHP
Текущая цена: 387
Капитализация: 26 млрд
Сектор: Транспортировка
Сайт: https://www.ozk-group.ru/about/ozk_group/novorossiysk_grain_plant/

Мультипликаторы (LTM):

▫️ P/E - 8.61
▫️ P/BV - 1.46
▫️ P/S - 2.87
▫️ ROE - 16.9%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 4.57

Что нравится:

▫️ выручка выросла на 64.7% г/г (2.1 → 3.5 млрд);
▫️ чистая ден. позиция увеличилась на 0.9% п/п (6.6 → 6.7 млрд);
▫️ рост нетто фин. дохода на 20.7% г/г (315 → 379 млн);

Что не нравится:

▫️ FCF отрицательный, но стал меньше (-853 → -90 млн);
▫️ чистая прибыль уменьшилась на 25.9% г/г (0.9 → 0.7 млрд);

Дивиденды:

В див. политике не установлено конкретных правил определения размера дивидендов. Обычно выплата составляет 50% от ЧП по МСФО или РСБУ.

По данным сайта Доход за 1 пол 2026 года ожидается выплата в размере 14.78 руб (ДД 3.82% от текущей цены).

Мой итог:

Операционные показатели (г/г):
▫️ услуги по перевалке продукции на экспорт +67.1% (1.5 → 2.4 млн тонн);
▫️ транспортно-экспедиционное обслуживание +67.1% (1.5 → 2.4 млн тонн);
▫️ продукция собственного производства -5.3% (19 → 18 тыс тонн).

Объем перевалки вырос на фоне увеличения урожая зерна в 2025 году (125.9 → 141.15 млн т), а также увеличения квот на экспорт за пределы ЕАЭС в 2026 году (10.6 → 20 млн т).

Выручка выросла на сопоставимый процент с объемами перевалки. Можно отметить появление статьи "Строительство". Совместно с ООО "НЗТ" компания реализует проект "Новая пристань" (доля 50%). Затраты на строительство в 1 пол 2026 стали учитывать как выручку по реализации проекта. В последствии свою часть "Новой пристани" НКХП продаст НЗТ, но при этом будет иметь прав первоочередной аренды объекта. Ввод в эксплуатацию ожидается к концу 2029 года.

Выручка по сегментам (г/г в млн):
▫️ перевалка грузов +72.7% (1670 → 2884);
▫️ продажа собственной продукции -6.1% (388 → 365);
▫️ строительство (0 → 190);
▫️ транспортно-экспедиционное обслуживание +67.1 (44 → 73);
▫️ прочее -91.% (32 → 3).

Несмотря на отличный рост выручки, это не отразилось в прибыли, которая снизилась на четверть. Причина в обесценении дебиторки в размере 1.1 млрд, что отразилось на ухудшении операционной рентабельности с 29.6 до 17.8% (без обесценения она была бы 48%). Также на результат повлияли уменьшение нетто фин дохода (607 → 379 млн) и повышенная эф. ставка налога на прибыль (31.4% vs 24.8% в 1 пол 2025).

FCF снова отрицательный, но размер уже сильно приблизился к 0 на фоне появления положительного FCF (-579 → 167 млн) и снижения кап. затрат (-6.2% г/г, 274 → 257 млн).
Денежная "кубышка" на месте и снова немного подросла.

Первое полугодие должно было быть отличным для НКХП, но вмешались неоперационные факторы. Без обесценения дебиторки прибыль составила бы примерно 1.4 млрд, что было бы кратным приростом к прошлому году.

Второе полугодие ожидается слабее прошлого года на фоне атаки БПЛА по инфраструктуре компании. 12.08.2026 беспилотник повредил производственную инфраструктура, включая специализированные сооружения и
оборудование. В результате повреждений отгрузка была временно приостановлена. После атаки было заявление, что на возобновление отгрузок может потребоваться от 1 до 4 месяцев. И пока информации по возобновление не было. Да, есть попытки перестроить логистику, но для экспорта зерна в таких объемах у нас в других портах просто нет необходимой инфраструктуры.

По очень грубым подсчетам, если компания будет отгружать только 3 месяца из полугодия, то по итогам года заработает около 2.1 млрд прибыли. Это дает P/E 2026 = 12.54 и дивиденд за 2026 год в районе 15.43 руб (ДД 4% от текущей цены). У НКХП была и так недешевая оценка, а сейчас она стала еще более далекой от справедливой. Чтобы просто соответствовать текущей цене НКХП должна заработать 5 млрд за год. Прогнозировать что-то на 2027 тоже сложно, так как все упирается в окончание СВО и возможности противника наносить удары по инфраструктуре НКХП.

По озвученным причинам компании нет в портфеле, а справедливая цена должна быть где-то ниже 200 рублей

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

НКХП. Отчет за 1 пол 2026 по МСФО

🪙 Минфин США немедленно выпустит временную лицензию на поставки российского дизельного топлива на мировой рынок.

Россия незамедлительно начинает снимать ограничения на экспорт дизеля ранее запланированных сроков, — Новак

Я хочу поблагодарить президента Путина, — Трамп.
Нам нужна нефть для мира. Это дизель — то, что нам нужно. Мы очень рады получить его, — заявил президент США.

Позитивная новость для наших нефтяников и российского рынка в целом. $LKOH $ROSN $SIBN $TMOS

И это еще не все.

⛽️ «Газпром» и «Лукойл» приступили к разработке Лаявожского месторождения.

Разработку проекта начали с добычи нефти. Следующий этап — строительство инфраструктуры для добычи и транспортировки газа. Месторождение находится в Ненецком автономном округе.

Разработкой занимается совместное предприятие «Газпрома» и «Лукойла» — «Лаявожнефтегаз».

Что это за проект? Компании работают сразу над двумя близлежащими месторождениями — Лаявожским и Ванейвисским. Суммарные извлекаемые запасы проекта оценивают в 16,3 млн тонн нефти и 225 млрд кубометров природного газа. $GAZP

💼 Тонко Санкович возглавил «Эталон»

Тонко Санкович назначен президентом группы «Эталон». На этом посту он сменил Юрия Бородина, который руководил компанией в переходный период.

🏗 Тонко Санкович – управленец с 27-летним опытом в девелопменте. Его профессиональный путь начался на строительных площадках Хорватии и Словении, а с 2001 года он участвовал в реализации крупных проектов на российском рынке. За это время Тонко прошел путь от инженера и руководителя проектов до генерального директора.

Ранее он занимал руководящие должности в компаниях «Масштаб» и «Авгур Эстейт» (ГК «А101»), «Ви Холдинг Девелопмент», ANTTEQ и X5 Retail Group. В числе его ключевых компетенций – запуск девелоперских направлений с нуля, интеграция компаний, формирование управленческих команд, оптимизация себестоимости строительства и развитие системы продаж.

✨ Назначение Тонко Санковича соответствует стратегическому курсу «Эталона» на совершенствование бизнес-процессов и модели продаж, повышение эффективности девелоперского цикла и системное развитие земельного банка.

#ETLN #Эталон

🏠 Глеб Шурпик: «В недвижимости не нужно ждать вау-эффекта от одного решения»

CFO GloraX Глеб Шурпик в интервью рассказал, как девелоперам сохранить успешную финансовую модель. Публикуем главные тезисы:

🏆GloraX регулярно демонстрирует рост прибыли в условиях, когда рынку девелопмента очень непросто. Секрет в точном расчете:
✅ Каждый девелопер должен ежедневно работать над эффективностью, иметь технологическую карту приобретения проектов и понятные механизмы оценки рисков.
✅ Финансовую модель каждого проекта важно просчитывать здесь и сейчас, отыграть расхождения позже будет практически невозможно.
✅ Мы контролируем затраты во всех сферах от приобретения участков до накладных расходов, и оцифровываем многие процессы, что положительно влияет на скорость принятия решений и себестоимость строительства.

🏠GloraX строит в регионах уже несколько лет, эта бизнес-модель эффективна:
✅ В регионах стоимость земли ниже, при этом time-to-market в 2–2,5 раза короче, чем в Москве или Санкт-Петербурге, а значит расходы и проценты меньше.
✅ Есть большой запрос на проекты комплексного развития территорий, а они в свою очередь служат узнаваемости бренда, что влияет на рост продаж.
✅ Условия ипотеки в регионах более приемлемые и с точки зрения среднего чека, и по критериям доступности. Так было после 2024 года, так есть и сейчас.

💰Эффективно управляем долгом:
✅ Мы последовательно улучшаем кредитные рейтинги.
✅ Привлекаем в том числе зеленые облигации, что снижает стоимость заимствования.
✅ Диверсифицируем источники финансирования, управляя ликвидностью.
✅ Одними из первых выпустили и используем ЦФА.

«Сейчас играют роль и продукт, и технология продаж, и внимательность к стройке, и к финансам, расходам, репутации, к дедлайну. Девелопер должен становиться максимально педантичным. А когда море успокоится, корабли, оставшиеся на плаву, смогут высоко поднять стяг.»

💡 Читайте полный текст интервью по ссылке

#GloraX #GloraX_СМИ #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

🏠 Глеб Шурпик: «В недвижимости не нужно ждать вау-эффекта от одного решения»

Что не так с семейной ипотекой и какие компании под ударом?

С 1 октября 2026 года семейная ипотека работает по-новому. Главное изменение: ставка и лимит теперь зависят от количества детей и региона. Чем больше детей — тем ниже ставка и выше лимит. Но чтобы получить льготу, хотя бы один ребёнок должен быть младше 7 лет.

• В обычных регионах: один ребёнок — 10% (6 млн), двое — 8% (8 млн), трое — 6% (10 млн), четверо — 4% (10 млн), пятеро — 2% (10 млн).

• В столичных регионах ставки выше, но и суммы больше: один — 12% (12 млн), двое — 10% (15 млн), трое — 8% (18 млн), четверо — 6% (18 млн), пятеро — 4% (18 млн).

Срок субсидирования сократился. Теперь льготная ставка 15 лет вместе 30 лет. Дальше — рыночная. Правда, с ограничением: ставка не может быть выше меньшей из двух величин: ставка по договору плюс 4 п.п. или ключевая ставка ЦБ плюс 3 п.п.

Исключение — ИЖС. Если кредит на строительство дома, его завершение или покупку участка — ставка 6%.

Также ставку 6% можно сохранить двумя способами:

• Внести первоначальный взнос не менее 50% от стоимости жилья сразу.
• Снижение остатка долга до 50% в течение первого года → рефинансирование под 6%.

Кто пострадает сильнее всех?

• Самолёт
#SMLT — главный кандидат на удар. Доля ипотеки в продажах — 68%, стройка в Московском регионе.

• А101 и ЛСР
#LSRG тоже в столицах: А101 — Москва и область, ЛСР — 89% портфеля в Москве и Питере. Но у ЛСР ипотека — только 49%, плюс сегменты повыше. У А101 сегменты попроще, поэтому эффект будет ощутимее.

• Эталон
#ETLN — доля ипотеки около 33%, плюс ориентация на бизнес-класс, где ипотека исторически ниже.

В регионах ужесточение не такое сильное, как в столицах, но всё равно заметное: проблема региональных застройщиков в том, что у них доля ипотеки в среднем выше, чем у столичных.

У Glorax
#GLRX — 71%, у АПРИ #APRI — 76%, у Брусники — 78%. Так что более низкая ставка (8–10% в регионах против 10–12% в столицах). Чистый негатив для регионов окажется сопоставим со столичным.

Из актуального:

• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

Кто держится (ND/EBITDA < 1x):

• А101 — прибыль 6,3 млрд ₽, но она просела на 53,6% г/г, выручка –18,2%. Зато Debt/Equity 0,83x против 1,03x на конец 2025 года — лучший в выборке.

• ЛСР — ND/EBITDA 2,8x, убыток 57,6 млрд — это обесценение, а не дыра в кэше. Правда, кэш упал с 27,7 до 5,4 млрд, а краткосрочный долг вырос до 57,3 млрд. Зато единственный, кто удержал выручку в плюсе (+0,7%).

Средняя нагрузка (ND/EBITDA 2,5–3,5x):

• Брусника — по операционке отчёт лучший: выручка вдвое, EBITDA до 26,9 млрд, ND/EBITDA с 3,92x до 2,98x. Но чистый убыток 1,4 млрд второе полугодие подряд — дорогой долг съедает весь операционный рост. Ковенанты по нескольким кредитам нарушены.

• Глоракс — выручка +45%, EBITDA 8,6 млрд, а чистая прибыль 1,6 млрд — разницу съедают проценты, налоги и обесценение. Кэш 685 млн ₽ против краткосрочного долга 6,9 млрд.

• Сэтл — прибыль 4,2 млрд, проектный долг полностью закрыт эскроу (131,1 млрд долг / 138,7 млрд эскроу = 106%). Но корпоративный долг 74 млрд при кэше 4 млрд и краткосрочном долге 51,4 млрд.

Тяжелее (ND/EBITDA > 3,5x):

• Самолёт — отчёт самый тяжёлый: выручка –31%, убыток 22,3 млрд, FFO рухнул с 25 до 6,6 млрд. Компания напрямую говорит с банками о реструктуризации. Техдефолты в мае (три выпуска) и сентябре (БО-П20 с задержкой на день).

• Эталон — убыток 13,2 млрд второе полугодие подряд, ND/EBITDA с 4x до 5,5x; EBITDA закрывает лишь половину финрасходов. Если так пойдёт дальше, капитал уйдёт в минус.

• АПРИ — ND/EBITDA 4,2x при ковенанте с Альфа-Банком не более 4x. Купоны до 30,5% (YTM до 47%) при операционной прибыли 3,4 млрд за полгода. CFO –8,4 млрд, доля проектного финансирования 70,6%.

Что в итоге: Сектор чётко распался на три эшелона. А101 — с запасом прочности. ЛСР, Брусника, Глоракс, Сэтл — середняки с контролируемыми, но растущими рисками. Самолёт, Эталон, АПРИ — проблемные, и тут всё упирается в готовность банков поддерживать реструктуризацию.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Что не так с семейной ипотекой и какие компании под ударом?

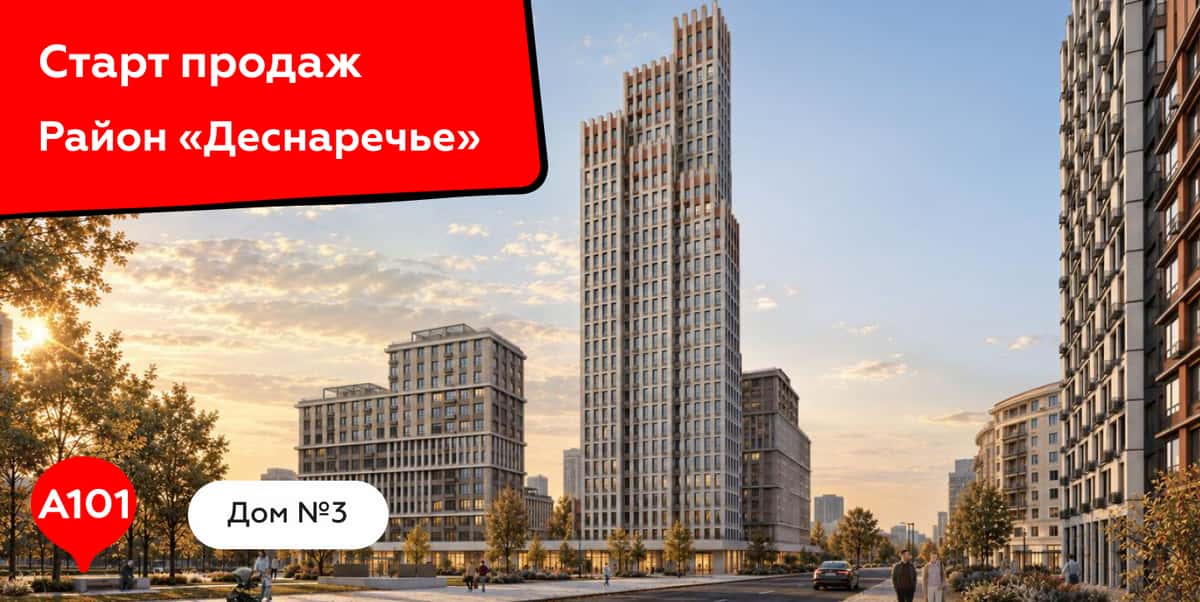
🔥 Старт продаж в «Деснаречье»: выразительная архитектура с видом на этнопарк

ГК «А101» открыла продажи квартир в доме № 3 в районе «Деснаречье».

🏠 Объект комфорт-класса состоит из 4 корпусов переменной этажности и рассчитан на 488 квартир различных планировок. Двор будет закрытым от машин, территория двора огорожена, а ворота оборудованы системой контроля и управления доступом. Кроме того, в доме запланирован подземный этаж с паркингом, а для удобства жильцов предусмотрены кладовые помещения.

📚 В проекте строится детский сад «Пряничный домик» на 300 мест и два крупных образовательных комплекса, включающих школу и детский сад. Также рядом появится спортивный комплекс, соседский комьюнити-центр, торгово-развлекательный комплекс «Гастрономическая площадь» и административный центр «Ворота в район». Для семей с детьми вся необходимая инфраструктура будет в шаговой доступности, а повседневная жизнь станет комфортной и безопасной.

📈 Район «Деснаречье» – это один из самых крупных проектов ГК «А101», который строится на месте слияния рек Десны и Незнайки на участке площадью 195,36 га. Проект объединит три квартала – «Парк», «Река» и «Лес», каждый со своим типом застройки, где современная инфраструктура и транспортный каркас сочетаются с природным окружением, что усиливает долгосрочную ценность активов.

🌟 Благодаря авторской архитектуре, продуманной инфраструктуре и близости к природным зонам квартиры в новом доме станут востребованным предложением как для семей с детьми, так и для инвесторов, ориентированных на долгосрочный рост стоимости недвижимости в Молодой Москве.

📌Подробности на сайте: https://a101.ru/kvartiry/?order=actual_price&project=desnarechie&building=911,912,913,914&utm_source=ir_zh&utm_medium=smm&utm_campaign=start_prodaz_desna_3_october_msk

🔥 Старт продаж в «Деснаречье»: выразительная архитектура с видом на этнопарк

Эталон. Отчет за 1 пол 2026 по МСФО

Тикер: #ETLN
Текущая цена: 18.7
Капитализация: 14.2 млрд
Сектор: Девелопмент
Сайт: https://www.etalongroup.com/investors/private/

Мультипликаторы (LTM):

▫️ P/E - убыток LTM
▫️ P/BV - 0.49
▫️ P/S - 0.1
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 7.43 (без учета эксроу)
▫️ EV/EBITDA - 7.99 (без учета эскроу)

Что нравится:

▫️ чистый долг без эскроу снизился на 13.3% п/п (217.2 → 188.2 млрд). ND/EBITDA ухудшился с 7.42 до 7.43;
▫️ нетто фин расход уменьшился на 3.4% п/п (23.3 → 22.5 млрд);
▫️ деб. задолженность снизилась на 27.9% п/п (16.8 → 12.1 млрд).

Что не нравится:

▫️ выручка снизилась на 9.6% г/г (60.2 → 54.4 млрд);
▫️ остаток на эскроу счетах уменьшился на 53.5% п/п (104.3 → 48.5 млрд);
▫️ чистый убыток, но снизился на 6.9% г/г (13.4 → 13.2 млрд);

Дивиденды:

Выплата не менее 40% от чистой прибыли по МСФО, скор. на разовые прибыли/убытки, не относящиеся к основной деятельности. Выплата не реже 1 раза в год.

Дивиденды за 2026 год не ожидаются.

Мой итог:

Операционные показатели (г/г):
▫️ новые продажи -29.7% (295.8 → 207.8 тыс. кв. м). Падение по всем сегментам (Москва и МО -28.5%, Питер -63.4%, регионы -18.8%);
▫️ ввод в эксплуатацию +99.4% (163.9 → 326.8 тыс. кв. м).

Доля ипотечных кредитов за 1 и 2 кварталы 30 и 41%, соответственно (в 1 и 2 квартале 2025 было 14 и 32%). Динамика новых продаж за последние 6 кварталов: 192.1 → 103.7 → 175.2 → 200.4 → 90 → 117.8 тыс. кв. м. Как видно, продажи за последние 2 квартала в среднем вернулись к показателя слабого 2 квартала 2025 года.

Снижение объемов новых продаж отразились на выручке. Выручка по сегментам (г/г в млрд):
▫️ жилая недвижимость -11.9% (48.9 → 43.1 млрд);
▫️ подрядное строительство -87.9% (0.8 → 0.1 млрд);
▫️ аренда и прочее +7% (10.5 → 11.2 млрд).

За отчетный период снова получен убыток, но результат немного лучше 2 полугодия 2025 за счет улучшения операционной рентабельности с 13.4 до 13.6% и снижения нетто фин расхода.

Долговая нагрузка за полгода почти не изменилась. Чистый долг снизился за счет остатка средств после дополнительной эмиссии (выпустили 400 млн акций для покупки компании "Бизнес-Недвижимость" у АФК Система), но также уменьшилась и EBITDA LTM. Для Эталона долговая нагрузка остается основной проблемой. В 1 пол 2026 нетто фин расход уже в 3 раза превысил операционную прибыль.

Отрасль и конкретно Эталон находятся в кризисе. Причем пока не видно признаков изменения ситуации. Цементная отрасль РФ столкнулась с резким спадом спроса, тесно связанным с общим замедлением строительства. Ожидается, что по итогам 2026 года снижение спроса достигнет 25%. Статистика погрузок РЖД по черным металлам за 8 месяцев также показывает уменьшение (-9.8% г/г, 34.7 → 31.3 млн т). Продажи новостроек в России в июле сократились на 8% г/г (в июне был рост +16% г/г на фоне спроса на «Семейную ипотеку» перед возможным изменением условий). Два месяца 3 квартала происходит снижение выдачи ипотек в Москве.

Для снижения долга компании приходится продавать активы. Были проданы два земельных участка в Санкт-Петербурге (сумма сделки не раскрыта), а также группа продала в убыток торговый центр «Летний сад» в Москве. Но как видно, пока это помогло просто сдержать рост долговой нагрузки. Проблемы Эталона также отразились на ее кредитном рейтинге. В апреле «Эксперт РА» понизил рейтинги облигаций с ruА- до ruBBB+.

В конце недели были объявлено, что с 1 октября будут изменены условия семейной ипотеки. Ожидается, что изменения позволят части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. Как это повлияет на результаты девелоперов пока непонятно, но аналитики ожидают падение спроса из-за роста среднего ежемесячного платежа.

Никакой идеи здесь пока нет. На группе "висит" приличный долг. Аналогичные проблемы и у материнской АФК Система. И при этом Эталон убыточен с 2023 года включительно. Проходим мимо.

*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram

Эталон. Отчет за 1 пол 2026 по МСФО

ГК «МД Медикал» выплатит дивиденды за 1 ПОЛУГОДИЕ

Совет директоров #MDMG принял решение выплатить дивиденды по итогам первого полугодия 2026 года в размере 38 рублей на акцию. Как и прежде, Компания направляет на дивиденды бóльшую часть чистой прибыли и сохраняет практику регулярных выплат - дважды в год, и во второй половине лета мы выплатили в полном объёме дивиденды по итогам 2025 года. Наша дивидендная политика не ограничивает размер дивидендов, совет директоров принимает решение, принимая во внимание нагрузку на ликвидность Компании в платежный период. Сегодня мы находимся в активном инвестиционном периоде:
✔в июне закрыли две сделки - приобретение Ильинской больницы и сети клиник Здравица; ✔продолжаем масштабную инвестиционную программу: реконструкцию здания в Зубаревом переулке под новый госпиталь в Москве, строительство второго корпуса госпиталя в Санкт-Петербурге, строительство новых и расширение действующих клиник в Москве и других регионах.

При этом мы сохраняем консервативный подход к долгу, имея на сегодня комфортный уровень долговой нагрузки 0,4х чистый долг/EBITDA LTM, и будем планомерно снижать его за счёт денежного потока, который генерируют в том числе приобретённые активы.

Операционный бизнес показывает устойчивый рост, Ильинская больница и Здравица уже консолидируются в результаты Группы, а инвестиции в новые площадки - это будущие дивиденды, заложенные сегодня. Список лиц, имеющих право на получение дивидендов, будет составлен по состоянию на конец операционного дня 19 октября 2026 года.

Ссылка на полный пресс-релиз.

🧱 Ввели в эксплуатацию третий корпус проекта «Зеленые высоты» во Владивостоке

Получили разрешение на ввод в эксплуатацию третьего корпуса «Зеленых высот». Это первый полностью завершенный проект GloraX во Владивостоке.

🔍 Параметры третьего корпуса в цифрах:
✅ 26-этажный корпус и подземный паркинг
✅ 23,2 тыс. кв. м общей площади
✅ 12 тыс. кв. м жилой площади
✅ 336 квартир и 94 машино-места

GloraX вышел на рынок Владивостока в 2025 году, и сегодня проекты компании входят в число наиболее продаваемых новостроек города. К моменту ввода в «Зеленых высотах» продано 87% квартир, что выше среднего уровня по рынку.

❗️ С учетом полученного РНВ объем введенного жилья GloraX с начала года достигнет 137,4 тыс. кв. м, что дополнительно усилит позиции компании в топ-20 российских застройщиков по объему ввода жилья в рейтинге ЕРЗ.

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

🧱 Ввели в эксплуатацию третий корпус проекта «Зеленые высоты» во Владивостоке

📈 GloraX «Экосити» второй месяц подряд в топ-3 по продажам в Казани

Проект GloraX «Экосити» сохранил третье место среди самых продаваемых жилых проектов Казани по итогам августа 2026 года. Рейтинг представлен изданием «Урбан Медиа» на основе данных о продажах на первичном рынке города.

В августе в проекте заключено 75 сделок - на 10% больше, чем месяцем ранее. «Экосити» входит в тройку лидеров рейтинга уже второй месяц подряд.

🔍 Результаты за август 2026 года:

✅ заключено 75 сделок общей площадью около 3 тыс. кв. м
✅ 76% сделок оформлено с использованием ипотеки
✅ доля семейной ипотеки составила 57% от общего числа ипотечных сделок
✅ на однокомнатные квартиры пришлось 59% продаж

«Экосити» - проект комфорт-класса в Кировском районе Казани. В июне 2026 года стартовали продажи второй очереди проекта, которая включает 3 корпуса переменной этажности на 833 квартиры общей площадью более 32,5 тыс. кв. м. Ввод в эксплуатацию запланирован на I квартал 2029 года.

🚀 Стабильное присутствие проекта в топ-3 и рост продаж месяц к месяцу подтверждают востребованность проекта «Экосити» на рынке Казани и эффективность стратегии региональной экспансии компании.

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

📈 GloraX «Экосити» второй месяц подряд в топ-3 по продажам в Казани

⚡⚡⚡ Новые правила семейной ипотеки: что это значит для отрасли девелопмента


Министерство финансов России объявило об изменении правил семейной ипотеки, которые вступят в силу с 1 октября 2026 года.

📊 Появилась дифференцированная процентная ставка и изменилась максимальная сумма кредита. Теперь условия зависят от количества детей и региона проживания.

📌 Новая ставка для Москвы, Санкт-Петербурга, Московской и Ленинградской областей:

4% годовых, до 18 млн руб. Для семей с пятью и более детьми
6% годовых, 18 млн руб. Для семей с четырьмя детьми
8% годовых, 18 млн руб. Для семей с тремя детьми
10% годовых, 15 млн руб. Для семей с двумя детьми
12% годовых, 12 млн руб. Для семей с одним ребёнком

📌 Новая ставка для остальных регионов:

2% годовых, до 10 млн руб. Для семей с пятью и более детьми
4% годовых, 10 млн руб. Для семей с четырьмя детьми
6% годовых, 10 млн руб. Для семей с тремя детьми
8% годовых, 8 млн руб. Для семей с двумя детьми
10% годовых, 6 млн руб. Для семей с одним ребёнком

⏳ Максимальный срок льготного ипотечного кредита – теперь до 15 лет. Для участия в любой из программ хотя бы один ребёнок должен быть младше 7 лет на момент заключения договора.

💬 «Девелоперы будут адаптировать собственные программы субсидирования к новым параметрам семейной ипотеки. Например, если для семей с одним ребёнком ставка составит 12% и застройщик сможет субсидировать её до привычного для покупателя уровня – до 6%. Поэтому изменения вряд ли станут шоком для рынка: часть разницы в ставках смогут компенсировать специальные программы девелоперов. Помимо этого, у покупателей сохраняются и другие инструменты – рассрочки и индивидуальные ипотечные программы», – комментирует Владимир Колесников, директор блока продаж жилой недвижимости ГК «А101».

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9

#А101

Еженедельный дайджест новостей отрасли

Еженедельный дайджест новостей отрасли

Главные новости:


✅ Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке. Заняли второе месте среди всех бумаг, входящих в рейтинг, как акция с одним из наивысших на рынке показателей потенциала роста, а также лидирующее место среди бумаг сектора девелопмента.

Новости отрасли:

🔍 ВТБ: Количество сделок по рыночным ипотечным программам за прошедшие 8 месяцев увеличилось в 5 раз по сравнению с аналогичным периодом прошлого года. В банке отметили, что в новостройках количество сделок на рыночных условиях увеличилось в 6,4 раза в годовом выражении, спрос на них растет на треть быстрее. Кредитная организация прогнозирует, что по итогам 2026 года выдачи рыночной ипотеки в целом по рынку приблизятся к 2,4 трлн рублей, что в 2,5 раза превысит объемы 2025 года и на 17% - объемы выдач по госпрограммам.

Подробнее: https://www.interfax-russia.ru/realty/news/vtb-zayavil-o-godovom-roste-vydach-rynochnoy-ipoteki-v-pyat-raz

🔍 В Топ-5 городов-лидеров среди миллионников по доле ЖК у воды вошли Самара, Волгоград, Нижний Новгород, Омск и Москва. GloraX также вносит свой вклад в развитие комплексных видовых проектов в регионах, в частности в Нижнем Новгороде к проектам GloraX у воды относятся «Статус на Черниговской», «Статус на Гребном канале» и «Левобережный», в Омске – «Статус на Заозерной». Все они реализуются в рамках комплексного развития территорий (КРТ), и наглядно демонстрируют экспертизу GloraX в создании качественной городской среды с высокими стандартами строительства.

Подробнее: https://blog.domclick.ru/novosti/post/nazvany-goroda-lidery-sredi-millionnikov-po-dole-zhk-u-vody

#GloraX #дайджест #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

Еженедельный дайджест новостей отрасли

🌟 Подводим итоги последних двух недель и делимся ключевыми новостями рынка недвижимости 🌟

📌 Эксперты оценили влияние сохранения ставки ЦБ на рынок недвижимости
https://iz.ru/2165256/2026-09-11/eksperty-otcenili-vliianie-sokhraneniia-stavki-tcb-na-rynok-nedvizhimosti

Сохранение ключевой ставки на уровне 14% означает для рынка недвижимости продолжение работы в условиях «дорогих денег», однако отсутствие кардинальных перемен позволит девелоперам планомерно реализовывать заявленные проекты. Вице-президент по маркетингу и продажам группы «Эталон» Вячеслав Приймак считает, что ипотечные ставки останутся высокими, а спрос поддержат льготные программы.

📌 В Москве вновь начали расти продажи жилья в элитных новостройках
https://www.vedomosti.ru/realty/articles/2026/09/11/1227994-prodazhi-zhilya-v-elitnih-novostroikah

Согласно данным bnMAP.pro, за последние два месяца в премиум сегменте было реализовано 418 квартир и апартаментов, в 2 раза больше аналогичного периода прошлого года. Оживление вызвано массовым выходом новых премиальных проектов по более доступным стартовым ценам. В результате доля премиума в сделках за год увеличилась на 3,8 п. п. до 5,4%.

📌 Эволюция премиума – 10 главных изменений премиум-класса за десятилетие
https://www.metrium.ru/news/detail/evolyutsiya-stolichnogo-premiuma-10-glavnykh-izmeneniy-premiumklassa-za-desyatiletie/

За последнее десятилетие рынок премиальной недвижимости Москвы кардинально трансформировался, совершив переход от камерных среднеэтажных домов в историческом центре к масштабным высотным комплексам «город в городе» за пределами Садового кольца.

📌 По оценкам экспертов рынок коммерческой недвижимости за десять лет вырос в полтора раза, в ближайшие пять лет – увеличится еще на 18%
https://realty.rbc.ru/news/6aaaa404a53ccbec39d4d99f

По данным IBC Real Estate суммарная площадь качественной коммерческой недвижимости в России по итогам первого полугодия составила 148,3 млн кв. м, это на 59% больше, чем десять лет назад. Самым большим и быстрорастущим сегментом стали склады, второе место на рынке коммерческой недвижимости заняли офисы, на третьем месте — торговая недвижимость и гостиницы. Согласно прогнозу аналитиков к 2030 году суммарная площадь коммерческой недвижимости в России увеличится на 18% до 175 млн кв. м. Ожидается, что самые высокие темпы роста к 2030 году покажет гостиничный сегмент — он вырастет до 12,6 млн кв. м, или на 32,6%. Общая площадь офисов составит 37,3 млн кв. м, это примерно на 19% превысит текущий показатель.

Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке

С 14 сентября 2026 года акции GloraX вошли в состав Альфа-Рейтинга – сервиса Альфа Инвестиций для комплексной оценки российских акций. Рейтинг помогает инвесторам определять перспективные активы и фундаментально сильные компании, способные опережать рынок.

Главное:

✅ Бумага дебютировала с оценкой 5,7 балла. Брокер отметил высокий потенциал роста бизнеса по оценкам аналитиков и сильные фундаментальные показатели GloraX.

🌟 Абсолютный лидер среди девелоперов. В рейтинге GloraX занимает ведущее место среди акций сектора девелопмента.

🏆 Топ-2 акция роста с оценкой 9,2 балла. GloraX находится на втором месте среди всех бумаг, входящих в рейтинг, как акция с одним из наивысших на рынке показателей потенциала роста, уступая лидерство только акциям Ozon.

Мы признательны за такую высокую оценку бизнеса GloraX. Компания уже неоднократно отмечалась аналитиками ряда инвестдомов как текущий фаворит строительного сектора, а также является наиболее динамично развивающимся эмитентом в секторе девелопмента по версии ЕРЗ и регулярно демонстрирует операционные и финансовые показатели, опережающие среднерыночные.

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке