Поиск

👉 Аэрофлот ( AFLT ). Взлет нормальный?

Это 4 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!

Друзья, сегодня у нас на разборе компания Аэрофлот. Давайте разбираться, стоит ли сейчас запрыгивать в этот самолет или наоборот десантироваться из него. Цифры, на первый взгляд, выглядят приемлемо:

▪️Выручка от перевозок за 6 месяцев 2026 г. составила 419,4 млрд руб, рост на 3,4% г/г.
Важно отметить, что за полный 2025 г. выручка была отличной - 902,2 млрд руб, рост с 856,7 млрд в 2024 г. Пассажиропоток восстанавливается, тарифы растут, и это дает результат.

▪️Операционная прибыль за первое полугодие 2026 г. составила 25,9 млрд руб. Да, это меньше, чем аномально высокие 82,6 млрд руб в 1 полугодии 2025 г., но нужно понимать, что в прошлом году на бумажную прибыль сильно повлияли "прочие доходы", в том числе возврат акцизов и переоценка обязательств. Сейчас мы видим нормализацию операционной маржи. За весь 2025 г. операционная прибыль была 138,6 млрд руб.

🛬 Чистый убыток за 1 полугодие 2026 г. составил -561 млн руб, против прибыли в 74,3 млрд годом ранее, опять же, из-за разовых эффектов прошлого года.
За полный 2025 г. чистая прибыль составила 105,5 млрд рублей! Неплохой показатель в текущих реалиях.

👌 Самое интересное - это динамика долга. Чистый долг по итогам 2025 г. составил 535,5 млрд руб, снизившись с пиковых значений 2021-2023 годов. Долг/EBITDA сейчас находится на комфортном уровне 2,76, для сравнения в 2021 г. он был более 6! Эмитент постепенно оптимизирует финансовую нагрузку.

👍 Отдельный позитив - восстановление собственного капитала. Впервые с 2021 года балансовая стоимость стала положительной! По итогам 2025 г. чистые активы составили 66,5 млрд руб, против глубокого минуса в прошлые годы.

👎 Главные риски не меняются - это санкции и запчасти. Из отчетности видно, что значимая часть капитальных затрат уходит на капитализацию запчастей и двигателей. Авиакомпании приходится активнее формировать запасы, так как почти 100% парка - иностранные суда и их обслуживание обходится все дороже.

😔 Еще один нюанс - зависимость от государства, так доля операций с организациями с государственным влиянием составила около 16% от выручки. Аэрофлот получает большие субсидии и возврат акциза за авиатопливо, за пол года 40,9 млрд руб! Если государство сократит эту поддержку, финансовые результаты компании резко ухудшатся.

💰 Свободный денежный поток пока в минусе, но вряд ли кто-то сейчас ожидал иного. Мультипликаторы выглядят адекватно, P/E (LTM) 6,78, EV/EBITDA 3,44.

❗️ Компания вернулась к выплате дивидендов, но есть нюанс. Последняя выплата за 2025 г. состоялась в августе в размере 5,29 руб на акцию, что эквивалентно 15,1% годовых! Отличный результат, вот только свободный денежный поток отрицательный, а значит дивиденды платят в долг. Возможно, перед потенциальной приватизацией, это допустимо, но что будет дальше? Будет ли компания продолжать платить дивиденды и увеличивать долговую нагрузку? Есть ли в этом смысл? Риск отмены дивидендов очень высокий, если свободный денежный поток не нормализуется.

👉 Итог: Мы даем нейтральную оценку. Если бумаги нет, то мы бы не торопились добавлять ее прямо сейчас на текущих отметках и понаблюдали бы за динамикой FCF. Если бумага уже в долгосрочном портфеле, то можно держать, но помните, что это не защитный актив, к тому же с реальным риском отмены дивидендов. Драйвером роста может выступать дальнейший выкуп бортов из иностранного лизинга, что снижает процентные расходы, и рост тарифов на билеты, который обгоняет инфляцию. Мы в долгосрочный портфель бумагу не добавляем и продолжаем следить за динамикой FCF. К тому же любые новые логистические проблемы или урезание господдержки ударят по котировкам. Это рискованная идея под прицел восстановления.

Не является индивидуальной инвестиционной рекомендацией.
👉 Аэрофлот ( AFLT ). Взлет нормальный?

Аэрофлот. Отчет за 2 кв 2026 по МСФО

Тикер: #AFLT
Текущая цена: 35.7
Капитализация: 140.2 млрд
Сектор: Транспортировка
Сайт: https://ir.aeroflot.ru/ru/shareholders-and-investors/

Мультипликаторы (LTM):

▫️ P/E - 4.58
▫️ P/BV - 4.82
▫️ P/S - 0.15
▫️ ROE - 105.2%
▫️ ND/EBITDA - 2.76
▫️ EV/EBITDA - 3.51

Что нравится:

▫️ положительный FCF +33.8 млрд против -18.6 млрд во 2 кв 2025;
▫️ чистый долг снизился на 5.9% к/к (542.9 → 511 млрд). ND/EBITDA улучшился с 3.04 до 2.76;
▫️ нетто фин расход уменьшился на 37.7% к/к (16.4 → 10.2 млрд);

Что не нравится:

▫️ выручка выросла всего на 1.8% г/г (224.5 → 228.6 млрд);
▫️ чистый прибыль снизилась на 76% г/г (47.4 → 11.4 млрд).

Дивиденды:

Целевой уровень доли прибыли, рекомендуемой к направлению на выплату, установлен в размере 50% скор. чистой прибыли по МСФО.

По данным сайта Доход дивиденд за 2026 год может составить 2.1 руб (ДД 5.88% от текущей цены).

Мой итог:

Операционные показатели за 2 кв (г/г):
▫️ пассажиропоток -1.3% (25.92 → 25.99 млн чел);
▫️ средняя занятость кресел (89.8 → 90.6%);
▫️ перевозка грузов -0.7% (54.3 → 53.9 тыс т);
▫️ грузооборот +3.5% (241.7 → 250.2 млн. ткм);
▫️ тоннокилометраж +3.5% (3.7 → 3.8 млрд ткм);
▫️ количество рейсов -1.3% (94.4 → 93.2 тыс).

Во всех составляющих отмечен рост в международных рейсах, но при этом упали показатели внутренних перевозок.

За полгода выручка увеличилась на 3.6% г/г (414.8 → 429.8 млрд). Выручка за квартал по сегментам (г/г):
▫️ регулярные перевозки +1.7% (211.2 → 214.8 млрд);
▫️ грузовые перевозки +4.2% (7.5 → 7.8 млрд);
▫️ чартерные перевозки -38.9% (0.8 → 0.5 млрд);
▫️ прочая +11.4% (5 → 5.5 млрд).

Чистая прибыль заметно снизилась, но основная причина в том, что во 2 кв 2025 было много прочих разовых доходов. Но даже если скорректировать на эти статьи оба периода, то получится, что прибыль до налогов все равно прилично снизилась (-21.2% г/г, 14.2 → 11.2 млрд). Также в отчетном период сильно выше нетто фин расход (1.2 → 10.2 млрд), правда, при этом во 2 кв 2026 компания получила в 10 раз больший доход от возврата акциза за топливо (26.4 млрд vs 2.6 млрд во 2 кв 2025). За полугодие убыток -561 млн против прибыли 74.3 млрд в 1 пол 2025. Скор. чистая прибыль за полгода 472 млн против 4.3 млрд в 1 пол 2025.

FCF стал положительным за счет более сильной динамики снижения кап. затрат (-7.9% г/г, 52.1 → 48 млрд) в сравнении с OCF (-80% г/г, 70.7 → 14.1 млрд). Но здесь стоит учитывать, что по оценкам аналитиков Capex за 2026 год может составить свыше 100 млрд, а это значит основной объем затрат будет во 2 полугодии.
Долговая нагрузка уменьшилась как за счет снижения чистого долга, так и за счет роста EBITDA. При этом она остается пока вне комфортных значений, а нетто фин расход "отъедает" приличную часть операционной прибыли.

Аэрофлоту удается поддерживать хоть какой-то рост выручки за счет увеличения показателей по международным направлениям. При этом расходы растут все равно быстрее. Хорошо хоть часть затрат на топливо компенсируется возвратом акцизов. С учетом этого за 1 пол 2026 они оказались даже ниже, чем в прошлом году.

Об ослаблении санкционного давления пока речи не идет, а оно мешает полноценно обслуживать суда и по этой причине некоторая часть флота простаивает. Выпуск отечественных самолетов происходит очень медленно. Срок поставки первых судов МС-21 "переехали" с 2026 на 2027 год.

Пассажиропоток за 3 квартал 2026 меньше прошлогоднего на 1.8%, поэтому каких-то финансовых прорывов в нем не ожидается. Если выручка во 2 пол будет расти примерно в тех же значениях, что и в 1, то по итогам 2026 года при рентабельности скор. прибыли 2% Аэрофлот получит 18.7 млрд (P/E скор 2026 = 7.5). Дивиденд тогда может быть около 2.4 руб (ДД 6.7% от текущей цены). Как говорится, ручки не запотели от таких цифр.

Без роста авиапарка компания не сможет улучшить свои результаты (скорее они наоборот будут ухудшаться из-за роста операционных затрат). Могло бы помочь снятие санкций, но пока это выглядит какой-то далекой перспективой.

Акций Аэрофлота нет в портфеле.

Прогнозная справедливая цена - 24 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Аэрофлот. Отчет за 2 кв 2026 по МСФО

Аэрофлот - все еще сомнительная идея

Аэрофлот вошел в 2026 год с рекордной загрузкой рейсов, ростом международных перевозок и почти полностью заполненными самолетами. На первый взгляд операционная картина выглядит образцово. Однако финансовый отчет показывает, что не все так однозначно. Расходы растут быстрее выручки, а прежние разовые драйверы прибыли постепенно исчезают.

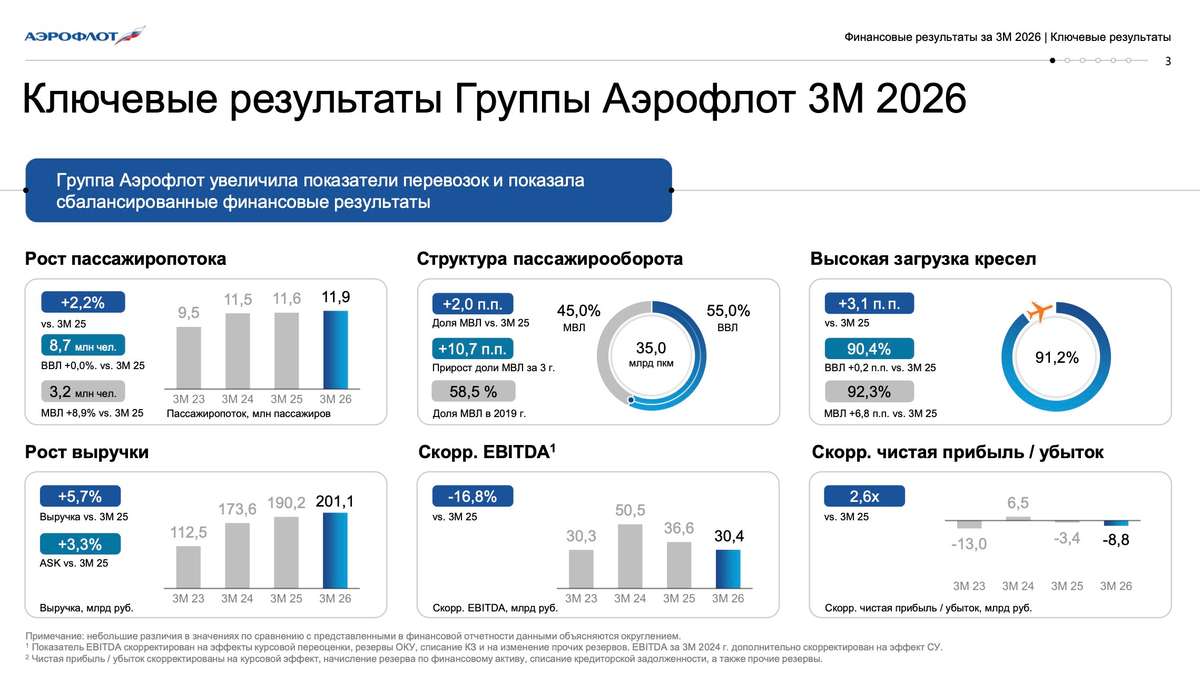
✈️ Итак, пассажиропоток группы $AFLT в первом квартале увеличился на 2,2%, до 11,9 млн человек. Занятость кресел поднялась сразу на 3,1 п.п., до рекордных для первого квартала 91,2%. На международных маршрутах загрузка вообще достигла 92,3%. По итогам первого полугодия группа перевезла 26 млн пассажиров, всего на 0,3% больше прошлогоднего результата. Внутренний пассажиропоток сократился на 2,9%, зато международный вырос на 10,3%.

Но здесь возникает проблема. Самолеты уже практически заполнены, а значит дальнейший рост возможен либо за счет расширения флота, либо повышения тарифов. С последним пока сложно. Доходные ставки в первом квартале даже немного снизились на фоне укрепления рубля, поэтому выручка выросла лишь на 5,7% до 201 млрд рублей.

📊 При этом расходы продолжают расти. Без учета топлива они увеличились на 9,1%. Особенно быстро дорожают обслуживание самолетов, персонал и технический ремонт воздушных судов. В результате EBITDA сократилась почти на 40% до 29,6 млрд рублей. Даже скорректированная EBITDA снизилась на 17%, а вместо прибыли группа получила убыток 11,9 млрд рублей.

Дополнительное давление оказывает долговая нагрузка. Финансовые расходы выросли на 37% до 19,5 млрд рублей, а общий долг достиг 622,5 млрд. Снижение ключевой ставки со временем поможет компании, но быстрого эффекта ждать не стоит.

💰 Несмотря на это, за 2025 год акционеры получили дивиденды в размере 5,29 рубля на акцию. Однако первый квартал 2026 года пока не создает предпосылок для повторения столь щедрых выплат. Компании сначала необходимо стабилизировать прибыль и денежный поток.

По мультипликаторам Аэрофлот выглядит недорого - около 5,5 годовых прибылей и EV/EBITDA порядка 3,6х. Но рынок смотрит вперед. Для устойчивого роста котировок компании необходимо показать восстановление EBITDA, снижение долговой нагрузки и сохранить высокие темпы перевозок без дальнейшего давления на тарифы.

Пока операционно Аэрофлот выглядит неплохо, но финансовые результаты начинают отставать. Именно поэтому рекордная загрузка самолетов пока не превращается в рекордную прибыль. Я все еще смотрю на эту идею с осторожностью.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая поддержка для меня, а вам плюс к карме. Спасибо!

Аэрофлот - все еще сомнительная идея

Аэрофлот. Отчет за 1 кв 2026 по МСФО

Тикер: #AFLT
Текущая цена: 29.21
Капитализация: 114.6 млрд
Сектор: Транспортировка
Сайт: https://ir.aeroflot.ru/ru/shareholders-and-investors/

Мультипликаторы (LTM):

P/E - 1.72
P/BV - 3.36
P/S - 0.13
ROE - 195.5%
ND/EBITDA - 2.33
EV/EBITDA - 2.82
Акт/Обяз - 1.05

Что нравится:

✔️выручка выросла на 5.7% г/г (190.2 → 201.1 млрд);

Что не нравится:

✔️FCF снизился на 53.1% г/г (22.1 → 10.4 млрд);
✔️чистый долг увеличился на 1.5% к/к (534.9 → 542.9 млрд). ND/EBITDA ухудшился с 2.11 до 2.33;
✔️нетто фин расход -16.4 млрд против расхода +1.3 млрд в 1 кв 2025;
✔️чистый убыток -11.9 млрд против +26.9 млрд в 1 кв 2025;
✔️очень слабое соотношение активов и обязательств.

Дивиденды:

Целевой уровень доли прибыли, рекомендуемой к направлению на выплату дивидендов, установлен в размере 50% скор. чистой прибыли по МСФО.

По данным сайта Доход дивиденд за 2026 год может составить 5.29 руб (ДД 18.11% от текущей цены).

Мой итог:

Из-за позднего обзора можно доступны уже операционные показатели за 1 пол 2026 (г/г):
- пассажиропоток +0.03% (25.92 → 25.99 млн чел);
- средняя занятость кресел (89.1 → 90.9%);
- перевозка грузов -3.7% (105.8 → 102 тыс т);
- грузооборот -2.7% (483.8 → 470.6 млн. ткм);
- тоннокилометраж +5.2% (6.8 → 7.2 млрд ткм);
- количество рейсов -0.7% (170.5 → 169.3 тыс).

Если смотреть по составляющим, то в каждом показатели рост в международных рейсах и минус во внутренних.

Выручка по сегментам (г/г):
- регулярные перевозки +6.1% (177.3 → 188.2 млрд);
- чартерные перевозки +0.6% (1.2 → 1.2 млрд);
- грузовые перевозки -8% (7.6 → 7 млрд);
- прочая выручка +9.7% (4.2 → 4.8 млрд).

За квартал получен убыток по причине падения операционной рентабельности с 10 до 0.9% (выросли прямые опер. расходы и заметно просели прочие опер. доходы) и появления нетто фин расхода (18.4 → -16.4 млрд).

FCF сократился на фоне более сильного снижения OCF в абсолютных цифрах (-52.6% г/г, 52 → 24.6 млрд) в сравнении с кап. затратами (-52.3% г/г, 29.9 → 14.3 млрд). За счет роста долга увеличилась долговая нагрузка за квартал.

В перечне ограничивающих факторов, которые озвучивались в прошлом обзоре (санкционное давление, недостаточное количество воздушных судов, ограничение международных перелетов из-за ситуации на БВ) произошла ротация. С июня возобновились регулярные рейсы в Дубай, но появилась проблема с авиакеросином и ценами на него. Удары по нашим перерабатывающим мощностям стали сказываться. Хотя конфликт на БВ снова разгорается, так что, возможно, рейсы в эту сторону снова будут отменены.

Об ослаблении санкционного давления пока речи не идет. По восстановлению авиасообщения с США никаких сдвигов. Выпуск отечественных самолетов также происходит медленно, поэтому пока все выглядит так, что в ближайшие годы скорость выбытия перевозных мощностей будет быстрее, чем поступление новых бортов в парк.

Судя по операционным показателям за 1 полугодие ожидать какого-то положительного результата во 2 квартале не стоит. Скорее всего, мы увидим рост выручки в сочетании с итоговым убытком на фоне увеличения операционных расходов. P/E сейчас выглядит обманчиво дешевым, но почти наверняка во 2 квартале он будет уже либо очень высоким, либо вообще отрицательным из убытка LTM. Аэрофлот смотрится как явный бенефициар окончания СВО, но, к сожалению, пока все только идет по пути эскалации. Поэтому идеи в компании сейчас нет.

По этой причине акций Аэрофлота нет в портфеле и покупку не рассматриваю.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Аэрофлот. Отчет за 1 кв 2026 по МСФО

VK под санкциями, Х5 провалила квартал, а ЦБ готовит нас к очередному заседанию по ставке

1. НОВАТЭК: СКРОМНЫЙ РОСТ, НО СТАБИЛЬНОСТЬ

Новатэк отчитался за II квартал 2026, смотрим динамику:
Добыча углеводородов 171,5 млн б.н.э. +2,3% г/г
Газ (в т.ч. СПГ) 21,65 млрд куб. м —
Реализация газа 18,1 млрд куб. м +0,4% г/г
Жидкие углеводороды 3,52 млн тонн —
Комментарий: результаты умеренно позитивные, стабильные.

2. АЭРОФЛОТ: “МЕЖДУНАРОДКА” РАСТЕТ, ВНУТРИ — ПАДЕНИЕ

Операционные результаты за июнь и 1-е полугодие.
Июнь:
• Пассажиропоток: –4,3% г/г (до 5,1 млн)
• Занятость кресел: 90,6% (+0,8 п.п.)
• Международка: +13,9% (до 1,3 млн)
• Внутренние: –9,1%

1-е полугодие:
• Всего перевезено: 26 млн (+0,3% г/г)
• Международка: +10,3% (до 6,9 млн)
• Внутренние: –2,9% (до 19,1 млн)

Комментарий: Нейтрально. “Международка” растёт, внутренний рынок проседает. Ограниченная пропускная способность, сложные условия вылетов, топливо — главные сдерживающие факторы.

3. X5: СЛАБЫЙ КВАРТАЛ, ЦЕЛИ ПОД УГРОЗОЙ

Слабые результаты за II квартал 2026, смотрим динамику:
Выручка 1 289,9 млрд руб. +9,9% г/г
LFL-продажи — +4,2% г/г
LFL-средний чек — +3,0% г/г
Открыто магазинов (нетто) 466 (было 700–800)
Темп роста выручки замедлился (было +11,3% в I квартале).
Комментарий: слабый отчет. Достичь цели по выручке на 2026 год (+12–16%) становится всё сложнее. Ценовая конкуренция давит.

4. БАНК «САНКТ-ПЕТЕРБУРГ»: ПРИБЫЛЬ УПАЛА В 1,6 РАЗА

Финансовые результаты за 1-е полугодие 2026 (РСБУ):
Чистая прибыль: 16,6 млрд руб. (–1,6x г/г)
ROE: 15,5% (было 26,6% год назад)
Чистый процентный доход: –10,9%
Операционные расходы: +29,2%
Резервы: 7,1 млрд руб.
Есть позитив: банк планирует дивиденды за 1-е полугодие — 50% от чистой прибыли по МСФО. Доходность может составить ~8% за полугодие.
Комментарий: отчет слабый. Но дивиденды могут поддержать акции.

5. VK ПОД САНКЦИЯМИ ЕС: ЧТО ЭТО ЗНАЧИТ?

ЕС включил VK и её "дочку" Max в санкционный список. Потенциальные риски:
• Удаление приложений из App Store и Google Play
• Проблемы с дистрибуцией
Комментарий: для российского рынка это уже не критично. VK предустановлена на новых телефонах, доступна через RuStore. Прямой финансовый эффект ограничен. Но давление на бумагу с точки зрения восприятия возможно.

6. МТС: ДИВИДЕНДЫ МОГУТ СТАТЬ ЧАЩЕ

Компания рассматривает переход к ежеквартальным или полугодовым выплатам. Новая дивполитика — в финальной стадии, утверждение в III квартале 2026. Текущие условия: не менее 35 руб. на акцию в год.
Комментарий: более частые выплаты — это плюс. Дивидендные гэпы будут закрываться быстрее, волатильность снизится. На хорошем рынке инвесторы это бы оценили. Сейчас- вряд ли.

7. ЧИНОВНИЧЬИ БАТАЛИИ: СТАВКА, ИНФЛЯЦИЯ И ПУТИН

Шохин (РСПП): бизнес сочтет неправильным повышение ставки на фоне топливного кризиса.
Заботкин (ЦБ): "Закрыть глаза" на цены топлива и инфляционные ожидания мы не вправе».
Путин (на встрече с главой Якутии): смягчение ДКП должно быть естественным процессом, увязанным с макроэкономикой.
Комментарий: Путин в очередной раз дал ЦБ полный карт-бланш. Никакого давления. ЦБ будет действовать самостоятельно и уверенно, несмотря на "хор недовольных". Вывод: ближайшее заседание ЦБ будет "ястребиным".

8. МАКРОЭКОНОМИКА: ЦБ ГОТОВИТ ПОЧВУ

Два важных сигнала от ЦБ перед заседанием:
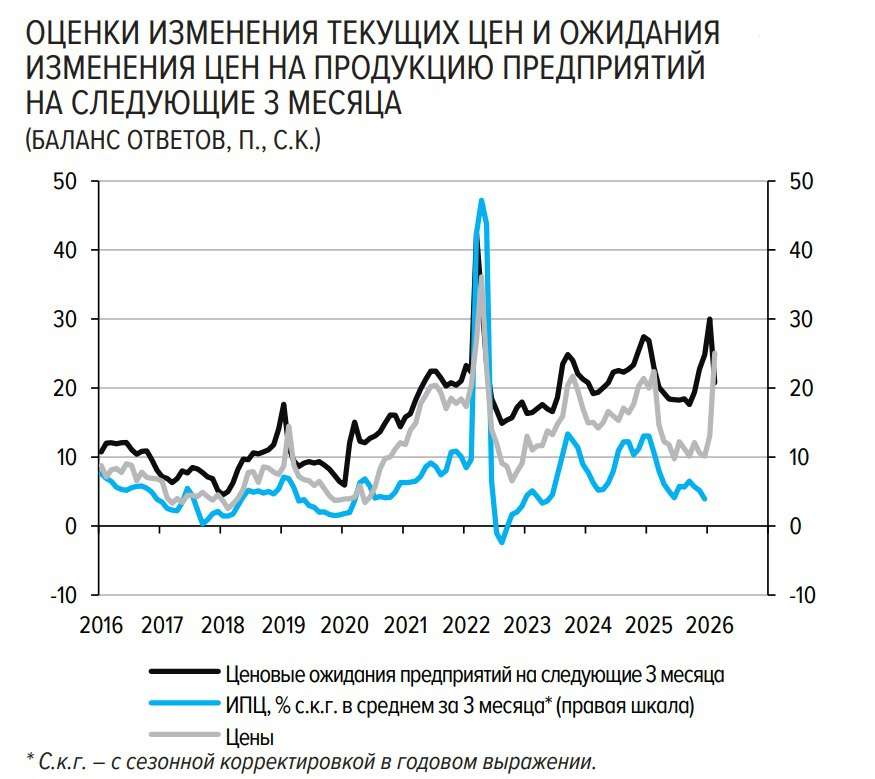
1. Ценовые ожидания предприятий выросли до 20,2 п. (+4,4 п.п. за месяц) — после пяти месяцев снижения!
2. Аналитики повысили прогноз по инфляции на 2026 год до 6,2% (было 5,3%). Прогноз по ВВП снижен до 0,6%.
Комментарий: эти данные опубликованы ЦБ перед заседанием. Сигнал: инфляция не сдается, ожидания растут. Снижения ставки в июле не будет.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ

НОВАТЭК — небольшой рост, стабильность
Аэрофлот — международка растет, внутри падение
X5 — слабый квартал, цели под угрозой
Банк "Санкт-Петербург" — прибыль упала в 1,6 раза, но дивиденды возможны
VK — под санкциями ЕС (эффект ограничен)
МТС — дивиденды будут чаще
Путин — дал ЦБ карт-бланш
Макро — инфляция может быть 6,2%, ставку не снизят

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

@ifitpro
#главноеЗаНеделю

«Северсталь» поставила 900 тонн трубошпунта для берегоукрепления Москвы-реки

Москва-река становится частью городской логистики и общественных зон. К 2030 году в столице планируют запустить 7 маршрутов речного электротранспорта, построить 67 причалов и довести пассажиропоток до 7,5 млн поездок в год.

🔷 Но строить в городе непросто: мешают грунтовые воды, плотная застройка, перепады уровня реки, а также чередование глин и водоносных слоев. Поэтому для укрепления берегов и защиты котлованов нужны надежные решения с высокой жесткостью, гидроизоляцией и контролем деформаций.

Для одного из участков программы выбрали трубошпунт «Северстали» — он выдерживает большие нагрузки, сохраняет жесткость и хорошо работает даже в сложных гидрогеологических условиях.

«Москва последовательно инвестирует в развитие городской речной инфраструктуры, интегрируя Москву реку в транспортную систему и общественные пространства. Для таких проектов особенно важны качество материалов и предсказуемость на всех этапах. «Северсталь» готова брать на себя эти обязательства и выступать для заказчиков комплексным поставщиком, обеспечивая поддержку от предпроектной проработки и расчётов до поставки решений на площадку и шеф монтажа. Компания предлагает широкий сортамент изделий из металлопроката для берегоукрепления и транспортной инфраструктуры, включая современные шпунтовые решения Grani и Grani Pro, трубошпунт, сваи и другие позиции, а единый контур взаимодействия и инженерное сопровождение от Центра «Северсталь Инжиниринг» помогают снижать риски по срокам, стоимости и качеству при реализации инфраструктурных проектов»,
— отметила Ксения Лужецкая, руководитель направления продаж инфраструктурных решений «Северстали».

#СеверстальСтроительство

«Северсталь» поставила 900 тонн трубошпунта для берегоукрепления  Москвы-реки

✈️ Аэрофлот: дивиденды перед продажей госпакета?

🔹️Выручка: 201,1 млрд руб. (+5,7%)
🔹️EBITDA: 29,6 млрд руб. (-39,7%)
🔹️Чистый убыток: 11,9 млрд руб.
🔹️Скорректированный убыток: 8,8 млрд руб.
🔹️OCF: 24,6 млрд руб. (-52,6%)
🔹️FCF: 10,4 млрд руб.
🔹️Чистый долг: 543,5 млрд руб.

🛩 Самолёты полные, а прибыль исчезла

Пассажиропоток вырос до 11,9 млн человек, пассажирооборот прибавил почти 7%, а загрузка кресел впервые для первого квартала превысила 91%. На внутренних линиях пассажиропоток остался на уровне прошлого года, а основной рост пришёлся на международное направление, где пассажиропоток прибавил почти 9%. То есть спрос на перелёты никуда не исчез, наоборот, международка продолжает восстанавливаться быстрее ожиданий.

📉 Что пошло не так?

Проблема в том, что расходы растут быстрее бизнеса. Расходы на техническое обслуживание самолётов подскочили на 34,3%, расходы на персонал выросли более чем на 13%, продолжают дорожать аэропортовые услуги и обслуживание пассажиров. На этом фоне EBITDA рухнула почти на 40%, а чистая прибыль сменилась убытком в 11,9 млрд руб.

Часть ухудшения связана с валютой. Год назад компания получила значительный положительный эффект от валютной переоценки, а в этом квартале уже зафиксировала отрицательный результат. Валютный фактор оказал заметное влияние на сопоставимость итоговой прибыли. Но даже если убрать валютный фактор и разовые эффекты, скорректированный результат всё равно остаётся отрицательным.

💸 Денежный поток тоже начал сдавать позиции

Не менее важный момент - денежный поток. Операционный денежный поток сократился более чем вдвое, с 52 млрд до 24,6 млрд руб. Свободный денежный поток пока остаётся положительным и составил 10,4 млрд руб., но тенденция уже выглядит значительно слабее, чем год назад.

Дополнительно давят процентные расходы. За год они выросли почти на 37% и достигли 19,5 млрд руб. Высокая ставка продолжает забирать всё большую часть прибыли, а совокупные долговые обязательства группы превышают 620 млрд руб.

⛽ Топливо пока спасает ситуацию

Одним из главных помощников компании в этом квартале стал топливный демпфер. По нему Аэрофлот получил 12,5 млрд руб., и эта поддержка заметно смягчила итоговый результат.

При этом сама компания уже предупреждает, что затраты на заправку в зарубежных аэропортах растут и начнут сильнее отражаться в следующих кварталах. Поэтому тема топлива никуда не исчезла, просто её последствия могут проявиться позже.

🤑 Дивиденды и продажа госпакета

Практически одновременно с публикацией слабого квартального отчёта совет директоров рекомендовал дивиденды в размере 5,29 руб. на акцию. Общий объём выплат составит около 21 млрд руб. Фактически речь идёт о распределении 100% скорректированной прибыли по МСФО за 2025 год. На фоне квартального убытка, падающего денежного потока и долга свыше 620 млрд руб. такое решение выглядит 🤔 довольно щедрым.

А теперь вспоминаем ещё одну новость последних недель. Государство готовит продажу 23,76% акций Аэрофлота. Доля снизится примерно с 73,8% до 50,01%, то есть контрольный пакет останется в руках государства. Но есть нюанс.

Если посмотреть на дивиденды за 2025 год, то компания фактически распределяет акционерам всю скорректированную прибыль. Даже в прошлом году часть средств оставляли в резерве, а сейчас решили направить на выплаты практически всё.

Понимаете, к чему я? Это выглядит не как внезапная щедрость, а скорее как создание возможности для выхода текущих акционеров 😅

🧐 Вывод

Отчёт $AFLT, как по мне, получился слабее ожиданий. Теперь многое будет зависеть от результатов летнего сезона, который традиционно является самым сильным для отрасли. При этом инвесторам стоит внимательно следить за двумя историями: возможным развитием темы каботажных перевозок, способной усилить конкуренцию на внутреннем рынке, и изменением топливной конъюнктуры.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

✈️ ИнвестВзгляд: Аэрофлот.

🧐 Аэрофлот — крупнейшая авиационная группа России, объединяющая одноимённую авиакомпанию, лоукостер «Победа» и авиакомпанию «Россия». Контролируется государством.


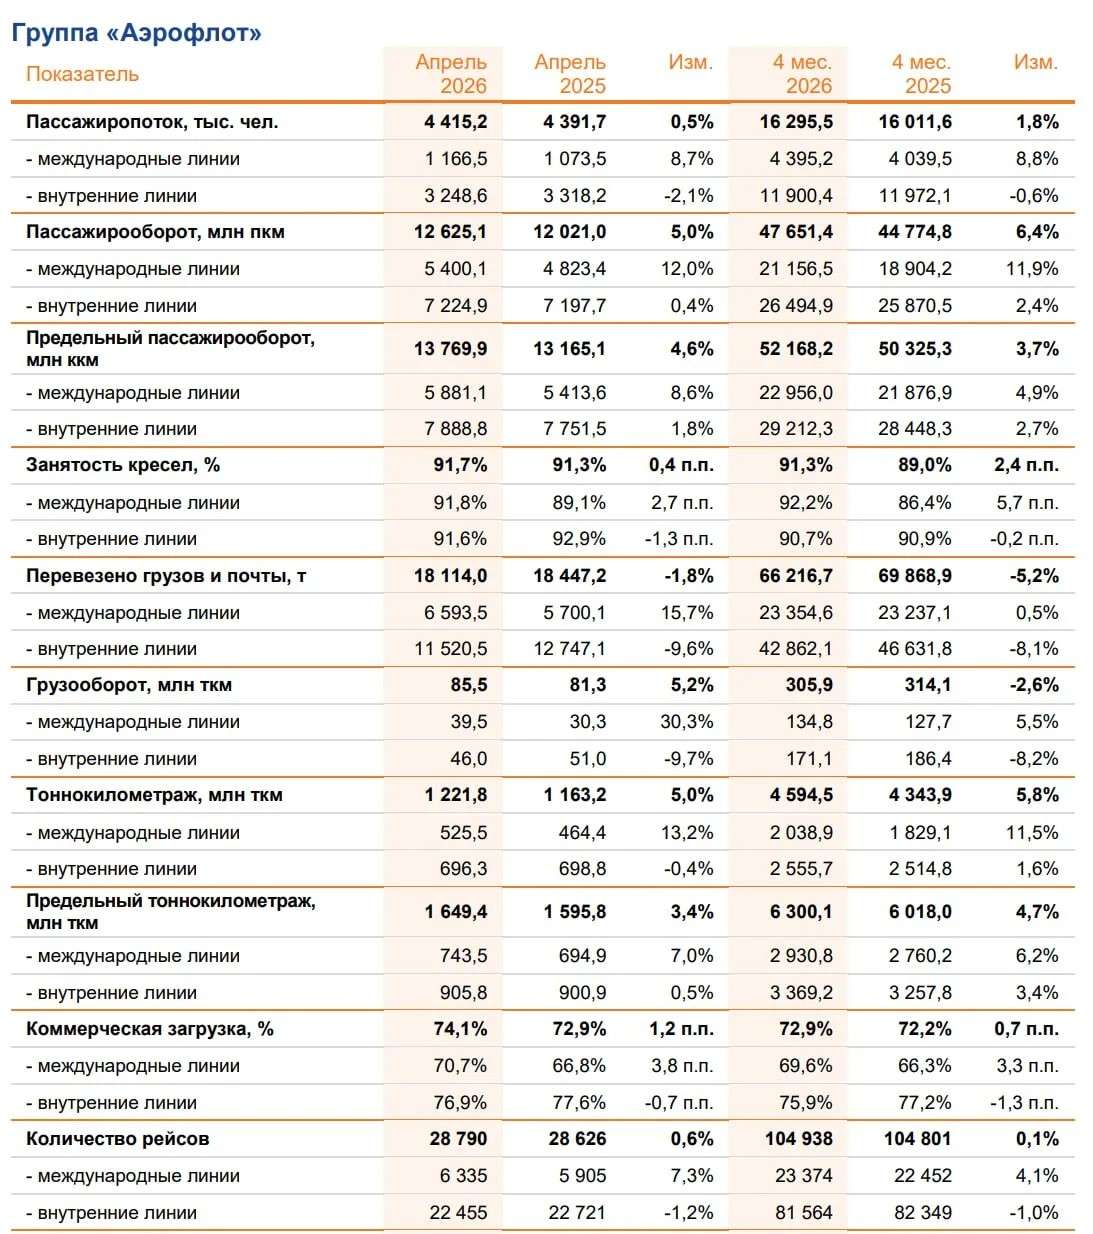
📊 Ключевые результаты (апрель 2026)
Пассажиропоток: 4,4 млн чел, +0,5% г/г.
Внутренние линии: 3,2 млн чел, –2,1%. Известные проблемы приводят к перетоку пассажиров на ж/д.
Международные линии: 1,2 млн чел, +8,7%. Компания наращивает частоту и ёмкость на доступных направлениях
Занятость кресел: 91,7%. Рекордная загрузка.


📊 Прогнозные ценовые диапазоны (12–24 месяца)
- Базовый сценарий (вероятность ~50%). 50–55₽. Сохранение текущих сложных макроусловий.
- Оптимистичный сценарий (вероятность ~30%). 65–70₽. Стабилизация геополитического фона, снижение ключевой ставки ЦБ РФ, рост международного трафика.
- Пессимистичный сценарий (вероятность ~20%). 35–45₽. Эскалация на Ближнем Востоке (закрытие популярных направлений, рост цен на керосин) и рецессия внутреннего спроса.


⬆️⬇️ Технический анализ
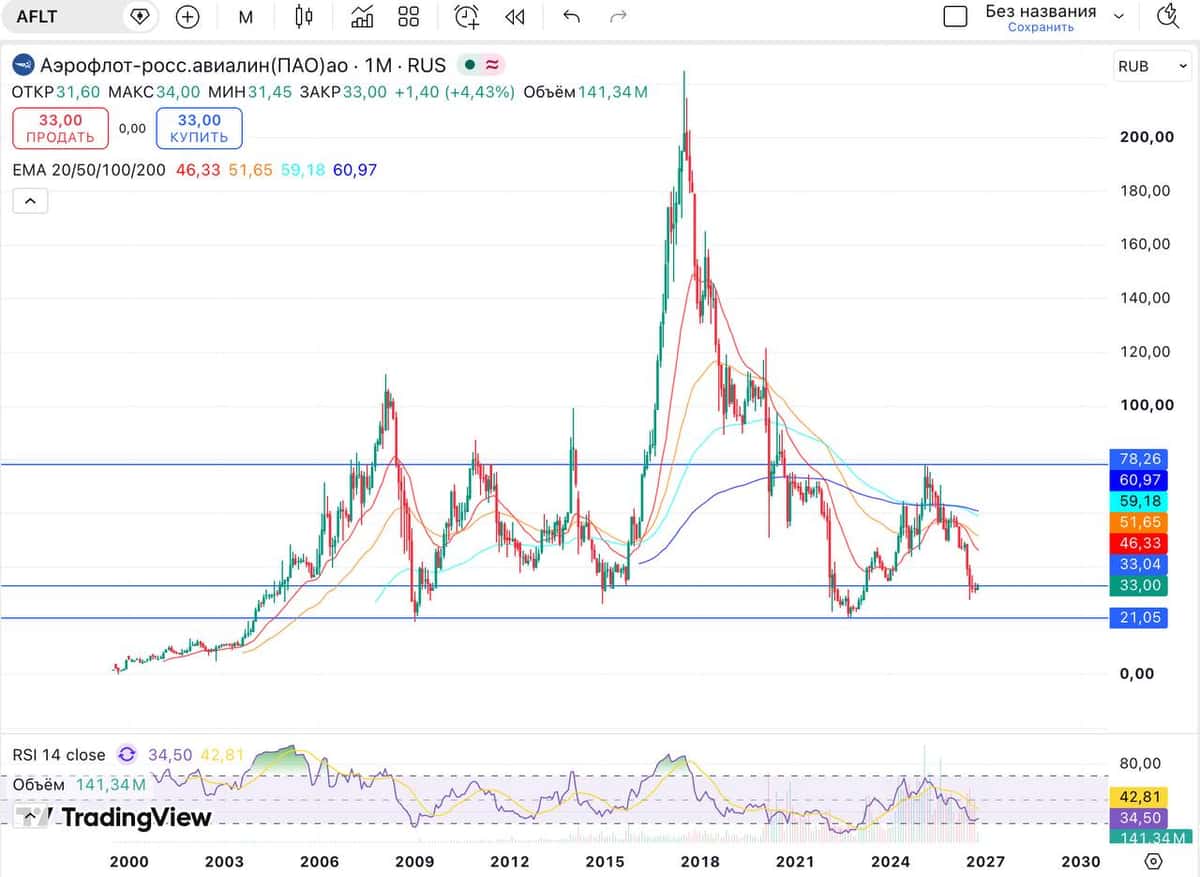
Общая картина слабая. Нисходящие краткосрочные и среднесрочные тренды увеличивают вероятность дальнейшего снижения цены. Низкий объём торгов делает цену ненадёжной и уязвимой к резким колебаниям. Приближение к уровням поддержки повышает риск пробоя вниз — особенно при слабом объёме.


🎯 ИнвестВзгляд: Аэрофлот демонстрирует устойчивость в сложных условиях, успешно переориентировав трафик на международные направления и сохранив относительно высокую операционную эффективность. Однако риски значительны, а технический анализ неутешителен. Это крайне рискованный актив, способный показать восстановление котировок лишь при улучшении общей геополитической обстановки — причём далеко не только в рамках одного локального конфликта.
- Для краткосрочного инвестора: Отсутствие драйверов ограничивают возможность роста. Иллюзия дешевизны по мультипликаторам может больно ударить.
- Для среднесрочного инвестора: Даже при базовом сценарии акции не вызывают интереса.
- Для долгосрочного инвестора: Геополитика играет ключевую роль. Если вы верите в скорое завершение конфликта — одна история. Но одной веры здесь недостаточно: усугубление или затягивание конфликта способны утопить котировки.


$AFLT

✈️ ИнвестВзгляд: Аэрофлот.

Операционные итоги Аэрофлота за апрель показывают разнонаправленную динамику.

На международных линиях наблюдается уверенный рост:
в апреле перевезено 1,171,17 млн пассажиров (+8,70%8,70% год к году);за четыре месяца показатель достиг 4,404,40 млн человек (+8,80%8,80%).На внутренних рейсах зафиксировано небольшое снижение:
в апреле обслужено 3,253,25 млн пассажиров (−2,10%2,10%);за первые четыре месяца перевезено 11,9011,90 млн человек (−0,60%0,60%).Общие показатели компании:
совокупный пассажиропоток в апреле — 4,424,42 млн человек (+0,50%0,50%), за четыре месяца — 16,3016,30 млн человек (+1,80%1,80%);пассажирооборот вырос на 5%5% в апреле и на 6,40%6,40% за январь–апрель;занятость кресел достигла 91,30%91,30% (+0,400,40 п. п.);количество рейсов в апреле — 28 79028790 (+0,60%0,60% к 2025 году), за четыре месяца — 104 938104938.В условиях действующих ограничений на полёты компания демонстрирует устойчивость и сохраняет положительную динамику ключевых показателей.

Операционные итоги Аэрофлота за апрель показывают разнонаправленную динамику.

Импортозамещённый Sukhoi Superjet 100 движется к коммерческим полетам

За первые два месяца текущего года пассажиропоток отечественных авиакомпаний, по данным Росавиации, увеличился на 0,3%, причем на международных рейсах он подскочил на 5,8%.

Это свидетельствует о хорошей динамике после противоречивых итогов 2025 года: тогда воздушные перевозки уменьшились на 2,5% до 108,8 млн человек, из них внутренние рейсы - на 3,8% до 81,4 млн человек, заграничные - поднялись на 1,6% до 27,4 млн человек.

В 2026 году пассажиропоток ожидается Росавиацией на уровне 110,4 млн человек и в принципе подобный сценарий может получить подтверждение в жизни вследствие действия ряда факторов. Среди них - выстраивание новой архитектуры перевозок, субсидирование внутренних маршрутов и реализация проектов по развитию авиапортовой инфраструктуры.

Вместе с тем будет усиливаться значение курса отечественных авиакомпаний на обновление летного парка. Он обусловлен отсутствием у них возможностей для закупок иностранных лайнеров и постепенным старением имеющихся у них машин, требующим увеличения числа и продолжительности технического обслуживания и ремонта, проведение проверок, не считая необходимости замены запасных частей, поставки которых из-за границы прекращены.

Им удалось справиться с поддержанием летной годности флота, его выбытие из эксплуатации оказалось медленнее ранее сделанных пессимистичных прогнозов, тем не менее бесконечно использовать самолеты, выпущенные Airbus и Boeing, они не смогут.

Здесь им подспорьем станет расширение производства отечественных лайнеров, ключевым из которых можно назвать импортозамещенный Sukhoi Superjet 100. До конца апреля 2026 года планируется завершение сертификации для него двигателя ПД-8 и затем старт его серийного выпуска.

В августе же намечена сертификация самого Sukhoi Superjet 100, который будет коммерчески выгоден на маршрутах с разной пассажирской нагрузкой. Например, на рейсах с высоким трафиком (между Москвой и Санкт-Петербургом или Сочи) загрузка кресел в Sukhoi Superjet 100 будет не менее 90% - уровня, обеспечивающего хорошую рентабельность полета. Особенно эффективен он будет на маршрутах с продолжительностью 1-4 часа - его эксплуатация будет сохранять экономику рейсов без ограничения их частоты и создавать приемлемое заполнение салона.

В 2026 году планируется передача авиационным операторам 12 штук Sukhoi Superjet 100 и в дальнейшем темпы их производства будут расти, способствуя снижению в российском воздушном флоте доли зарубежных самолетов.

Одновременно увеличение его выпуска будет стимулировать увеличение заказов для металлургических игроков, частности, корпорации «ВСМПО-Ависма», выступающего поставщиком титанового проката, штамповок и механически обработанных изделий для предприятий, которые изготавливают элементы Sukhoi Superjet 100 и его двигателя.

Роль «ВСМПО-Ависмы» тут трудно переоценить: на сегодняшний день она - единственный на постсоветском пространстве поставщик титановой продукции для нужд гражданской авиации и никакой альтернативы ей точно не появится. Подъем же отечественного авиастроения, который будет наблюдаться в ближайшие несколько лет, способствует росту загрузки ее мощностей и финансовых поступлений.

В конечном счете Sukhoi Superjet 100 представляет собой проект, призванный обеспечить технологический суверенитет нашей страны и поставленные перед ним задачи он выполнит, заодно не допустив ослабления воздушного сообщения между регионами России и дружественными ей государствами.

Аэрофлот - «это не про инвестиции, а про сжигание капитала»?

С авиакомпаниями всегда была непростая история. Пассажиры летают, самолеты загружены, выручка растет, но итоговый финансовый результат может рисовать любые картинки в зависимости от курса валют, субсидий и «разовых проводок». А потом - бах, и Дубай небо закрыл 😉 Ну это так, к слову, давайте лучше посмотрим, что наколдовал нам Аэрофлот по итогам 2025 года.

✈️ Итак, выручка Группы $AFLT за отчетный период выросла на 5,3% и достигла 902 млрд рублей. Основной вклад традиционно дают регулярные рейсы (844 ярда), а вот чартеры и грузовой сегмент продолжают стагнировать, потеряв 40% и 4,4%соответственно.

Пассажиропоток фактически замер на уровне прошлого года в 55,3 млн человек. Внутренние перевозки слегка просели до 42 млн (–1,4%), зато международные подросли на 5,2% до 13,4 млн. При этом загрузка кресел остается аномально высокой - 90,2%, что говорит о дефиците бортов на популярных маршрутах.

При этом расходы не стоят на месте. ФОТ вырос на 30,7% до 130 млрд рублей - пилотам и техникам нужно платить рыночные зарплаты, иначе летать будет некому. Техническое обслуживание прибавило 19%, топливный демпфер (поддержка от государства) сократился в разы: с 44,6 млрд до 9,8 млрд рублей.

📊 EBITDA компании составила 253,6 млрд рублей, а чистая прибыль подскочила почти вдвое до 105,5 млрд. Но не спешите открывать шампанское - внутри сидят огромные разовые переоценки. Во-первых, компания получила 68,4 млрд рублей неденежного дохода от страхового урегулирования по самолетам. Во-вторых, укрепление рубля принесло еще 41,9 млрд курсовой переоценки по лизингу.

Если убрать все эти разовые факторы, скорректированная чистая прибыль составляет всего 22,6 млрд рублей. Это почти в три раза ниже результата прошлого года. Вот вам и «рост» эффективности.

Что с долгами?
Общий долг снизился на 13% до 609 млрд рублей, но чистый долг в 535 млрд все еще смущает инвесторов. При текущих ставках и необходимости обновлять парк за счет отечественных МС-21 и Superjet (которые явно не будут дешевыми в эксплуатации), долговая нагрузка остается критическим фактором.

В сухом остатке имеем отчет, искаженный разовыми доходами и курсовыми переоценками. К следующему году эти плюсы испарятся, зато мы рискуем увидеть обратный ход валюты и закрытие части направлений из-за конфликта в Персидском заливе. Как говорил Баффет: «авиаперевозчики - это не про инвестиции, а про сжигание капитала». Так что инвест-идея все еще остается сомнительной.

♥️ Ваш лайк - лучшая мотивация для меня каждое утро публиковать полезную аналитическую статью, а вам добавляет плюс к карме ;)

❗️Не является инвестиционной рекомендацией

Аэрофлот - «это не про инвестиции, а про сжигание капитала»?

Аэрофлот. Отчет за 2025 по МСФО

Тикер: #AFLT
Текущая цена: 50.2
Капитализация: 197.2 млрд
Сектор: Транспортировка
Сайт: https://ir.aeroflot.ru/ru/shareholders-and-investors/

Мультипликаторы (LTM):

P\E - 1.87
P\BV - 3.88
P\S - 0.22
ROE - 208.1%
ND\EBITDA - 2.11
EV\EBITDA - 2.89
Акт.\Обяз. - 1.05

Что нравится:

✔️выручка выросла на 5.3% г/г (856.8 → 902.3 млрд);
✔️нетто фин доход 2.9 млрд против расхода 57.3 млрд в 2024;
✔️чистая прибыль выросла на 91.8% г/г (55 → 105.5 млрд);

Что не нравится:

✔️чистый долг увеличился на 0.7% к/к (531.2 → 534.9 млрд). ND\EBITDA ухудшился с 1.91 до 2.11;
✔️FCF -45.4 млрд против +112 млрд за 2024;
✔️очень слабое соотношение активов и обязательств.

Дивиденды:

Целевой уровень доли прибыли, рекомендуемой к направлению на выплату дивидендов, установлен в размере 50% чистой прибыли по МСФО, скорректированной на неденежные эффекты.

С учетом скорректированной прибыли дивиденд может составить 2.88 руб (ДД 5.74% от текущей цены).

Мой итог:

Операционные показатели за 2025 (г/г):
- пассажиропоток +0.09% (55.29 → 55.34 млн чел);
- рост занятости кресел (89.6 → 90.2%);
- перевозка грузов -8.1% (231.3 → 212.6 тыс т);
- грузооборот -10.5% (1069.4 → 957 млн. ткм);
- тоннокилометраж +2.2% (13.1 → 13.38 млрд ткм);
- количество рейсов +0.2% (360.5 → 361.1 тыс).

По итогам года удалось выйти в небольшой плюс по пассажиропотоку (внутренний просел на 3.1%, а международный увеличился на 4.6%). Динамика перевозки грузов и грузооборота лучше, чем была за 9 месяцев, но все равно снижения значительное по обоим направлениям. Тоннокилометраж в плюсе за счет "международки" (+6.6%), тогда как внутренний в небольшом минусе (-0.4%). Такая же ситуация и в количестве рейсов (международные +3.5%, внутренние -0.7%).

Выручка по сегментам (г/г):
- регулярные перевозки +5.8% (797.8 → 844.4 млрд);
- чартерные перевозки -40.5% (6.6 → 3.9 млрд);
- грузовые перевозки -4.4% (34.5 → 33 млрд);
- прочая выручка +17.6% (17.8 → 20.9 млрд).

Чистая прибыль сильно выросла, но основной вклад внесли эффект от досрочного прекращения признания договоров аренды и восстановление резервов под КУ и обесценение. Если же смотреть на скорректированную прибыль, то здесь обратная ситуация. Снижение прибыли на 64.8% г/г (64.2 → 22.6 млрд). Разрыв за год относительно 9 месяцев стал хуже.

Ситуация по FCF на конец года также ухудшилась. OCF снизился на 19.3% г/г (203.8 → 164.4 млрд), а капитальные затраты выросли в 2.3 раза г/г (91.9 → 209.7 млрд). Долговая нагрузка к концу года снова выросла. Нетто фин доход появился из-за наличия прибыли от курсовых разниц в 2025 (+41.9 млрд) и убытка от них в 2024 (-14.5 млрд).

На текущий момент на компанию действует несколько ограничивающих факторов:
- санкционное давление;
- недостаточное количество воздушных судов;
- ограничение международных перелетов из-за ситуации на БВ;

По первому вряд ли произойдут какие-то значительные изменения до окончания СВО. Есть небольшой шанс, что будет восстановлено авиасообщение с США.
Улучшение ситуации с количеством ВС в процессе. Аэрофлот заказал 18 самолетов МС-21 и ведутся переговоры относительно закупки ещё 200 воздушных судов до 2033 года. Поставка первых МС-21 ожидается с конца 2026 года. Вообще в рамках стратегии до 2030 года компания планирует ввести в эксплуатацию 339 отечественных ВС и снизить долю иностранных судов в парке до 30%.
Непонятно насколько растянется конфликт на БВ. Причем он "ударил" по всем авиакомпаниям. Кстати, этот конфликт негативно повлияет не только на объем международных перевозок, но также отразится в виде увеличенных затрат на авиационное топливо. Хотя эти затраты должны хотя бы частично компенсироваться топливным демпфером.

Пока выглядит так, что 2026 год будет на уровне или даже чуть хуже предыдущего. Большого роста пассажиропотока не ожидается (если вообще он будет). Увеличение затрат на топливо и слабеющий рубль повлияют на рентабельность (хотя в плюс должно "сыграть" снижение "ключа").

Акций Аэрофлота нет в портфеле и не планирую их покупать. Расчетная справедливая цена - 48 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Аэрофлот. Отчет за 2025 по МСФО

Девальвация не закончена? Разбираем расклады по рублю и ставке

Вчерашние торги на Московской бирже завершились фактически без изменений: индекс МосБиржи прибавил символические 0,01%, остановившись на отметке 2854,05 п. В ходе сессии индекс поднимался до 2873,91 п., но удержаться на достигнутых высотах не смог. РТС, напротив, снизился на 0,41% (до 1137,11 п.) на фоне ослабления рубля.

Сдержанная динамика объясняется и низкой активностью игроков — объемы торгов не дотянули до средних значений, что указывает на нежелание рынка делать резкие движения в ожидании новостей. При этом фон на сырьевых площадках, судя по всему, уже не является сюрпризом для акций нефтегазовых компаний.

📍 ЦБ сообщил, что может изменить ключевую ставку, если новое бюджетное правило сильно повлияет на курс рубля. Сейчас, благодаря высоким ценам на сырье, у энергетиков большая выручка в валюте. Им выгодно, чтобы рубль был слабее — тогда они могут обменять деньги на более выгодных условиях и рассчитаться с долгами перед банками, о чем говорил президент.

Отсюда считаю, что девальвация рубля на текущих значения еще не завершена и есть смысл спекулятивно присматриваться к валютным инструментам.

📍 История с Ираном развивается не по голливудскому сценарию: Заявления Трампа о скором завершении войны из-за того, что у Ирана «ничего не осталось», контрастируют с нервозностью мировых игроков. Страны всерьез опасаются перекрытия Ормузского пролива — отсюда и решение МЭА и G7 выбросить на рынок рекордные 400 млн баррелей из резервов. В Тегеране же грозят ответным ходом, обещая миру $200 за баррель.

Развязка пока туманна, но одно ясно: реальный сценарий явно отличается от того, что рисовали в Белом доме. Попытки Трампа транслировать картинку «полного контроля» выглядят скорее защитной реакцией, чем отражением реальности.

Иран готов прекратить огонь, но цена вопроса растет. Масуд Пезешкиан заявил, что США и Израиль должны раскошелиться: репарации, официальное признание прав Исламской Республики и «железобетонные» гарантии безопасности — вот что, по мнению Тегерана, остановит войну.

📍 Рынок замер в ожидании геополитических сигналов, но пока их недостаточно: С одной стороны, Кремль не исключает трехсторонних переговоров в Стамбуле. С другой — позиция Киева остается жесткой: Зеленский отвергает ультиматумы по территориям, что отдаляет перспективы мира.

Единственным проблеском на дипломатической арене стала встреча Дмитриева с американскими представителями во Флориде. Информации о переговорах нет, но инвесторы уже восприняли сам факт контакта как повод для осторожного оптимизма.

📍 Из корпоративных новостей:

Сбербанк в январе-феврале 2026 года увеличил чистую прибыль по РСБУ на 21,4% — до 324,6 млрд рублей по сравнению с 267,3 млрд рублей прибыли за аналогичный период 2025 года.

Аэрофлот пассажиропоток за февраль вырос на 2% г/г до 3,6 млн чел, за 2 мес 2026 года перевезено 7,8 млн пассажиров (+3,4% г/г).

КЛВЗ Кристалл выручка за январь-февраль 2026 года выросла на 25,36% г/г до 430 млн руб.

МГКЛ выручка за январь-февраль 2026 года выросла в 3,7 раза г/г до 7,5 млрд руб.

АПРИ открыло продажи квартир в новом жилом комплексе на острове Русский во Владивостоке.

Самолет планирует продать проект "Донские Легенды" в Ростовской области.

• Лидеры: Совкомфлот
#FLOT (+3,62%), Новатэк #NVTK (+3,26%), Лента #LENT (+3%), ФосАгро #PHOR (+2,5%).

• Аутсайдеры: Сургутнефтегаз-п
#SNGSP (-2,17%), Мосбиржа #MOEX (-2,02%), Хэдхантер #HEAD (-1,95%).

12.03.2026 - четверг

•
#RENI Ренессанс отчёт по МСФО за 2025 год
•
#DELI Делимобиль отчёт МСФО за 2025 год
•
#DIAS Диасофт ВОСА по дивидендам за прошлые периоды в размере 102 руб/акция
•
#MTSS МТС отчет о выполнении бюджета Группы МТС и программы CAPEX за 2025 год.
•
#PMSB Пермэнергосбыт будет утвержден бизнес-план и целевые значения КПЭ на 2026 год

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Девальвация не закончена? Разбираем расклады по рублю и ставке

Преждевременный оптимизм захлестнул рынок: насколько сильна эйфория?

Вчерашний рост — вполне в логике текущего «Смутного времени». Рынок по-прежнему живет заголовками, и вчера они сыграли в плюс. Индекс МосБиржи закрылся на 2757 (+1,5%), РТС — на 1121 (+1,16%). Вечерняя сессия закрепила успех — рублевый индекс поднялся на 1,67%.

Вновь наблюдаем шторм от переговорных сигналов: соцсети и СМИ пестрят вбросами о визите украинской делегации к Путину, параллельно Bloomberg пишет о территориальном вопросе в повестке переговоров с США (17-18 февраля), а тему выборов и референдума уже успели охладить ссылками на отсутствие условий безопасности.

На этом фоне Зеленский допускает диалог где угодно, но не в России и Беларуси, Лавров же напоминает о стамбульских договоренностях. Пока это все шум: без подтверждений от первых лиц информационный пузырь лопнет так же быстро, как надулся.

📍 Товарные рынки также завершили день уверенным ростом: Золото подорожало на 0,8% — до $5070 за унцию, серебро прибавило более 3%, приблизившись к $83. Нефть Brent выросла на 1,5%, торгуясь вблизи $70 за баррель.

Драйвером стала новость о том, что Пентагон направляет на Ближний Восток второй авианосец для давления на Иран в рамках новой ядерной сделки.

Минфин разместил рекордные 114 млрд рублей в ОФЗ, но инвесторам пришлось предлагать щедрую премию. На фоне неопределённости со ставкой и планов занять ещё 2,5 трлн доходность длинных бумаг в моменте доходила до 15,2% — отличная цена за вход в госдолг, которую я активно подсвечивал на протяжении последних дней.

📍 Росстат зафиксировал замедление недельной инфляции: 0,13% против 0,2% неделей ранее. Годовая оценка Минэкономразвития тоже пошла на спад — 6,37% после 6,45%. Дополнительный позитивный сигнал — ценовые ожидания предприятий в феврале впервые за несколько месяцев пошли вниз.

Металлургам решили помочь: Минпромторг предлагает сдвинуть платежи по акцизу на сталь и НДПИ на руду практически на год — уплату хотят перенести на декабрь. Плюс готовятся новые заградительные меры против импорта — внутренний спрос проседает, отрасль нуждается в передышке.

Пробой состоялся, но фундамент пока шаткий. Переговоры — в статусе ожидания, драйвер один: статистика по инфляции, которая замедляется. Однако реакция ЦБ на эти данные может сыграть против рынка, если ставку не понизят или не последует намека на смягчение. Поэтому рост до 2800 возможен, но скорее эмоциональный, чем устойчивый.

Я же продолжаю без лишних нервов и излишней волатильности формировать позиции в инструментах долгового рынка. Из последнего — увеличил вес в длинных ОФЗ 26238 и 26250. Сегодня рассмотрю эмитентов, готовых порадовать нас весенними дивидендами, а к выходным подготовлю обзор облигаций под риском дефолта.

📍 Из корпоративных новостей:

Аренадата
#DATA перевыполнила гайденс по росту выручки за 2025 год. Компания ориентируется, что по итогам года рост составит не менее 40% г/г.

Аэрофлот
#AFLT пассажиропоток в январе 2026 года увеличился на 4,7% в сравнении с тем же месяцем прошлого года, до 4,1 млн человек.

Новатэк
#NVTK МСФО 2025г: Чистая прибыль ₽206,5 млрд (снижение в 2,7 раза г/г), Выручка ₽1,44 млрд (-6,4% г/г).

Газпром нефть
#SIBN открыла крупнейшее за 30 лет нефтяное месторождение на Ямале, геологические запасы - 55 млн т нефти.

ГМК Норникель
#GMKN МСФО 2025 год: Чистая прибыль выросла на 36% г/г до $2,47 млрд, Выручка увеличилась на 10% г/г до $13,76 млрд.

• Лидеры: Аренадата
#DATA (+13,2%), Озон #OZON (+4,9%), Яндекс #YDEX (+3,9%), Новатэк #NVTK (+3,64%).

• Аутсайдеры: Мосэнерго
#MSNG (-1,66%), ВК #VKCO (-1,33%), Промомед #PRMD (-0,92%), Хэдхантер #HEAD (-0,8%).

12.02.2026 — четверг

• #DIAS Диасофт отчёт по МСФО за 9 месяцев 2025 финансового года.
• #ELFV ЭЛ5-Энерго операционные результаты за 2025 год.
• #RENI Рени отчет по МСФО за 2025 год.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Преждевременный оптимизм захлестнул рынок: насколько сильна эйфория?

Текущая ситуация на бирже

Индекс Мосбиржи накануне получил порцию позитива по переговорному треку и инфляции, что позволило компенсировать потери первой половины недели и завершить торги в районе 2760 пунктов.

📊 Недельная инфляция, зафиксированная Росстатом, составила 0,13%, снизив годовой показатель с 6,45% до 6,36%. Эта статистика, наряду со снижением инфляционных ожиданий предприятий, данные по которым накануне опубликовал Центробанк, увеличивает шансы на снижение ключевой ставки в пятницу. После январского всплеска, вызванного повышением НДС, ценовые ожидания в феврале упали до 4-месячного минимума - ситуация нормализуется быстро, что дает регулятору дополнительное пространство для маневра.

✈️ Пассажиропоток ГК Аэрофлот за январь 2026 года вырос на 4,7% г/г до 4,11 млн человек. Операционные показатели перевозчика продолжают умеренно расти. Это мы увидели и по итогам всего 2025 года. Остается вопросик к компании в разрезе финансовых показателей. Несмотря на улучшение конъюнктуры, идею в Аэрофлоте едва ли можно найти. Отсутствие дивидендов и риски возвращения зарубежных конкурентов будут сдерживать желение частных инвесторов прикупить актив.

🔋 Свои результаты по МСФО за 2025 год также представил Новатэк, который сократил выручку на 6% до 1,4 трлн рублей на фоне снижения объемов реализации природного газа. При этом скорректированная чистая прибыль, учитываемая в дивидендной политике, снизилась на 8% до 507,5 млрд рублей. На первый взгляд, результаты неплохие, учитывая сложную рыночную конъюнктуру, но будущее эмитента весьма неопределенно. С 1 января 2027 года Евросоюз намерен полностью прекратить импорт российского СПГ, а глава TotalEnergies Патрик Пуянне уже предупредил, что французская компания может полностью прекратить экспорт с проекта «Ямал СПГ».

⛽️ По данным Kpler, экспорт нефти из России в Индию в декабре 2025 года сократился на 31% по сравнению с ноябрём и составил 1,3 млн б/с. Пик поставок пришёлся на лето прошлого года, когда объёмы превышали 2 млн б/с. Основным поставщиком углеводородов в эту страну является Роснефть, и, как мы видим, американские рестрикции больно ударили по бизнесу компании. Отчётность эмитента по МСФО (ожидается во второй половине марта) вряд ли порадует инвесторов.

❗️Не является инвестиционной рекомендацией

♥️ Если вам нравятся мои утренние брифинг по четвергам, прожмите лайк статье, буду готовить их чаще

✔️ ИнвестТема теперь и в МАХ - https://max.ru/particular_trader

Текущая ситуация на бирже

Аэрофлот. Отчет за 9 мес 2025 по МСФО

Тикер: #AFLT
Текущая цена: 57.8
Капитализация: 229.8 млрд.
Сектор: Транспортировка
Сайт: https://ir.aeroflot.ru/ru/shareholders-and-investors/

Мультипликаторы (LTM):

P\E - 5.72
P\BV - 4.98
P\S - 0.26
ROE - 64.8%
ND\EBITDA - 1.91
EV\EBITDA - 2.74
Акт.\Обяз. - 1.04

Что нравится:

✔️выручка выросла на 6.3% г/г (636.6 → 676.5 млрд);
✔️чистый долг увеличился на 11.6% к/к (476 → 531.2 млрд), но ND\EBITDA улучшился с 2.07 до 1.91;
✔️чистая прибыль выросла на 78.9% г/г (59.9 → 107.2 млрд);

Что не нравится:

✔️отрицательный FCF -40.4 млрд против положительного 100.4 млрд за 9 месяцев 2024;
✔️нетто финансовый расход сильно вырос (1.2 → 15.3 млрд), в том числе из-за убытка по курсовым разницам;
✔️очень слабое соотношение активов и обязательств (активы выше всего на 4%).

Дивиденды:

В соответствии с дивидендной политикой целевой уровень доли прибыли, рекомендуемой к направлению на выплату дивидендов, установлен в размере 50% чистой прибыли по МСФО, скорректированной на неденежные эффекты.

По данным сайта Доход дивиденд за 2025 прогнозируется в размере 7.97 руб. (ДД 13.78% от текущей цены).

Мой итог:

Операционные показатели за 9 месяцев (г/г):
- пассажиропоток -0.08% (42.51 → 42.48 млн чел);
- рост занятости кресел (89.8 → 89.9%);
- перевозка грузов -11.4% (185.7 → 164.6 тыс т);
- тоннокилометраж +1.1% (11.09 → 11.21 млрд ткм);
- количество рейсов +0.6% (276.7 → 278.3 тыс).

Данные за 9 месяцев хуже тех, что были за полгода. Снижение перевозки грузов стало еще более существенным, а рост пассажиропотоком заменился небольшим снижением. И это при том, что количество рейсов стало больше. В динамике пассажиропотока можно отметить, что количество по внутренним линиям снизилось на 3.3% (33 → 31.9 млн. чел), а международные увеличились на 3.4% (9.5 → 9.8 млн. чел). Хотя, несмотря на снижение пассажиропоток, оборот даже вырос на 2.4% (113.9 → 116.7 млрд пкм). Летать стали меньше, но дальше. Это, кстати, хорошо заметно, если сравнивать динамику пассажироборота на внутренних и международных линиях ("международка" выросла на 6.9%, а внутренние только на 0.1%).

Слабый операционные показатели отразились в таком же слабом росте выручке (ниже уровни инфляции). Выручка по сегментам (г/г):
- регулярные перевозки +7.2% (594.4 → 637 млрд);
- чартерные перевозки -54.1% (5.7 → 2.6 млрд);
- грузовые перевозки -3.3% (23.3 → 22.5 млрд);
- прочая выручка +9.2% (13.2 → 14.4 млрд).

Чистая прибыль выросла очень ощутимо, но основной вклад внесли прочие операционные доходы (эффект от досрочного прекращения признания договоров аренды и восстановление резервов под КУ и обесценение). Если же смотреть на скорректированную прибыль (которая должна являться базой для дивидендов), то здесь обратная ситуация. Снижение прибыли на 49.5% г/г (48.6 → 24.5 млрд).

FCF обвалился на перекрестном движении. OCF снизился на 17.2% г/г (153.4 → 127 млрд), а капитальные затраты выросли в 3.2 раза г/г (52.9 → 167.4 млрд). Долговая нагрузка снизилась, несмотря на рост чистого долга. Помог рост EBITDA.

Аэрофлот предоставил операционные данные за 4 квартал 2025 и они, в целом, подтверждают тенденцию 9 месяцев. Динамика по выручке будет аналогичной текущему отчету, а может даже ниже. С опорой на данные за 9 месяцев можно прикинуть, что скорректированная прибыль за 2025 года будет в районе 32 млрд. И в этом случае дивиденд получается чуть более 8 руб., что соответствует прогнозу от Дохода.

Проблема Аэрофлота в том, что она уперлась в операционный потолок и не может значительно улучшить результаты. Необходимо улучшение геополитической ситуации, но в этой части пока тупик. Наша сторона уже несколько раз явно давала понять, что хочет восстановить авиасообщение с США, но с той стороны пока игнорируют эти предложения. Да и этого будет недостаточно. Необходимо восстановление полетов с западными странами. Если верите в такой исход, то можете инвестировать в компанию (тогда и справедливая цена ощутимо подрастет).

Я пока не верю, поэтому и акций Аэрофлота нет в портфеле. Расчетная справедливая цена - 59.7 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Аэрофлот. Отчет за 9 мес 2025 по МСФО

Противоречивый старт 2026: переговоры как роскошь, дефицит — как реальность

Настроения в начале года на рынке складывается противоречивые. С одной стороны, давление оказывают данные Росстата о росте инфляции в январе, что снижает вероятность снижения ставки ЦБ в феврале.

С другой стороны, фондовый рынок получает поддержку от перспектив возобновления диалога по урегулированию на Украине. Подтверждение возможности визита представителя Трампа в Москву добавляет оптимизма.

Однако этот позитив ограничивается действиями ЕС, который намерен ужесточить санкционный режим 24 февраля и снизить предельную цену на российскую нефть.

📍 Ситуация ухудшается: Новый лимит вступает в силу с 1 февраля и заменит действовавший с осени 2025 года предел в 47,6 доллара. Первоначальный «потолок» в размере 60 долларов был установлен в конце 2022 года в ответ на начало Россией СВО.

Доходы бюджета от нефти и газа обвалились до 8,48 трлн рублей, что стало худшим результатом за последние годы. Как сообщает Минфин, спад по сравнению с 2024 годом составил 24%, а впервые столь низкий уровень фиксировался только в 2020 году, когда на фоне пандемии COVID-19 и обвала нефтяного рынка они упали до 5,24 триллиона рублей.

Доходы от нефти и газа являются одним из ключевых источников финансирования, составляя четверть поступлений в федеральный бюджет.

📍 Снова наш слон? Дональд Трамп в интервью Reuters сделал заявление, перекладывающее ответственность за срыв переговоров с России на Украину. По словам американского президента, проблемой является Владимир Зеленский, а не Владимир Путин.

Эта позиция противоречит общей риторике западных союзников, обвиняющих в отсутствии мира Кремль, и свидетельствует о критическом отношении Трампа к украинскому лидеру.

📍 Девальвация переносится: Ключевое решение — увеличение Минфином продаж валюты по бюджетному правилу до 12,8 млрд рублей в день (рост в 2,3 раза). Совокупный эффект с учётом продолжающихся операций ЦБ (4,62 млрд рублей в день) поднимет общий объём нетто-продаж до 17,42 млрд рублей в сутки.

Это означает усиление давления на курс валюты на 7,2 млрд рублей ежедневно. Ожидается, что усиленное предложение валюты поддержит рубль.

📍 Рынок сырья в коррекции: Цены на нефть обвалились более чем на 4% после сигналов от президента США Дональда Трампа, который дал понять об отсутствии планов по военному ответу Ирану. Brent подешевела до $63,40, а WTI — до $59,19 за баррель.

Кроме того, Трамп отложил введение пошлин на стратегические металлы (редкоземельные элементы, литий), поручив найти внешних поставщиков. Это решение прервало восходящее движение цен на сырьевую группу, которая потеряла от 1% до 2,7%.

К выводу: Вот такая непримечательная ситуация сложилась в нашей экономике. Чем дольше продолжается военный конфликт, тем сильнее бюджет будет ощущать дефицит средств и искать новые возможности, чтобы залатать образовавшиеся дыры. А значит, давление на акции компаний, как только переговорный процесс остановится — усилится с новой силой.

📍 Из корпоративных новостей:

ГК Эталон
#ETLN продала бизнес-центр в Санкт-Петербурге общей площадью 11,5 тыс. кв. м.

Лента
#LENT планирует запустить собственную сеть дискаунтеров.

Ростелеком
#RTKM завершил сделку по приобретению 45% долей в "Эртек".

Мосэнерго
#MSNG СД рекомендовал дивиденды за 2024 год в размере 0,22606373615 руб/акция (ДД 10%), отсечка - 3 марта, ВОСА - 19 февраля

• Лидеры: Whoosh
#WUSH (+6,7%), Мосэнерго #MSNG (+5,7%), ЕвроТранс #EUTR (+5,5%).

• Аутсайдеры: Русал
#RUAL (-1,7%), Аренадата #DATA (-1,5%), Селигдар #SELG (-1,3%).

16.01.2026 — пятница

•
#AFLT Аэрофлот - операционные результаты за декабрь 2025 года (пассажиропоток, загрузка, выручка).
•
#UNAC ОАК - ВОСА по вопросу увеличения уставного капитала.
•
#VLHZ - ВОСА по дивидендам прошлых лет в размере 20 руб/акция.

• Росстат — индекс потребительских цен (ИПЦ) за декабрь: м/м (пред.: 0,4%), г/г (пред.: 6,6%).

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Противоречивый старт 2026: переговоры как роскошь, дефицит — как реальность

Геополитическая турбулентность открывает точки входа в ОФЗ. К чему готовиться инвестору

Российские биржи сохраняют высокую волатильность, чутко реагируя на новостной фон. Импульсом для осторожного оптимизма послужили сообщения, указывающие на возможный прогресс в переговорном процессе по украинскому урегулированию.

Мирные усилия по Украине выходят на новый виток, причём сразу по двум направлениям. С одной стороны, американская делегация в лице Уиткоффа и Кушнера договаривается о встрече с Путиным в Москве. Сроки правда до конца не определены из-за вовлечённости Америки в ситуацию в Иране.

С другой — Евросоюз, чтобы не упустить инициативу, подыскивает собственного спецпосланника, присматриваясь к финскому президенту Стуббу. В фокусе предстоящих переговоров — конкретные мирные планы и гарантии безопасности.

📍 Инфляционный сюрприз: годовая инфляция-2025 — 6,27% (Минэк), но старт 2026-го шокирует — 1,26% уже за 12 дней. В Минэке винят повышение НДС до 22%. Цифры почти вдвое хуже аналогичного периода 2019 года и выше, чем за весь прошлый январь, что резко бьёт по прогнозам.

Вероятно, весь январь будет характеризоваться публикацией сильных инфляционных данных. Примечательно, что рынок сохраняет устойчивость. Текущая динамика потенциально может сформировать благоприятные ценовые уровни для приобретения ОФЗ в будущем.

📍 Борьза за Гренландию: Дональд Трамп назвал приобретение Гренландии жизненно важным для национальной безопасности США и их системы противоракетной обороны. Он призвал НАТО содействовать этому, заявив, что в противном случае территорию получат конкуренты — Россия или Китай. По его словам, НАТО является эффективной силой только благодаря мощи США, а контроль над Гренландией сделает альянс несравненно более грозным.

Сенатор Марко Рубио должен подготовить план покупки Гренландии для США в ближайшие недели. Сумма сделки, согласно оценкам, может достигнуть 700 миллиардов долларов.

📍 Будет ли удар по Ирану: Ближе к закрытию торгов выступление Дональда Трампа по Ирану привело к резкому обвалу цен на нефть. После его слов о том, что внесудебные убийства в Иране прекращаются, а казни не планируются, фьючерсы на Brent подешевели на 3,4%.

Сам президент США охарактеризовал позицию Вашингтона как «наблюдение» за происходящим и пообещал жёстко отреагировать, если казни пройдут. Прямые военные действия, по его словам, сейчас не рассматриваются.

Рекордный рост драгоценных металлов продолжается: золото преодолело $4650, серебро — $92 за унцию. Движущие силы — поиск инвесторами «тихой гавани» в условиях геополитической турбулентности и замедления мировой экономики, а также перспектива снижения ставок в США.

Однако текущие уровни цен требуют осторожности — рынок перегрет, и любое ухудшение ситуации может спровоцировать стремительное падение.

📍 Из корпоративных новостей:

СПБ Биржа
#SPBE объём торгов российскими ценными бумагами в декабре 2025г стал рекордным, достигнув 193,5 млрд руб (+33,56% м/м и рост в 59 раз г/г)

Лукойл
#LKOH лицензия для продажи зарубежных активов продлена до 28 февраля

Глоракс
#GLRX операционные результаты за 2025 год: Объем заключенных договоров вырос на 80% г/г, до 219,6 тыс. кв. м

Алроса
#ALRS продажи украшений с искусственными бриллиантами в России в 2025 году выросли в 2,6 раза г/г

Аэрофлот
#AFLT пассажиропоток за 4кв 2025г вырос на 0,7% г/г до 12,86 млн чел.

МТС
#MTSS преобразовала юрлицо МТС AdTech из ООО в АО и назначила нового гендиректора.

• Лидеры: Аренадата
#DATA (+7,2%), Астра #ASTR (+4,02%), Селигдар #SELG (+3,88%), Магнит #MGNT (+3,32%).

• Аутсайдеры: ЕвроТранс
#EUTR (-7,5%), Икс 5 #X5 (-2,48%), Whoosh #WUSH (-1,77%), ЮГК #UGLD (-1,7%).

15.01.2026 — четверг

•
#EELT Европейская электротехника - закрытие реестра по дивидендам 0.25 руб.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Геополитическая турбулентность открывает точки входа в ОФЗ. К чему готовиться инвестору