Поиск
Промомед. Отчет за 1 пол 2026 по МСФО
Тикер: #PRMD
Текущая цена: 388
Капитализация: 82.5 млрд
Сектор: Фармацевтика
Сайт: https://promomed.ru/investors
Мультипликаторы (LTM):
P/E - 9.89
P/BV - 2.85
P/S - 1.74
ROE - 28.8%
ND/EBITDA - 1.59
EV/EBITDA - 6.03
Акт/Обяз - 1.52
Что нравится:
✔️выручка выросла на 75.7% г/г (13 → 22.8 млрд);
✔️чистая прибыль выросла на 82.6% г/г (1.4 → 2.6 млрд).
Что не нравится:
✔️отрицательный FCF уменьшился в 3.7 раза г/г (-1.4 → - 5.1 млрд);
✔️чистый долг увеличился на 30.5% п/п (22.7 → 29.5 млрд). ND/EBITDA ухудшился с 1.48 до 1.59;
✔️нетто фин расход увеличился на 37.4% п/п (2.4 → 3.3 млрд);
✔️слабое соотношение активов и обязательств.
Дивиденды:
Источником выплаты является скор. чистая прибыль по РСБУ. Размер выплаты зависит от ND/скор. EBITDA LTM:
- не менее 50%, если <= 1;
- не менее 25%, если > 1 и <= 2;
- не менее 15%, если > 2 и <= 2.5;
- если показатель > 2.5, то решение принимает совет директоров.
За 2026 год промежуточных выплат не ожидается.
Мой Итог:
Количество препаратов в портфеле за полгода увеличилось с 364 до 379. Изменения долей в выручке:
- препараты эндокринологии и онкологии (76 → 83%);
- инновационные препараты (74 → 85%);
- биотех препараты (72 → 80%);
- ЖНВЛП (60 → 37%).
Выручка сильно прибавила за счет увеличение продаж более высокотехнологичных и маржинальных продуктов. В разрезе по видам препаратов (г/г в млрд):
- эндокринология +246.8% (4.7 → 21.6);
- онкология -39.5% (4.3 → 2.6);
- прочие 0% (4 → 4).
Эндокринология с его препаратами для терапии ожирения и сахарного диабета (Велгия, Велгия Эко, Квинсента, Семальтара) продолжает оставаться основным драйвером выручки. Кстати, Велгия и Велгия Эко начали поставлять в Беларусь. В онкологии снижение связано с изменением плана первичных отгрузок поставщикам: в 2026 году ключевые для Компании тендеры сосредоточены во 2 полугодии.
Чистая прибыль увеличилась на фоне роста выручки, улучшения операционной рентабельности с 26.8 до 30.5% и снижения эф. ставки налога на прибыль (26.5% vs 28.2% в 1 пол 2025). При этом на результаты оказывает давления возрастающий нетто фин расход (+89.9% г/г, 1.7 → 3.3 млрд).
FCF продолжает все больше уходить в отрицательную зону. Причины - уменьшение отрицательного OCF (-142.3% г/г, -0.7 → -1.8 млрд) и высокий рост кап. затрат (+417% г/г, 0.6 → 3.3 млрд). Интересный момент, что ранее было заявление, что Промомед прошел пик инвестиционной активности, но по последней информации в 2026 инвестиции будут удвоены относительно прошлого года (9.4 млрд vs 4.56 млрд).
Долговая нагрузка увеличилась, несмотря на рост EBITDA. В этом полугодии чистый долг вырос быстрее.
Планы Промомед на 2026 год:
- выручка +60%;
- рентабельность по EBITDA 45%;
- рентабельность по чистой прибыли 20%;
- ND/EBITDA < 2.5.
Если смотреть на полугодие, то пока выполняется только половина плана (выручка и ND/EBITDA), а по рентабельности "недолет" (по EBITDA - 33.7%, по чистой прибыли - 11.4%). Скорее всего, 2 полугодие получится сильнее в плане рентабельности (аналогично было в 2025).
В таком случае Промомед за 2026 заработает прибыль около 12.2 млрд, что дает P/E 2026 = 6.75. В соответствии с див. политикой, если компания удержит ND/EBITDA меньше 2, можно ожидать дивиденд в районе 14.36 руб (ДД 3.7% от текущей цены).
Несмотря на лучшие темпы роста, форвардная оценка P/E на 2027 остается выше, чем у Озон Фармацевтики. Также минусом в сравнении с конкурентом из сектора является наличие отрицательного FCF. Див. доходность примерно одинаковая у обеих компаний. Возможно, Промомед сможете еще сильнее "выстрелить" за счет других препаратов (уже проводятся клинические исследования инновационного препарата против ВИЧ-инфекции). Но это такой сектор, что такой "выстрел" может быть в любой компании.
По вышеозвученным причинам акций Промомеда нет в портфеле, а выбор сделан в пользу Озон Ф. Прогнозная справедливая стоимость - 530 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме
ПРОМОМЕД на Инвест Weekend РБК: что поддержит высокие темпы роста Компании
Финансовый директор ПРОМОМЕД Тимофей Соловьев выступил на конференции РБК Инвест Weekend, где поделился результатами развития за последний год, рассказал о планах на ближайшее будущее, а также ответил на вопросы инвесторов из зала.
📌 Ключевое из выступления
По итогам 2025 года ПРОМОМЕД увеличил выручку на 75,2%, а в I квартале 2026 года темпы роста составили 62,2%. Компания планирует поддерживать высокие темпы роста и подтверждает прогноз на 2026 год: рост выручки на 60% при рентабельности по EBITDA на уровне 45%.
💊 Ключевые драйверы дальнейшего развития Компании
🔵 Эндокринология остается основным драйвером роста. За первые пять месяцев 2026 года доля ПРОМОМЕД на рынке препаратов для терапии ожирения достигла 59%, а сам рынок развивается значительно быстрее ожиданий. В частности, в 2025 году рынок оказался в два раза выше прогнозов и составил 43 млрд руб.
🔵 Следующей точкой роста станет Онкология. Уже в 2027 году ПРОМОМЕД планирует вывести противоопухолевый препарат нового поколения ADC терапии (конъюгат). Компания рассматривает таргетную терапию и, в частности, конъюгаты, как одно из наиболее перспективных направлений современной онкологии и формирует собственный портфель инновационных разработок в этом сегменте.
🔵 Диверсифицированный инновационный портфель обеспечивает устойчивость стратегии.ПРОМОМЕД не делает ставку на одно терапевтическое направление. Компания одновременно развивает препараты в самых перспективных сегментах, таких как Эндокринология, Онкология, Неврология, Аутоиммунные заболевания, Острая и хроническая боль, а также ряде других.
📌 Вопросы инвесторов из зала
❓ Создает ли потенциальное возвращение иностранных фармкомпаний риски для бизнеса ПРОМОМЕД?
Препараты ПРОМОМЕД уже широко применяются на российском рынке: пациенты знакомы с терапией, а врачи доверяют этим решениям и включают их в практику назначений. Возможное возвращение международных игроков, скорее всего, будет связано с препаратами следующих поколений. Для вывода таких решений в рынок потребуется пройти полный цикл клинических исследований, который занимает годы. За это время ПРОМОМЕД планирует вывести в рынок собственные инновационные разработки нового поколения и сохранить позиции ведущего игрока на рынке.
#ПРОМОМЕД #фармацевтика #акции
$PRMD
👩🍼 ИнвестВзгляд: Мать и Дитя, когда рожать — это бизнес, а дети — это деньги.

Промомед. Отчет за 2 пол 2025 по МСФО
Тикер: #PRMD
Текущая цена: 411.1
Капитализация: 87.4 млрд
Сектор: Фармацевтика
Сайт: https://promomed.ru/investors
Мультипликаторы (LTM):
P\E - 12.19
P\BV - 3.28
P\S - 2.32
ROE - 26.9%
ND\EBITDA - 1.42
EV\EBITDA - 7.13
Акт.\Обяз. - 1.6
Что нравится:
✔️выручка выросла на 89.6% п/п (13 → 24.6 млрд);
✔️чистый долг увеличился на 8% п/п (20.1 → 21.7 млрд). Но ND\EBITDA улучшился с 1.95 до 1.42;
✔️чистая прибыль выросла в 4.1 раза п/п (1.4 → 5.7 млрд).
Что не нравится:
✔️отрицательный FCF -0.2 млрд. Хотя это лучше -1.4 млрд, которые были в 1 пол 2025;
✔️нетто фин расход увеличился на 38.2% п/п (1.7 → 2.4 млрд);
✔️дебиторская задолженность выросла на 21.5% п/п (18.4 → 22.3 млрд);
✔️слабое соотношение активов и обязательств.
Дивиденды:
Источником выплаты является скор. чистая прибыль по РСБУ. Размер выплаты зависит от ND\скорр. EBITDA LTM:
- не менее 50%, если <= 1;
- не менее 25%, если > 1 и <= 2;
- не менее 15%, если > 2 и <= 2.5;
- если показатель > 2.5, то решение принимает совет директоров.
СД рекомендовал не выплачивать дивиденд за 2025 год, но есть рекомендация по выплате за 1 кв 2026 год составит 8 руб (ДД 1.95% от текущей цены).
Мой итог:
Количество препаратов в портфеле за полгода увеличилось с 355 до 364 (на конец 1 кв 2026 уже 370). Изменения долей в выручке:
- препараты эндокринологии и онкологии (74 → 76%);
- инновационные препараты (60 → 74%);
- биотех препараты (53 → 72%);
Выручка сильно прибавила за счет увеличение продаж более высокотехнологичных и маржинальных продуктов. За год выручка выросла на 75.2% г/г (21.4 → 37.6 млрд). В разрезе по видам препаратов (г/г в млрд):
- эндокринология +163.4% (8.2 → 21.6);
- онкология +42.9% (4.9 → 7);
- прочие +8.4% (8.3 → 9).
Сильный рывок в эндокринологии связан с выпуском препаратов Семальтара, Квинсента и Велгия (аналоги препаратов Ребелсас и Оземпик для снижения веса и лечения сахарного диабета 2го типа)
Чистая прибыль за полгода увеличилась на фоне роста выручки, улучшения операционной рентабельности с 26.8 до 41.6% и снижения эффективной ставки налога на прибыль с 28 до 26%. За год чистая прибыль выросла в 2.5 раза г/г (2.9 → 7.2 млрд).
FCF остался в отрицательной зоне, но итог уже лучше прошлого полугодия. Такой результат достигнут за счет более лучшего абсолютного роста OCF (-0.7 → 1 млрд) в сравнении с кап. затратами (0.6 → 1.2 млрд). За год, несмотря на отрицательное значение в -1.6 млрд, результат по FCF также лучше, чем был в 2024 году с -2.6 млрд.
Рост EBITDA позволил снизить долговую нагрузку вопреки увеличению чистого долга.
Планы Промомед на 2026 год:
- выручка +60%;
- рентабельность по EBITDA 45%;
- рентабельность по чистой прибыли 20%;
- ND\EBITDA < 2.5.
Рост выручки в 60% выглядит достаточно амбициозно, но результат за 1 кв 2026, где выручка увеличилась на 62.2% г/г (4.5 → 7.3 млрд) пока вписывается в заявленные цели.
Помимо общего рыночного уныния котировки компании также находятся под давлением на фоне конвертации структурных облигаций (1 шт привязана к 60 акциями) в акции. Первая партия была сконвертирована в апреле на сумму 1.6 млрд. Вторую конвертацию планируют провести до лета 2027 года.
Оценка по мультипликаторам 2025 года выглядит недешево, но форвардная оценка уже сильно интереснее. Вопрос только в том, сможет ли компания достигнуть своих целей?
Акций Промомеда нет в портфеле, но за компанией слежу.
*Не является инвестиционной рекомендацией
Информацию по более полному разбору можно найти на моем Телеграм канале
Операционные результаты ПРОМОМЕД за 1 квартал 2026 года: рост выручки на 62,2% и трехкратный рост в
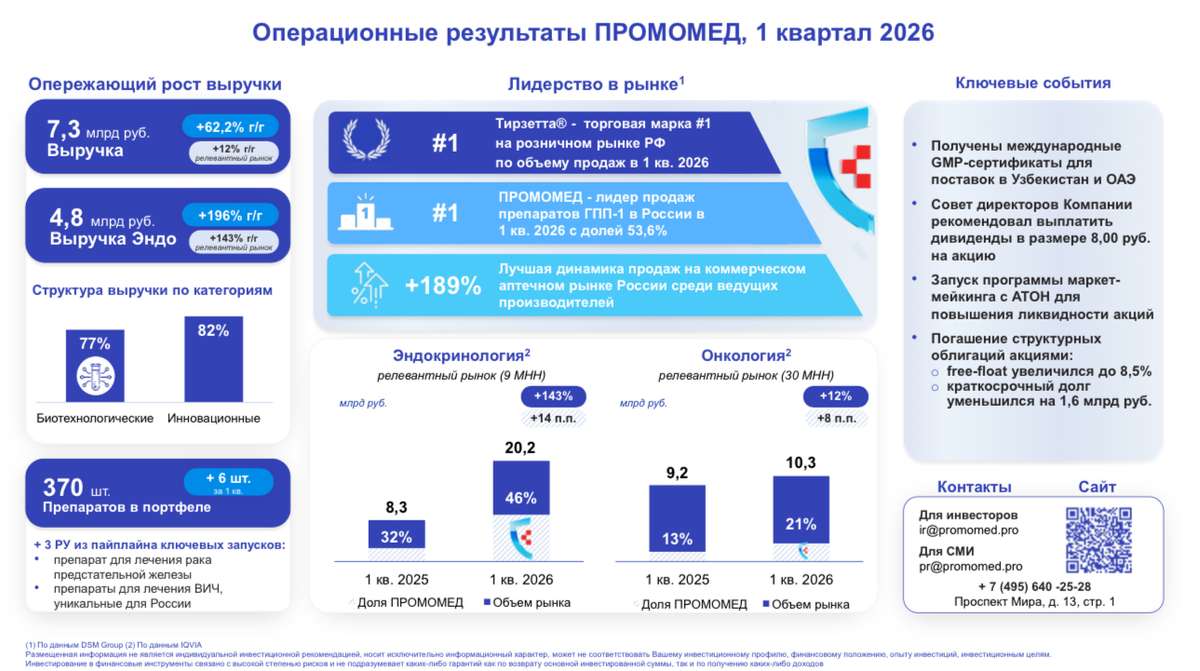
Дорогие инвесторы, делимся операционными результатами за 1 кв. 2026 г. Итоги квартала подтверждают устойчивость стратегии опережающего роста с фокусом на разработку, производство и коммерциализацию инновационных препаратов.
В 1 кв. 2026 года ПРОМОМЕД продолжил демонстрировать высокие темпы роста ключевых финансовых показателей:
📈 Выручка достигла 7,3 млрд руб., увеличившись на 62,2% г/г — это более чем в 5 раз выше темпов роста рынка (+12% по данным IQVIA).
💰 Структура продаж: 77% — коммерческий сегмент, 23% — бюджетный сегмент. Такое соотношение по итогам квартала обусловлено высокой динамикой сегментов Эндокринология и Прочие препараты.
⭐️ Доля инновационных препаратов в выручке составила 82%, биотехнологических — 77%, что отражает успешную коммерциализацию высокотехнологичных препаратов.
💥 По данным DSM Group, ПРОМОМЕД демонстрирует наилучшую динамику продаж среди ведущих производителей коммерческого рынка (+189%).
📍 Эндокринология — основной драйвер роста: выручка выросла на 196% до 4,8 млрд руб., а доля компании на рынке ГПП-1 достигла 53,6% (DSM Group). Тирзетта® стала брендом №1 на розничном рынке всех ЛП с ростом продаж в 89 раз г/г. Велгия® вошла в топ-10 коммерческого аптечного рынка. Кроме того, стартовали продажи Семальтары® — первого в РФ таблетированного семаглутида — уже более 400 млн руб. за квартал.
📍 Онкология — выручка составила 0,7 млрд руб. Снижение относительно прошлого года связано с изменением графика первичных отгрузок: ключевые госконтракты в этом году приходятся на второе полугодие. При этом вторичные продажи выросли на 84% (IQVIA), что подтверждает устойчивый спрос.
📍 Прочие препараты — выручка выросла на 8,7% до 1,8 млрд руб.
📍 Корпоративные события
— Совет директоров рекомендовал дивиденды в размере 8,00 руб. на акцию, что соответствует 46% от скорректированной чистой прибыли за 2025 год.
— В результате погашения структурных облигаций путём передачи инвестору акций ПРОМОМЕД free-float увеличился до 8,5%, а краткосрочный долг снизился на 1,6 млрд руб.
— Запущена программа повышения ликвидности с маркет-мейкером АТОН.
ПРОМОМЕД продолжает кратно опережать рынок, укреплять лидерство в терапии ожирения и диабета, расширять портфель инновационных препаратов.
#ПРОМОМЕД #PRMD #операционныерезультаты #фармацевтика #инвестиции
$PRMD
Финансовые результаты ПРОМОМЕД за 2025 год: рост EBITDA на 86%, рост выручки в 6 раз быстрее рынка
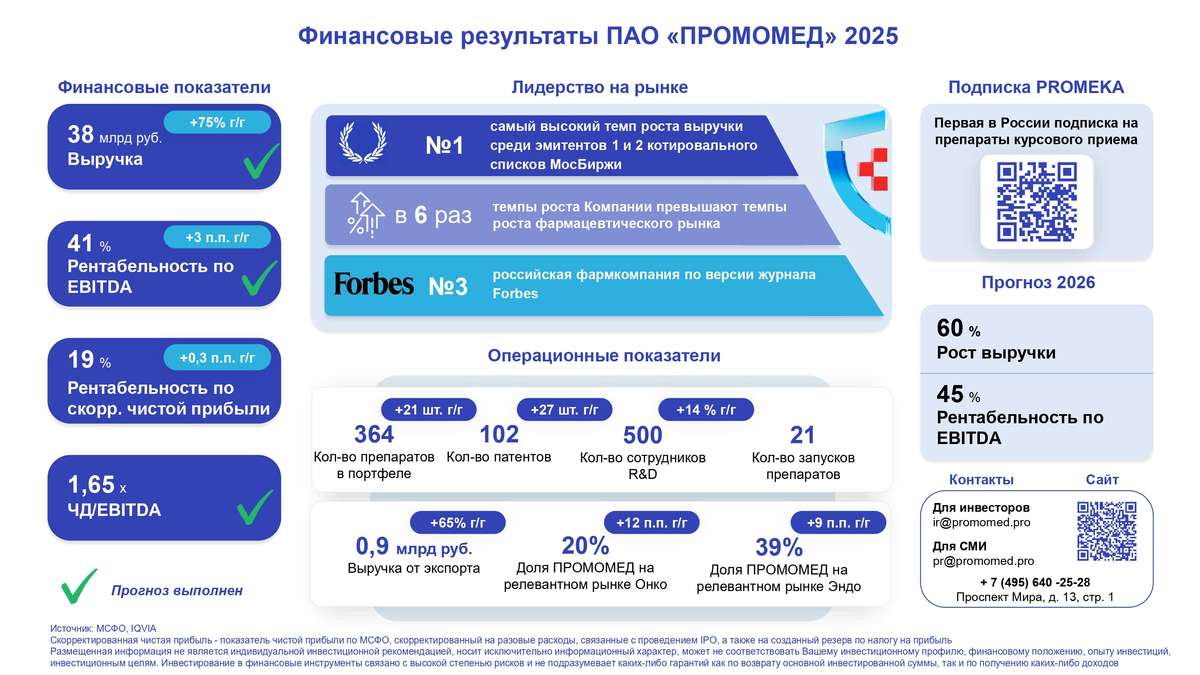
В 2025 году ПРОМОМЕД продемонстрировал опережающий рост ключевых финансовых показателей и выполнил прогноз:
📈 Выручка: +75% г/г (37,6 млрд руб.), в 6 раз лучше темпов роста рынка
💰 EBITDA: +86% г/г (15,3 млрд руб.), Чистая прибыль: +149% г/г
⭐️ Рентабельность EBITDA: 41% (+3 п.п. г/г)
⚖️ Чистый долг / EBITDA LTM: 1,65х (2,05х по итогам 2024 г.)
Достижение заявленных ранее ориентиров стало возможным благодаря прогрессу по пайплайну запусков ключевых препаратов, анонсированному при IPO: 9 инновационных запусков в 2025 году, и еще более 20 до 2030 года!
💥2026 — год дальнейшего роста! ПРОМОМЕД подтверждает ранее озвученные прогнозы по выручке (+60% г/г) и рентабельности по EBITDA (45%).
Ключевые факторы 2025 года
📍Кратный рост продаж в стратегических сегментах — Онкологии и Эндокринологии, доля которых в выручке составила 76% (61% годом ранее):
🔹Эндокринология: выручка выросла на 163% г/г и достигла 21,6 млрд руб. за счет роста продаж инновационных препаратов для терапии диабета и ожирения — Тирзетта®, Велгия® и Велгия® ЭКО.
🔹Онкология: выручка увеличилась на 42% г/г до 7,0 млрд руб., в том числе за счет роста продаж таргетных препаратов и вывода в рынок препарата Прадетро® (МНН: апалутамид).
📍Рост доли инновационных препаратов в выручке Группы до 74%, а биотехнологических — до 72%, что отражает последовательную реализацию стратегии Группы по выводу в рынок высокотехнологичных современных препаратов. Общее количество препаратов на конец 2025 года увеличилось до 364 шт. (+21 шт. г/г).
📍Расширение международных поставок препаратов, выручка по которым выросла на 65% г/г до 0,9 млрд руб. ПРОМОМЕД отмечает устойчивый спрос на продукцию Группы как в странах Ближнего, так и в странах Дальнего зарубежья.
📍Развитие собственной экосистемы продвижения препаратов ПРОМОМЕД, формирующей полный цикл сопровождения пациента — от лечения до изменения образа жизни:
🔹 Программа подписки на препараты курсового приема (https://promeka.ru/);
🔹 Цифровая платформа «Преображение» (https://vforme.pro/).
В конце 2025 года ПРОМОМЕД вывел в рынок препарат Семальтара® — первый и на данный момент единственный в России таблетированный препарат на основе семаглутида для терапии сахарного диабета II типа с высокой эффективностью в поддержании веса. Группа ожидает, что данный препарат, а также последующие запуски будут одними из ключевых драйверов роста финансовых результатов ПРОМОМЕД в 2026 году.
📅 Добавляйте в свой календарь День инвестора ПРОМОМЕД, который состоится уже завтра – 21 апреля. Трансляция мероприятия начнется в 16:00, регистрация доступна по ссылке: https://www.moex.com/ru/forms/campaign.aspx?cid=63173EAD-9339-F111-9154-00155D2D8115
#ПРОМОМЕД #Promomed #финансовыерезультаты #финрезы #Инновации #ИИ #PRMD
$PRMD
🚀ПРОМОМЕД: выручка +75% по итогам 2025 года — в 6 раз быстрее рынка
Дорогие инвесторы, делимся операционными результатами за 2025 год!
Рост выручки более 75% полностью соответствует прогнозу. Кроме того, темпы роста выручки в 6 раз превышают динамику фармрынка.
Ключевые операционные показатели:
🔹 Выручка выросла на 75,2% г/г до 37,6 млрд руб.Темпы роста в 6 раз выше рынка (11,6% по данным IQVIA).
🔹 Эндокринология и Онкология формируют 76% выручки (61% в 2024 году, +15 п.п.).
🔹 Эндокринология: выручка выросла на 163% г/г до 21,6 млрд руб. Релевантный рынок препаратов от сахарного диабета и ожирения вырос на 101% до 46 млрд руб. По данным IQVIA, в 2025 году Тирзетта® стала вторым препаратом по абсолютному приросту продаж в розничном сегменте.
🔹 Онкология: выручка выросла на 43% г/г до 7,0 млрд руб. Рост обеспечен в том числе запуском препарата Апалутамид-ПРОМОМЕД.
🔹 Группа подтверждает прогноз ключевых финансовых показателей на 2025 год: рост выручки на 75% при рентабельности по EBITDA на уровне 40% и Net debt/EBITDA <2,5x.
Развитие экосистемы продвижения препаратов
В 2025 году ПРОМОМЕД сформировал собственную экосистему продвижения препаратов, включающую в себя полный цикл сопровождения пациента — от лечения до изменения образа жизни:
🔹 Программа подписки (promeka.ru), которая позволяет пациентам получать флагманские препараты курсового приёма со значительными скидками.
🔹 Цифровая платформа «Преображение» (vforme.pro), представляет возможность по оценке параметров тела, рекомендации по питанию и ЗОЖ, а также подборки тренировок.
🔹 Telegram-канал «ВФорме: похудение и ЗОЖ», где подробно разбираются подходы для комфортного похудения.
Подробнее с операционными результатами можно ознакомиться по ссылке
#Операционныерезультаты
$PRMD
Промомед. Отчет за 1 пол 2025 по МСФО
Тикер: #PRMD
Текущая цена: 375.6
Капитализация: 79.8 млрд.
Сектор: Фармацевтика
Сайт: https://promomed.ru/investors
Мультипликаторы (по данным за последние 12 месяцев):
P\E - 18.8
P\BV - 3.8
P\S - 2.92
ROE - 20.5%
ND\EBITDA - 1.95
EV\EBITDA - 9.69
Активы\Обязательства - 1.58
Что нравится:
✔️ выручка выросла на 81.9% г/г (7.1 -> 13 млрд);
✔️ чистая прибыль выросла с 5.1 млн до 1.4 млрд. Причины - рост выручки, улучшение операционной рентабельности с 21.3 до 26.8%.
Что не нравится:
✔️ отрицательный FCF -1.4 млрд. Хотя это лучше -2.2 млрд, которые были в 1 пол 2024;
✔️ чистый долг вырос на 18.9% п/п (16.9 -> 20.1 млрд). Но ND\EBITDA немного уменьшился с 1.99 до 1.95;
✔️ чистый финансовый расход увеличился на 83.4% г/г (0.9 -> 1.7 млрд);
✔️ дебиторская задолженность выросла на 13.8% п/п (16.1 -> 18.4 млрд);
✔️ слабое соотношение активов и обязательств, которое еще немного уменьшилось за полугодие с 1.59 до 1.58.
Дивиденды:
В соответствии с дивидендной политикой источником выплаты является скорректированная чистая прибыль по РСБУ. Размер выплаты зависит от показателя ND\скорр. EBITDA LTM:
- не менее 50%, если <= 1;
- не менее 25%, если > 1 и <= 2;
- не менее 15%, если > 2 и <= 2.5;
- если показатель > 2.5, то решение принимает совет директоров.
Прогноз по выплате дивидендов отсутствует. По словам руководства группы есть планы по выплату дивидендов в 2026-27 годах.
Мой итог:
Несмотря на некоторое замедление Промомед продолжает активную разработку, регистрацию и вывод на рынок новых препаратов. Операционные показатели (г/г):
- запуск новых препаратов (12 -> 8 ед);
- новые регистрационные удостоверения (26 -> 15 шт);
- подано на регистрацию препаратов (6 -> 11 шт);
- препаратов в портфеле (331 -> 355 шт);
- препаратов в процессе медицинских исследований (55 -> 67 шт).
В общей структуре выручке основная доля (97.4%) - это продажа лекарственных средств собственного производства, которые выросли на 84.2% г/г (6.6 -> 12.6 млрд). Группа делает стратегический акцент на Онкологии и Эндокринологии - крупнейших сегментах фармацевтического рынка. Эти сегменты совместно заняли более 34.3% фармацевтического рынка в 1 полугодии 2025 года и росли быстрее рынка (+15.8%). В выручке доля препаратов этого направления увеличилась с 54 до 74%. А сами темпы роста выручки по этим направлениям довольно впечатляющие (Эндокринология +118%, Онкология +188%), как благодаря выводу на рынок новых препаратов (Тирзетта и Велгия - для лечения ожирения, Апалутамид-Промомед - для лечения двух видов рака предстательной железы), так и благодаря росту продаж уже ранее выпущенных препаратов (Квинсента, Амбене Био, Ривароксабан).
Также стоит отметить активное сотрудничество Промомеда с зарубежными компаниями. Подписан трехсторонний мемарандум с Мордовским государственным университетом им. Н.П. Огарёва и группой компаний «Рияда» (Королевство Бахрейн). Успешно пройдена заводом АО «Биохимик» международная инспекции GMP (Good Manufacturing Practice), проведённая регуляторами Ирака, что открывает перспективы на выход рынка этой страны. Уже в 3 квартале Промомед и вьетнамская Винафарм договорились о развитии стратегического сотрудничества в области производства лекарственных препаратов.
Во всем этом позитиве есть несколько ложек дегтя. Во-первых, продолжается рост дебиторской задолженности, активная стадия которого началась с 2023 года. Хотя здесь группа может пойти по пути ОзонФ и использовать прямой факторинг. Во-вторых, дорогая оценка по мультипликаторам. Если опереться на гайденс группы с 75%-м ростом выручки (37.5 млрд на 2025) , то годовая прибыль может быть в районе 4.5-5 млрд, что дает P\E 2025 = 16 (аналогично ОзонФ), но при этом P\BV = 3.8, что сильно выше конкурента. И это при условии выполнения планов (а для этого надо удвоить выручку п/п).
Акций Промомеда нет в портфель и не планирую покупать. Уж очень дорого. Расчетная справедливая цена - 470.8 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
#Инвестиции #Акции
Почему Промомед отказался от дивидендов и вложил всё в инновации ⁉️
💭 Разберёмся, почему руководство сделало такой шаг и какие перспективы это открывает для будущего развития...
💰 Финансовая часть (1 п 2025)
💪 В течение первых шести месяцев 2025 года доход увеличился на 82%, достигнув отметки в 13 миллиардов рублей против 7,1 миллиарда годом ранее. Этот показатель превышает динамику развития российского фармрынка почти в пять с половиной раз — согласно аналитическим данным компании IQVIA, прирост сектора составил всего лишь 14,9% за аналогичный временной отрезок.
💊 Подобно итогам I квартала, существенный скачок прибыли обусловлен запуском ряда инноваций в виде лекарственных препаратов нового поколения, применяемых для терапии различных форм рака, диабета второго типа и заболеваний, связанных с избыточным весом. Так, сегмент эндокринологии продемонстрировал увеличение продаж на 118%, поднявшись до уровня 4,8 миллиарда рублей, тогда как сегмент онкологических продуктов вырос на впечатляющие 188%, обеспечив поступление около 4,7 миллиарда рублей. Общий вклад новинок в общую структуру дохода поднялся с 57% до 60%.
📊 Финансовое руководство предприятия сохраняет прежний оптимизм относительно перспектив текущего года: ожидается повышение объемов выручки на уровне 75% с сохранением показателя рентабельности EBITDA на отметке 40%.
✔️ Операционная часть (1 п 2025)
⚕️ Промомед представил на рынке три новейших лекарственных средства (Тирзетта, Апалутамид-Промомед, Велгия Эко), провел 56 клинических испытаний и получил разрешительные документы на выпуск 15 медикаментов, дополнительно зарегистрировав 12 патентных прав.
↗️ Эндокринологический портфель продукции показал темпы роста индекса эволюции равные 120,9, обогнав соответствующий рыночный сектор с основными международными непатентованными наименованиями (МНН) примерно на 20 процентных пунктов.
🤓 Очевидно опережающий рост демонстрирует онкологическое направление: индекс эволюции онкологической линейки равен 233,0, что превосходит показатели рынка по аналогичным группам МНН на целых 133 пункта. Это подчеркивает высокий спрос на продукцию компании и подчеркивается важность именно этого сегмента бизнеса.
😎 Кроме того, прочие препараты базового ассортимента демонстрируют динамичное развитие, показывая уровень эволюционного индекса 131,2, значительно превосходящий аналогичные отраслевые тенденции по рынкам.
💸 Дивиденды
📛 Промомед принял решение отказаться от выплаты дивидендов за 2024 год. Обоснованием послужила необходимость интенсивного инвестирования в разработку и вывод на рынок собственной инновационной продукции. Ранее финансовая служба компании заявляла, что первые дивидендные выплаты могут состояться не раньше 2026 года, принимая во внимание значительные потребности в инвестициях для достижения поставленных целей.
📌 Итог
💪 Компания подтверждает свое обещанное ранее увеличение выручки на 75% в 2025 году, что обеспечит значительное развитие бизнеса с сохранением высокого уровня доходности (предполагаемый уровень рентабельности по EBITDA свыше 40%, а по чистой прибыли больше 20%).
🤔 Однако существует неопределённость: значительная доля ожидаемого роста может зависеть от государственных закупок и участия в тендерных процедурах в четвёртом квартале 2025 года. Из-за этого пока не можем точно утверждать конечный итоговый результат до начала следующего года. Существует риск переноса некоторых тендеров на январь-февраль 2026 года, что уменьшит годовой рост показателей в 2025-м. Несмотря на возможные риски, общий позитивный тренд позволяет положительно оценивать будущие перспективы.
🎯 ИнвестВзгляд: Продолжаем удерживать акции в портфеле. Доля только что немного увеличена.
💯 Ответ на поставленный вопрос: Промомед отказался от выплаты дивидендов, поскольку прибыль была направлена на финансирование разработок и вывода на рынок новых инновационных препаратов, которые позволят сохранить высокие темпы роста компании и укрепить позиции на рынке.
✍️ С Вас Лайк!
$PRMD #PRMD #промомед #фармацевтика #инновации #инвестиции #дивиденды #медицина #онкология #финансы #акции #идея #прогноз #обзор #аналитика