Поиск

Дефолты продолжаются. Кто выстоит на рынке рискованных облигаций?

ЦБ пока не торопится снижать ставку, а даже когда снизит — до реального сектора это дойдёт не сразу. Поэтому дефолты среди рискованных облигаций продолжаются: проблемы уже задели многих игроков и будут давить на рынок дальше. Устоять смогут только компании с настоящим запасом ликвидности и здоровой структурой баланса.

Инвесторам стоит сейчас не строить догадки о ставке, а внимательно смотреть, стоит ли за бумагой реальный бизнес или только красивая история.

Для подборки я взял эмитентов с сильными поручителями и приемлемым уровнем долговых обязательств — чтобы при потенциальном ухудшении финансового состояния были резервы для поддержания ликвидности.

Заслон 002Р-01 $RU000A10G2M8 (А-) YTM: 18,4% на 2 года 10 месяцев

Это частная российская инжиниринговая компания, которая занимается разработкой и производством высокотехнологичного радиоэлектронного оборудования. В её портфеле — системы для авиации, флота и сухопутных сил, средства наземного аэродромного обслуживания, медицинская диагностическая техника, а также СВЧ-компоненты.

Часть инвестиционных программ компании финансируется за счёт целевых субсидий от государства. И это ещё один маркер её стратегической значимости: государство видит в ней игрока, чьё развитие отвечает национальным интересам.

С деньгами у компании порядок: чистый долг отрицательный, ликвидная подушка 12,2 млрд рублей, проценты покрываются в 6,1 раза, да ещё и рейтинги A-(RU) и ruA- — вроде бы надёжно. Но есть и ложка дёгтя: маржа проседает (EBITDA −24,9% при выручке −10,4%), краткосрочные обязательства выросли на 53,9%, а операционный денежный поток минусовой уже второй год.

Вывод для инвестора: дефолта сейчас можно не ждать, но глаз держать на марже и денежном потоке — именно они могут съесть ликвидную подушку.

Из актуального:

• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (А+) YTM: 19,61% на 2 года 11 месяцев до наступления оферты.

«Автобан» плотно завязан на государство. Компания — генподрядчик у Росавтодора и «Автодора», активно участвует в ГЧП и концессиях. На её счету участки ЦКАД (ЦКАД-3 и ЦКАД-4), обход Тольятти, дублёр проспекта Гагарина в Нижнем Новгороде. По таким контрактам государство годами платит за реализацию инфраструктурных проектов. Вдобавок «Автобан» включён правительством РФ в список системообразующих предприятий.

По отчётности за 2025 год: операционная прибыль увеличилась на 53% (до 12,1 млрд рублей), чистая — на 37,6% (до 9 млрд рублей). Даже с учётом спорных моментов это подтверждает способность группы зарабатывать и обслуживать обязательства. Однако на конец года свободных средств лишь около 1,47 млрд рублей при краткосрочном долге 27,6 млрд рублей — без рефинансирования не обойтись. Пока ситуация контролируемая: есть неиспользованные кредитные линии на 35,4 млрд рублей и долгосрочные проекты. Тем не менее за ликвидностью необходимо внимательно наблюдать.

Софтлайн 002Р-03 $RU000A10GDN2 (А-) YTM: 20,21% на 3 года 2 месяца

Крупный российский ИТ-холдинг с очень широким портфелем: ПО, сервисы, кибербезопасность, оборудование, ИИ.Растёт компания в основном через M&A. Минусы стратегии — серьёзные затраты, часто кредитные, и риск того, что интеграция активов пойдёт не по плану.

С одной стороны, позитивные тренды (рост оборота, валовой прибыли, EBITDA) говорят о том, что бизнес развивается и умеет повышать маржинальность. С другой — рост долга и давление процентных расходов создают риск для стабильного обслуживания долга в будущем.

Чистый долг/EBITDA за 12 месяцев — 3,0x, выше комфортного для облигационного инвестора уровня. Менеджмент обещает снизить до ≤2,0x по итогам 2026 года. Замедление компания объясняет переносом собственных решений на второе полугодие. Посмотрим, как окажется на самом деле.

Завтра собираюсь сделать полный обзор своего облигационного портфеля: покажу последние сделки и поделюсь планами по покупкам до конца года. Так что не пропустите — будет интересно.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Дефолты продолжаются. Кто выстоит на рынке рискованных облигаций?

📌 МГКЛ после IPO: розничная сеть выросла почти вдвое — до 215 отделений

После выхода на биржу в декабре 2023 года МГКЛ продолжила расширять розничную сеть и развивать формат, объединяющий ломбардные услуги и ресейл. Посмотрим, какие изменения стоят за этим ростом.

🔹 От 109 до 215 отделений

На конец 2023 года сеть Группы насчитывала 109 отделений, на конец 2024 года — 135, а по итогам первого полугодия 2026 года — 215.
За этими цифрами стоит расширение присутствия в Москве и Московской области, новые команды и возможность обслуживать больше клиентов.

🔹 В каждом отделении — несколько возможностей для клиента

Все наши точки работают в формате «ломбард + ресейл». Клиент сам выбирает: оставить вещь в залог и получить заём с возможностью последующего выкупа либо продать её нам. Здесь же можно приобрести товары «с историей».

Одна точка помогает решать разные задачи: получить деньги на время, продать ненужную вещь или подобрать покупку. В основе этого формата лежит наша экспертиза в оценке вещей и работа с их дальнейшей реализацией.

Для Группы такая модель даёт возможность развивать два направления на базе общей розничной инфраструктуры. Для клиента — выбирать подходящую услугу в знакомом отделении.

Для инвестора расширение сети — это увеличение базы для роста бизнеса. Больше отделений позволяет охватывать больше клиентов, наращивать объём залоговых займов и продажи товаров. При эффективной работе сети это создаёт возможности для увеличения прибыли и денежного потока, укрепления финансовой устойчивости Группы и роста её стоимости.

Наша задача — последовательно реализовывать этот потенциал: улучшать обслуживание, повышать эффективность отделений и превращать увеличение масштаба бизнеса в финансовый результат.

📌 МГКЛ после IPO: розничная сеть выросла почти вдвое — до 215 отделений

📌 Как компания создаёт стоимость для акционеров

За каждой акцией стоит бизнес: его клиенты, продукты, команда и способность зарабатывать. Поэтому работа над акционерной стоимостью начинается с решений, которые компания принимает каждый день.

Разберём три направления такой работы.

🔹 Развитие бизнеса

Новые продукты, расширение сети и привлечение клиентов открывают возможности для роста прибыли. Для акционеров важно, чтобы вложения в развитие со временем приносили результат.

🔹 Повышение эффективности

Компания может зарабатывать больше за счёт улучшения действующего бизнеса: быстрее оборачивать товары, совершенствовать обслуживание, автоматизировать процессы и разумно управлять расходами.

🔹 Взвешенное использование средств

Руководство оценивает, куда направить деньги с наибольшей пользой для бизнеса и его акционеров. Это могут быть новые проекты, технологии, приобретение других компаний или обратный выкуп собственных акций — байбек.
У байбека есть понятная экономическая логика. Если акции торгуются ниже обоснованной оценки их стоимости, их приобретение может быть выгодным способом использования средств в интересах акционеров, которые продолжают владеть бумагами.

При этом важен весь расчёт: цена покупки, объём направленных средств, потребности бизнеса и дальнейшее использование выкупленных акций. Именно от этих условий зависит результат программы.

В МГКЛ мы считаем, что рыночная оценка наших акций не в полной мере отражает потенциал бизнеса.Поэтому наряду с реализацией стратегии развития ранее запустили программу обратного выкупа, которую осуществляет дочерняя компания Группы.
Мы рассматриваем развитие бизнеса, повышение его эффективности и байбек как инструменты общей работы по увеличению стоимости для наших акционеров.

Что не так с семейной ипотекой и какие компании под ударом?

С 1 октября 2026 года семейная ипотека работает по-новому. Главное изменение: ставка и лимит теперь зависят от количества детей и региона. Чем больше детей — тем ниже ставка и выше лимит. Но чтобы получить льготу, хотя бы один ребёнок должен быть младше 7 лет.

• В обычных регионах: один ребёнок — 10% (6 млн), двое — 8% (8 млн), трое — 6% (10 млн), четверо — 4% (10 млн), пятеро — 2% (10 млн).

• В столичных регионах ставки выше, но и суммы больше: один — 12% (12 млн), двое — 10% (15 млн), трое — 8% (18 млн), четверо — 6% (18 млн), пятеро — 4% (18 млн).

Срок субсидирования сократился. Теперь льготная ставка 15 лет вместе 30 лет. Дальше — рыночная. Правда, с ограничением: ставка не может быть выше меньшей из двух величин: ставка по договору плюс 4 п.п. или ключевая ставка ЦБ плюс 3 п.п.

Исключение — ИЖС. Если кредит на строительство дома, его завершение или покупку участка — ставка 6%.

Также ставку 6% можно сохранить двумя способами:

• Внести первоначальный взнос не менее 50% от стоимости жилья сразу.
• Снижение остатка долга до 50% в течение первого года → рефинансирование под 6%.

Кто пострадает сильнее всех?

• Самолёт
#SMLT — главный кандидат на удар. Доля ипотеки в продажах — 68%, стройка в Московском регионе.

• А101 и ЛСР
#LSRG тоже в столицах: А101 — Москва и область, ЛСР — 89% портфеля в Москве и Питере. Но у ЛСР ипотека — только 49%, плюс сегменты повыше. У А101 сегменты попроще, поэтому эффект будет ощутимее.

• Эталон
#ETLN — доля ипотеки около 33%, плюс ориентация на бизнес-класс, где ипотека исторически ниже.

В регионах ужесточение не такое сильное, как в столицах, но всё равно заметное: проблема региональных застройщиков в том, что у них доля ипотеки в среднем выше, чем у столичных.

У Glorax
#GLRX — 71%, у АПРИ #APRI — 76%, у Брусники — 78%. Так что более низкая ставка (8–10% в регионах против 10–12% в столицах). Чистый негатив для регионов окажется сопоставим со столичным.

Из актуального:

• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

Кто держится (ND/EBITDA < 1x):

• А101 — прибыль 6,3 млрд ₽, но она просела на 53,6% г/г, выручка –18,2%. Зато Debt/Equity 0,83x против 1,03x на конец 2025 года — лучший в выборке.

• ЛСР — ND/EBITDA 2,8x, убыток 57,6 млрд — это обесценение, а не дыра в кэше. Правда, кэш упал с 27,7 до 5,4 млрд, а краткосрочный долг вырос до 57,3 млрд. Зато единственный, кто удержал выручку в плюсе (+0,7%).

Средняя нагрузка (ND/EBITDA 2,5–3,5x):

• Брусника — по операционке отчёт лучший: выручка вдвое, EBITDA до 26,9 млрд, ND/EBITDA с 3,92x до 2,98x. Но чистый убыток 1,4 млрд второе полугодие подряд — дорогой долг съедает весь операционный рост. Ковенанты по нескольким кредитам нарушены.

• Глоракс — выручка +45%, EBITDA 8,6 млрд, а чистая прибыль 1,6 млрд — разницу съедают проценты, налоги и обесценение. Кэш 685 млн ₽ против краткосрочного долга 6,9 млрд.

• Сэтл — прибыль 4,2 млрд, проектный долг полностью закрыт эскроу (131,1 млрд долг / 138,7 млрд эскроу = 106%). Но корпоративный долг 74 млрд при кэше 4 млрд и краткосрочном долге 51,4 млрд.

Тяжелее (ND/EBITDA > 3,5x):

• Самолёт — отчёт самый тяжёлый: выручка –31%, убыток 22,3 млрд, FFO рухнул с 25 до 6,6 млрд. Компания напрямую говорит с банками о реструктуризации. Техдефолты в мае (три выпуска) и сентябре (БО-П20 с задержкой на день).

• Эталон — убыток 13,2 млрд второе полугодие подряд, ND/EBITDA с 4x до 5,5x; EBITDA закрывает лишь половину финрасходов. Если так пойдёт дальше, капитал уйдёт в минус.

• АПРИ — ND/EBITDA 4,2x при ковенанте с Альфа-Банком не более 4x. Купоны до 30,5% (YTM до 47%) при операционной прибыли 3,4 млрд за полгода. CFO –8,4 млрд, доля проектного финансирования 70,6%.

Что в итоге: Сектор чётко распался на три эшелона. А101 — с запасом прочности. ЛСР, Брусника, Глоракс, Сэтл — середняки с контролируемыми, но растущими рисками. Самолёт, Эталон, АПРИ — проблемные, и тут всё упирается в готовность банков поддерживать реструктуризацию.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Что не так с семейной ипотекой и какие компании под ударом?

📌 Возобновляем максимальный кэшбек при покупке конвертируемых облигаций МГКЛ

По просьбам инвесторов мы возобновили максимальный кэшбек при покупке конвертируемых облигаций серии СО-001 (ISIN RU000A10ENZ0).

Этот инструмент сочетает свойства облигаций и акций: инвестор получает купонный доход, а возможность конвертации в акции МГКЛ позволяет стать акционером компании на условиях выпуска. Кэшбек — дополнительная выплата при покупке облигаций в установленный период.

Условия получения:
🔹 покупка на первичном размещении с 24 сентября по 16 октября 2026 года;
🔹 сумма покупки — от 60 000 рублей;
🔹 кэшбек — 25% от номинальной стоимости приобретённых облигаций до удержания налогов.

Приобрести облигации можно через брокера, подав заявку на участие в первичном размещении.

Для получения кэшбека необходимо оформить участие по условиям оферты до 30 октября. Выплата предусмотрена не позднее 13 ноября 2026 года, отдельно от купонного дохода.

📄 Подробные условия и порядок получения кэшбека — в оферте.

Что от нас скрывает МГКЛ? И какие риски на себя мы берем?

В первых числах сентября облигации МГКЛ #MGKL устроили инвесторам аттракцион неслыханной щедрости: отдельные выпуски внутри дня теряли почти 30%, а доходность взлетала к 40% годовых. Спустя три недели ситуация не улучшилась — средняя доходность к погашению превышает 50%.

Те, кто давно следит за моими сделками, знают: моя публичная облигационная стратегия далека от консервативной, и в ней много ВДО. Этот эмитент у меня тоже есть — выпуск 1Р-05 $RU000A107UB5 с минимальной долей чуть больше 1%.

Последнее увеличение позиции я сделал по 632,50 рубля. Средний убыток с учетом ранее полученных купонов — минус 1,6%. Вполне комфортно при всей неопределенности вокруг МГКЛ.

Что же подорвало доверие к бумагам компании?

Спусковым крючком стало обращение Ассоциации владельцев облигаций в ЦБ с просьбой проверить качество аудита.

Главный вопрос — к сделкам по покупке других компаний и огромному гудвиллу на балансе. Простыми словами: компания покупает бизнес дороже стоимости его чистых активов, а разницу записывает как гудвилл.

На балансе МГКЛ — 2,28 млрд рублей гудвилла, что почти равно всему собственному капиталу группы. Он сформировался из трёх покупок:

• «Звезда» (гудвилл 764 млн ₽) — компания с налоговыми долгами на 319 млн ₽, заблокированными счетами и заявлением ФНС о банкротстве.

• «Технотренд» (гудвилл 319 млн ₽) — тоже налоговые долги, блокировка счетов, заявление ФНС о банкротстве.

• «Ломбард Аквамарин» (гудвилл 973 млн ₽) — куплен за 941 млн ₽ при отрицательных чистых активах (минус 32 млн ₽).

Что с рейтингом: «Эксперт РА» сначала понизил рейтинг с ruBB до ruBB-, а в сентябре 2026 года — ещё ниже, до ruB. После этого МГКЛ расторгла договор с агентством по собственной инициативе, и рейтинг был отозван.

Всего в обращении у эмитента восемь выпусков биржевых облигаций общим объёмом 3,85 млрд рублей. Публичный долг вместе с ЦФА, по данным Cbonds, — 5,9 млрд рублей.

До конца 2028 года нет ни одного погашения крупнее 250 млн рублей. Основной долговой пик — 2029–2031 годы, когда нужно вернуть около 5 млрд рублей.

Операционно бизнес выглядит бодро: За первое полугодие по МСФО: выручка выросла в 2,7 раза, до 27 млрд рублей; EBITDA прибавила 63%, до 1,81 млрд рублей; чистая прибыль выросла на 34%, до 553 млн рублей.

То есть проблема не в том, что компания перестала зарабатывать или платить по облигациям, — проблема в качестве активов, прозрачности сделок и доверии к отчётности.

По заявлению компании: все показатели отчётности, включая гудвилл, рассчитаны по МСФО и проверены аудитором.

Покупки были экономически оправданны: товарные запасы, клиентские базы, расширение розничной сети. А заявления о банкротстве отдельных дочерних компаний ещё не значит, что банкротство действительно состоится.

События, за которыми стоит следить:

• После 30 сентября инсайдеры МГКЛ снова смогут торговать своими бумагами. Начнут продавать — плохой сигнал. Мораторий продлят — тоже тревожно: значит, ЦБ что-то увидел.

• Обновление рейтинга: НРА (BB|ru|) — умеренный уровень кредитного риска, но присвоен ещё в ноябре 2025 года, до всей истории с обвалом и письмом в ЦБ.

• Погашение 1Р-01 — 29 декабря 2026. Это первый реальный тест платёжеспособности после скандала.

• Тест на обесценение — 31 декабря 2026. Если гудвилл обесценится, собственный капитал группы может стать резко отрицательным — это изменит всю картину платёжеспособности.

Что по итогу: Рынок заложил огромную премию за риск, и не без причин: отрицательный чистый капитал, непрозрачные сделки, возможное обесценение гудвилла, налоговые проблемы дочек и отсутствие рейтинга после отзыва.

Если ЦБ всё-таки проверит аудит и гудвилл обесценится — компания может потерять почти весь капитал, и это станет реальной угрозой для держателей бондов.

В следующих постах разберём ситуацию в КЛВЗ, Эталоне, БалтЛизинге. Также пишите в комментариях, каких эмитентов разобрать дальше. Постараюсь найти время и на них.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Что от нас скрывает МГКЛ? И какие риски на себя мы берем?

Что не так с облигациями АПРИ? И что сейчас с ними делать?

На облигационном рынке сейчас настоящий шторм. Одни в панике распродают всё подряд, поддавшись общему настроению. Другие, наоборот, видят в этом шанс — купить с хорошим дисконтом то, что ещё недавно торговалось выше номинала.

Последний раз облигации АПРИ
#APRI и годовой отчёт мы разбирали на канале в мае. И уже тогда возникали обоснованные сомнения: ситуация с одним из выпусков на 2,6 млрд рублей оставила неприятный репутационный след, а долговая нагрузка компании вышла за пределы ковенантов. Чтобы лучше понимать, о чём идёт речь, можете взглянуть на этот разбор по ссылке.

В моём облигационном портфеле присутствует выпуск БО-002Р-11 $RU000A10CM06 В настоящее время он торгуется значительно ниже номинала, а доходность к погашению достигает 47,5%. Доля этого выпуска в портфеле — чуть больше 2%.

Толерантность к риску у меня высокая, поэтому я спокойно продолжаю отслеживать отчётные даты по ближайшим погашениям и драйверам, которые впоследствии должны помочь компании пройти этот сложный период. Держу без увеличения позиции.

Предлагаю вместе разобраться, что вызывает вопросы в новой отчётности АПРИ за первое полугодие 2026 года:

• Прибыль обвалилась. Чистая прибыль за первое полугодие 2026-го — всего 120,7 млн рублей, падение на 87,7%. Компания объясняет это цикличностью стройки: деньги лежат на эскроу-счетах и раскроются только после ввода домов.

• Долговая нагрузка высокая. Чистый долг — 48,68 млрд, отношение к EBITDA — 4,2х. При этом структура улучшается: краткосрочный долг сокращён с 25,5 до 16,57 млрд, доля длинных денег выросла до 70%.

• Операционный поток в минусе. Минус 8,38 млрд за полугодие. Объяснение — авансирование подрядчиков для фиксации цен на стройматериалы.

• Оферта 29 сентября по выпуску БО-002Р-03 на 750 млн. Рынок боится, что компания не справится с выкупом.

• Выход крупного игрока Из 14-го выпуска (5 млрд, размещён весной) предположительно выходят крупные держатели. Это обваливает цену и тянет за собой остальные выпуски.

Но не все так плохо, как может показаться:

• Выручка составила 12,01 млрд рублей (+29,5% г/г). Продажи выросли на 48% в квадратных метрах и на 54% в денежном выражении. Основной вклад внесли проекты «Притяжение» и вторая очередь «ТвояПривилегия» в Челябинске.

• Выручка (LTM) достигла 27,73 млрд рублей (+20,5% г/г) за счёт увеличения объёмов продаж на ключевых рынках — в Челябинской и Свердловской областях — и роста цены реализации.

• EBITDA (LTM) выросла на 67,9% до 11,54 млрд рублей. Рентабельность по EBITDA повысилась на 11,72 п.п. до 41,6%. Рост маржинальности обусловлен увеличением выручки, высокой маржинальностью признанных продаж, а также реализацией лотов в проектах с высокой степенью готовности.

Чего реально стоит опасаться — это падение спроса на облигации. Чем меньше спрос, тем тяжелее эмитенту будет размещать новые бумаги для рефинансирования старого долга, а это уже может стать настоящей проблемой для бизнеса. С подобной проблемой столкнулся эмитент Арлифт, которые не смог разместить новый выпуск облигаций (на 300 млн рублей).

Что по итогу: У АПРИ сильная операционная часть: выручка, продажи и маржинальность растут быстрее, чем у большинства конкурентов. Но финансовая конструкция остаётся хрупкой: долг обгоняет EBITDA, процентные расходы почти вровень с операционной прибылью, денежных средств мало, а денежный поток отрицательный.

Вся модель держится на двух опорах — своевременном вводе объектов (задерживается у 75% проектов) и постоянном доступе к рефинансированию. Если хотя бы одна даст сбой, кассовый разрыв станет реальностью.

Для держателей бумаг ключевые точки контроля — 29 сентября (оферта) и 3 ноября (погашение). Если оба события пройдут без сбоев, доверие к эмитенту начнёт восстанавливаться.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

В следующих постах разберём ситуацию в МГКЛ, КЛВЗ, БалтЛизинге и других эмитентах, которые — кто случайно, а кто вполне закономерно — попали под распродажу. Так что не пропустите.

'Не является инвестиционной рекомендацией
Что не так с облигациями АПРИ? И что сейчас с ними делать?

💬 Почему МГКЛ не публикует данные по чистой прибыли каждый месяц

Для МГКЛ важно предоставлять инвесторам оперативные, достоверные и корректно рассчитанные финансовые показатели. Поэтому вместе с ежемесячными операционными результатами компания не публикует предварительную чистую прибыль.

МГКЛ ежемесячно раскрывает выручку, количество розничных клиентов и показатели качества товарного портфеля. Эти данные можно достаточно быстро собрать из учетных систем.

Расчет чистой прибыли требует полноценного закрытия отчетного периода по всем направлениям бизнеса. Необходимо:

🔹 собрать и проверить полный объем финансовых данных;
🔹 окончательно рассчитать себестоимость;
🔹 учесть амортизацию и процентные расходы;
🔹 рассчитать налоги, включая текущий и отложенный налог на прибыль;
🔹 сформировать необходимые резервы и провести корректировки по МСФО.

Только после этого можно определить достоверный финансовый результат. Публикация прибыли до завершения всех расчетов могла бы привести к последующему изменению показателя и неверной интерпретации со стороны инвесторов.

По этой же причине предварительные операционные результаты могут отличаться от данных, которые позднее отражаются в отчетности. При закрытии периода уточняются даты признания отдельных операций, себестоимость, налоговые обязательства и классификация финансовых показателей.

Это — разница между оперативной оценкой и полноценной финансовой отчетностью.

Операционные результаты позволяют регулярно следить за текущей динамикой бизнеса. Полугодовая отчетность по МСФО проходит обзорную проверку, а годовая — полноценный аудит. Такой подход позволяет МГКЛ сочетать оперативность раскрытия с точностью и достоверностью финансовых данных.

💬 Почему МГКЛ не публикует данные по чистой прибыли каждый месяц

Сделки, события, интриги, расследования.


За это время произошло много событий! (Примерно за последние полторы недели!) 😊

Как вы, возможно, знаете, я веду свой блог в нескольких соцсетях. Так вот, в одном небезызвестном мессенджере — перескочили 1000 человек, а в «добровольно-принудительном» — 500. Суммарная аудитория более 10 000 человек! Что для меня серьёзная такая «медалька». Спасибо, друзья, что помогаете мне каждый день, комментируете, ставите лайки. Пишите — я почти всегда на связи! ✍️

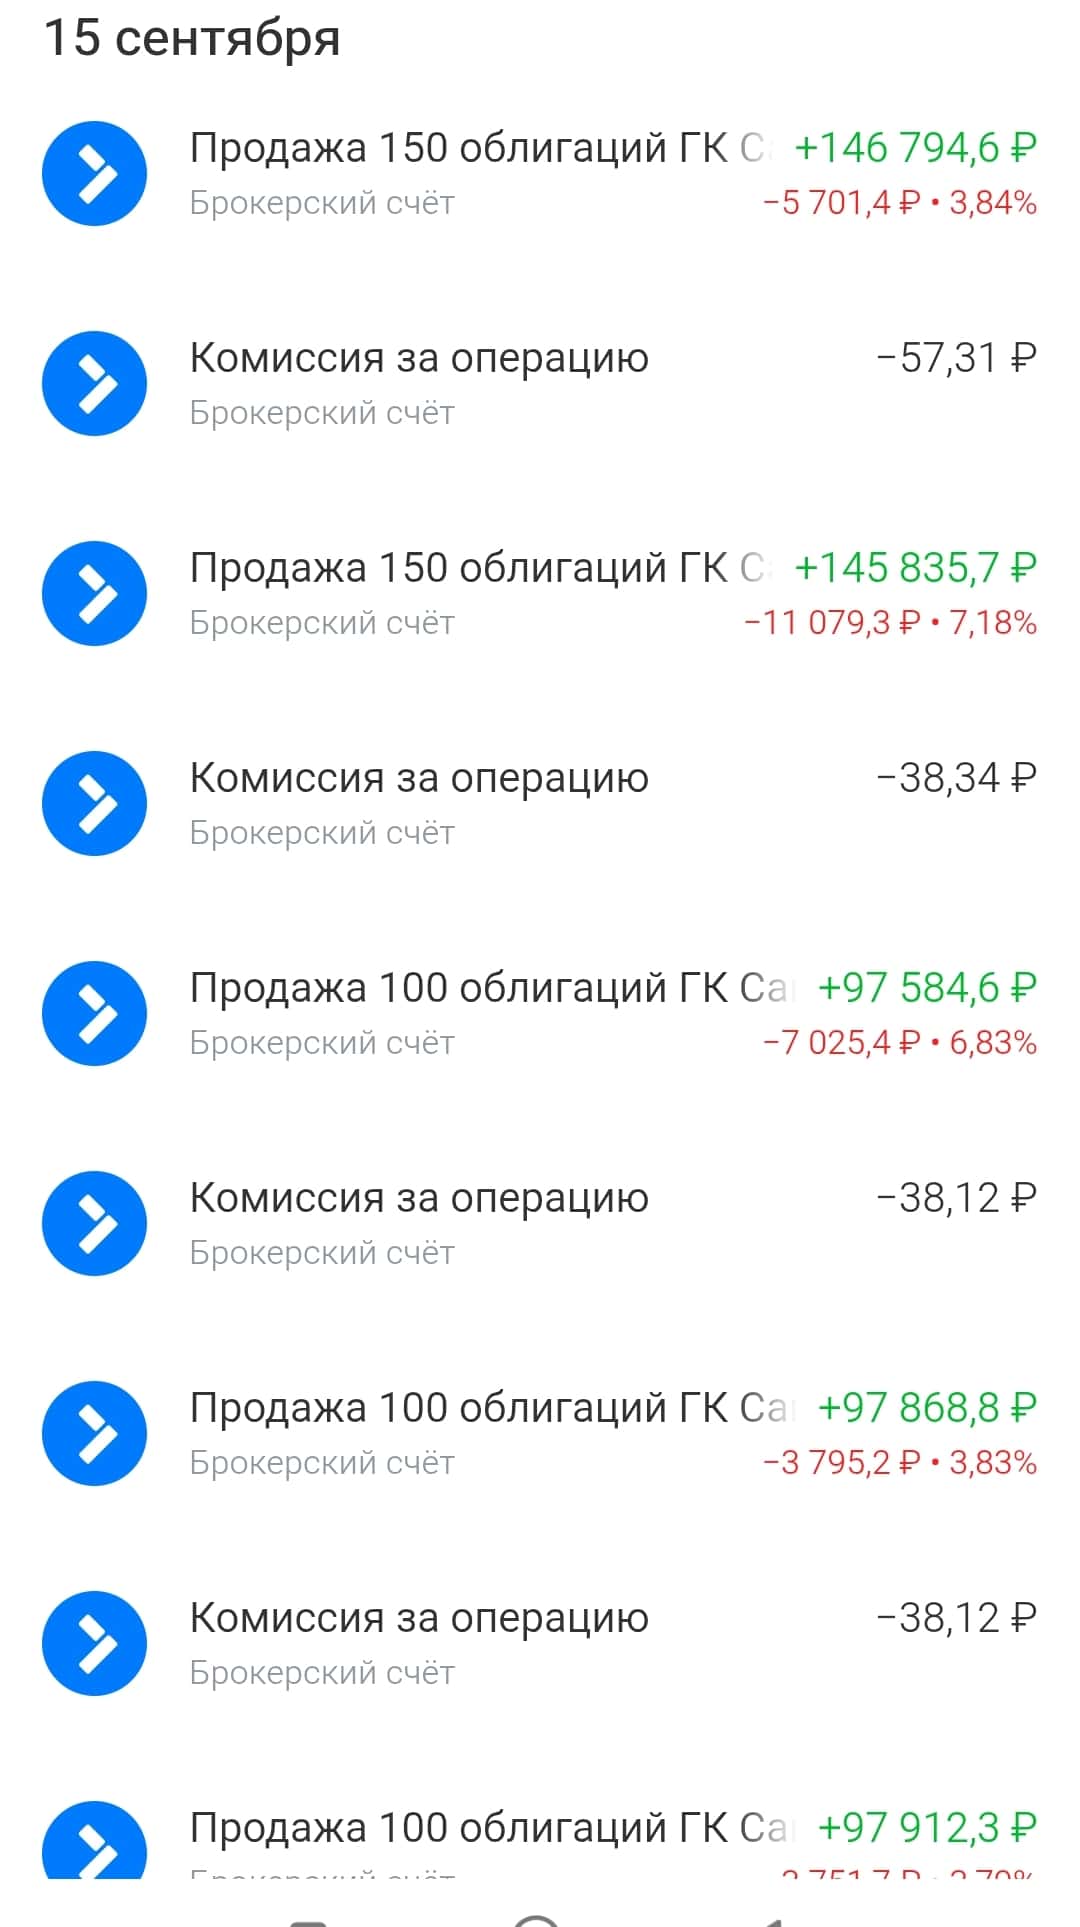
Как вы помните, моя задача для спецусловий от брокера была: «Продержать маржинальную позицию на общую сумму 100 000 000 рублей». Что я и сделал! По большому счёту, не то чтобы это особо грандиозно, но, согласитесь, цифра красивая? 😏 С заработком она ничего общего, к сожалению, не возымела.

Самолёт подвёл сильно — собственно, 2 млн маржинальной позиции привели меня к убыткам примерно тысяч в 60 000. Так уж вышло, что неудачное время облигаций задевает меня, как и всех.

МГКЛ — вообще глубокое разочарование, с которого я вышел также заранее, с убытком. В тот же самый убыток движется АПРИ, однако я пока не выхожу.

На свободные деньги с купонов взял РЖД, ОФЗ 54-й выпуск, Ростовскую область и Росагролизинг. Из акций подбираю Полюс, Транснефть и Сбер. 📈

Кстати, подобрал 20-ый выпуск Самолёта, под погашение, так же в плечо (ничему жизнь не учит) на 1.000.000

Балтийский под погашение $RU000A10A3W1 14-ый выпуск, так и держу)

Получил кэшбэка в этом месяце почти на 10 000. Отправлю на погашение кредиток.

Общие ожидания от рынка у меня звучат примерно так: «Сдержанный оптимизм». 😌

Дабы сильно не расстраиваться из-за рынка, стараюсь чуть реже заходить, реже проверять котировки — помогает. И потом, открываю всякие выгодные вклады с бонусами лесенкой — расслабляет. По займам приходят деньги, расширяю портфель платформ. Так легче пережить падение биржи.

Вообще, взглянув на экономическую ситуацию, я чётко понимаю, что грядёт глобальная перестройка. Сейчас важно пережить тяжёлый период, ибо глобально общество разделится на тех, кто инвестирует, и тех, кто этого не делает. Об этих мыслях расскажу в следующих постах. 💭

У меня про инвестиции, экономию и кэшбэк!
Ваши деньги — Ваша ответственность!
В посте нет инвестрекомендаций, только субъективное мнение.

ПОДПИШИТЕСЬ! ВАЖНЫЕ НОВОСТИ - НЕ ТОЛЬКО ТУТ!

P.S. кстати, написал в IR отдел Самолету - не отвечают..

$RU000A104JQ3 $RU000A10BW96 $RU000A10CZA1 $PLZL $SBERP $RU000A10FVT3 $RU000A10FZZ1 $SU26254RMFS1 $RU000A10FV69

#инвестиции #облигации #чтокупить #стратегия

Сделки, события, интриги, расследования.

💬 Почему доли выручки и прибыли по направлениям МГКЛ так различаются?

Продолжаем отвечать на наиболее содержательные вопросы инвесторов об отчетности и работе МГКЛ.

В первом полугодии 2026 года около 87% выручки Группы принесла оптовая торговля драгоценными металлами. При этом 94% чистой прибыли и 95% EBITDA обеспечило объединенное направление ломбардов и ресейла.

Причина — в разной экономике этих направлений.

🔹 Оптовая торговля — большие объемы при относительно небольшой марже

«ЛОТ ЗОЛОТО» закупает драгоценные металлы, организует переработку и поставляет чистое золото банкам и производителям ювелирных изделий. В выручке отражается полная стоимость проданного металла, основная часть которой затем учитывается в себестоимости.

Оптовое направление зарабатывает на торговой марже и скорости оборота капитала, а не на росте цены золота. Компания хеджирует риск ценовых колебаний: между фиксацией цены продажи готового продукта клиенту и закупкой лома у ломбарда или комиссионного магазина проходит не более 15 минут. Таким образом компания защищена от колебаний стоимости металла.

Подробнее эту бизнес-модель разобрал генеральный директор «ЛОТ-Золото НДС» Андрей Жирных в программе «Акционеры. Бизнес».

🔹 Ломбарды и ресейл — более маржинальное направление

Здесь доход формируется за счет залоговых займов, покупки и продажи высоколиквидных товаров. Оба направления используют общую розничную инфраструктуру и экспертизу в оценке имущества.

Все части бизнеса работают в синергии: оптовая торговля обеспечивает масштаб и оборот драгоценных металлов, а ломбарды и ресейл формируют основную маржинальность.

Поэтому МГКЛ важно оценивать по консолидированным результатам МСФО: они объединяют все направления и показывают итоговый результат всей бизнес-модели Группы.

Если в периметр Группы войдет банк, синергия станет еще сильнее за счет более дешевого фондирования и новых продуктов на рынке драгоценных металлов. Но это уже совсем другая история.

💬 Почему доли выручки и прибыли по направлениям МГКЛ так различаются?

Текущая ситуация на бирже


Индекс Мосбиржи накануне вновь протестировал отметку 2300 п., но закрепиться выше не смог. Поддержку рынку оказывает рост нефтяных котировок, но заявления политиков остужают пыл быков. Без новых драйверов к росту пройти зону сопротивления на 2300-2370 пп. будет непросто. Вчера дополнительную пищу для размышлений дали свежие данные по инфляции и бюджету.

🧮 Росстат представил недельные данные по инфляции, зафиксировав рост цен на 0,05%. В годовом выражении показатель стабилизировался на отметке 6,3%. Завтра ЦБ проведет очередное заседание, и рынок склоняется к сохранению ключевой ставки. При этом дефицит федерального бюджета за январь-август достиг 5,8 трлн рублей, тогда как расходы выросли на 14,7% год к году. В августе даже был зафиксирован профицит, но этого едва ли хватит для полноценного разворота тренда.

🏦 Сбер представил результаты по РСБУ с января по август, сообщив о росте чистой прибыли на 19% до 1,3 трлн рублей, вследствие расширения процентной маржи. В то же время настораживают сильный рост резервов и стагнация в комиссионных доходах, и на этом фоне в августе темп прироста прибыли уже замедлился до 14,2%. Осенью мы можем увидеть дальнейшее замедление темпов роста прибыли, поэтому защитным банковский сектор я бы не назвал.

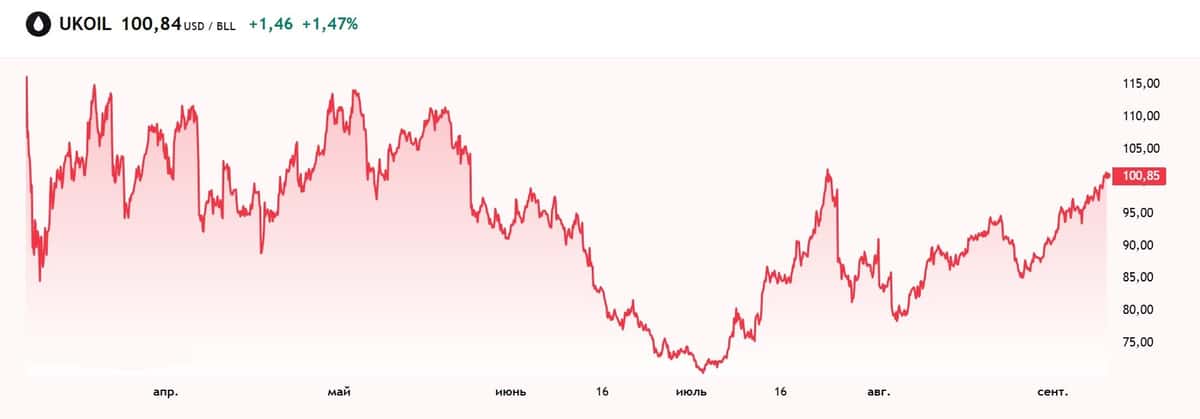
🛢 Цены на нефть марки Brent достигли трехмесячного максимума и пытаются закрепиться за психологической отметкой $100 за баррель. В то же время Argus рапортует о средней стоимость Urals на начало сентября в $80. Дисконт сохраняется, но средняя цена вполне интересная как для бюджета, так и для наших нефтяников. Татнефть и Газпромнефть могут заметно улучшить свои финрезультаты во втором полугодии.

🌾 Поставки российских удобрений в Индию в первом полугодии выросли на 20% год к году. В прошлом году экспорт в эту страну достиг около 6 млн тонн, увеличившись в шесть раз за пять лет. Для ФосАгро и Акрона это хороший сигнал: индийский рынок постепенно становится одним из ключевых направлений сбыта. Правда, крепкий рубль по-прежнему съедает часть экспортного эффекта.

🏦 МГКЛ представил операционные результаты за первые восемь месяцев, сообщив о росте выручки в 2,4 раза до 34,3 млрд рублей. Это больше, чем компания заработала за весь прошлый год. Драйверы роста - оптовая торговля драгметаллами на фоне рекордного спроса на золото на внутреннем рынке и ресейл направление. Высокая оборачиваемость подтверждает, что экосистема работает - направления действительно органично дополняют друг друга, а не просто сосуществуют.

❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$SBER $PHOR $AKRN $TATN $SIBN

Текущая ситуация на бирже

🔄 МГКЛ начнет выкупать облигации и усилит выкуп акций с 7 сентября для снижения волатильности

Чтобы снизить волатильность ценных бумаг и поддержать инвесторов, с 7 сентября ПАО «МГКЛ» начнет выкуп собственных облигаций и усилит активность по выкупу акций. Компания заблаговременно уведомляет рынок об этом решении, обеспечивая максимальную прозрачность своих действий.

Выкуп пройдет в рамках ранее утвержденного Советом директоров процесса обратного выкупа ценных бумаг. Приобретать акции и облигации на организованных торгах будет ООО «Команда МГКЛ» — 100%-ное дочернее общество ПАО «МГКЛ».

Информация о ходе выкупа будет раскрываться в соответствии с требованиями регулятора и внутренним регламентом компании.

💬 Алексей Лазутин, генеральный директор ПАО «МГКЛ»:
«В период повышенной волатильности наших ценных бумаг мы приняли решение дополнительно защитить интересы инвесторов за счет выкупа облигаций и более активного выкупа акций в рамках уже утвержденного байбека. Сообщаем рынку заранее, чтобы обеспечить максимальную прозрачность».

🔄 МГКЛ начнет выкупать облигации и усилит выкуп акций с 7 сентября для снижения волатильности

Рынок падает, держим удар!)

Мой рынок: потери, вклады и немного оптимизма 📊
Пару дней я не выпускал серьезных постов. 📉 Рынок сильно штормит, мои текущие потери не покрываются активным доходом, что меня огорчает. 😔 Хотя, не могу не заметить: работа постепенно становится более эффективным источником дохода, что вдохновляет работать лучше. 💪 Что мне остается? Гонять туда-сюда те же деньги, что уже есть.
Итак, по порядку. 👉 Вышел из Сегежи (06 выпуска). Сказать, что я думаю про банкротство в ближайшее время? Скорее — нет, но постоянное снижение рейтинга уверенности не добавляет. Компания будет жить до тех пор, пока у Системы есть силы. Сколько это продлится — я не знаю. Зарезал лося, закрыл с убытком порядка -25к. Увы и ах. 😩
Я продолжаю участвовать в челлендже «Перенеси маржиналки 100.000.000 рублей». Осталось перенести 3.000.000 рублей, при этом я уже заплатил брокеру несколько десятков тысяч комиссии (согласно специальным условиям). И так уж вышло, что позиции я держу, поэтому платить продолжу. 😅 Но тут тоже не все гладко: позиции падают, так что потери (бумажный убыток) — порядка 100.000. Самолёт и Балтийский подводят. Но недавно на 100.000к отлично оплатился ПАО КОКС — как всегда вывозит эту жизнь, спасибо ему! 🙏
МГКЛ не дает расслабиться: убыток в бумаге — 110.000р. Также не радуют Делимобиль с Вушем — всё красное. Тут тоже пара десятков убытков. Короче, резюмируя: убытки повсюду, обидно, блин! 😤 Всё это превышает мою месячную ЗП. Вот такая нерадость.
С другой стороны, это не меняет отношения к рынку. Падения облигаций сейчас — мировая тенденция, связанная с ожиданиями повышенной инфляции. 📈 О чем я, кстати, говорил в начале лета: «Не верьте текущей низкой инфляции и дефляции тем более — топливо еще даст свои негативные плоды» — говорил я. И оно дает. Энергоресурсы дорожают по всему миру, следовательно, растет инфляция, а облигации от инфляции не защищают. Такие дела. 🤷‍♂️
Хорошее тоже должно быть? Пока умеренно позитивное есть:✅ В красном банке успел поймать 19% на вклад на пару месяцев (мелочь, а приятно — ограничение всего 50к).✅ В фиолетово-маркетплейсном банке открыл вклад на 4 месяца под 14,7% — тоже приятно.✅ Пересмотрел краудфандинговые платформы с залогами. Порегался в нескольких, решил часть капитала с рынка перетянуть туда (разумеется, с диверсификацией). А то как почитаешь отзывы странных ребят, которые 100% капитала в 1 займ вкладывают, а потом плачут, что дефолт случился, — волосы дыбом! 😱
Общая сумма моих вложений в бизнес уже превышает 1 млн. Долю буду наращивать. Кстати, опыт с одной из платформ (4 месяца): средняя доходность до вычета НДФЛ — 25%. Посмотрим, что будет дальше. 👀
Пока вот такие успехи. А больше интересного — не только тут. 😉
ПОДПИСЫВАЙТЕСЬ! Это важно! 📢

В посте нет индивидуальных рекомендаций и нет призывов к действию. Всё, что вы делаете со своими деньгами, вы делаете на свой страх и риск.
На скринах:Сколько осталось додержать маржиналки, некоторые из выплат по займам ну и на десерт минуса по МГКЛ.
$RU000A10A3W1 $RU000A104JQ3 $RU000A10BW96 $RU000A10B0S4 $RU000A10FWY1 $RU000A10FQB1 $RU000A10F512 $RU000A10C6U6 $MGKL1P2 $RU000A10CB66
#инвестиции #прояви_себя #облигации #убытки #фэйлы

Рынок падает, держим удар!)

🪙 Про ВДО. Ещё раз.

В частности и про вчерашнюю ситуацию с МГКЛ.
Компания дала свои комментарии.
Понятна их позиция. Часть сделок проводилась для расширения сети ломбардов. Да и по тому как они расчитывали гудвил тоже есть пояснение. Поэтому кажется, что паниковать рано.

А теперь о другом.
Могут ли компании использовать какие-то мутные схемы?
Конечно. На российским рынке (и не только) это происходит постоянно.
А аудиторы могут посмотреть на "творческие" отчеты сквозь пальцы?
Конечно да. Вопрос в том, кто будет нести ответственность за эти ошибки.

Недавно читал статью про Полюс, там вообще на благотворительность якобы ушли миллиарды рублей.
Хотя возможно они ушли куда надо было уйти...
А дивиденды? Потом, после 2030 года как нибудь. И при этом никаких санкций, выяснений, разбирательств.
Можно ещё вспомнить Евротранс и Оил Ресурс. Там тоже свои проблемы, хотя до поры до времени все было хорошо. Бананы и сосиски продавали и купоны с дивидендами платили.

В общем к выбору компаний в свой портфель нужно подходить ответственно. Отчеты нужно изучать, или хотя бы читать мнение разных людей и уже принимать решение, помня о рисках.
Если эмитент предлагает 30 % доходности, а ОФЗ - 15 %, то надо понимать откуда берутся эти лишние проценты.
Вы берете на себя повышенный риск. Об этом говорит и кредитных рейтинг и уровень долга и т.д.

Покупать, продавать, держать ?
Каждый решает сам.
Облигации МГКЛ я продолжаю держать, так как считаю что запас прочности есть. Об этом я так же писал ранее.
Но все это на свой страх и риск.

Если у вас портфель на 50-100 % состоит из ВДО, то вам в будущем может быть больно. Возможно стоит уменьшить долю, или увеличить число бумаг.
Да, опять диверсификация.
Хотя есть те, кто годами может так зарабатывать на ВДО и умудряется обходить дефолты стороной. Но это скорее исключение, чем правило.
Решение всегда за вами.

МГКЛ - рост бизнеса набирает обороты

Группа МГКЛ $MGKL представила финансовые результаты по МСФО за первое полугодие 2026 года. За компанией мы следим уже достаточно давно, и пока эмитент продолжает подтверждать статус одной из наиболее быстрорастущих историй на российском рынке.

🏦 Итак, выручка в отчетном периоде увеличилась в 2,7 раза до 27 млрд рублей. EBITDA выросла на 63% до 1,81 млрд рублей, а чистая прибыль прибавила 34% и достигла 553 млн рублей. Причем компании удается одновременно масштабировать обороты и увеличивать прибыль, что для активно растущего бизнеса особенно важно.

Основным генератором прибыли остается связка ломбарда и ресейла. На эти два направления пришлось сразу 94% чистой прибыли и 95% EBITDA Группы, а их совокупная выручка выросла в 1,7 раза. То есть за красивой динамикой консолидированной выручки стоит не только низкомаржинальная оптовая торговля - ядро бизнеса также продолжает уверенно расти.

Здесь и раскрывается главное преимущество экосистемной модели МГКЛ. Ломбард обеспечивает стабильный поток клиентов и товаров, а «Ресейл Маркет» позволяет эффективно реализовывать невостребованные залоги и масштабировать продажи за пределами классической ломбардной модели.

🏦 А следующий этап выглядит куда интереснее. В обновленном бизнес-плане на 2026–2030 годы МГКЛ планирует включить в периметр Группы банк с фокусом на операциях с драгоценными металлами. С учетом уже существующей инфраструктуры, оптовых поставок золота и более чем 200 розничных отделений потенциальная синергия здесь действительно большая. Банк способен замкнуть внутри экосистемы еще больше операций и открыть компании прямой доступ к рынку инвестиционных драгметаллов для частных инвесторов.

Однако для меня более важен рост "не любой ценой". МГКЛ пока это удается. При увеличении выручки в 2,7 раза EBITDA прибавила 63%, чистая прибыль 34%, а базовая прибыль на акцию выросла на 37% до 0,46 рубля. Компания последовательно увеличивает масштаб бизнеса, не забывая при этом про эффективность.

Компания МГКЛ уже выросла из классического ломбардного бизнеса, продолжает развивать ресейл и торговлю золотом, а впереди потенциальное создание специализированного банка и дальнейшее расширение экосистемы. Конечно, реализацию столь амбициозной стратегии еще предстоит подтвердить результатами, но пока цифры говорят в пользу менеджмента.

❗️Не является инвестиционной рекомендацией

♥️ Вчера вышло так много отчетов, что не успеваю все разобрать в будние, поэтому немного поработаем и в выходные. Лайк за переработку не забудьте поставить.

МГКЛ - рост бизнеса набирает обороты

МГКЛ там где риск!

📊 МГКЛ («Мосгорломбард»): алмаз или стекляшка?

Разбираем свежую полугодовую отчетность по МСФО за 1П 2026 (опубликована 28.08). Цифры бьют рекорды, но дьявол — в деталях.

Дисклеймер: В посте мнение и аналитический взгляд. Без призыва к действиям. Не является рекомендацией.

🚀 Главные цифры за полугодие (рост мощный):
▫️ Чистая прибыль: 553 млн ₽ (+34% г/г)
▫️ Выручка: 27 млрд ₽ (рост в 2,7 раза!)
▫️ EBITDA: 1,81 млрд ₽ (+63%)
▫️ EPS (прибыль на акцию): 0,46 ₽ (+37%)

Качество радует: 94% чистой прибыли и 95% EBITDA — это профильный ломбард и ресейл. «Зависший» товар (старше 90 дней) упал с 14% до 2,3% — портфель стал заметно здоровее. За 2025 год компания показала еще более кратный рост: выручка 32 млрд (+3,7x), чистая прибыль 724 млн (+84%).

⚠️ Но есть ТРИ тревожных звоночка:

1️⃣ Выручка «не та». 80% оборота — оптовая торговля драгметаллами с маржой ~1,3%. На сам ломбард приходится лишь 2,8% выручки. Рекордные обороты создает низкомаржинальный опт, а не ядро бизнеса.

2️⃣ Баланс раздут гудвилом. За год гудвил вырос на 764 млн → 1,31 млрд ₽ (это БОЛЬШЕ всего материального капитала в 462,8 млн). Весь прирост капитала обеспечен «воздухом». Плюс покупка двух фирм за 1,27 млрд с УК по 10 000 ₽ — вопросы к качеству сделок очевидны.

3️⃣ Странная корпоративная политика. Дивиденды за 2025 год НЕ утвердили (99,7% «против»), зато запустили байбэк на ~900 млн и размещение конвертируемых облигаций на 7,6 млрд под 15% (при том, что свои облигации торгуются с доходностью 27-31%). Рейтинг от «Эксперт РА» понижен до ruBB-, были блокировки счетов и мораторий на сделки инсайдеров.

🤔 Моя оценка:

История привлекательная, но рискованная. Дилемма налицо:
✅ Прибыль растет отлично (+34% за полугодие, +84% за год)
✅ Акции недорогие (~2,16 ₽, капа ~2 млрд ₽, просадка за полгода 21%)
🔴 Прозрачность и корпоративное управление «хромают» (гудвил, маржа, сделки, байбэк вместо дивидендов)

👥 Кому возможно подойдет:

Терпеливому инвестору с высокой толерантностью к риску, готовому к волатильности. Аналитики закладывают цели 4-5 ₽ против текущих ~2,2 — потенциал есть.

🚫 Кому не подойдет:
Консервативным портфелям и тем, кому важны прозрачность + стабильные дивиденды. Здесь этого нет.

💎 Итоговая мысль:
Не «покупать безусловно», а «наблюдать и входить небольшим объемом». Лучше — после прояснения судьбы «конвертов» и качества M&A-сделок. Текущая просадка интересна, но только под рискованную часть портфеля.

Компания по-прежнему остается компанией с ВЫСОКИМИ РИСКАМИ!

❗️ Это аналитическая оценка, а не индивидуальная инвестрекомендация. Решение за вами и вашим риск-профилем.

ВАШИ ДЕНЬГИ - Ваша ответственность!

#мгкл #инвестиции

МГКЛ там где риск!