Золотодобыча: стабильность в прогнозе и росте цен

Прогноз по сектору стабильный: «Эксперт РА» сохраняет стабильный прогноз по сектору золотодобычи на ближайшие 12 месяцев, отмечая значительный рост уровня цен на золото в 2023 году с сильными предпосылками для его сохранения на пиковых уровнях в течение 2024 года. Сохранение беспрецедентного спроса на золото со стороны мировых центральных банков в условиях высоких глобальных инфляционных и геополитических рисков, ожидания по смягчению политики ФРС создают благоприятную макроэкономическую конъюнктуру для отрасли. Цена драгоценного металла увеличилась на 20% до 2 470 USD за тройскую унцию с начала 2024 года до середины июля, обновив очередной исторический рекорд. В то же время достаточно выигрышные позиции российских золотодобытчиков на глобальной кривой издержек сглаживают негативный эффект от роста долга на капитальные затраты и сделок с акционерным капиталом, которые имели место в 2023-2024 гг. Совокупность этих факторов сдержит рост долговой нагрузки в терминах чистый долг к EBITDA в 2024 году и сохранит его на комфортных уровнях.

Увеличение рентабельности при снижении удельных затрат: Адаптация российских участников отрасли к изменившимся рыночным условиям, нормализация объемов продаж и разворот курса рубля в 2023 году позволили предприятиям улучшить уровень рентабельности. Рентабельность по EBITDA среди крупнейших российских золотодобытчиков увеличилась в среднем с 40% до 48% по итогам 2023г. Агентство не ожидает повторения результатов 2023 года в перспективе 12 месяцев, допуская удорожание факторов производства в отрасли. Однако рентабельность среди крупнейших публичных предприятий по-прежнему будет существенно выше бенчмарков агентства в 30% для максимальной оценки фактора по отрасли. Удельный уровень совокупных денежных затрат (AISC) крупнейших золотодобывающих зарубежных предприятий в 2023 году увеличился в среднем на 11%. Крупнейшие публичные российские предприятия сумели сократить этот показатель в среднем на 8%. Во многом это обусловлено эффектом высокой базы 2022 года, условия которого сложились достаточно нетипично для отрасли – пониженные объемы реализации вследствие нарушения логистических цепочек сбыта на фоне аномально крепкого курса рубля.

Низкая долговая и процентная нагрузки: «Эксперт РА» ожидает сохранения показателей долговой нагрузки на уровне 2023 года по итогу текущего года. Чистый долг к EBITDA среди крупнейших публичных российских компаний сократился в среднем с 2.8х до 2.2х благодаря сильному росту метрики EBITDA. Несмотря на бурный рост процентных ставок в 2023-2024 гг., золотодобытчики характеризуются высоким уровнем процентного покрытия в силу привязки доходов и кредитного портфеля к твердым валютам, уровень ставок по которым ниже рублёвых. Вследствие этого покрытие процентных платежей показателем EBITDA не претерпит негативных изменений.

Комфортная ликвидность: «Эксперт РА» оценивает ликвидность золотодобывающих компаний на высоком уровне – для компаний характерен высокий уровень операционного денежного потока, благодаря отсутствию больших потребностей в инвестициях в оборотный капитал. С учетом остатка денежных средств, ликвидных запасов в виде слитков доре и наличия большого объема невыбранных кредитных лимитов от крупнейших банков, компании отрасли комфортно покрывают все потребности в финансировании капитальных затрат и обслуживании долговой нагрузки.

Подробнее на сайте агентства

Подписывайтесь на нас в Telegram


0 комментариев
    посты по тегу
    #

    Продажи новостроек за 8 месяцев 2026 года

    За январь–август продано 14,6 млн м² жилья (+2% г/г), объём поступлений в строительство составил 3 трлн руб. (+6%), подсчитали в Аналитическом центре ДОМ.РФ. Превышение прошлогоднего объёма продаж обеспечили разовые всплески спроса в январе и июне.
    Отдельно в августе застройщики реализовали 1,8 млн м² жилья — на 16% меньше, чем годом ранее. Объём поступлений в строительство также сократился на 16% — до 357 млрд руб.

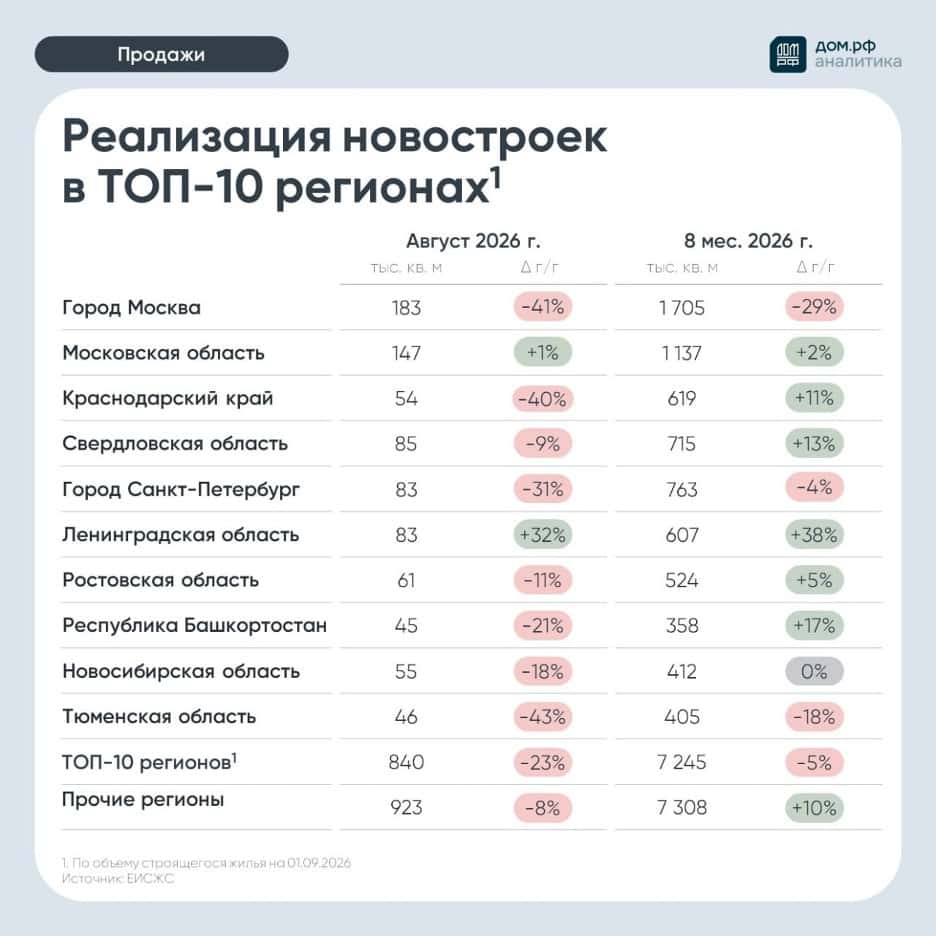
    Среди десяти крупнейших регионов по объёму строительства наиболее сильно продажи сократились в Тюменской области (−43%), Москве (−41%) и Краснодарском крае (−40%). Рост зафиксирован только в Ленинградской (+32%) и Московской (+1%) областях.

    Охлаждение спроса отражается на распроданности строящегося жилья. С учётом строительной готовности этот показатель снизился с 73% в начале года до 68% на 1 сентября. Срок реализации непроданного жилья в строящихся домах увеличился с 3,1 до 3,2 года.

    Ещё больше актуальной статистики, мнений и обзоров по рынку жилья — в канале нашего Аналитического центра «Аналитика ДОМ.РФ».

    $DOMRF
    #домрф

    Продажи новостроек за 8 месяцев 2026 года

    ⭐️ Сайт Займера признан лучшим на рынке

    Финансовый маркетплейс Бробанк представил рейтинг лучших сайтов МФО во второй половине 2026 года. Сайт Займера занял в нем первое место.

    Всего в исследовании Бробанка рассматривались сайты 80 МФО. При оценке использовались два показателя:

    🟢 ИКС – индекс качества сайта, который учитывает посещаемость, удобство и функциональность, вовлеченность пользователей, полноту информации и цитируемость;
    🟢 DR – рейтинг домена, отражающий популярность сайта по числу и качеству внешних ссылок.

    Для полностью онлайн-МФО сайт – это не просто витрина, а один из ключевых каналов взаимодействия с клиентом. Через него пользователь знакомится с продуктом, оформляет и погашает заем и пользуется личным кабинетом. Поэтому высокая оценка сайта – это важный показатель силы дистанционной бизнес-модели.

    ☝️ Ранее сайт Займера также признавался лучшим среди МФО по итогам 2024 и 2025 годов. Лидерство в новом рейтинге подтверждает устойчивость нашей цифровой платформы и сильные позиции Займера в онлайн-сегменте.

    $ZAYM

    Дебют Нацпроектстрой Капитал: щедрое предложение под 19,2%. Но есть нюанс

    «Нацпроектстрой Капитал» — это финансовая «дочка» крупного инфраструктурного холдинга «ГК НПС». Она создана для привлечения денег и организации финансирования всей группы. По выпуску отвечает головная компания — поручительство от АО «ГК НПС».

    Сам «Нацпроектстрой» — один из крупнейших инфраструктурных холдингов страны: проектирует, строит и обслуживает дороги, железнодорожные объекты, энергетику, аэропорты и порты.

    Параметры выпуска Нацпроектстрой Капитал 001Р-01:

    • Рейтинг: А (НКР, прогноз «Стабильный»)
    • Номинал: 1000Р
    • Общий объем: от 5 млрд рублей
    • Срок обращения: 3 года
    • Купон: не более 17,7% годовых (YTM не выше 19,2% годовых)
    • Выплаты: ежемесячно
    • Амортизация: нет
    • Оферта: нет
    • Квал: не требуется

    Параметры выпуска Нацпроектстрой Капитал 001Р-02:

    • Рейтинг: А (НКР, прогноз «Стабильный»)
    • Номинал: 1000Р
    • Срок обращения: 2,5 года
    • Купон: КС + 450 б.п.
    • Выплаты: ежемесячно
    • Амортизация: нет
    • Оферта: нет
    • Квал: только для квалов

    • Сбор заявок: до 15 сентября 2026
    • Дата размещения: 18 сентября 2026

    Кредитные рейтинги:

    • «Эксперт РА» — уровень A+, статус "ожидаемый" (присвоен 13 августа 2026 года).

    Статус «ожидаемый» (EXP) означает, что рейтинг присвоен до фактического размещения выпуска — на этапе планирования. Такой статус временный: он действует до момента фактического размещения облигаций, после чего агентство обычно присваивает финальный рейтинг — уже без пометки EXP.

    Поэтому, увидев EXP, не стоит воспринимать его как окончательную истину. После размещения имеет смысл проверить финальный рейтинг — он может как совпасть с ожидаемым, так и скорректироваться.

    • НКР — уровень А, прогноз стабильный (присвоен 10 апреля 2026 года)

    Финансовые результаты за 6 месяцев 2025 года:

    Выручка: 689,4 млрд руб. (+19% г/г)
    Долговые обязательства: 245,2 млрд руб.
    Рентабельность EBITDA: 12,5% (против 11,3% годом ранее)

    Чистый Долг/EBITDA: 2,0 (против 2,3 годом ранее);
    ICR: 1,8 (против 3,6 годом ранее).

    Смущает отсутствие свежей отчётности за 2026 год: ни МСФО, ни РСБУ. Последние данные, на которые смотрят агентства, — за 12 месяцев до 30 июня 2025 года. Ближайший триггер для пересмотра — полугодовая МСФО за 2026-й, ожидаем в сентябре–октябре.

    На бирже бумаг этой компании пока нет. В июле Мосбиржа зарегистрировала бессрочную программу облигаций «Нацпроектстрой капитала» на 100 млрд рублей — в её рамках можно размещать выпуски сроком до 10 лет.

    Что готовы предложить эмитенты со схожим рейтингом надежности:

    ОДК 001P-03 $RU000A10FG76 (17,84%) А+ на 2 года 8 месяцев
    Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) А на 2 года 8 месяцев
    ЭкоНива 001Р-01 $RU000A10EJZ8 (17,58%) А на 2 года 5 месяцев
    Р-Вижн 001Р-03 $RU000A10EKZ6 (16,25%) А+ на 2 года 5 месяцев
    ГМС 002Р-03 $RU000A10FXM4 (18,07%) А на 1 год 11 месяцев
    Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (19,94%) А на 1 год 10 месяцев
    Медскан 001Р-02 $RU000A10EYY0 (17,55%) А на 1 год 8 месяцев
    Камаз ПАО БО-П22 $RU000A10EN29 (17,05%) А на 1 год 6 месяцев
    Село Зелёное оббП02 $RU000A10DQ68 (17,48%) А на 1 год 2 месяца

    По итогу: Есть три вещи, которые настораживают: покрытие процентов падает, долг может вырасти из-за крупных проектов, а отчётность компания показывает не полностью.

    Но при этом трёхлетний фикс — интересная история. Ставка, скорее всего, будет снижаться, а значит, можно зафиксировать высокую доходность надолго. Если разместят у верхней границы, премия к рынку будет ощутимой — и останется место для роста цены на вторичке.

    Новый выпуск даёт хорошую премию к рынку — это создаёт спекулятивный интерес на размещении. Но заходить стоит при купоне в верхней части диапазона — от 17,4% и выше, и с полным пониманием кредитных рисков. При таком купоне я готов взять до 2% от капитала и ждать свежую отчётность.

    Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

    'Не является инвестиционной рекомендацией

    Дебют Нацпроектстрой Капитал: щедрое предложение под 19,2%. Но есть нюанс