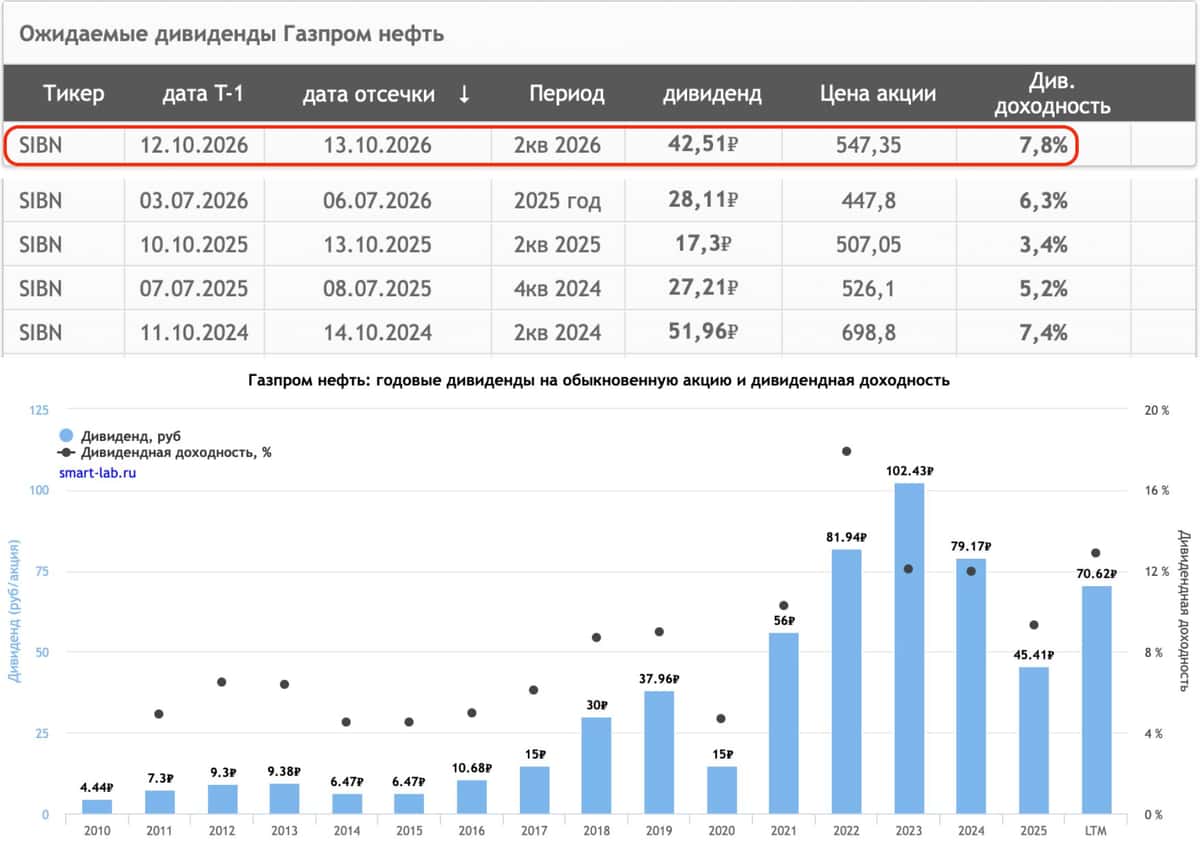
В россии прошла первая операция по имплантации нейростимулятора для лечения хронич

В Городской клинической больнице №20 города Ростова-на-Дону проведена первая в России операция по имплантации нейростимулятора для лечения хронических болей с возможностью дистанционного программирования. Операция состоялась при участии компании «Моторика НЕМО», которая вывела нейростимулятор на российский рынок в конце 2024 года.

- Имплантированный нейростимулятор входит в систему стимуляции спинного мозга (SCS) производства компании Rishena. Он предназначен для лечения хронических болевых синдромов, не поддающейся медикаментозному лечению. По данным Российского межрегионального общества по изучению боли за 2022 год, от хронических болей в России страдает 43% взрослого населения. Согласно мировой статистике, у 10,4% людей данные симптомы ведут к потере трудоспособности.

- Принцип работы устройства основан на подаче электрических импульсов, которые воздействуют на нервные окончания, блокируя или ослабляя передачу болевого сигнала в мозг. Устройство имплантируется под кожу и воздействует на спинной мозг через специальные электроды. Дистанционное управление позволяет настраивать параметры лечения удаленно. Это значительно упрощает проведение терапии и и делает её более гибкой и комфортной.

- Нейростимуляторы включены в программу государственных гарантий, российские пациенты могут получить их бесплатно.

«Моторика» продолжает активно развивать направление нейростимуляторов в России, планируя расширение линейки высокотехнологичных медицинских решений.

«Устройства, входящие в систему стимуляции спинного мозга (SCS), имеют исключительное значение для рынка медицинских устройств. Мы наблюдаем большую потребность в продукции, которая способна улучшить состояние пациентов, страдающих хронической болью, не поддающейся лекарственному лечению» — прокомментировал Юрий Матвиенко, руководитель департамента нейротехнологий «Моторики».
0 комментариев
    посты по тегу
    #

    АКРА повысило кредитный рейтинг Positive Technologies до AA(RU)

    Это высокая оценка финансовой устойчивости, надежности и кредитоспособности нашей компании, которая приближается к наивысшему уровню — AAA(RU).

    Теперь нам присвоен рейтинг уровня AA сразу двумя агентствами — АКРА и «Эксперт РА».

    Но что вообще означают эти буквы? 🤔

    Базово кредитный рейтинг помогает оценить, насколько вероятно, что компания сможет вовремя вернуть свои долги — будь то кредит в банке или выпуск облигаций.

    Рейтинговые агентства смотрят на финансовое состояние компании: денежный поток, долговую нагрузку, способность обслуживать долг, отраслевые риски и много чего еще. После этого они присваивают компании рейтинг, который показывает уровень ее кредитоспособности: от D — дефолта — до AAA — наивысшего.

    Если говорить чуть проще: представьте компанию, которой нужно взять в долг 10 млрд рублей на развитие. Она приходит в банк и говорит: «Дайте денег». Банк спрашивает: «А вернете?» Представитель компании отвечает: «Конечно».

    Но, разумеется, банку этого недостаточно. Он должен оценить, сможет ли компания выполнить свои обязательства — вернуть заемную сумму и проценты. Для этого банк сам анализирует финансовое состояние заемщика.

    Рейтинговое агентство делает примерно то же самое, только его оценка становится независимым публичным ориентиром для рынка — на нее могут опираться банки и инвесторы.

    И чем выше рейтинг компании, тем ниже может быть стоимость ее заимствований. Это касается и кредитов, и облигаций: высокий рейтинг может позволить компании привлекать деньги на более выгодных условиях.

    Есть облигации компаний с высоким рейтингом AA — риск по ним низкий, поэтому и ставка доходности будет ниже. А есть с рейтингом BBB — здесь инвестор получает большую доходность, но и берет на себя больший риск, который оценивается как существенный.

    Кредитный рейтинг важен не только банкам и инвесторам в облигации. Для акционеров он тоже дает дополнительную информацию о финансовом состоянии компании, долговой нагрузке и устойчивости бизнеса.

    Почему АКРА повысило рейтинг Позитива до AA(RU) со стабильным прогнозом ✅

    До пересмотра у нас была высокая оценка — AA−(RU) с позитивным прогнозом. Теперь этот прогноз реализовался: рейтинг повысили за счет улучшения оценок долговой нагрузки, покрытия процентных платежей и сильных результатов за первое полугодие: отгрузки выросли на 45% при сокращении расходов на 13%.

    Рейтинг AA(RU), например, также присвоен «Аэрофлоту», «Т-Банку», «Совкомбанку» и даже Самарской области (да, агентства оценивают не только компании, но и целые регионы).

    Аналитики АКРА отметили уверенную динамику наших отгрузок в июле и августе. Она соответствует ожиданиям агентства и поддерживает его уверенность в том, что компания достигнет плановых показателей по итогам года — 40–45 млрд рублей при сохранении расходов на уровне прошлого года.

    Повышение рейтинга АКРА отражает результаты нашей работы по укреплению финансовой устойчивости компании. Мы продолжаем наращивать бизнес, одновременно повышая операционную эффективность и снижая долговую нагрузку. Сбалансированный долговой портфель и запас ликвидности позволяют последовательно реализовывать нашу стратегию и сохранять гибкость в финансировании бизнеса.

    Ну а для инвесторов это еще один ориентир, который помогает быть уверенными в нашей финансовой устойчивости.

    Полный отчет АКРА можно посмотреть на сайте агентства.

    #POSI

    АКРА повысило кредитный рейтинг Positive Technologies до AA(RU)

    Розничные ПИФ: ключевая ставка предопределила доходы пайщиков


    - Последние два года были успешными для денежного и долгового рынков, рынок акций с учетом инфляции для инвестора был убыточным.
    - ПИФы в доходности проиграли банковскому вкладу: средний ОПИФ отстал на 20,2%, а средний БПИФ опередил депозит на символические 1,2%.
    - Пятикратный разрыв в средней накопленной доходности между ОПИФ (7,1%) и БПИФ (35,9%) за период вызван разницей в факторных стратегиях фондов.
    - Позитивных изменений на рынке акций раньше 2027 года не произойдет: даже при восстановлении индекса Московской биржи до 2500 п. фонды акций закроют 2026-й в убытке.
    - Снижение ключевой ставки даст держателям облигаций двойную выгоду – сохраняющийся высокий купон и рост цены бумаг, а рынок акций останется заложником дорогих денег.

    Полная версия обзора - https://raexpert.ru/researches/ua/pif_fundskey_rate_2026/

    Газпромнефть - ближневосточный подарок

    Еще в начале года нефтяники выглядели едва ли не главным аутсайдером рынка. Низкие цены на нефть, огромный дисконт Urals и крепкий рубль давили на финансовые результаты. Однако конфликт на Ближнем Востоке перевернул диспозицию, а отчет Газпромнефти $SIBN за первое полугодие уже отражает первые плоды дорогой нефти. На примере отчета Газпромнефти мы это увидим.

    ⛽️ Итак, выручка компании выросла на 5,9% до 1,88 трлн рублей, а скорректированная EBITDA сразу на 42,6% до 727,5 млрд. Операционная прибыль практически удвоилась до 395 млрд рублей, а чистая прибыль акционеров выросла примерно на 74% до 286,1 млрд. Главным драйвером стала нефтяная конъюнктура. На фоне ближневосточного конфликта Brent вновь перевалил за $100. Перебои с поставками из Персидского залива поддерживают цены, хотя Саудовская Аравия уже пытается перенаправлять часть потоков через Оман.

    Еще интереснее ситуация с нашей нефтью. По данным Argus, средняя цена Urals для расчета налогов в августе выросла с $59 до $67,11 за баррель. В сентябре достигнет порядка $80. Премия российского сорта ESPO с поставкой в Шаньдун к Brent выросла до рекордных $12,5 за баррель, а цена достигла $117,11. Получаем практически идеальную комбинацию для нефтяников - дорожающая нефть плюс сокращение дисконта.

    Правда, есть и слабое место. Операционный денежный поток составил 293 млрд рублей (+17,6%), но CAPEX вырос на 21,7% до 399 млрд. В результате FCF ушел в минус на 105 млрд рублей. Общий долг также подрос, хотя за счет роста EBITDA коэффициент Чистый долг/EBITDA снизился с 1,3x в конце первого квартала до 1,14x. Процентные расходы во 2 квартале тоже снизились, что дополнительно поддержало прибыль.

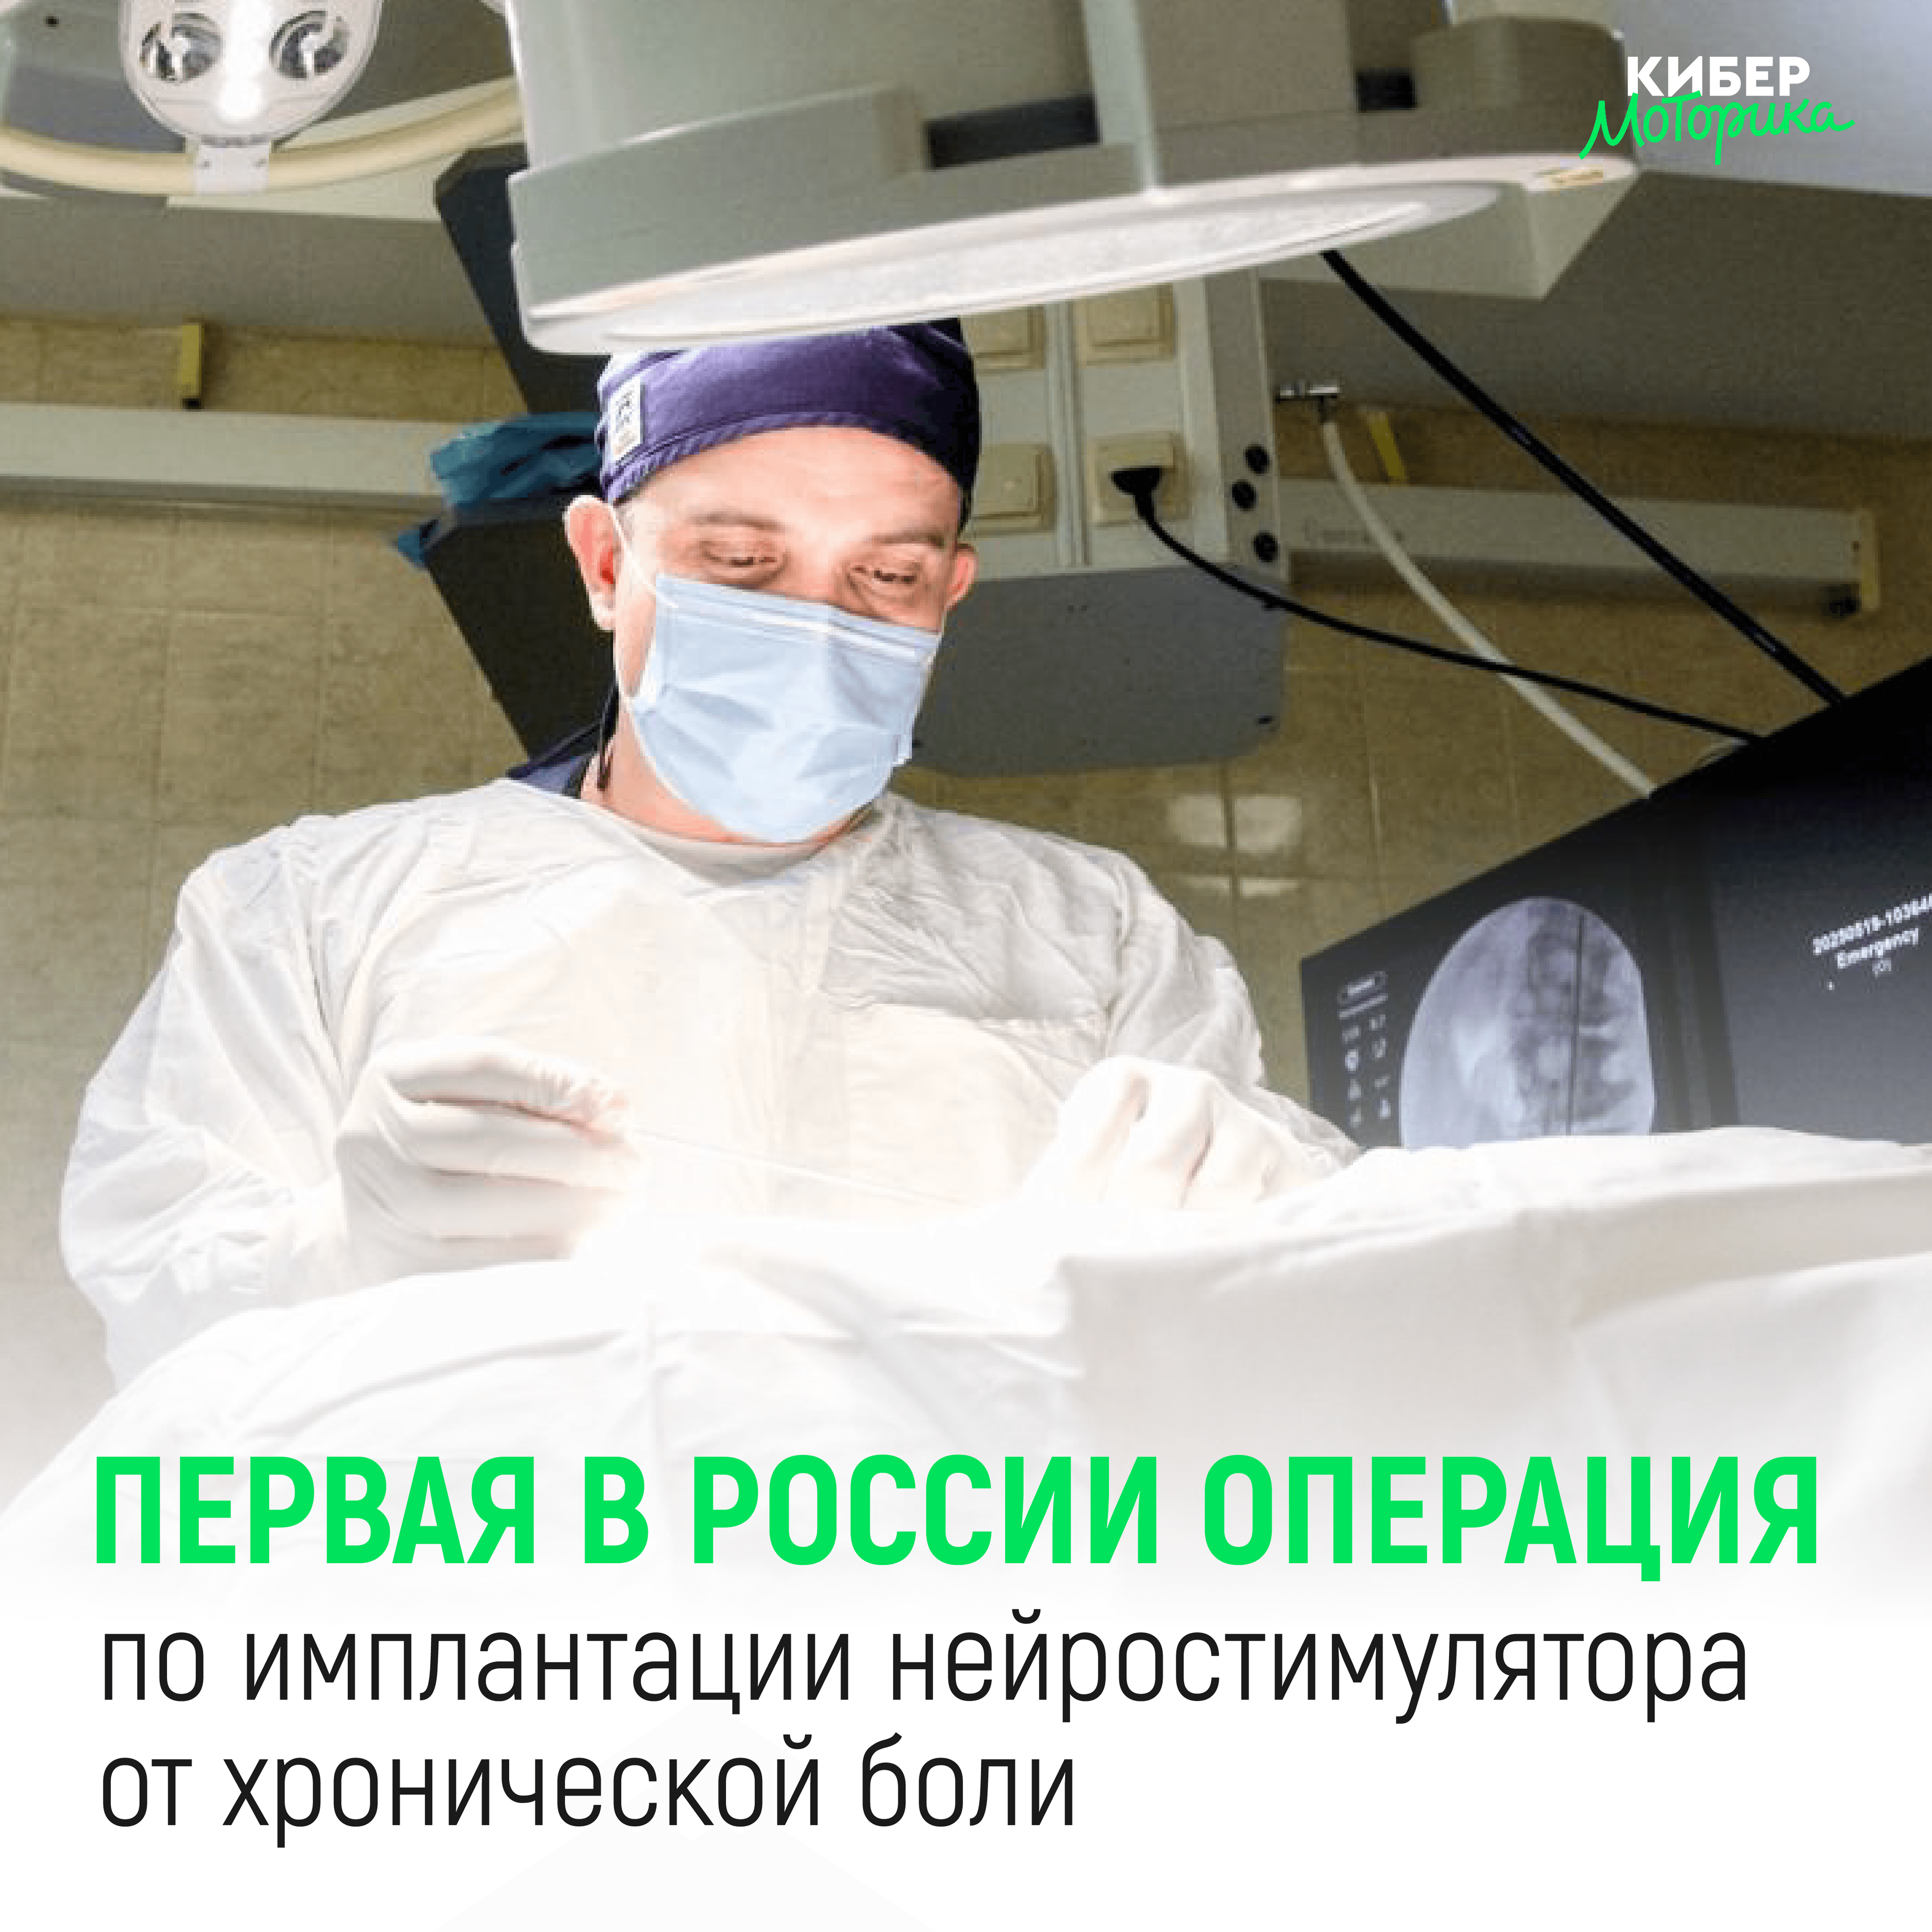
    💰 С дивидендами все интереснее. СД уже рекомендовал 42,51 рубля за первое полугодие против 17,3 рубля годом ранее. Дивполитика предполагает выплату не менее 50% прибыли, а менеджмент ранее говорил о возможности сохранять payout выше 50%. Если во втором полугодии компания заработает 300-350 млрд рублей, то годовая прибыль выйдет в район 586-636 млрд. С учетом уже рекомендованных 42,51 рубля финальная выплата может составить еще примерно 20-58 рублей.

    В сухом остатке получаем сильный отчет и заметно улучшившуюся конъюнктуру. Дорогая нефть и сужение дисконта Urals способны сделать второе полугодие еще сильнее. Именно поэтому Газпромнефть снова превращается в интересную дивидендную историю. Настораживают лишь отрицательный FCF и растущий абсолютный долг.

    ❗️Не является инвестиционной рекомендацией

    ♥️ Друзья мои, напоминаю, что мы работаем по бартеру. Я вам каждое утро публикую интересный разбор эмитента, вы ставите ему лайк. Курс 1 к 1. Спасибо!

    Газпромнефть - ближневосточный подарок

    «Северсталь» на четверть повысила выявление опасных действий благодаря цифровой платформе «СОВА»


    Интересный факт: сова видит мир объемным и очень четким на больших расстояниях, благодаря строению глаз.
    Точно так же как и наша платформа «СОВА», которая контролирует соблюдение правил безопасности. Ее можно применить на любом объекте, где есть система видеонаблюдения. Сегодня она охватывает 700 камер в 40 цехах ЧерМК, «Северсталь-метиза» и Яковлевского ГОКа.

    «СОВА» отслеживает 10 видов нарушений: отсутствие касок, перчаток, очков и других средств индивидуальной защиты, нахождение работников в опасных зонах, несоблюдение правил погрузочно-разгрузочных работ и работ на высоте.

    Она не просто наблюдает, но и способна обучаться. В планах у коллег научить её распознавать критические ситуации, такие как падение людей с высоты или возгорание, а также расширить функционал до прогнозирования и предотвращения несчастных случаев.

    Главная цель инструмента – профилактика: при обнаружении опасной ситуации она может мгновенно отправлять сигнал в цех, чтобы сотрудники успели среагировать до того, как произойдёт происшествие.

    Благодарим коллег: ИТ-специалистов и специалистов по охране труда «Северстали» за слаженную работу и отличный результат, ведь на сегодняшний день выявление потенциально опасных действий повысилось на 25%.

    #СеверстальБезопасность

    «Северсталь» на четверть повысила выявление опасных действий благодаря цифровой платформе «СОВА»